

Metaverso nel mercato dei giochi: dimensioni e quota
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
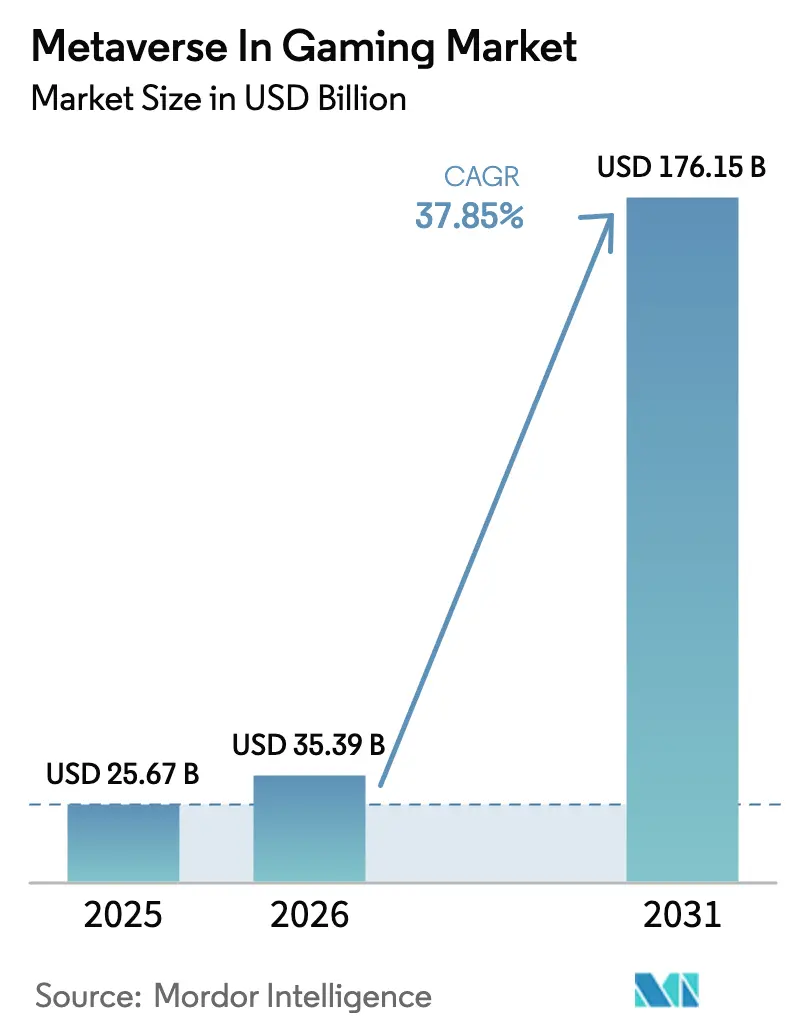
| Dimensione del mercato (2026) | 35.39 miliardo di dollari |
| Dimensione del mercato (2031) | 176.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 37.85% CAGR |
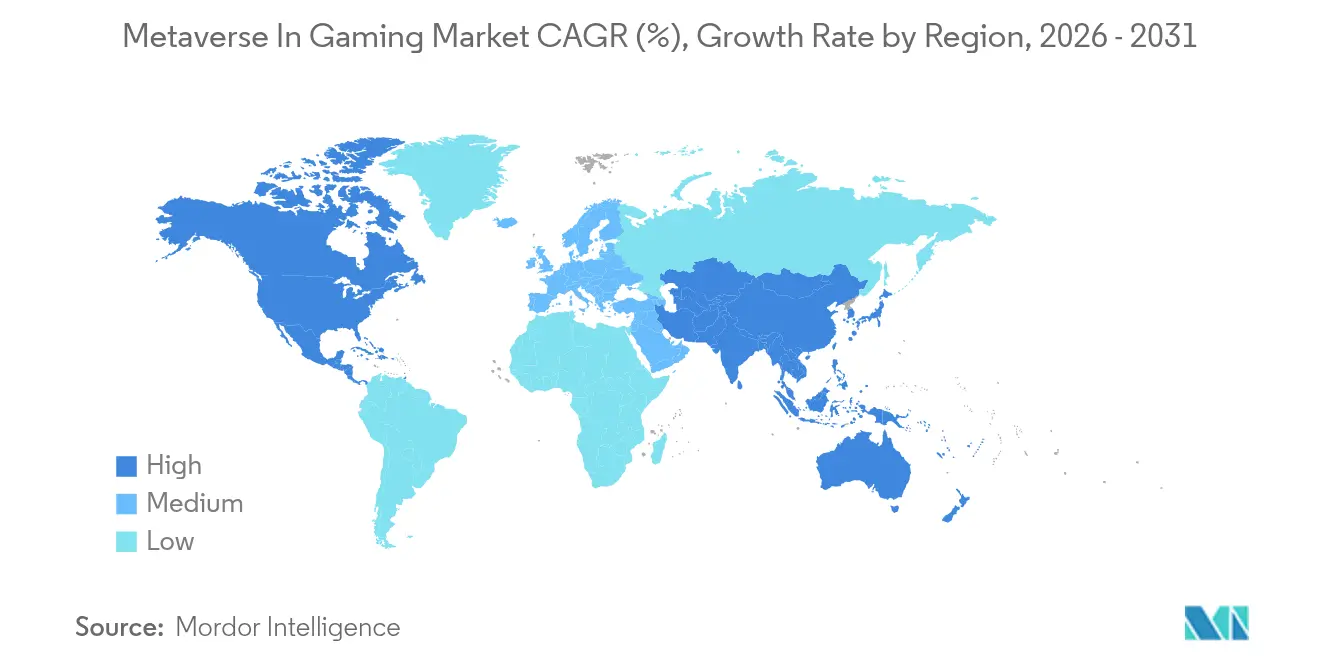
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
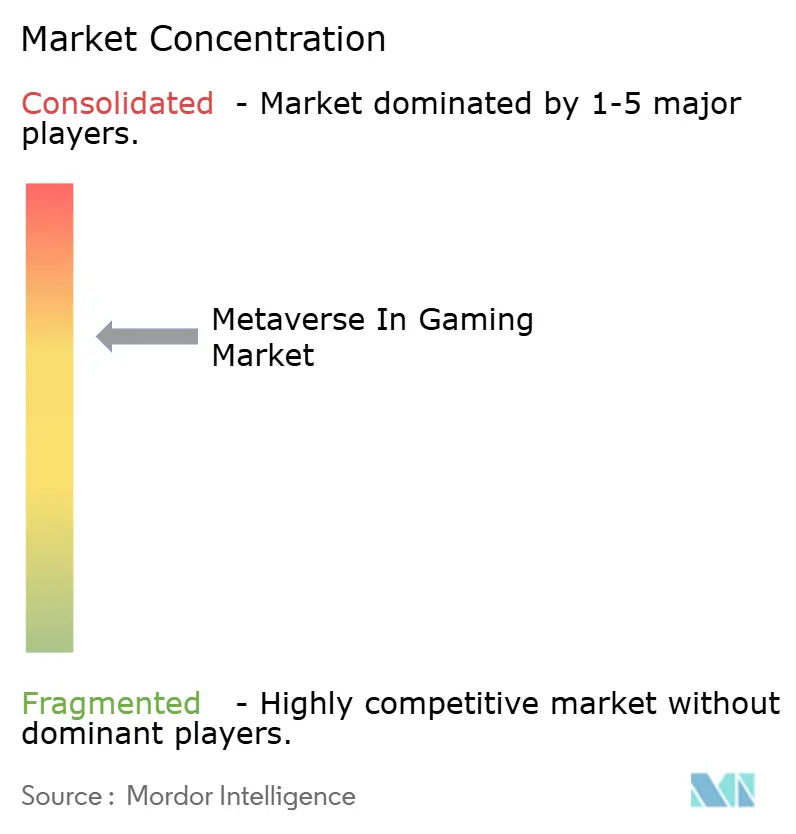
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del metaverso nei giochi di Mordor Intelligence
Si prevede che il mercato del Metaverso nel settore dei videogiochi crescerà da 25.67 miliardi di dollari nel 2025 a 35.39 miliardi di dollari nel 2026, per poi raggiungere i 176.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 37.85% nel periodo 2026-2031. La crescente diffusione di visori VR e AR, l'implementazione del 5G ad alta velocità, le economie tokenizzate e le alleanze multimiliardarie tra i detentori di proprietà intellettuale nel settore dell'intrattenimento e le piattaforme di gioco stanno alimentando questa ascesa. L'hardware genera ancora la maggior parte dei ricavi, ma il software e i servizi lo superano ormai, poiché i creatori monetizzano avatar, eventi live e modelli di guadagno interattivi. A livello regionale, il Nord America detiene la quota maggiore, mentre l'Asia-Pacifico registra la crescita più rapida, grazie all'espansione delle infrastrutture e alla diffusione della telefonia mobile in Cina, India, Giappone e Corea del Sud. L'intensità competitiva si sta intensificando, con i giganti delle console, le startup Web3 e i marchi lifestyle che si affrettano ad assicurarsi un coinvolgimento virtuale duraturo. Nel frattempo, la riduzione dei costi delle ottiche, la creazione di contenuti tramite intelligenza artificiale generativa e la traduzione vocale in tempo reale stanno ampliando la base di utenti e sostenendo lo slancio del Metaverso nel mercato dei videogiochi.
Punti chiave del rapporto
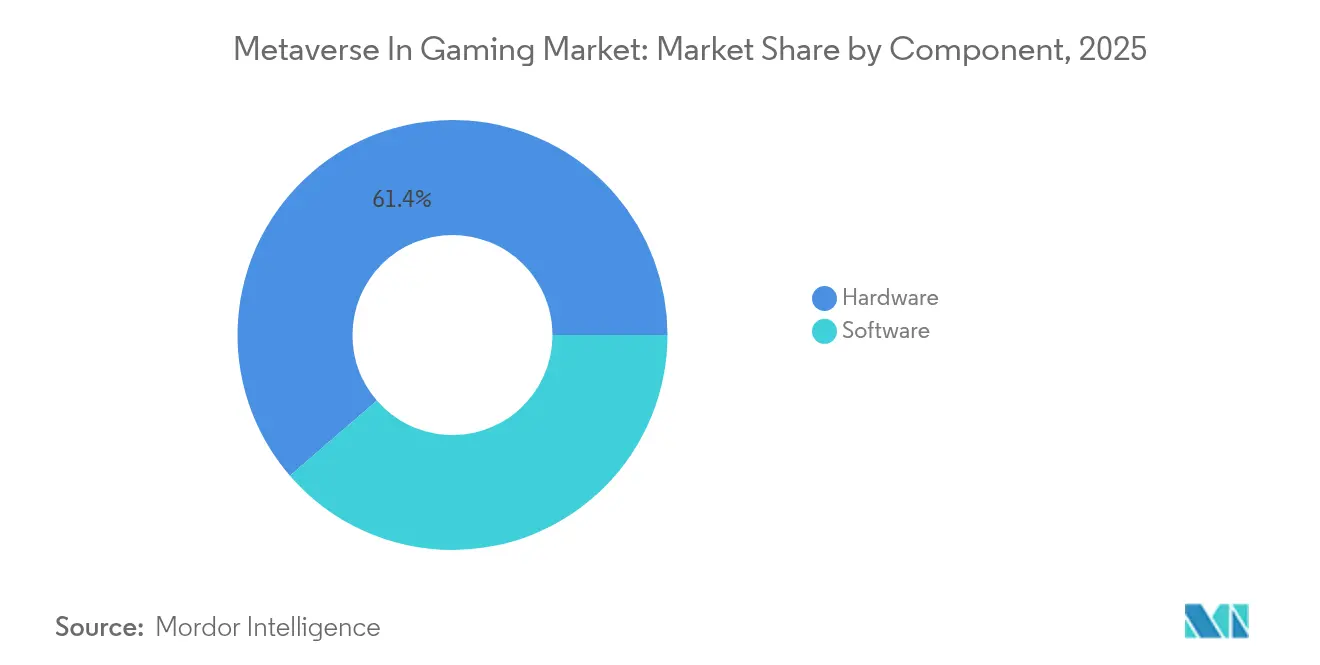
- Per componente, l'hardware ha contribuito per il 61.35% alla quota di mercato del Metaverso nel settore dei videogiochi nel 2025, mentre si prevede che il software crescerà a un CAGR del 21.4% fino al 2031.
- In termini di tecnologia, AR e VR hanno rappresentato il 48.08% dei ricavi nel 2025; si prevede che la blockchain accelererà a un CAGR del 64.13% entro il 2031.
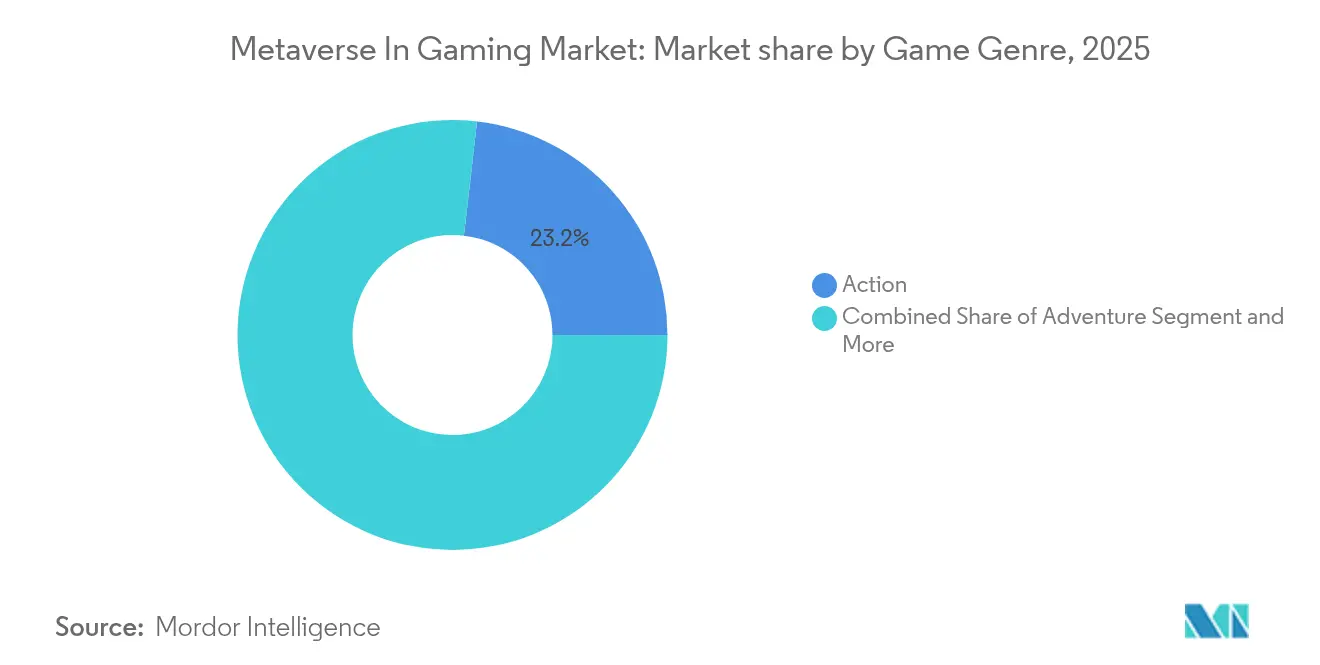
- Per genere di gioco, i titoli d'azione hanno dominato il mercato dei videogiochi del Metaverso nel 23.18, con una quota del 2025%, mentre i giochi di ruolo sono destinati a crescere a un CAGR del 14.02% entro il 2031.
- In base alla piattaforma, nel 50.25 il mobile ha rappresentato il 2025% della quota di mercato del Metaverso nel settore dei giochi, mentre le piattaforme cloud/streaming stanno avanzando a un CAGR del 16.42% nell'orizzonte di previsione.
- In termini geografici, il Nord America ha generato un fatturato del 38.27% nel 2025; si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Metaverso globale nel mercato dei giochi: tendenze e approfondimenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione dell'hardware VR/AR | 8.5% | Globale, con Nord America e Asia-Pacifico in testa | A breve termine (≤ 2 anni) |
| Espansione di Internet ad alta velocità e 5G | 6.2% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Crescita degli NFT abilitati dalla blockchain | 7.8% | Globale, con adozione anticipata nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Investimenti nelle grandi aziende tecnologiche e negli studi AAA | 9.1% | Mercati principali del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mondi UGC guidati dall'intelligenza artificiale generativa | 5.4% | Globale, con la leadership tecnologica del Nord America | A lungo termine (≥ 4 anni) |
| Slancio verso gli standard di interoperabilità | 3.2% | Globale, con la leadership del consorzio industriale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione dell'hardware VR/AR
I fornitori di componenti ora producono in serie lenti in carburo di silicio che ampliano il campo visivo riducendo al contempo i costi di produzione [1] Ben Lang, “Meta Explores Low-Cost Silicon-Carbide Optics,” Road to VR, roadtovr.com . L'Apple Vision Pro ha raggiunto 1.75 miliardi di dollari da 500,000 unità a un prezzo di 3,500 dollari, dimostrando l'interesse dei primi utilizzatori. La linea Quest di Meta ha conquistato il 73% delle spedizioni di visori del 2024 dopo una crescita annua delle unità del 40%. Sebbene le spedizioni XR in Giappone siano diminuite del 14.8% durante un ciclo di aggiornamento, le varianti di realtà mista sono comunque aumentate, confermando un interesse sostenuto.
Espansione di Internet ad alta velocità e 5G
Il 5G edge-enabled offre una latenza prossima a 1 ms e una velocità di trasmissione prossima a 1 Gbps, consentendo un cloud gaming fluido su larga scala. Si prevede che gli utenti globali di cloud gaming raggiungeranno i 455 milioni nel 2025, con un fatturato di 10.46 miliardi di dollari che confluirà nel Metaverso del mercato dei videogiochi. NVIDIA GeForce Now, Xbox Cloud Gaming e Amazon Luna sfruttano lo streaming adattivo per stabilizzare i frame in mondi persistenti. Le economie emergenti superano la banda larga fissa passando direttamente al 5G, ampliando la partecipazione.
Crescita degli NFT abilitati dalla blockchain
I titoli Web3 attraggono oltre 800,000 giocatori al giorno, eseguendo 18 milioni di transazioni on-chain su The Sandbox, Splinter Lands e Axie Infinity. Il Proof-of-Stake a basso consumo energetico e l'impegno a zero emissioni di carbonio di Enjin mitigano le preoccupazioni sulla sostenibilità. Gli analisti prevedono che i ricavi dei giochi basati su blockchain raggiungeranno i 614 miliardi di dollari entro il 2030, posizionando la proprietà tokenizzata come un pilastro fondamentale della monetizzazione.
Investimenti nelle grandi aziende tecnologiche e negli studi AAA
La partecipazione di Disney da 1.5 miliardi di dollari in Epic Games fonde IP di successo con gli oltre 100 milioni di giocatori di Fortnite. NVIDIA e Microsoft hanno lanciato pipeline di neural shading che aumentano il frame rate riducendo al contempo il consumo energetico delle GPU RTX [2] NVIDIA Corporation, “Neural Shading Advances Real-Time Graphics,” nvidia.com . Il conglomerato del lusso LVMH si affida a Unreal Engine per i camerini virtuali, segnalando la spinta del settore retail nel Metaverso nel mercato dei videogiochi.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Copertura limitata del servizio globale ODM | -1.8% | Globale; più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Percezione debole della garanzia del marchio aziendale | -2.1% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fragilità della catena di fornitura dei semiconduttori | -1.6% | Globale; impatto concentrato nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Lacune di sicurezza del firmware/root-of-trust | -0.7% | Globale; focus normativo in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Copertura limitata del servizio globale ODM
La maggior parte degli ODM concentra i propri centri di assistenza in Asia, lasciando le aziende altrove prive di programmi di sostituzione in loco 24 ore su 7, XNUMX giorni su XNUMX. Le organizzazioni che gestiscono carichi di lavoro mission-critical considerano i potenziali costi di inattività più importanti dei risparmi hardware, spesso privilegiando gli OEM che gestiscono depositi ricambi e tecnici sul campo in tutto il mondo.
Percezione debole della garanzia del marchio aziendale
I responsabili IT, avversi al rischio, associano i loghi familiari all'affidabilità. Nonostante termini di garanzia comparabili, i marchi meno noti vengono sottoposti a controlli rigorosi nei settori regolamentati, dove le procedure di controllo favoriscono i fornitori di lunga data. Il divario di percezione rallenta l'adozione di soluzioni per carichi di lavoro che non tollerano guasti.
Analisi del segmento
Per componente: la base hardware guida l'adozione
L'hardware ha contribuito per il 61.35% alla quota di mercato del Metaverso nel gaming nel 2025, ancorando l'immersione con visori, controller aptici e telecamere con tracciamento spaziale. I modelli Quest hanno venduto 9.6 milioni di unità, mantenendo il 73% del volume globale. Vision Pro, la realtà mista di Apple, ne estende l'appeal premium, mentre Sony perfeziona PS VR2 per esperienze console ad alta fedeltà. I progressi paralleli nelle lenti pancake, nel tracciamento inside-out e nelle batterie leggere aumentano il comfort e la convenienza.
Il software, sebbene più piccolo nel 2025, cresce a un CAGR del 21.4% attraverso abbonamenti, royalties su oggetti virtuali e biglietteria per eventi dal vivo. Unity e Unreal offrono funzionalità di authoring senza codice che accelerano le uscite indipendenti. La nuova API di Roblox per il commercio integra la vendita al dettaglio fisica senza uscire dal gameplay. Questa sinergia garantisce che ogni balzo in avanti nell'hardware amplifichi la monetizzazione del software, creando densi effetti di rete in tutto il Metaverso del mercato dei videogiochi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la rivoluzione della blockchain rimodella l'economia
Le tecnologie AR e VR hanno rappresentato il 48.08% del fatturato nel 2025, fornendo il fondamento sensoriale di Metaverse nel mercato dei videogiochi. Pannelli micro-OLED ad alta risoluzione, rendering foveato e audio spaziale ne accentuano la presenza, mentre il super-sampling basato sull'apprendimento automatico mantiene i 90 fps su GPU di fascia media. La blockchain è la tecnologia in più rapida crescita, con un CAGR del 64.13%, trasformando le materie prime digitali in asset commerciabili.
The Six Dragons permette ai giocatori di coniare spade come NFT e di trasferirle tra catene. L'IA in-world fornisce personaggi non giocanti conversazionali che richiamano conversazioni precedenti e sviluppano le trame. Insieme, queste forze si fondono per espandere il Metaverso in termini di dimensioni del mercato videoludico per i mondi tokenizzati, arricchendo al contempo l'immersione.
Per genere di gioco: le narrazioni dei giochi di ruolo stimolano un coinvolgimento più profondo
Gli sparatutto d'azione hanno dominato il fatturato con una quota del 23.18% nel 2025, grazie a cicli rapidi e fedeltà al franchise. Tuttavia, i giochi di ruolo crescono a un CAGR del 14.02%, grazie alla ricerca di archi narrativi in continua evoluzione e alla progressione multipiattaforma.
Love and Deepspace ha superato i 500 milioni di dollari grazie a combattimenti con boss incentrati sull'amore, con alcuni utenti che hanno speso oltre 10,000 dollari per arricchire le relazioni virtuali. Metamon abbina i token di governance al livellamento dei personaggi, coniugando game design e finanza decentralizzata. Simulazione, sport e strategia mantengono un appeal di nicchia, beneficiando di modelli di motori modulari che riducono i tempi di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: l'accessibilità mobile è in testa, lo streaming su cloud è in crescita
Gli smartphone hanno generato il 50.25% dei ricavi nel 2025, rendendo il mobile la principale rampa di accesso al Metaverso nel mercato dei videogiochi. Fotocamere integrate e LiDAR consentono missioni in realtà aumentata senza equipaggiamento aggiuntivo. HypeHype consente agli utenti di remixare i livelli sui telefoni in pochi minuti. Lo streaming cloud balza in avanti con un CAGR del 16.42% poiché il rendering lato server libera i giocatori dagli aggiornamenti della GPU; la cross-progression consente quindi a un eroe livellato su mobile di riprendere un dungeon per PC in 4K la notte stessa.
Il PC mantiene la leadership nell'alta fedeltà grazie alle community di modding e agli eSport, mentre le console offrono esclusive curate con controller tattili. Le sovrapposizioni trasparenti della realtà mista fonderanno il gioco fisico e quello digitale, espandendo il Metaverso nell'industria videoludica oltre i soliti giocatori.
Analisi geografica
Il Nord America ha generato il 38.27% del fatturato del mercato gaming del Metaverse nel 2025. Un solido reddito discrezionale, fondi di investimento di ampia portata e lanci anticipati di visori rafforzano la leadership della regione. Meta Reality Labs ha aumentato le vendite di hardware del 40% su base annua e Vision Pro ha installato mezzo milione di unità a prezzi premium. La partnership tra Disney ed Epic Games integra le proprietà intellettuali di Marvel e Star Wars in mondi aperti, mentre la valutazione di NVIDIA di 3.34 trilioni di dollari evidenzia la leva finanziaria dei semiconduttori.
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR previsto del 12.32% fino al 2031. La Cina ha presentato oltre 100 hub provinciali di realtà virtuale che abbinano la proprietà intellettuale del turismo al tracciamento avanzato. La giapponese VRChat conta 2.5 milioni dei suoi 10 milioni di utenti mensili, a conferma della sua risonanza culturale. L'India è sulla buona strada per aggiungere 250 milioni di nuovi giocatori entro il 2029, grazie ai dati 5G a basso costo che sprigionano esperienze di realtà aumentata mobile. Gli editori regionali adattano in modo aggressivo il folklore locale agli MMORPG basati su blockchain, conferendo al Metaverso del mercato videoludico un sapore indigeno.
L'Europa mantiene una fetta significativa grazie alla proprietà di console premium e alla forza degli studi indipendenti. Il Digital Services Act rafforza la sicurezza dei contenuti, spingendo le piattaforme a investire in ingegneria della conformità. Una nuova roadmap per i mondi virtuali impone un allineamento sostenibile allo sviluppo, rallentando potenzialmente la velocità di commercializzazione ma rafforzando la fiducia dei consumatori. Una regolamentazione equilibrata e a lungo termine potrebbe sostenere la costante crescita del Metaverso nel mercato dei videogiochi in tutta l'Unione.
Panorama competitivo
Il settore è moderatamente concentrato. Meta, Sony, Apple e HTC detengono la maggior parte dei volumi di vendita di visori, con Meta da sola che detiene il 73% delle spedizioni. Epic Games e Unity dominano il middleware per motori di gioco con modelli di royalty e abbonamento contrastanti. Roblox e Decentral guidano gli ecosistemi dei creatori, mentre Animoca Brands finanzia decine di studi Web3.
Le coalizioni strategiche si moltiplicano: Disney-Epic per i crossover nell'intrattenimento; LVMH-Epic per consentire agli avatar di lusso di provare l'alta moda; Walmart-Unity per abilitare il pagamento in-world. NVIDIA e Microsoft sviluppano congiuntamente il neural shading, riducendo la domanda di energia per il ray tracing. SharpLink Gaming ha investito 463 milioni di dollari in Ether per finanziare token del metaverso sportivo, evidenziando l'intensità di capitale. Genies e Liminal Experiences raccolgono nuovi fondi per i toolkit di avatar AI, sfidando gli operatori storici con pipeline incentrate sull'utente.
Questa competizione tra ecosistemi recintati e mondi aperti determina continui progressi nelle funzionalità, mantenendo il Metaverso nel mercato dei videogiochi vivace ma imprevedibile.
Metaverso nei leader del settore dei videogiochi
Meta Platform Inc.
Microsoft Corporation
Società del Gruppo Sony
Tencent Holdings Ltd.
Roblox Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: SharpLink Gaming acquisisce 176,271 ETH per 463 milioni di USD per alimentare l'espansione del metaverso sportivo.
- Maggio 2025: Roblox lancia il checkout Shopify, unendo il gioco virtuale alla vendita al dettaglio fisica.
- Aprile 2025: la FTC presenta una denuncia per violazione della privacy dei minori contro Horizon Worlds di Meta.
- Aprile 2025: Genies presenta un set di strumenti per avatar basati sull'intelligenza artificiale, che consente una personalizzazione granulare.
Ambito e metodologia
Il metaverso fonde regni virtuali con elementi di realtà digitale e presenza fisica. Queste destinazioni virtuali si stanno evolvendo, proprio come lo sviluppo previsto del metaverso. È importante notare che il metaverso non è legato a un dispositivo specifico o controllato da un'entità singolare. Come creazione multiforme, il metaverso integra varie tecnologie e tendenze. Alla fine, promette opportunità decentralizzate, collaborative e interoperabili, aprendo la strada alle aziende per espandersi nel regno digitale.
Il metaverso nel mercato dei giochi è segmentato in base ai componenti (hardware (visori VR, visori AR, visori MR, altro hardware), software), tecnologia (AR e VR, MR, blockchain, intelligenza artificiale (AI), altre tecnologie), utenti finali (azione, avventura, giochi di ruolo (RPG), simulazione, sport e corse, altri utenti finali), geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Hardware | Cuffie VR |
| Cuffie AR | |
| Cuffie MR | |
| Altro hardware | |
| Software |
| AR e VR |
| Mixed Reality (MR) |
| Blockchain |
| Intelligenza Artificiale |
| Altre tecnologie |
| Action |
| Avventura |
| Giochi di ruolo |
| Simulazione |
| Sport e corse |
| Altri generi |
| Mobile |
| PC |
| consolle |
| Nube/Streaming |
| Nord America |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per componente | Hardware | Cuffie VR | |
| Cuffie AR | |||
| Cuffie MR | |||
| Altro hardware | |||
| Software | |||
| Per tecnologia | AR e VR | ||
| Mixed Reality (MR) | |||
| Blockchain | |||
| Intelligenza Artificiale | |||
| Altre tecnologie | |||
| Per genere di gioco | Action | ||
| Avventura | |||
| Giochi di ruolo | |||
| Simulazione | |||
| Sport e corse | |||
| Altri generi | |||
| Per piattaforma | Mobile | ||
| PC | |||
| consolle | |||
| Nube/Streaming | |||
| Nord America | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del Metaverso nel mercato dei videogiochi oggi?
Il mercato è valutato a 35.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 176.15 miliardi di dollari entro il 2031, con un CAGR del 37.85% nel periodo 2026-2031.
Quale regione del Metaverso cresce più rapidamente nel mercato dei videogiochi?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.32% entro il 2031 rispetto al periodo 2026-2031, grazie all'ampia popolazione di giocatori che privilegiano i dispositivi mobili, all'accesso 5G conveniente e ai vasti progetti governativi di XR.
Cosa alimenta la rapida ascesa del Metaverso nel mercato dei videogiochi?
I principali motori di crescita sono l'hardware VR/AR a basso costo, la diffusione del 5G, la proprietà tokenizzata degli asset e gli investimenti multimiliardari di marchi come Disney, NVIDIA e LVMH.
Quanto è dominante il mobile nel Metaverso nel mercato dei videogiochi?
Nel 50.25 le piattaforme mobili hanno generato un fatturato del 2025%, rendendo gli smartphone il principale punto di ingresso per le esperienze immersive, finché i dispositivi autonomi non diventeranno ampiamente accessibili.
Perché la blockchain è fondamentale per il Metaverso nel settore dei videogiochi?
La tecnologia Blockchain consente ai giocatori di possedere e scambiare realmente oggetti di gioco su più titoli, sbloccando nuovi flussi di entrate e sostenendo economie persistenti nel mondo.
Quali sono le principali sfide che potrebbero rallentare l'adozione?
I principali ostacoli all'espansione a breve termine sono gli elevati prezzi delle cuffie nei mercati emergenti e le normative più severe sulla privacy dei dati in Nord America e in Europa.


