

Dimensioni e quota del mercato del coke metallurgico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
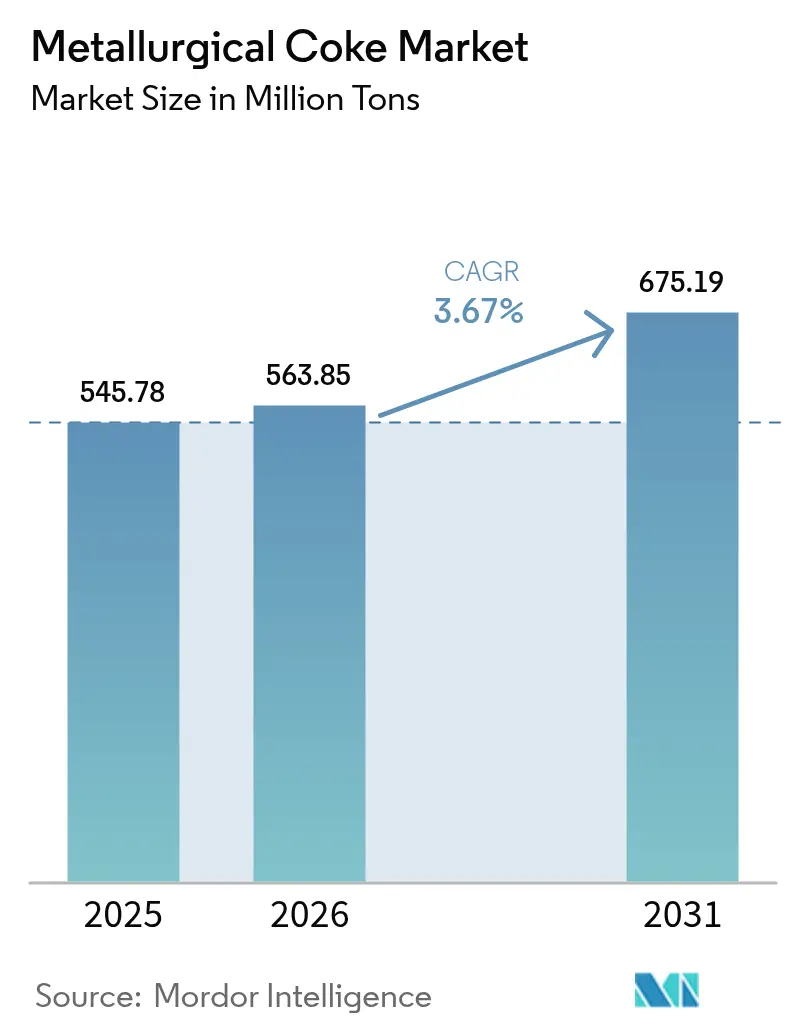
| Volume di mercato (2026) | 563.85 milioni di tonnellate |
| Volume di mercato (2031) | 675.19 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del coke metallurgico di Mordor Intelligence
Si prevede che il mercato del coke metallurgico crescerà da 545.78 milioni di tonnellate nel 2025 a 563.85 milioni di tonnellate nel 2026 e raggiungerà i 675.19 milioni di tonnellate entro il 2031, con un CAGR del 3.67% nel periodo 2026-2031. L'espansione delle acciaierie integrate nell'area Asia-Pacifico rimane il principale motore della domanda, poiché gli operatori di altiforni privilegiano le qualità a basso contenuto di ceneri che aumentano l'efficienza termica e riducono i volumi di scoria. Gli aggiornamenti ai sistemi di tempra a secco consentono ai produttori di ottenere premi, ammortizzando i margini quando i prezzi del carbone metallurgico trasportato via mare aumentano. L'aumento degli investimenti infrastrutturali nell'ambito del National Infrastructure Pipeline dell'India e della Vision 2030 dell'Arabia Saudita mantiene solida la domanda di acciaio a lungo termine, anche se le economie ricche di rottami aumentano la loro quota di forni ad arco elettrico (EAF). Le normative ambientali in Cina e nell'UE stanno spingendo contemporaneamente le piccole cokerie ad alte emissioni a consolidarsi o ad abbandonare l'attività, aumentando la qualità media del prodotto ma riducendo l'offerta commerciale.
Punti chiave del rapporto
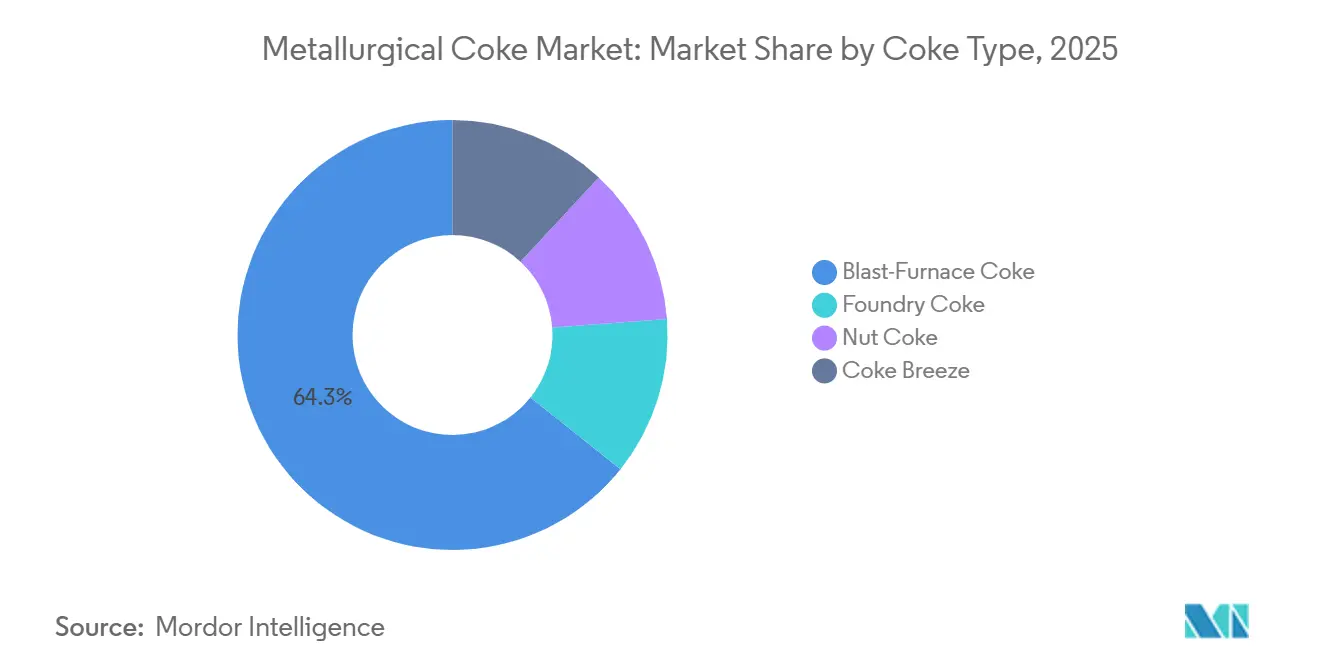
- In base al tipo di coke, il coke d'altoforno ha guidato il mercato del coke metallurgico con una quota del 64.27% nel 2025, mentre si prevede che il coke da nocciole registrerà il CAGR più rapido, pari al 4.25%, entro il 2031.
- In base al grado, il coke a basso tenore di ceneri (8-12% di ceneri) ha rappresentato il 70.80% delle dimensioni del mercato del coke metallurgico nel 2025 e si prevede che crescerà a un CAGR del 4.59% fino al 2031.
- Per applicazione, la produzione di ferro e acciaio ha detenuto una quota dominante del 65.39% del mercato del coke metallurgico nel 2025, mentre la produzione di vetro sta avanzando a un CAGR del 5.18% fino al 2031.
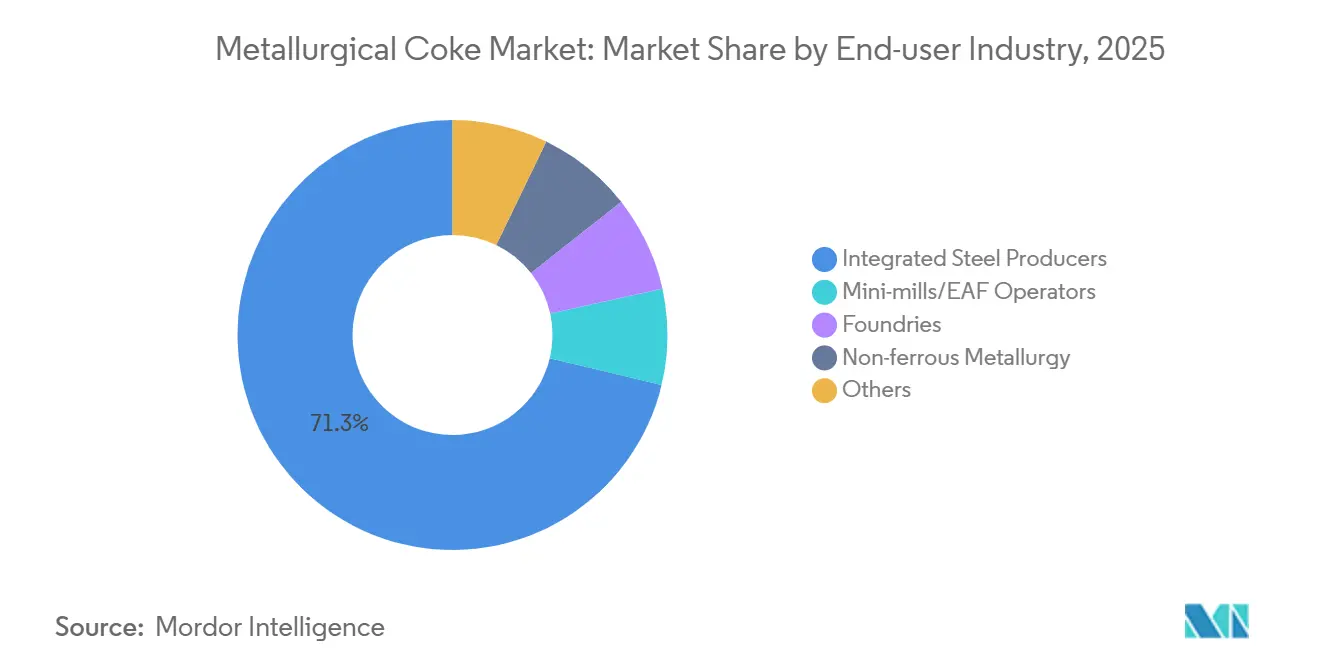
- Per settore di utilizzo finale, nel 2025 i produttori di acciaio integrati rappresentavano il 71.26% del mercato del coke metallurgico e si prevede che le fonderie cresceranno a un CAGR del 4.40% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 69.70% delle dimensioni del mercato del coke metallurgico nel 2025 e si prevede che crescerà a un CAGR del 4.16%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del coke metallurgico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di acciaio nelle infrastrutture pubbliche | + 1.2% | Asia-Pacifico (India, ASEAN), Medio Oriente | Medio termine (2-4 anni) |
| Espansione della capacità produttiva automobilistica | + 0.8% | Asia-Pacifico (Cina, India, Thailandia), Nord America | A breve termine (≤ 2 anni) |
| Aumenti di capacità nelle acciaierie integrate | + 1.1% | Globale, concentrato in Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Boom dell'edilizia urbana nelle economie emergenti | + 0.9% | Asia-Pacifico (India, Indonesia, Vietnam), Medio Oriente, Africa | Medio termine (2-4 anni) |
| Adozione della tecnologia di tempra a secco che consente prezzi premium | + 0.5% | Cina, Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di acciaio nelle infrastrutture pubbliche
I governi dell'Asia-Pacifico e del Medio Oriente stanno stanziando budget senza precedenti per autostrade, metropolitane e reti di energia rinnovabile che richiedono barre d'armatura e lamiere, entrambe dipendenti da percorsi di altoforno che utilizzano coke metallurgico. Il National Infrastructure Pipeline (NEOM) indiano, del valore di 1.4 trilioni di dollari, destina quasi un quarto a progetti di trasporto, il che si traduce in un consumo costante di coke pari a circa 0.8 tonnellate per tonnellata di acciaio grezzo [1] Governo dell'India, "National Infrastructure Pipeline Progress Report 2025", indiabudget.gov.in . Si prevede che il NEOM dell'Arabia Saudita e i relativi megaprogetti aumenteranno la domanda di acciaio del regno a 12 milioni di tonnellate entro il 2028, mantenendo gli stabilimenti regionali vincolati da contratti pluriennali di approvvigionamento di coke. L'autostrada Nord-Sud del Vietnam esercita un'ulteriore spinta, inducendo il Gruppo Hoa Phat a installare nuovi altiforni per far fronte a una domanda aggiuntiva di coke pari a 1.5 milioni di tonnellate entro il 2027. Nel complesso, questi programmi sostengono la traiettoria positiva della domanda nel mercato del coke metallurgico.
Espansione della capacità produttiva automobilistica
La produzione di veicoli leggeri è rimbalzata in Cina, India e Thailandia nel 2025, ma l'intensità di acciaio per veicolo è diminuita con l'adozione da parte delle case automobilistiche di acciai ad alta resistenza più sottili e alluminio. La Cina ha assemblato 30.2 milioni di veicoli nel 2025, il 4% in più rispetto al 2024, mentre il contenuto medio di acciaio è sceso a 820 kg per auto. Ogni milione di veicoli incrementali in India implica ancora 180,000 tonnellate di coke se si considera la quota di altoforno, ancorando la domanda per l'industria del coke metallurgico nonostante la graduale ascesa del forno ad arco elettrico. L'espansione dei veicoli elettrici in Thailandia richiede più acciaio per forno ad arco elettrico da fornitori regionali, suggerendo che l'elettrificazione dei veicoli finirà per limitare i tassi di crescita del coke nel Sud-est asiatico.
Aumento della capacità produttiva nelle acciaierie integrate
Le espansioni dismesse di grandi complessi di altiforni vincolano decenni di consumo di coke. Il forno da 5 milioni di tonnellate di JSW Steel, aggiunto nel 2024, aumenta la domanda di coke di 2 milioni di tonnellate all'anno ed è abbinato a una partecipazione azionaria del 10% in una miniera di carbone australiana per la sicurezza delle materie prime. Il progetto di estrazione di minerale di ferro in Liberia di ArcelorMittal e i forni di grandi dimensioni di China Baowu, con capacità superiore ai 5,000 m³, illustrano come la scala e l'integrazione verticale sostengano la domanda a lungo termine nel mercato del coke metallurgico.
Boom dell'edilizia urbana nelle economie emergenti
La rapida urbanizzazione in India, Indonesia e Vietnam mantiene elevata la domanda di acciaio lungo. La nuova capitale indonesiana, Nusantara, avrà bisogno di 8 milioni di tonnellate di acciaio nel prossimo decennio, con Krakatau Steel che pianifica un'espansione integrata da 3 milioni di tonnellate che si appoggia ai fornitori regionali di coke. La nuova capitale amministrativa egiziana utilizza 2 milioni di tonnellate di acciaio all'anno, provenienti principalmente da altiforni, il che evidenzia le più ampie opportunità africane per il coke metallurgico.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del coke metallurgico | -0.7% | Globale, acuto nelle regioni dipendenti dalle importazioni (India, Europa, Giappone) | A breve termine (≤ 2 anni) |
| Norme ambientali severe per le cokerie | -0.9% | Cina, Unione Europea, Nord America | Medio termine (2-4 anni) |
| Rischio di approvvigionamento dovuto alle interruzioni logistiche del carbone metano australiano | -0.4% | Asia-Pacifico (Giappone, Corea del Sud, India), Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del coke metallurgico
I prezzi spot del carbone da coke duro hanno oscillato tra 210 e 340 dollari a tonnellata nel periodo 2024-2025, dopo che il ciclone Jasper ha interrotto la rete ferroviaria del Queensland, comprimendo i margini dei produttori di coke mercantile, che in media si attestano sul 6-8% dell'EBITDA. L'India, che ha importato 54 milioni di tonnellate di carbone da coke nel 2025, rimane particolarmente esposta, poiché l'85% proviene dall'Australia. La copertura sui futures sul Dalian Commodity Exchange offre un sollievo parziale, ma i differenziali di qualità fisica lasciano un margine di rischio di base.
Norme ambientali severe per le cokerie
Gli standard cinesi sulle emissioni ultra-basse hanno innescato la chiusura di 8 milioni di tonnellate di capacità di produzione su piccola scala nello Shanxi nel 2024 e hanno costretto le nuove centrali a installare sistemi di riduzione catalitica selettiva e desolforazione. L'UE inasprisce i limiti del benzene a 5 mg/m³ dal 2026, spingendo i vecchi forni polacchi e cechi verso la chiusura a meno che non vengano ammodernati [2] Commissione europea, "Revisione della direttiva sulle emissioni industriali 2026", ec.europa.eu . Negli Stati Uniti, la revisione NESHAP del 2024 dell'EPA ha ridotto le finestre temporali per la riparazione delle perdite, spingendo US Steel a mettere inattivi porzioni degli impianti di Clairton.
Analisi del segmento
Per tipo di coke: il predominio dell'altoforno determina il volume
Il coke d'altoforno ha rappresentato il 64.27% del volume globale nel 2025, sottolineando la sua indispensabile funzione sia di riducente che di supporto strutturale all'interno dei moderni forni a 1,500 °C. Il coke da fonderia sta crescendo più rapidamente, con un CAGR del 4.25%, perché le fonderie richiedono particelle di 10-25 mm che migliorino la permeabilità del cubilotto. Il coke da fonderia mantiene la sua nicchia fornendo impianti di ghisa grigia e sferoidale che richiedono un CSR superiore al 60% e uno zolfo inferiore allo 0.6%. L'utilizzo del coke in polvere è stagnante, poiché gli impianti di sinterizzazione passano a pellet flussati, riducendo la coda a basso valore del mercato del coke metallurgico.
I grandi laminatoi integrati cinesi continuano a specificare coke d'altoforno ad alto CSR (superiore al 65%) per resistere a pressioni nell'albero superiori a 15 bar in forni da 5,000 m³. L'adozione del CDQ migliora la resistenza di 3-5 punti percentuali, consentendo ai produttori di ottenere premi anche in un contesto di volatilità del prezzo del carbone. Nel periodo di previsione, la domanda di coke da nocciole supererà la crescita del coke d'altoforno, tuttavia i quantitativi assoluti favoriscono quest'ultimo, consolidandone lo status di pilastro del mercato del coke metallurgico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per grado: il premio Low-Ash riflette i guadagni di efficienza
Il coke a basso contenuto di ceneri (8-12%) ha conquistato una quota del 70.80% nel 2025 e si prevede che crescerà del 4.59% annuo, ben al di sopra delle alternative ad alto contenuto di ceneri. Ogni calo di 1 punto percentuale delle ceneri riduce le scorie di 15 kg per tonnellata di metallo fuso, con un risparmio sui costi di calcare e refrattari. Di conseguenza, gli impianti che mettono in funzione forni superiori a 4,500 m³ in India e Cina stipulano contratti di fornitura pluriennale di miscele di carbone di prima qualità per garantire una produzione a basso contenuto di ceneri, assicurandosi un livello di qualità all'interno del mercato del coke metallurgico. Il coke ad alto contenuto di ceneri, in genere superiore al 15%, viene relegato a forni tradizionali e fonderie di metalli non ferrosi.
Il differenziale di prezzo si è ampliato a 35-40 dollari a tonnellata nel 2025, poiché la stretta cinese sui forni ad alveare ad alte emissioni ha ridotto l'offerta marginale. La norma ISO 18894:2024 ora misura il contenuto di alcali, aggiungendo un'ulteriore leva a favore dei produttori a basso contenuto di ceneri in grado di garantire livelli di sodio e potassio inferiori allo 0.3%. Questi criteri di qualità rafforzano il premio strutturale nel mercato del coke metallurgico.
Per applicazione: la produzione del vetro supera gli usi tradizionali
La produzione di ferro e acciaio ha continuato a dominare con il 65.39% della domanda nel 2025; tuttavia, la produzione di vetro float è quella che cresce più rapidamente, con un CAGR del 5.18%, grazie all'espansione delle linee di produzione di pannelli solari e vetro architettonico da parte di India e Vietnam. Ogni tonnellata di vetro float necessita di circa 15 kg di coke o petcoke come riducente, il che si traduce in un incremento di domanda che, seppur modesto, diversifica il mercato del coke metallurgico. La crescita delle applicazioni in fonderia è trainata dai centri eolici offshore e dalle fusioni per l'industria automobilistica, che richiedono coke a basso tenore di zolfo per la purezza metallurgica.
La fusione di metalli non ferrosi rimane un'attività limitata ma stabile, mentre la lavorazione dello zucchero sta gradualmente perdendo importanza man mano che i mugnai adottano gassificatori di bagassa ad alta efficienza. Nel settore del vetro, l'ammodernamento delle linee con bruciatori ossicombustibili riduce la polvere di carbone, ma non elimina il fabbisogno di carbonio, garantendo una domanda di nicchia continua di coke ad alta purezza.
Per settore di utilizzo finale: le fonderie guidano la domanda incrementale
Le acciaierie integrate detenevano il 71.26% del volume del 2025, ma si prevede che le fonderie cresceranno più rapidamente, con un CAGR del 4.40% fino al 2031. Le turbine eoliche offshore richiedono 25-30 tonnellate di getti in ghisa duttile per unità da 5 MW; con installazioni globali che supereranno i 120 GW all'anno entro il 2030, le fonderie in Cina, India e Spagna specificheranno sempre più coke a basso tenore di zolfo e ad alto CSR. I mini-laminatoi e gli EAF, che rappresentano il 29% della produzione globale di greggio, utilizzano poco coke oltre all'iniezione di carbone in siviera, segnalando una minaccia di sostituzione a lungo termine, ma non una sostituzione immediata.
La metallurgia non ferrosa registra guadagni marginali nelle regioni che mantengono fonderie tradizionali ad altoforno, mentre zucchero, prodotti chimici e altri piccoli utilizzatori mostrano tendenze stabili o in calo. Nel complesso, l'acciaio integrato manterrà i volumi assoluti dominanti, ma la crescita incrementale del tonnellaggio si sposterà verso le fonderie, aggiungendo complessità al mercato del coke metallurgico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del coke metallurgico nella regione Asia-Pacifico
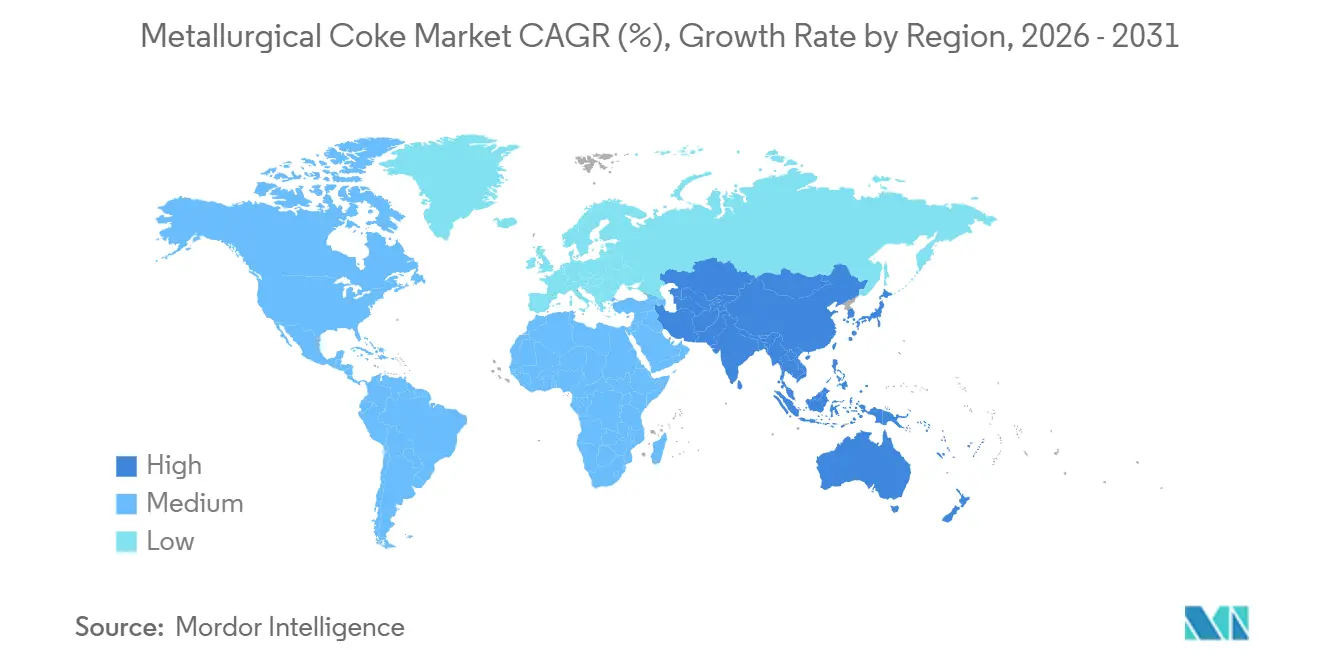
L'area Asia-Pacifico ha registrato il 69.70% del volume nel 2025 e manterrà un CAGR del 4.16% fino al 2031, grazie alla produzione di 480 milioni di tonnellate di coke in Cina e al rapido sviluppo della capacità produttiva di acciaio in India. Il Ministero dell'Ecologia e dell'Ambiente cinese ha chiuso 15 milioni di tonnellate di capacità non conforme nel 2025, spostando l'offerta verso grandi imprese statali dotate di CDQ con un impatto ambientale inferiore. L'India ha ampliato la capacità di cokeria vincolata a 45 milioni di tonnellate, ma dipende ancora dalle importazioni di carbone da coke per 54 milioni di tonnellate, consolidando il commercio transfrontaliero nel mercato del coke metallurgico.
Mercato del coke metallurgico in Nord America
Nel 2025, la produzione del Nord America era suddivisa tra impianti commerciali SunCoke e acciaierie integrate, ma la domanda di coke sta gradualmente diminuendo, poiché US Steel sta sospendendo i vecchi altiforni a favore dei forni EAF. L'unico forno canadese Dofasco si trova ad affrontare l'aumento delle tasse sulle emissioni di carbonio, che potrebbero accelerare l'elettrificazione, riducendo potenzialmente la quota di domanda del mercato regionale del coke metallurgico entro il 2031.
Mercato del coke metallurgico in EMEA e Sud America
La produzione europea è diminuita nel 2025 a causa dei limiti più severi per il benzene. Con ArcelorMittal che converte Cracovia a un forno elettrico ad arco e Thyssenkrupp che sperimenta l'iniezione di idrogeno, la domanda europea potrebbe ulteriormente calare entro il 2035. Il Sud America rimane stabile, mentre Medio Oriente e Africa insieme potrebbero crescere con l'aumento della capacità produttiva delle acciaierie saudite ed egiziane, sebbene con una forte dipendenza dalle importazioni attraverso il mercato del coke metallurgico.
Panorama normativo
Il rispetto delle normative ambientali e le politiche transfrontaliere in materia di emissioni di carbonio stanno rendendo più stringenti le condizioni operative e commerciali per le rotte del coke metallurgico e dell'acciaio da altoforno. Negli Stati Uniti, l'EPA ha emanato nel luglio 2025 una norma finale provvisoria che ha esteso al 5 luglio 2027 le scadenze per l'adeguamento agli aggiornamenti NESHAP del 2024 relativi ai forni a coke e ai sistemi di spinta, tempra e batterie di batterie. Tale modifica incide sulle finestre di pianificazione per l'ammodernamento e la manutenzione degli impianti preesistenti.
In Europa, il Meccanismo di adeguamento del carbonio alle frontiere (CBAM) è entrato nella sua fase definitiva di conformità il 1° gennaio 2026, collegando i costi di adeguamento all'importazione per i beni coperti, come l'acciaio, ai prezzi del sistema EU ETS tramite i certificati CBAM. La Commissione europea ha pubblicato i prezzi ufficiali trimestrali dei certificati (75.36 euro/tCO2e per il primo trimestre 2026 e 75.28 euro/tCO2e per il secondo trimestre 2026). Nel giugno 2026, la commissione ENVI del Parlamento europeo ha adottato una posizione che prevede l'estensione del CBAM a un maggior numero di prodotti a valle a partire dal 2028, unitamente a un concetto di sostegno all'industria (fondo temporaneo per la decarbonizzazione), rafforzando l'orientamento politico verso catene di approvvigionamento a basse emissioni.
Analisi della catena del valore
La catena del valore del coke metallurgico inizia con l'esplorazione e l'estrazione del carbone metallurgico, seguita dalla preparazione del carbone (frantumazione, vagliatura e separazione). Successivamente, si avvale di una logistica multimodale (ferrovia, chiatta, camion e trasporto marittimo) per trasportare la materia prima agli impianti di cokeria e ai siti siderurgici integrati. La produzione di coke utilizza la distillazione distruttiva in forni senza aria a temperature comprese tra 1100 e 1150 gradi Celsius. Il trattamento del gas in un sistema chiuso recupera i sottoprodotti come il catrame di carbone, l'ammoniaca e i composti contenenti zolfo, e ricicla parte del gas depurato per il riscaldamento dei forni, rendendo la gestione dei sottoprodotti e il controllo delle emissioni elementi centrali per la redditività dell'impianto.
A valle, la distribuzione si suddivide tra il consumo interno presso le acciaierie integrate e la fornitura commerciale ad acciaierie, fonderie e utenti industriali selezionati, con la certificazione di qualità e la coerenza (ceneri, zolfo, responsabilità sociale d'impresa) che influenzano la contrattualistica. Le restrizioni commerciali imposte dalle politiche sono sempre più evidenti nei corridoi dipendenti dalle importazioni: l'India ha introdotto restrizioni quantitative nel gennaio 2025 (limitando le importazioni di coke metallurgico a 1.4 milioni di tonnellate per semestre) e successivamente ha imposto dazi antidumping provvisori nel novembre 2025. Nel complesso, queste azioni hanno ridotto la disponibilità e spostato gli acquisti verso approvvigionamenti interni e a lungo termine, con gli hub costieri posizionati per ottimizzare la logistica del carbone in entrata e la spedizione del prodotto.
Panorama competitivo
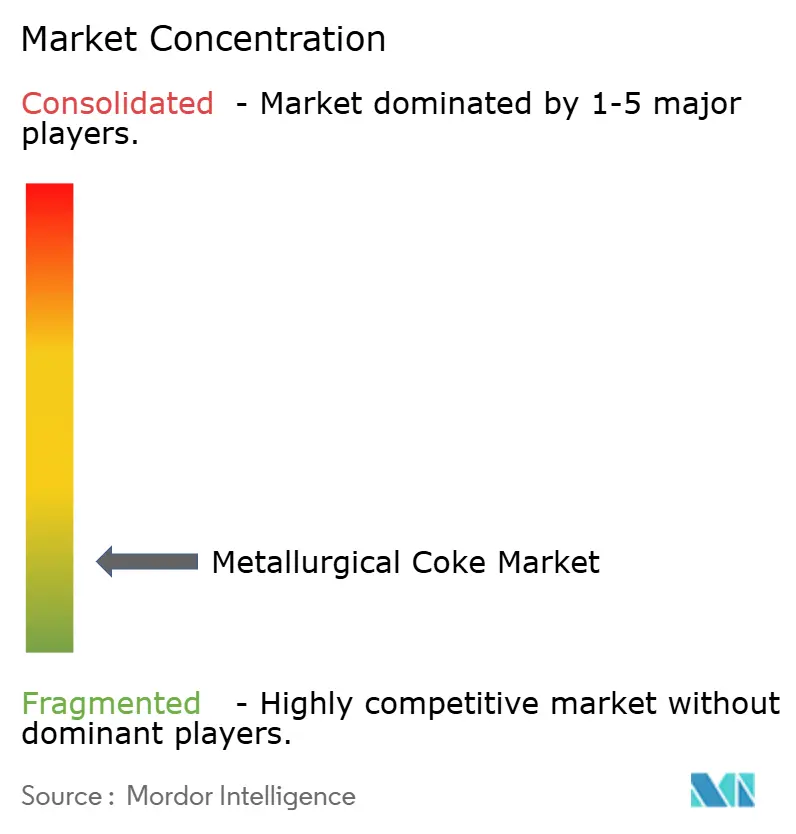
Il mercato del coke metallurgico è altamente frammentato. Produttori di acciaio verticalmente integrati come China Baowu, ArcelorMittal, Nippon Steel, POSCO, Tata Steel e JSW Steel gestiscono batterie captive per garantire l'approvvigionamento e monetizzare i sottoprodotti, mentre operatori specializzati come SunCoke Energy utilizzano forni a recupero di calore per vendere coke CSR premium con ricarichi di 15-20 dollari a tonnellata. La continua ondata di adeguamenti ambientali e obblighi di tempra a secco sposta il potere contrattuale verso produttori integrati e ben capitalizzati nel mercato del coke metallurgico.
Leader del settore del coke metallurgico
ArcelorMittal
Tata Steel
Cina Baowu Steel Group
Nippon Steel Corporation
POSCO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Tata Steel ha ricevuto una citazione penale dalla Procura olandese in relazione a presunto inquinamento presso i suoi impianti di cokeria di IJmuiden e ha dichiarato che contesterà le accuse. Il caso aggiunge rischi di conformità e operativi a uno dei principali siti siderurgici integrati d'Europa, influenzando le decisioni in merito alla spesa per la bonifica, alla continuità della produzione e alla potenziale ristrutturazione degli asset legati alla cokeria.
- Maggio 2026: Il Ministero dell'Acciaio indiano ha formalmente richiesto al Ministero delle Finanze di ritirare i dazi antidumping sulle importazioni di coke metallurgico a basso contenuto di ceneri, citando carenze di offerta interna e costi di produzione dell'acciaio più elevati. La richiesta ha segnalato un potenziale cambio di rotta che potrebbe modificare rapidamente i flussi di importazione e la determinazione dei prezzi del coke commerciale in un mercato fortemente dipendente dalle importazioni.
- Gennaio 2026: SunCoke Energy ha stipulato un'estensione di un anno del contratto con United States Steel per la fornitura di coke metallurgico dal suo impianto di Granite City fino al 31 dicembre 2026. L'estensione rafforza il ruolo del coke commerciale nel garantire la continuità dell'alimentazione degli altiforni e supporta la stabilità dell'utilizzo della capacità di coke statunitense in un contesto di normative ambientali sempre più stringenti.
Ambito del rapporto sul mercato globale del coke metallurgico
Il coke metallurgico è una materia prima importante per la produzione di ghisa negli altiforni. Durante questo processo, il coke è sottoposto a forti sollecitazioni meccaniche, termiche e chimiche.
Il mercato del coke metallurgico è segmentato in base a tipo di coke, qualità, applicazione, settore di utilizzo finale e area geografica. In base al tipo di coke, il mercato è suddiviso in coke d'altoforno, coke da fonderia, coke da nocciole e coke breeze. In base alla qualità, il mercato è suddiviso in basso contenuto di ceneri (dall'8 al 12% di ceneri) e alto contenuto di ceneri (oltre il 15% di ceneri). In base all'applicazione, il mercato è suddiviso in produzione di ferro e acciaio, fusioni di fonderia, lavorazione dello zucchero, produzione del vetro e altre applicazioni. In base al settore di utilizzo finale, il mercato è suddiviso in produttori di acciaio integrati, operatori di mini-laminatoi/EAF, fonderie, metallurgia non ferrosa e altri settori di utilizzo finale. Il rapporto offre dimensioni e previsioni di mercato per 18 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni di mercato sono state calcolate in base al volume (tonnellate).
| Coke d'altoforno |
| Coca Cola da fonderia |
| Coca-Cola alle noci |
| Brezza di Coca Cola |
| Basso contenuto di ceneri (dall'8 al 12% di ceneri) |
| Alto contenuto di ceneri (oltre il 15% di ceneri) |
| Produzione di ferro e acciaio |
| Getti di fonderia |
| Lavorazione dello zucchero |
| Produzione di vetro |
| Altre applicazioni |
| Produttori di acciaio integrati |
| Operatori di mini-mill / EAF |
| fonderie |
| Metallurgia non ferrosa |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di Coca-Cola | Coke d'altoforno | |
| Coca Cola da fonderia | ||
| Coca-Cola alle noci | ||
| Brezza di Coca Cola | ||
| Per grado | Basso contenuto di ceneri (dall'8 al 12% di ceneri) | |
| Alto contenuto di ceneri (oltre il 15% di ceneri) | ||
| Per Applicazione | Produzione di ferro e acciaio | |
| Getti di fonderia | ||
| Lavorazione dello zucchero | ||
| Produzione di vetro | ||
| Altre applicazioni | ||
| Per settore degli utenti finali | Produttori di acciaio integrati | |
| Operatori di mini-mill / EAF | ||
| fonderie | ||
| Metallurgia non ferrosa | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente crescerà la domanda globale di coke metallurgico entro il 2031?
Si prevede che il volume aumenterà da 563.85 milioni di tonnellate nel 2026 a 675.19 milioni di tonnellate entro il 2031, con un CAGR del 3.67%.
Perché la regione Asia-Pacifico è l'acquirente principale di coke metallurgico?
Cina e India gestiscono le più grandi flotte di altiforni e continuano ad ampliare gli impianti integrati per soddisfare la domanda di infrastrutture e costruzioni.
Quale qualità di coke sta riscuotendo il maggior successo sul mercato?
Il coke a basso contenuto di ceneri (8-12%) si sta espandendo a un CAGR del 4.59% perché aumenta la produttività dell'altoforno e riduce la generazione di scorie
In che modo i sistemi di tempra a secco sono vantaggiosi per i produttori di coke?
Il CDQ recupera il calore per produrre energia, riduce del 90% il consumo di acqua e aumenta la resistenza del coke, consentendo premi di prezzo pari a 15-20 USD a tonnellata.
Quali rischi minacciano la stabilità dell'approvvigionamento?
Le interruzioni ferroviarie causate dai cicloni in Australia, le norme più severe sulle emissioni in Cina e nell'UE e i prezzi volatili del carbone da coke sono tutti fattori che interrompono le catene di approvvigionamento.


