

Dimensioni e quota di mercato dei pagamenti per commercianti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
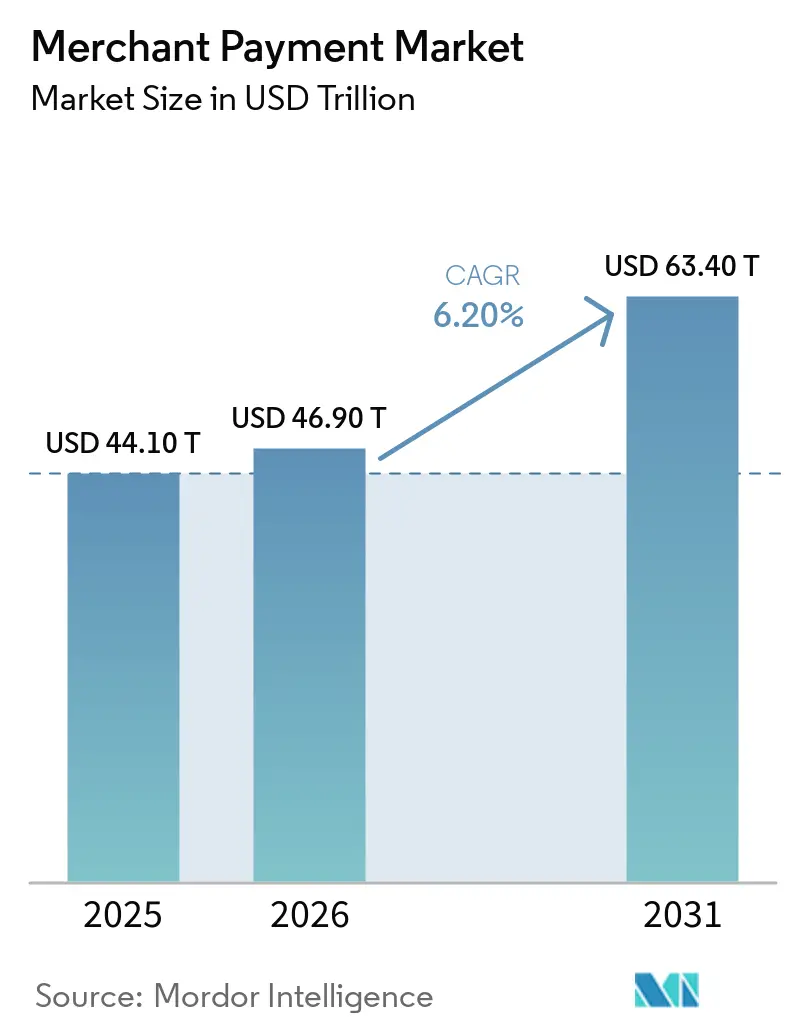
| Dimensione del mercato (2026) | 46.90 trilioni di dollari |
| Dimensione del mercato (2031) | 63.40 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.20% CAGR |
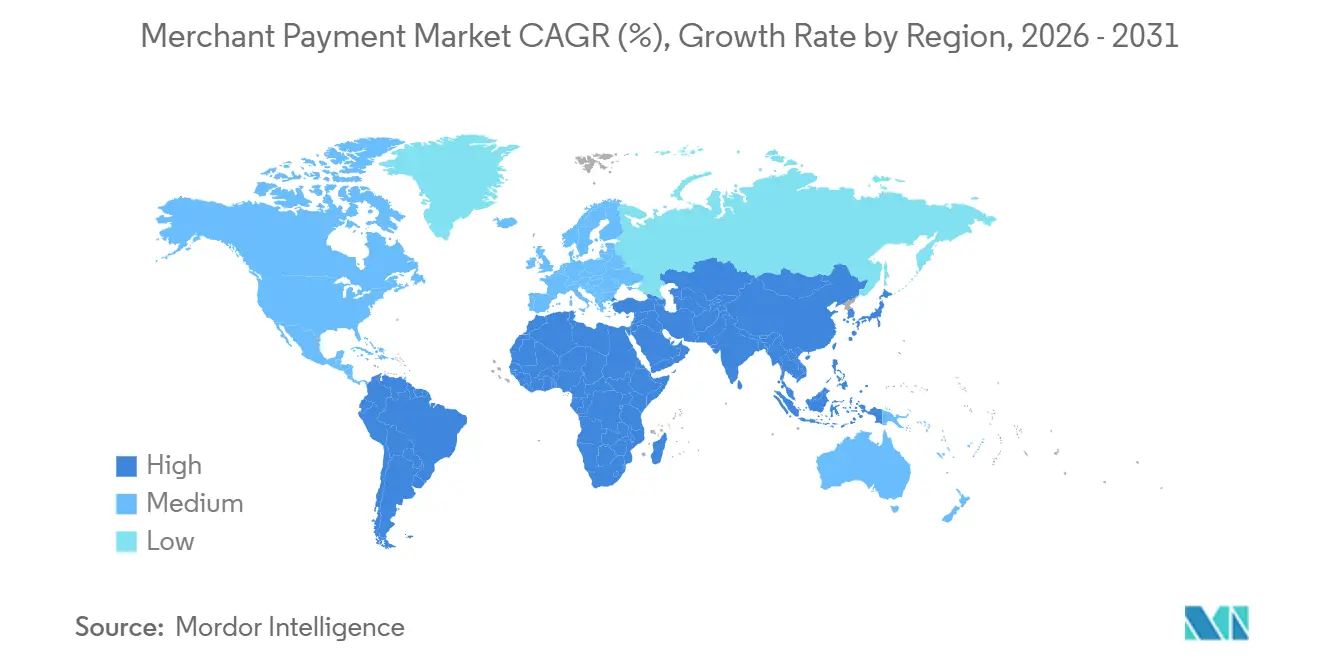
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
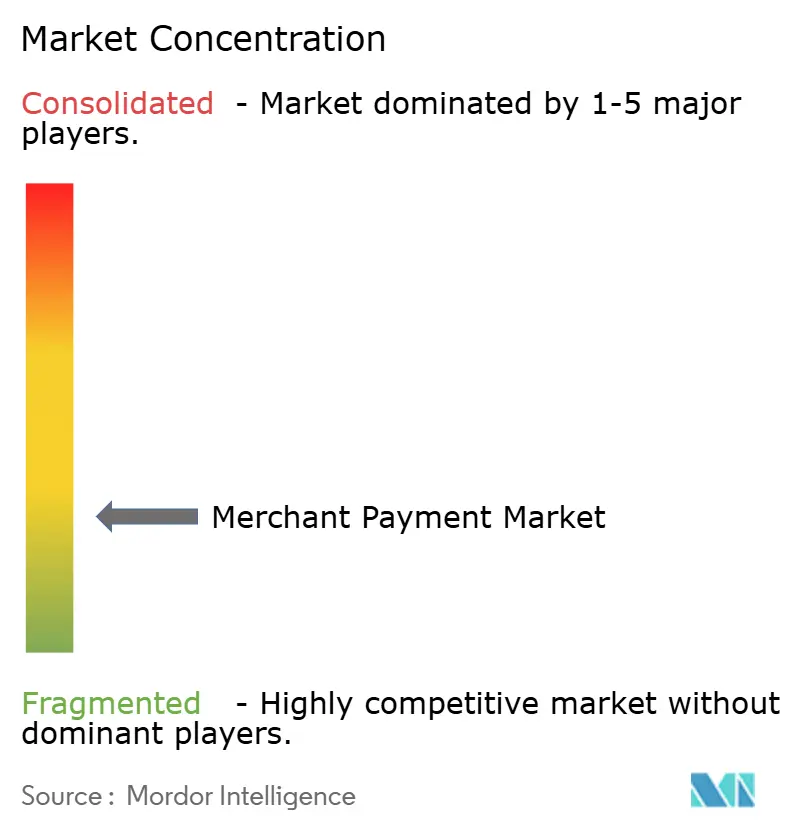
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pagamenti per commercianti a cura di Mordor Intelligence
Il mercato dei pagamenti per esercenti aveva un valore di 44.1 trilioni di dollari nel 2025 e si prevede che crescerà da 46.9 trilioni di dollari nel 2026 a 63.4 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.2% durante il periodo di previsione (2026-2031). Il mercato dei pagamenti per esercenti sta cambiando, poiché gli esercenti accettano carte, portafogli digitali e trasferimenti da conto a conto all'interno dello stesso ambiente di pagamento. Questo cambiamento aumenta l'importanza di sistemi di accettazione in grado di gestire diversi metodi di pagamento e di riconciliarli tra canali online e fisici. Le strategie competitive ora si concentrano su una più semplice onboarding degli esercenti, sull'instradamento basato sui dati, sui controlli antifrode e sulle opzioni di pagamento locali. Il mercato dei pagamenti per esercenti deve inoltre affrontare la pressione delle commissioni interbancarie più basse e della crescente esposizione alle frodi, che possono limitare i profitti dei processori anche a fronte di un aumento dei volumi di transazione.
Punti chiave del rapporto
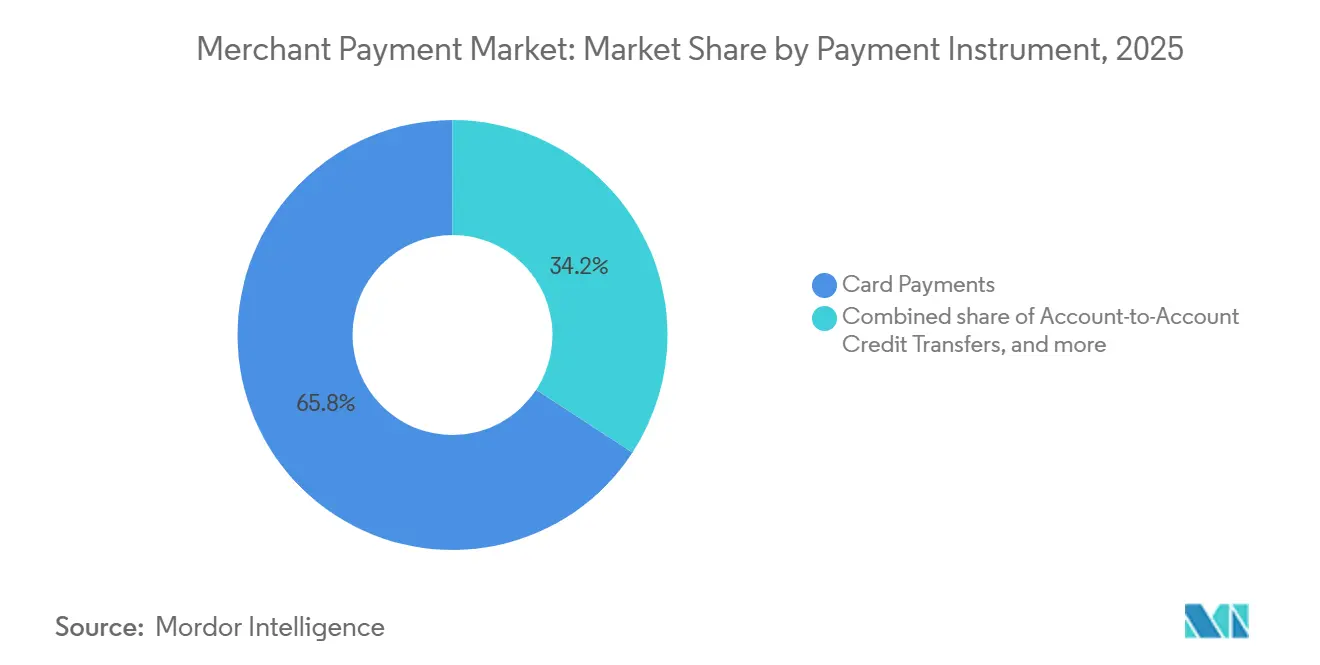
- Per quanto riguarda gli strumenti di pagamento, le carte detenevano il 65.8% della quota di mercato dei pagamenti ai commercianti nel 2025, mentre si prevede che i trasferimenti di credito da conto a conto cresceranno a un tasso annuo composto dell'11.5% fino al 2031.
- Per tipologia di pagatore, nel 2025 i consumatori rappresentavano il 79.6% della quota di mercato dei pagamenti ai commercianti, mentre si prevede che i pagatori aziendali cresceranno a un tasso annuo composto dell'8.8% fino al 2031.
- In base alla modalità di pagamento, i pagamenti una tantum hanno rappresentato il 75.4% della quota di mercato dei pagamenti ai commercianti nel 2025, mentre si prevede che i pagamenti ricorrenti cresceranno a un tasso annuo composto (CAGR) dell'8.5% fino al 2031.
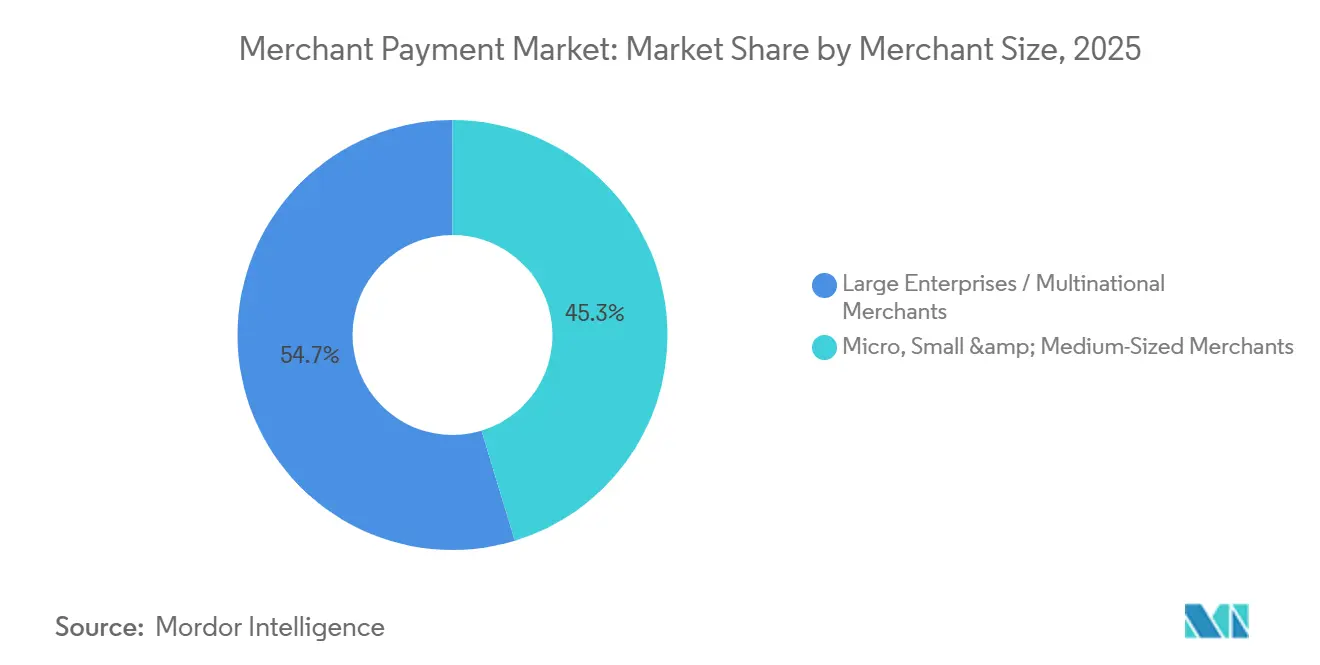
- In base alle dimensioni dell'esercente, le grandi imprese e le multinazionali detenevano il 54.7% della quota di mercato dei pagamenti per esercenti nel 2025, mentre si prevede che le micro, piccole e medie imprese cresceranno a un tasso annuo composto del 7.2% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e i beni di consumo in generale hanno conquistato il 32.3% della quota di mercato dei pagamenti per i commercianti nel 2025, mentre si prevede che i settori dei media, dell'intrattenimento, delle telecomunicazioni e dei contenuti digitali cresceranno a un tasso annuo composto del 9.1% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 36.5% della quota di mercato dei pagamenti per esercenti nel 2025, mentre si prevede che il Sud America crescerà a un tasso annuo composto dell'8.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pagamenti ai commercianti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commercio elettronico e accettazione di pagamenti omnicanale | + 1.8% | Globale, con una concentrazione di centri di e-commerce in Nord America, Europa e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Portafoglio digitale, codice QR e accettazione contactless | + 1.5% | Regione Asia-Pacifico, con espansione in Medio Oriente, Africa e Sud America. | A breve termine (≤ 2 anni) |
| Pagamenti in tempo reale e da conto a conto | + 1.2% | Europa, Sud America e Asia-Pacifico | Medio termine (2-4 anni) |
| Pagamenti integrati tramite piattaforme e software verticali | + 1% | Nord America e Unione Europea, con i primi guadagni nelle piattaforme dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Accettazione transfrontaliera e metodi di pagamento locali | + 0.8% | A livello globale, con il maggiore impatto nei corridoi transfrontalieri del commercio elettronico. | A lungo termine (≥ 4 anni) |
| Ottimizzazione dei pagamenti, prevenzione delle frodi e instradamento intelligente | + 0.7% | Globale, con influenze normative da parte dell'Unione Europea e degli Stati Uniti. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
E-commerce e accettazione di pagamenti da parte dei commercianti su canali omnicanale
La crescita dell'e-commerce e la convergenza tra vendita al dettaglio online e fisica stanno aumentando la domanda da parte dei commercianti di accettazione integrata dei pagamenti in fase di checkout, rimborso, reso e cambio merce. I portafogli digitali rappresentano il 66% del valore delle transazioni e-commerce e il 38% del volume dei pagamenti nei punti vendita, evidenziando il passaggio ai pagamenti basati su portafoglio [1] https://www.mastercard.com/global/en/business/payments/merchant-cloud/insights/payment-trends-in-2026.html . La crescente importanza dei resi facili, con il 54% dei consumatori che considera la facilità di reso nella scelta dei commercianti, sta inoltre incoraggiando i commercianti a connettere i dati di pagamento tra i diversi canali. L'applicazione dello standard PCI DSS v4.0 ha ulteriormente incrementato l'attenzione sull'elaborazione sicura e tokenizzata dei pagamenti, supportando gli investimenti in infrastrutture di pagamento integrate. Questi sviluppi stanno alimentando la domanda di piattaforme di accettazione unificate che semplifichino la riconciliazione, i rimborsi, la reportistica e la gestione delle transazioni dei clienti attraverso canali digitali e fisici.
Espansione dell'accettazione di portafogli digitali, codici QR e pagamenti contactless da parte degli esercenti.
La rapida adozione di portafogli digitali, pagamenti QR e transazioni contactless, in particolare nella regione Asia-Pacifico, sta ampliando la gamma di metodi di pagamento che i commercianti devono supportare. Nel 2025, il 70% dei consumatori nella regione Asia-Pacifico preferiva i pagamenti QR, mentre si prevede che le transazioni QR rappresenteranno il 30% dei pagamenti digitali nella regione nel 2026. Il calo della dipendenza dai portafogli fisici, con oltre il 36% degli acquirenti di Singapore che dichiara di non portarne più uno con sé, sta ulteriormente accelerando l'adozione dei pagamenti digitali [2] https://www.adyen.com/knowledge-hub/2026-apac-payments-outlook-trends . Le partnership tra circuiti di carte e portafogli locali consentono ai commercianti di supportare pagamenti tramite portafoglio nazionali e internazionali attraverso un'infrastruttura di accettazione più unificata. Di conseguenza, i commercianti stanno investendo in soluzioni flessibili di accettazione dei pagamenti che si adattano alle preferenze di portafoglio locale, QR e contactless senza richiedere sistemi operativi separati.
Crescita dei pagamenti in tempo reale e da conto a conto per i commercianti
La crescente disponibilità di infrastrutture di pagamento in tempo reale da conto a conto sta incoraggiando i commercianti ad adottare alternative più rapide e potenzialmente più economiche ai tradizionali pagamenti con carta. L'Unified Payments Interface (UPI) indiana ha elaborato oltre 13 miliardi di transazioni al mese nel 2026 e contava oltre 350 milioni di utenti attivi, a dimostrazione della scalabilità raggiungibile attraverso gli ecosistemi di pagamento da conto a conto. Anche il Regolamento sui pagamenti istantanei dell'Unione Europea, con i principali requisiti dell'area euro applicabili a partire da ottobre 2025, sta ampliando l'accesso ai trasferimenti di credito istantanei [3] https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html . In Brasile, i commercianti che utilizzano Pix hanno registrato una crescita media del fatturato del 16% e una crescita della base clienti del 25% entro sei mesi, a dimostrazione dei vantaggi commerciali dei pagamenti da conto a conto. Questi sviluppi stanno spingendo i commercianti e le piattaforme di pagamento a integrare metodi di pagamento in tempo reale accanto alle carte per ridurre gli attriti nei pagamenti, migliorare l'efficienza di riscossione e raggiungere i consumatori digitalmente attivi.
Pagamenti integrati tramite piattaforme, marketplace e software verticali
I pagamenti integrati stanno ampliando il ruolo di piattaforme, marketplace e fornitori di software verticali nell'accettazione dei pagamenti da parte dei commercianti. Il fatturato annuo combinato di Toast per i servizi di abbonamento e pagamento ha superato i 2 miliardi di dollari nel primo trimestre del 2026, con una crescita del 30% su base annua, evidenziando la crescente importanza dei pagamenti all'interno degli ecosistemi commerciali basati su software. I dati di pagamento generati tramite l'accettazione integrata possono anche supportare servizi adiacenti come i prestiti ai commercianti, creando ulteriore valore per le piattaforme e i loro clienti. I 4.2 miliardi di dollari di capitale erogati da Shopify nel corso del 2025, generati direttamente dai flussi di pagamento dei commercianti, dimostrano come le relazioni di pagamento possano estendersi ai servizi finanziari [4] https://debanked.com/2026/02/shopify-capital-finishes-2025-with-4-2b-in-mcas-and-business-loans/ . Poiché le piattaforme combinano software, pagamenti e finanziamenti, i commercianti stanno adottando sempre più soluzioni integrate che consolidano i servizi operativi e finanziari all'interno di un'unica piattaforma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione delle commissioni per i commercianti ed economia dei pagamenti | -1.8% | A livello globale, con gli effetti più significativi a breve termine in Nord America, Australia e Unione Europea. | A breve termine (≤ 2 anni) |
| Scoperta di frodi, chargeback e truffe sui pagamenti in tempo reale | -1.4% | Globale, con una presenza significativa in Sud America, Europa e Nord America. | A breve termine (≤ 2 anni) |
| Frammentazione normativa e requisiti di localizzazione dei dati | -1.1% | Globale, con un impatto maggiore in Europa, Asia-Pacifico e mercati emergenti con normative di pagamento differenti. | Medio termine (2–5 anni) |
| Complessità delle infrastrutture di pagamento obsolete e della riconciliazione dei commercianti | -0.9% | Globale, particolarmente rilevante nei mercati emergenti e negli ecosistemi di vendita al dettaglio frammentati. | Medio termine (2–5 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione delle commissioni per i commercianti ed economia dei pagamenti
La regolamentazione delle commissioni interbancarie sta esercitando pressione sui ricavi dei commercianti derivanti dai pagamenti, poiché le autorità di regolamentazione e i circuiti di carte di credito riducono le commissioni associate alle transazioni. L'accordo da 38 miliardi di dollari proposto da Visa e Mastercard nel giugno 2026 ridurrebbe le commissioni interbancarie medie delle carte di credito di 10 punti base per cinque anni e limiterebbe i tassi standard delle carte di credito per i consumatori all'1.25% per otto anni. Anche la Reserve Bank of Australia ha annunciato limiti inferiori per le commissioni interbancarie nazionali per le carte di debito e di credito al consumo a partire da ottobre 2026, insieme a nuovi limiti per le commissioni interbancarie delle carte estere. Il regolamento PS26/1 del Payment Systems Regulator del Regno Unito richiede inoltre una maggiore trasparenza sulle commissioni dei circuiti di carte, con requisiti sostanziali che entreranno in vigore da luglio 2027. Queste misure possono comprimere i tassi di prelievo e i margini dei fornitori di servizi di pagamento, aumentando la dipendenza da servizi a valore aggiunto come la prevenzione delle frodi, l'instradamento dei pagamenti, la riconciliazione e l'analisi per compensare i minori ricavi per transazione.
Scoperta di frodi, chargeback e truffe sui pagamenti in tempo reale
La rapida diffusione dei pagamenti in tempo reale sta aumentando il rischio di frodi e truffe, poiché i trasferimenti da conto a conto completati possono essere difficili da annullare. Le transazioni fraudolente con pagamenti istantanei nello Spazio economico europeo sono aumentate del 175% su base annua, evidenziando i crescenti rischi associati alla definitività dei pagamenti. Gli esercenti sono quindi sottoposti a una maggiore pressione per identificare le transazioni sospette, in particolare i pagamenti fraudolenti di piccolo importo e ripetuti, che possono accumularsi fino a causare perdite significative. I fornitori devono rafforzare il monitoraggio delle transazioni, i controlli di autorizzazione, la gestione delle contestazioni e i processi di rimborso sia per i pagamenti con carta che per quelli in tempo reale. I crescenti requisiti in materia di gestione delle frodi aumentano i costi operativi per esercenti e fornitori di servizi di pagamento e possono rallentare l'adozione laddove le aziende percepiscono i rischi dei pagamenti in tempo reale come superiori ai benefici.
Analisi del segmento
Per strumento di pagamento: il predominio delle carte si attenua con l'accelerazione dei trasferimenti da conto a conto.
Nel 2025, le carte di credito rappresentavano il 65.8% del valore dei pagamenti effettuati dagli esercenti, grazie alla diffusa disponibilità di infrastrutture per l'accettazione delle carte. Anche i programmi fedeltà e di premi offerti dalle carte hanno continuato a incentivare l'utilizzo delle carte di credito da parte dei consumatori. Si prevede che i trasferimenti di credito da conto a conto cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031. Questa crescita più rapida riflette la possibilità offerta dai pagamenti da conto a conto di evitare i costi di interscambio. Il mercato dei pagamenti con carta per gli esercenti rimane considerevole, ma la crescita si sta spostando verso alternative che possono essere offerte al momento del pagamento.
L'addebito diretto, la moneta elettronica e i portafogli prepagati soddisfano diverse esigenze di pagamento. Le piattaforme di fatturazione ricorrente utilizzano l'addebito diretto per ridurre il rischio di contestazioni. I metodi di pagamento con moneta elettronica rimangono importanti negli ambienti di pagamento a circuito chiuso, inclusi i sistemi di mobile money africani e le super-app asiatiche. Il Regolamento sui pagamenti istantanei ha esteso l'accesso ai bonifici istantanei in 27 Stati membri dell'Unione Europea a partire da ottobre 2025. Il settore dei pagamenti per esercenti si sta adattando, poiché le infrastrutture bancarie e i servizi di orchestrazione dei pagamenti rendono più semplice presentare queste alternative al momento del pagamento.
Per tipologia di pagatore: i pagamenti aziendali si digitalizzano a una velocità strutturalmente più elevata.
Nel 2025, i pagamenti effettuati dai consumatori rappresentavano il 79.6% del valore totale dei pagamenti commerciali, a testimonianza della consolidata diffusione dei sistemi di pagamento per i consumatori. I pagamenti al dettaglio effettuati dai consumatori continueranno a rappresentare una quota significativa delle transazioni commerciali. Si prevede che i pagamenti aziendali cresceranno a un tasso annuo composto (CAGR) dell'8.8% fino al 2031. Questa crescita indica che gli strumenti di pagamento digitali stanno diventando sempre più importanti per i commercianti che servono clienti aziendali. Il mercato dei pagamenti commerciali richiede soluzioni in grado di gestire sia i pagamenti dei consumatori che quelli delle aziende.
A dicembre 2025, le transazioni business-to-business sulla rete Pix in Brasile hanno raggiunto i 263 milioni, con un incremento del 50.3% rispetto a dicembre 2024. Il valore mensile dei trasferimenti business-to-business ha raggiunto 1.5 miliardi di BRL (240 miliardi di dollari) a dicembre 2025. Questa attività dimostra l'utilizzo dell'infrastruttura di pagamento istantaneo per gli incassi commerciali. I commercianti necessitano sempre più di funzionalità di fatturazione, compensazione automatizzata (ACL) e carte virtuali, oltre alle funzioni di pagamento per i consumatori. Il settore dei pagamenti per i commercianti sta rispondendo a questa esigenza, integrando queste funzionalità in piattaforme verticali anziché indirizzare i flussi commerciali attraverso interfacce di programmazione delle applicazioni (API) per i consumatori.
In base al modello di pagamento: i modelli di ricavo ricorrente ridefiniscono l'infrastruttura di pagamento dei commercianti.
Nel 2025, i pagamenti una tantum hanno rappresentato il 75.4% del valore totale dei pagamenti ai commercianti, rimanendo la modalità di pagamento più diffusa in termini di valore. Si prevede che i pagamenti ricorrenti cresceranno a un tasso annuo composto (CAGR) dell'8.5% fino al 2031. Questa espansione è legata agli abbonamenti nei settori dei media, del software as a service (SaaS), della sanità e delle utenze. Nel 2025, i ricavi da abbonamenti sono aumentati del 12.6% tra i commercianti e gli abbonati inclusi nel report di Recurly. Di conseguenza, il mercato dei pagamenti ricorrenti sta crescendo più rapidamente rispetto a quello dei pagamenti una tantum.
Secondo la stessa ricerca di Recurly, gli abbonati con piano annuale hanno generato dal 50% al 60% di entrate in più per utente rispetto agli abbonati con piano mensile. Mastercard ha rilevato che il 44% dei consumatori statunitensi ha speso di più in abbonamenti nel 2025, con una media di 1,887 dollari all'anno. Il tasso di abbandono mensile medio ha raggiunto il 20%, aumentando la necessità di processi di fatturazione e riscossione efficaci. Pix Automático ha raggiunto 1.9 milioni di transazioni mensili entro marzo 2026, dopo il suo lancio nel giugno 2025. Stripe e Adyen hanno annunciato investimenti nella roadmap di prodotto per la fatturazione adattiva degli abbonamenti, con programmi di accesso anticipato per le aziende previsti entro la fine del 2026.
In base alle dimensioni del commerciante: le grandi aziende sostengono i volumi, mentre l'adozione da parte di micro e piccole imprese stimola la crescita.
Nel 2025, le grandi imprese e le multinazionali detenevano il 54.7% della quota di mercato dei pagamenti per esercenti. I rivenditori ad alta frequenza, le compagnie aeree, i gruppi alberghieri e gli operatori globali di e-commerce rappresentavano gran parte di questo volume. Nel 2026, le grandi imprese accettavano in media più di 5 metodi di pagamento per l'e-commerce, mentre le piccole e medie imprese ne accettavano in media 4.2. Questa differenza dimostra la maggiore capacità di accettazione di cui dispongono gli esercenti di maggiori dimensioni.
Si prevede che le micro, piccole e medie imprese cresceranno a un tasso annuo composto (CAGR) del 7.2% fino al 2031, superiore al tasso di crescita complessivo del mercato dei pagamenti per esercenti. La base di esercenti di Safaricom, attraverso Lipa Na M-PESA e Pochi, è cresciuta da 1.8 milioni a 3.1 milioni in un anno fiscale, con un aumento del 71.4%. Questo esempio dimostra come l'accettazione di pagamenti tramite dispositivi mobili possa integrare le microimprese dipendenti dal contante nei sistemi di pagamento digitali formali. Illustra inoltre il potenziale dei sistemi di accettazione pensati per i commercianti più piccoli. I fornitori di servizi di pagamento possono supportare questa transizione attraverso strumenti progettati per un'accettazione semplice ed economica.
Per settore di utilizzo finale: il commercio al dettaglio traina i volumi, mentre gli abbonamenti ai contenuti digitali stimolano la crescita.
Nel 2025, il settore della vendita al dettaglio e dei beni di consumo in generale deteneva il 32.3% della quota di mercato dei pagamenti per esercenti. Sia il commercio al dettaglio fisico che l'e-commerce si basano su un'ampia infrastruttura per i pagamenti con carta. Il commercio al dettaglio rimane una fonte importante di volume di transazioni per il mercato dei pagamenti per esercenti. Gli esercenti di questo settore necessitano di sistemi di pagamento che funzionino sia nei negozi fisici che online. Hanno inoltre bisogno di metodi di accettazione che supportino i resi e l'assistenza clienti.
Si prevede che i settori dei media, dell'intrattenimento, delle telecomunicazioni e dei contenuti digitali cresceranno a un tasso annuo composto (CAGR) del 9.1% fino al 2031, il più rapido tra i settori di utilizzo finale elencati. L'attività di abbonamento nello streaming, nel gaming e nell'editoria digitale supporta questa performance, e Netflix ha registrato un fatturato di 45.2 miliardi di dollari nel 2025, con un aumento del 16% rispetto all'anno precedente. Ristoranti, servizi di ristorazione, viaggi e trasporti stanno adottando SoftPOS e terminali POS intelligenti che consentono di avvicinare la cassa al cliente. Anche gli operatori del settore sanitario stanno passando da assegni e fatture cartacee a flussi di lavoro ricorrenti con Automated Clearing House (ACL) e carte di credito registrate. I servizi finanziari e i servizi di pagamento delle bollette utilizzano l'addebito diretto e i trasferimenti da conto a conto, dove i programmi fedeltà creano meno resistenza al cambio di fornitore da parte dei consumatori.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 36.5% del valore dei pagamenti commerciali. Questa posizione è supportata dal commercio basato su portafogli digitali in Cina, dall'Unified Payments Interface (UPI) in India e dai sistemi di pagamento tramite codice QR nel Sud-est asiatico. Nel 2026, l'India ha elaborato oltre 13 miliardi di transazioni UPI al mese, con oltre 350 milioni di utenti attivi. In Cina, i portafogli digitali rappresentavano il 77% del valore dei pagamenti e-commerce nella regione Asia-Pacifico. A Singapore, il 36% degli acquirenti non utilizza più un portafoglio fisico, mentre in Giappone PayPay ha superato il 70% di copertura nell'e-commerce.
Si prevede che il Sud America crescerà a un tasso annuo composto (CAGR) dell'8.3% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato dei pagamenti per esercenti. Alla fine del 2025, Pix rappresentava il 55% di tutte le transazioni di pagamento in Brasile, mentre le carte di credito e di debito combinate rappresentavano il 26%. EBANX ha previsto che Pix rappresenterà il 45% delle vendite online in Brasile entro la fine del 2026 e il 50% entro il 2028. Mercado Pago in Argentina, SPEI e OXXO Pay in Messico e PSE in Colombia estendono l'accesso ai pagamenti in tempo reale in tutta la regione. Le perdite dovute alle frodi con Pix sono aumentate del 70% raggiungendo i 4.9 miliardi di BRL (0.88 miliardi di dollari), creando una domanda di tecnologie di pagamento antifrode.
In Europa si assiste a una graduale evoluzione del mercato delle carte di pagamento nell'Europa occidentale, accompagnata da una più rapida adozione dei pagamenti da conto a conto nell'Europa centrale e orientale. La parità tariffaria prevista dal Regolamento sui pagamenti istantanei ha eliminato il precedente sovrapprezzo di 2.19 euro (2.37 dollari) sui pagamenti istantanei a partire da ottobre 2025. Il Nord America sta sviluppando la propria infrastruttura dual-rail per i pagamenti istantanei, mentre l'accettazione di pagamenti tramite mobile money da parte degli esercenti si sta espandendo in Medio Oriente e Africa. Safaricom ha elaborato transazioni di servizi finanziari per un valore di 525.6 miliardi di dollari nell'anno conclusosi a marzo 2026, e il valore dei pagamenti degli esercenti tramite MTN MoMo è aumentato del 14.5% raggiungendo i 12.7 miliardi di dollari nel primo semestre del 2026.
Panorama competitivo
Il mercato dei pagamenti per esercenti è frammentato tra piccole e microimprese. Global Payments ha completato l'acquisizione di Worldpay per 24.25 miliardi di dollari nel gennaio 2026. L'azienda combinata gestisce un volume annuo di 3.7 trilioni di dollari per oltre 6 milioni di esercenti in 175 paesi. Questa transazione ha creato il più grande operatore specializzato nell'acquisizione di esercenti e ha modificato il posizionamento competitivo tra i principali operatori del settore. Fiserv ha registrato una crescita del fatturato GAAP del 5% nel settore Merchant Solutions nel corso del 2025, mentre il volume lordo dei pagamenti di Clover è cresciuto del 10% escludendo le conversioni dei gateway.
Fiserv ha ampliato l'integrazione con Mastercard Commerce Hub per offrire servizi di pagamento multicanale tramite un'unica piattaforma. L'azienda si rivolge alle grandi imprese che altrimenti potrebbero suddividere i volumi tra Adyen, Stripe e Global Payments Worldpay. Adyen ha elaborato transazioni per 803.8 miliardi di euro (940.4 miliardi di dollari) nel primo semestre del 2026, con un aumento del 24% rispetto all'anno precedente, e ha registrato un fatturato netto di 1,302.9 milioni di euro (1,524.4 milioni di dollari), in crescita del 19%. Il suo modello a piattaforma unica continua ad attrarre le grandi imprese che cercano di ottimizzare le autorizzazioni a livello regionale. Stripe ha elaborato transazioni per 1.900 miliardi di dollari nel 2025, con un aumento del 34% rispetto all'anno precedente. I fornitori di software stanno competendo con gli acquirenti tradizionali integrando strumenti di accettazione, fatturazione, gestione delle frodi e dati dei commercianti.
Razorpay ha lanciato Vulcan nel giugno 2026, un modello di base per i pagamenti basato sull'intelligenza artificiale e addestrato su 4 miliardi di transazioni. Il prodotto combina l'instradamento delle transazioni, il rilevamento delle frodi e la personalizzazione del checkout. Visa ha lanciato Intelligent Authorisation in Europa con partner come Worldline ed Elavon per migliorare l'ottimizzazione dell'instradamento e gli avvisi di frode. Worldline sta vendendo le attività non strategiche in India, Nuova Zelanda, Australia e in alcune parti d'Europa per finanziare la modernizzazione della sua piattaforma principale. Rimangono opportunità nell'accettazione transfrontaliera dei metodi di pagamento dei mercati emergenti, nella riconciliazione unificata per implementazioni multi-rail e nel regolamento in tempo reale, dove la reversibilità delle frodi rimane un problema irrisolto.
Leader del settore dei pagamenti per esercenti
Fiser, Inc.
JPMorgan Chase & Co.
Worldpay, Inc
Global Payment Inc.
Adyen NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Worldline ha lanciato un gestore di pagamenti per l'Universal Commerce Protocol (UCP), sviluppato con Google, che consente ai commercianti di accettare acquisti avviati dall'IA (agentic) da più piattaforme attraverso una configurazione unificata sulla sua piattaforma transfrontaliera Global Collect, posizionando Worldline come uno dei primi acquirenti europei a supportare il commercio agentico.
- Settembre 2026: Mastercard ha lanciato Wallet Pay, un nuovo servizio che consente a oltre 3.7 miliardi di credenziali Mastercard di connettersi a portafogli digitali in tutto il mondo, con partnership iniziali tra cui TenPay Global (Tencent) per abilitare i portafogli internazionali presso decine di milioni di punti vendita Weixin Pay nella Cina continentale, ampliando l'interoperabilità transfrontaliera dei codici QR.
- Agosto 2026: Worldline ha finalizzato la cessione della sua partecipazione del 51% in ANZ Worldline Payment Solutions ad ANZ Bank per un valore aziendale di circa 107 milioni di euro (116 milioni di dollari USA), completando così la sua uscita strategica dal mercato australiano pur mantenendo un accordo per servizi tecnologici e software con ANZ.
- Giugno 2026: Il programma di monitoraggio delle frodi di Mastercard (SMMP) è diventato applicabile a livello globale per tutti gli esercenti che non accettano pagamenti con carta presente, introducendo una soglia combinata di rimborso e chargeback pari al 5% del totale delle transazioni in un arco di 30 giorni, aggiungendo un terzo livello di monitoraggio del circuito di carte ai programmi esistenti per la prevenzione dei chargeback eccessivi e delle frodi.
Ambito del rapporto sul mercato globale dei pagamenti ai commercianti
| Pagamenti con carta |
| Trasferimenti di credito da conto a conto |
| Addebito diretto e altre richieste dei commercianti |
| Moneta elettronica e valore memorizzato |
| Altri strumenti commerciali |
| Consumatori |
| Affari |
| Pagamenti una tantum |
| pagamenti ricorrenti |
| Commercianti di micro, piccole e medie dimensioni |
| Grandi imprese / Commercianti multinazionali |
| Vendita al dettaglio e merci varie |
| Ristoranti e servizi di ristorazione |
| Viaggi, alloggio e ospitalità |
| Trasporti, Carburanti, Mobilità e Logistica |
| Settore Sanitario |
| Media, intrattenimento, telecomunicazioni e contenuti digitali |
| Servizi finanziari, assicurazioni e servizi di pagamento bollette |
| Istruzione, Governo e Servizi Pubblici |
| Professionisti, grossisti, B2B e altri settori commerciali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per strumento di pagamento | Pagamenti con carta | |
| Trasferimenti di credito da conto a conto | ||
| Addebito diretto e altre richieste dei commercianti | ||
| Moneta elettronica e valore memorizzato | ||
| Altri strumenti commerciali | ||
| Per tipo di pagatore | Consumatori | |
| Affari | ||
| In base al modello di pagamento | Pagamenti una tantum | |
| pagamenti ricorrenti | ||
| In base alle dimensioni del commerciante | Commercianti di micro, piccole e medie dimensioni | |
| Grandi imprese / Commercianti multinazionali | ||
| Per settore degli utenti finali | Vendita al dettaglio e merci varie | |
| Ristoranti e servizi di ristorazione | ||
| Viaggi, alloggio e ospitalità | ||
| Trasporti, Carburanti, Mobilità e Logistica | ||
| Settore Sanitario | ||
| Media, intrattenimento, telecomunicazioni e contenuti digitali | ||
| Servizi finanziari, assicurazioni e servizi di pagamento bollette | ||
| Istruzione, Governo e Servizi Pubblici | ||
| Professionisti, grossisti, B2B e altri settori commerciali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dei pagamenti per esercenti entro il 2031?
Si prevede che il mercato dei pagamenti per i commercianti raggiungerà i 63.4 trilioni di dollari entro il 2031, con una crescita annua composta (CAGR) del 6.2% a partire dal 2026.
Quale metodo di pagamento detiene la quota maggiore delle transazioni commerciali?
Nel 2025, le carte di pagamento rappresentavano il 65.8% del volume dei pagamenti effettuati dagli esercenti, grazie a un'infrastruttura di accettazione diffusa e a programmi di premi per i titolari di carte.
Quale metodo di pagamento per i commercianti sta crescendo più rapidamente?
Si prevede che i trasferimenti di credito da conto a conto cresceranno a un tasso annuo composto dell'11.5% fino al 2031, poiché gli esercenti cercano alternative ai pagamenti con carta basati sulle commissioni interbancarie.
Quale regione è leader nel settore dei pagamenti ai commercianti?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 36.5% del volume dei pagamenti commerciali, grazie ai portafogli digitali, ai pagamenti tramite codice QR e all'Unified Payments Interface (UPI) indiana.
Qual è l'area geografica in più rapida crescita per l'accettazione dei pagamenti da parte degli esercenti?
Si prevede che il Sud America crescerà a un tasso annuo composto dell'8.3% fino al 2031, con la rete Pix brasiliana a supporto delle attività di pagamento nella regione.
Quali sfide devono affrontare i fornitori di servizi di accettazione dei pagamenti?
Le restrizioni sulle commissioni interbancarie, le frodi, gli storni e le truffe sui sistemi di pagamento in tempo reale stanno aumentando la necessità di controlli antifrode e di una maggiore diversificazione delle entrate derivanti dai servizi.


