

Dimensioni e quota di mercato dei test diagnostici per la meningite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 128.1 milioni |
| Dimensione del mercato (2031) | USD 151.53 milioni |
| Tasso di crescita (2026 - 2031) | 3.42% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
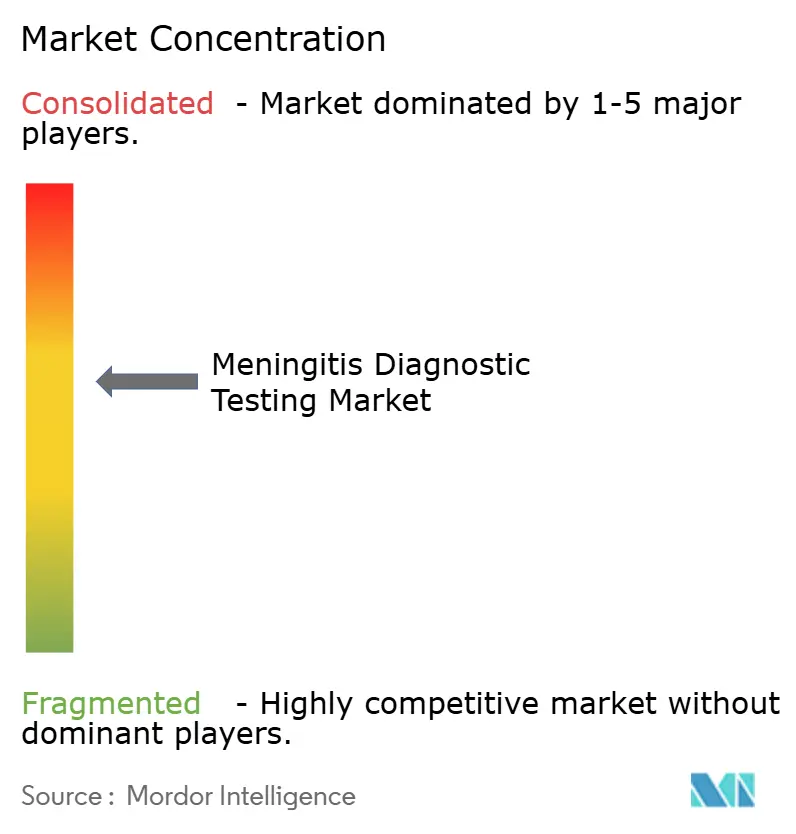
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test diagnostici per la meningite di Mordor Intelligence
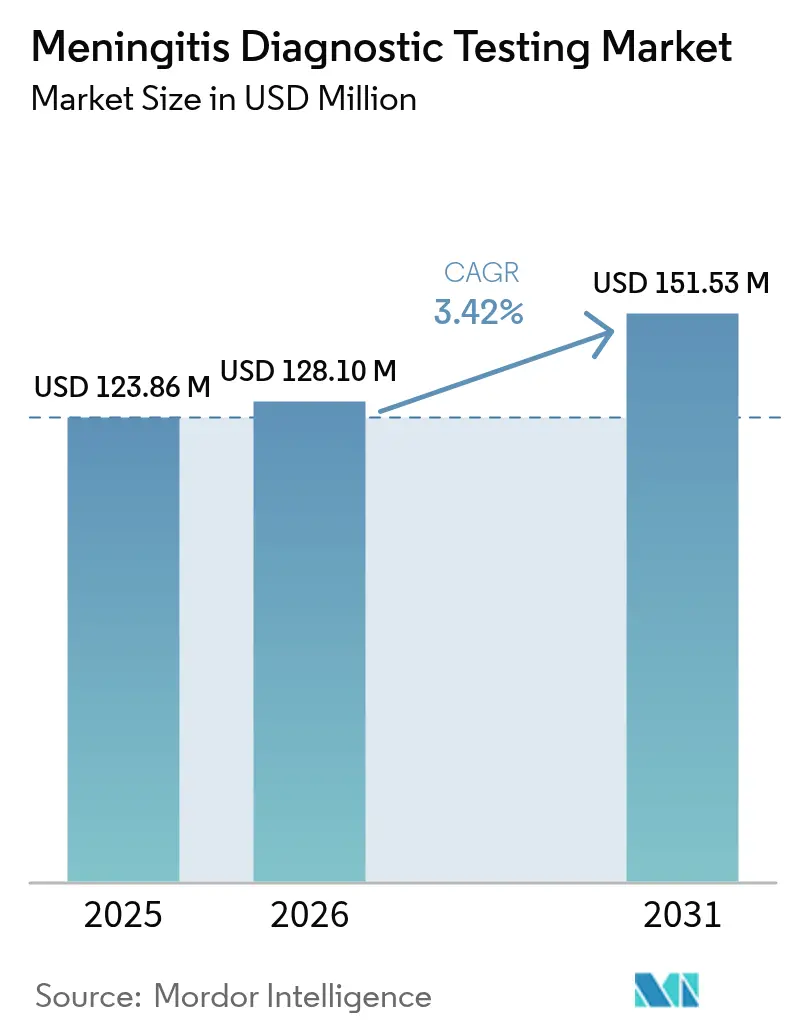
Il mercato dei test diagnostici per la meningite aveva un valore di 123.86 milioni di dollari nel 2025 e si prevede che crescerà da 128.1 milioni di dollari nel 2026 a 151.53 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.42% durante il periodo di previsione (2026-2031). La crescita modesta riflette una base tecnologica matura, bilanciata dalle pressioni sui costi in molti sistemi sanitari. Le rapide innovazioni molecolari, la crescente adozione di pannelli sindromici e i programmi pubblici che promuovono lo screening neonatale sostengono la domanda. Allo stesso tempo, gli elevati costi degli strumenti, la fragilità della catena del freddo e la difficoltà di prelievo del liquido cerebrospinale (CSF) in età pediatrica limitano l'adozione. Gli ospedali rimangono i principali acquirenti, ma i centri accademici e le cliniche decentrate stanno accelerando gli acquisti grazie alle piattaforme point-of-care che riducono i tempi di risposta e ampliano l'accesso. Il Nord America è leader in termini di fatturato grazie a solidi sistemi di rimborso e obblighi di gestione, mentre l'Asia-Pacifico offre la crescita più rapida grazie all'ammodernamento delle infrastrutture di laboratorio da parte dei governi. L'intensità competitiva aumenta man mano che le aziende consolidate difendono i propri marchi basati su PCR e colture cellulari contro il sequenziamento di nuova generazione (NGS), i test CRISPR e i reagenti termostabili progettati per contesti con risorse limitate.
Punti chiave del rapporto
- In base alla tecnologia, nel 49.12 la diagnostica molecolare ha detenuto il 2025% della quota di mercato dei test diagnostici per la meningite; il sequenziamento di nuova generazione è destinato a raggiungere un CAGR del 6.88% entro il 2031.
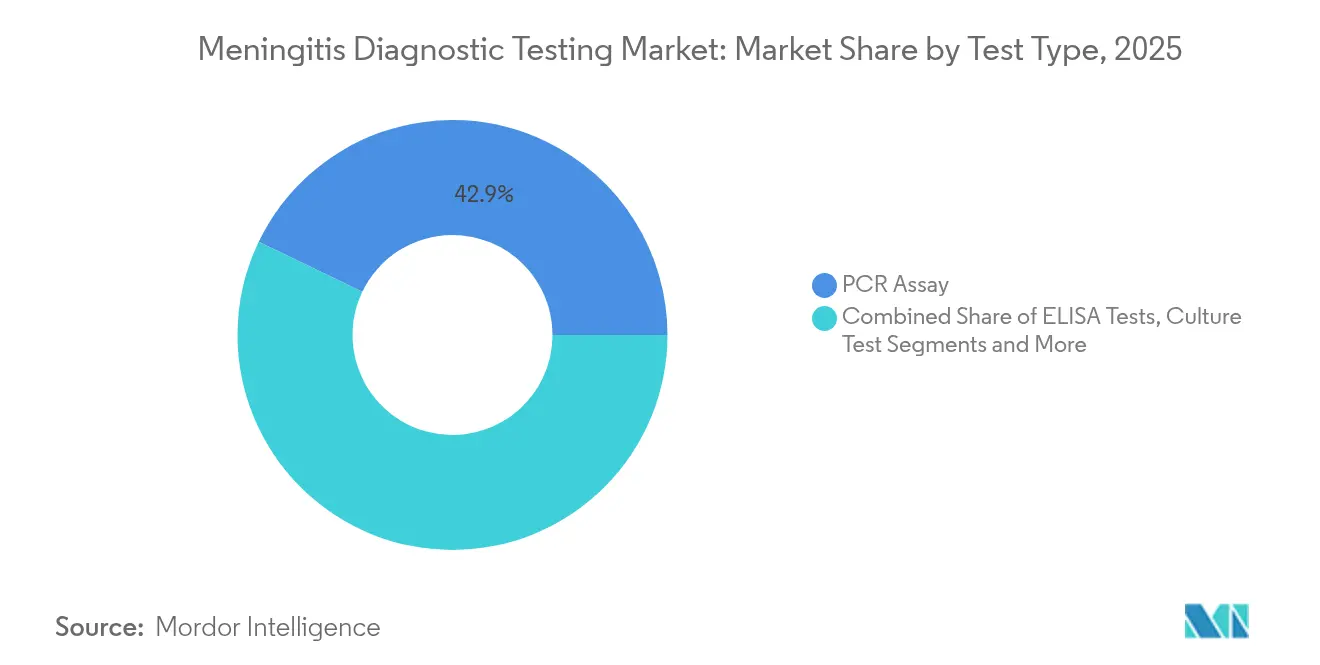
- In base al tipo di test, nel 42.87 la PCR ha detenuto una quota del 2025% del mercato dei test diagnostici per la meningite, mentre i test basati su CRISPR sono destinati a crescere a un CAGR del 6.49%.
- In base al tipo di campione, nel 61.95 il liquido cerebrospinale ha rappresentato il 2025% dei ricavi; si prevede che i test su sangue/siero aumenteranno a un CAGR del 5.18% fino al 2031.
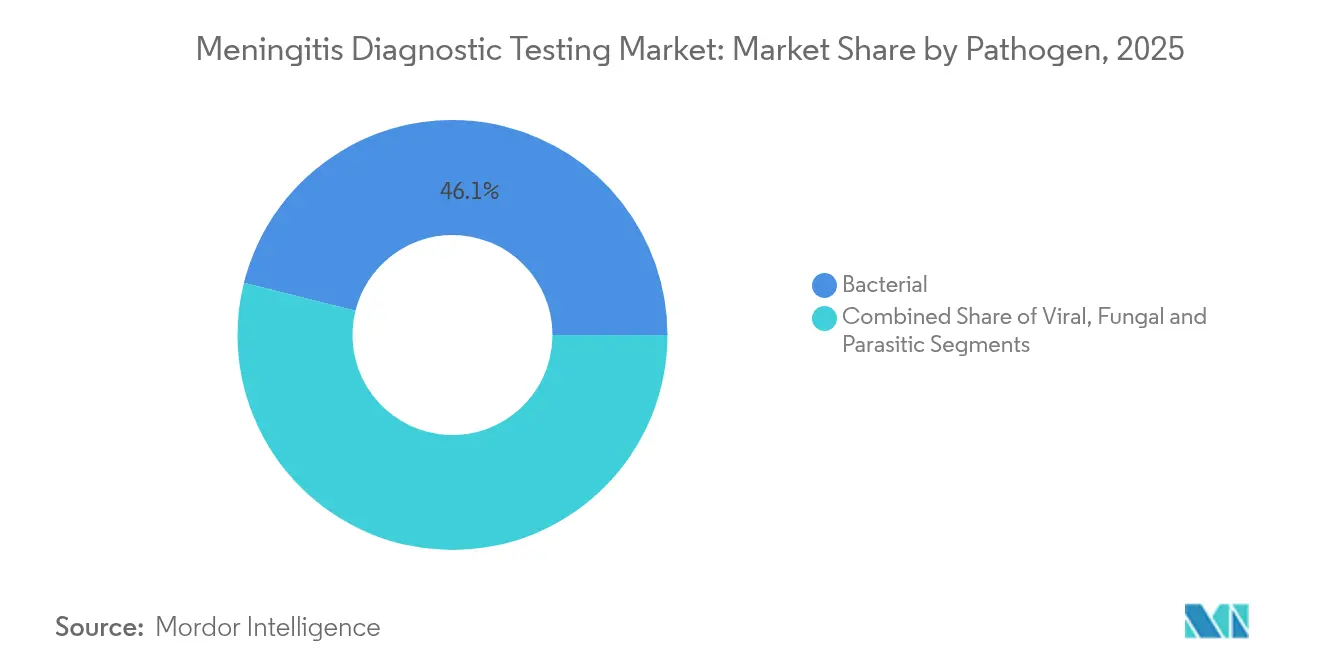
- Per quanto riguarda il patogeno, la rilevazione batterica ha dominato con una quota del 46.10% nel 2025; si prevede che la rilevazione virale aumenterà a un CAGR del 4.75%.
- In base all'utente finale, gli ospedali hanno gestito il 55.74% della domanda nel 2025, mentre i laboratori accademici e di ricerca hanno registrato il CAGR previsto più elevato, pari al 5.32%.
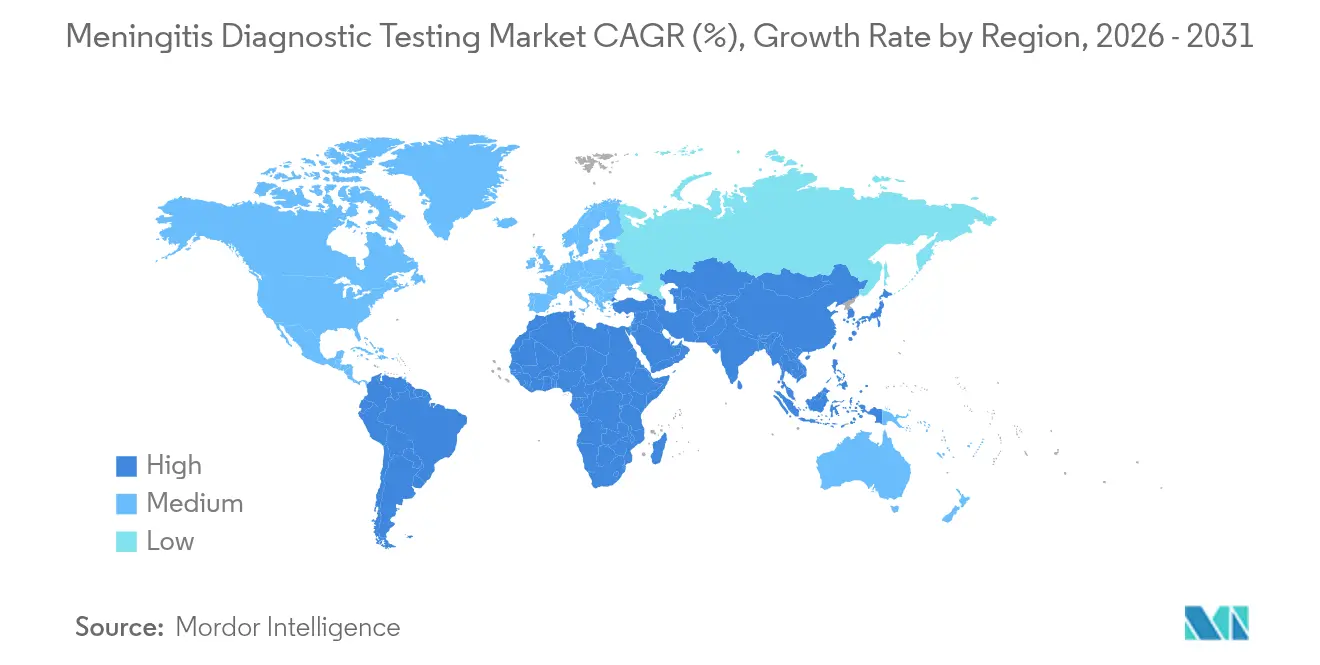
- In termini geografici, il Nord America deteneva una quota del 37.65% nel 2025; l'area Asia-Pacifico è la regione con la crescita più elevata, con un CAGR del 5.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test diagnostici per la meningite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza globale della meningite | + 0.8% | Africa subsahariana, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente adozione di pannelli PCR multiplex sindromici | + 1.2% | Nord America, UE, espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi di gestione ospedaliera mirati alla rapida esclusione | + 0.7% | Nord America, UE, programmi pilota nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Decentramento verso test point-of-care in contesti con risorse limitate | + 0.9% | Africa subsahariana, Asia meridionale, America Latina | A lungo termine (≥ 4 anni) |
| Obblighi nazionali di screening neonatale per la meningite batterica | + 0.5% | Nord America, UE, paesi a medio reddito | Medio termine (2-4 anni) |
| Investimenti in infrastrutture molecolari guidati dalla pandemia | + 0.6% | Globale, con particolare attenzione all'Asia-Pacifico e all'America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza globale della meningite
La sorveglianza conferma che la meningite batterica causa ancora un tasso di mortalità del 10-15% nonostante i progressi del vaccino. [1] Organizzazione Mondiale della Sanità, “Bollettino settimanale globale sulla meningite”, who.int L'Africa subsahariana ha segnalato 2,370 casi sospetti e 178 decessi nella stagione 2023-2024, sottolineando la persistente necessità diagnostica. La resistenza antimicrobica di Streptococcus pneumoniae e Neisseria meningitidis aumenta l'urgenza di una rapida identificazione del patogeno. L'Asia-Pacifico rimane sottodiagnosticata a causa della debole sorveglianza, il che suggerisce un volume latente una volta che i laboratori saranno in grado di operare su larga scala. L'urbanizzazione e i cambiamenti climatici possono alterare i modelli di trasmissione, rendendo la diagnosi precoce parte integrante del controllo delle epidemie. Insieme, queste forze mantengono il mercato dei test diagnostici per la meningite su un percorso di crescita costante.
Crescente adozione di pannelli PCR multiplex sindromici
I sistemi ospedalieri ora prediligono pannelli che rilevano fino a 14 agenti patogeni della meningite da un singolo campione di liquido cerebrospinale in meno di un'ora. I centri accademici che hanno adottato il pannello BioFire FilmArray hanno ridotto la durata mediana dei cicli di antibiotici da 3 a 2 giorni, aumentando al contempo i tassi di de-escalation del 46%. [2] Amanda L. Harrington, “Impact of Multiplex PCR Panels on Antimicrobial Stewardship Outcomes,” Clinical Infectious Diseases, ncbi.nlm.nih.gov Una più rapida esclusione migliora la rotazione dei posti letto e supporta l'assistenza basata sul valore. I reparti pediatrici ottengono sicurezza, poiché la sensibilità per lo Streptococcus di gruppo B supera il 100% nei casi con coltura negativa. Gli studi di compensazione dei costi rilevano risparmi attraverso degenze più brevi che superano la spesa del kit. Questi successi operativi portano la PCR multiplex nella pratica di routine, migliorando il mercato dei test diagnostici per la meningite.
Programmi di gestione ospedaliera mirati all'esclusione rapida
Le metriche di gestione antimicrobica spingono i dipartimenti di emergenza a integrare i test rapidi per la meningite nel triage. Gli studi rilevano una riduzione di 52 ore nel tempo di inizio della terapia mirata, che si traduce in un minor numero di eventi avversi e in un minore utilizzo di antibiotici ad ampio spettro. [3] Susan C. Winchell, “Integrating Rapid Diagnostic Tests into Antimicrobial Stewardship Programs,” Food and Drug Administration, fda.gov Poiché gli enti regolatori collegano il rimborso alle prestazioni di gestione antimicrobica, le amministrazioni ospedaliere stanziano budget per i test su richiesta. I team combinati di diagnostica e gestione antimicrobica generano protocolli iterativi che perfezionano la terapia empirica in poche ore anziché in giorni. Questo allineamento accelera l'adozione commerciale, soprattutto nelle reti sanitarie integrate.
Decentralizzazione verso i test point-of-care in contesti a basse risorse
Le piattaforme portatili con prezzi inferiori a 10 USD per test ora offrono una sensibilità dell'88% e una specificità del 90% per la meningite batterica nelle cliniche distrettuali. [4] Michael M. Wanzira, “Point-of-Care Cerebrospinal Fluid Lactate Testing for Bacterial Meningitis in Uganda,” American Journal of Tropical Medicine and Hygiene, ajtmh.org Scatole frigo antigelo e moduli di energia solare mantengono stabili i reagenti fuori dalla rete elettrica, consentendo una copertura costante nella cintura africana della meningite. Con 80 sistemi molecolari near-point-of-care già catalogati, i fornitori vedono un volume indirizzabile annuo di 63.6 milioni di test nei paesi a basso e medio reddito. La decentralizzazione espande quindi il mercato dei test diagnostici per la meningite oltre i centri terziari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX/OPEX degli strumenti molecolari multiplex | -0.9% | Globale, acutamente avvertito nei paesi a basso e medio reddito | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di campioni di liquido cerebrospinale in ambito pediatrico | -0.6% | Impatto globale più elevato negli ospedali con risorse limitate | Medio termine (2-4 anni) |
| Persistono lacune nei rimborsi per i test rapidi point-of-care | -0.7% | Nord America, UE, mercati emergenti | Medio termine (2-4 anni) |
| Vincoli logistici della catena del freddo nei mercati a basse risorse | -0.5% | Africa subsahariana, Asia meridionale, regioni remote | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX/OPEX di Multiplex Molecular Instruments
I sistemi PCR costano dai 100,000 ai 300,000 dollari e costano dai 50 ai 150 dollari a cartuccia, escludendo i piccoli laboratori. Gli ospedali etiopi segnalano che i costi dei reagenti FilmArray superano i budget annuali, anche quando i benefici clinici sono evidenti. Esistono programmi di leasing, ma pochi istituti dispongono di capacità di finanziamento. I siti a basso volume non riescono ad ammortizzare i costi fissi, rendendo il prezzo un freno al mercato dei test diagnostici per la meningite.
Disponibilità limitata di campioni di liquido cerebrospinale in ambito pediatrico
La puntura lombare nei neonati produce volumi bassi, limitando l'offerta di test. Molti pronto soccorso devono selezionare i test che richiedono meno di 0.5 ml, ritardando una diagnosi completa. I produttori ora progettano cartucce che richiedono 0.2 ml, ma i laboratori richiedono formazione sulle fasi di micro-gestione. Finché il micro-campionamento non diventerà una routine, la scarsità di campioni continuerà a frenare l'espansione del mercato, soprattutto nei bambini.
Analisi del segmento
Per tipo di test: l'innovazione CRISPR sfida il dominio della PCR
I test CRISPR registrano il CAGR più rapido del 6.49%, ma la PCR mantiene il 42.87% del fatturato del 2025. Il mercato dei test diagnostici per la meningite continua a fare affidamento sulla PCR perché i medici si fidano della sua sensibilità e i laboratori ospedalieri dispongono già di ciclatori compatibili. Tuttavia, i metodi CRISPR-Cas split-luciferasi ora rilevano l'acido nucleico attomolare direttamente dal liquido cerebrospinale in 20 minuti, eguagliando l'ampiezza del pannello sindromico. Le strisce a flusso laterale rimangono rilevanti nelle campagne di sensibilizzazione in cui non è garantita l'elettricità. L'ELISA diminuisce gradualmente con l'aumento della specificità molecolare. La quota di mercato della coltura si erode ulteriormente quando i pazienti arrivano pretrattati con antibiotici che inibiscono la crescita.
La domanda si sposta verso l'esclusione rapida: i test isotermici multiplexati raggiungono la rilevazione di 10 fg di Neisseria meningitidis, facilitando il triage delle epidemie nella cintura africana. L'agglutinazione al lattice è ancora utile nelle tende da campo perché immagazzina l'aria ambiente, sebbene permangano limiti di sensibilità. L'imaging basato sull'intelligenza artificiale che legge le piastre di coltura promette di salvare i flussi di lavoro tradizionali automatizzando il rilevamento, in modo che tecnologie tradizionali e innovative coesistano, creando opportunità stratificate nel mercato dei test diagnostici per la meningite.
Entro il 2031, la penetrazione di CRISPR negli ospedali a medio reddito metterà alla prova la leadership della PCR, tuttavia la coesistenza di soluzioni a bassa e alta tecnologia riflette l'eterogeneità degli acquirenti. I fornitori mantengono quindi portafogli eterogenei, bilanciando pannelli ad alta complessità per i centri terziari con robusti kit a flusso laterale per l'outreach. Questa duplice strategia amplia i volumi indirizzabili e mitiga il rischio legato a una singola tecnologia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: NGS rivoluziona la leadership nella diagnostica molecolare
La diagnostica molecolare ha rappresentato il 49.12% della quota di mercato nel 2025, ma il CAGR del 6.88% della NGS la posiziona come un fattore dirompente primario. Il sequenziamento metagenomico ha raggiunto una positività del 60.6% rispetto al 20.2% dei metodi convenzionali su liquido cerebrospinale in una coorte ospedaliera. La sua attitudine a trattare infezioni sconosciute o miste ne favorisce l'adozione nelle unità di terapia intensiva neurologica, dove persiste un'encefalite inspiegata. Gli immunodosaggi mantengono un ruolo di nicchia nel point-of-care grazie alle minime esigenze di formazione, mentre la coltura classica rimane essenziale per la profilazione della suscettibilità, anche in caso di calo della produttività.
NGS ora restituisce letture utilizzabili in meno di 6 ore su sequenziatori da banco a bassa capacità, consentendo ai medici di indirizzare la terapia entro la finestra temporale del ricovero. I portali bioinformatici cloud gestiscono l'analisi, riducendo la dipendenza dal personale locale. Tuttavia, il costo medio per campione rimane di 175 dollari, limitando l'uso di routine al di fuori dei centri di ricerca. Nel corso del periodo previsto, il calo dei prezzi dei reagenti e i modelli di business basati sul pagamento a campione spingeranno probabilmente l'NGS a concentrarsi maggiormente sulla microbiologia di routine, incrementando le dimensioni del mercato dei test diagnostici per la meningite dedicato alle applicazioni di sequenziamento.
Per tipo di campione: l'analisi del sangue guadagna terreno contro il predominio del liquido cerebrospinale
Il liquido cerebrospinale (CSF) ha mantenuto il 61.95% dei ricavi nel 2025, ma i test su sangue/siero crescono del 5.18% all'anno, poiché i medici cercano opzioni meno invasive. L'NGS plasmatico ha identificato agenti causali nel 36% dei casi di meningite pediatrica prima dei risultati della coltura del liquido cerebrospinale. I tamponi nasofaringei aiutano a rilevare i patogeni respiratori correlati alla meningite secondaria. Altre matrici come urina e saliva rimangono sperimentali.
La misurazione della proteina C-reattiva nel liquido cerebrospinale (CSF) consente di differenziare la meningite batterica da quella virale entro 30 minuti al letto del paziente, offrendo un supporto economico. Anche le letture del lattato al punto di cura mostrano una sensibilità dell'88%, rendendo i misuratori portatili preziosi nelle cliniche rurali. Il mercato dei test diagnostici per la meningite vede ora i fornitori confezionare pannelli multi-campione in cui un'unica cartuccia gestisce liquido cerebrospinale, sangue o tampone, semplificando la logistica e ampliando il bacino di pazienti a cui rivolgersi.
Per agente patogeno: la rilevazione virale accelera in un contesto di predominanza batterica
La rilevazione batterica ha generato il 46.10% del fatturato di mercato nel 2025, poiché un intervento antibiotico immediato rende fondamentale un'identificazione rapida. I test virali, tuttavia, registrano un CAGR del 4.75% perché la gestione richiede di distinguere i casi virali che non necessitano di antibiotici. La PCR multiplex ora rileva contemporaneamente enterovirus, herpesvirus e parechovirus, riducendo la terapia empirica. I test fungini, in particolare i test antigenici criptococcici, rimangono indispensabili nelle aree geografiche ad alta incidenza di HIV. I test parassitari sono di nicchia, ma essenziali nelle regioni in cui la malaria cerebrale o l'angiostrongiliasi si sovrappongono ai sintomi della meningite.
Pannelli completi che condividono reagenti tra le diverse classi di patogeni migliorano la gestione dell'inventario e i flussi di lavoro di laboratorio. Entro il 2031, i volumi di test virali potrebbero avvicinarsi a quelli batterici nei centri specializzati, sebbene persisterà una disparità di fatturato dovuta all'aumento dei prezzi delle cartucce per i marcatori di resistenza batterica. Questa diversità mantiene il mercato dei test diagnostici per la meningite resiliente alle oscillazioni della domanda specifiche per ciascun patogeno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: i laboratori accademici guidano l'innovazione oltre il predominio ospedaliero
Gli ospedali hanno detenuto il 55.74% della spesa nel 2025, riflettendo i sistemi di laboratorio integrati e gli obblighi di gestione. Ciononostante, i laboratori accademici e di ricerca mostrano un CAGR del 5.32%, poiché i progetti finanziati da sovvenzioni convalidano le analisi CRISPR, NGS e IA. I centri di riferimento diagnostico fungono da "sovraccarico" per gli ospedali di comunità, trasferendo fuori sede i complessi panel di pazienti. Cliniche point-of-care, basi militari e ONG umanitarie costituiscono il segmento "altro" in più rapida crescita, poiché i dispositivi portatili diventano robusti e alimentati a batteria.
Le partnership accademiche spesso determinano l'ingresso anticipato sul mercato di nuove tecnologie. Le collaborazioni con i dipartimenti di ingegneria accelerano la miniaturizzazione delle cartucce e la riduzione dei costi, che poi migrano nei cicli di approvvigionamento ospedaliero. Pertanto, la diffusione dell'innovazione attraverso il mondo accademico plasma concretamente i futuri percorsi di crescita del settore dei test diagnostici per la meningite.
Analisi geografica
Mercato nordamericano dei test diagnostici per la meningite
Il Nord America ha registrato un fatturato del 37.65% nel 2025, grazie alla copertura assicurativa da parte dei pagatori e ai percorsi FDA che velocizzano i test per le malattie infettive. Gli ospedali integrano i pannelli rapidi nei dashboard di gestione, riducendo la durata media del ricovero e liberando posti letto. Il Canada amplia la copertura attraverso sovvenzioni provinciali per la modernizzazione dei laboratori, mentre le riforme del Seguro Popular in Messico convogliano i fondi verso i centri diagnostici regionali. Nonostante la leadership, il controllo del bilancio stimola le negoziazioni sui prezzi dei reagenti per mantenere volumi sostenibili nei mercati maturi.
Mercato dei test diagnostici per la meningite nella regione Asia-Pacifico
L'area Asia-Pacifico è il principale motore di crescita, con un CAGR del 5.95% fino al 2031. La Cina finanzia l'automazione dei laboratori ospedalieri nell'ambito del suo piano "Healthy China 2030", incrementando l'adozione di NGS e PCR multiplex. L'India amplia lo screening neonatale nell'ambito dell'Ayushman Bharat, incrementando i pannelli batterici di routine. Il Giappone enfatizza la rapida differenziazione virale nei reparti pediatrici per ridurre l'abuso di antibiotici. Le nazioni del Sud-Est asiatico potenziano la sorveglianza della meningite post-COVID-19, allineando i programmi vaccinali a una migliore conferma diagnostica. Queste iniziative contribuiscono complessivamente a incrementare il mercato dei test diagnostici per la meningite nella regione.
Mercato europeo dei test diagnostici per la meningite
L'Europa registra guadagni costanti, mentre le liste di controllo per la resistenza antimicrobica stimolano la domanda di farmaci molecolari. Germania e Francia sperimentano il rimborso per il sequenziamento metagenomico, e il Regno Unito applica appalti basati sul valore per i kit point-of-care in tutto il Servizio Sanitario Nazionale. I finanziamenti per la modernizzazione nell'Europa orientale finanziano l'aggiornamento della catena del freddo a supporto della stabilità dei reagenti. La condivisione transfrontaliera dei dati attraverso il Centro europeo per la prevenzione e il controllo delle malattie armonizza i protocolli di test, offrendo vantaggi di scala ai fornitori. L'assorbimento del mercato rimane quindi costante, sebbene persistano pressioni sui prezzi nei sistemi a pagatore unico.

Panorama normativo
La supervisione normativa per i test diagnostici della meningite si basa sulle norme IVD per i test molecolari sindromici e la microbiologia tradizionale, con requisiti definiti dalle linee guida di sanità pubblica e dai quadri normativi per l'accesso al mercato dei dispositivi. Negli Stati Uniti, i sistemi di rilevamento multiplex degli acidi nucleici per la meningite/encefalite sono regolamentati dalla FDA come dispositivi di Classe II (ad esempio, nell'ambito della classificazione dei sistemi di rilevamento multiplex degli acidi nucleici per i patogeni della meningite/encefalite) e l'attività di autorizzazione continua ad ampliare l'offerta, inclusa l'autorizzazione FDA del pannello QIAstat-Dx per meningite/encefalite di QIAGEN nel novembre 2024.
In Europa, il Regolamento UE sui dispositivi medico-diagnostici in vitro (IVDR, UE 2017/746) continua a ridefinire le aspettative in termini di conformità e prove di efficacia per i test diagnostici per malattie infettive ad alto rischio, inclusi i test di classe C. I produttori sono tenuti a completare le procedure formali di valutazione della conformità con gli organismi notificati entro il 26 maggio 2026 per mantenere l'accesso al mercato nell'ambito del regime transitorio. Sul fronte della pratica clinica, l'Organizzazione Mondiale della Sanità ha pubblicato nell'aprile 2025 le linee guida globali che considerano la coltura del liquido cerebrospinale e i test di sensibilità antimicrobica come il gold standard per la diagnosi batterica, raccomandando al contempo i test molecolari basati sulla PCR come strumenti diagnostici. Ciò rafforza la duplice necessità di escludere rapidamente l'infezione e di adottare percorsi terapeutici basati sulla resistenza ai farmaci.
Analisi della catena del valore
La catena del valore si estende dai fornitori a monte di enzimi e prodotti chimici specializzati, tra cui reagenti di estrazione, polimerasi termostabili, primer/sonde e plastiche di grado medicale. Gli operatori a metà percorso producono kit e cartucce per flussi di lavoro di PCR, basati su antigeni e sequenziamento, mentre i canali a valle includono fornitori di strumenti, distributori regionali, organizzazioni di acquisto di gruppo ospedaliere (GPO) e reti di laboratori di riferimento. La produzione di componenti molecolari critici è concentrata in hub consolidati come Stati Uniti, Germania, Giappone e Svizzera, il che aumenta l'esposizione a vincoli di fornitura da un unico fornitore per input chiave (ad esempio, polimerasi e sonde fluorescenti) e rende la logistica e la pianificazione delle scorte fondamentali per la continuità del servizio.
Anche le strutture normative e di approvvigionamento influenzano il passaggio dei prodotti dalla fabbrica alla clinica. Negli Stati Uniti, le procedure FDA 510(k) per i pannelli sindromici favoriscono una commercializzazione più ampia, mentre le reti di distribuzione integrate e i contratti con i GPO (Group Purchasing Organization) orientano sempre più gli acquisti verso accordi standardizzati ad alto volume che possono comprimere i margini per i fornitori di kit e ridurre la dipendenza dai modelli di distribuzione tradizionali. Nell'area EMEA, i requisiti di conformità legati al regolamento REACH e la limitata capacità degli organismi notificati per la valutazione della conformità al Regolamento IVDR possono allungare i tempi di immissione sul mercato e causare ritardi nelle forniture. Di conseguenza, i produttori spesso puntano sulla diversificazione dei fornitori, su strategie di confezionamento localizzate e su un supporto post-vendita più solido per mantenere la presenza negli ospedali e nei centri diagnostici.
Panorama competitivo
Il mercato è moderatamente frammentato. Abbott, bioMérieux e Thermo Fisher Scientific sfruttano un'ampia gamma di soluzioni PCR, terreni di coltura e linee automatizzate per servire gli ospedali di primo livello. bioMérieux ha collaborato con Oxford Nanopore Technologies nel 2025 per sviluppare congiuntamente una diagnostica per la meningite basata su nanopori, con tempi di campionamento-risultato di soli 30 minuti. Abbott amplia la sua piattaforma molecolare ID NOW con un pannello per la meningite adatto ai pronto soccorso. Thermo Fisher integra i test per la meningite nel suo sistema ad alta produttività Amplitude, ampiamente acquistato durante il COVID-19, ammortizzando così l'investimento in apparecchiature per diverse patologie.
I disruptor utilizzano CRISPR, intelligenza artificiale e reagenti liofilizzati che bypassano la catena del freddo, corteggiando ONG e cliniche sul campo. Le startup si concentrano su chip microfluidici che richiedono meno di 50 μL di liquido cerebrospinale e hanno un prezzo inferiore a 8 dollari, rispondendo alle restrizioni sul campionamento pediatrico. I fornitori si differenziano attraverso dashboard di analisi integrate che integrano i dati di gestione direttamente nelle cartelle cliniche elettroniche degli ospedali, migliorando la giustificazione degli acquisti.
Le alleanze strategiche riducono i tempi di commercializzazione. I produttori di strumenti concedono in licenza i contenuti dei test dai laboratori accademici e le aziende produttrici di reagenti integrano soluzioni logistiche con refrigeratori solari in Africa. Il posizionamento competitivo si basa quindi sull'ampiezza delle soluzioni, sul costo del servizio e sull'adattabilità ai diversi livelli infrastrutturali dei diversi Paesi. Queste dinamiche promuovono l'innovazione e al contempo distribuiscono i ricavi tra numerosi operatori, sostenendo un mercato dei test diagnostici per la meningite frammentato ma dinamico.
Leader del settore dei test diagnostici per la meningite
Seegene Inc.
IMMI
Termo Fisher Scientific Inc
Siemens Healthineers
bioMérieux
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Seegene ha lanciato in Europa il test Allplex MDRO con marcatura CE ai sensi del Regolamento IVDR dell'UE, ampliando il proprio portfolio di test molecolari per i patogeni associati alla resistenza antimicrobica. Sebbene non sia specifico per la meningite, l'espansione dei test molecolari focalizzata sulla resistenza antimicrobica supporta gli acquisti orientati alla gestione responsabile degli antibiotici e può influenzare il modo in cui i laboratori integrano i menu di test per le malattie infettive nei flussi di lavoro di assistenza acuta.
- Aprile 2026: Thermo Fisher Scientific ha firmato un accordo per la vendita della sua divisione di microbiologia ad Astorg per 1.075 miliardi di dollari, comprendente attività legate ai terreni di coltura e ai test di sensibilità antimicrobica. La cessione rimodella il posizionamento di un importante fornitore nei flussi di lavoro microbiologici che integrano la diagnostica della meningite, con implicazioni per la roadmap dei prodotti, la copertura commerciale e le opzioni di partnership per soluzioni integrate di coltura e analisi molecolare.
- Novembre 2024: QIAGEN ha ottenuto l'autorizzazione dalla FDA statunitense per il pannello QIAstat-Dx per meningite/encefalite, ampliando l'accesso ai test sindromici per l'identificazione rapida degli agenti patogeni responsabili di meningite ed encefalite. L'autorizzazione favorisce una maggiore adozione da parte degli ospedali di pannelli multiplex che riducono i tempi di refertazione e rafforzano i protocolli di gestione antimicrobica nei reparti di emergenza e di degenza.


Ambito del rapporto sul mercato globale dei test diagnostici per la meningite
Secondo lo scopo del rapporto, la meningite è una malattia che colpisce le delicate membrane note come meningi, che ricoprono il midollo spinale e il cervello. Le cause della malattia da meningite sono principalmente di tre tipi che includono batteri, funghi e virus. La meningite associata a batteri è il tipo più letale di disturbo da meningite e può essere trasmessa tra persone a stretto contatto tra loro.
Il mercato dei test diagnostici per la meningite è segmentato per tipo di test, utente finale e area geografica. Per tipo di test, il mercato è segmentato per test di agglutinazione al lattice, test a flusso laterale, test PCR, test ELISA, test colturali e altri. Per utente finale, il mercato è segmentato per ospedali, centri diagnostici e altri. Per area geografica, il mercato è segmentato per Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (USD) per i segmenti sopra indicati.
| Test di agglutinazione al lattice |
| Saggio del flusso laterale |
| Saggio PCR |
| Test ELISA |
| Prova di cultura |
| Saggio basato su CRISPR |
| Diagnostica Molecolare |
| Immunodosaggi |
| Microbiologia / Cultura |
| Sequenza di prossima generazione |
| Liquido cerebrospinale (CSF) |
| Sangue / Siero |
| Tampone nasofaringeo |
| Altri (urina, saliva) |
| Batterico |
| Virale |
| Fungine |
| Parassita |
| Ospedali |
| Centri diagnostici |
| Laboratori accademici e di ricerca |
| Altri (cliniche POC, militari, ONG) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di test | Test di agglutinazione al lattice | |
| Saggio del flusso laterale | ||
| Saggio PCR | ||
| Test ELISA | ||
| Prova di cultura | ||
| Saggio basato su CRISPR | ||
| Per tecnologia | Diagnostica Molecolare | |
| Immunodosaggi | ||
| Microbiologia / Cultura | ||
| Sequenza di prossima generazione | ||
| Per tipo di campione | Liquido cerebrospinale (CSF) | |
| Sangue / Siero | ||
| Tampone nasofaringeo | ||
| Altri (urina, saliva) | ||
| Da agente patogeno | Batterico | |
| Virale | ||
| Fungine | ||
| Parassita | ||
| Per utente finale | Ospedali | |
| Centri diagnostici | ||
| Laboratori accademici e di ricerca | ||
| Altri (cliniche POC, militari, ONG) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei test diagnostici per la meningite?
Nel 128.1, il mercato dei test diagnostici per la meningite valeva 2026 milioni di dollari e si prevede che raggiungerà i 151.53 milioni di dollari entro il 2031, con un CAGR del 3.42%.
Quale tecnologia genera maggiori ricavi nella diagnosi della meningite?
La diagnostica molecolare detiene la quota maggiore, pari al 49.12% nel 2025, trainata dalla dipendenza degli ospedali dai pannelli PCR e multiplex.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
La regione Asia-Pacifico registra un CAGR del 5.95% dovuto a ingenti investimenti in infrastrutture di laboratorio, all'estensione dello screening neonatale e alla crescente consapevolezza dell'impatto della meningite sulla salute pubblica.
In che modo i test CRISPR influenzano la crescita del mercato?
I test CRISPR crescono a un CAGR del 6.49% offrendo un rilevamento rapido e altamente sensibile che sfida il tradizionale dominio della PCR e supporta i test decentralizzati.
Quali sono le principali limitazioni che il mercato deve affrontare?
Gli elevati costi di capitale e operativi degli strumenti multiplex, i volumi limitati di liquido cerebrospinale pediatrico, le lacune nei rimborsi per i test rapidi e le debolezze della catena del freddo nelle aree con risorse limitate ne limitano una più ampia adozione.
Pagina aggiornata l'ultima volta il:



