

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.55 miliardo di dollari |
| Dimensione del mercato (2031) | 5.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della meglitinide di Mordor Intelligence
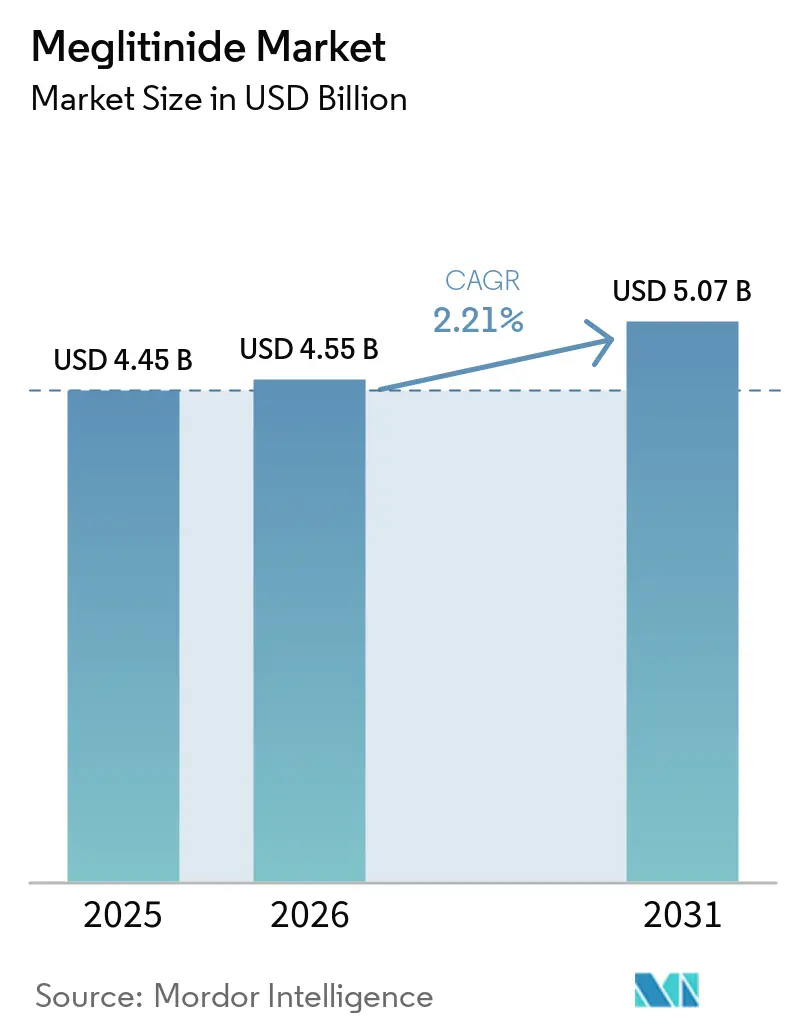
Il mercato delle meglitinidi aveva un valore di 4.45 miliardi di dollari nel 2025 e si stima che crescerà da 4.55 miliardi di dollari nel 2026 a 5.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.21% durante il periodo di previsione (2026-2031).
Il mercato delle meglitinidi rimane una categoria di trattamento matura, trainata dalla sua posizione di terapia orale economicamente vantaggiosa per il controllo della glicemia postprandiale. La crescente prevalenza del diabete di tipo 2 sostiene la domanda, in particolare nei paesi a reddito medio dove l'accessibilità economica influenza le decisioni di prescrizione. La domanda persiste anche tra i pazienti che necessitano di farmaci ad azione rapida in prossimità dei pasti o che non possono utilizzare le terapie più recenti. Durante il periodo di previsione, la concorrenza dei farmaci generici, la copertura dei rimborsi e gli appalti pubblici avranno probabilmente un impatto maggiore rispetto all'innovazione di prodotto, mentre i sistemi sanitari dei paesi più ricchi privilegeranno sempre più i trattamenti con comprovati benefici cardiovascolari e renali.
Punti chiave del rapporto
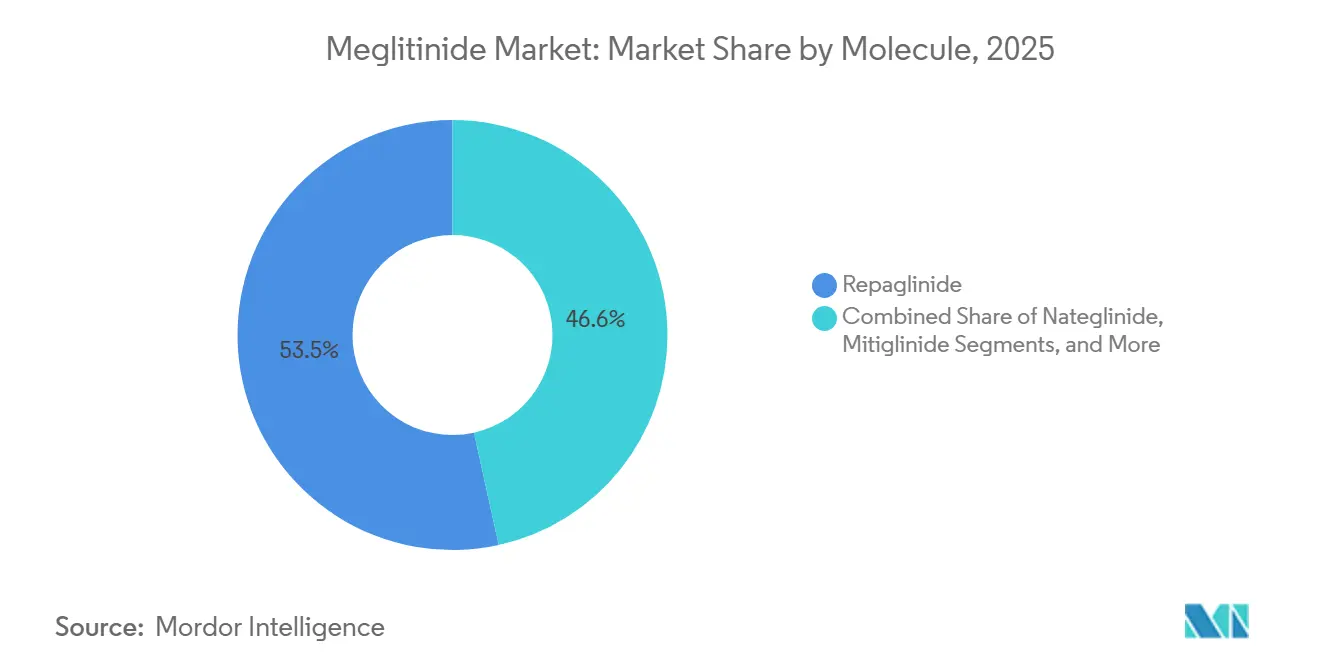
- In termini di molecola, nel 2025 la repaglinide deteneva il 53.45% della quota di mercato delle meglitinidi, mentre si prevede che la mitiglinide crescerà a un CAGR del 3.45% fino al 2031.
- In base alla tipologia di prodotto, nel 2025 le formulazioni generiche detenevano il 65.78% della quota di mercato delle meglitinidi, mentre si prevede che i prodotti originali cresceranno a un tasso di crescita annuo composto (CAGR) del 4.67% fino al 2031.
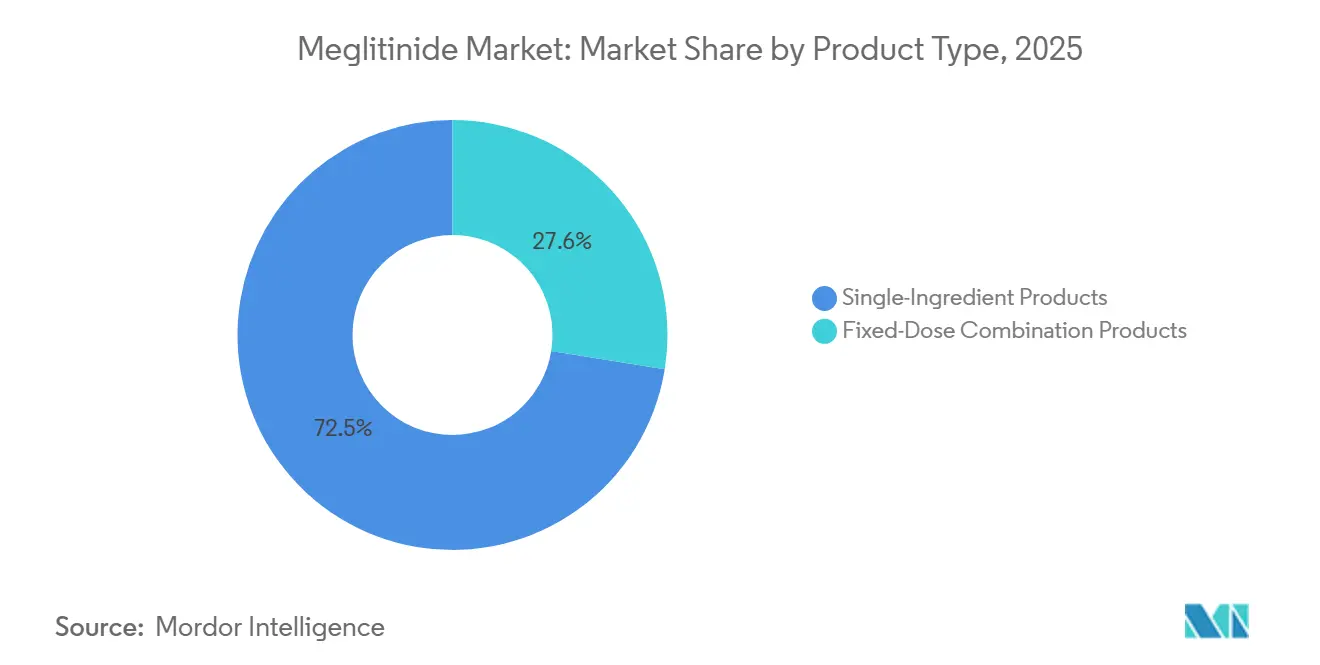
- Per tipologia di prodotto, i prodotti a singolo principio attivo rappresentavano il 72.45% del mercato delle meglitinidi nel 2025, mentre si prevede che i prodotti a combinazione a dose fissa cresceranno a un CAGR del 4.85% fino al 2031.
- Per canale di distribuzione, le farmacie al dettaglio e di comunità rappresentavano il 48.95% del mercato delle meglitinidi nel 2025, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 5.23% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 39.88% del mercato globale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.51% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della meglitinide
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del carico del diabete di tipo 2 | + 0.8% | A livello globale, con un impatto massimo nella regione Asia-Pacifico e in Sud America. | A lungo termine (≥ 4 anni) |
| Necessità di controllo della glicemia postprandiale | + 0.6% | Globale, in particolare Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Uso continuato di terapie antidiabetiche orali | + 0.5% | Presente a livello globale, con una presenza più forte in Asia-Pacifico, Sud America, Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Ruolo nella terapia combinata | + 0.5% | Asia-Pacifico e Asia meridionale, con una crescita in Sud America, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Gestione glicemica in risposta ai pasti | + 0.5% | Presente a livello globale, con una presenza maggiore in Giappone, Corea del Sud e Germania. | Medio termine (2-4 anni) |
| Disponibilità di prodotti generici a basso costo | + 0.6% | Regione Asia-Pacifico, con ripercussioni in Medio Oriente, Africa e Sud America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di diabete di tipo 2
La crescente prevalenza del diabete di tipo 2 continua a guidare la domanda nel mercato delle meglitinidi, in particolare nei paesi in cui l'accessibilità economica e la disponibilità di trattamenti sono priorità fondamentali. L'IDF ha stimato che nel 2025 589 milioni di adulti di età compresa tra 20 e 79 anni convivevano con il diabete, pari all'11.11% della popolazione adulta mondiale. Si prevede che questa cifra raggiungerà gli 853 milioni entro il 2050. I paesi a reddito medio hanno registrato la più alta prevalenza di diabete standardizzata per età, pari all'11.46%, posizionando Cina, India e Brasile come centri chiave di domanda. L'IDF ha anche riportato una prevalenza di diabete del 12.26% nelle aree urbane e del 9.23% nelle aree rurali. Questo divario evidenzia l'importanza dei centri di assistenza primaria periurbani nella gestione e nell'erogazione dei trattamenti per il diabete. [1] International Diabetes Federation, “IDF Diabetes Atlas 11th Edition 2025,” IDF, idf.org
La repaglinide rimane competitiva grazie al suo costo contenuto, alla somministrazione orale e al suo utilizzo consolidato tra i medici di base. I farmaci generici a basso costo restano rilevanti laddove la spesa diretta del paziente o i limiti di budget degli enti pagatori limitano l'accesso ai farmaci più recenti. L'elenco nazionale dei farmaci rimborsabili in Cina per il 2025 include repaglinide, nateglinide e mitiglinide calcio come farmaci di categoria B. Questa copertura di rimborso favorisce l'accesso a questi farmaci negli ospedali pubblici e nei centri sanitari territoriali. Il mercato delle meglitinidi trae vantaggio dal fatto che i sistemi di rimborso nazionali continuino a supportare le opzioni di trattamento orale consolidate, in particolare nei sistemi sanitari sensibili ai costi.
Necessità di controllo della glicemia postprandiale
Le meglitinidi sono utili per i pazienti che necessitano di un controllo glicemico sincronizzato con i pasti. Il loro meccanismo d'azione rapido e glucosio-dipendente aiuta a gestire le escursioni glicemiche postprandiali che possono persistere con terapie a lunga durata d'azione. L'American Diabetes Association raccomanda di rivalutare il dosaggio delle meglitinidi all'inizio di una nuova terapia ipoglicemizzante, al fine di gestire il carico terapeutico e il rischio di ipoglicemia.
La classe di farmaci rimane rilevante per i pazienti i cui modelli alimentari o requisiti clinici favoriscono una terapia ad azione rapida. Il trattamento responsivo ai pasti è particolarmente applicabile in Giappone, Cina, Corea del Sud e Germania, dove la familiarità dei medici e le esigenze dei pazienti ne supportano l'uso continuato. In Giappone, il 41.6% dei medici intervistati nel settembre 2025 ha identificato la mitiglinide come il secretagogo insulinico ad azione rapida più frequentemente prescritto. La mitiglinide si è classificata davanti alla repaglinide con il 35.5% e alla nateglinide con il 22.9%. La sua attività selettiva sul canale Kir6.2/SUR1 e la minore incidenza di ipoglicemia all'interno della classe ne supportano l'uso nei pazienti anziani e in quelli con problemi cardiovascolari. [2] Nikkei Medical Online, “Mitiglinide Retains the Top Position Among Rapid-Acting Insulin Secretagogues,” Nikkei Medical Online, medical.nikkeibp.co.jp Queste caratteristiche cliniche consentono al mercato delle meglitinidi di mantenere un ruolo mirato man mano che gli algoritmi di trattamento si evolvono.
Uso continuato delle terapie antidiabetiche orali
Le terapie orali rimangono importanti per molti pazienti che iniziano il trattamento per il diabete di tipo 2. Uno studio del 2025 su 964,914 adulti statunitensi che hanno iniziato la terapia ipoglicemizzante ha rilevato che la prescrizione di agonisti del recettore GLP-1 è aumentata di 13.66 volte nel tasso di incidenza tra il 2019 e maggio 2024. Tuttavia, gli agonisti del recettore GLP-1 rappresentavano solo il 18% dei nuovi pazienti che iniziavano il trattamento entro la metà del 2024. [3] American Diabetes Association, “Pharmacologic Approaches to Glycemic Treatment: Standards of Care in Diabetes 2025,” Diabetes Care, diabetesjournals.org
Metformina, sulfoniluree generiche e meglitinidi continuano quindi a servire una base di pazienti considerevole nell'assistenza primaria. La repaglinide generica ha un prezzo inferiore rispetto ai farmaci di marca più recenti, il che ne supporta la posizione nei piani terapeutici attenti al costo. I dati forniti indicano un costo mensile di semaglutide pari a 950 dollari, rispetto ai 15-40 dollari della repaglinide generica. La somministrazione orale favorisce inoltre l'adozione laddove le terapie iniettabili non siano preferite o accessibili. Questa differenza di costo è significativa nei paesi con un'elevata spesa sanitaria diretta. Gli appalti pubblici, le politiche sui farmaci essenziali e le prescrizioni nell'assistenza primaria supportano di conseguenza il mercato delle meglitinidi in Africa, nel Sud-est asiatico e in Sud America.
Ruolo nella terapia combinata
Le meglitinidi possono essere utilizzate con metformina, tiazolidinedioni, inibitori della DPP-4 e insulina basale, supportando il loro ruolo nelle terapie di combinazione. Le combinazioni a dose fissa di repaglinide e metformina uniscono la secrezione di insulina correlata ai pasti con una ridotta produzione epatica di glucosio in un'unica compressa. Questo formato può ridurre il numero di compresse da assumere per i pazienti che devono gestire più farmaci. Queste combinazioni sono particolarmente rilevanti in Asia meridionale, Sud-est asiatico, Sud America, Medio Oriente e Africa, dove regimi orali più semplici possono migliorare l'aderenza alla terapia. Si prevede che i prodotti a dose fissa in combinazione cresceranno a un CAGR del 4.85% fino al 2031, diventando la tipologia di prodotto a più rapida crescita nel mercato delle meglitinidi.
La loro crescita riflette le esigenze delle strutture di assistenza primaria che gestiscono ampie popolazioni di pazienti. La supervisione della sicurezza rimane importante per i farmaci combinati. L'India si appresta a vietare 35 combinazioni a dose fissa irrazionali nel 2025, creando un contesto di conformità più rigoroso per i produttori. Le prove fornite non hanno identificato combinazioni di repaglinide tra i prodotti vietati.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rischio di ipoglicemia | -0.5% | Nord America ed Europa, con un'amplificazione nelle popolazioni geriatriche | Medio termine (2-4 anni) |
| Preoccupazioni relative all'aumento di peso | -0.3% | Nord America, Europa e Australia | Medio termine (2-4 anni) |
| Dosaggio frequente in base ai pasti | -0.4% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Concorrenza da parte di nuove terapie antidiabetiche | -0.3% | Nord America ed Europa, in crescita nei segmenti premium dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di ipoglicemia
L'ipoglicemia rimane un limite clinico fondamentale per una più ampia diffusione delle meglitinidi. L'American Diabetes Association raccomanda ai medici di rivalutare i dosaggi delle meglitinidi quando si aggiunge un altro farmaco ipoglicemizzante. Questa indicazione è particolarmente rilevante nei mercati in cui i medici seguono scrupolosamente gli standard di trattamento aggiornati. I pazienti anziani richiedono un attento monitoraggio, poiché gli episodi ipoglicemici possono causare cadute, ricoveri ospedalieri e altre complicazioni.
La necessità di somministrare il farmaco in concomitanza con i pasti aumenta anche il carico terapeutico per i pazienti con abitudini alimentari irregolari. Tuttavia, questa limitazione non comporta il ritiro completo della classe di farmaci. I medici potrebbero preferire la mitiglinide per la sua incidenza relativamente inferiore di ipoglicemia all'interno della classe. Le preoccupazioni relative all'aumento di peso e alla frequente necessità di somministrare il farmaco in concomitanza con i pasti riducono la praticità delle meglitinidi in Nord America, Europa e Australia. Pertanto, il mercato delle meglitinidi si basa su un'appropriata selezione dei pazienti e su un'attenta gestione del dosaggio, piuttosto che su un'ampia adozione come trattamento di prima linea. La classe di farmaci continua a essere utile per specifici segmenti di pazienti che necessitano di un controllo glicemico a breve durata d'azione.
Concorrenza da parte di nuove terapie antidiabetiche
Gli agonisti del recettore GLP-1 e gli inibitori SGLT2 stanno ridefinendo le decisioni terapeutiche nei mercati ad alto reddito. Un'analisi statunitense del 2025 ha mostrato che l'uso di agonisti del recettore GLP-1 tra i nuovi pazienti con diabete di tipo 2 ha raggiunto il 18% entro maggio 2024. Nello stesso periodo, l'uso di inibitori SGLT2 è aumentato al 7%. Queste terapie possono sostituire i farmaci orali più datati quando la copertura assicurativa e la capacità di spesa del paziente ne favoriscono l'adozione.
Il cambiamento è più evidente nei segmenti di pazienti con assicurazione sanitaria privata e con piani assicurativi premium. Novo Nordisk dovrebbe lanciare la pillola Wegovy negli Stati Uniti a gennaio 2026, ampliando le opzioni di trattamento orale con GLP-1. L'azienda dovrebbe inoltre avviare una partnership con Vivtex Corp. a febbraio 2026, del valore massimo di 2.1 miliardi di dollari, per sviluppare tecnologie di somministrazione orale per farmaci contro l'obesità e il diabete. È probabile che queste iniziative aumentino la pressione competitiva sulle classi di farmaci antidiabetici orali già consolidate. Tuttavia, l'elevato costo delle terapie più recenti continua a limitare la sostituzione in contesti sensibili al prezzo. Il mercato delle meglitinidi mantiene un ruolo per i pazienti con problemi renali, abitudini alimentari irregolari o regimi terapeutici complessi che richiedono un'opzione economica e ad azione rapida.
Analisi del segmento
A livello molecolare: la repaglinide è in testa grazie alla disponibilità del generico, mentre la mitiglinide guadagna terreno.
Nel 2025, la repaglinide deteneva il 53.45% del mercato delle meglitinidi in termini di molecole. L'ampia disponibilità di farmaci generici, l'inclusione nei prontuari terapeutici nazionali e una consolidata esperienza clinica ne hanno consolidato la posizione di leadership. La sua disponibilità in monoterapia e in combinazioni a dose fissa ne ha ulteriormente rafforzato l'adozione. Il prodotto favorisce la secrezione di insulina correlata ai pasti con una clearance relativamente rapida.
La nateglinide deteneva una quota di mercato inferiore, ma rispondeva alla domanda dei pazienti che beneficiavano di una breve emivita e di un minore potenziale di interazione. Essendo un derivato della fenilalanina, fornisce una rapida risposta insulinica. Si prevede che la mitiglinide registrerà la crescita maggiore tra le molecole, con un CAGR del 3.45% fino al 2031. Un sondaggio condotto tra i medici in Giappone nel settembre 2025 ha classificato la mitiglinide al primo posto tra i secretagoghi insulinici ad azione rapida, mentre la Cina ha mantenuto la mitiglinide calcio nella sua lista di rimborso del 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base allo stato del prodotto: i generici sono in testa, mentre i prodotti originali mantengono una domanda selezionata.
Nel 2025, le formulazioni generiche detenevano il 65.78% del mercato delle meglitinidi in base allo stato del prodotto. La scadenza dei brevetti e i percorsi di bioequivalenza consolidati hanno favorito l'adozione dei generici per le molecole chiave. La fornitura di principi attivi farmaceutici da India e Cina ha rafforzato la concorrenza sui prezzi. Negli Stati Uniti, Macleods Pharmaceuticals, Aurobindo Pharma, Chartwell RX LLC e Rising Pharma Holdings forniscono prodotti a base di repaglinide, mentre i dati sui prezzi del CMS (Centers for Medicare & Medicaid Services) indicavano un prezzo di 0.09 dollari per compressa a luglio 2026.
Si prevede che i farmaci originali cresceranno a un tasso di crescita annuo composto (CAGR) del 4.67% fino al 2031, trainati dalla domanda sostenuta in alcuni paesi. Glufast mantiene la sua notorietà in Giappone, mentre le gare d'appalto ospedaliere e la familiarità con il farmaco da parte dei medici ne sostengono la domanda in Germania e Brasile. NovoNorm rimane il farmaco di riferimento originale per la repaglinide nell'Unione Europea. I requisiti europei in materia di farmacovigilanza e produzione mantengono inoltre elevati standard qualitativi sia per i farmaci originali che per i generici.
Per tipologia di prodotto: i prodotti a ingrediente singolo sono i più diffusi, mentre le combinazioni a dose fissa si espandono.
Nel 2025, i prodotti a base di un singolo principio attivo rappresentavano il 72.45% del mercato delle meglitinidi. La loro posizione di leadership riflette l'uso storico delle meglitinidi come terapie autonome. I medici possono adattare il dosaggio in base alle abitudini alimentari dei pazienti e ai loro obiettivi glicemici. Questi prodotti sono tuttora ampiamente utilizzati in Giappone, Nord America ed Europa, supportati dalle linee guida dell'American Diabetes Association sulla rivalutazione del dosaggio in caso di assunzione di altri farmaci ipoglicemizzanti.
Si prevede che le combinazioni a dose fissa cresceranno a un tasso di crescita annuo composto (CAGR) del 4.85% fino al 2031. Le compresse di repaglinide e metformina sono disponibili nei dosaggi da 0.5 mg/250 mg, 1 mg/500 mg e 2 mg/500 mg. Queste combinazioni integrano la secrezione di insulina prandiale con una ridotta produzione epatica di glucosio in un'unica dose. La domanda è concentrata nei mercati emergenti, dove i medici di base prediligono regimi orali semplificati che possono migliorare l'aderenza alla terapia.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le farmacie al dettaglio sono in testa, mentre le farmacie online crescono più rapidamente.
Nel 2025, le farmacie al dettaglio e di comunità rappresentavano il 48.95% del mercato. Il loro ruolo di primo piano riflette la natura cronica e prevalentemente ambulatoriale della cura del diabete. Le farmacie di comunità forniscono servizi essenziali di dispensazione dei farmaci in Cina, India, Giappone e Brasile. La loro vicinanza alle cliniche di assistenza primaria e la copertura dei rimborsi favoriscono la dispensazione ripetuta di farmaci per la terapia a lungo termine.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 5.23% fino al 2031. La telemedicina e le prescrizioni online ripetute stanno incrementando la distribuzione diretta ai pazienti con diabete stabile. I canali digitali offrono comodità ai pazienti che necessitano di ricariche ricorrenti. Le farmacie ospedaliere manterranno un ruolo nell'assistenza specialistica, ma potrebbero perdere quote di mercato con l'espansione della gestione ambulatoriale, mentre le farmacie per corrispondenza hanno gestito 360,000 richieste di repaglinide per 92,000 beneficiari del programma Medicare Part D negli Stati Uniti nel 2024.
Analisi geografica
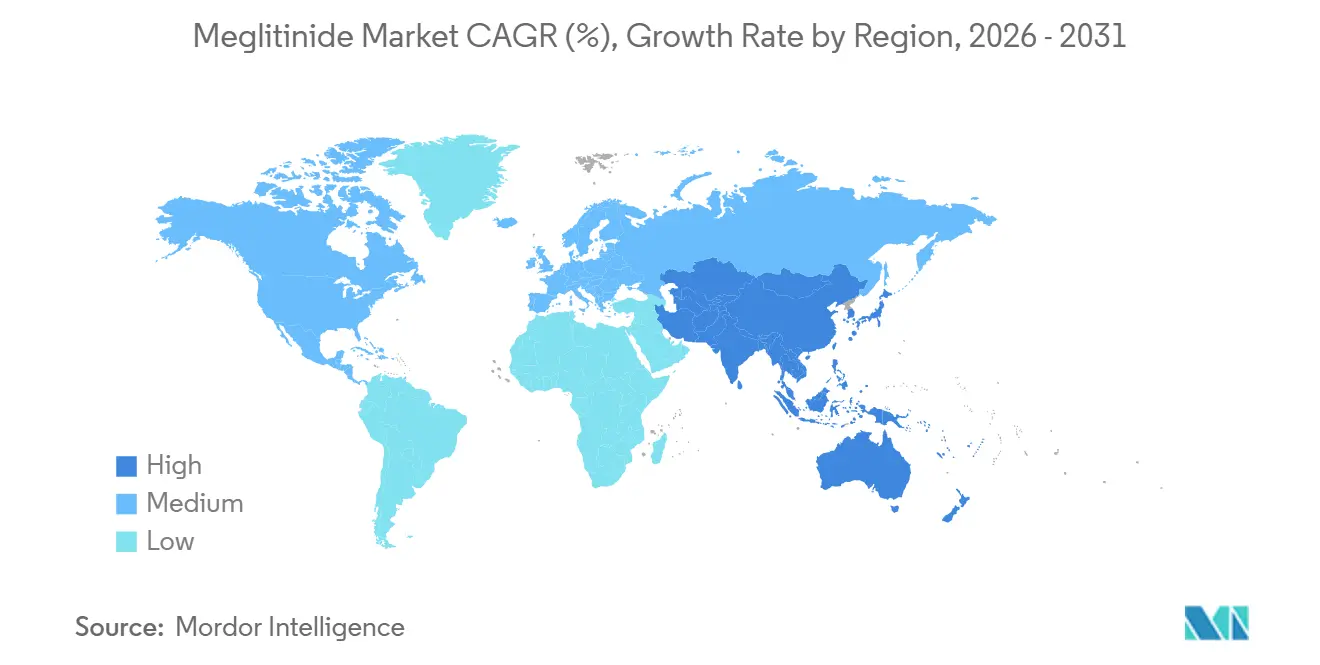
Si prevede che il Nord America rappresenterà il 39.88% del mercato globale delle meglitinidi nel 2025. Gli Stati Uniti rimangono il principale contributore di fatturato per la regione, grazie alla disponibilità di farmaci generici e a un'ampia base di pazienti nelle farmacie locali. Si prevede che sei produttori di repaglinide autorizzati serviranno il mercato statunitense. Entro la metà del 2026, si prevede che i prezzi della repaglinide si attesteranno tra 0.09 e 0.10 dollari a compressa, rafforzando la sua posizione come opzione di trattamento orale a basso costo.
La regione si trova ad affrontare una pressione crescente dovuta all'aggiornamento delle linee guida terapeutiche e alla maggiore diffusione degli agonisti del recettore GLP-1 e degli inibitori SGLT2. L'ADA ha ristretto il ruolo delle meglitinidi e ha sottolineato la necessità di rivalutare il rischio di ipoglicemia. Canada e Messico forniscono volumi minori ma stabili attraverso i programmi di assistenza farmaceutica pubblica. La situazione in Europa rimane stabile, supportata dall'utilizzo del farmaco nei prontuari terapeutici di Germania, Francia e Regno Unito, che nell'agosto 2025 ha emesso una notifica di fornitura di repaglinide di livello 2 per compresse da 500 mcg, 1 mg e 2 mg.
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un CAGR del 5.51% fino al 2031. Il Giappone sostiene la domanda grazie all'uso consolidato della mitiglinide, mentre la Cina offre il rimborso pubblico per tutte e tre le principali molecole. India e Sud-est asiatico trainano l'adozione delle combinazioni repaglinide-metformina. La regione del Pacifico occidentale dell'IDF contava 215 milioni di adulti con diabete nel 2024, mentre si prevede che il Medio Oriente e il Nord Africa registreranno una crescita del 95% dei casi di diabete entro il 2050. Brasile e Argentina sostengono la domanda attraverso l'acquisto pubblico di trattamenti orali a basso costo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
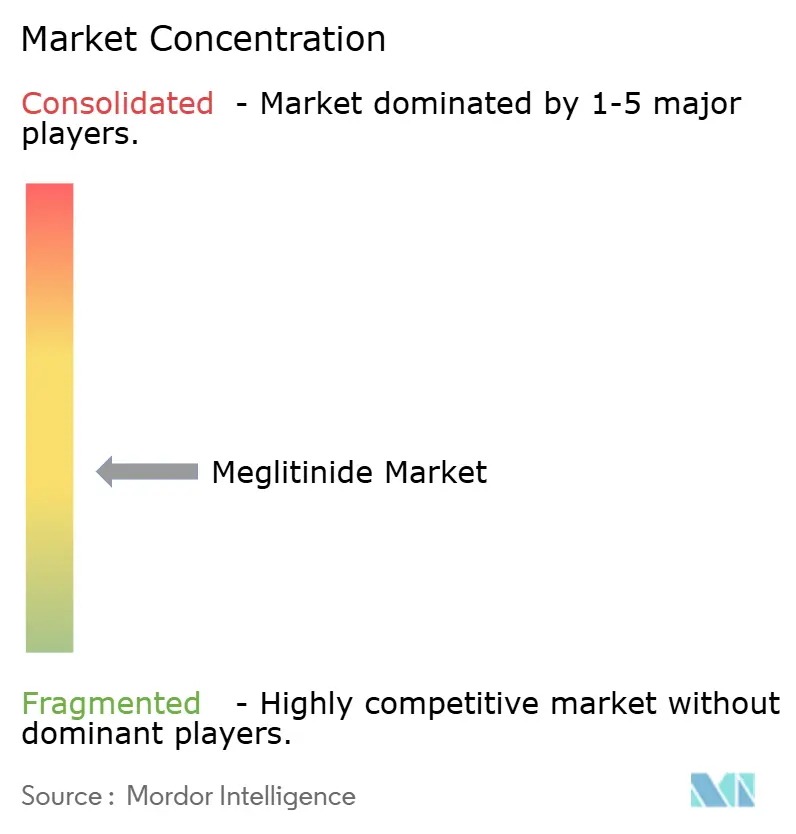
Il mercato delle meglitinidi è moderatamente frammentato per numero di produttori, soprattutto nel segmento dei farmaci generici. La concorrenza è tuttavia concentrata su un numero limitato di molecole e mercati nazionali. Negli Stati Uniti, 6 produttori autorizzati forniscono repaglinide generica: Beijing Foyou Pharma, Elixir Pharmaceuticals, Hansoh Pharma, Kissei Pharmaceuticals, Novo Nordisk, Teva Pharmaceuticals, Takeda e Viatris. Questi fornitori competono principalmente sul prezzo e sulla continuità delle forniture. I dati sui prezzi negli Stati Uniti mostrano un intervallo di prezzo ristretto per la repaglinide, compreso tra 0.08 e 0.10 dollari a compressa.
In Giappone, Kissei Pharmaceutical rimane associata al marchio originale Glufast, mentre i produttori nazionali di farmaci generici offrono compresse orodispersibili. Le revisioni dei prezzi dei farmaci in Giappone incoraggiano il controllo dei costi, preservando al contempo l'accesso alla molecola. Teva mantiene una presenza europea attraverso Repaglinide Teva. Viatris fornisce compresse di repaglinide da 2 mg nel Regno Unito. La carenza di approvvigionamento prevista nel Regno Unito nel 2025 ha accresciuto l'importanza della resilienza produttiva e di una distribuzione affidabile.
Nell'agosto 2025, Hansoh Pharmaceutical ha aggiornato le informazioni sulla prescrizione delle sue compresse di repaglinide per allinearle all'edizione 2025 della Farmacopea cinese. Nel gennaio 2026, Novo Nordisk ha lanciato negli Stati Uniti la pillola orale Wegovy, intensificando la pressione competitiva derivante dalle nuove terapie orali. Sempre nel febbraio 2026, Novo Nordisk ha stretto una partnership con Vivtex per sviluppare tecnologie di somministrazione orale per farmaci contro l'obesità e il diabete. Le aziende del settore delle meglitinidi si concentrano quindi sulla conformità normativa, sull'affidabilità dell'approvvigionamento e sulla distribuzione mirata, piuttosto che sullo sviluppo di nuove molecole.
Leader del settore della meglitinide
Elixir Pharmaceuticals
Novo Nordisk
Teva Pharmaceuticals
Takeda
viatris
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Novo Nordisk ha stretto una partnership con Vivtex Corp, in un accordo del valore massimo di 2.1 miliardi di dollari, per sviluppare tecnologie di somministrazione orale di nuova generazione per farmaci contro l'obesità e il diabete. La collaborazione mirava a migliorare la biodisponibilità orale dei farmaci biologici e a intensificare la concorrenza tra le classi di farmaci antidiabetici orali già esistenti.
- Dicembre 2025: l'Amministrazione nazionale per la sicurezza sanitaria cinese ha pubblicato l'elenco nazionale dei farmaci rimborsabili per il 2025, mantenendo repaglinide, nateglinide e mitiglinide calcio tra i farmaci rimborsabili di categoria B.
- Agosto 2025: Il Dipartimento della Salute e dell'Assistenza Sociale del Regno Unito ha emesso una notifica di fornitura di livello 2 per le compresse di repaglinide da 500 mcg, 1 mg e 2 mg. I dosaggi da 500 mcg e 1 mg hanno subito esaurimenti delle scorte da fine agosto a inizio dicembre 2025, mentre il dosaggio da 2 mg è rimasto disponibile in quantità limitate.
Ambito del rapporto sul mercato globale della meglitinide
Secondo quanto riportato nello studio, le meglitinidi (note anche come glinidi) sono una classe di farmaci orali utilizzati per la gestione del diabete mellito di tipo 2. Agiscono come secretagoghi dell'insulina ad azione rapida, ovvero stimolano direttamente le cellule beta del pancreas a rilasciare più insulina.
Il mercato delle meglitinidi è segmentato per molecola, stato del prodotto, tipologia di prodotto, canale di distribuzione e area geografica. Per molecola, il mercato comprende repaglinide, nateglinide, mitiglinide e altri analoghi delle meglitinidi. Per stato del prodotto, il mercato è segmentato in prodotti originator e prodotti generici. Per tipologia di prodotto, il mercato è suddiviso in prodotti a singolo principio attivo e prodotti a combinazione a dose fissa. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio/di comunità, farmacie specializzate/per corrispondenza e farmacie online. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per i segmenti sopra menzionati.
Per molecola
| Repaglinide |
| Nateglinide |
| mitiglinide |
| Altri analoghi della meglitinide |
In base allo stato del prodotto
| originatore |
| Generico |
Per tipo di prodotto
| Prodotti monoingrediente |
| Prodotti combinati a dose fissa |
Per canale di distribuzione
| Farmacie ospedaliere |
| Farmacie al dettaglio/comunitarie |
| Farmacie specializzate / Farmacie per corrispondenza |
| Farmacie online |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per molecola | Repaglinide | |
| Nateglinide | ||
| mitiglinide | ||
| Altri analoghi della meglitinide | ||
| In base allo stato del prodotto | originatore | |
| Generico | ||
| Per tipo di prodotto | Prodotti monoingrediente | |
| Prodotti combinati a dose fissa | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio/comunitarie | ||
| Farmacie specializzate / Farmacie per corrispondenza | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle meglitinidi entro il 2031?
Si prevede che il mercato delle meglitinidi raggiungerà i 5.07 miliardi di dollari entro il 2031, rispetto ai 4.55 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 2.21%. Ciò riflette la continua domanda di trattamenti orali accessibili, anche se le terapie più recenti ampliano la gamma di opzioni disponibili.
Quale molecola di meglitinide deteneva la quota di mercato maggiore nel 2025?
Nel 2025, la repaglinide ha dominato il segmento delle molecole con una quota del 53.45%. La sua posizione è supportata dall'ampia disponibilità di farmaci generici, dall'accesso consolidato ai prontuari terapeutici e dal suo utilizzo sia in monoterapia che in combinazione con altri farmaci.
Quale tipologia di prodotto a base di meglitinidi sta crescendo più rapidamente?
Nel mercato delle meglitinidi, si prevede che i prodotti a dose fissa in combinazione cresceranno a un tasso di crescita annuo composto (CAGR) del 4.85% fino al 2031. Questa crescita riflette la domanda di regimi terapeutici orali più semplici, in grado di ridurre il numero di compresse da assumere nel trattamento di base.
Perché le farmacie online stanno aumentando la distribuzione di meglitinide?
Si prevede che le farmacie online cresceranno a un tasso annuo composto del 5.23% fino al 2031. La telemedicina, le prescrizioni ripetute e la dispensazione diretta al paziente rendono questa modalità di pagamento più utile per una gestione stabile del diabete a lungo termine.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.51% fino al 2031. La regione è caratterizzata da un'elevata incidenza del diabete, dall'accesso rimborsato ai farmaci in Cina, dall'uso consolidato della mitiglinide in Giappone e dalla domanda di terapie di combinazione.
Quali fattori limitano un uso più ampio delle meglitinidi?
Il rischio di ipoglicemia, la necessità di un dosaggio dipendente dai pasti, le preoccupazioni relative al peso e la concorrenza degli agonisti del recettore GLP-1 e degli inibitori SGLT2 limitano una più ampia diffusione. Un'attenta selezione dei pazienti rimane fondamentale quando i medici prescrivono questa classe di farmaci.


