

Dimensioni e quota del mercato dei cavi di media tensione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.88 miliardo di dollari |
| Dimensione del mercato (2031) | 40.40 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.52% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi di media tensione di Mordor Intelligence
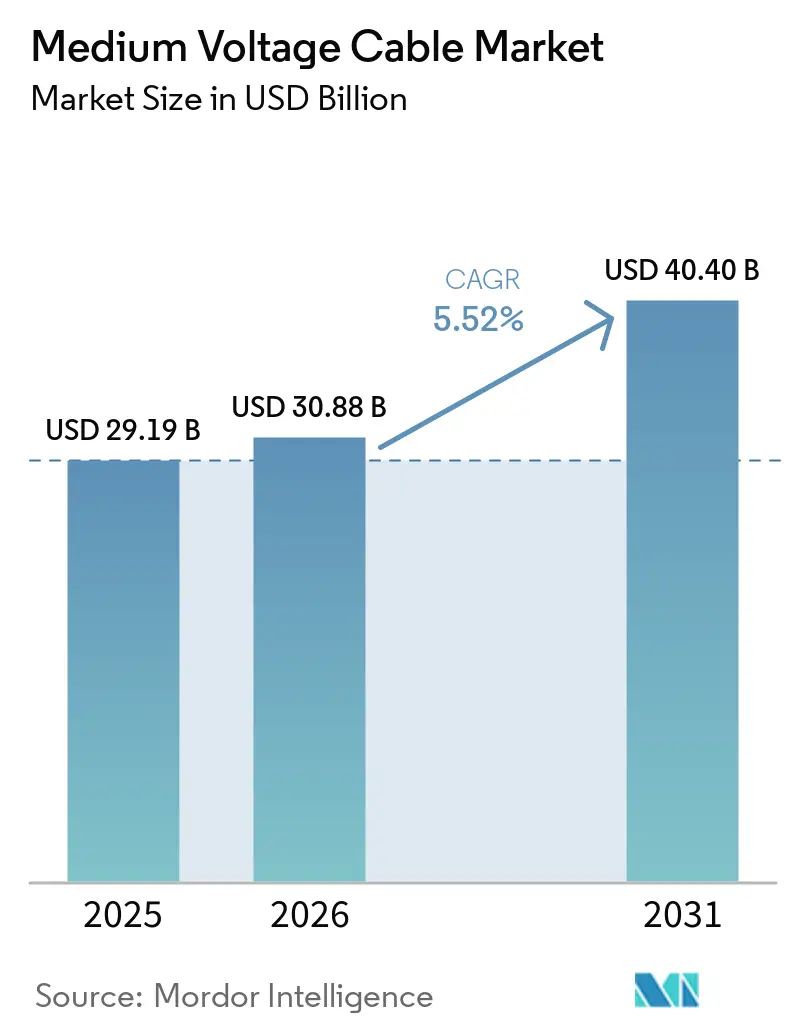
Si prevede che il mercato dei cavi di media tensione crescerà da 29.19 miliardi di dollari nel 2025 e 30.88 miliardi di dollari nel 2026 a 40.40 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.52% tra il 2026 e il 2031.
I rapidi mandati di rinnovamento della rete legati all'implementazione di energie rinnovabili, la domanda di reti di distribuzione private più estese e i parchi eolici offshore più profondi stanno sostenendo gli ordini, nonostante la volatilità delle materie prime comprima i margini dei produttori. I cambiamenti politici che mettono al bando le sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS) nelle guaine dei cavi stanno imponendo una riorganizzazione a metà ciclo, ma aprono anche nicchie premium per i composti privi di fluoro. Le oscillazioni dei costi dell'alluminio e del polietilene reticolato (XLPE) hanno ridotto l'EBITDA sulle offerte tradizionali, ma i fornitori con asset captive di barre e composti continuano ad aumentare i volumi offrendo contratti a prezzo fisso. Il mercato dei cavi di media tensione è ulteriormente sostenuto da progetti di decarbonizzazione industriale che richiedono alimentatori ad alta capacità per forni elettrici ed elettrolizzatori, mentre le prime sperimentazioni di superconduttori suggeriscono un futuro cambiamento radicale nella densità di trasferimento urbano.
Punti chiave del rapporto
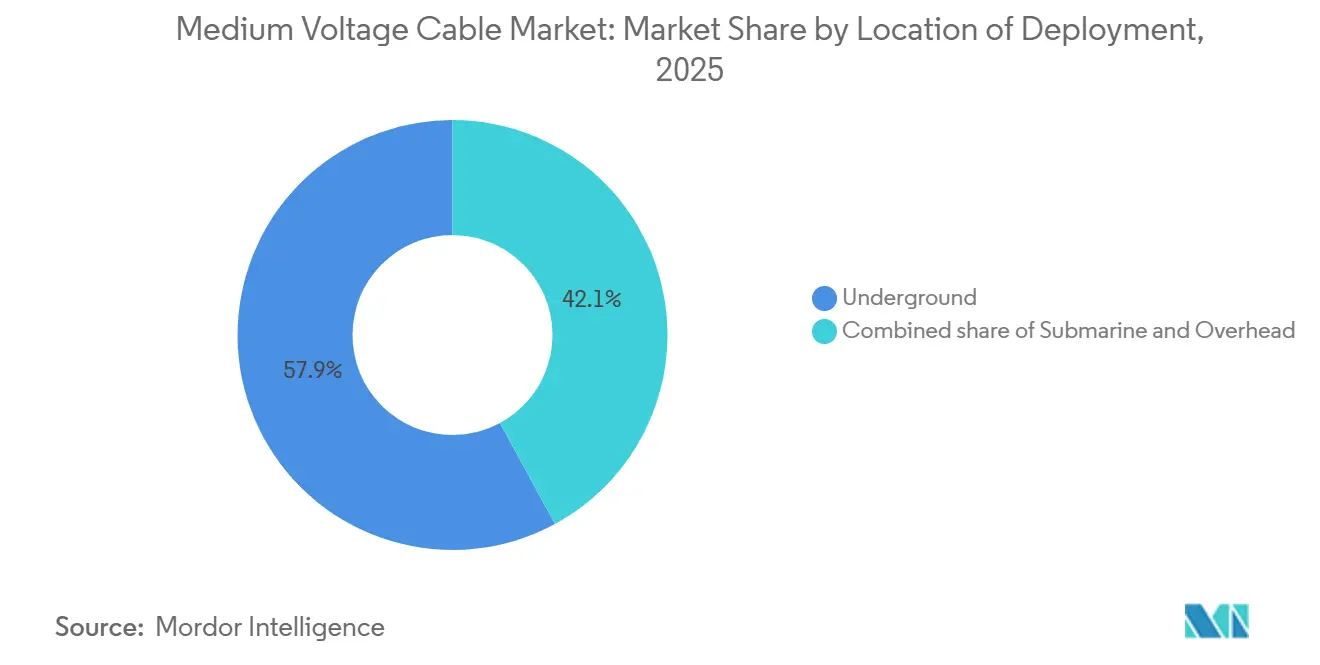
- In base al luogo di installazione, le installazioni sotterranee hanno assorbito il 57.9% dei ricavi del 2025, mentre si prevede che le installazioni sottomarine cresceranno a un CAGR del 7.2% fino al 2031.
- Per tipologia, i prodotti AC hanno dominato con una quota del 72.5% nel 2025, ma si prevede che le varianti DC registreranno il CAGR più elevato, pari all'8.1%, entro il 2031.
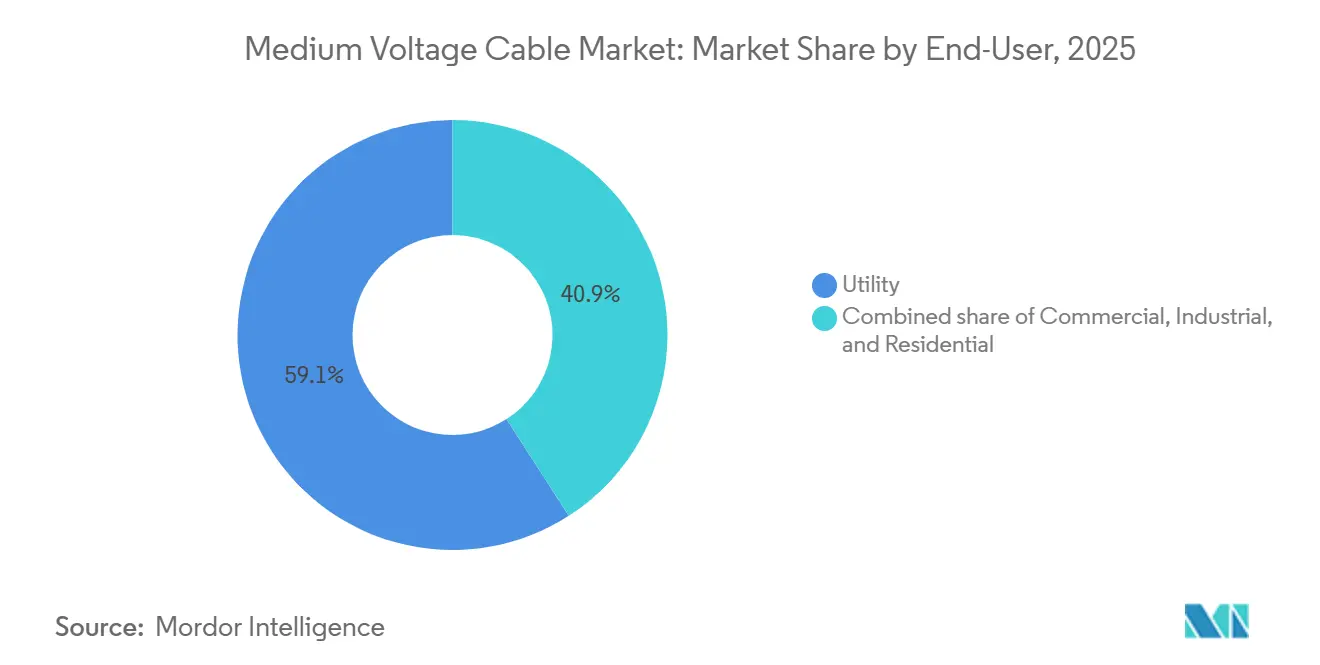
- Per quanto riguarda l'utente finale, i servizi di pubblica utilità hanno assorbito il 59.1% delle spedizioni del 2025; i clienti industriali sono pronti per il CAGR più rapido, pari al 7.9%, nel periodo 2026-2031.
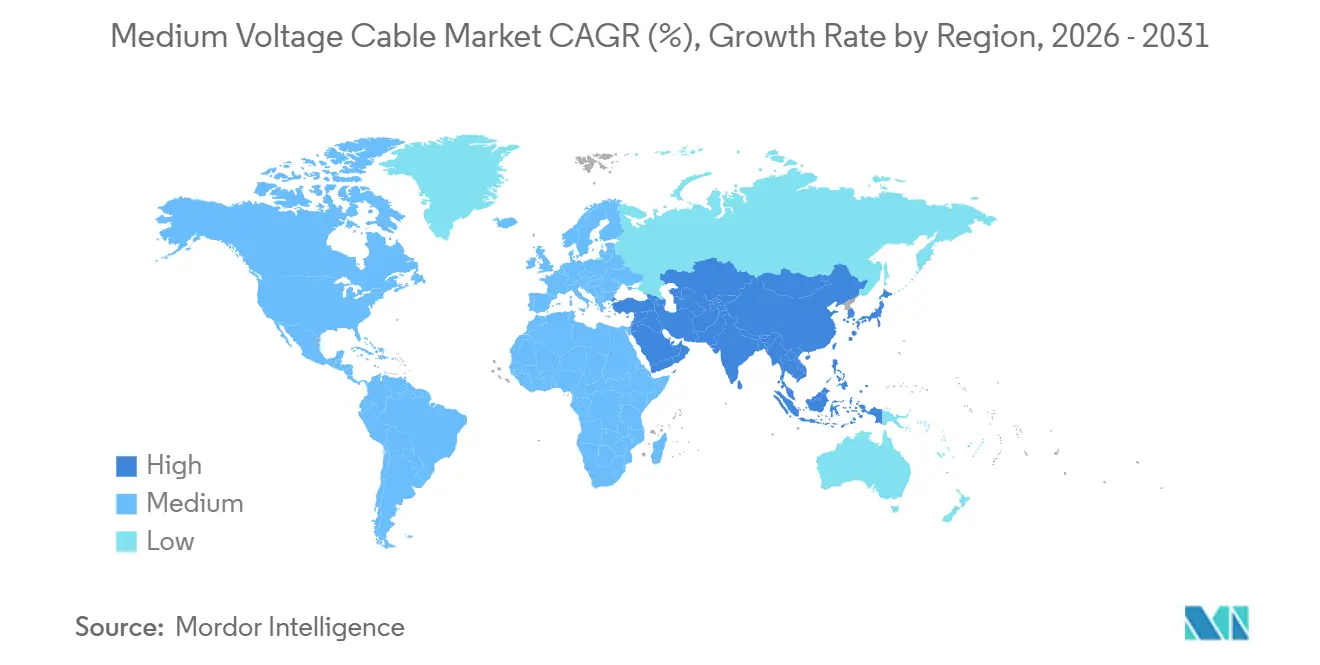
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 48.3% delle vendite globali nel 2025 e si prevede che crescerà a un CAGR del 6.5%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi di media tensione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di ammodernamento della rete elettrica collegati alle energie rinnovabili (2026-2031) | 1.8% | Impatto globale, picco in UE, Cina, India | Medio termine (2-4 anni) |
| Aumento delle implementazioni di sistemi di accumulo di energia a batteria su scala industriale | 1.2% | Nord America, nucleo APAC, ricadute su MEA | A breve termine (≤ 2 anni) |
| Elettrificazione del calore industriale ad alta temperatura | 0.9% | Cintura industriale dell'UE, province costiere della Cina | A lungo termine (≥ 4 anni) |
| Rapido loop di potenza tra data center (hyperscaler) | 0.7% | Nord America, Europa occidentale, Singapore | A breve termine (≤ 2 anni) |
| Estensioni del trasporto pubblico urbano elettrificato tradizionale | 0.6% | metropoli dell'APAC, capitali dell'America Latina | Medio termine (2-4 anni) |
| Cluster dimostrativi di idrogeno offshore (≥ 20 MW) | 0.4% | Coste del Mare del Nord, Australia, Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati di ammodernamento della rete collegata alle energie rinnovabili determinano cicli di sostituzione degli alimentatori
La direttiva tedesca del 2025 obbliga gli operatori di distribuzione a modernizzare 18,000 chilometri di circuiti di linee a 20 kV entro il 2029, triplicando il tasso di sostituzione storico. [1] Bundesnetzagentur, “Grid Expansion Plan,” bundesnetzagentur.de La Cina ha stanziato 320 miliardi di CNY (44 miliardi di dollari USA) per aggiornamenti a livello di contea da 10-35 kV in cinque anni, con i primi lavori concentrati nella Mongolia Interna e nel Qinghai. L'India ora lega il rilascio dei certificati di energia rinnovabile alla prova della capacità di rete di riserva, spingendo le utility statali a pre-posare i feeder nelle zone solari ed eoliche. Poiché le sanzioni vanno dal recupero dei sussidi alle multe dirette, la domanda di cavi rimane anelastica anche quando i prezzi dell'alluminio aumentano. I partecipanti al mercato dei cavi di media tensione con servizi di installazione chiavi in mano sono nella posizione migliore per catturare questo volume vincolato, poiché le società di distribuzione preferiscono contratti con un unico fornitore per abbreviare i cicli di approvazione.
L'accumulo di batterie su scala industriale amplifica la domanda di cavi
Gli Stati Uniti hanno aggiunto 9.4 GW di batterie autonome nel 2024, ogni parco utilizzando circuiti da 34.5 kV tra inverter e sottostazioni. [2] Dipartimento dell'Energia degli Stati Uniti, "Battery Storage Factbook 2025", energy.gov I frequenti cicli accelerano l'invecchiamento dell'isolamento, quindi i fornitori hanno iniziato a specificare XLPE più spesso e nastri di schermatura migliorati che estendono la durata di progettazione oltre i 30 anni. Tre progetti da 500 MW nel Nuovo Galles del Sud insieme richiedono oltre 180 chilometri di alimentatori da 33 kV, illustrando l'intensità di materiale delle risorse di accumulo. Il retrofit e la co-locazione presso le centrali a carbone dismesse moltiplicano anche gli ordini perché la corrosione spesso richiede la sostituzione completa del cavo, non una parziale riterminazione. Questa impennata posiziona il mercato dei cavi di media tensione come proxy diretto per lo slancio di implementazione dell'accumulo nei prossimi due anni.
L'elettrificazione industriale apre una nicchia di domanda
L'impianto pilota di ArcelorMittal ad Amburgo, un forno a induzione elettrica da 25 MW, funziona su circuiti dedicati da 20 kV, riducendo le emissioni Scope 1 in loco del 18%. [3] ArcelorMittal Communications, “Hamburg Induction Furnace Pilot,” arcelormittal.com BASF prevede di installare 40 chilometri di cavo da 30 kV entro il 2028 per alimentare l'elettrificazione del cracking a vapore a Ludwigshafen. Questi carichi richiedono cavi con una temperatura nominale di 90 °C per il funzionamento continuo e una resistenza ai guasti di 40 kA, una combinazione che spinge le sezioni trasversali verso l'alto e aumenta il contenuto di rame. IRENA prevede che l'elettrificazione del calore industriale possa aggiungere 15-20 GW di domanda europea entro il 2030, pari a quasi 8,000 chilometri di circuiti di nuove linee di alimentazione. Di conseguenza, il mercato dei cavi di media tensione trova uno sbocco stabile anche quando i cicli di costruzione più ampi si indeboliscono.
Il rapido collegamento di potenza tra data center riduce i colli di bottiglia dei servizi pubblici
Il campus di Microsoft in Virginia gestisce un anello privato da 13.8 kV che collega quattro edifici e rimanda un aggiornamento della sottostazione da 80 milioni di dollari. [4] Microsoft Investor Relations, “Data Center Infrastructure Update 2025,” microsoft.com Google ha installato una linea di collegamento da 34.5 kV in Iowa per mettere in comune la capacità dei generatori di backup e ridurre lo stoccaggio di diesel del 30%. I cavi qui devono raggiungere una disponibilità del 99,9
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dei fattori produttivi di alluminio e XLPE | -1.1% | Globale, acuto nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Differimenti CAPEX delle utility nell'Africa subsahariana | -0.6% | Africa subsahariana, ricaduta sul Nord Africa | Medio termine (2-4 anni) |
| Colli di bottiglia per i permessi di installazione nelle aree metropolitane dense | -0.4% | Nord America, Europa occidentale, alcune città APAC | Medio termine (2-4 anni) |
| Costi più rigorosi per la conformità all'isolamento privo di PFAS | -0.5% | UE, Nord America (California, New York, Maine) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dei fattori produttivi di alluminio e XLPE
I futures sull'alluminio del London Metal Exchange hanno raggiunto il picco di 2,680 dollari per tonnellata a febbraio 2025, prima di scendere a 2,320 dollari a metà anno, mentre la resina XLPE legata al Brent è salita del 14% per poi rallentare. Le utility continuano a proporre offerte per i cavi con un anticipo di 12-18 mesi, vincolando i fornitori a prezzi fissi anche quando aumentano gli input, come ha mostrato la previsione di Prysmian per il primo trimestre 2025 con un calo dell'EBITDA di 220 punti base. I produttori asiatici più piccoli, privi di strumenti di copertura, hanno già dichiarato tre fallimenti dalla fine del 2024. Se la volatilità persiste, il mercato dei cavi di media tensione potrebbe vedere un ulteriore consolidamento con l'uscita di operatori a basso costo di liquidità.
Differimenti CAPEX delle utility nell'Africa subsahariana
Kenya Power ha rinviato il 40% dei cavi di alimentazione da 33 kV previsti per il 2025 a causa di un deficit di finanziamento di 150 milioni di dollari. La società di trasmissione nigeriana non può aprire lettere di credito per i cavi importati, bloccando le estensioni da 11 kV intorno a Lagos. La Banca Africana di Sviluppo elenca 18 paesi a rischio di insolvenza, limitando la capacità di cofinanziamento per i progetti di distribuzione. L'International Finance Corporation avverte che la domanda insoddisfatta potrebbe raggiungere i 45,000 chilometri di circuito entro il 2030, con una perdita di 1.8 miliardi di dollari nel mercato dei cavi di media tensione. Senza agevolazioni fiscali, i fornitori regionali si trovano ad affrontare un portafoglio ordini in contrazione e cicli di incasso più lunghi.
Analisi del segmento
In base al luogo di installazione: la quota di sottomarini aumenta con l'energia offshore
Le installazioni sotterranee hanno rappresentato il 57.9% dei ricavi del 2025, riflettendo i requisiti per le città ad alta densità e le norme di mitigazione degli incendi boschivi. Le campate aeree rimangono più economiche, 180,000 dollari per circuito-chilometro contro i 620,000 dollari delle linee interrate, ma la responsabilità civile e gli ostacoli visivi limitano le nuove costruzioni aeree in molte regioni sviluppate. I progetti sottomarini, sebbene più piccoli in termini assoluti, sono previsti con un CAGR del 7.2% fino al 2031, alimentati da impianti eolici offshore che ora posizionano le turbine a oltre 60 chilometri dalla costa e da impianti pilota a idrogeno che necessitano di oltre 20 MW di alimentazione. Un sistema a 66 kV consegnato da NKT a Hollandse Kust West nel 2025 ha dimostrato che le tratte inter-array possono superare i 15 chilometri senza piattaforme intermedie. L'aumento della profondità delle acque stimola anche l'innovazione degli accessori, aggiungendo il 12-18% ai costi di progetto ma aumentando l'affidabilità in condizioni difficili dei fondali marini.
Si prevede che il mercato dei cavi a media tensione per progetti sottomarini raggiungerà i 7.1 miliardi di dollari entro il 2031, rispetto ai circa 4.7 miliardi di dollari del 2026, a dimostrazione di come i corridoi eolici e dell'idrogeno offshore stiano rimodellando i modelli di distribuzione. Le soluzioni aeree persisteranno nelle zone a bassa densità, ma la loro quota diminuirà poiché sempre più enti regolatori richiederanno l'interramento per motivi di resilienza. La crescita del sottosuolo beneficia anche dei programmi di smart city che nascondono le risorse di servizio sotto il livello del suolo per liberare immobili in superficie. I fornitori in grado di confezionare cavi, giunti e monitoraggio in tempo reale sono destinati a guadagnare margine, poiché i clienti si stanno orientando verso acquisti basati sul costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: le installazioni DC guadagnano slancio
I prodotti CA hanno rappresentato il 72.5% del valore nel 2025, poiché la maggior parte delle apparecchiature di distribuzione e carico legacy è ancora sincrona. Il sottosegmento CC, tuttavia, dovrebbe registrare un CAGR dell'8.1% fino al 2031 grazie all'accumulo di energia tramite batterie, ai corridoi rinnovabili a lungo raggio e alle interconnessioni dei data center che danno priorità a perdite resistive inferiori. Le installazioni Megapack di Tesla ora specificano reti di raccolta da 1,500 VDC che passano direttamente alla CC a media tensione ed evitano una fase di inverter, aumentando l'efficienza di andata e ritorno fino a 3 punti. Gli alimentatori pilota cinesi a Xiong'an funzionano a 20 kV CC e integrano pannelli solari sui tetti, caricabatterie per veicoli elettrici e carichi dell'edificio su un bus comune, riducendo le perdite di conversione dell'8% rispetto alla CA.
Si prevede che il mercato dei cavi a media tensione per progetti in corrente continua crescerà da 8.4 miliardi di dollari nel 2026 a 14.1 miliardi di dollari entro il 2031, riflettendo sia il volume che l'aumento dei prezzi al metro. La carica spaziale nell'XLPE sotto stress in corrente continua impone l'uso di isolanti più spessi o dielettrici alternativi come il polipropilene, aumentando il contenuto di materiale. La protezione si basa sul rilevamento delle onde progressive, quindi i proprietari spesso raggruppano interruttori e sensori specializzati, aumentando la rigidità dei fornitori. La corrente alternata dominerà la sostituzione della rete di base, ma il tasso di crescita più rapido della corrente continua evidenzia una svolta strutturale verso applicazioni che premiano la controllabilità e l'efficienza.
Da parte dell'utente finale: i carichi industriali accelerano
Le utility hanno acquistato il 59.1% delle spedizioni nel 2025 grazie al rafforzamento obbligatorio della rete, ma i clienti industriali sono destinati a registrare il CAGR più rapido, pari al 7.9%, entro il 2031. La conduttura principale ad anello da 33 kV di Tata Steel a Jamshedpur ha consumato 22 chilometri di cavi per un singolo forno ad arco elettrico, a dimostrazione della densità nell'elettrificazione dei processi pesanti. La miniera di Escondida di BHP stenderà 18 chilometri di cavi rinforzati per caricare i camion da trasporto elettrici a batteria, segnalando un'ampia svolta nel settore minerario. Siti commerciali, aeroporti, centri commerciali e ospedali crescono in linea con il PIL, mentre la domanda residenziale rimane indiretta attraverso i trasformatori step-down.
Si prevede che la quota di mercato dei cavi di media tensione legata agli acquirenti industriali salirà dal 22% nel 2025 al 26% entro il 2031, con una spesa incrementale di quasi 10 miliardi di dollari. La tassazione del carbonio in Europa e gli obiettivi aziendali volontari in tutto il mondo rendono il riscaldamento elettrico competitivo con i combustibili fossili, ancor prima di considerare i costi delle emissioni. I fornitori che certificano progetti ad alta corrente di guasto e isolamento ad invecchiamento accelerato si assicureranno margini premium in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha generato il 48.3% del fatturato mondiale nel 2025 e si prevede che la regione registrerà un CAGR del 6.5% entro il 2031 grazie agli ammodernamenti a livello di contea cinese, all'elettrificazione ferroviaria indiana e alle energie rinnovabili nel Sud-Est asiatico. La Cina ha stanziato 320 miliardi di CNY fino al 2029 per modernizzare le linee di alimentazione da 10-35 kV, principalmente nelle province con elevata penetrazione di energia eolica e solare. L'India sta elettrificando 25,000 chilometri di linee ferroviarie, ogni chilometro richiede fino a 10 chilometri di cavi di trazione da 25 kV. Le nazioni ASEAN pianificano collettivamente 12,000 chilometri di cavi di alimentazione per parchi solari ed eolici tra il 2025 e il 2028.
Nel 2025, il Nord America deteneva una quota di circa il 22%, sostenuta dall'Infrastructure Investment and Jobs Act statunitense e dai programmi provinciali canadesi. Nel 2024, il programma Grid Resilience and Innovation Partnerships del Dipartimento dell'Energia statunitense ha stanziato 3.5 miliardi di dollari per linee sotterranee a media tensione nei corridoi colpiti dagli incendi boschivi. La domanda di hyperscaler si concentra nelle aree metropolitane di Virginia, Iowa e Dallas, dove i circuiti privati spesso bypassano le sottostazioni congestionate. La spinta del Canada a eliminare gradualmente il carbone entro il 2030 costringe le aziende di servizi pubblici del Saskatchewan e dell'Alberta ad aumentare la capacità di distribuzione per i progetti di batterie eoliche.
L'Europa ha rappresentato circa il 20% delle vendite del 2025. Gli obiettivi di REPowerEU guidano i progetti pilota di eolico offshore e idrogeno, ma ritardi nei permessi e carenze di manodopera rallentano l'esecuzione. Le esigenze di ammodernamento urbano sono urgenti; molti centri urbani fanno ancora affidamento su cavi rivestiti in piombo con isolamento in carta che devono essere sostituiti senza scavi completi. I fornitori che offrono prodotti compatti ad alta tensione in grado di passare attraverso vecchie condotte soddisfano questo requisito. Sud America e Medio Oriente-Africa hanno contribuito insieme per quasi il 10% nel 2025; la pipeline d'asta del Brasile e il programma NEOM dell'Arabia Saudita si distinguono, sebbene le oscillazioni dei tassi di cambio e i costi di finanziamento frenino una più ampia adozione. Nel complesso, l'Asia-Pacifico rimane il motore della crescita, mentre i mercati occidentali maturi si orientano verso ammodernamenti volti alla resilienza e alla decarbonizzazione.
Panorama competitivo
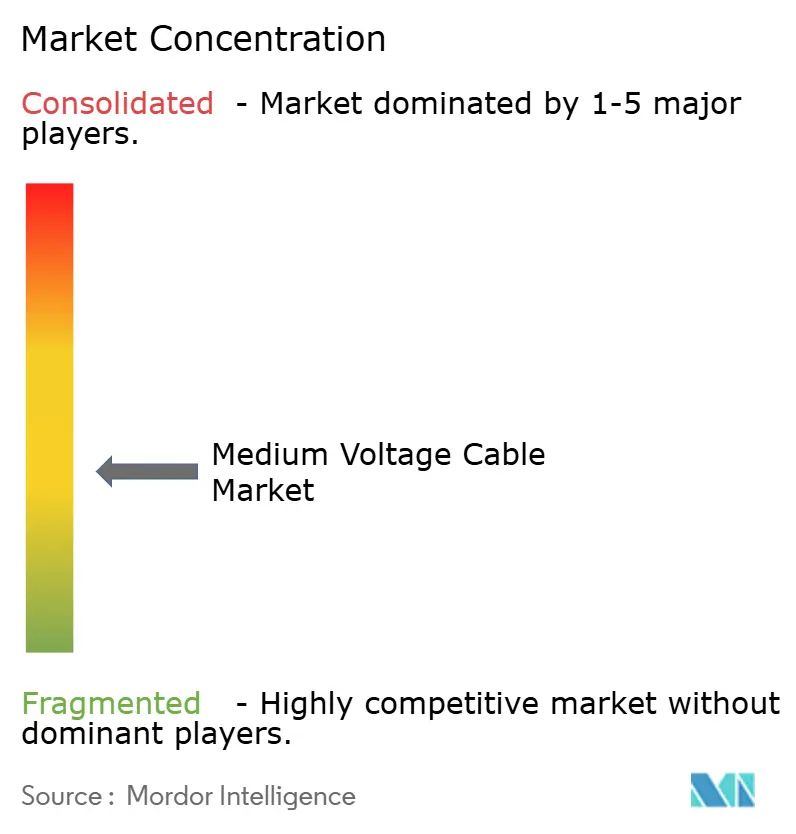
Il mercato dei cavi di media tensione mostra una moderata concentrazione, con i primi cinque operatori (Prysmian, Nexans, NKT, LS Cable & System e Sumitomo Electric) che detengono il 38% del fatturato del 2025. I cavi di alimentazione CA per uso generico sono soggetti a una forte concorrenza sui prezzi, mentre le varianti sottomarine, CC e per alte temperature richiedono premi del 40-60% e attraggono meno offerenti qualificati. L'acquisizione da parte di Prysmian di un compounder malese di XLPE nel 2024 e l'impianto di produzione di barre di rame di Nexans nella Carolina del Sud nel 2025 riflettono una corsa all'integrazione verticale per attenuare gli shock delle materie prime. Concorrenti regionali come KEI Industries, Elsewedy Electric e Furukawa Electric sfruttano le normative sui contenuti locali e i tempi di consegna più brevi per aggiudicarsi gare d'appalto non interessanti per i principali operatori globali.
La domanda di retrofit nelle città ad alta densità sta generando design compatti che si inseriscono nei condotti obsoleti e richiedono attrezzature di trazione specializzate. Le aziende che integrano sensori in fibra ottica per il monitoraggio in tempo reale della temperatura e delle scariche parziali ora raggruppano contratti di servizio pluriennali, aumentando i costi di cambio cliente. Le fusioni e acquisizioni hanno accelerato: Prysmian ha investito 340 milioni di dollari in uno specialista europeo di sottomarini nel 2024, mentre LS Cable & System ha collaborato con un conglomerato saudita per assicurarsi il volume di NEOM. Nexans ha siglato un accordo quadro per il 2025 con Ørsted, garantendo la fornitura di cavi array di media tensione fino al 2030 in cambio della stabilità dei prezzi.
I disruptor di nicchia puntano sulla sostenibilità. Una startup svedese ha lanciato un progetto in materiale termoplastico completamente riciclabile nel 2025, attraendo le utility con obblighi di economia circolare, nonostante i dati sul campo a lungo termine rimangano scarsi. La revisione della norma IEC 60502 del 2024 ha inasprito i limiti di scarico parziale e aggiunto allegati per la contabilizzazione del carbonio, costringendo gli operatori storici a ricertificare i prodotti e alzando gli standard per i nuovi entranti. I fornitori che abbinano i progressi nella scienza dei materiali ai servizi per il ciclo di vita sembrano meglio posizionati, mentre i clienti si orientano verso modelli di costo totale.
Leader del settore dei cavi di media tensione
Nexans SA
NKT A / S
Gruppo Prysmian
Cavo e sistema LS
Southwire Company LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: ABB ha annunciato un investimento di circa 200 milioni di dollari per espandere la propria capacità produttiva di apparecchiature di media tensione in tutta Europa. Questo investimento comprende la realizzazione di un nuovo stabilimento a Dalmine, in Italia, e l'ammodernamento degli impianti esistenti in Germania, Polonia, Finlandia, Norvegia e Bulgaria. L'iniziativa mira a soddisfare la crescente domanda proveniente da aziende di servizi pubblici, data center, infrastrutture per veicoli elettrici ed elettrificazione industriale.
- Febbraio 2026: Nexans ha firmato un accordo quadro settennale del valore di 699 milioni di dollari con Enedis per la fornitura di cavi di media tensione (HTA) in tutta la Francia. Questo accordo è finalizzato a sostenere la modernizzazione della rete, l'interramento delle linee elettriche, l'espansione dell'infrastruttura di ricarica per veicoli elettrici e l'integrazione delle energie rinnovabili.
- Febbraio 2026: Prysmian si è aggiudicata un accordo quadro del valore massimo di 640 milioni di dollari con Enedis per la fornitura di una gamma completa di cavi di media tensione. L'accordo, che si estende dal 2026 al 2032 (inclusi tre anni opzionali), è incentrato sulla modernizzazione della rete elettrica francese, promuovendo al contempo pratiche di economia circolare e sostenibile.
- Giugno 2025: Prysmian Group completa l'acquisizione di Channell per 1 miliardo di dollari per rafforzare la propria presenza sul mercato statunitense ed espandere le capacità di cavi di media tensione nel mercato nordamericano.
Ambito del rapporto sul mercato globale dei cavi di media tensione
Il cavo di media tensione è un mezzo utilizzato per facilitare il trasferimento di energia elettrica ai diversi consumatori finali. I cavi di media tensione sono utilizzati principalmente per distribuire l'elettricità dalle sottostazioni ai trasformatori. Un cavo di media tensione è composto da un conduttore, un isolante, uno schermo semiconduttore interno, un semiconduttore esterno, uno schermo metallico, una guaina interna ed esterna e un'armatura.
Il mercato dei cavi di media tensione è segmentato in base a luogo di installazione, tipologia, utente finale e area geografica. In base al luogo di installazione, il mercato è suddiviso in cavi interrati, sottomarini e aerei. In base alla tipologia, il mercato è suddiviso in cavi a corrente alternata (CA) e a corrente continua (CC). In base all'utente finale, il mercato è suddiviso in settori di pubblica utilità, commerciale, industriale e residenziale. Il rapporto include stime e previsioni sulle dimensioni del mercato dei cavi di media tensione in diversi paesi e regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Metropolitana |
| Sottomarino |
| Costi indiretti |
| AC |
| DC |
| Utilità |
| Commerciale |
| Industriale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per posizione di distribuzione | Metropolitana | |
| Sottomarino | ||
| Costi indiretti | ||
| Per tipo | AC | |
| DC | ||
| Per utente finale | Utilità | |
| Commerciale | ||
| Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei cavi di media tensione?
Il mercato dei cavi di media tensione ha raggiunto i 30.88 miliardi di dollari nel 2026 e si prevede che raggiungerà i 40.40 miliardi di dollari entro il 2031.
Quale CAGR è previsto per i cavi di media tensione tra il 2026 e il 2031?
Si prevede che i ricavi aumenteranno a un CAGR del 5.52% nel periodo in questione.
Quale regione è leader nella domanda di cavi di media tensione?
L'area Asia-Pacifico ha rappresentato il 48.3% delle vendite del 2025 e si prevede che crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.5%, entro il 2031.
Perché i cavi a media tensione CC stanno guadagnando terreno?
L'accumulo di batterie e i corridoi rinnovabili a lungo raggio favoriscono la corrente continua perché minori perdite resistive e una gestione più semplice della potenza reattiva migliorano l'efficienza.
Quale segmento di utenti finali sta crescendo più rapidamente?
Si prevede che i clienti industriali, in particolare i produttori di acciaio e di prodotti chimici che utilizzano processi di riscaldamento elettrici, registreranno un CAGR del 7.9% entro il 2031.
In che modo le oscillazioni dei prezzi delle materie prime incidono sui progetti via cavo?
I prezzi volatili del rame e dell'alluminio introducono incertezza nei bilanci, stimolando contratti indicizzati e incoraggiando l'adozione di conduttori in alluminio rivestiti in rame.


