

Dimensioni e quota del mercato dei tubi medicali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
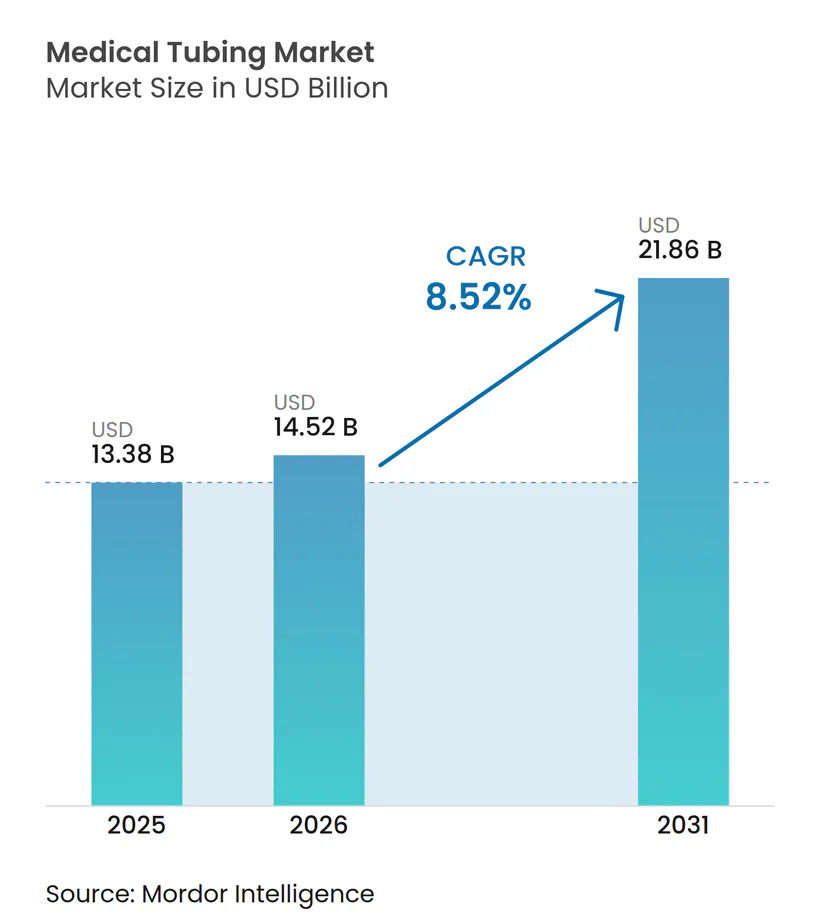
| Dimensione del mercato (2026) | 14.52 miliardo di dollari |
| Dimensione del mercato (2031) | 21.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.52% CAGR |
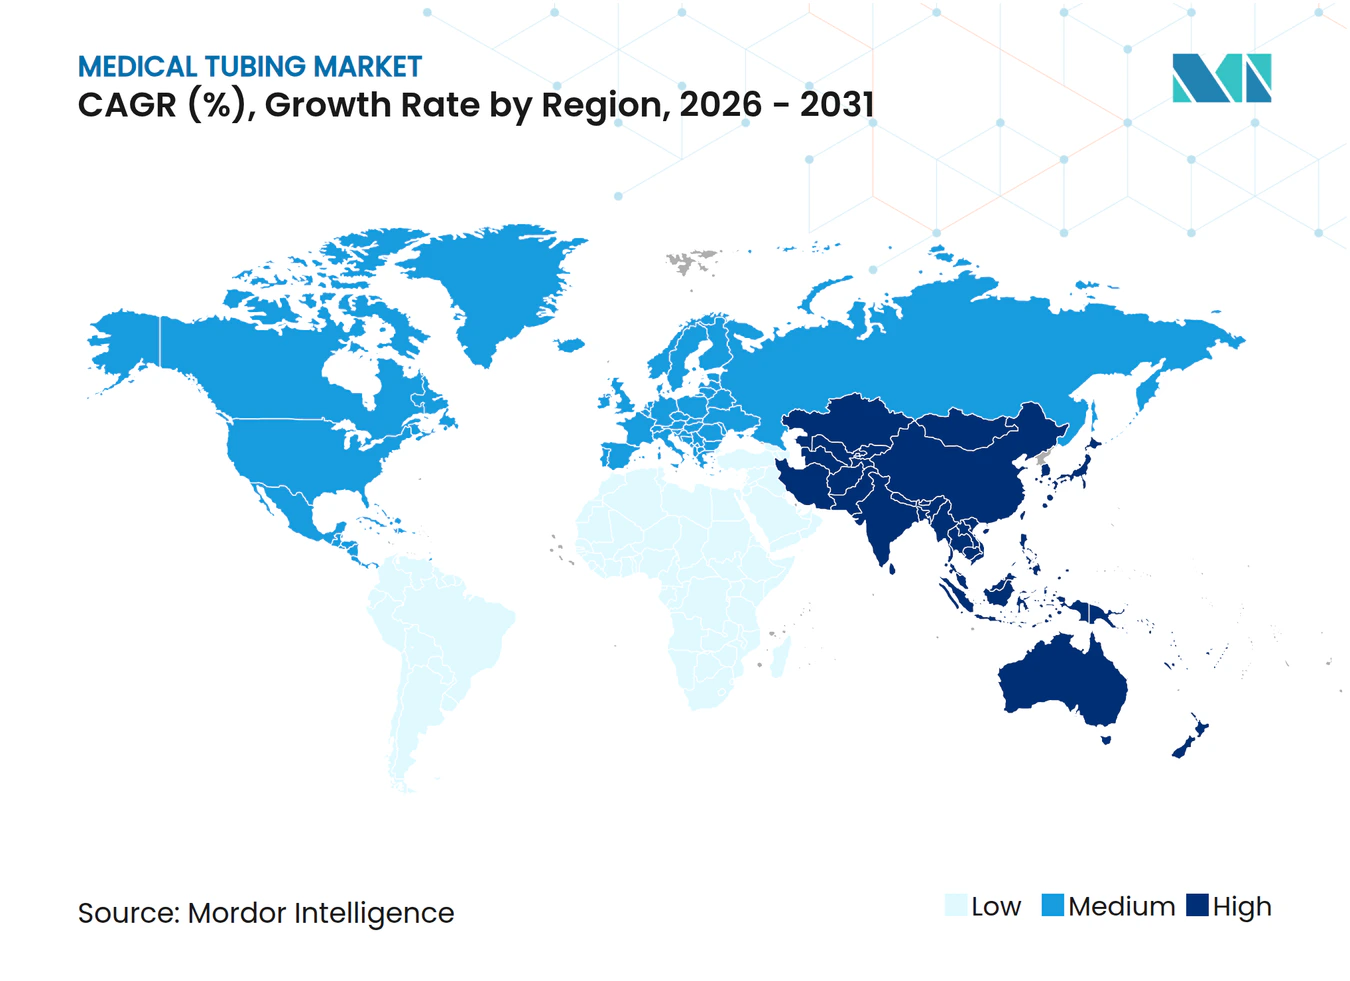
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
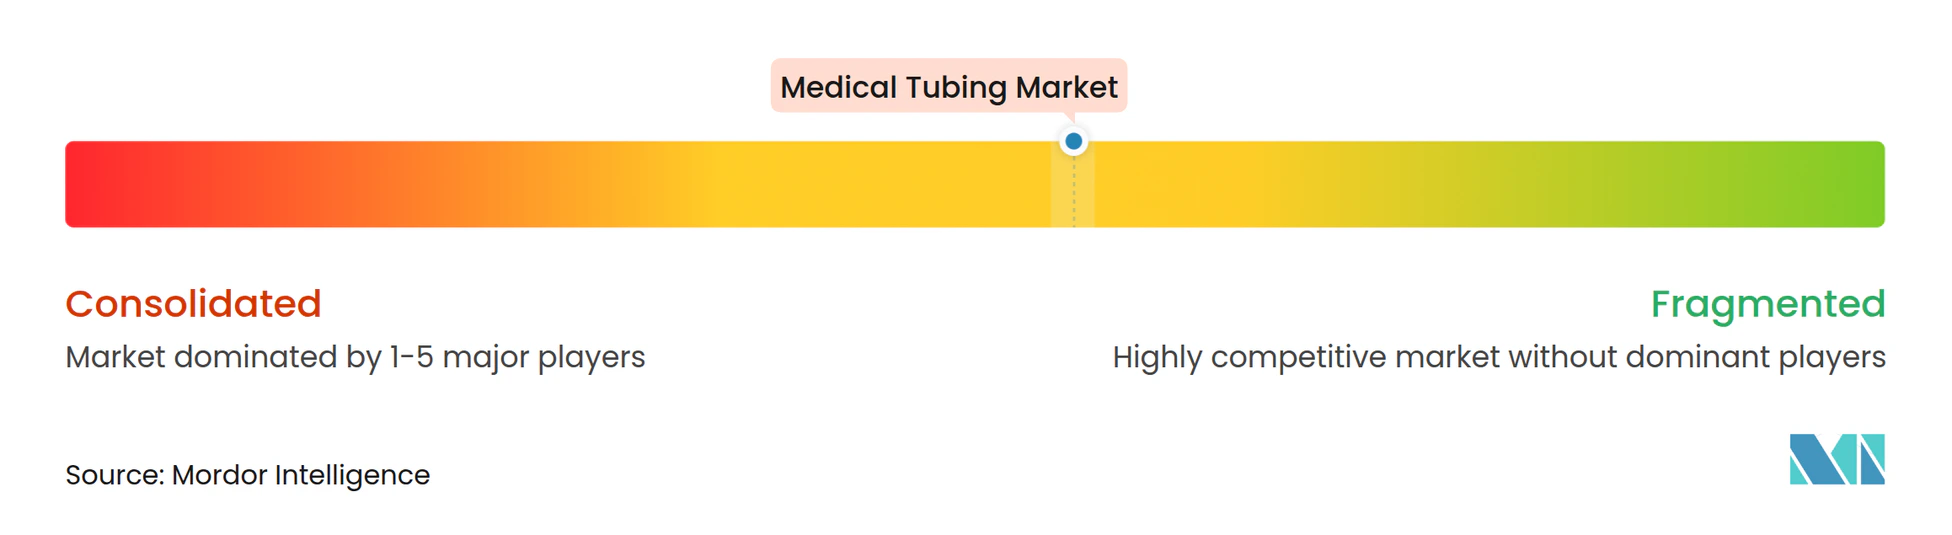
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei tubi medicali di Mordor Intelligence
Il mercato dei tubi medicali aveva un valore di 13.38 miliardi di dollari nel 2025 e si prevede che crescerà da 14.52 miliardi di dollari nel 2026 a 21.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.52% durante il periodo di previsione (2026-2031). La forte domanda deriva dalle procedure minimamente invasive, dalla rapida espansione dell'assistenza domiciliare e dall'integrazione di sensori intelligenti che trasformano i condotti precedentemente passivi in canali di dati attivi. Polimeri speciali di fascia alta, tecnologie di microestrusione e design predisposti per i sensori sono i protagonisti della prossima fase di crescita, mentre gli ospedali continuano a rappresentare il principale bacino di consumo. Allo stesso tempo, l'esposizione della catena di approvvigionamento di PVC e silicone di grado medicale e le crescenti normative ambientali introducono un rischio strategico che i produttori devono gestire. L'intensità competitiva è destinata ad aumentare, poiché le aziende di medie dimensioni perseguono fusioni e acquisizioni per assicurarsi capacità di estrusione e competenze normative.
Punti chiave del rapporto
- Per applicazione, i sistemi di somministrazione dei farmaci hanno registrato una quota di fatturato del 29.31% nel 2025, mentre i tubi di aspirazione e di evacuazione dei fumi stanno registrando un CAGR dell'11.45% fino al 2031.
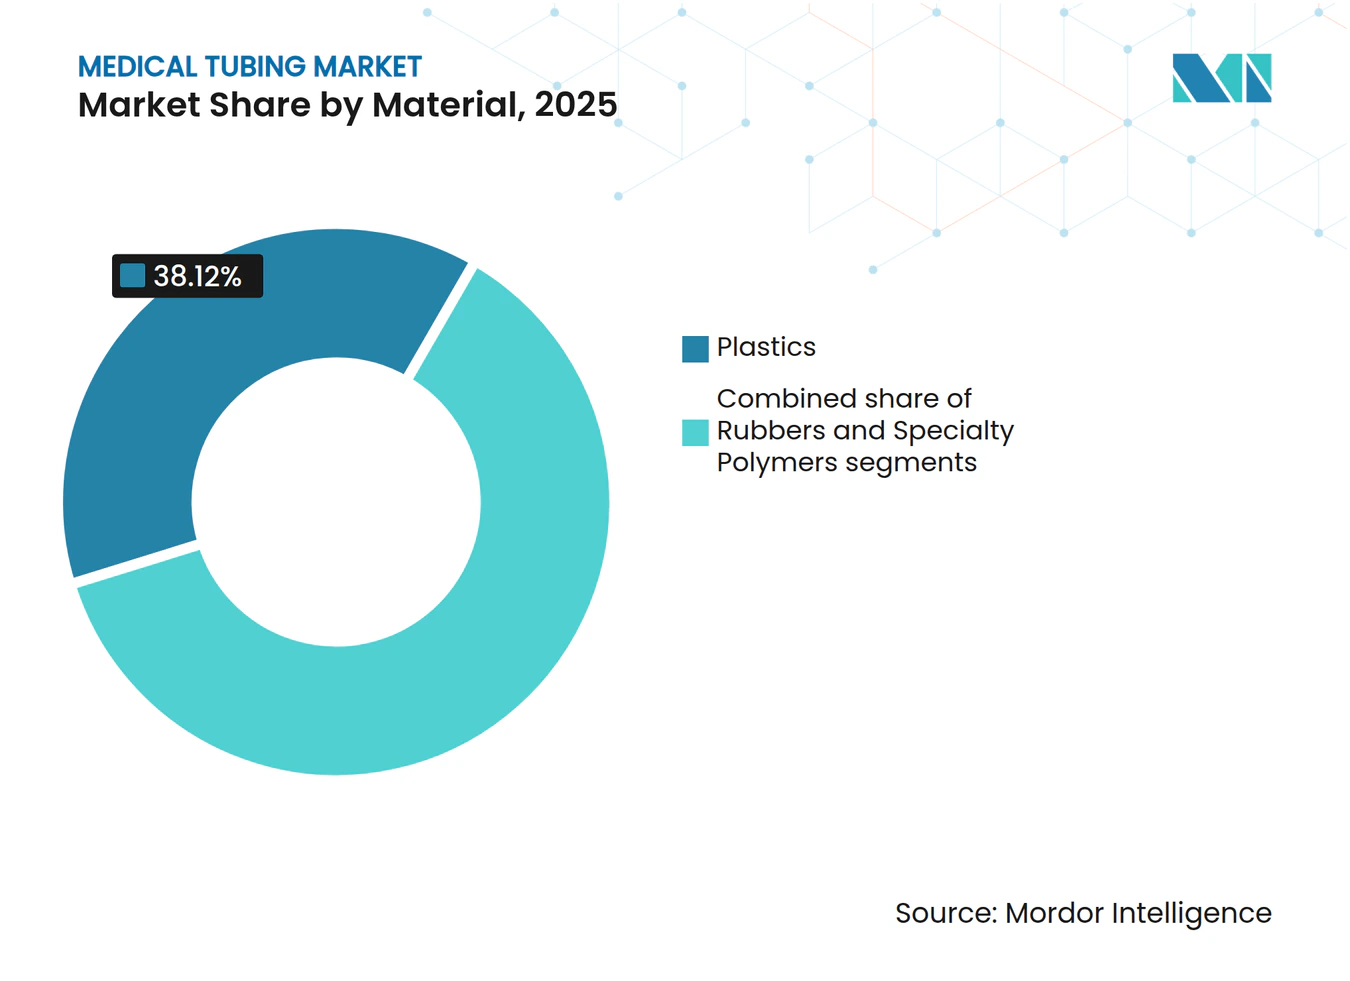
- In base al materiale, nel 38.12 la plastica ha rappresentato il 2025% della quota di mercato dei tubi medicali e si prevede che i polimeri speciali cresceranno a un CAGR del 10.18% tra il 2026 e il 2031.
- In base alla struttura, i prodotti a lume singolo detenevano una quota del 40.92% del mercato dei tubi medicali nel 2025, mentre i tubi microestrusi mostrano il CAGR più rapido, pari all'11.02%, fino al 2031.
- In base al processo di produzione, l'estrusione monovite ha garantito una quota del 48.05% del mercato dei tubi medicali nel 2025, mentre la microestrusione dovrebbe registrare un CAGR del 10.51%.
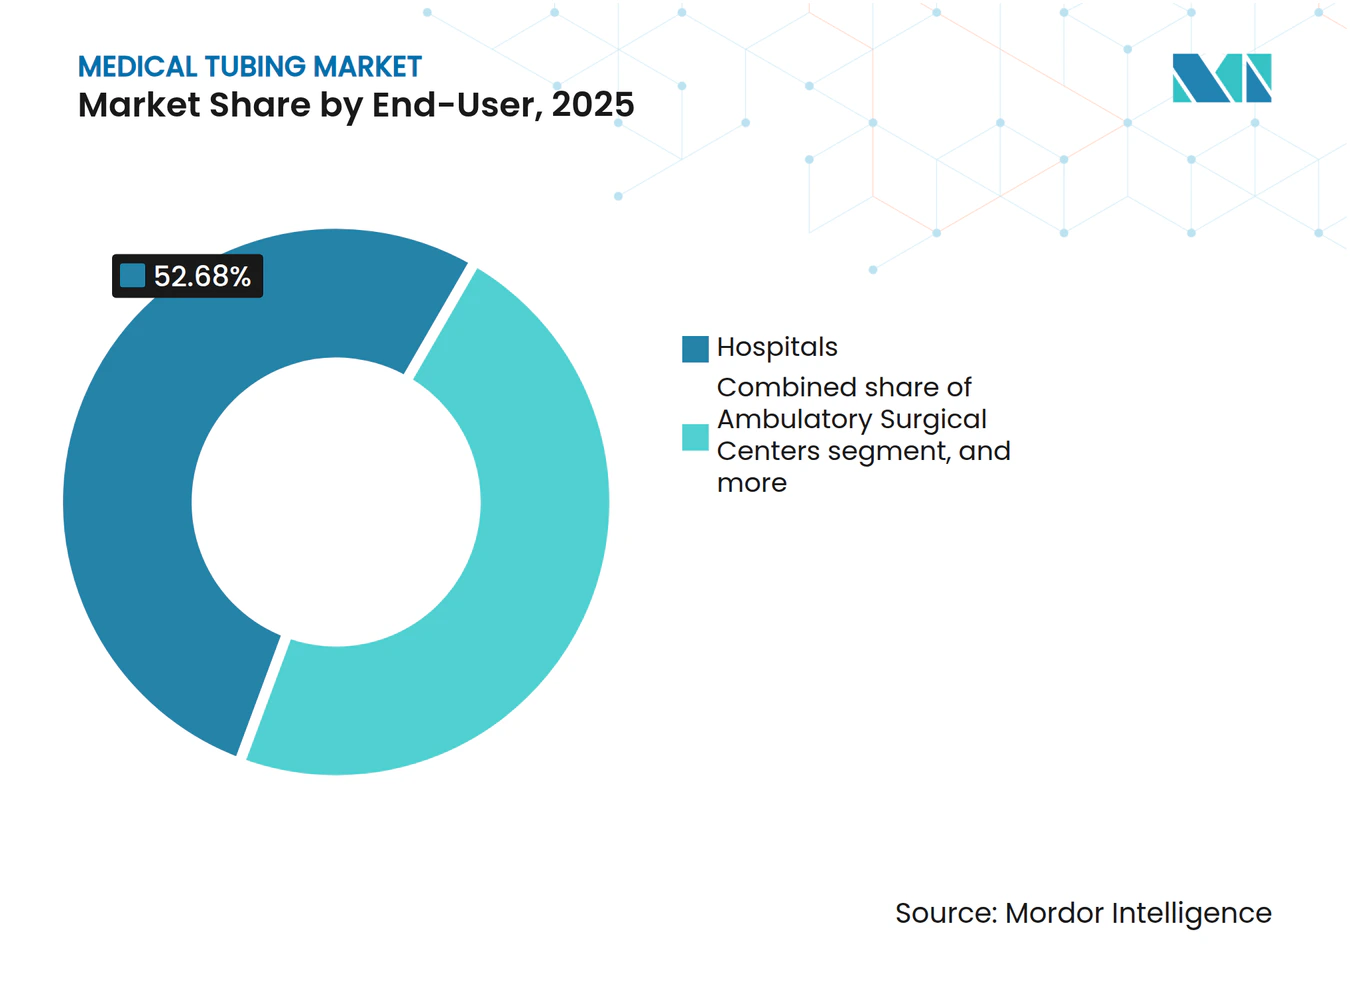
- In base all'utente finale, gli ospedali hanno registrato il 52.68% dei ricavi nel 2025, mentre gli ambienti di assistenza domiciliare stanno registrando un CAGR dell'11.24%.
- In termini geografici, nel 41.02 il Nord America occupava il 2025% della quota di mercato dei tubi medicali, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.38% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei tubi medicali
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della spesa sanitaria globale | + 1.8% | Globale, più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento della prevalenza di malattie croniche e legate all'età | + 2.1% | economie mature in tutto il mondo | A lungo termine (≥ 4 anni) |
| Crescente domanda di procedure terapeutiche minimamente invasive | + 1.5% | Nord America ed Europa in testa, l'Asia-Pacifico sta recuperando terreno | Medio termine (2-4 anni) |
| Maggiore adozione di dispositivi medici monouso per la prevenzione delle infezioni | + 1.3% | Globale, accelerato post-COVID | A breve termine (≤ 2 anni) |
| Progressi continui nelle tecnologie dei polimeri medicali e dell'estrusione | + 1.0% | Centri di ricerca e sviluppo in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Nuove modalità di trattamento domiciliare e point-of-care | + 0.9% | Inizialmente mercati sviluppati, diffusione globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di malattie croniche e legate all'età
I dati del CDC mostrano che il 76.4% degli adulti statunitensi convive con almeno una condizione cronica [1] Centers for Disease Control and Prevention, “Chronic Disease Indicators,” cdc.gov . Le terapie a lungo termine come la dialisi, gli interventi cardiovascolari e l'infusione continua di farmaci dipendono da tubi affidabili in grado di rimanere nel corpo o a casa per periodi prolungati. L'invecchiamento della popolazione amplifica il trattamento domiciliare, rendendo necessari set di facile utilizzo con allarmi acustici e lumi resistenti alle pieghe. La crescita delle malattie cardiovascolari stimola l'adozione di tubi per cateteri avanzati progettati per l'ablazione a campo pulsato e la sostituzione valvolare transcatetere. Le linee monouso proteggono i pazienti immunocompromessi riducendo al minimo il rischio di infezione in scenari di infusione frequenti.
Crescente domanda di procedure terapeutiche minimamente invasive
Si prevede che la radiologia interventistica da sola supererà i 43 miliardi di dollari entro il 2029 e richiede cateteri ultrasottili con elevata stabilità torsionale [2] Frontiers in Radiology, “Market Outlook for Interventional Radiology Devices,” frontiersin.org . Le fibre polimeriche termoespresse consentono ora la terapia guidata da risonanza magnetica che evita le radiazioni ionizzanti, spostando gli obiettivi di progettazione verso materiali non ferromagnetici e tolleranze ristrette [3] arXiv, “Thermally Drawn Fibers for MRI-Guided Interventions,” arxiv.org . I leader del settore, come Medtronic, hanno incorporato telai diamantati modificati che migliorano l'accesso durante l'impianto transcatetere della valvola. L'innovazione della geometria della punta affina ulteriormente l'aspirazione e l'erogazione dello stent, aumentando la domanda di microestrusione di precisione.
Maggiore adozione di dispositivi medici monouso per la prevenzione delle infezioni
I protocolli post-pandemia vincolano la preferenza per il monouso per le linee venose centrali, enterali e di aspirazione. Gli ospedali calcolano che i materiali monouso compensino la manodopera per la sterilizzazione, il deprezzamento delle attrezzature e il rischio di contenziosi legali. I rivestimenti antimicrobici e i materiali a basso legame proteico limitano la crescita del biofilm, mentre le linee guida aggiornate della FDA chiariscono la serie di test di biocompatibilità e accelerano le autorizzazioni. Le catene di approvvigionamento semplificate sono ulteriormente interessanti per i team di approvvigionamento che mirano a ridurre la complessità del riprocessamento.
Progressi continui nelle tecnologie dei polimeri medicali e dell'estrusione
Le piattaforme Extrusion 4.0 assistite dall'intelligenza artificiale monitorano lo spessore delle pareti in tempo reale, eliminando gli scarti e consentendo diametri interni <0.1 mm con tolleranza di ±2 µm. I metodi hot-melt supportano la produzione continua di tubi farmaceutici con una migliore solubilità dei farmaci. Gradi speciali come l'ultra poliimmide estendono i limiti di resistenza termica e chimica per dispositivi elettrochirurgici e neurovascolari. La poliammide 11 biocircolare riduce l'impronta di carbonio, soddisfacendo al contempo i requisiti della norma ISO 10993.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi requisiti di conformità normativa e convalida | -1.2% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Elevato investimento di capitale per impianti di estrusione di livello medico | -0.8% | Principali centri di produzione in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Vulnerabilità della catena di fornitura nei polimeri di grado medico | -0.7% | Globale, più acuto nelle regioni dipendenti dalle importazioni | Breve-medio termine (≤ 4 anni) |
| Pressioni sulla sostenibilità ambientale nell'uso di PVC e silicone | -0.6% | L'Europa è leader, le normative si espandono in tutto il mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi requisiti di conformità normativa e convalida
I produttori devono allineare i sistemi di qualità alla norma ISO 13485:2016 entro febbraio 2026, in base alla normativa modificata della FDA. Le linee guida aggiornate ora richiedono una caratterizzazione chimica esaustiva, spostando gli studi su estraibili e lisciviabili in progetti pluriennali che allungano i cicli di ricerca e sviluppo. In Europa, gli standard MDR, REACH e RoHS aumentano lo sforzo di documentazione, soprattutto per le linee in PVC contenenti stabilizzanti. L'emergente giro di vite sui PFAS aggiunge incertezza per gli utilizzatori di fluoropolimeri, costringendo a verifiche delle pipeline e potenziali scambi di materiali. Le elevate tariffe d'uso amplificano i costi generali e le aziende più piccole senza team normativi interni si trovano ad affrontare una compressione dei margini o decisioni di uscita.
Elevato investimento di capitale per impianti di estrusione di livello medico
Le camere bianche, i micrometri laser, le matrici multistrato e i sistemi SPC in tempo reale fanno sì che i budget delle start-up raggiungano decine di milioni. Le fluttuazioni valutarie e l'aumento degli interessi passivi mettono ulteriormente a dura prova i modelli di ROI. I cluster asiatici mitigano alcuni costi grazie al risparmio di manodopera, ma richiedono una rigorosa convalida dei processi che spesso richiede l'intervento di consulenti occidentali. La mancanza di capitale incoraggia le joint venture o l'acquisizione diretta da parte di conglomerati diversificati che cercano di entrare nel mercato senza il rischio di un'impresa greenfield.
Analisi del segmento
Per materiale: i polimeri speciali guidano l'innovazione
Le materie plastiche hanno mantenuto una quota del 38.12% del mercato dei tubi medicali nel 2025, grazie a catene di fornitura mature e strutture di costo competitive. I polimeri speciali, tuttavia, stanno avanzando a un CAGR del 10.18%, poiché i dispositivi cardiovascolari, neurovascolari e per la somministrazione di farmaci complessi richiedono una lubrificazione superiore, resistenza alle pieghe e bioinerzia. Il dibattito sulla sostenibilità ha accelerato la sostituzione del PVC convenzionale con i TPE che offrono trasparenza e morbidezza comparabili in assenza di plastificanti DEHP. Ultra poliimmide, PEBAX e PA11 biocircolare sono ora ampiamente utilizzati nei cateteri di alta qualità. I fornitori in grado di scalare queste resine in condizioni conformi alla norma ISO 13485 acquisiscono potere di determinazione dei prezzi. Il controllo normativo sui PFAS sta incoraggiando i primi passi verso alternative prive di fluoro nelle linee angiografiche ad alta pressione.
L'innovazione dei polimeri risponde anche ai requisiti di riciclabilità, con una ricerca avanzata sulla depolimerizzazione volta al recupero del PVC medicale a ciclo chiuso. Gli elastomeri speciali richiedono ASP più elevati, dimostrandosi tuttavia neutrali in termini di costi durante l'intero ciclo di vita grazie al minor numero di guasti dei dispositivi. Le schede tecniche dei materiali ora includono parametri relativi alle emissioni di carbonio incorporate, che i responsabili della sostenibilità ospedaliera esaminano durante le gare d'appalto. Di conseguenza, si prevede che le dimensioni del mercato dei tubi medicali attribuite ai polimeri speciali registreranno guadagni assoluti fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: mercato leader dei sistemi di somministrazione di farmaci
I sistemi di somministrazione dei farmaci hanno rappresentato il 29.31% del fatturato del 2025, a sottolineare il ruolo centrale dei tubi nella precisione del dosaggio e nell'accuratezza dell'infusione. Chemioterapia, farmaci biologici e iniettabili a lunga durata d'azione dipendono da strette tolleranze del diametro interno e da un basso contenuto di estraibili per mantenere l'integrità del composto. Le linee di evacuazione dei fumi e di aspirazione, in crescita a un CAGR dell'11.45%, riflettono una maggiore consapevolezza dei chirurghi sui rischi del particolato aerodisperso nelle sale operatorie. La terapia cardiovascolare basata su catetere rimane un punto fermo, ma i cicli di vita dei prodotti si accorciano poiché gli ospedali cercano dispositivi di nuova generazione che riducano i tempi di fluoroscopia e la dose di radiazioni.
La dialisi e le terapie endovenose prolungate stimolano la domanda di linee di deflussori resistenti al kinking, prive di silicone e sicure per l'uso notturno. I set per l'alimentazione enterale incorporano strati antimicrobici e tag RFID per prevenire errori di connessione. La domanda di pompe peristaltiche rimane stabile con l'espansione dell'automazione di laboratorio. Gli stent per vie aeree stampati in 3D e personalizzabili per ogni paziente illustrano la rapida adozione clinica dei tubi additivi, suggerendo un più ampio potenziale di personalizzazione. Insieme, queste dinamiche assicurano la leadership nella somministrazione di farmaci, consentendo al contempo nicchie ad alta crescita che aumentano il valore complessivo del mercato dei tubi medicali.
Per struttura: le soluzioni microestruse prendono slancio
I formati a lume singolo rappresentano ancora il 40.92% del mercato dei tubi medicali, poiché soddisfano le esigenze generiche di trasferimento di fluidi a basso costo. Tuttavia, i tubi microestrusi, con un'espansione annua dell'11.02%, rappresentano la frontiera dell'innovazione, dove diametri interni inferiori a 0.1 mm consentono l'impiego di guide neurovascolari e interventi pediatrici. I design multistrato abbinano nuclei interni lubrificanti a componenti esterni stabili alla coppia, ottimizzando la spinta senza aumentare il profilo. I rinforzi intrecciati garantiscono l'integrità allo scoppio per l'angiografia ad alta pressione, mantenendo al contempo lo spessore sottile della sezione trasversale.
I tubi intelligenti con sensori integrati incorporano microelettrodi ed elementi in fibra ottica che trasmettono dati di flusso e temperatura ai medici. La coestrusione consente la creazione di strisce radiopache per la visibilità fluoroscopica senza rivestimento secondario. I produttori che padroneggiano la concentricità con una variazione inferiore al 3% migliorano la tracciabilità e riducono l'attrito clinico. Questi progressi posizionano la differenziazione strutturale come un'importante leva di prezzo nel mercato dei tubi medicali.
Per utente finale: le strutture di assistenza domiciliare mostrano una rapida espansione
Gli ospedali hanno registrato un fatturato del 52.68% nel 2025, riflettendo una domanda di base stabile di dispositivi monouso sfusi e kit chirurgici avanzati. Tuttavia, gli ambienti di assistenza domiciliare stanno crescendo a un CAGR dell'11.24%, poiché gli enti pagatori incentivano degenze ospedaliere più brevi. I dispositivi di monitoraggio remoto con gateway cellulari si basano su tubi a tenuta stagna che attivano allarmi in caso di occlusione, consentendo ai pazienti di gestire la dialisi o l'infusione di farmaci in modo indipendente. I centri chirurgici ambulatoriali richiedono tubi a collegamento rapido per ridurre al minimo i tempi di turnazione tra un caso e l'altro.
I laboratori diagnostici danno priorità alla resistenza chimica e al basso assorbimento per salvaguardare l'integrità dei test. Il consolidamento del settore sanitario sposta il potere contrattuale verso reti di distribuzione integrate che verificano i profili ambientali dei fornitori. I produttori di tubi in grado di certificare la conformità alle istruzioni per l'uso elettroniche e gli imballaggi sostenibili acquisiscono un vantaggio, poiché i team di approvvigionamento ampliano i criteri di valutazione oltre il prezzo unitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di produzione: avanzano le tecnologie di microestrusione
L'estrusione monovite ha mantenuto una quota del 48.05% nel 2025 grazie all'elevata produttività e ai bassi costi di lavorazione. La microestrusione, in crescita del 10.51% all'anno, soddisfa la crescente domanda di lumi ultra-piccoli e profili multi-durometro utilizzati nei cateteri neurovascolari. Le linee a doppia vite consentono una dispersione precisa di pigmenti e filler radiopachi, fondamentali per i prodotti multistrato. Le piattaforme Extrusion 4.0 basate sull'intelligenza artificiale utilizzano misuratori laser a circuito chiuso che correggono il rigonfiamento della filiera in tempo reale, determinando miglioramenti del CpK superiori a 1.67.
La produzione additiva offre prototipi rapidi e articoli di nicchia in serie limitata, riducendo di mesi i cicli dall'ideazione alla realizzazione clinica. L'estrusione continua di hot-melt nei tubi farmaceutici elimina i solventi dalla catena di produzione, rispettando le normative ambientali sempre più severe. Investire in questi processi rafforza la continuità della fornitura e differenzia i produttori all'interno del mercato dei tubi medicali.
Analisi geografica
Mercato nordamericano dei tubi medicali
Il Nord America ha mantenuto il 41.02% del fatturato del 2025, trainato da un'elevata spesa sanitaria pro capite, da una solida base produttiva di dispositivi e da un clima di rimborso che premia i sistemi di cateterizzazione avanzati. Gli ospedali statunitensi sono leader nell'adozione globale di linee di produzione sensor-ready che si collegano perfettamente alle cartelle cliniche elettroniche, mentre la copertura universale del Canada sostiene una domanda di base stabile. Le dimensioni del mercato dei tubi medicali in Nord America beneficiano anche di cluster di ricerca e sviluppo concentrati e di una stretta collaborazione tra industria e facoltà che ne accelera la commercializzazione.
Mercato dei tubi medicali nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta la regione in più rapida crescita, con un CAGR del 9.38% fino al 2031. Cina e India guidano l'espansione grazie all'ampia base demografica, all'incidenza di malattie croniche e all'aumento della produzione nazionale supportato da joint venture multinazionali. L'investimento di 350 milioni di dollari di Lubrizol vicino a Chennai è un esempio di capitale in entrata destinato alla capacità di estrusione regionale, che riduce i tempi di consegna per gli OEM locali. I 620 milioni di abitanti dell'ASEAN e la condivisione armonizzata del lavoro normativo attraggono ulteriormente i fornitori desiderosi di diversificare oltre la tradizionale domanda occidentale.
Mercato europeo dei tubi medicali
L'Europa mantiene una crescita moderata, trainata dall'armonizzazione normativa prevista dal Regolamento MDR e da una forte spinta verso i polimeri medicali riciclabili. La Germania è leader nella produzione, mentre l'innovazione nordica si concentra su materiali a basse emissioni di carbonio compatibili con gli obiettivi di sostenibilità ospedaliera. Il Regolamento UE sugli imballaggi e sui rifiuti di imballaggio, che stabilisce obiettivi di riciclabilità per il 2030, sta accelerando il passaggio a resine biocircolari e progetti a circuito chiuso. Il progresso regionale complessivo rimane costante, nonostante la complessità legata alla Brexit che incide sui percorsi di certificazione del Regno Unito.

Panorama normativo
Negli Stati Uniti, i fornitori di tubi medicali operano sotto la supervisione della FDA, che comprende la classificazione dei dispositivi e la conformità al sistema di qualità. Un punto di svolta fondamentale in materia di conformità è rappresentato dal Regolamento sul Sistema di Gestione della Qualità (QMSR) di cui al 21 CFR Parte 820, entrato in vigore nel febbraio 2026, che allinea le aspettative di qualità della FDA alla norma ISO 13485:2016 e inasprisce i controlli, la convalida e le aspettative di documentazione per i fornitori di estrusione, finitura e assemblaggio esternalizzati. La classificazione specifica del prodotto influenza anche i percorsi per i tubi standard, ad esempio i tubi per ventilatori ai sensi del 21 CFR 868.5975 come dispositivi di Classe I, esenti da notifica pre-commercializzazione.
In Europa, i tubi utilizzati nei dispositivi medici sono regolamentati dal Regolamento UE sui dispositivi medici (MDR) (Regolamento (UE) 2017/745), che prevede obblighi di valutazione della conformità, e da un quadro normativo in continua evoluzione, pubblicato nella Gazzetta ufficiale dell'Unione europea (GUUE). Nel giugno 2026, la Commissione europea ha pubblicato le decisioni di esecuzione (UE) 2026/1231 e 2026/1313, che aggiornano gli elenchi delle norme armonizzate per l'MDR e l'IVDR, influenzando le modalità con cui i fabbricanti dimostrano la presunzione di conformità per la progettazione, i test e la documentazione. Gli aggiornamenti normativi continuano anche a livello di componenti, come ad esempio la pubblicazione, nel maggio 2026, della norma EN ISO 17256:2026 del CEN per i tubi e i connettori per la terapia respiratoria, a supporto di linee guida tecniche più chiare per le applicazioni in anestesia e terapia respiratoria.
Analisi della catena del valore
La catena del valore dei tubi medicali inizia con polimeri e additivi di grado medicale (PVC, silicone, TPE, poliolefine e materiali ad alte prestazioni come PEEK e PTFE), insieme a riempitivi radiopachi, coloranti e agenti chimici di rivestimento che influenzano la lubrificazione e la resistenza al biofilm. Questi materiali confluiscono verso le macchine compounder e gli estrusori di precisione che trasformano le resine in profili monolume, multistrato, rinforzati e microestrusi, per poi passare attraverso operazioni secondarie tra cui taglio in camera bianca, incollaggio, formatura della punta, intreccio, rivestimento e assemblaggio in set e sottogruppi. I test di qualità e biocompatibilità (generalmente conformi alla norma ISO 10993) e le pratiche di qualificazione dei materiali (inclusa la classe VI della Farmacopea degli Stati Uniti per alcune materie plastiche) sono integrati nell'ispezione in entrata, nei controlli in corso di processo e nel rilascio finale.
Tra i partecipanti alla fase intermedia della filiera si annoverano specialisti di tubi e componenti integrati verticalmente (ad esempio Saint-Gobain, Freudenberg Medical, Zeus Industrial Products e Nordson Medical) che combinano compounding, estrusione e finitura per fornire componenti validati e tracciabili ai produttori di dispositivi medici. A valle, distributori e fornitori di cataloghi (come Avantor e Qosina) supportano la prototipazione e la domanda di piccoli lotti, mentre i principali produttori di dispositivi medici (tra cui Medtronic, Boston Scientific e Abbott) integrano i tubi in cateteri, sistemi di somministrazione di farmaci e sistemi di infusione. I colli di bottiglia si concentrano in genere sulla disponibilità di resine speciali, sulla capacità delle camere bianche e sulla larghezza di banda della validazione, dove qualsiasi modifica del materiale può innescare una riqualificazione e allungare i tempi di consegna lungo tutta la catena.
Panorama competitivo
Il mercato mostra una moderata frammentazione, poiché le principali multinazionali perseguono l'integrazione verticale e l'automazione dei processi, eppure centinaia di specialisti regionali dell'estrusione servono gli OEM locali. Saint-Gobain sfrutta la profondità di stampaggio del silicone e le miscele proprietarie di PEBAX per equipaggiare cateteri neurovascolari ad alte prestazioni. WL Gore commercializza innesti a base di ePTFE e ha ottenuto lo status di innovazione FDA per il suo sistema EXCLUDER TAMBE, rafforzando la leadership nella riparazione aortica complessa. Freudenberg si è espansa con un nuovo stabilimento a Galway che aggiunge 100 posti di lavoro e amplia la capacità produttiva di cateteri a palloncino.
Le attività di M&A stanno rimodellando il settore. Integer ha pagato 140 milioni di dollari a Pulse Technologies per assicurarsi la competenza nella lavorazione laser, mentre MMT ha acquisito GenX Medical per ampliare la propria presenza nella microestrusione. Tali accordi riuniscono dossier normativi, proprietà intellettuale e capacità, consentendo un più ampio lock-in dei clienti. Allo stesso tempo, l'Extrusion 4.0 basata sull'intelligenza artificiale e la proprietà intellettuale dei rivestimenti antimicrobici differenziano gli offerenti nelle proposte di alto valore.
Le opportunità offerte dagli spazi vuoti includono tubi intelligenti integrati con sensori, produzione additiva per guide delle vie aeree specifiche per il paziente e linee ad alta pressione prive di PFAS. I fornitori che padroneggiano formulazioni riciclabili e documentano il risparmio di carbonio ottengono l'inclusione nelle schede di valutazione della sostenibilità ospedaliera. L'integrazione verticale che unisce la miscelazione delle resine, l'estrusione in camera bianca, la formatura delle punte e l'assemblaggio finale riduce i tempi di consegna, consolidando il vantaggio strategico per i fornitori di servizi completi nel mercato dei tubi medicali.
Leader del settore dei tubi medicali
Saint-Gobain
Freudenberg medico
WL Gore & Associates, Inc.
La Lubrizol Corporation
Ramedic AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Lubrizol e Polyhose hanno inaugurato a Chennai, in India, un nuovo stabilimento di produzione di tubi medicali certificato ISO 13485, specializzato in tubi estrusi di precisione per dispositivi neurovascolari e cardiovascolari. La maggiore capacità produttiva regionale consente di ridurre i tempi di consegna per i programmi OEM dell'area Asia-Pacifico e rafforza le opzioni di fornitura locale per applicazioni complesse di cateteri.
- Ottobre 2025: Freudenberg Medical ha acquisito Fuji Seiko, un produttore giapponese specializzato in microtubi di alta precisione per dispositivi medici minimamente invasivi. L'acquisizione ha ampliato le capacità di Freudenberg nel settore dei microtubi e ha esteso la sua presenza produttiva in un importante distretto di fornitura asiatico al servizio di piattaforme avanzate per cateteri e dispositivi.
- Dicembre 2024: Abbott ha completato le prime procedure di stimolazione del fascio di His sinistro senza fili utilizzando il suo sistema di conduzione sperimentale AVEIR, che si basa su componenti di rilascio specializzati, tra cui tubicini all'interno del percorso di rilascio. I progressi nelle procedure di stimolazione senza fili aumentano i requisiti di un rilascio preciso e resistente alle pieghe e di tubicini per cateteri nei flussi di lavoro di elettrofisiologia.


Ambito del rapporto sul mercato globale dei tubi medicali
Secondo lo scopo del rapporto, i tubi medici sono progettati per una serie di applicazioni che consentono ai medici di somministrare fluidi e dispositivi o consentire il flusso di gas. Le applicazioni comuni dei tubi medicali includono ventilatori e IV, ma i tubi trovano impiego anche nel supporto di dispositivi di accesso e come metodo di erogazione per altri dispositivi. Il mercato dei tubi medici è segmentato per materiale (plastica, gomma e polimeri speciali), per applicazione (tubi monouso sfusi, sistemi di somministrazione di farmaci, cateteri e cannule e altri (tubi per pompe peristaltiche, tubi di alimentazione del gas e tubi di evacuazione dei fumi)) , per struttura (tubo a lume singolo, coestruso, multi lume e intrecciato) e per area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Plastica |
| gomme |
| Polimeri speciali |
| Tubi monouso sfusi |
| Sistemi di somministrazione di farmaci |
| Cateteri e cannule |
| Dialisi e infusione endovenosa |
| Tubo per pompa peristaltica |
| Tubazioni per la fornitura di gas e la ventilazione |
| Tubi di aspirazione e evacuazione dei fumi |
| Sonde enterali e di alimentazione |
| Lumen singolo |
| Coestruso / Multistrato |
| Multi lume |
| Intrecciato / Rinforzato |
| Microestruso |
| Sensore integrato (intelligente) |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Laboratori diagnostici |
| Impostazioni di assistenza domiciliare |
| Estrusione monovite |
| Estrusione a doppia vite |
| Microestrusione |
| Stampa 3D / Produzione additiva |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale | Plastica | |
| gomme | ||
| Polimeri speciali | ||
| Per Applicazione | Tubi monouso sfusi | |
| Sistemi di somministrazione di farmaci | ||
| Cateteri e cannule | ||
| Dialisi e infusione endovenosa | ||
| Tubo per pompa peristaltica | ||
| Tubazioni per la fornitura di gas e la ventilazione | ||
| Tubi di aspirazione e evacuazione dei fumi | ||
| Sonde enterali e di alimentazione | ||
| Per struttura | Lumen singolo | |
| Coestruso / Multistrato | ||
| Multi lume | ||
| Intrecciato / Rinforzato | ||
| Microestruso | ||
| Sensore integrato (intelligente) | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Laboratori diagnostici | ||
| Impostazioni di assistenza domiciliare | ||
| Per processo di produzione | Estrusione monovite | |
| Estrusione a doppia vite | ||
| Microestrusione | ||
| Stampa 3D / Produzione additiva | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei tubi medicali nel 2031?
Si prevede che il mercato raggiungerà i 21.86 miliardi di dollari entro il 2031.
Quale applicazione genera attualmente più fatturato?
Nel 29.31, i sistemi di somministrazione dei farmaci hanno generato la quota maggiore, pari al 2025%.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico registra il CAGR più rapido, pari al 9.38% fino al 2031.
Perché i polimeri speciali stanno guadagnando terreno?
Offrono caratteristiche superiori di resistenza alle pieghe, lubrificazione e sostenibilità, apprezzate nei sistemi di cateteri avanzati.
In che modo la regolamentazione influenza le scelte materiali?
Le norme più severe della FDA e dell'UE, oltre ai limiti imposti ai PFAS, stanno spingendo i produttori verso alternative riciclabili e prive di fluoro.
Quale tecnologia di produzione si sta espandendo più rapidamente?
La microestrusione sta crescendo a un CAGR del 10.51% grazie alla domanda di tubi multistrato ultra-piccoli utilizzati nei dispositivi minimamente invasivi.
Pagina aggiornata l'ultima volta il:



