

Dimensioni e quota del mercato degli impianti medici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
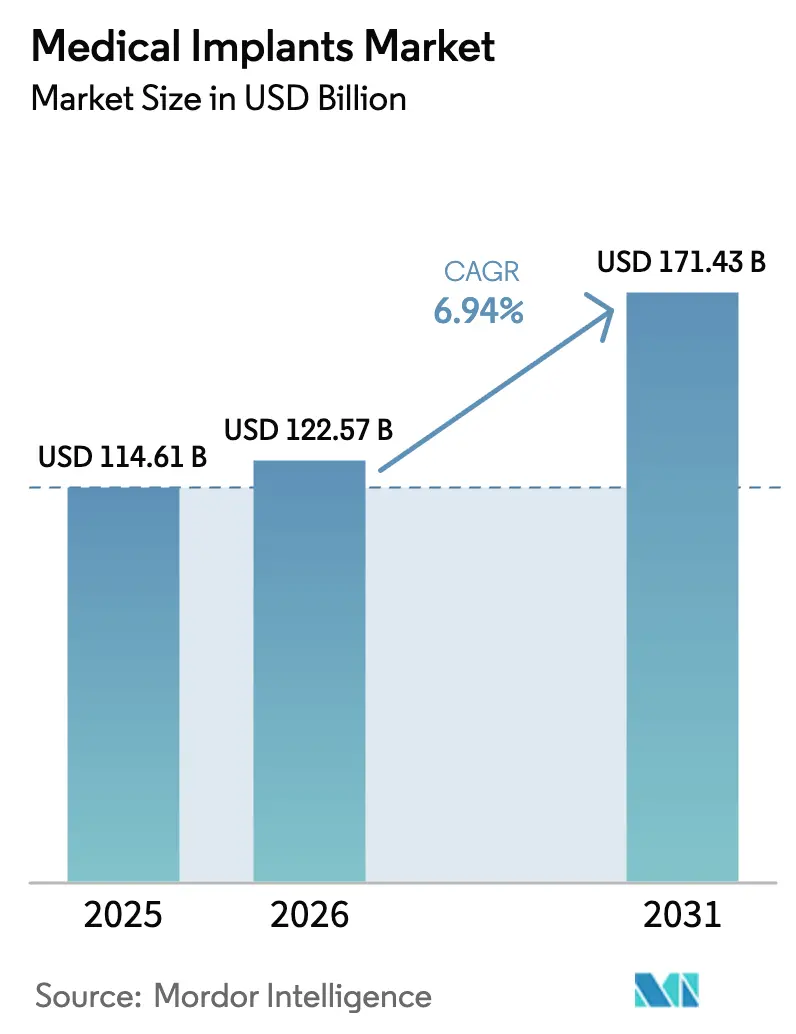
| Dimensione del mercato (2026) | 122.57 miliardo di dollari |
| Dimensione del mercato (2031) | 171.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.94% CAGR |
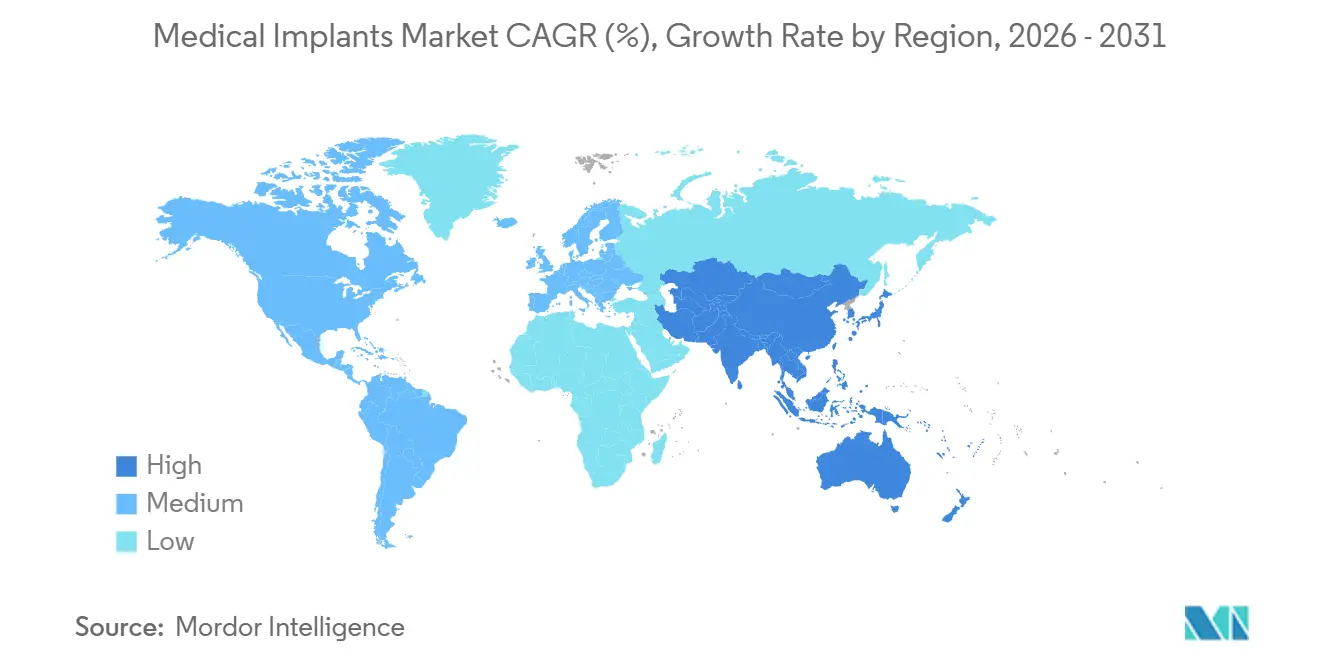
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
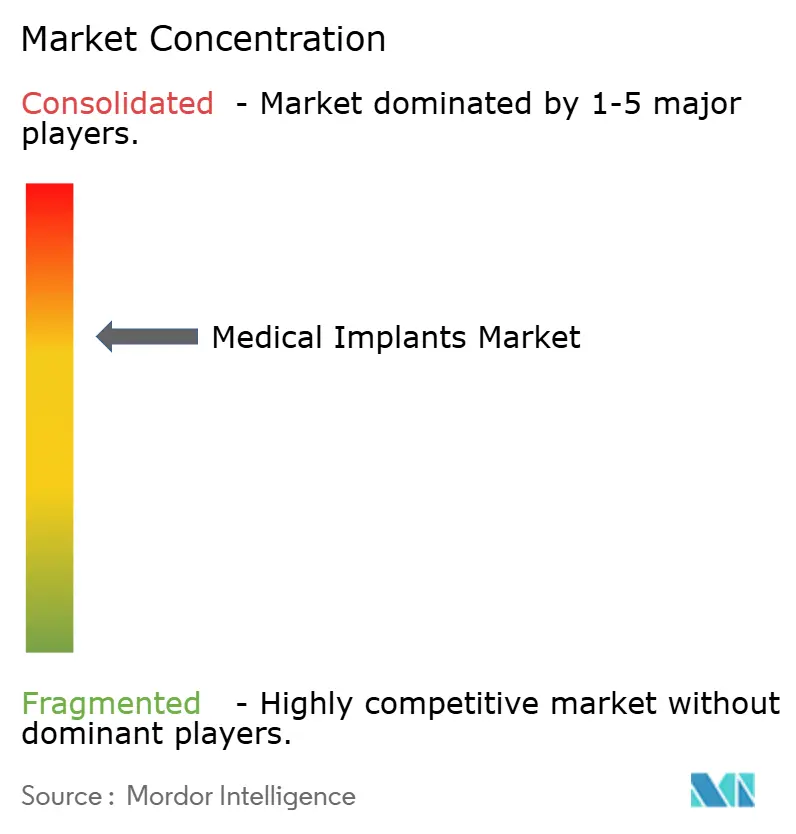
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli impianti medici di Mordor Intelligence
Il mercato degli impianti medicali è stato valutato a 114.61 miliardi di dollari nel 2025 e si stima che crescerà da 122.57 miliardi di dollari nel 2026 a 171.43 miliardi di dollari entro il 2031, con un CAGR del 6.94% durante il periodo di previsione (2026-2031). La domanda si muove di pari passo con i maggiori trend demografici, i progressi nella scienza dei materiali e le politiche dei pagatori che indirizzano più procedure verso contesti ambulatoriali. L'invecchiamento della popolazione genera volumi sostenuti di interventi ortopedici e cardiovascolari, mentre le preferenze estetiche e l'aumento dei redditi della classe media aprono nuove fasce di mercato per dispositivi cosmetici e dentali. Le piattaforme basate su sensori intelligenti e la produzione additiva riducono i tempi operativi e di recupero, incoraggiando l'adozione da parte dei fornitori, nonostante l'aumento dei controlli sui rimborsi. Le dinamiche competitive rimangono moderate, con le prime cinque aziende che detengono una quota del 42%, lasciando spazio agli specialisti regionali che soddisfano i segmenti sensibili al prezzo con impianti realizzati localmente e canali diretti al consumatore.
Punti chiave del rapporto
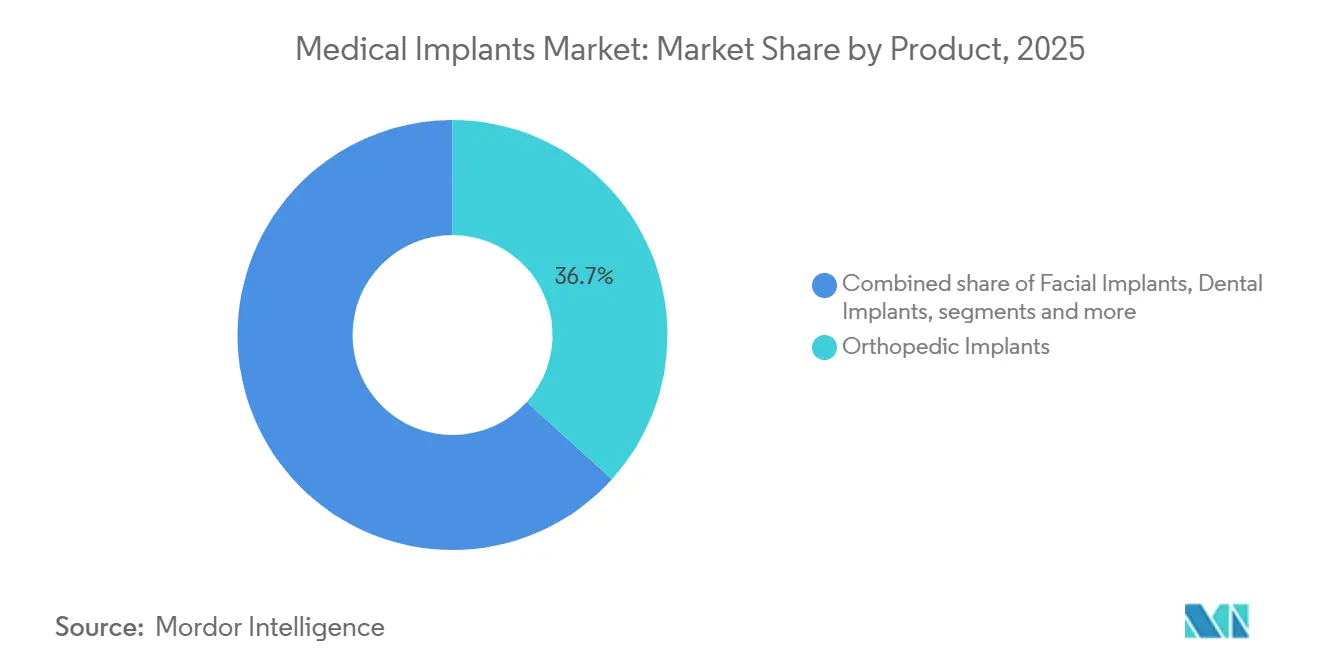
- Per prodotto, gli impianti ortopedici hanno registrato una quota di fatturato del 36.7% nel 2025, mentre si prevede che gli impianti dentali cresceranno a un CAGR dell'8.12% fino al 2031.
- In base al materiale, i biomateriali metallici rappresentavano il 49.2% del segmento nel 2025, ma i polimeri bioriassorbibili registreranno un CAGR del 7.57% nello stesso arco temporale.
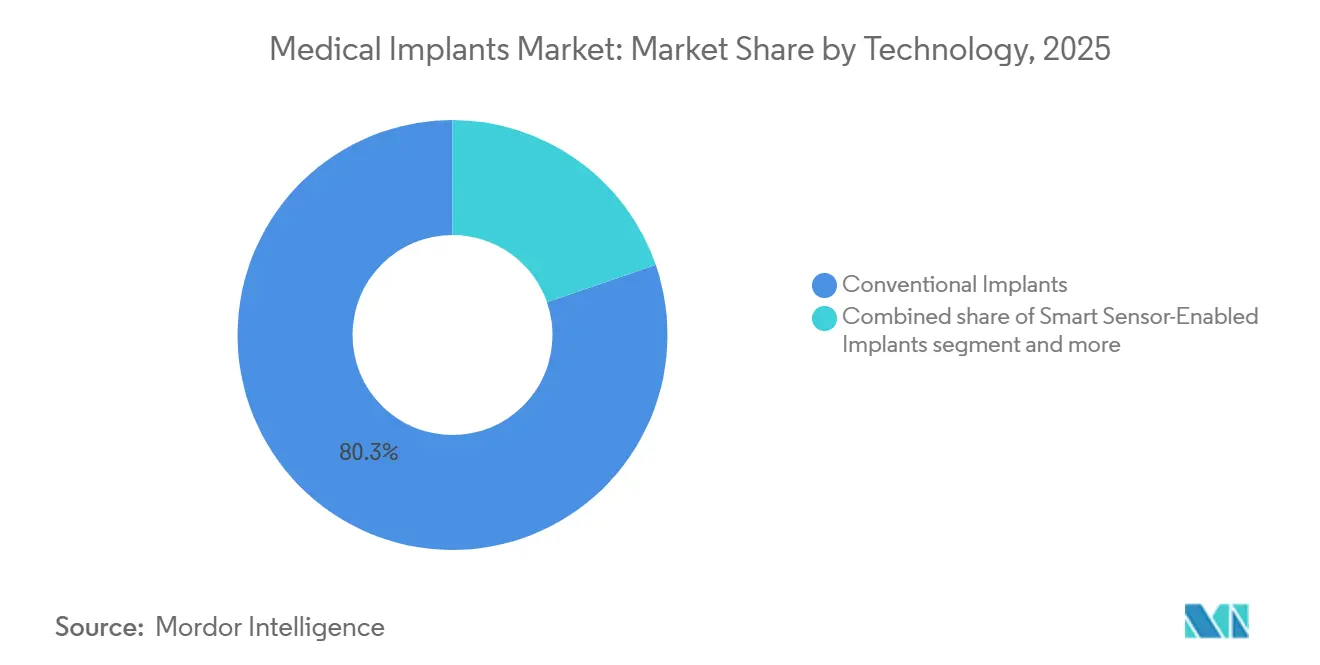
- In base alla tecnologia, le piattaforme convenzionali hanno mantenuto una quota dell'80.3% nel 2025, ma gli impianti dotati di sensori intelligenti sono destinati a raggiungere un CAGR dell'8.45% entro il 2031.
- In base all'utente finale, gli ospedali hanno catturato il 46.7% della domanda nel 2025, mentre i centri chirurgici ambulatoriali cresceranno a un CAGR del 7.81% fino al 2031.
- In termini geografici, il Nord America deteneva una quota del 41.3% nel 2025, ma l'Asia-Pacifico registrerà il CAGR più rapido, pari all'8.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti medici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e aumento del carico di malattie croniche | + 1.8% | Globale, con centro in Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Ampliamento delle procedure cosmetiche e dentistiche elettive | + 1.2% | Globale, più veloce in Asia-Pacifico e Medio Oriente | Medio termine (2–4 anni) |
| Continui progressi nella scienza dei materiali consentono impianti ultraleggeri e bioattivi | + 1.0% | Centri di ricerca e sviluppo in Nord America ed Europa; adozione di volumi nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Progettazione assistita da modelli linguistici di grandi dimensioni che comprime le tempistiche di ricerca e sviluppo | + 0.6% | Cluster di innovazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Sviluppo delle infrastrutture sanitarie e turismo medico | + 1.0% | Asia Pacifico, Medio Oriente, America Latina | A lungo termine (≥ 4 anni) |
| La crescente popolarità della stampa 3D | + 0.9% | Globale, con hub in Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione e il maggiore carico di malattie croniche stimolano i volumi di impianti
Nel 2025, gli adulti di età pari o superiore a 65 anni erano 857 milioni in tutto il mondo e supereranno 1 miliardo entro il 2030, alimentando una domanda sostenuta di protesi articolari, pacemaker e lenti intraoculari [1] Nazioni Unite, “World Population Ageing 2025”, un.org . Negli Stati Uniti, le procedure di artroplastica totale del ginocchio sono aumentate a 1.2 milioni nel 2025, con un incremento del 24% rispetto al 2020, mentre le protesi d'anca sono aumentate del 14% nello stesso periodo. L'adozione di dispositivi cardiaci ha seguito lo stesso andamento, con 3.8 milioni di americani che vivevano con pacemaker o defibrillatori impiantati nel 2025. La malattia renale cronica, che colpisce 850 milioni di persone in tutto il mondo, aumenta la necessità di innesti per l'accesso vascolare, un sottosegmento che è cresciuto del 9% su base annua nel 2025. Queste dinamiche demografiche sono alla base di una crescita pluridecennale, anche se le pressioni sui prezzi aumentano a causa degli acquisti basati sul valore.
L'espansione delle procedure cosmetiche e odontoiatriche elettive apre nuove coorti di pazienti
Gli interventi di chirurgia estetica elettiva a livello globale, come l'aumento del seno e il rimodellamento del viso, sono cresciuti significativamente tra il 2023 e il 2025, grazie all'influenza dei social media e ai finanziamenti rateali. Gli impianti mammari hanno superato i 2 milioni di unità nel 2025, con la maggioranza dei dispositivi in gel di silicone a causa dei minori tassi di contrattura capsulare. Solo negli Stati Uniti sono stati effettuati quasi 3 milioni di interventi di implantologia dentale nel 2025. Le cliniche dell'area Asia-Pacifico hanno registrato una crescita a due cifre, poiché le reti private offrivano impianti in zirconia e titanio a prezzi significativamente inferiori rispetto alle controparti occidentali, ma con un'osteointegrazione paragonabile. Il turismo medico ha contribuito in modo significativo al fatturato degli impianti dentali e estetici in Thailandia e Turchia nel 2025. Ciò è stato trainato da notevoli risparmi sui costi rispetto ai prezzi statunitensi.
Le continue innovazioni nella scienza dei materiali consentono impianti ultraleggeri e bioattivi
Le strutture reticolari di titanio-alluminio-vanadio fuse con fascio di elettroni ora pesano significativamente meno del titanio solido, pur mantenendo resistenze allo snervamento superiori a 900 megapascal, migliorando la distribuzione del carico nelle gabbie spinali [2] Zimmer Biomet, “Titanium Lattice Research,” zimmerbiomet.com . I rivestimenti di idrossiapatite e bio-vetro accelerano l'adesione degli osteoblasti, dimezzando il tempo di osteointegrazione a sei settimane e riducendo i tassi di fallimento precoce al di sotto del 2% nell'artroplastica primaria dell'anca. I polimeri bioassorbibili come l'acido poli-lattico-co-glicolico eliminano la necessità di secondi interventi chirurgici, evitando costi di rimozione dell'hardware pari a 8,000-12,000 dollari per paziente. La FDA statunitense ha approvato 14 nuove formulazioni di biomateriali nel 2025, il doppio rispetto al 2023, avallando i profili di sicurezza a lungo termine. I progressi dei materiali rafforzano quindi il percorso del mercato degli impianti medici verso dispositivi più leggeri e a più rapida integrazione.
La progettazione assistita da modelli linguistici di grandi dimensioni comprime i tempi di ricerca e sviluppo
Il modello linguistico interno di Zimmer Biomet elabora le scansioni TC ed esegue 500 simulazioni di casi di carico durante la notte, riducendo i cicli di progettazione da sei mesi a tre settimane. Conformis ha utilizzato strumenti simili per ridurre gli scarti di produzione del 18% e risparmiare 1,200 dollari di materiale per ogni impianto di ginocchio personalizzato. Medtronic ha automatizzato l'estrazione dei dati di sicurezza per le richieste alla FDA, riducendo i tempi di preparazione delle domande del 40% e accelerando l'autorizzazione del gennaio 2026 per il suo pacemaker Micra AV2. Queste piattaforme riducono le barriere all'ingresso per le aziende di medie dimensioni, sebbene le questioni irrisolte sulla proprietà intellettuale relative ai progetti generati dall'intelligenza artificiale aggiungano incertezza legale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione del controllo normativo e tempi di approvazione più lunghi | -0.9% | Globale, più nitido in Nord America e in Europa | Medio termine (2–4 anni) |
| Costo elevato del dispositivo e rimborso limitato | -1.1% | Mercati emergenti in Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| I rischi per la sicurezza informatica degli impianti intelligenti stanno erodendo la fiducia dei medici | -0.5% | Nord America, Europa (elevata penetrazione degli impianti intelligenti) | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura globale del titanio dopo il 2027 | -0.7% | Impatto globale e acuto sui produttori ad alto volume in Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L’intensificazione del controllo normativo e i tempi di approvazione più lunghi ritardano l’ingresso nel mercato
Nel 2025, la FDA statunitense ha esteso la durata media delle revisioni 510(k) a 9.2 mesi, poiché i valutatori richiedevano ulteriori dati sulla biocompatibilità per i nuovi polimeri. Il Regolamento europeo sui dispositivi medici ha costretto i produttori a ricertificare i prodotti preesistenti, con un costo complessivo per l'industria di 5 miliardi di euro nel 2025, ritardando 37 lanci di 14 mesi [3] Commissione europea, "Rapporto sull'impatto del MDR 2025", ec.europa.eu . La Cina ha introdotto audit obbligatori sulla sicurezza informatica per gli impianti connessi, estendendo l'approvazione da sei a nove mesi e imponendo la conformità della crittografia con GB/T 39204. Le aziende più piccole spesso non dispongono dell'infrastruttura necessaria per soddisfare tali richieste, concentrando la quota di mercato nelle mani delle aziende consolidate e rallentando l'adozione della neuromodulazione a circuito chiuso o dei sensori ortopedici intelligenti.
L'elevato costo dei dispositivi e il rimborso limitato limitano l'adozione nei mercati emergenti
Un sistema di protesi totale del ginocchio costa tra gli 8,000 e i 15,000 dollari in India, dove la spesa sanitaria pubblica è in media di 73 dollari pro capite, limitando l'accesso agli ospedali urbani e ai turisti medici. Il piano pubblico brasiliano rimborsa solo il 40% delle spese per gli impianti ortopedici, spingendo i pazienti a pagare di tasca propria o a rinviare l'intervento. La maggior parte delle assicurazioni nazionali considera gli impianti dentali come facoltativi, limitando la copertura alle famiglie nel quartile superiore della distribuzione del reddito. Zimmer Biomet ha introdotto nel 2025 gli impianti di anca e ginocchio Essential-line, con un prezzo inferiore del 35% rispetto ai dispositivi di punta, ma i margini più bassi frenano la spesa per la formazione dei chirurghi e la logistica nelle regioni a basso reddito.
Analisi del segmento
Per prodotto: la domanda ortopedica è dominante mentre quella odontoiatrica è in testa alla crescita
Gli impianti ortopedici hanno rappresentato la quota maggiore del mercato degli impianti medici, con il 36.7% nel 2025, beneficiando della crescita degli interventi chirurgici all'anca, al ginocchio e alla colonna vertebrale tra la popolazione anziana. I dispositivi dentali, sebbene più piccoli, registrano il CAGR più rapido, pari all'8.12%, grazie all'odontoiatria estetica e alla migliore integrazione impianto-osso.
I leader dell'ortopedia si concentrano sulla robotica e sulla stampa 3D per ridurre i tempi operatori, mentre gli specialisti odontoiatrici puntano sui flussi di lavoro digitali che collegano gli scanner intraorali ai software di progettazione. Gli impianti cardiovascolari hanno detenuto il 23.14%, supportati da pacemaker e valvole transcatetere di Medtronic e Abbott che migliorano i risultati nei pazienti con scompenso cardiaco. Gli impianti cocleari e uditivi sono cresciuti del 7.26% su indicazioni più ampie per la perdita dell'udito pediatrica. Gli impianti estetici, inclusi i dispositivi mammari e facciali, hanno contribuito all'11.7% del fatturato, a fronte di un aumento del 22% degli interventi chirurgici elettivi a livello globale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i titolari metallici affrontano lo slancio bioriassorbibile
I biomateriali metallici rappresentavano il 49.2% della quota di mercato degli impianti medicali nel 2025, grazie al favorevole rapporto resistenza/peso del titanio. I polimeri bioriassorbibili, tuttavia, registreranno un CAGR del 7.57% fino al 2031, poiché i medici prediligono impianti che si dissolvono dopo la guarigione.
Le opzioni polimeriche come il polietere-etere-chetone hanno raggiunto il 28.1%, offrendo radiolucenza per l'imaging postoperatorio. Le ceramiche, principalmente zirconia e allumina, hanno raggiunto il 14.6% e hanno brillato nelle corone dentali e nelle teste femorali grazie all'elevata resistenza all'usura. I materiali riassorbibili naturali hanno attirato ingenti investimenti in ricerca e sviluppo; Stryker ha investito molto per sviluppare viti che si degradano in modo sicuro, riducendo i tassi di revisione legati alla rimozione permanente dell'hardware. L'aumento dei prezzi del titanio accelera l'esplorazione di alternative al tantalio e al niobio.
Per tecnologia: le piattaforme di sensori intelligenti guadagnano terreno
Nel 2025 i dispositivi convenzionali hanno rappresentato l'80.3% del fatturato, ma si prevede che le piattaforme basate su sensori intelligenti cresceranno dell'8.45% all'anno, poiché i fornitori sfrutteranno il monitoraggio continuo per ridurre i ricoveri ripetuti.
I monitor cardiaci intelligenti inviano già dati in tempo reale alle cartelle cliniche elettroniche, riducendo significativamente i ricoveri per scompenso cardiaco. La produzione additiva, che rappresenterà il 12.1% del segmento nel 2025, continuerà a espandersi poiché gli enti pagatori ora riconoscono gli impianti personalizzati con codici di rimborso dedicati. Tuttavia, le avvertenze sulla sicurezza informatica per gli stimolatori abilitati Bluetooth aumentano i costi di conformità, spingendo i fornitori ad adottare patch di autenticazione over-the-air.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: prestazioni per turni ambulatoriali nei centri ambulatoriali
Gli ospedali hanno mantenuto il 46.7% del mercato nel 2025, riflettendo la capacità di gestire revisioni complesse e cure ad alta acuità. I centri chirurgici ambulatoriali, sebbene più piccoli (21.3%), stanno crescendo a un CAGR del 7.81%, poiché le compagnie assicurative hanno raggiunto la parità di pagamento per le protesi articolari elettive eseguite al di fuori delle strutture ospedaliere tradizionali.
Le cliniche odontoiatriche e oculistiche rappresentano insieme il 32.5% del fatturato, grazie a sistemi interni di diagnostica per immagini e pianificazione chirurgica che semplificano il flusso dei pazienti. Gli ospedali reagiscono con contratti a pagamento forfettario che coprono l'intero ciclo di cure a tariffe competitive, mentre il supporto del private equity alimenta l'espansione di ASC nelle aree suburbane.
Analisi geografica
Mercato degli impianti medicali in Nord America
Il Nord America ha detenuto il 41.3% del mercato degli impianti medicali nel 2025, grazie ai più alti tassi di procedure pro capite e ai percorsi accelerati per i dispositivi innovativi che riducono i tempi di commercializzazione. La recente copertura Medicare per le protesi articolari robotiche ha aggiunto 2.1 miliardi di dollari di margine di rimborso e ha stimolato l'acquisto da parte degli ospedali dei sistemi Mako di Stryker e Rosa di Zimmer Biomet. I limiti imposti dal sistema sanitario nazionale canadese creano liste d'attesa di nove mesi, indirizzando 12,000 cittadini ogni anno verso i fornitori statunitensi per un accesso più rapido.
Mercato degli impianti medicali in Europa e nella regione Asia-Pacifico
L'Europa ha fornito il 28.2% del fatturato globale nel 2025, ma i costi della regolamentazione dei dispositivi medici hanno spinto 14 aziende di medie dimensioni a uscire dal mercato, consolidando l'offerta con le multinazionali. L'Asia-Pacifico, al contrario, guiderà i futuri guadagni con un CAGR dell'8.31%; l'iniziativa cinese Healthy China 2030 ha stanziato 120 miliardi di CNY per estendere la copertura ortopedica nelle città di secondo livello, mentre il programma indiano Ayushman Bharat copre ora 500 milioni di cittadini per le procedure di impianto. I piani di rimborso giapponesi riducono i prezzi dei dispositivi del 2% ogni due anni, riducendo i margini ma mantenendo elevati i volumi di procedure, poiché il 28% della popolazione ha già più di 65 anni.
Mercato degli impianti medicali in Medio Oriente e Sud America
Il Medio Oriente, l'Africa e il Sud America hanno contribuito complessivamente per il 14.6% nel 2025. Gli Emirati Arabi Uniti hanno approvato 22 nuovi modelli di impianti dopo aver semplificato il percorso di revisione per reclutare produttori di dispositivi. Il Brasile ha ampliato la copertura pubblica per includere gli impianti dentali congeniti, aggiungendo 180,000 beneficiari e 320 milioni di dollari di domanda. Il Sudafrica continua a lottare contro i ritardi nelle spedizioni legati alle interruzioni del Mar Rosso, spingendo i distributori a creare hub di inventario locali.
Panorama normativo
La regolamentazione degli impianti medicali continua a inasprirsi in merito ai controlli di qualità del ciclo di vita, alle evidenze cliniche, alla tracciabilità e alla sicurezza informatica dei dispositivi connessi. Negli Stati Uniti, il Regolamento sul Sistema di Gestione della Qualità (QMSR) della FDA è entrato in vigore nel febbraio 2026, aggiornando la Parte 820 del Titolo 21 del Codice dei Regolamenti Federali (21 CFR) per incorporare per riferimento la norma ISO 13485:2016. Ciò accresce l'importanza della documentazione armonizzata, dei controlli sui fornitori e dei processi post-commercializzazione nelle reti di produzione globali.
In Europa, l'attuazione del Regolamento UE sui dispositivi medici (MDR) e del Regolamento sui dispositivi medico-diagnostici in vitro (IVDR) viene rafforzata attraverso misure previste per il 2026, volte a garantire la coerenza nella valutazione della conformità e ad apportare modifiche mirate alle normative sui dispositivi medici. La Commissione europea ha adottato il Regolamento delegato (UE) 2026/1451 nel marzo 2026 per modificare le disposizioni dell'MDR relative ai dispositivi impiantabili e ai dispositivi di classe III esentati dalle indagini cliniche obbligatorie, mentre il Regolamento di esecuzione (UE) 2026/977, emanato nel maggio 2026, ha stabilito requisiti uniformi in materia di gestione della qualità e procedure per gli organismi notificati che effettuano la valutazione della conformità. Queste modifiche aumentano il carico di lavoro per i fabbricanti che vendono in diverse regioni e accrescono il valore di sistemi di qualità e operazioni regolatorie consolidate, in particolare per gli impianti ad alto rischio.
Panorama competitivo
Il mercato degli impianti medicali mostra una moderata concentrazione. Zimmer Biomet, Stryker, Medtronic, Johnson & Johnson MedTech e Smith & Nephew detengono quote di mercato significative, lasciando spazio ad aziende regionali come MicroPort e Osstem, che competono sul prezzo e sulla distribuzione localizzata.
L'acquisizione di Additive Orthopaedics da parte di Stryker per 420 milioni di dollari nel 2025 le consentirà di disporre di una stampa 3D interna che ridurrà i tempi di consegna da otto settimane a dieci giorni per gli impianti in titanio personalizzati. Medtronic ha investito 1.2 miliardi di dollari in ricerca e sviluppo sulla neuromodulazione a circuito chiuso, a supporto dell'approvazione da parte della FDA, nell'agosto 2025, del sistema Percept PC con tracciamento dei segnali cerebrali in tempo reale.
I disruptor digitali utilizzano portali diretti al consumatore. Conformis vende online protesi di ginocchio personalizzate agli ospedali, conquistando il 4.2% del segmento statunitense degli impianti personalizzati grazie a una forza vendita snella. Watchman FLX di Boston Scientific ha integrato la guida per immagini e ha ridotto le complicanze del 18% in uno studio clinico del 2025. Le richieste di brevetto confermano lo slancio: Zimmer Biomet ha depositato 37 domande di brevetto per rivestimenti porosi nel 2025 e Abbott ha depositato 22 brevetti per sensori cardiaci subcentimetrici. La certificazione ISO 13485 rimane standard; l'89% dei fornitori ha mantenuto sistemi di qualità conformi dopo audit biennali.
Leader del settore degli impianti medici
Boston Scientific Corporation
Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
Medtronic plc
Stryker Corporation
Partecipazioni di Zimmer Biomet
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Johnson & Johnson ha annunciato l'approvazione da parte della FDA della piattaforma Dual Energy THERMOCOOL SMARTTOUCH SF, che consente l'erogazione di energia a radiofrequenza e a campo pulsato in un flusso di lavoro di ablazione con catetere. L'approvazione supporta la differenziazione del portafoglio in elettrofisiologia e rafforza il posizionamento competitivo laddove gli ospedali danno priorità a piattaforme versatili in grado di standardizzare procedure e inventario.
- Luglio 2025: Edwards Lifesciences ha ottenuto l'approvazione della FDA per il sistema SAPIEN M3 per il trattamento dell'insufficienza mitralica mediante approccio transettale. L'approvazione amplia l'accesso alle opzioni di terapia cardiaca strutturale transcatetere e aumenta la pressione competitiva sui fornitori di valvole e sistemi di rilascio già presenti nei percorsi di impianto cardiaco ad alto valore aggiunto.
- Settembre 2024: Boston Scientific ha ricevuto l'approvazione della FDA per un'indicazione ampliata dei suoi elettrocateteri di stimolazione INGEVITY, che ora include la stimolazione del sistema di conduzione dell'area del fascio di His sinistro. L'ampliamento dell'indicazione supporta una più ampia adozione clinica delle strategie di stimolazione fisiologica e rafforza la posizione dell'azienda negli ecosistemi degli impianti per la gestione del ritmo cardiaco.
Ambito e metodologia
Secondo lo scopo del rapporto, gli impianti medici sono dispositivi o tessuti posizionati all'interno o sulla superficie del corpo. Molti impianti sono protesi destinate a sostituire parti del corpo mancanti. Altri impianti forniscono farmaci, monitorano le funzioni del corpo o supportano organi e tessuti. Il mercato degli impianti medici è segmentato per prodotto (impianti ortopedici (dispositivi ortopedici dell'anca, ricostruzione articolare, dispositivi ortopedici del ginocchio, dispositivi ortopedici per la colonna vertebrale e altri prodotti), impianti cardiovascolari (dispositivi di stimolazione, stent e impianti cardiaci strutturali), impianti oftalmici (dispositivi intraoculari) lenti e impianti per glaucoma), impianti dentali, impianti facciali, protesi mammarie e altri impianti), tipo di materiale (biomateriale metallico, biomateriale polimerico, biomateriale naturale e biomateriale ceramico) e geografia (Nord America, Europa, Asia-Pacifico , Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (USD) per i segmenti di cui sopra.
| impianti ortopedici | Dispositivi ortopedici dell'anca |
| Dispositivi ortopedici del ginocchio | |
| Dispositivi ortopedici per la colonna vertebrale | |
| Ricostruzione articolare | |
| Altri prodotti ortopedici | |
| Impianti cardiovascolari | Dispositivi di stimolazione |
| Gli stent | |
| Impianti cardiaci strutturali | |
| Impianti oftalmici | Lente intraoculare |
| Impianti di glaucoma | |
| Impianti dentali | |
| Impianti cocleari e uditivi | |
| Impianti facciali | |
| Protesi al seno | |
| Altri impianti (neurostimolatori, contraccettivi, ecc.) |
| Biomateriali metallici |
| Biomateriali polimerici |
| Biomateriali ceramici |
| Biomateriali naturali/bioriassorbibili |
| Impianti convenzionali |
| Impianti stampati in 3D/prodotti in maniera additiva |
| Impianti intelligenti con sensori |
| Ospedali |
| Cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto di APAC | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | impianti ortopedici | Dispositivi ortopedici dell'anca |
| Dispositivi ortopedici del ginocchio | ||
| Dispositivi ortopedici per la colonna vertebrale | ||
| Ricostruzione articolare | ||
| Altri prodotti ortopedici | ||
| Impianti cardiovascolari | Dispositivi di stimolazione | |
| Gli stent | ||
| Impianti cardiaci strutturali | ||
| Impianti oftalmici | Lente intraoculare | |
| Impianti di glaucoma | ||
| Impianti dentali | ||
| Impianti cocleari e uditivi | ||
| Impianti facciali | ||
| Protesi al seno | ||
| Altri impianti (neurostimolatori, contraccettivi, ecc.) | ||
| Per materiale | Biomateriali metallici | |
| Biomateriali polimerici | ||
| Biomateriali ceramici | ||
| Biomateriali naturali/bioriassorbibili | ||
| Per tecnologia | Impianti convenzionali | |
| Impianti stampati in 3D/prodotti in maniera additiva | ||
| Impianti intelligenti con sensori | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Centri chirurgici ambulatoriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto di APAC | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli impianti medici nel 2026?
Nel 2026 il mercato degli impianti medici varrà 122.57 miliardi di dollari e si prevede che raggiungerà i 171.43 miliardi di dollari entro il 2031.
Quale categoria di prodotti genera il fatturato maggiore?
Gli impianti ortopedici sono in testa, rappresentando il 36.7% del fatturato globale nel 2025.
Qual è il segmento in più rapida crescita per prodotto?
Gli impianti dentali registrano la crescita più elevata, con un CAGR previsto dell'8.12% fino al 2031.
In che modo gli impianti dotati di sensori intelligenti influiscono sui risultati?
Studi pilota hanno dimostrato che gli impianti intelligenti che trasmettono dati in tempo reale hanno ridotto i ricoveri ospedalieri nei pazienti cardiaci fino al 20%.
Quale regione vedrà l'espansione più rapida?
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR dell'8.31% entro il 2031.
Quali fattori ne frenano l'adozione nelle economie emergenti?
I prezzi elevati dei dispositivi e la limitata copertura di rimborso rallentano l'adozione, nonostante la forte richiesta da parte dei pazienti.


