

Dimensioni e quota del mercato della calibrazione delle apparecchiature mediche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
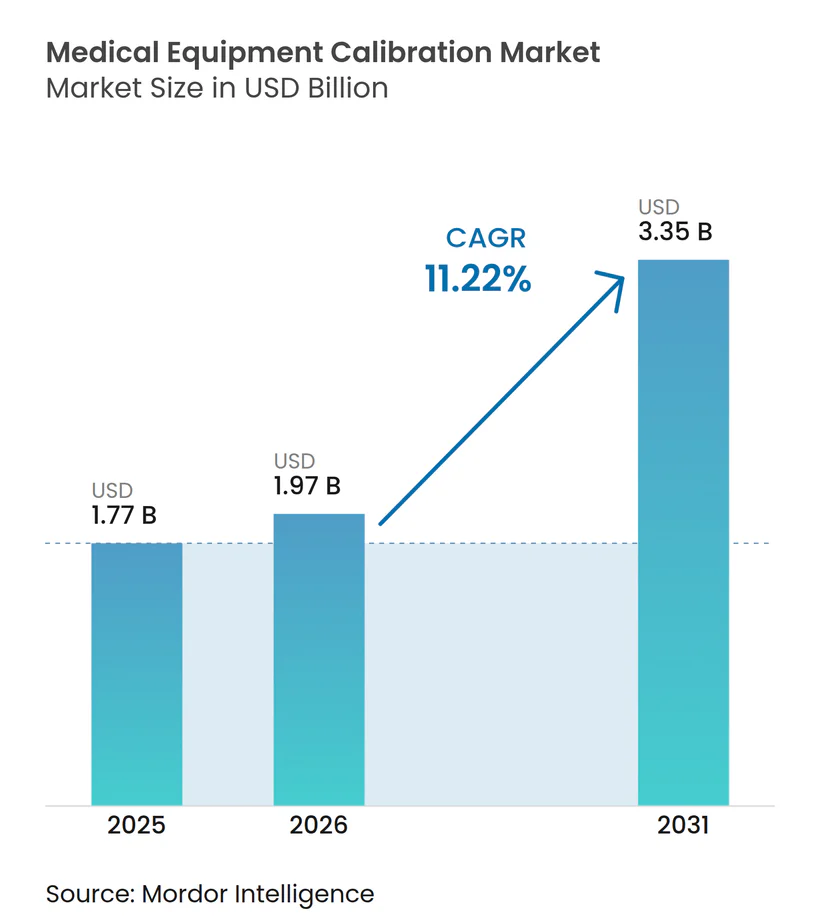
| Dimensione del mercato (2026) | 1.97 miliardo di dollari |
| Dimensione del mercato (2031) | 3.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.22% CAGR |
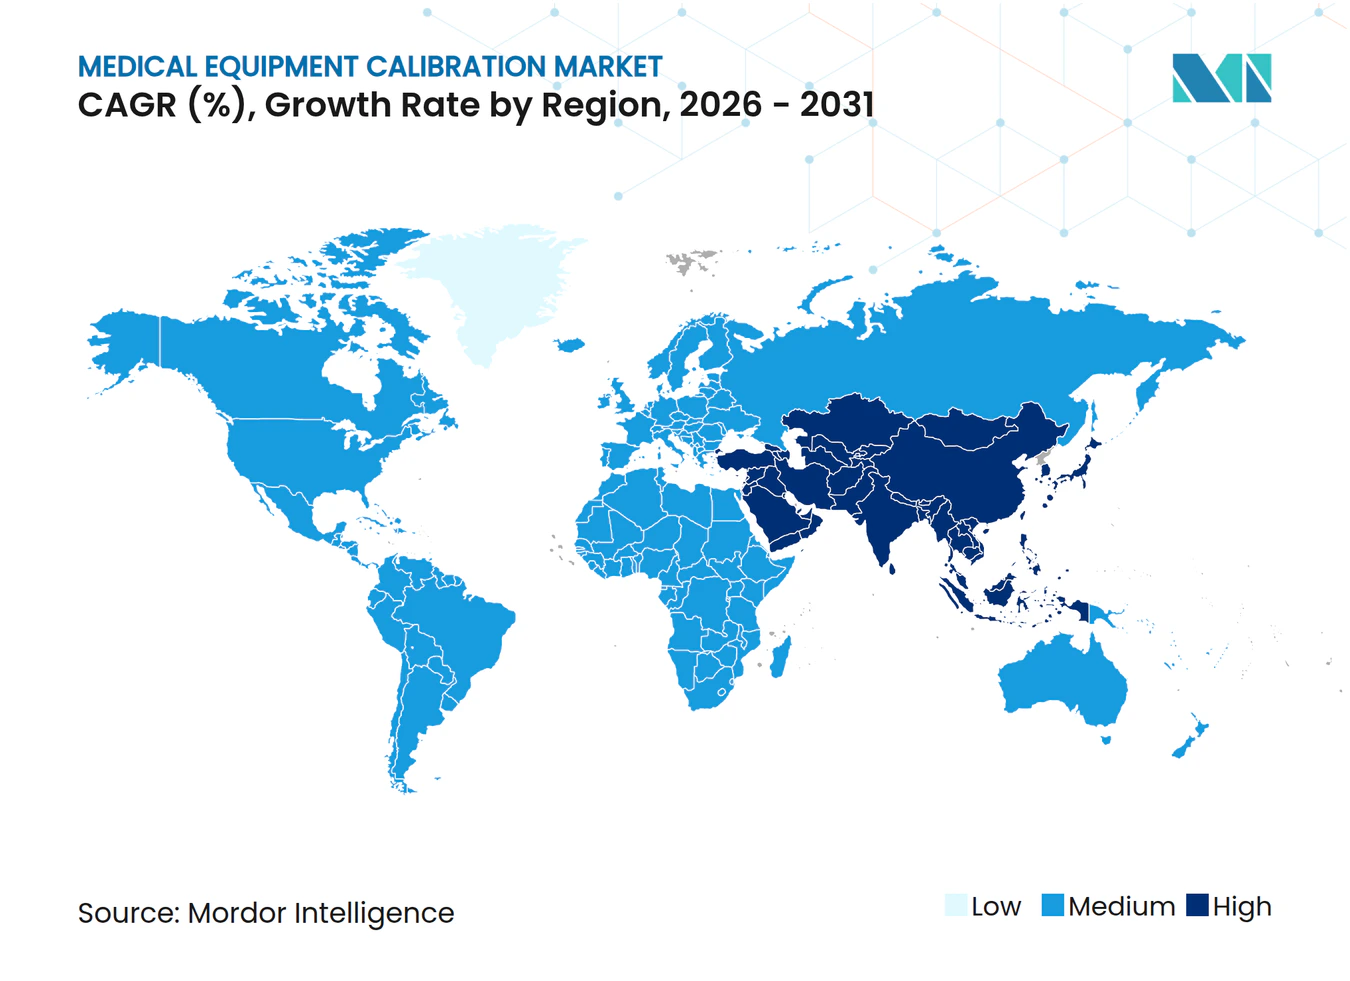
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
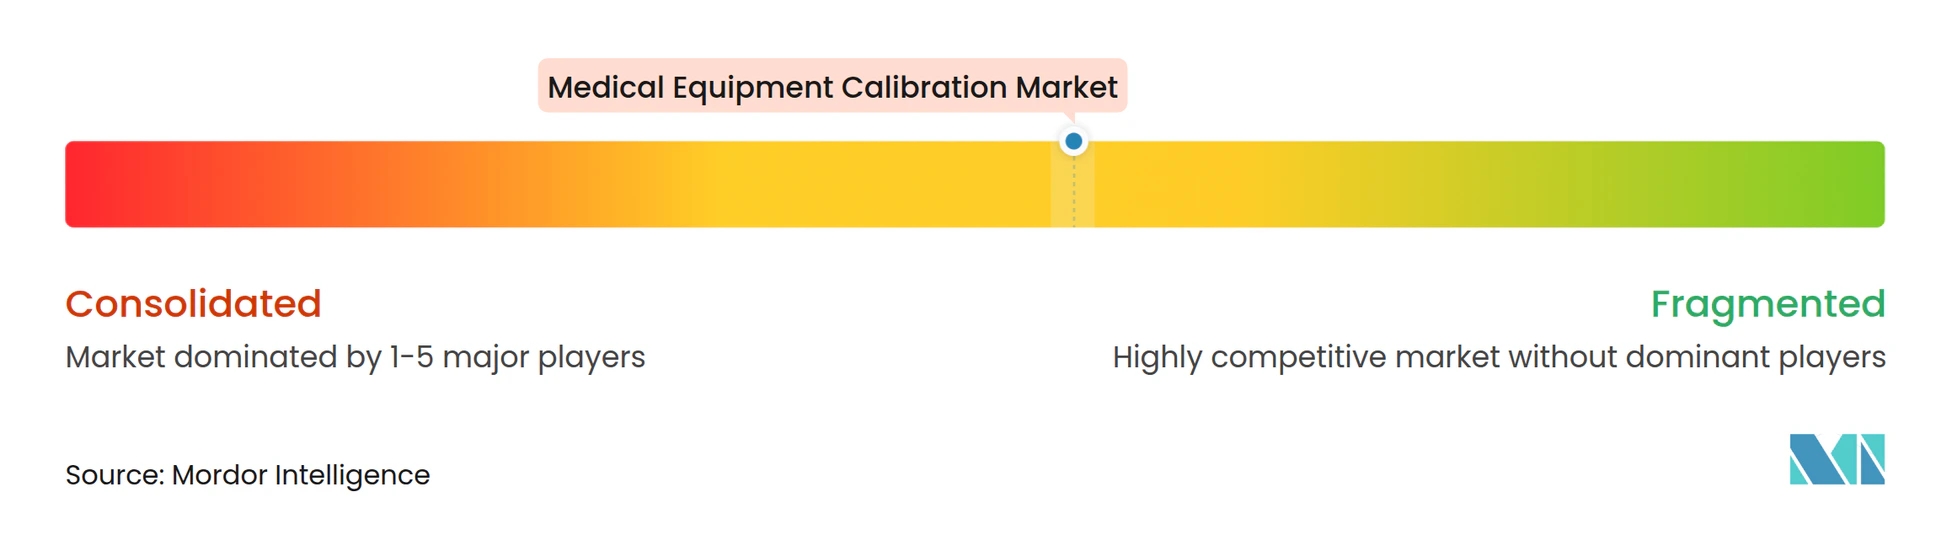
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della calibrazione delle apparecchiature mediche di Mordor Intelligence
Le dimensioni del mercato della calibrazione delle apparecchiature mediche sono stimate a 1.97 miliardi di dollari nel 2026, in crescita rispetto al valore di 1.77 miliardi di dollari del 2025, con proiezioni che indicano 3.35 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) dell'11.22% nel periodo 2026-2031.
La domanda segue tre forze convergenti: requisiti di qualità globali più severi, rapidi cicli di sostituzione delle tecnologie e la costante diffusione di infrastrutture sanitarie avanzate. Le nuove modifiche al Regolamento FDA sui Sistemi di Gestione della Qualità, che entreranno in vigore nel 2026, armonizzeranno le normative statunitensi con la norma ISO 13485:2016 e rafforzeranno la necessità di registrazioni di calibrazione tracciabili. Gli investimenti in sistemi di imaging, ventilatori e monitor in rete basati sull'intelligenza artificiale ampliano il mercato della calibrazione delle apparecchiature mediche, poiché ogni nuovo dispositivo immesso sul mercato comporta un requisito di calibrazione a valle. Gli ospedali collegano inoltre il rimborso alle metriche di accuratezza dei dispositivi nell'ambito dell'assistenza basata sul valore, integrando ulteriormente la calibrazione nei budget operativi.
Punti chiave del rapporto
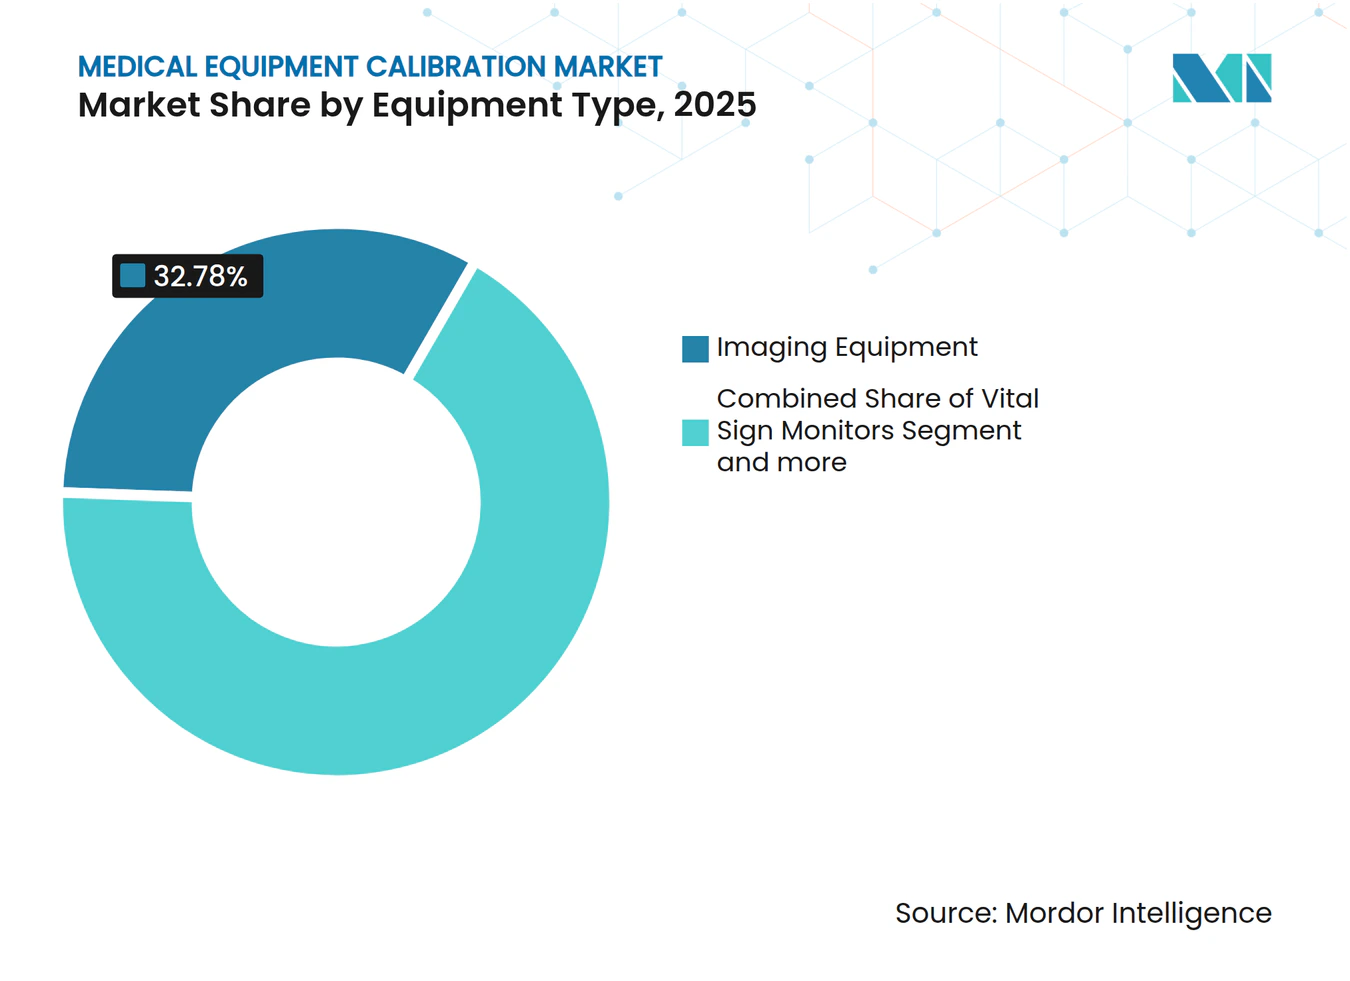
- In base al tipo di apparecchiatura, nel 32.78 le apparecchiature di imaging detenevano il 2025% della quota di mercato della calibrazione delle apparecchiature mediche; i monitor dei parametri vitali stanno avanzando a un CAGR del 13.73% fino al 2031.
- In base alla tipologia di servizio, nel 51.12 gli OEM controllavano il 2025% del mercato, mentre le aziende terze registravano il CAGR più rapido, pari al 13.96%, fino al 2031.
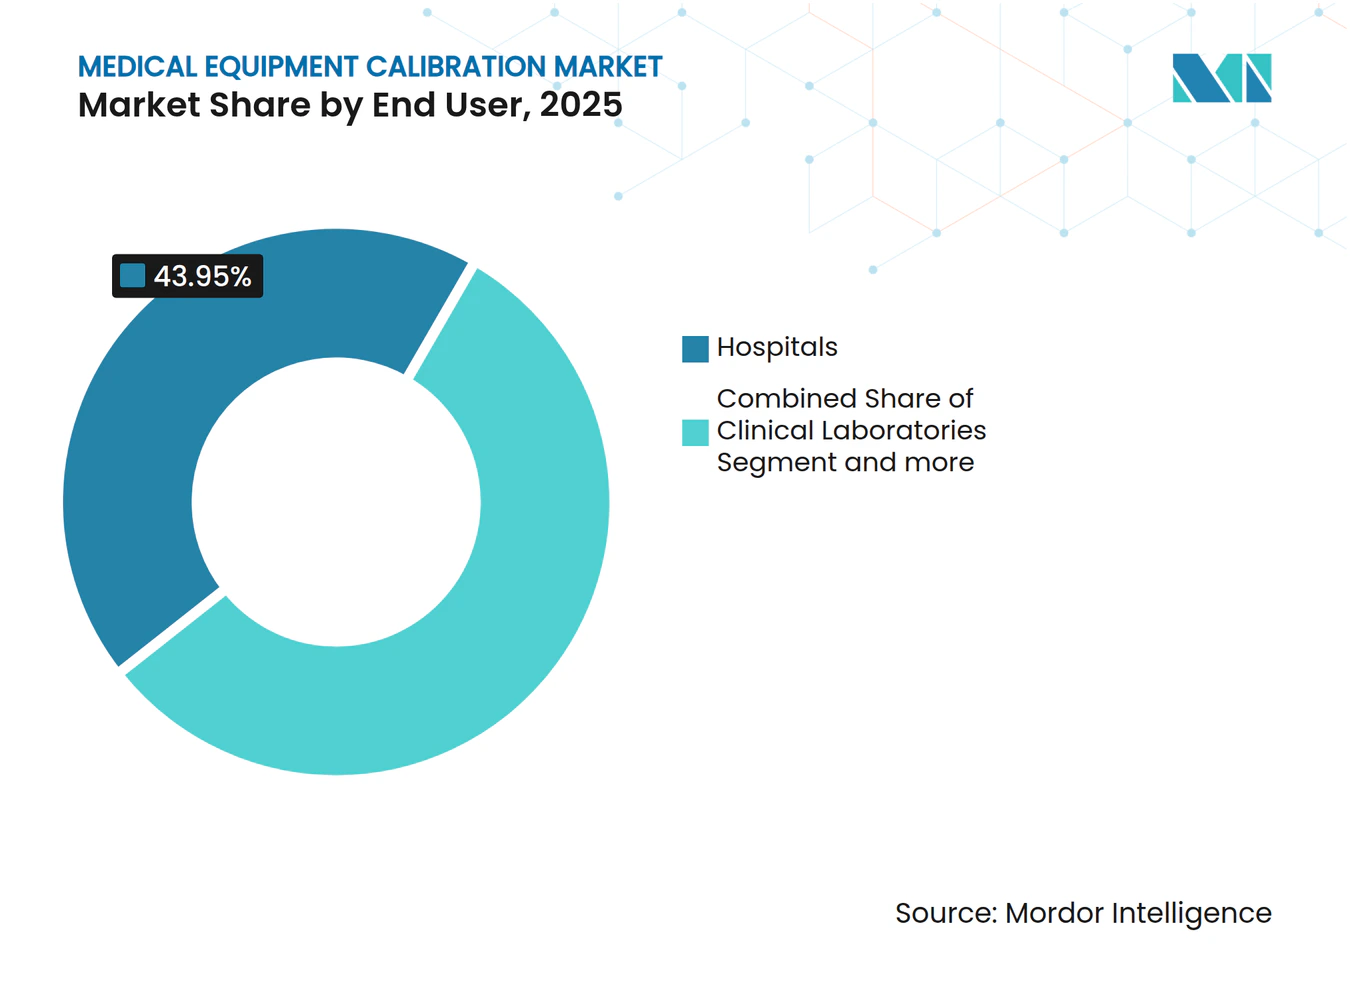
- In base all'utente finale, nel 43.95 gli ospedali rappresentavano una quota del 2025% del mercato della calibrazione delle apparecchiature mediche, mentre le strutture di assistenza domiciliare e point-of-care hanno registrato un'espansione a un CAGR del 15.71% entro il 2031.
- Per regione, il Nord America è stato il Paese con il fatturato più elevato, pari al 39.12% nel 2025; si prevede che la regione Asia-Pacifico crescerà a un CAGR del 12.14% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della calibrazione delle apparecchiature mediche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative globali | + 2.8% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Crescente base installata di sistemi di imaging e supporto vitale ad alto valore | + 2.1% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Contratti di manutenzione preventiva per ridurre i tempi di inattività dei dispositivi | + 1.9% | Principalmente Nord America e UE, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Sensori autodiagnostici collegati all'IoT che consentono la micro-calibrazione | + 1.7% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Approvvigionamento basato sul valore che collega il rimborso agli indicatori chiave di prestazione (KPI) di accuratezza | + 1.5% | Nord America e UE, programmi pilota nell'APAC | Medio termine (2-4 anni) |
| Home/Dispositivi POC che necessitano di kit di calibrazione sul campo | + 1.2% | Globale, con l'adozione più rapida in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le severe normative globali guidano la standardizzazione della calibrazione
L'armonizzazione normativa eleva il mercato della calibrazione delle apparecchiature mediche integrando la tracciabilità della calibrazione negli audit di qualità e nelle approvazioni dei dispositivi. Il QMSR della FDA ora rispecchia la norma ISO 13485:2016, eliminando i doppi compartimenti stagni di conformità ed espandendo la profondità della documentazione. [1] US Food and Drug Administration, “Quality Management System Regulation Final Rule,” fda.gov I regolamenti europei MDR e IVDR impongono obblighi di conservazione dei file comparabili che vanno ben oltre i controlli di sicurezza di base e spingono i fornitori a mantenere registrazioni della catena di custodia per ogni evento di calibrazione. Le riforme cinesi della NMPA si allineano agli stessi standard, aggiungendo al contempo requisiti locali per le sperimentazioni cliniche, creando nuovo lavoro di accreditamento per i laboratori nazionali e multinazionali. Gli enti regolatori estendono anche la supervisione alla sicurezza informatica, con una bozza di guida statunitense che richiede una distinta base del software per i "dispositivi informatici", in modo che le procedure di calibrazione includano sempre più spesso fasi di verifica della sicurezza. [2] Association for the Advancement of Medical Instrumentation, “Cybersecurity in Medical Devices,” aami.org Nel loro insieme, queste regole interconnesse rimodellano gli appalti, i contratti di servizio e la formazione dei tecnici.
Crescente base installata di sistemi di imaging e supporto vitale ad alto valore
I budget di capitale degli ospedali ora ruotano attorno a piattaforme TC, MRI e ventilatori predisposte per l'IA. L'architettura MRI senza elio di Philips riduce i costi di gestione, ma richiede nuovi protocolli di calibrazione per un magnete da 7 litri al posto dei tradizionali recipienti da 1,500 litri. [3] Philips NV, "BlueSeal Magnet Technology", philips.com L'alleanza di GE HealthCare con NVIDIA per raggi X e ultrasuoni autonomi aggiunge un ulteriore livello di calibrazione perché i modelli software necessitano della stessa tracciabilità delle parti meccaniche. Queste innovazioni moltiplicano le varianti dei dispositivi ed espandono il mercato della calibrazione delle apparecchiature mediche spostando il mix di servizi verso la convalida degli algoritmi, i controlli dei sensori IoT e i test delle prestazioni multimodali. I sistemi emergenti di supporto vitale incorporano cicli di feedback in tempo reale che richiedono micro-calibrazioni più frequenti per salvaguardare la sicurezza del paziente e mantenere le garanzie di uptime negoziate nei contratti di servizio basati sul valore.
Contratti di manutenzione preventiva per ridurre i tempi di inattività dei dispositivi
Gli ospedali si allontanano da soluzioni ad hoc a favore di partnership pluriennali di valore che includono calibrazione, aggiornamenti software e sostituzione di componenti in un budget fisso. L'accordo di 12 anni di Siemens Healthineers con l'Ospedale Universitario di Nantes (per un valore equivalente a 59.9 milioni di dollari) è tipico di accordi che garantiscono tempi di attività e collegano penali ai tempi di inattività non pianificati. L'analisi predittiva, spesso fornita tramite dashboard OEM o piattaforme di terze parti come IBM Maximo, prevede la deriva settimane prima che comprometta la precisione. Questo approccio consente di risparmiare manodopera, migliorare la pianificazione dell'inventario e vincolare la calibrazione a un ciclo continuo di dati anziché a un controllo annuale. Di conseguenza, il mercato della calibrazione delle apparecchiature mediche guadagna sia in termini di portata che di fidelizzazione.
Sensori autodiagnostici collegati all'IoT che consentono la micro-calibrazione
I sensori integrati forniscono ai team sanitari un feedback immediato su temperature dei circuiti, portate e stabilità della tensione. Gli avvisi elettronici Philips per la risonanza magnetica, ad esempio, segnalano anomalie in tempo reale e programmano l'intervento prima che i guasti interrompano la programmazione dei pazienti. La telemetria tramite sensori amplia il mercato della calibrazione delle apparecchiature mediche perché ogni avviso attiva una micro-calibrazione mirata che riduce la distanza tra i controlli preventivi e la ricalibrazione completa. L'adozione rimane più rapida nell'area Asia-Pacifico, dove i nuovi ospedali greenfield specificano dispositivi in rete fin dal primo giorno, sebbene i fornitori nordamericani seguano da vicino a causa della carenza di personale. La sicurezza informatica limita ancora la calibrazione completa del controllo remoto, soprattutto dopo le segnalazioni di accessi backdoor in alcuni monitor importati, ma i tunnel VPN sicuri e le architetture zero-trust mitigano gradualmente il rischio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità di costi e programmazione nei mercati emergenti | -1.8% | Mercati emergenti APAC, America Latina, MEA | Medio termine (2-4 anni) |
| Scarsità di tecnici accreditati ISO/IEC 17025 | -1.4% | Globale, più acuto nell'APAC e nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Norme sulla sicurezza informatica che limitano l'accesso alla calibrazione remota | -1.1% | Globale, con applicazione più rigorosa in Nord America e UE | A breve termine (≤ 2 anni) |
| Problemi di integrità dei dati dell'autocalibrazione dell'IA | -0.9% | Principalmente Nord America e UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di costi e programmazione nei mercati emergenti
I sistemi sanitari nelle regioni a basso reddito danno priorità all'acquisizione di hardware rispetto ai servizi per il ciclo di vita. Le interruzioni della catena di approvvigionamento hanno aumentato i costi logistici fino al 5% del fatturato dei produttori nel 2024, gonfiando i costi di calibrazione per gli strumenti di riferimento importati. L'espansione geografica implica che un tecnico possa impiegare due giorni di viaggio per ogni giorno di servizio, il che scoraggia le visite di routine e frena il mercato della calibrazione delle apparecchiature mediche. Le oscillazioni valutarie complicano ulteriormente i contratti pluriennali con prezzi in valute forti. I grandi fornitori rispondono concentrando la domanda o invitando aziende globali come Trescal a istituire hub regionali, alleggerendo gradualmente gli oneri finanziari.
Scarsità di tecnici accreditati ISO/IEC 17025
I processi di formazione si riducono mentre la complessità dei dispositivi aumenta. I tassi di posti vacanti prossimi al 20% allungano i tempi di consegna dei servizi e impongono premi per gli straordinari che fanno aumentare i prezzi in tutto il mondo. I percorsi di accreditamento richiedono ora competenze in sicurezza informatica, risk-based thinking e cloud analytics, alzando gli standard per i nuovi entranti. I provider colmano le lacune con l'automazione: Tektronix CalWeb, ad esempio, esegue test bench automatizzati e inserisce i risultati nelle dashboard di conformità, dimezzando i tempi di intervento in loco. Ciononostante, la carenza di talenti pone un limite alla velocità di crescita del mercato della calibrazione delle apparecchiature mediche.
Analisi del segmento
Per tipo di apparecchiatura: i sistemi di imaging mantengono la posizione mentre i monitor vanno avanti
Nel 32.78, le piattaforme di imaging rappresentavano il 2025% del mercato della calibrazione delle apparecchiature mediche, riflettendo un'ampia gamma di punti di contatto per la calibrazione, dall'allineamento del gantry alla calibrazione della dose. Ogni revisione software e retrofit hardware genera un incremento dei ricavi dai servizi e consolida i contratti a lungo termine. I metodi di imaging algoritmico aggiungono regolazioni della frequenza video che vanno oltre i classici controlli geometrici, ampliandone la portata. I monitor dei parametri vitali, al contrario, registrano un CAGR del 13.73% perché l'adozione da parte dell'assistenza domiciliare moltiplica il volume unitario. Ogni monitor spedito in un soggiorno estende il mercato della calibrazione delle apparecchiature mediche a contesti non istituzionali e attiva kit di calibrazione portatili sul campo. La risonanza magnetica con elio senza gradiente, l'ecografia basata sull'intelligenza artificiale e le pompe di infusione connesse richiedono tutte procedure personalizzate, bloccando la domanda di specialisti.
La rapida diffusione dei dispositivi in rete significa che la calibrazione ora copre di routine sensori, firmware integrato e API cloud. Le pompe di infusione si basano sulla calibrazione gravimetrica per l'accuratezza del flusso e qualsiasi patch del firmware azzera i tempi di conformità. La calibrazione dei ventilatori ha acquisito visibilità durante la pandemia e rimane una garanzia di sicurezza fondamentale nelle unità di terapia intensiva. Gli strumenti chirurgici e gli analizzatori di laboratorio mantengono una crescita costante, completando la diversificazione dei ricavi nel mercato della calibrazione delle apparecchiature mediche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: lead OEM, mentre si espandono le nicchie di terze parti
Nel 51.12, gli OEM controllavano il 2025% della quota di mercato della calibrazione delle apparecchiature mediche, traendo forza dalla diagnostica integrata e dagli sblocchi software proprietari. Molti piani OEM includono aggiornamenti firmware, patch di sicurezza informatica e piccole riparazioni, rendendoli soluzioni complete per gli ospedali focalizzati sulla prevenzione dei rischi. I fornitori terzi crescono del 13.96% all'anno, offrendo una copertura multi-vendor a costi inferiori a cliniche indipendenti. Sviluppano inoltre competenze di nicchia come la calibrazione della potenza laser o la sicurezza elettromedicale, che i concorrenti OEM a volte esternalizzano.
I laboratori interni prosperano all'interno di reti ospedaliere molto estese, dove le flotte di apparecchiature giustificano la presenza di banchi dedicati. Si stanno affermando soluzioni ibride in cui le attività di routine rimangono in loco, mentre le attività più complesse vengono affidate a OEM o aziende specializzate, garantendo flessibilità e riducendo i rischi. I portali digitali gestiscono la documentazione di conformità e i promemoria di servizio in tutti e tre i modelli, integrandoli in un unico percorso di controllo e ampliando così la spesa totale nel mercato della taratura delle apparecchiature mediche.
Per utente finale: il nucleo ospedaliero affronta lo slancio dell'assistenza distribuita
Gli ospedali rimangono centrali, con un fatturato del 43.95% nel 2025, poiché dispositivi ad alta criticità come la fluoroscopia per il laboratorio di cateterizzazione e le apparecchiature per la protonterapia rimangono all'interno dei campus fisici. I contratti di partnership a valore aggiunto garantiscono l'operatività di centinaia di dispositivi e generano finestre di servizio prevedibili. I laboratori aggiungono volume sotto forma di analizzatori chimici e banchi di ematologia che richiedono un allineamento frequente per mantenere l'accuratezza dei test.
I laboratori di assistenza domiciliare, ambulatoriale e OEM aumentano del 15.71% all'anno, poiché gli enti erogatori avvicinano l'assistenza al paziente. Dispositivi portatili per dialisi, glucometri e monitor fetali vengono introdotti nelle residenze o negli ambulatori, innescando nuovi flussi di lavoro di calibrazione che privilegiano dispositivi leggeri e certificati registrati nel cloud. Gli analizzatori point-of-care adottati dai team delle ambulanze introducono attività di calibrazione negli ambienti di trasporto, ampliando il panorama del settore della calibrazione delle apparecchiature mediche e richiedendo kit di calibrazione robusti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della calibrazione delle apparecchiature mediche
Il Nord America ha generato il 39.12% del fatturato globale nel 2025, supportato da un allineamento tempestivo alla norma ISO 13485 e dagli audit di sorveglianza di routine della FDA. I team di approvvigionamento integrano clausole di servizio che impongono l'accreditamento ISO/IEC 17025, consolidando un'elevata barriera d'ingresso e premiando gli operatori su larga scala. La modernizzazione normativa del Canada e la produzione di dispositivi orientata all'esportazione del Messico aggiungono fattori favorevoli a livello regionale. Si prevede che le dimensioni del mercato della calibrazione delle apparecchiature mediche per il Nord America aumenterà di pari passo con le revisioni dell'imaging, l'implementazione di sistemi di terapia intensiva a distanza e gli obblighi di sicurezza informatica.
Mercato della calibrazione delle apparecchiature mediche nella regione Asia-Pacifico
L'area Asia-Pacifico cresce a un tasso annuo composto (CAGR) sostenuto dall'espansione degli hub produttivi in Cina, India e Corea del Sud e dalla nuova costruzione di ospedali nel Sud-est asiatico. Gli incentivi governativi per localizzare la produzione di fascia alta stimolano i fornitori a sviluppare capacità di calibrazione nazionali, stimolando joint venture transfrontaliere. L'invecchiamento della popolazione giapponese stimola un massiccio utilizzo dell'imaging, mentre la Direttiva ASEAN sui dispositivi medici riduce la burocrazia in 12.14 paesi e accelera l'inserimento dei fornitori. Questi fattori convergono per consolidare il mercato della calibrazione delle apparecchiature mediche in tutta la regione.
Mercato della calibrazione delle apparecchiature mediche in EMEA e Sud America
L'Europa dispone di un'ampia base installata e di un dettagliato manuale normativo. Gli aggiornamenti MDR e IVDR estendono la calibrazione dalla radiologia alla diagnostica in vitro, aumentando gli elenchi delle attività e allungando i contratti di servizio. L'export della Germania, gli investimenti ospedalieri della Francia e gli sforzi di allineamento post-Brexit del Regno Unito contribuiscono a mantenere elevata la domanda. Le preferenze per la sostenibilità aprono spazio a nuovi metodi di calibrazione, ad esempio la risonanza magnetica senza elio, e rendono obsoleti i tradizionali controlli di raffreddamento e criogenia. Altrove, Medio Oriente, Africa e Sud America registrano una crescita relativa più rapida grazie all'ammodernamento di flotte obsolete e alla costruzione di nuovi centri terziari, sebbene il numero limitato di tecnici e il rischio valutario ne frenino l'adozione.
Panorama normativo
Negli Stati Uniti, il regolamento FDA Quality Management System Regulation (QMSR) è entrato in vigore il 2 febbraio 2026, incorporando per riferimento la norma ISO 13485:2016 e innalzando le aspettative in materia di tracciabilità e documentazione delle calibrazioni nei sistemi di qualità per la produzione e l'assistenza dei dispositivi. Anche l'esecuzione delle ispezioni FDA è cambiata con la dismissione del QSIT e l'adozione del programma di conformità aggiornato 7382.850, ponendo maggiore enfasi su prove quali la cronologia della manutenzione, la valutazione dell'impatto delle fuori tolleranza e, ove applicabile, registrazioni chiare delle calibrazioni "as found/as left".
A livello globale, la norma ISO/IEC 17025 rimane il punto di riferimento fondamentale per la competenza dei laboratori di taratura e la tracciabilità verso gli istituti nazionali di metrologia (ad esempio, il NIST), influenzando la qualificazione dei fornitori in numerose gare d'appalto e audit. In Europa, il Regolamento UE sui dispositivi medici (MDR 2017/745) rafforza gli obblighi relativi al ciclo di vita dei dispositivi con funzioni di misurazione, spingendo i fabbricanti e i fornitori di servizi a mantenere controlli di taratura e manutenzione verificabili, in linea con le aspettative degli organismi notificati e della sorveglianza post-commercializzazione.
Panorama competitivo
Il mercato della calibrazione delle apparecchiature medicali ospita un mix di gruppi industriali diversificati, divisioni di assistenza OEM e aziende specializzate in metrologia. Trescal, finanziata da private equity, ha completato acquisizioni per 13.1 milioni di dollari in quattro continenti nel 2024 per creare una rete globale in grado di adattarsi alla presenza dei produttori di dispositivi multinazionali. OEM come GE HealthCare, Siemens Healthineers e Philips integrano la calibrazione in aggiornamenti di imaging a livello aziendale, garantendo ai clienti cicli di sette-dodici anni. Aziende tecnologiche come IBM e Beamex implementano l'intelligenza artificiale per prevedere la deriva, ridurre i tempi di consegna e dimostrare il ROI.
La frammentazione persiste nelle economie emergenti, dove decine di aziende locali gestiscono test di sicurezza elettrica e misuratori di portata di base. I consolidatori puntano a questi obiettivi per acquisire ampiezza geografica e forza lavoro. Le credenziali di sicurezza informatica influenzano ora le decisioni di aggiudicazione, privilegiando i fornitori in grado di convalidare gli hash dei software e crittografare i file di calibrazione.
Leader del settore della calibrazione delle apparecchiature mediche
JM Test Systems Inc.
Tektronix, Inc.
Godrej.com
ISS Solutions, Inc (Biomed Technologies Inc.)
Fortivo (Fluke)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: è entrato in vigore il Regolamento FDA sul Sistema di Gestione della Qualità (QMSR), che incorpora per riferimento la norma ISO 13485:2016 e modifica le modalità di valutazione delle prove di calibrazione e manutenzione durante la supervisione della qualità. Questa transizione ha accresciuto l'importanza di registrazioni di calibrazione tracciabili, di una valutazione sistematica dell'impatto delle non conformità e di un controllo più rigoroso della documentazione a supporto della preparazione agli audit da parte di produttori e fornitori di servizi.
- Aprile 2025: JM Test Systems ha acquisito Alabama Scale and Instrument, Inc. (ASI) per espandere le proprie capacità di test e calibrazione. L'acquisizione ha ampliato la capacità di servizio e aggiunto competenze specifiche per le bilance, che possono essere sfruttate dai clienti del settore sanitario e delle scienze biologiche che utilizzano flotte di dispositivi ad alta produttività.
- Marzo 2025: JM Test Systems si espande in Canada con l'acquisizione di BHD Instrumentation. L'espansione ha ampliato la copertura geografica per i clienti con sedi multiple e rafforza il supporto transfrontaliero per i flussi di lavoro di calibrazione regolamentati, dove l'accreditamento e la documentazione coerenti sono fondamentali per la scelta del servizio.
Ambito e metodologia
Secondo lo scopo del rapporto, la calibrazione delle apparecchiature mediche è il processo che garantisce che l'output dei dispositivi medici sia conforme agli standard del settore. La calibrazione può essere definita come un confronto tra la misurazione standard e la misurazione utilizzando uno strumento medico. Il mercato della calibrazione delle apparecchiature mediche è segmentato per tipo di apparecchiatura (monitor dei segni vitali, ventilatori, monitor fetali, monitor cardiovascolari, apparecchiature per l'imaging, pompe per infusione e altre apparecchiature), tipo di servizio (servizi di calibrazione interni, servizi di calibrazione di terze parti e servizi di calibrazione OEM (produttore di apparecchiature originali), utente finale (laboratori clinici, ospedali e altri) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Monitor di segni vitali |
| ventilatori |
| Monitor fetali |
| Monitor cardiovascolari |
| Apparecchiature di imaging |
| Pompe di infusione |
| Altri Macchinari |
| Servizi di calibrazione interna |
| Servizi di calibrazione di terze parti |
| Servizi di calibrazione OEM |
| Laboratori clinici |
| Ospedali |
| Altri (assistenza domiciliare, ambulatoriale, laboratori OEM) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di apparecchiatura | Monitor di segni vitali | |
| ventilatori | ||
| Monitor fetali | ||
| Monitor cardiovascolari | ||
| Apparecchiature di imaging | ||
| Pompe di infusione | ||
| Altri Macchinari | ||
| Per tipo di servizio | Servizi di calibrazione interna | |
| Servizi di calibrazione di terze parti | ||
| Servizi di calibrazione OEM | ||
| Per utente finale | Laboratori clinici | |
| Ospedali | ||
| Altri (assistenza domiciliare, ambulatoriale, laboratori OEM) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato della calibrazione delle apparecchiature mediche nel 2031?
Si prevede che il mercato della calibrazione delle apparecchiature mediche raggiungerà i 3.35 miliardi di dollari entro il 2031, con un CAGR dell'11.22% nel periodo 2026-2031.
Quale categoria di apparecchiature detiene attualmente la quota maggiore?
Nel 2025, i sistemi di imaging quali TC, risonanza magnetica e unità radiologiche hanno rappresentato il 32.78% del fatturato globale nel mercato della calibrazione delle apparecchiature mediche.
Perché i fornitori di servizi di calibrazione di terze parti stanno crescendo più rapidamente dei bracci di assistenza OEM?
Ospedali e cliniche adottano strategie di ottimizzazione dei costi multi-fornitore, spingendo le aziende terze a un CAGR del 13.96% entro il 2031 nel mercato della calibrazione delle apparecchiature mediche.
In che modo le nuove normative FDA incidono sulla domanda di calibrazione?
Il QMSR della FDA allinea le norme statunitensi alla norma ISO 13485 e impone una tracciabilità più approfondita, ampliando i requisiti di documentazione e di servizio.
In quale regione si registrerà la crescita più rapida del servizio di calibrazione?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.14% entro il 2031 nel mercato della calibrazione delle apparecchiature mediche, grazie alla rapida costruzione di ospedali e all'espansione della produzione locale di dispositivi.
Qual è il principale collo di bottiglia che rallenta la capacità del servizio a livello mondiale?
La carenza di tecnici accreditati ISO/IEC 17025 determina un tasso di posti vacanti prossimo al 20% in alcune regioni, che limita la rapidità di crescita dei fornitori.


