

Dimensioni e quota del mercato dei droni medici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 0.43 miliardo di dollari |
| Dimensione del mercato (2030) | 1.18 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 22.19% CAGR |
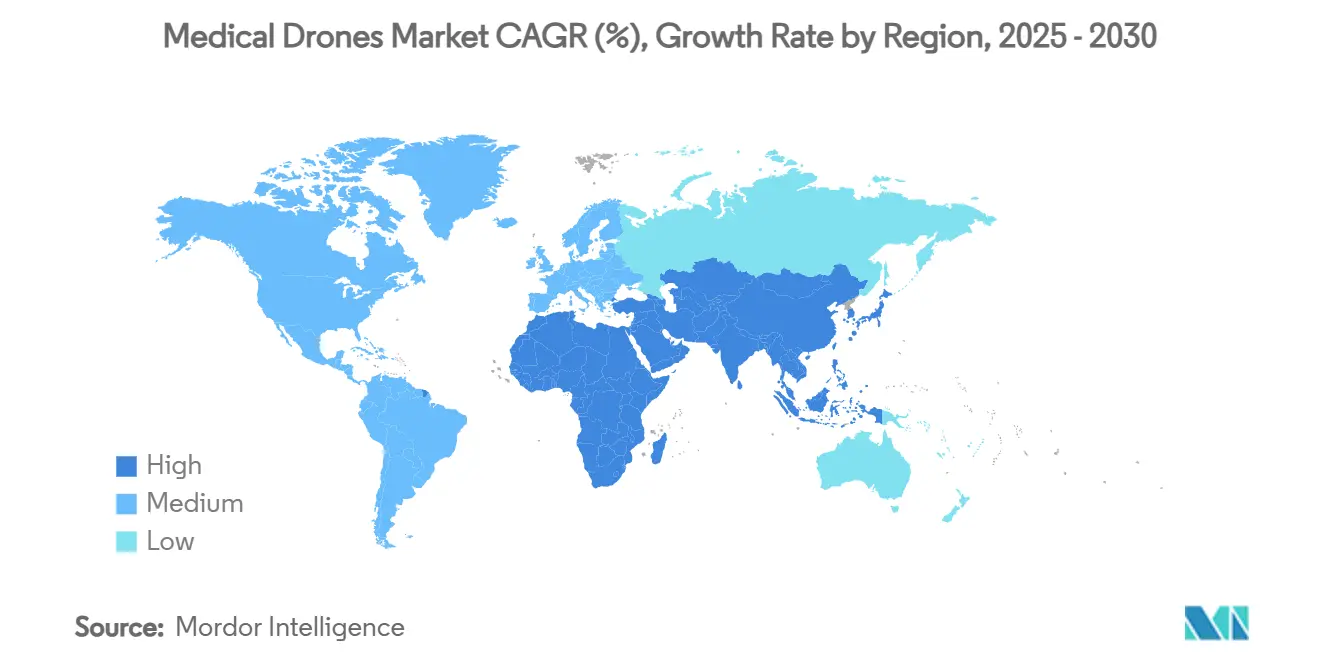
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
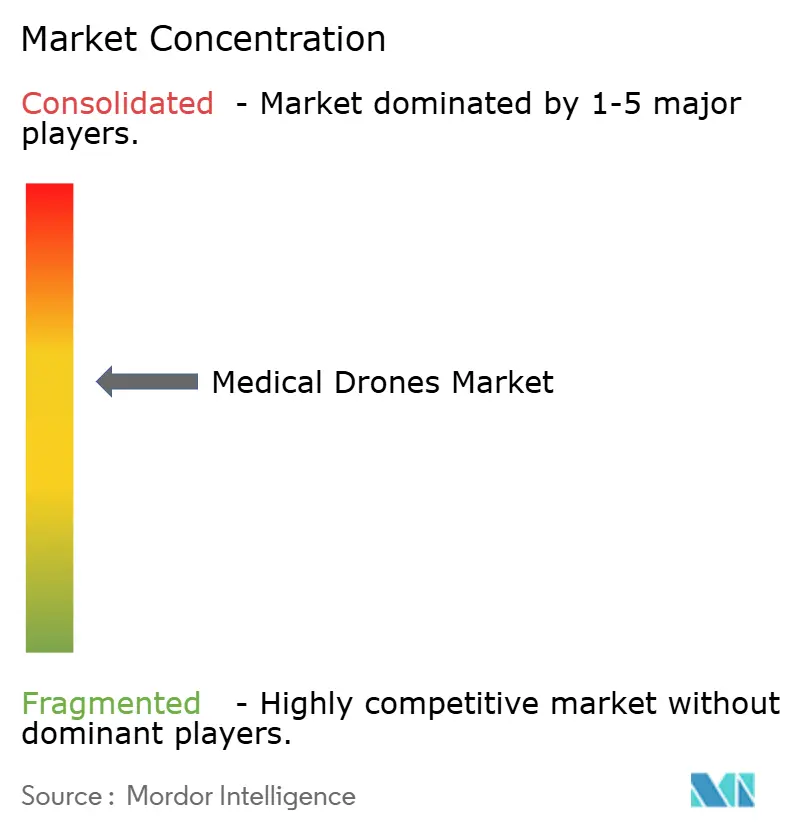
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei droni medici di Mordor Intelligence
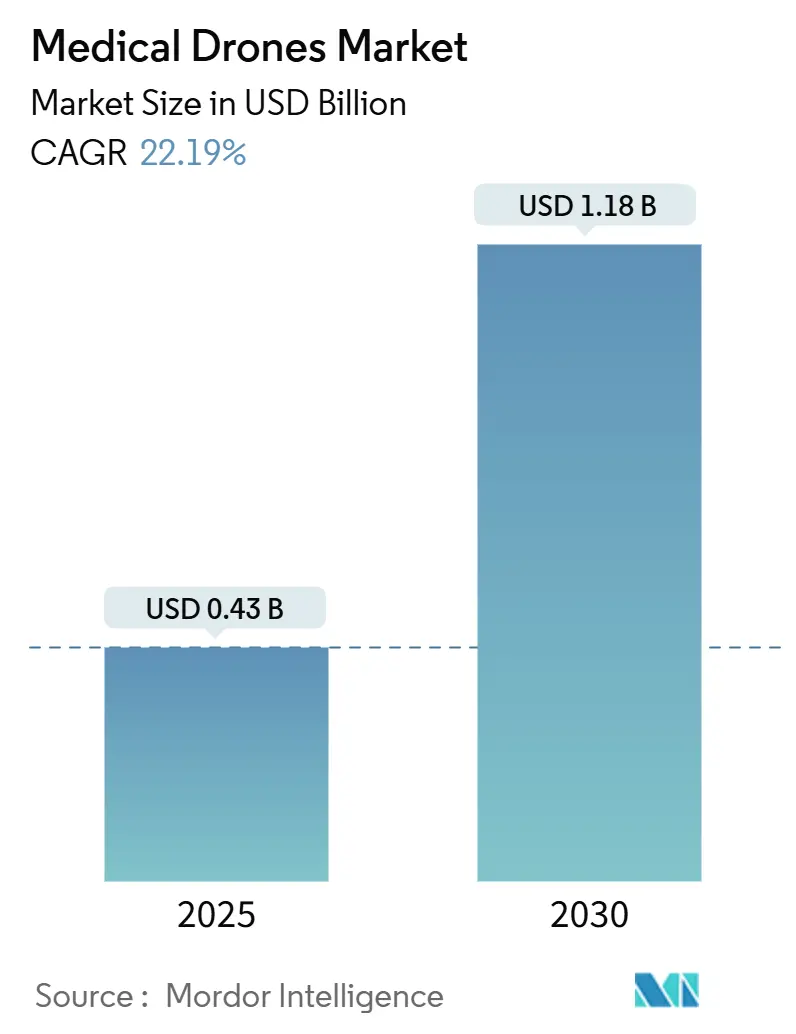
Si stima che il mercato dei droni medicali avrà un valore di 0.43 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.18 miliardi di dollari entro il 2030, con un CAGR del 22.19% nel periodo di previsione (2025-2030).
I rapidi progressi nelle approvazioni BVLOS (Beyond Visual Line of Sight), i minori costi delle batterie agli ioni di litio e la diffusione di reti di trasfusioni e vaccini supportate da droni in tutta l'Africa subsahariana forniscono i maggiori vantaggi. La più ampia adozione della tecnologia UTM (Unmanned Aircraft System Traffic Management) sta iniziando a creare corridoi aerei sicuri attorno ai principali poli ospedalieri, mentre i progetti ibridi a decollo e atterraggio verticale (VTOL) ampliano l'autonomia pratica per carichi utili più pesanti e urgenti. Le iniziative del sistema sanitario che penalizzano i ricoveri evitabili stanno incoraggiando gli ospedali a investire nella logistica autonoma, e le sperimentazioni in corso con propulsione a idrogeno suggeriscono un passaggio verso il trasporto di organi a lungo raggio a emissioni zero. L'intensità competitiva rimane solida, poiché i fornitori di piattaforme consolidate si trovano ad affrontare nuovi operatori specializzati in servizi e infrastrutture specifici per regione.
Punti chiave del rapporto
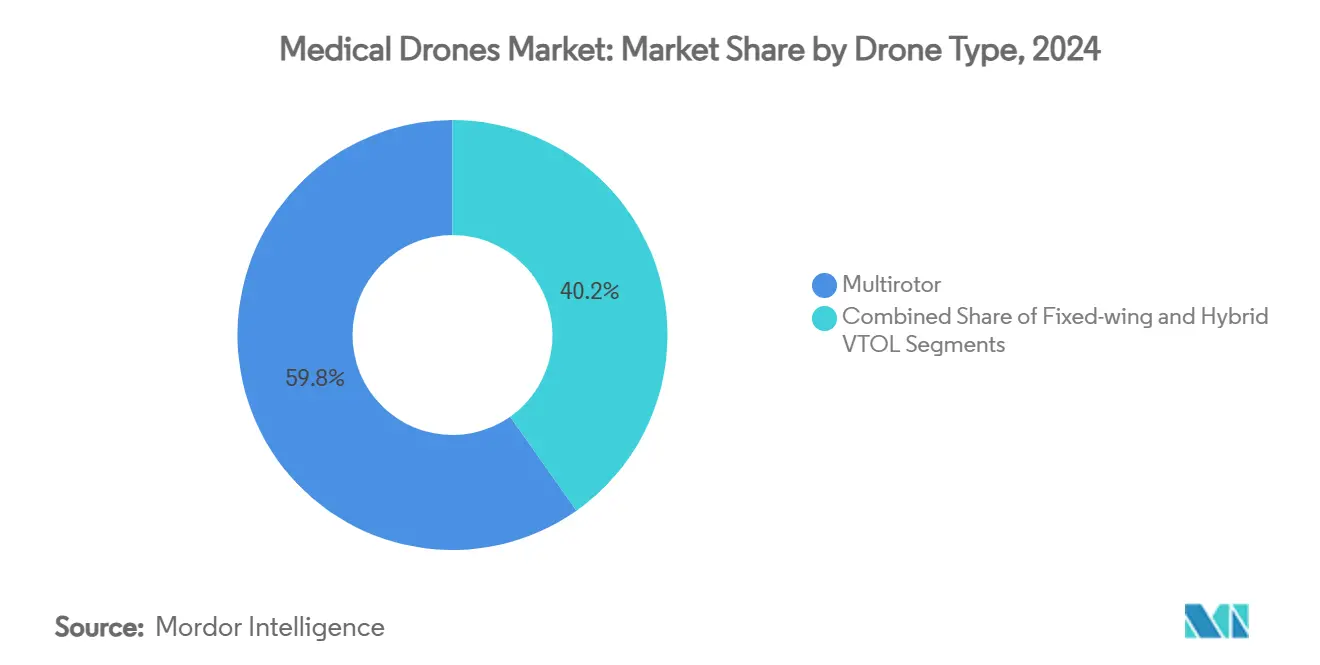
- Per tipologia di drone, i modelli multirotore hanno dominato con una quota di mercato del 59.78% nel 2024, mentre i VTOL ibridi hanno registrato il CAGR più rapido, pari al 26.48% fino al 2030.
- Per applicazione, nel 46.23 la consegna di sangue e vaccini ha rappresentato il 2024% del mercato dei droni medicali; il trasporto di organi e tessuti sta aumentando a un CAGR del 25.62% fino al 2030.
- In base all'utente finale, nel 52.34 gli ospedali e i sistemi sanitari detenevano una quota del 2024% del mercato dei droni medicali e stanno crescendo a un CAGR del 25.79% entro il 2030.
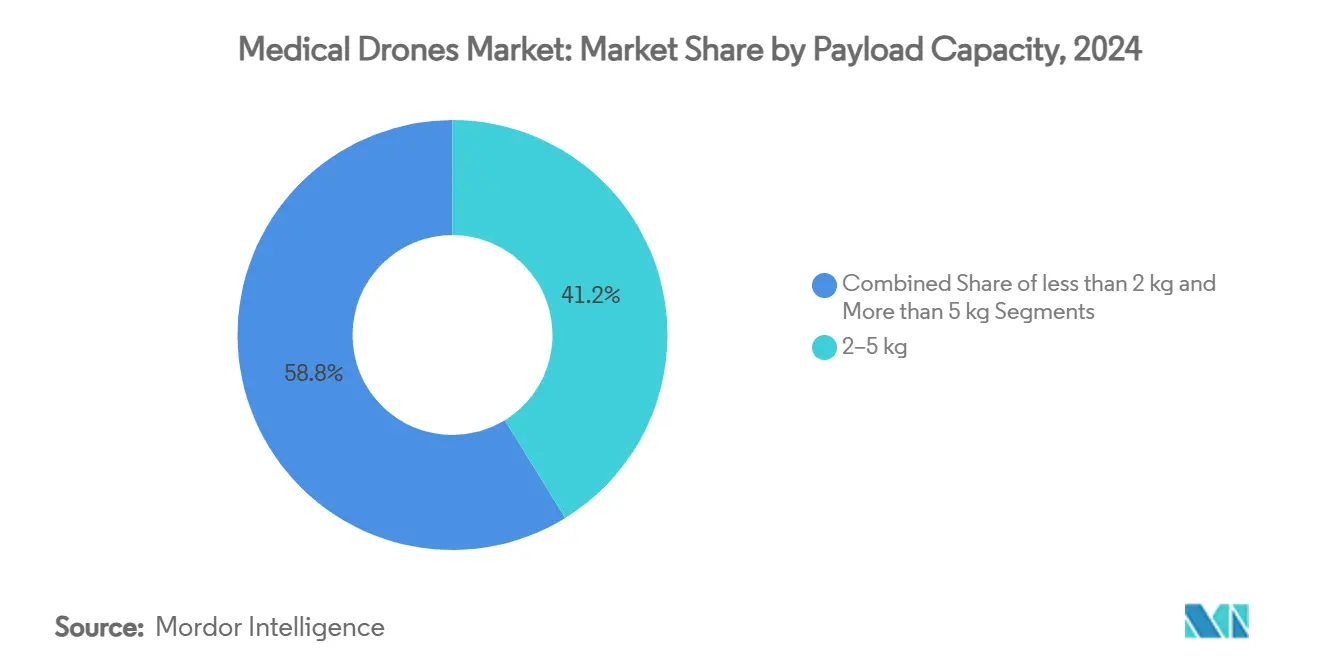
- In base al carico utile, la fascia da 2 a 5 kg ha conquistato il 41.22% della quota di mercato dei droni medicali nel 2024, mentre il segmento > 5 kg è in espansione a un CAGR del 24.01%.
- In termini di autonomia, il segmento 20-80 km ha ottenuto una quota di fatturato del 44.36% nel 2024, mentre si prevede che la fascia >80 km crescerà a un CAGR del 24.64% fino al 2030.
- Per regione, il Nord America ha mantenuto una quota di mercato del 33.41% nel 2024; l'Asia-Pacifico sta registrando il CAGR più alto, pari al 25.64% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni medici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione della logistica del sangue e dei vaccini basata sui droni nell'Africa subsahariana | + 4.2% | Africa subsahariana, ricadute sull’APAC | Medio termine (2-4 anni) |
| Programmi "Sandbox" normativi che accelerano le approvazioni BVLOS | + 3.8% | Globale, con i primi guadagni in Nord America e UE | A breve termine (≤ 2 anni) |
| Commercializzazione di corridoi di consegna autonomi attorno ai super hub | + 3.5% | Nord America e nucleo dell'UE, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Il calo del prezzo delle batterie agli ioni di litio per kWh fa aumentare l'autonomia per kg di oltre il 30% dal 2022 | + 2.9% | Global | A lungo termine (≥ 4 anni) |
| Incentivi per l'assistenza ospedaliera basata sul valore per ridurre i costi di ricovero d'urgenza | + 2.1% | Nord America, espansione nell'UE | Medio termine (2-4 anni) |
| Emersione di progetti VTOL ibridi che consentono missioni di trasporto di organi a lungo raggio | + 1.8% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione della logistica del sangue e dei vaccini basata sui droni nell'Africa subsahariana
L'hub di Zipline in Ghana, ora il più grande centro al mondo per i droni medici, dimostra perché il mercato dei droni medici si sta espandendo inizialmente nelle regioni in cui le reti terrestri sono scarse. Il Ruanda ha registrato un calo del 51% della mortalità materna dopo l'avvio dei servizi con droni, e il Ghana ha registrato un calo del 56% dei decessi materni, fornendo alle autorità di regolamentazione prove concrete in termini di salute pubblica. Nuove implementazioni in Eswatini e in altri stati confermano la trasferibilità del modello e ispirano sperimentazioni nella regione Asia-Pacifico. I dati di queste operazioni forniscono la prova necessaria per una certificazione più rapida nei paesi sviluppati, riducendo i tempi di commercializzazione. [1] Erin Fichter, “A Mixed Method Impact Assessment of Aerial Logistics in Ghana,” Springer, link.springer.com
Programmi di “sandbox” normativi che accelerano le approvazioni BVLOS
Il programma BEYOND della FAA, il Regulatory Sandbox di Hong Kong e progetti pilota simili nel Regno Unito e in Canada consentono agli operatori di dimostrare la sicurezza in ambienti controllati. Riducendo il ciclo di approvazione da sette anni a meno di due, i sandbox eliminano un ostacolo fondamentale per il mercato dei droni medici. La bozza delle norme Part 108 della FAA propone una supervisione a livello aziendale al posto delle deroghe per singole missioni, segnalando un passaggio verso voli BVLOS di routine su grandi flotte. [2] North Carolina DOT UAS Division, “BEYOND,” ncdot.gov
Commercializzazione di corridoi di consegna autonomi attorno ai super-hub
Dallas è diventata la prima città statunitense con un hub di consegna autonomo designato nel 2024, consentendo a più fornitori di condividere un unico corridoio a bassa quota e ridurre i costi per consegna fino al 60%. Le partnership di Zipline con la Mayo Clinic e altri sistemi dimostrano come i modelli di corridoio estendano i servizi alle reti ospedaliere. L'infrastruttura del vertiporto, insieme alla supervisione UTM 24 ore su 24, 7 giorni su 7, consente ai droni medici di superare il trasporto terrestre durante i picchi di traffico e le condizioni meteorologiche avverse. [3] Jason Reagan, “Zipline Drones Transform Dallas Into First Autonomous Delivery Hub,” DroneXL, dronexl.co
Il calo del costo delle batterie agli ioni di litio migliora l'autonomia per chilogrammo
Le celle con anodo di silicio ora superano i 500 Wh/kg, consentendo missioni di 60 minuti con un ampio carico utile. Le celle 21700 prodotte in serie e le composizioni chimiche litio-zolfo di nuova generazione ampliano il campo operativo per il mercato dei droni medicali. Una maggiore autonomia riduce i requisiti di dimensioni della flotta per il servizio continuo, migliorando l'economia dell'unità. I programmi nazionali di ricerca e sviluppo in Russia, Cina e Stati Uniti stanno spingendo ulteriormente la composizione chimica, promettendo carichi di organi più pesanti per chilometri a tre cifre.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia dell'interoperabilità della gestione del traffico aereo (UTM) | -2.8% | Globale, acuto nelle aree urbane dense | A breve termine (≤ 2 anni) |
| Limitazioni del controllo della temperatura e delle vibrazioni del carico utile per i prodotti biologici fragili | -2.1% | Globale, fondamentale per il trasporto degli organi | Medio termine (2-4 anni) |
| Contrasto tra rumore e privacy nelle zone urbane dense | -1.9% | Centri urbani del Nord America e dell'UE | Medio termine (2-4 anni) |
| Esposizione della catena di fornitura a magneti in terre rare e fibra di carbonio di alta qualità | -1.4% | Globale, concentrato nelle catene di fornitura APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nell'interoperabilità della gestione del traffico aereo
Le prime architetture UTM non sono ancora in grado di gestire centinaia di voli simultanei, costringendo gli enti regolatori a limitare la densità del traffico e a limitare la scalabilità immediata. Le simulazioni europee mostrano cali di capacità fino al 40% durante i periodi di punta, mentre gli standard statunitensi basati sulle prestazioni sono ancora in fase di finalizzazione tra due anni. Finché i sistemi commerciali e militari non condivideranno i dati di intenti in tempo reale, il mercato dei droni medicali dovrà fare affidamento su corridoi riservati e volumi di sortite limitati.
Limiti di controllo delle vibrazioni e della temperatura del carico utile per i prodotti biologici fragili
Organi e alcuni vaccini richiedono intervalli termici ristretti e urti minimi. Sebbene il raffreddamento attivo tramite elementi Peltier consenta ora il trasporto a -10 °C, la massa e il consumo energetico aggiuntivi riducono l'autonomia e la flessibilità di carico utile. Il miglioramento dei materiali isolanti e dei sistemi di smorzamento dinamico è costoso e rallenta l'adozione su larga scala di missioni di alto valore nel mercato dei droni medicali.
Analisi del segmento
Per tipo di drone: le piattaforme VTOL ibride estendono la portata
I velivoli multirotore hanno dominato il 59.78% del mercato dei droni medicali nel 2024, grazie alla manovrabilità estremamente precisa e all'infrastruttura di lancio minima. Il VTOL ibrido, tuttavia, sta accelerando con un CAGR del 26.48%, diventando la fetta più dinamica del mercato dei droni medicali. Questi velivoli passano a un volo di avanzamento efficiente dopo il decollo, consentendo autonomie ben superiori ai 100 km e consentendo comunque l'atterraggio su piattaforme ospedaliere compatte. Il segmento beneficia di sperimentazioni sul campo come l'R44 a idrogeno di United Therapeutics e il dimostratore a celle a combustibile di Wingcopter. Il crescente interesse da parte degli operatori di eliambulanze evidenzia casi d'uso più ampi, che vanno oltre la logistica.
Le innovazioni dei tiltrotor mirano a raggiungere velocità di crociera superiori a 200 km/h senza compromettere la precisione del volo stazionario, fondamentale per gli eliporti sui tetti. I progetti di elicotteri compound di Dufour Aerospace dimostrano come fattori di carico, un tempo esclusivi delle piattaforme con equipaggio, possano essere soddisfatti a una frazione del costo operativo. I droni ad ala fissa rimangono essenziali per le catene di approvvigionamento rurali, ma le esigenze delle piste ne limitano l'adozione in ambito urbano, rendendo i droni multirotore e ibridi VTOL la coppia tecnologica che definirà il mercato mainstream dei droni medicali.
Per applicazione: il trasporto di organi stimola una crescita ad alto valore
La consegna di sangue e vaccini ha rappresentato il 46.23% del mercato dei droni medicali nel 2024 e mantiene la sua posizione dominante grazie a comprovati protocolli di catena del freddo e all'immediato impatto umanitario. Il trasporto di organi e tessuti, sebbene in misura minore, sta crescendo a un CAGR del 25.62%, poiché i chirurghi dei trapianti spingono per una maggiore compatibilità donatore-ricevente. I voli record del 2024 hanno dimostrato la possibilità di consegnare un fegato a una distanza di oltre 160 km, dimostrando come i droni possano aggirare i ritardi del traffico che erodono le finestre temporali per i trapianti.
L'utilizzo di farmaci di emergenza e dispositivi di protezione individuale (DPI) è aumentato durante la pandemia e si è stabilizzato come supporto di routine per la terapia intensiva. La distribuzione di campioni di laboratorio è un altro aspetto positivo, poiché gli ospedali cercano diagnosi più rapide. I sistemi di raffreddamento che sfruttano i moduli Peltier contribuiscono a mantenere la vitalità degli organi, mentre la pianificazione del percorso basata sull'intelligenza artificiale si adatta alle variazioni meteorologiche, aumentando l'affidabilità. Questi progressi combinati creano una base di domanda diversificata che protegge il mercato dei droni medicali dai rischi legati a una singola applicazione.
Per utente finale: gli ospedali ancorano le curve di adozione
Nel 2024, ospedali e sistemi sanitari hanno generato il 52.34% del fatturato del mercato dei droni medicali, e gli ordini di acquisto sono in rapida crescita con un tasso di crescita annuo composto (CAGR) previsto del 25.79%. I responsabili delle decisioni in ambito ospedaliero considerano i droni una leva diretta per ridurre i costi dei ricoveri ripetuti e migliorare la soddisfazione dei pazienti. I servizi di emergenza medica seguono a ruota, in particolare nelle regioni che adottano defibrillatori automatici esterni ( DAE) consegnati tramite droni , in grado di raggiungere le vittime di arresto cardiaco il 67% più velocemente rispetto alle ambulanze.
Le ONG umanitarie e le agenzie governative si affidano ai finanziamenti dei donatori per sperimentare corridoi di droni medici nelle aree svantaggiate. Le dimostrazioni nella Repubblica Dominicana e nelle zone rurali del Canada illustrano come i voli autonomi consentano alle comunità isolate di accedere a farmaci essenziali. Con la proliferazione dei modelli di assistenza sanitaria domiciliare, le piattaforme di logistica con droni basate su abbonamento stanno stipulando contratti a lungo termine, consolidando la posizione degli operatori sanitari come nucleo strategico del mercato dei droni medici.
In base alla capacità di carico: la richiesta di carichi pesanti si intensifica
La fascia di peso compresa tra 2 e 5 kg deteneva il 41.22% della quota di mercato dei droni medicali nel 2024, sufficiente per sacche di sangue e vaccini. Tuttavia, la domanda di carichi utili superiori a 5 kg sta aumentando a un CAGR del 24.01%, con il trasporto di organi e i kit per la cura di più pazienti che stanno diventando routine. Gli ingegneri hanno dimostrato che posizionare il carico utile sopra il telaio centrale migliora il flusso d'aria e la stabilità, consentendo ai volumi di trasporto di coprire metà della superficie del disco dell'elica senza ridurne l'efficienza. I droni per carichi pesanti ora trasportano fino a 100 kg per 100 km, prefigurando kit completi per traumi e liquidi per dialisi nelle emergenze rurali.
I pod modulari che integrano sistemi di smorzamento delle vibrazioni e controlli della catena del freddo consentono agli operatori di adattare il profilo del carico alle esigenze della missione. La flessibilità riduce la diversificazione della flotta e semplifica la manutenzione, riducendo i costi per gli operatori e ampliando al contempo l'offerta di servizi nel mercato dei droni medicali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per portata: la capacità di trasporto a lungo raggio diversifica le reti
I percorsi di 20-80 km hanno assorbito il 44.36% del fatturato del mercato dei droni medicali nel 2024, colmando i tipici divari di trasporto tra città e periferia. La fascia >80 km sta superando tutte le altre con un CAGR del 24.64% grazie ai veicoli ibridi VTOL e alle celle a combustibile a idrogeno. Il corridoio per droni del Malawi, che riduce un viaggio su strada di 8 ore a 35 minuti, ne evidenzia il potenziale salvavita. Nei centri urbani, le missioni di ≤ 20 km prevalgono per dosi urgenti e campioni di laboratorio, dove la velocità prevale sulla distanza.
Stazioni di sostituzione delle batterie e sistemi di ricarica ad energia solare sono ora disseminati lungo lunghi corridoi, consentendo missioni pressoché continue. Le piattaforme a idrogeno promettono autonomie superiori ai 400 km, aprendo possibilità di trapianto interurbano che amplieranno il mercato dei droni medicali.
Analisi geografica
Mercato dei droni medicali in Nord America
Il Nord America ha guidato il mercato dei droni medicali con una quota del 33.41% nel 2024, grazie ai programmi proattivi BVLOS della FAA e alle solide partnership con il sistema ospedaliero. I modelli di rimborso sanitario premiano la riduzione dei ricoveri ripetuti e i principali operatori – Cleveland Clinic, Mayo Clinic e Memorial Hermann – hanno attivato corsie riservate ai droni che coprono più campus. Il caloroso sentiment degli investitori è evidente nei ripetuti round di finanziamento per startup di servizi statunitensi e canadesi, consolidando lo status di precursore della regione.
Mercato europeo dei droni medicali
L'Europa segue da vicino, sostenuta dagli standard armonizzati dell'Agenzia dell'Unione Europea per la Sicurezza Aerea (ESA) in materia di rumore, sostenibilità e U-space. Le sperimentazioni in Regno Unito, Germania e Paesi nordici beneficiano di una fitta rete ospedaliera e dell'accettazione pubblica da parte dei pazienti abituati alla telemedicina. Tuttavia, l'opposizione locale in alcuni centri urbani ha portato all'introduzione di limiti di altitudine e finestre di tempo di volo che ne mitigano l'impatto immediato.
Mercato dei droni medicali nella regione Asia-Pacifico
L'area Asia-Pacifico mostra il percorso di crescita più ripido, con un CAGR del 25.64%. La politica economica cinese per le basse altitudini prevede un settore dei droni commerciali multimiliardario entro il 2030, e Shenzhen gestisce già una rete di distribuzione del sangue in tutta la città. Le normative radio giapponesi aggiornate, che sbloccano lo spettro a 5 GHz, e il progetto australiano per la mobilità aerea avanzata indicano un più ampio allineamento regionale. Economie emergenti come Indonesia e Vietnam stanno sperimentando corridoi umanitari che emulano i successi dell'Africa, prefigurando un volume futuro considerevole per il mercato dei droni medicali.
Mercato dei droni medicali in Medio Oriente e Sud America
Il Medio Oriente e l'Africa sfruttano i droni come soluzione alternativa dove le strade sono rare. Il Ghana ospita il più grande hub di droni medici al mondo, mentre Swaziland e Ruanda continuano ad ampliare la copertura nazionale. I decisori politici stanno integrando la logistica dei droni nei piani di copertura sanitaria universale, garantendo finanziamenti a lungo termine. Il Sud America è in una fase iniziale del ciclo, ma Brasile e Cile hanno avviato programmi sandbox, suggerendo un aumento del contributo dopo il 2027.
Panorama competitivo
Il mercato dei droni medicali rimane moderatamente frammentato. Zipline mantiene la maggiore presenza operativa con oltre 1 milione di consegne commerciali in quattro continenti, supportate da un software proprietario di volo autonomo e dalla tecnologia di rilascio delle capsule. Wingcopter si distingue per i suoi ibridi tilt-rotor e le partnership di ricerca sull'idrogeno, mirate a missioni mediche a lungo raggio. Matternet si concentra sulle reti urbane ad alta densità, detenendo la certificazione di tipo per la sua piattaforma M2 negli Stati Uniti.
Nuove realtà come Swoop Aero stanno rapidamente scalando offrendo servizi chiavi in mano in 14 paesi, sfruttando aeromobili standardizzati e una gestione della flotta basata su cloud. Skyports punta sulle infrastrutture, raccogliendo 110 milioni di dollari nel 2024 per costruire vertiporti e fornire servizi end-to-end per droni. Manna Aero esporta il suo piano strategico di Dublino nel Regno Unito, sottolineando un passaggio all'eccellenza nell'esecuzione rispetto ai velivoli proprietari.
I fossati tecnologici si stanno approfondindo. Le aziende brevettano vani di carico a temperatura controllata, stazioni di attracco autonome e motori di ottimizzazione del percorso basati sull'intelligenza artificiale. Le innovazioni nelle celle a combustibile a idrogeno e nelle batterie ad alta densità rappresentano nuovi campi di battaglia per la supremazia in termini di autonomia e carico utile. I modelli incentrati sul servizio stanno stipulando contratti ospedalieri con garanzie di disponibilità e fatturazione per consegna, riducendo l'investimento di capitale dei clienti e accelerando l'adozione nel mercato dei droni medicali.
Leader del settore dei droni medici
-
Zipline
-
elicottero alare
-
matnet
-
Aero in picchiata
-
Volansi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: la FAA segnala progressi nella regolamentazione BVLOS, prevedendo un'accelerazione di 12-18 mesi verso le operazioni commerciali di routine.
- Giugno 2025: l'NHS di Londra aggiunge robot terrestri alla sua rete di droni, creando una catena di fornitura autonoma ibrida.
- Aprile 2025: Alfresa Holdings e Aeronext lanciano un drone per la consegna di prodotti farmaceutici conforme alle linee guida nella città di Kawanehon, in Giappone.
- Aprile 2025: il Massachusetts avvia sperimentazioni su larga scala con droni per l'assistenza sanitaria in ambienti urbani.
Ambito del rapporto sul mercato globale dei droni medici
| ad ala fissa |
| Multirotore (Quad/Esagonale/Ottavo) |
| VTOL ibrido |
| Consegna di sangue e vaccini |
| Medicinali di emergenza e DPI |
| Trasporto di campioni di laboratorio |
| Trasporto di organi e tessuti |
| Ospedali e sistemi sanitari |
| Fornitori di servizi medici di emergenza (EMS) |
| ONG umanitarie e governi |
| <2 kg |
| 2-5 kg |
| > 5 kg |
| ≤20km |
| 20-80 km |
| > 80 km |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di drone | ad ala fissa | |
| Multirotore (Quad/Esagonale/Ottavo) | ||
| VTOL ibrido | ||
| Per Applicazione | Consegna di sangue e vaccini | |
| Medicinali di emergenza e DPI | ||
| Trasporto di campioni di laboratorio | ||
| Trasporto di organi e tessuti | ||
| Per utente finale | Ospedali e sistemi sanitari | |
| Fornitori di servizi medici di emergenza (EMS) | ||
| ONG umanitarie e governi | ||
| Per capacità di carico utile | <2 kg | |
| 2-5 kg | ||
| > 5 kg | ||
| Per Gamma | ≤20km | |
| 20-80 km | ||
| > 80 km | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
1. Quanto sarà grande il mercato dei droni medicali nel 2025 e quali sono le sue prospettive di crescita?
Il mercato dei droni medicali ha raggiunto i 435 milioni di dollari nel 2025 e si prevede che crescerà a un CAGR del 22.19% fino a 1.18 miliardi di dollari entro il 2030.
2. Quale segmento applicativo si sta espandendo al ritmo più rapido?
Il trasporto di organi e tessuti è l'applicazione in più rapida crescita, con un CAGR del 25.62%, poiché i programmi di trapianto cercano una logistica più rapida e affidabile.
3. Quale innovazione tecnologica sta consentendo missioni con droni medici a lungo raggio?
Le piattaforme VTOL ibride abbinate a batterie ad alta densità energetica e alle emergenti celle a combustibile a idrogeno stanno estendendo l'autonomia di volo pratica ben oltre i 100 km.
4. Perché gli ospedali sono i principali utilizzatori di droni medicali?
Gli ospedali traggono direttamente vantaggio da sanzioni più basse per i ricoveri d'urgenza e da cicli di assistenza ai pazienti più rapidi, il che fornisce loro incentivi sia economici che clinici per implementare servizi di erogazione autonomi.


