

Dimensioni e quota di mercato dei distributori meccanici di carburante
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.16 miliardo di dollari |
| Dimensione del mercato (2031) | 1.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.98% CAGR |
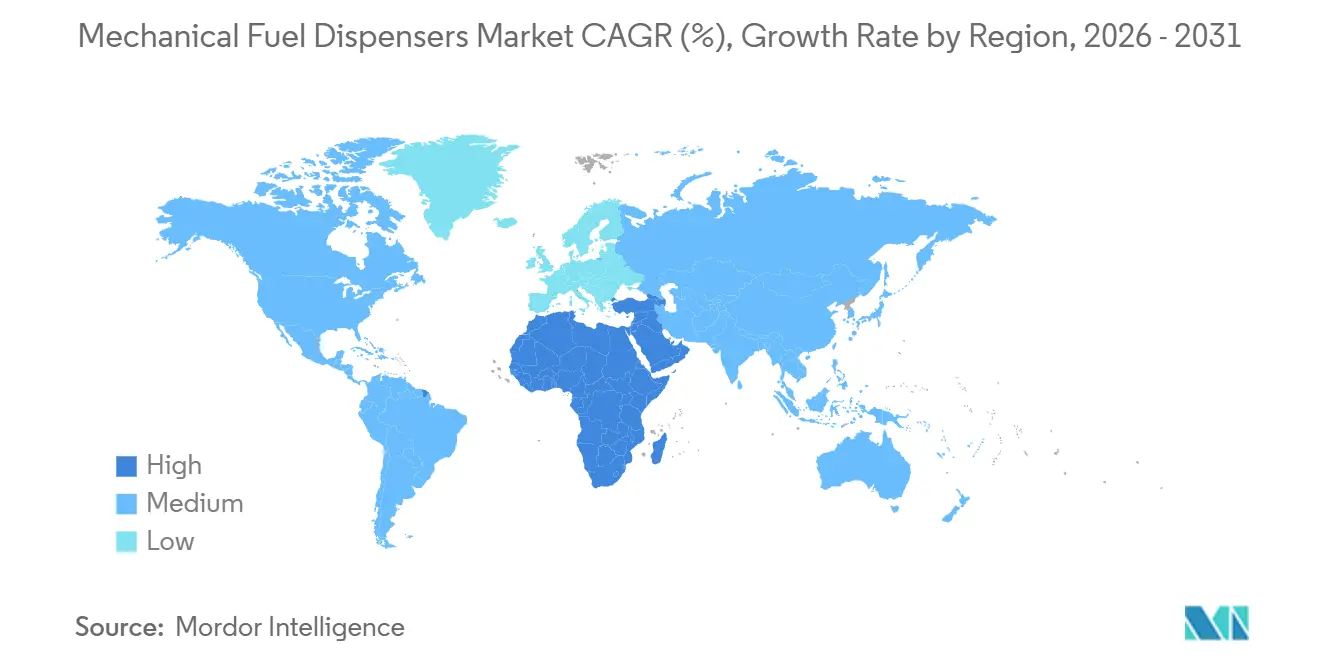
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
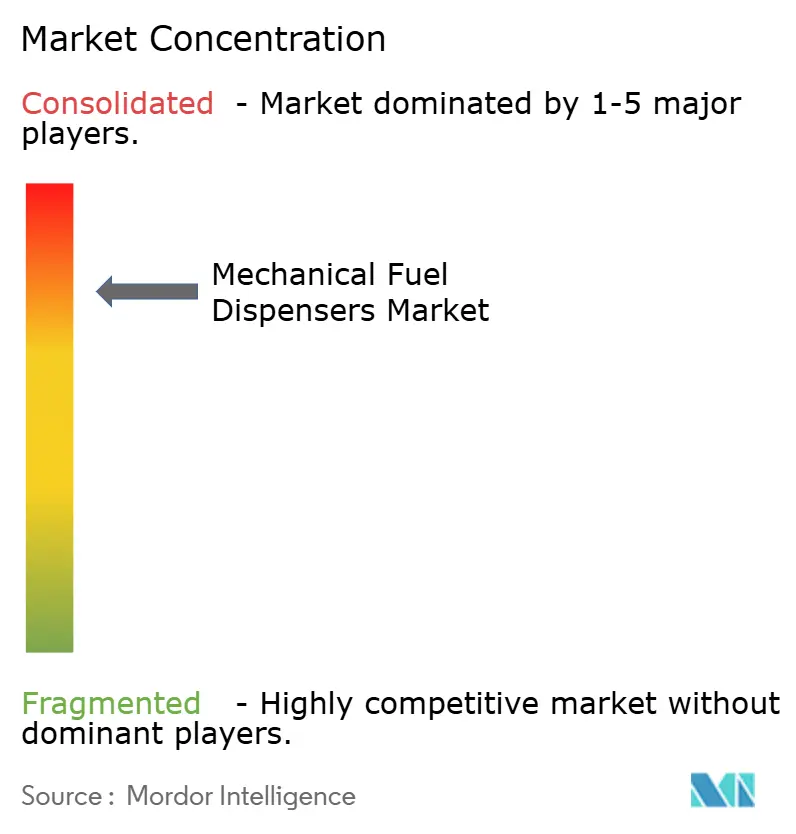
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
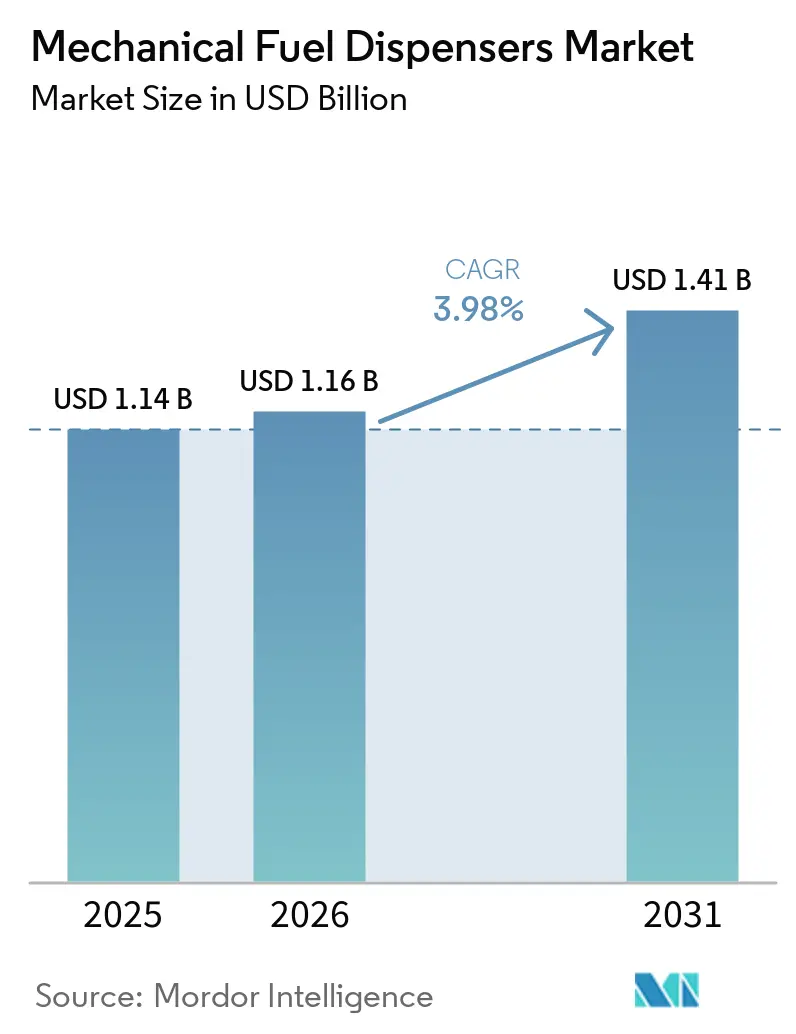
Analisi di mercato dei distributori meccanici di carburante a cura di Mordor Intelligence
Si prevede che il mercato dei distributori meccanici di carburante crescerà da 1.14 miliardi di dollari nel 2025 a 1.16 miliardi di dollari nel 2026, per poi raggiungere 1.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.98% nel periodo 2026-2031. La crescita è trainata dalle esigenze operative di rivenditori di carburante, depositi di flotte e siti industriali remoti, che apprezzano apparecchiature durevoli, misurazioni affidabili, assistenza accessibile e riparabilità per una lunga durata. La domanda rimane più forte laddove l'alimentazione elettrica è discontinua, il supporto tecnico elettronico è limitato e le conseguenze dei tempi di inattività sono elevate. Anche i requisiti normativi in materia di accuratezza delle misurazioni, sicurezza dei pagamenti e compatibilità dei carburanti stanno influenzando le decisioni di sostituzione sia nei siti esistenti che in quelli di nuova costruzione. I fornitori stanno rispondendo con sistemi di misurazione certificati, materiali adattabili per tubi flessibili e guarnizioni e opzioni di pagamento modulari che possono estendere la vita utile delle apparecchiature meccaniche installate. Il mercato dei distributori meccanici di carburante, pertanto, combina la domanda di nuove installazioni nelle regioni in via di sviluppo con la domanda di ammodernamento delle stazioni di servizio già esistenti, consentendo al contempo ai fornitori di servire utenti al dettaglio, commerciali e industriali in aree remote.
Punti chiave del rapporto
- Per tipologia di carburante, nel 2025 il diesel deteneva il 46.8% della quota di mercato dei distributori meccanici di carburante, mentre si prevede che i biocarburanti cresceranno a un tasso annuo composto del 4.2% fino al 2031.
- Per tipologia di contatore, i contatori a spostamento positivo detenevano l'81.4% della quota di mercato dei distributori meccanici di carburante nel 2025, mentre si prevede che i contatori meccanici a turbina cresceranno a un CAGR del 4.6% fino al 2031.
- Per tipologia di installazione, i dispenser a isola rappresentavano il 74.2% del fatturato nel 2025, mentre si prevede che i dispenser indipendenti cresceranno a un tasso annuo composto del 4.4% fino al 2031.
- Per quanto riguarda gli utenti finali, le stazioni di servizio al dettaglio hanno rappresentato il 66.5% della domanda nel 2025, mentre si prevede che il rifornimento delle flotte commerciali crescerà a un tasso annuo composto del 4.3% fino al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato il 38.6% del fatturato nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei distributori meccanici di carburante
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle infrastrutture di vendita al dettaglio di carburante nelle economie emergenti | + 1.20% | Nucleo APAC, MEA, Sud America | Medio termine (2–4 anni) |
| Ammodernamento delle stazioni di servizio obsolete per garantire precisione e pagamenti digitali. | + 0.80% | Nord America e UE, con ripercussioni sull'APAC | A breve termine (≤ 2 anni) |
| Crescita della flotta commerciale e del rifornimento di gasolio ad alto flusso | + 0.70% | Globale, con concentrazione in APAC e MEA | Medio termine (2–4 anni) |
| Compatibilità con diversi tipi di carburante: biocarburanti, CNG, GNL, idrogeno e DEF. | + 0.60% | Europa, Nord America, APAC | A lungo termine (≥ 4 anni) |
| Rilevamento delle infiltrazioni d'acqua e garanzia della qualità del carburante nelle stazioni remote. | + 0.30% | Medio Oriente e Africa, Asia-Pacifico tropicale, Sud America | Medio termine (2–4 anni) |
| Autorizzazione automatizzata della sicurezza visiva per le postazioni con personale ridotto | + 0.20% | A livello globale, si registrano i primi risultati positivi in Europa e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture di vendita al dettaglio di carburante nelle economie emergenti
Gli investimenti nel settore della vendita al dettaglio di carburanti in Africa e Asia meridionale sostengono la domanda di nuove apparecchiature nelle aree in cui le reti di stazioni di servizio sono in espansione, fornendo una solida base di crescita per il mercato dei distributori meccanici di carburante. Questo mercato trae vantaggio dalla disponibilità di apparecchiature economiche e di facile manutenzione, adatte anche a stazioni di servizio più piccole e remote, dove gli operatori necessitano di una manutenzione semplice. Nel maggio 2026, l'India ha ampliato l'ambito di verifica dei Centri di collaudo approvati dal governo (GAC) includendo distributori di benzina, diesel, metano (CNG), GPL, GNL e idrogeno. L'ampliamento dei requisiti di verifica sottolinea l'importanza delle apparecchiature certificate nelle nuove installazioni e nei programmi di sostituzione, poiché il gestore della stazione deve dimostrare che l'apparecchiatura è idonea all'uso commerciale. Inoltre, favorisce i fornitori in grado di offrire documentazione di conformità, assistenza locale, pezzi di ricambio e formazione per gli operatori delle stazioni. Queste condizioni rendono le decisioni di acquisto meno dipendenti esclusivamente dal prezzo iniziale.
Ammodernamento delle stazioni di servizio obsolete per garantire precisione e pagamenti digitali.
Le stazioni di servizio più datate stanno aggiornando i componenti di misurazione e pagamento entro un periodo di pianificazione degli investimenti ristretto. I requisiti di sicurezza PCI DSS 4.0 si applicano agli ambienti di pagamento, rendendo l'architettura di pagamento sicura rilevante per i terminali di pagamento esterni [1] PCI Security Standards Council, “PCI DSS,” PCI Security Standards Council, pcisecuritystandards.org . Molti operatori possono mantenere l'unità di misurazione meccanica aggiungendo moduli di pagamento certificati, limitando le interruzioni al sistema di erogazione del carburante. Dover Fueling Solutions ha lanciato DFS Crypto NOVA per l'area EMEA nel giugno 2026 come piattaforma di pagamento aperta basata su Android, compatibile con i sistemi Tokheim OASE e che supporta oltre 250 tipi di carte. Questo approccio può ridurre i costi, il rischio di interruzione e i disagi di installazione di una sostituzione completa, soprattutto nei siti che devono continuare a servire i clienti durante i lavori. Crea inoltre opportunità di ricavi post-vendita per il mercato degli erogatori di carburante meccanici.
Crescita della flotta commerciale e del rifornimento di gasolio ad alto flusso
Si prevede che il rifornimento di carburante per flotte commerciali crescerà a un tasso annuo composto (CAGR) del 4.3% fino al 2031. Gli operatori di flotte danno priorità alla produttività, alla precisione delle misurazioni, alla contabilità del carburante e all'accesso affidabile, poiché il carburante rappresenta un costo operativo rilevante. Il diesel continua a essere utilizzato per il trasporto a lungo raggio, l'edilizia, l'industria mineraria e le attività off-grid, come evidenziato nell'analisi fornita. I sistemi a spostamento positivo ad alta portata sono adatti a siti in cui non è disponibile un'alimentazione elettrica continua o dove è difficile ottenere una manutenzione elettronica specializzata. Anche i siti minerari e di costruzione sostituiscono le apparecchiature man mano che i siti si espandono, le apparecchiature si usurano, i requisiti di controllo del carburante diventano più formali e gli operatori necessitano di registrazioni affidabili per l'allocazione e la riconciliazione interne. Questi requisiti supportano una domanda ricorrente nel mercato degli erogatori meccanici di carburante.
Compatibilità con diversi tipi di carburante: biocarburanti, CNG, GNL, idrogeno e DEF.
Si prevede che i biocarburanti cresceranno a un CAGR del 4.2% fino al 2031, supportati dai requisiti di miscelazione dei carburanti in diversi mercati. L'Agenzia per la protezione ambientale degli Stati Uniti (EPA) afferma che le apparecchiature utilizzate con miscele di biodiesel devono essere compatibili con il carburante immagazzinato e con i relativi componenti del sistema [2] US Department of Energy Alternative Fuels Data Center, “UST System Compatibility with Biofuels Biodiesel Equipment Options,” US Department of Energy, afdc.energy.gov . La norma UL 87B riguarda i dispositivi di erogazione azionati elettricamente per diesel, biodiesel, miscele di diesel e biodiesel fino a B20, cherosene e olio combustibile [3] UL Standards and Engagement, “UL 87B Power-Operated Dispensing Devices for Diesel Fuel, Biodiesel Fuel, Diesel/Biodiesel Blends up to B20, Kerosene, and Fuel Oil,” UL Standards and Engagement, shopulstandards.com . Livelli di miscelazione più elevati possono richiedere una revisione di guarnizioni, tubi flessibili, camere di dosaggio e dei materiali che entrano in contatto con il carburante durante il normale funzionamento. Le configurazioni multi-carburante certificate possono quindi distinguere i fornitori di apparecchiature nelle aree soggette a normative sulla miscelazione, soprattutto quando un acquirente necessita di prove che i materiali possano funzionare in sicurezza con i carburanti previsti. Questa attività di sostituzione e ricertificazione amplia il mercato degli erogatori meccanici di carburante oltre le tradizionali applicazioni a diesel e benzina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione dei veicoli elettrici riduce i volumi di carburante convenzionale nei mercati maturi. | -0.90% | Mercati costieri dell'Europa occidentale e del Nord America | Medio termine (2–4 anni) |
| Elevati costi di conformità e ricertificazione per la metrologia legale | -0.50% | A livello globale, con particolare gravità nell'Asia meridionale e in America Latina. | A breve termine (≤ 2 anni) |
| Deriva della calibrazione dovuta a miscele di carburante, temperatura e contaminazione dell'acqua | -0.40% | Stazioni remote nelle regioni tropicali dell'APAC, Medio Oriente e Africa e Sud America. | Medio termine (2–4 anni) |
| Rischi di sicurezza informatica per i distributori di carburante connessi e i sistemi di pagamento tradizionali. | -0.30% | Nord America, Europa, APAC avanzato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione dei veicoli elettrici riduce i volumi di carburante convenzionale nei mercati maturi.
L'adozione dei veicoli elettrici può ridurre i volumi di carburante convenzionale nelle stazioni di servizio dei mercati maturi. L'impatto è più rilevante nell'Europa occidentale e nelle zone costiere del Nord America, dove l'accesso alle infrastrutture di ricarica e la diffusione dei veicoli elettrici sono più consolidati. Questa problematica riguarda una minoranza dei volumi globali di distributori meccanici analizzati, poiché le applicazioni di rifornimento per il trasporto merci, l'industria e le aree remote continuano a dipendere dai carburanti convenzionali. Gli operatori in queste regioni potrebbero convertire parte di una stazione di servizio alla ricarica anziché aggiungere capacità di rifornimento convenzionale. I fornitori di apparecchiature stanno reagendo ampliando la propria offerta di prodotti per le stazioni di servizio e mantenendo l'assistenza per le apparecchiature convenzionali già installate. Il mercato dei distributori meccanici di carburante si dimostra più resiliente nei settori del trasporto merci, delle operazioni in aree remote e nelle regioni con una minore penetrazione dei veicoli elettrici.
Rischi di sicurezza informatica per i distributori di carburante connessi e i sistemi di pagamento tradizionali.
I moduli di pagamento connessi comportano obblighi di sicurezza informatica per gli impianti di erogazione meccanica. Lo standard PCI DSS richiede controlli che proteggano i dati dei conti di pagamento e si applica alle entità che archiviano, elaborano o trasmettono tali dati. L'hardware di pagamento obsoleto può comportare costi di aggiornamento per i gestori di stazioni di servizio indipendenti con budget limitati, anche quando le pompe e le apparecchiature di misurazione sottostanti rimangono funzionanti. Dover Fueling Solutions ha ottenuto la certificazione PCI Secure Software Standard v1.2 per la sua piattaforma Anthem UX nel giugno 2025. I fornitori che offrono moduli compatibili e certificati possono ridurre l'onere di un aggiornamento dei sistemi di pagamento e preservare il funzionamento delle apparecchiature meccaniche esistenti. Il costo della conformità può comunque ritardare gli aggiornamenti nel mercato degli erogatori di carburante meccanici, dove i gestori delle stazioni di servizio sono sensibili al prezzo.
Analisi del segmento
Per tipo di carburante: il volume degli ancoraggi diesel, i biocarburanti richiedono nuovi standard hardware
Nel 2025 il diesel rappresentava il 46.8% della domanda, mentre si prevede che i biocarburanti cresceranno a un CAGR del 4.2% fino al 2031. La domanda di diesel è sostenuta dal trasporto commerciale, dalla produzione di energia e dalle operazioni fuoristrada. Questi utilizzi privilegiano la consegna affidabile, la manutenzione pratica, la calibrazione prevedibile e l'accesso ai pezzi di ricambio rispetto alle funzionalità digitali avanzate. I requisiti per i biocarburanti creano domanda perché le apparecchiature installate devono essere compatibili con la miscela in uso e supportate dalla documentazione del produttore per la sua applicazione prevista. L'Agenzia per la protezione ambientale degli Stati Uniti (EPA) identifica i requisiti di compatibilità per le apparecchiature e i sistemi di stoccaggio del biodiesel [4] US Department of Energy Alternative Fuels Data Center, “UST System Compatibility with Biofuels Biodiesel Equipment Options,” US Department of Energy, afdc.energy.gov.
La norma UL 87B definisce le applicazioni coperte per le miscele di gasolio e biodiesel per le apparecchiature di erogazione. Il requisito brasiliano B15 per il biodiesel, lo standard europeo EN590 B7 e il programma indiano E20 sono stati identificati come fattori che richiedono una compatibilità documentata. Benzina e cherosene continuano a sostenere la domanda al di fuori del gasolio. Altri combustibili liquidi includono l'erogazione di fluido per il trattamento dei gas di scarico diesel (DEF) presso le sedi delle flotte di veicoli pesanti. Il mercato degli erogatori meccanici di carburante deve affrontare i requisiti di compatibilità dei materiali in continua evoluzione per diverse tipologie di carburante.
Per tipologia di misuratore: i misuratori PD eccellono in precisione, mentre le turbine guadagnano terreno nelle applicazioni per flotte ad alta portata.
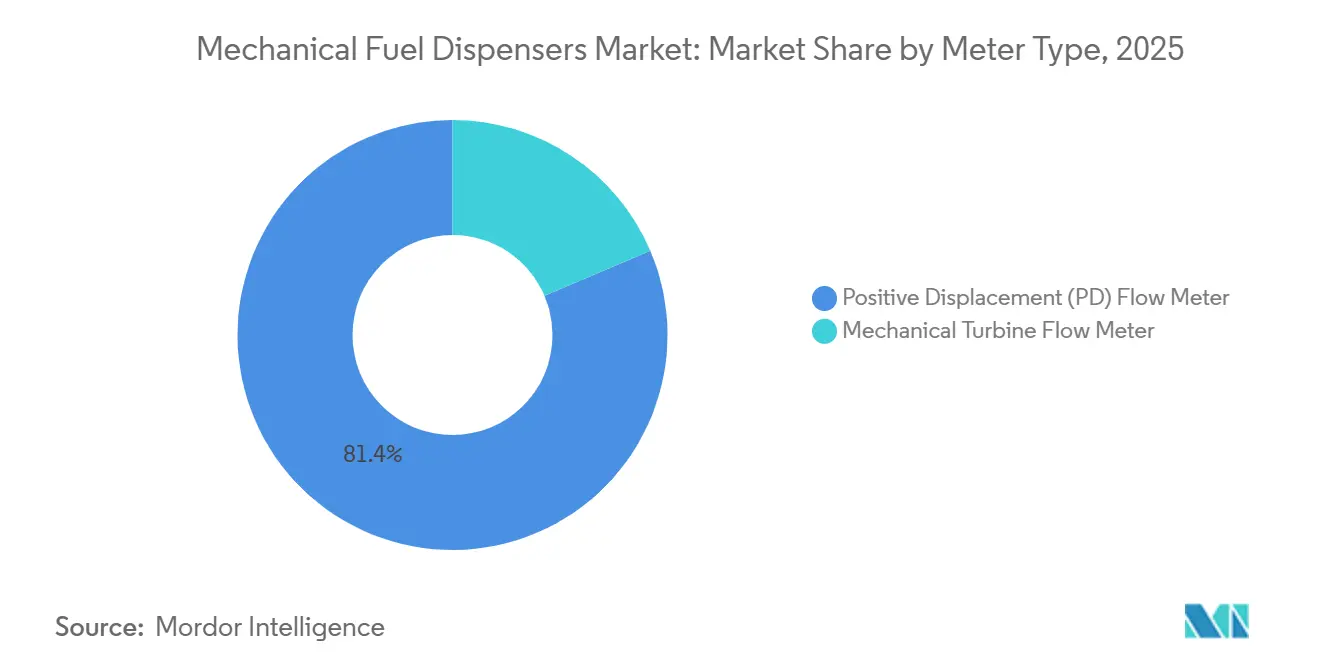
Nel 2025, i misuratori a spostamento positivo rappresentavano l'81.4% del mercato dei distributori meccanici di carburante. Questa posizione riflette la necessità di una misurazione affidabile del trasferimento di custodia in applicazioni di vendita al dettaglio, flotte e aree remote, dove piccoli errori di misurazione possono influire sulla contabilità del carburante. La norma OIML R 117-1 definisce i requisiti per i sistemi dinamici di misurazione dei liquidi utilizzati nella misurazione commerciale. La tecnologia a spostamento positivo può funzionare senza alimentazione esterna e non richiede un tratto rettilineo di tubazione a monte. Queste caratteristiche la rendono adatta a luoghi isolati e installazioni con supporto tecnico limitato, contribuendo a sostenere il mercato dei distributori meccanici di carburante in ambienti operativi difficili.
Si prevede che i misuratori a turbina meccanici cresceranno a un tasso annuo composto (CAGR) del 4.6% fino al 2031. Il loro utilizzo è concentrato nei depositi di flotte ad alto flusso, dove il carburante è pulito, la viscosità è stabile e gli operatori possono mantenere condizioni operative controllate. I sistemi a turbina possono offrire una minore caduta di pressione e un costo di investimento inferiore per ugello in applicazioni idonee. Le loro prestazioni possono essere più sensibili alle variazioni di viscosità del carburante, temperatura e composizione della miscela. I fornitori devono scegliere il misuratore più adatto al tipo di carburante, al profilo di flusso e ai requisiti di misurazione di ciascun sito.
In base alla tipologia di installazione: le unità a isola definiscono la scala di vendita al dettaglio, i modelli indipendenti si espandono a livello industriale.
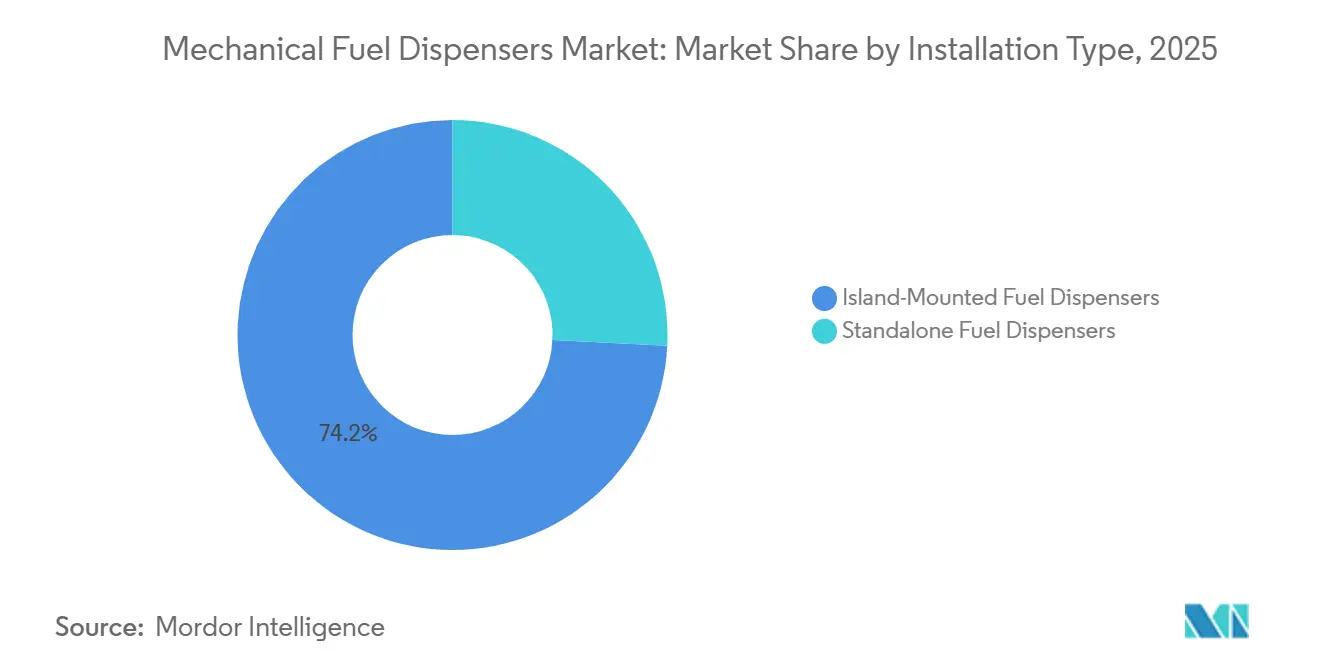
Nel 2025, i distributori a isola rappresentavano il 74.2% della domanda. Sono ampiamente utilizzati nelle stazioni di servizio con configurazioni a più ugelli, flussi di veicoli organizzati e cablaggio condiviso. La loro diffusione è favorita dall'espansione delle reti di stazioni di servizio in Cina, India, Indonesia e Vietnam. Queste stazioni necessitano in genere di apparecchiature in grado di gestire diverse tipologie di carburante, un elevato flusso giornaliero di veicoli, diverse funzioni di pagamento e flussi di traffico chiari. Le configurazioni a isola consentono di integrare aggiornamenti per i sistemi di pagamento e gli accessori all'interno di una configurazione di stazione di servizio già esistente, supportando l'attività di rinnovamento nel mercato dei distributori meccanici di carburante.
Si prevede che i distributori autonomi cresceranno a un tasso annuo composto (CAGR) del 4.4% fino al 2031. Vengono utilizzati in siti minerari, cantieri edili, aziende agricole e progetti temporanei perché richiedono meno opere civili. Queste unità non necessitano di un'isola, una tettoia o un complesso cablaggio con ugelli multipli, il che semplifica l'installazione in siti isolati. Le apparecchiature riposizionabili si adattano inoltre a progetti con una durata operativa limitata e con esigenze di sito variabili. Questo caso d'uso conferisce ai sistemi autonomi un ruolo distintivo nel mercato dei distributori meccanici di carburante.
Per utente finale: le stazioni di servizio al dettaglio trainano la domanda, il rifornimento delle flotte commerciali favorisce una crescita incrementale.
Nel 2025, le stazioni di servizio al dettaglio rappresentavano il 66.5% della domanda degli utenti finali. La costruzione di nuove stazioni in Africa, Asia meridionale e Sud-est asiatico sostiene la domanda in questo segmento. Anche i mercati consolidati richiedono ammodernamenti a causa dei cambiamenti nelle normative metrologiche e nei requisiti di pagamento. I punti vendita al dettaglio spesso necessitano di un'ampia offerta di carburanti, di diverse tipologie di ugelli, di una precisione documentata e di apparecchiature che possano essere aggiornate in futuro per quanto riguarda i pagamenti o gli accessori. Questo segmento rimane il pilastro del mercato degli erogatori meccanici di carburante, supportando un'ampia base installata e prevedibili esigenze di manutenzione.
Si prevede che il rifornimento di carburante per flotte commerciali crescerà a un tasso annuo composto del 4.3% fino al 2031. Il rifornimento presso i depositi si sta espandendo grazie all'attività logistica in Asia meridionale e Medio Oriente, in particolare laddove gli operatori cercano un maggiore controllo sul consumo di carburante. Le attività minerarie e di costruzione richiedono apparecchiature ad alta portata per il controllo interno del carburante. Questi utenti spesso specificano sistemi di dosaggio a spostamento positivo e una precisione di calibrazione documentata. Impianti industriali, agricoltura, assistenza a terra per l'aviazione, bunkeraggio navale e applicazioni con fluidi per lo scarico dei motori diesel forniscono ulteriori e diversificate domande.
Analisi geografica
Mercato dei distributori meccanici di carburante nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 38.6% del mercato dei distributori meccanici di carburante. Cina, India, Indonesia, Vietnam e Thailandia sostengono la regione grazie a una fitta rete di stazioni di servizio. La Cina genera il volume assoluto maggiore nella regione, con i produttori nazionali che competono fortemente nel settore delle apparecchiature installate su isole, nella distribuzione regionale e negli appalti sensibili al prezzo. L'India ha ampliato la copertura di verifica per diverse tipologie di distributori di carburante nel maggio 2026. Giappone e Corea del Sud rimangono mercati con specifiche più elevate, dove la certificazione di precisione è importante.
Mercato dei distributori di carburante meccanici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5.1% fino al 2031. La domanda è legata all'espansione della vendita al dettaglio di carburanti, alla modernizzazione delle reti di stazioni, alle attività logistiche e alle operazioni in aree remote che richiedono attrezzature robuste e una manutenzione semplice. La modernizzazione delle stazioni in Arabia Saudita supporta la domanda di sostituzione delle apparecchiature obsolete, come evidenziato nell'analisi. Marocco, Egitto ed Emirati Arabi Uniti supportano gli acquisti attraverso la copertura della rete di vendita al dettaglio autostradale e urbana. La capacità di assistenza locale e le apparecchiature indipendenti dalla rete elettrica sono importanti in alcune zone dell'Africa subsahariana, dove gli operatori possono dover affrontare lunghe distanze da percorrere, fornitura di energia elettrica intermittente e supporto specializzato limitato.
Mercato dei distributori meccanici di carburante in Europa e nelle Americhe
Il Nord America e l'Europa rappresentano aree mature del mercato degli erogatori meccanici di carburante, dove la conformità alle normative, la ristrutturazione e gli sforzi degli operatori per preservare gli impianti esistenti influenzano la domanda. Le linee guida NIST in materia di metrologia legale e il framework di sicurezza PCI rendono la misurazione accurata e i sistemi di pagamento protetti elementi centrali per gli aggiornamenti. I requisiti europei relativi alle miscele di biocarburanti possono indurre a una revisione dei materiali di erogazione e della certificazione. Il Sud America contribuisce a una domanda costante grazie al programma brasiliano per il biodiesel, all'attività logistica in Argentina e alla crescita mineraria e urbana in Cile e Colombia.
Panorama competitivo
Il mercato dei distributori meccanici di carburante è consolidato, con posizioni competitive diverse nelle regioni regolamentate e in quelle guidate dai volumi, e nessun singolo fornitore detiene il controllo della domanda globale. Gilbarco Veeder-Root, Dover Fueling Solutions, Tatsuno Corporation e Scheidt & Bachmann competono in base alla profondità delle certificazioni, alla copertura dei servizi e alle opzioni di pagamento e accessori. I produttori cinesi come Censtar, Beijing Sanki, Zhejiang Datian, Zhejiang Lanfeng, Jiangsu Furen e Jiangsu Henghe competono sul costo e sui tempi di consegna. Le valutazioni di tipo OIML e approvazioni simili stanno diventando sempre più rilevanti per l'accesso competitivo alle gare d'appalto regolamentate. Questa struttura lascia spazio sia ai fornitori globali che ai produttori regionali con un solido supporto distributivo, capacità di certificazione, assistenza tecnica locale e prodotti adatti al carburante e alle condizioni operative di ciascun cliente.
Nel giugno 2026, Dover Fueling Solutions ha lanciato DFS Crypto NOVA, una piattaforma di pagamento per l'area EMEA compatibile con i sistemi Tokheim OASE e supportata da oltre 250 tipi di carte. Nell'ottobre 2025, Dover Fueling Solutions ha inoltre presentato il suo sistema di stazioni di servizio connesse al NACS Show. Queste iniziative ampliano il raggio d'azione dell'azienda, che inizialmente si limitava all'hardware per l'erogazione di carburante, includendo anche i sistemi di pagamento e la gestione delle stazioni di servizio, creando una relazione più solida con i gestori delle stazioni. Nel dicembre 2025, Gilbarco Veeder-Root ha lanciato la sua piattaforma di ricarica Konect da 400 kW, a testimonianza di una strategia più ampia per le stazioni di servizio multi-energia. Il mercato degli erogatori meccanici di carburante è plasmato dalle capacità hardware e dai servizi adiacenti offerti in loco.
Le apparecchiature meccaniche multifuel certificate rappresentano ancora un'opportunità nel mercato dei distributori meccanici di carburante, dove le miscele di carburante stanno diventando sempre più comuni e i fornitori possono dimostrare la compatibilità dei materiali attraverso certificazioni, approvazioni locali e un adeguato supporto post-vendita per gli operatori delle stazioni di servizio. Le unità robuste e indipendenti dalla rete elettrica sono inoltre adatte a siti minerari e agricoli isolati, caratterizzati da infrastrutture di servizio limitate, alimentazione intermittente e difficoltà di accesso per le riparazioni. Bennett Pump e Kraus Global mantengono la loro rilevanza in Nord America grazie alla capillare rete di distribuzione e assistenza. Korea EnE e Neotec consolidano la loro posizione nell'Asia nord-orientale grazie alla presenza sul mercato locale, alla familiarità con le apparecchiature e alle relazioni con i fornitori di servizi locali.
Distributori meccanici di carburante leader del settore
Soluzioni di rifornimento Dover
Gilbarco Veeder-Root
Tatsuno Corporation
Tominaga Mfg. Co., Ltd.
Scheidt & Bachmann GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Dover Fueling Solutions ha lanciato ProGauge MagLink Anywhere, un'applicazione mobile ATG che fornisce dati in tempo reale sull'inventario dei serbatoi e sulla console per i rivenditori di carburante. Il prodotto riduce i costi operativi presso le stazioni di servizio non presidiate o gestite da remoto ed estende l'ecosistema di stazioni di servizio connesse di DFS.
- Giugno 2026: Dover Fueling Solutions ha lanciato DFS Crypto NOVA per il mercato EMEA, una piattaforma di pagamento aperta basata su Android, compatibile con i sistemi di erogazione Tokheim OASE, che supporta oltre 250 tipi di carte e consolida l'elaborazione dei pagamenti tra pompe di carburante, colonnine di ricarica per veicoli elettrici e terminali POS in negozio in un unico sistema.
- Marzo 2026: Dover Fueling Solutions ha lanciato ProGauge DMP MagRF, un aggiornamento di connettività wireless per le sonde magnetostrittive dei serbatoi, convertendo le installazioni cablate in wireless senza interruzioni del servizio e riducendo i costi di ammodernamento delle stazioni di servizio durante l'ondata di aggiornamenti dettata dalla conformità normativa.
- Febbraio 2026: Dover Fueling Solutions ha lanciato il radar ProGauge LR120, una soluzione ATG di livello industriale per i mercati EMEA e latinoamericano, integrabile con la famiglia di console ProGauge MagLink LX per una maggiore precisione nella misurazione dei liquidi presso i siti di stoccaggio di carburante industriali.
Ambito del rapporto sul mercato globale dei distributori meccanici di carburante
I distributori meccanici di carburante sono sistemi di erogazione che utilizzano meccanismi di dosaggio meccanici, principalmente contatori a spostamento positivo (PD) o contatori a turbina meccanica, per misurare ed erogare carburanti liquidi con precisione nei serbatoi di veicoli o attrezzature. Questi distributori funzionano senza fare affidamento sulla misurazione elettronica del flusso per il dosaggio del carburante, sebbene alcuni modelli moderni possano integrare display elettronici di base o interfacce di pagamento pur mantenendo un contatore meccanico. Sono ampiamente utilizzati nelle stazioni di servizio al dettaglio, nelle flotte commerciali, nelle aziende agricole, nei siti minerari e nei punti di rifornimento remoti grazie alla loro durata, alla facilità di manutenzione e al funzionamento affidabile in ambienti con infrastrutture elettriche limitate.
Il mercato dei distributori meccanici di carburante è segmentato per tipo di carburante, tipo di contatore, tipo di installazione, utente finale e area geografica. Per tipo di carburante, il mercato è segmentato in benzina, diesel, cherosene, biocarburanti e altri carburanti. Per tipo di contatore, il mercato è segmentato in contatori volumetrici e a turbina meccanica. Per tipo di installazione, il mercato è segmentato in installazioni indipendenti e su isola. Per utente finale, il mercato è segmentato in stazioni di servizio al dettaglio, flotte commerciali, settore minerario, edilizia, industria e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei distributori meccanici di carburante in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Benzina |
| Diesel |
| Cherosene |
| Biocarburanti |
| Altri combustibili liquidi |
| Flussometro a spostamento positivo (PD). |
| Misuratore di portata a turbina meccanica |
| Distributori di carburante autonomi |
| Distributori di carburante montati sull'isola |
| Stazioni di rifornimento al dettaglio |
| Rifornimento di carburante per flotte commerciali |
| Minerario |
| Edilizia |
| Impianti industriali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Benzina | |
| Diesel | ||
| Cherosene | ||
| Biocarburanti | ||
| Altri combustibili liquidi | ||
| Per tipo di contatore | Flussometro a spostamento positivo (PD). | |
| Misuratore di portata a turbina meccanica | ||
| Per tipo di installazione | Distributori di carburante autonomi | |
| Distributori di carburante montati sull'isola | ||
| Per utente finale | Stazioni di rifornimento al dettaglio | |
| Rifornimento di carburante per flotte commerciali | ||
| Minerario | ||
| Edilizia | ||
| Impianti industriali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore dei distributori meccanici di carburante entro il 2031?
Si prevede che il settore raggiungerà 1.41 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 3.98% a partire dal 2026, sostenuta dalla domanda di sostituzione, dalle nuove installazioni e dalla domanda proveniente da rivenditori, flotte e siti industriali remoti.
Quale tipo di carburante presenta la maggiore domanda di distributori meccanici di carburante?
Nel 2025 il diesel ha rappresentato il 46.8% della domanda, trainata dai trasporti, dalla produzione di energia e dagli impieghi non stradali.
Perché i biocarburanti sono importanti per i fornitori di distributori? Perché i biocarburanti sono importanti per i fornitori di distributori?
Si prevede che i biocarburanti cresceranno a un tasso annuo composto del 4.2% e i requisiti di miscelazione potrebbero richiedere la verifica della compatibilità dei materiali.
Qual è il tipo di contatore più diffuso?
Nel 2025, i misuratori a spostamento positivo detenevano l'81.4% della domanda, in quanto adatti a misurazioni commerciali accurate e a siti remoti.
Quale regione sta registrando la crescita più rapida per i distributori meccanici di carburante?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.1% fino al 2031, grazie alla modernizzazione delle stazioni e alle esigenze operative in aree remote.
Quali fattori influenzano la domanda di rifornimento presso le stazioni di servizio?
La verifica delle misurazioni, la compatibilità con i biocarburanti e gli aggiornamenti relativi alla sicurezza dei pagamenti possono indurre gli operatori a sostituire o ammodernare le apparecchiature.


