

Dimensione e quota di mercato dei frullati sostitutivi del pasto
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
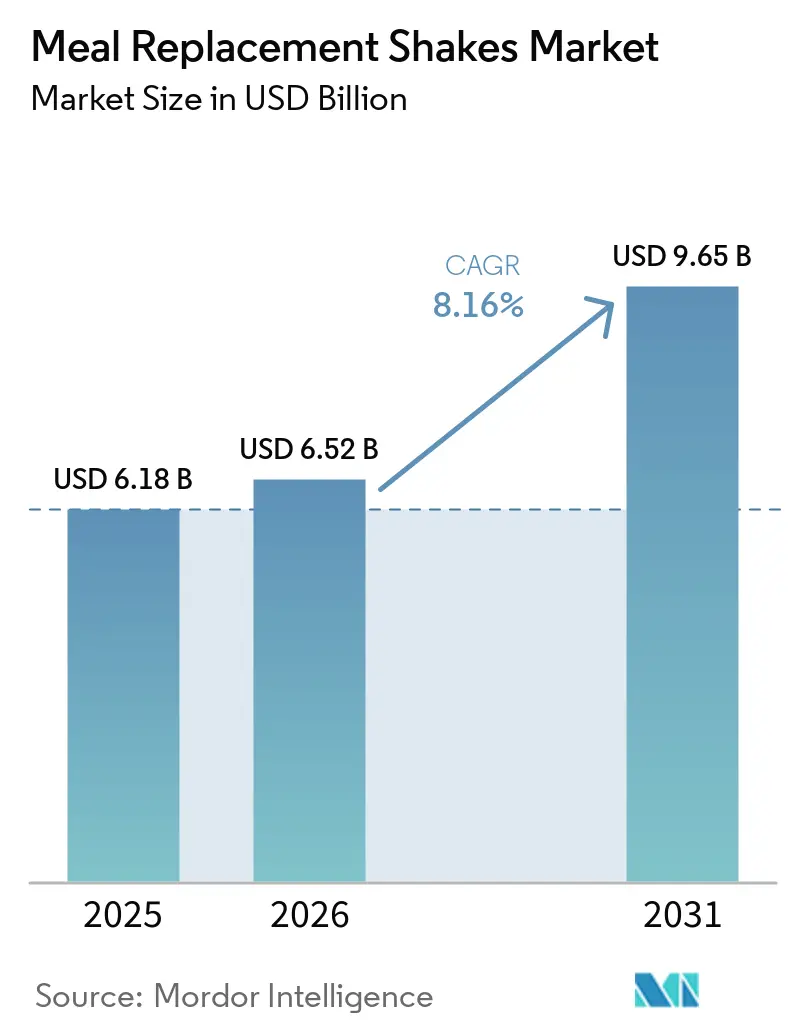
| Dimensione del mercato (2026) | 6.52 miliardo di dollari |
| Dimensione del mercato (2031) | 9.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.16% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei frullati sostitutivi del pasto di Mordor Intelligence
Il mercato dei frullati sostitutivi del pasto ha un valore di 6.52 miliardi di dollari nel 2026, in crescita rispetto ai 6.18 miliardi di dollari del 2025, e si prevede che raggiungerà i 9.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.16%. Una maggiore approvazione medica, norme più severe in materia di dichiarazioni nutrizionali e rapidi aggiornamenti delle formulazioni stanno spingendo la categoria oltre la semplice comodità, verso soluzioni nutrizionali clinicamente validate. I formati pronti da bere (RTD) continuano a dominare gli scaffali, ma i concentrati e gli sciroppi si stanno espandendo più rapidamente, poiché ospedali, scuole e case di cura si stanno orientando verso soluzioni che riducano l'impatto ambientale in termini di trasporto e imballaggio. I programmi per la malnutrizione pediatrica e la gestione della sarcopenia geriatrica stanno ampliando la base di consumatori, mentre le proteine vegetali e le formule senza zucchero stanno aprendo nuove nicchie di mercato premium. Anche le dinamiche economiche della distribuzione stanno cambiando; I supermercati continuano a trainare i volumi di vendita, ma i modelli di vendita diretta al consumatore (D2C) basati su abbonamento stanno aumentando il valore a vita del cliente grazie a cicli di rifornimento automatizzati.
Punti chiave del rapporto
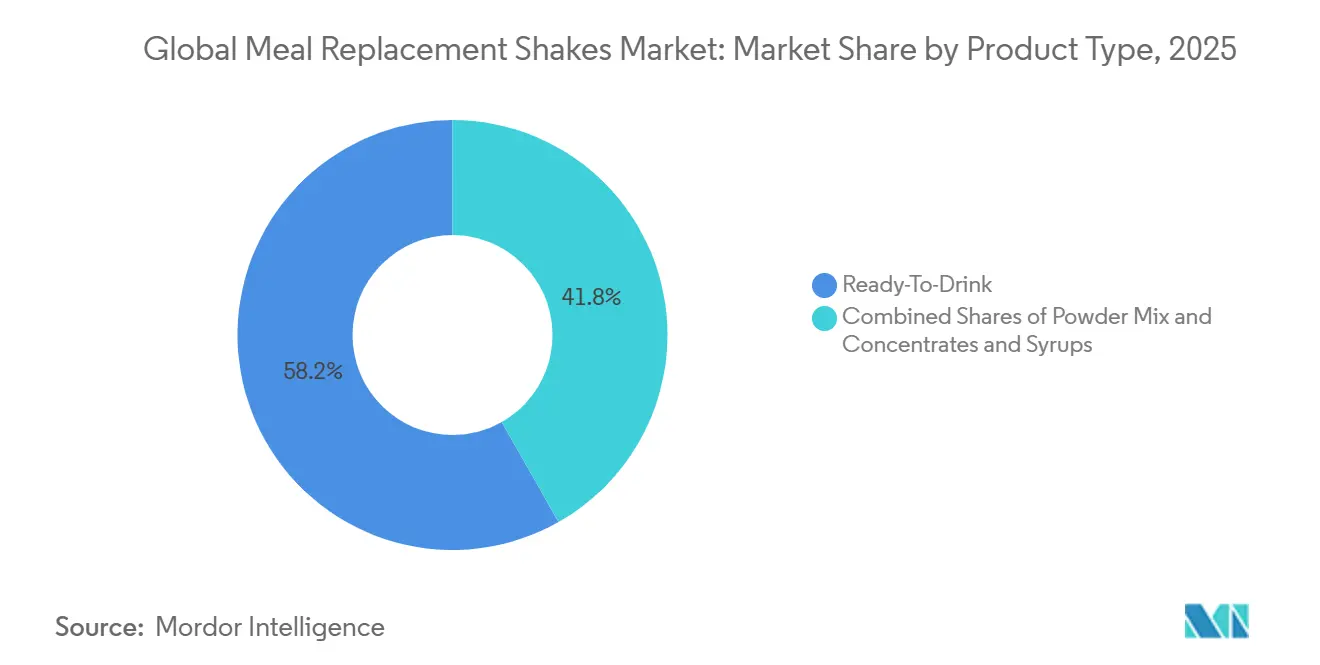
- Per tipologia di prodotto, i formati pronti da bere detenevano il 58.21% della quota di mercato dei frullati sostitutivi del pasto nel 2025, mentre si prevede che i concentrati e gli sciroppi registreranno un CAGR del 10.88% fino al 2031.
- Per fascia d'età, nel 2025 gli adulti rappresentavano il 45.68% del mercato dei frullati sostitutivi del pasto; si prevede che il segmento dei bambini crescerà a un CAGR del 9.81% entro il 2031.
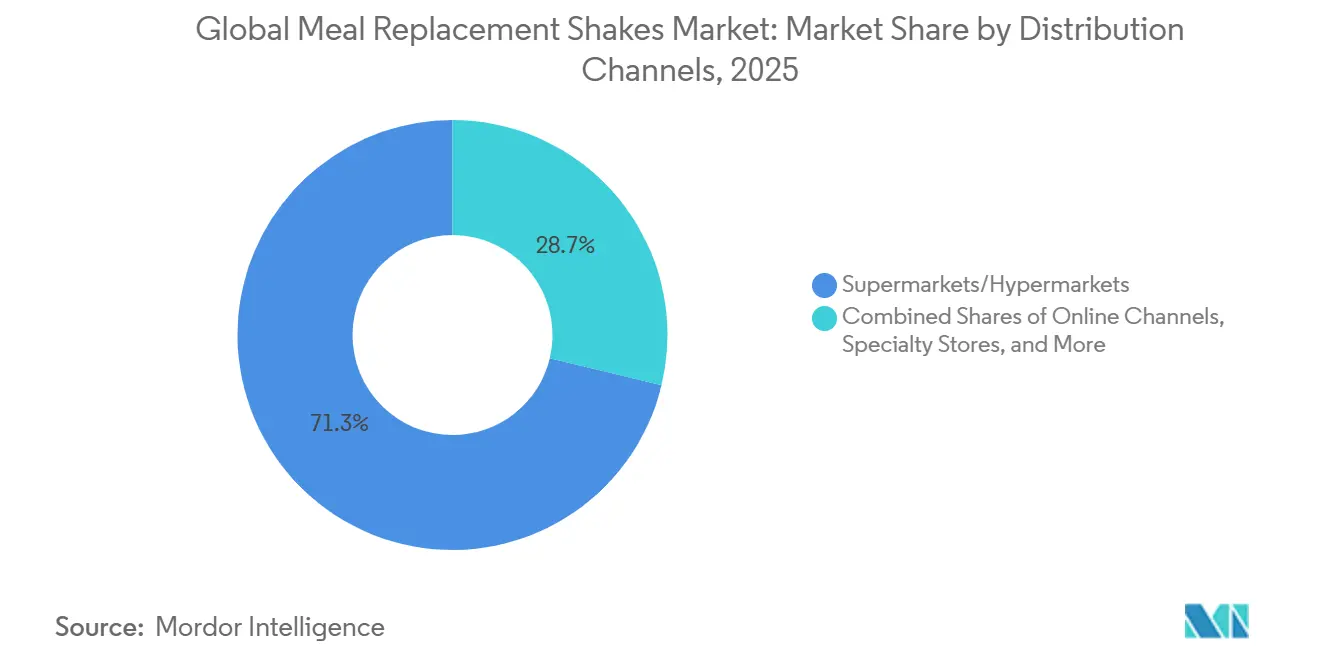
- Per canale di distribuzione, nel 2025 supermercati e ipermercati detenevano una quota del 71.25% del mercato dei frullati sostitutivi del pasto, mentre la vendita al dettaglio online e la vendita diretta al consumatore (D2C) sono in crescita con un CAGR del 10.58% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha contribuito con il 48.25% alla quota di fatturato del mercato dei frullati sostitutivi dei pasti, mentre si prevede che la regione Asia-Pacifico si espanderà a un CAGR dell'10.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei frullati sostitutivi del pasto
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli stili di vita urbani frenetici aumentano la necessità di pasti veloci e portatili | + 1.8% | Globale, con concentrazione nei centri urbani del Nord America, dell'Europa occidentale e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| La crescente consapevolezza della salute aumenta la preferenza per i frullati ricchi di nutrienti | + 1.5% | Mercati globali, in particolare Nord America, Europa e ricchi mercati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione di prodotto in varianti vegetali, a basso contenuto di zucchero e funzionali | + 2.1% | Nord America ed Europa in testa; accelerazione dell'adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Tendenze del fitness e cultura della palestra | + 1.3% | Nord America, Europa e Asia-Pacifico urbana (Cina, India, Corea del Sud) | A breve termine (≤ 2 anni) |
| Modelli di espansione e abbonamento dell'e-commerce | + 1.4% | Globale, con la penetrazione più elevata in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Approvazioni mediche per la perdita di peso e la gestione della malnutrizione | + 1.7% | Nord America ed Europa per la gestione del peso; Asia-Pacifico, Sud America e MEA per la malnutrizione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli stili di vita urbani frenetici aumentano la necessità di pasti veloci e portatili
I professionisti urbani, con poco tempo a disposizione, stanno riducendo la durata dei loro pasti a meno di 10 minuti. Questo cambiamento di comportamento è stato evidenziato nel modulo "Alimentazione e salute" del 2024 dell'USDA, che ha rilevato che il 42% degli adulti occupati salta almeno un pasto tradizionale consumato seduti durante i giorni feriali [1] Fonte: US Food and Drug Administration, "FDA Issues Updated Definition of 'Healthy' Claim", fda.gov . Di conseguenza, i pasti liquidi che non richiedono preparazione, utensili o una pulizia significativa stanno guadagnando popolarità. I frullati pronti da bere sono diventati l'opzione preferita per i pendolari, i lavoratori a turni e i dipendenti da remoto che spesso uniscono lavoro e pasti. Questa tendenza è particolarmente evidente nelle megalopoli come Tokyo, Mumbai e San Paolo, dove i tempi medi di pendolarismo superano i 60 minuti. In queste città, le fitte reti di negozi favoriscono gli acquisti d'impulso presso i chioschi della metropolitana e i minimarket. I marchi che si assicurano posizioni strategiche nelle aree di transito ad alto traffico attraggono clienti abituali che privilegiano la velocità al gusto. Questa dinamica spiega il sovrapprezzo del 30-40% che le bevande pronte da bere monodose presentano rispetto al costo per porzione delle miscele in polvere.
La crescente consapevolezza della salute aumenta la preferenza per i frullati ricchi di nutrienti
In Sudafrica, un'indagine nazionale su salute e nutrizione del 2024 ha rilevato che il 78% dei consumatori mira a condurre uno stile di vita più sano, con il 45% che monitora attivamente il proprio apporto calorico. Questa prospettiva in evoluzione ha portato i consumatori a considerare i sostituti del pasto come alimenti funzionali che forniscono micronutrienti essenziali spesso assenti nei piatti pronti ultra-processati, piuttosto che semplici integratori dietetici. I marchi si stanno adattando a questa tendenza evidenziando ingredienti come minerali biodisponibili come magnesio chelato e bisglicinato ferroso, fibre prebiotiche come inulina e amido resistente e acidi grassi omega-3 come il DHA di alga, distinguendosi dalle proteine in polvere convenzionali. Ensure di Abbott, che ha raggiunto oltre 3 miliardi di dollari di vendite globali nel 2024, ha riformulato la sua linea di prodotti principali per includere 27 vitamine e minerali. Questa strategia si rivolge ai consumatori che vedono i sostituti del pasto come un modo per colmare le lacune alimentari piuttosto che come opzioni alimentari di emergenza. La medicalizzazione della nutrizione ha elevato la categoria da discrezionale a essenziale, garantendo una domanda costante anche durante le crisi economiche.
Innovazione di prodotto in varianti vegetali, a basso contenuto di zucchero e funzionali
Dal 2010 al 2023, i dati di Google Trends hanno evidenziato un notevole aumento del 3,355% nell'adozione di proteine vegetali. Questa crescita è dovuta principalmente alla crescente popolarità delle diete flessibili, alla crescente attenzione all'eliminazione degli allergeni e alle crescenti preoccupazioni in materia di sostenibilità, in particolare tra i consumatori dei Millennial e della Generazione Z. Gli isolati proteici di piselli sono diventati forti concorrenti, eguagliando il siero del latte in termini di digeribilità e profilo aminoacidico. Inoltre, i concentrati di fava e fagiolo mungo, con i loro profili di sapore neutro, stanno semplificando il processo di formulazione. Per rispondere alle preoccupazioni dei consumatori relative ai 15-20 grammi di zuccheri aggiunti nelle formulazioni tradizionali, Beachbody ha lanciato Shakeology 0g Added Sugar nel giugno 2024. Questo prodotto, dolcificato con frutto del monaco e stevia, fornisce da 130 a 140 chilocalorie per porzione. Ingredienti precedentemente limitati a marchi di nicchia per il benessere, come adattogeni (ad esempio, ashwagandha e rodiola), nootropi (ad esempio, criniera di leone e citicolina) e probiotici (ad esempio, Lactobacillus rhamnosus GG), stanno ora entrando a far parte dei prodotti tradizionali. Questo cambiamento sta rendendo meno netta la distinzione tra sostituti del pasto e integratori alimentari. Di conseguenza, le agenzie di regolamentazione sono sotto pressione per stabilire standard di etichettatura più chiari. Ad esempio, l'aggiornamento della FDA del dicembre 2024 sull'affermazione "salutare" esclude esplicitamente i prodotti con zuccheri aggiunti superiori a 2.5 grammi per porzione.
Approvazioni mediche per la perdita di peso e la gestione della malnutrizione
I medici supportano sempre più l'uso di sostituti del pasto per la gestione del peso e la remissione del diabete, spinti da crescenti evidenze cliniche. Lo studio Look AHEAD, che ha monitorato i partecipanti per 8 anni, ha rivelato che interventi intensivi sullo stile di vita che includono sostituti del pasto hanno portato a una perdita di peso sostenuta e a una riduzione dei rischi cardiovascolari. Allo stesso modo, gli studi DIRECT e DIADEM-I, che hanno impiegato protocolli di sostituzione totale della dieta, hanno riportato tassi di remissione del diabete di tipo 2 rispettivamente del 46% e del 61%. Questi risultati significativi hanno spinto l'Associazione Brasiliana per lo Studio dell'Obesità e della Sindrome Metabolica (ABESO) a raccomandare i sostituti del pasto come intervento di Classe IIa, Livello A per diete ipocaloriche strutturate nelle sue linee guida del 2024. Nell'affrontare la malnutrizione, l'Organizzazione Mondiale della Sanità approva gli alimenti terapeutici pronti all'uso per la malnutrizione acuta grave, una categoria strettamente associata ai frullati ad alto contenuto proteico, in particolare nell'assistenza pediatrica e geriatrica [2] Fonte: Organizzazione Mondiale della Sanità, "Linee guida: Alimenti terapeutici pronti all'uso", who.int . Per soddisfare la crescente domanda di PediaSure e Ensure, prodotti spesso prescritti dai medici per problemi di crescita e perdita muscolare legata all'età, Abbott ha inaugurato nel 2025 nuovi stabilimenti produttivi a Jhagadia, in India; Tipp City, in Ohio; e Jiaxing, in Cina.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controllo normativo sulle indicazioni nutrizionali e sul contenuto di zucchero | -0.9% | Globale, con l'applicazione più rigorosa in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte di bar, zuppe e alternative pronte da bere | -0.7% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Mancanza di sazietà rispetto ai pasti solidi | -0.5% | Global | Medio termine (2-4 anni) |
| Costi elevati rispetto a Whole Foods | -0.6% | Globale, con il maggiore impatto nei mercati emergenti sensibili ai prezzi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo normativo sulle indicazioni nutrizionali e sul contenuto di zucchero
Nel dicembre 2024, la FDA ha finalizzato nuovi criteri per l'etichetta "salutare", introducendo limiti per grassi saturi, sodio e zuccheri aggiunti. Questi standard aggiornati squalificano molte formulazioni di prodotti esistenti, imponendo ai marchi di riformulare o eliminare le informazioni sulla salute riportate sulla parte anteriore della confezione. I prodotti con più di 2.5 grammi di zuccheri aggiunti per porzione non possono riportare l'etichetta "salutare", escludendo di fatto i gusti cioccolato e vaniglia dolcificati con zucchero di canna o sciroppo di mais ad alto contenuto di fruttosio. Inoltre, nel 2024, la Food and Drug Administration ha proposto norme per l'etichettatura nutrizionale sulla parte anteriore della confezione. Queste norme richiederebbero una chiara indicazione del contenuto di grassi saturi, sodio e zuccheri aggiunti. Se da un lato ciò aumenta la trasparenza, dall'altro mette in luce debolezze nella formulazione che i concorrenti potrebbero sfruttare attraverso la pubblicità comparativa. Nell'Unione Europea, il Regolamento 609/2013 impone requisiti rigorosi per i sostituti del pasto mirati al controllo del peso. Questi prodotti devono fornire da 200 a 400 chilocalorie, almeno il 25% dell'assunzione giornaliera raccomandata di vitamine e minerali e un minimo di 25 grammi di proteine. Questi standard creano una barriera di conformità che i marchi più piccoli spesso faticano a superare. In Brasile, il regolamento RDC 243/2018 dell'ANVISA classifica gli integratori alimentari come "Suplemento Alimentar". Questo regolamento limita gli elenchi degli ingredienti a quelli indicati nei regolamenti IN 28/2018 e IN 29/2018. Inoltre, il processo di registrazione, che richiede dai 12 ai 18 mesi, rappresenta una sfida significativa per i nuovi entranti nel mercato.
Forte concorrenza da parte di bar, zuppe e alternative pronte da bere
Secondo Mintel, dal 2013 al 2024, le barrette proteiche hanno quadruplicato le dichiarazioni relative al loro alto contenuto proteico. Queste barrette ora competono direttamente con i frullati, soddisfacendo i consumatori attenti alla salute che cercano praticità. Le barrette offrono una migliore trasportabilità, poiché non richiedono refrigerazione ed eliminano il rischio di fuoriuscite. La loro forma solida aumenta anche il senso di sazietà favorendo una maggiore distensione gastrica e uno svuotamento gastrico più lento rispetto ai liquidi. Introdotta nell'autunno del 2024, la David Bar fornisce 28 grammi di proteine, 150 kilocalorie e zero zuccheri. Questo prodotto rappresenta la prossima generazione di formulazioni per barrette, eguagliando o superando i profili macronutrienti dei frullati senza la necessità di shaker o frullatori. Marchi come Huel e Soylent stanno ridefinendo le categorie con kit di pasti pronti, zuppe e ciotole refrigerate. Questi prodotti incorporano ingredienti integrali e offrono una varietà di consistenze, affrontando le limitazioni associate ai frullati liquidi.
Analisi del segmento
Per tipo di prodotto: i concentrati catturano la domanda focalizzata sui costi
Si prevede che i concentrati e gli sciroppi cresceranno a un impressionante CAGR dell'10.88%, superando il tasso di crescita complessivo del mercato dei frullati sostitutivi del pasto. Questo formato è particolarmente apprezzato da ospedali e scuole per la sua convenienza: un litro può produrre fino a 15 porzioni, riducendo significativamente le spese di trasporto e imballaggio di quasi il 70% rispetto alle opzioni pronte da bere (RTD). D'altro canto, i prodotti RTD, noti per la loro praticità, dovrebbero mantenere una posizione dominante, conquistando una quota di fatturato considerevole del 58.21% nel 2025. Le miscele in polvere si collocano a metà strada tra i concentrati e i prodotti RTD, ma il loro processo di preparazione in più fasi può scoraggiare i consumatori alla ricerca di soluzioni rapide e portatili. I progressi nella tecnologia di microincapsulazione stanno migliorando la durata di conservazione delle polveri, mentre i lanci di prodotti incentrati sul sapore, come quelli di Huel, stanno dimostrando che le polveri possono offrire una varietà paragonabile alle opzioni RTD.
Anche il segmento dei concentrati sta guadagnando terreno grazie al suo allineamento con i requisiti ambientali, poiché utilizza meno plastica rispetto ad altri formati. Tuttavia, persistono alcune sfide, tra cui l'elevata viscosità, che limita il carico proteico, e il rischio di errori di diluizione degli aromi, che possono influire negativamente sull'accettazione da parte dei consumatori. Per affrontare queste sfide, i prodotti RTD si stanno evolvendo introducendo varianti a base vegetale e senza zuccheri. Queste innovazioni mirano a ridurre il divario tra costi e prestazioni, garantendo al contempo una presenza competitiva sugli scaffali del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: i frullati pediatrici superano la base di riferimento per adulti
Grazie alla crescente medicalizzazione degli integratori per la crescita, si prevede che il segmento pediatrico crescerà a un robusto CAGR del 9.81% fino al 2031. Il crescente successo di PediaSure in India evidenzia la crescente tendenza dei medici a prescrivere prodotti nutrizionali per affrontare le difficoltà alimentari nei bambini. Questo cambiamento riflette una più ampia accettazione di soluzioni nutrizionali di livello medico per l'assistenza pediatrica. Al contrario, la coorte degli adulti, che dovrebbe rappresentare una quota di mercato del 45.68% nel 2025, mostra segni di saturazione. Tuttavia, aziende come Herbalife continuano a mantenere la propria posizione in questo segmento utilizzando un modello di marketing multilivello che enfatizza il coaching personalizzato per coinvolgere efficacemente i consumatori.
Nel frattempo, la fascia demografica anziana presenta il più alto consumo pro capite di prodotti nutrizionali, trainato da un crescente fabbisogno proteico di 1.0-1.2 g/kg di peso corporeo, come raccomandato dalle linee guida dietetiche per la geriatria. Le politiche di rimborso sanitario e le coperture assicurative stanno influenzando sempre più le dinamiche di mercato, spostando l'attenzione verso le formule nutrizionali per bambini e anziani. Queste formule specializzate non solo hanno prezzi premium, ma dimostrano anche una minore elasticità promozionale rispetto alle tradizionali unità di magazzino (SKU) per adulti. Questa tendenza sottolinea la crescente domanda di soluzioni nutrizionali mirate che rispondano a specifiche fasce d'età ed esigenze di salute.
Per canale di distribuzione: la vendita al dettaglio online cattura l'economia degli abbonamenti
Si prevede che il commercio al dettaglio online e il D2C cresceranno a un solido CAGR del 10.58%, trainati dai progressi nei sistemi di rifornimento automatizzati e dal vantaggio di commissioni di canale più basse. Marchi come Soylent e Huel stanno sfruttando i modelli di abbonamento offrendo sconti che vanno dal 12% al 25%, il che ha portato con successo ad aumentare la frequenza di acquisto da due a quattro ordini all'anno. Inoltre, l'integrazione di funzionalità di social commerce su piattaforme come TikTok e Instagram sta trasformando il coinvolgimento degli influencer in esperienze di pagamento fluide e veloci, particolarmente apprezzate dai consumatori della Generazione Z che danno priorità alla praticità e all'interazione digitale.
Supermercati e ipermercati continuano a dominare con una quota di mercato sostanziale del 71.25%, principalmente grazie alla loro capacità di attrarre un elevato traffico pedonale. Tuttavia, l'imposizione di commissioni di slotting e garanzie di ribasso sta esercitando una pressione sui margini dei marchi, rendendo difficile la redditività. I minimarket e le farmacie rimangono essenziali per soddisfare le esigenze di acquisto di prodotti aggiuntivi, come dimostrato dall'ampia disponibilità di Premier Protein nei punti vendita CVS e 7-Eleven. Nel frattempo, i negozi di nutrizione specializzata si stanno ritagliando una nicchia offrendo consulenza specialistica, che aumenta significativamente i tassi di conversione per prodotti clinicamente mirati come Ensure e Boost, rivolgendosi ai consumatori alla ricerca di soluzioni nutrizionali personalizzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei frullati sostitutivi del pasto
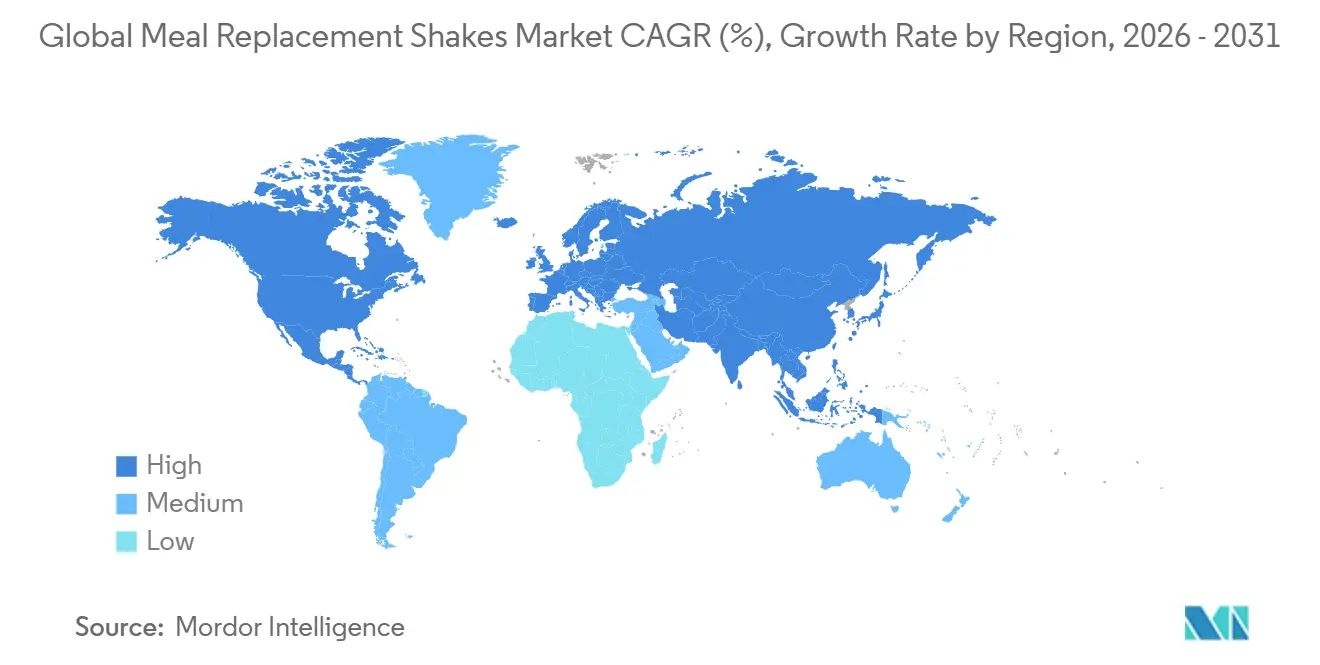
Il Nord America ha generato il 48.25% del fatturato del mercato dei frullati sostitutivi del pasto nel 2025, supportato dal rimborso assicurativo per la nutrizione medica e da una copertura diversificata al dettaglio. L'elevata prevalenza di obesità e l'accettazione da parte dei medici dei sostituti del pasto alimentano l'interesse dei consumatori. L'inasprimento delle indicazioni nutrizionali imposto dalla FDA nel 2024 imporrà costi di riformulazione fino al 2027, in particolare per i gusti ricchi di zucchero. Il consolidamento persiste, come dimostra l'acquisizione di Muscle Milk da parte di Hormel nel 2024, che rafforza il suo portafoglio di bevande ad alto contenuto proteico.
Mercato dei frullati sostitutivi del pasto nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'10.91% al 2031. L'urbanizzazione, l'aumento del reddito disponibile e la semplificazione delle normative sulle importazioni consentono alle multinazionali di localizzare le formule in India, Cina e Sud-est asiatico. Abbott ha ampliato la produzione a Jhagadia e Jiaxing nel corso del 2025 per soddisfare la domanda pediatrica e geriatrica. La popolazione cinese di età superiore ai 60 anni è sulla buona strada per raggiungere i 400 milioni entro il 2035, sostenendo una crescita sostenuta dei volumi di frullati ad alto contenuto proteico.
Mercato dei frullati sostitutivi del pasto in EMEA e Sud America
L'Europa applica il Regolamento UE 609/2013, creando elevati costi di conformità che favoriscono gli operatori già affermati [3] Fonte: EUR-Lex, “Regolamento (UE) n. 609/2013”, eur-lex.europa.eu . La Germania è leader nel consumo pro capite grazie a una solida rete di farmacie, mentre il sistema di valutazione Nutri-Score francese penalizza i prodotti ad alto contenuto di zuccheri. Il Sud America deve affrontare la volatilità valutaria, con il deprezzamento reale del Brasile che aumenta i costi di produzione del siero di latte e mette alla prova l'elasticità dei prezzi. Gli elenchi restrittivi degli ingredienti di ANVISA rallentano ulteriormente l'ingresso di nuovi operatori. Il Medio Oriente e l'Africa presentano un potenziale a lungo termine, poiché i governi affrontano l'obesità e la malnutrizione, come dimostra la crescita annua del 6.3% dei prodotti per la gestione del peso in Sudafrica.
Panorama normativo
La regolamentazione dei frullati sostitutivi del pasto si estende alle norme alimentari generali e, in alcuni mercati, a specifici standard di composizione per i prodotti destinati al controllo del peso o alla nutrizione medica. Negli Stati Uniti, la FDA ha finalizzato una definizione aggiornata per l'indicazione implicita del contenuto nutrizionale "sano" il 27 dicembre 2024, inasprendo i limiti per i grassi saturi, il sodio e gli zuccheri aggiunti, con una data di conformità obbligatoria fissata al 25 febbraio 2028. La FDA ha inoltre stabilito il 1° gennaio 2028 come data di conformità uniforme per le normative definitive sull'etichettatura degli alimenti pubblicate tra il 1° gennaio 2025 e il 31 dicembre 2026, che determina quando gli aggiornamenti delle etichette e delle indicazioni nutrizionali devono essere implementati per tutte le categorie di prodotti.
Anche altri importanti mercati applicano requisiti specifici per categoria che influenzano le scelte di formulazione ed etichettatura. Nell'Unione Europea, il Regolamento (UE) n. 609/2013 disciplina gli alimenti destinati a gruppi specifici, compresi i sostituti totali della dieta per il controllo del peso, e collega la conformità alle più ampie norme UE in materia di informazioni alimentari. L'Australia regola i sostituti del pasto formulati ai sensi del Codice degli standard alimentari (Standard 2.9.3), con un periodo di transizione per l'etichettatura che va dal 13 settembre 2024 al 13 settembre 2029, mentre il Canada stabilisce i requisiti per i sostituti del pasto ai sensi del Regolamento sugli alimenti e i farmaci B.24.200 (ultima modifica aprile 2026). Nel complesso, queste norme rafforzano la necessità di specifiche di prodotto e di una regolamentazione delle dichiarazioni specifiche per ciascun mercato.
Analisi della catena del valore
La catena del valore inizia con le materie prime, tra cui proteine del latte (siero di latte e concentrati di proteine del latte), proteine vegetali (piselli e altri legumi), oli e MCT, fibre, dolcificanti, vitamine e minerali, aromi e imballaggi (bottigliette monodose, tappi, etichette e cartoni). La formulazione e la miscelazione dei premiscelati sono seguite dalla lavorazione e dal riempimento. I prodotti RTD (Ready-to-Drink, bevande pronte da bere) si basano in genere su confezionamenti UHT e asettici, mentre polveri, concentrati e sciroppi utilizzano maggiormente la miscelazione a secco, la concentrazione e formati di confezionamento stabili. La tracciabilità degli ingredienti e i sistemi di qualità sono sempre più legati all'approvvigionamento, poiché le dichiarazioni nutrizionali e gli standard specifici per categoria negli Stati Uniti, nell'Unione Europea, in Canada e in Australia richiedono specifiche verificate e documentazione coerente.
La produzione intermedia viene effettuata da stabilimenti di proprietà del marchio e da co-produttori, per poi essere distribuita attraverso i canali a valle. Supermercati e ipermercati rimangono centrali per la distribuzione di grandi volumi, mentre minimarket e farmacie supportano gli acquisti di integrazione e i punti vendita specializzati in nutrizione offrono prodotti con posizionamento clinico. La vendita al dettaglio online e la vendita diretta al consumatore (D2C) aggiungono logistica in abbonamento, rifornimento automatizzato e dati diretti sui consumatori. I principali punti critici includono la volatilità delle materie prime proteiche e dei micronutrienti, le fluttuazioni dei costi di confezionamento e i limiti di capacità delle linee asettiche, tutti fattori che influenzano la razionalizzazione delle referenze (RTD, polveri e concentrati) e le decisioni sulla presenza produttiva regionale.
Panorama competitivo
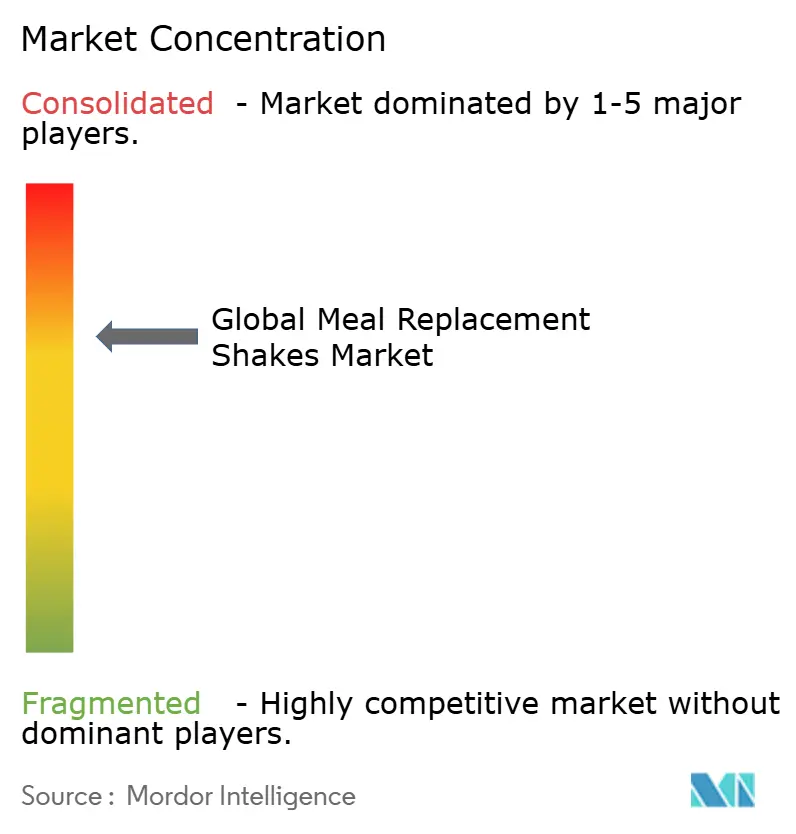
Il mercato dei frullati sostitutivi del pasto, con una concentrazione moderata, evidenzia il predominio di alcune multinazionali chiave: Abbott, Nestlé, Glanbia, Herbalife e Danone. Ensure di Abbott ha raggiunto un traguardo significativo nel 2024, superando i 3 miliardi di dollari di fatturato. Questo successo è stato trainato dalla sua solida validazione clinica e dal posizionamento strategico all'interno dei sistemi di rimborso. Analogamente, Herbalife ha dimostrato la sua capacità di adattarsi alle tendenze emergenti con il lancio a febbraio 2024 del suo GLP-1 Nutrition Companion, a dimostrazione di come i player affermati si stiano allineando alle innovazioni farmacologiche per mantenere la propria rilevanza e cogliere nuove opportunità.
I concorrenti nativi digitali stanno sfruttando l'integrazione avanzata dei dati per rivoluzionare il mercato. Marchi come AG1 e Huel hanno integrato la loro offerta con applicazioni di fitness tracking, consentendo loro di offrire pacchetti di abbonamento personalizzati. Questo approccio non solo aumenta il valore del ciclo di vita del cliente, ma elimina anche la necessità di commissioni di slotting, offrendo un vantaggio competitivo. Inoltre, i marchi più piccoli stanno capitalizzando su caratteristiche come le formulazioni a base vegetale e le opzioni senza zuccheri per ritagliarsi nicchie di mercato distinte, bypassando di fatto i portafogli dei grandi operatori storici. Fusioni e acquisizioni rimangono una strategia di crescita fondamentale in questo mercato. Ad esempio, l'acquisizione graduale di Orgain da parte di Nestlé rafforza il suo portafoglio di prodotti a base vegetale, mentre l'introduzione da parte di Glanbia di una variante vegetale di SlimFast si allinea alla crescente tendenza dei consumatori flessibili, diversificando ulteriormente la sua offerta.
La conformità normativa continua a plasmare il panorama competitivo, creando sfide e opportunità. Le aziende che investono proattivamente in iniziative di riduzione dello zucchero e adottano pratiche di etichettatura pulita sono meglio posizionate per difendere le dichiarazioni dei propri prodotti e mantenere la visibilità sugli scaffali. Ciò è particolarmente cruciale poiché le normative globali sull'etichettatura dei profili nutrizionali diventano sempre più severe, costringendo gli operatori del mercato ad adattarsi e innovare per soddisfare standard in continua evoluzione.
Leader del settore dei frullati sostitutivi del pasto
Abbott Laboratories
Nestlé SA
Glanbia SpA
Amway Corp.
Nutrizione Herbalife
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Nestlé ha annunciato l'acquisizione della restante quota del 51% di yfood Labs, azienda di Monaco di Baviera specializzata in pasti pronti da bere, assumendone la piena proprietà. L'accordo rafforza la posizione di Nestlé nel settore dei pasti pronti da bere, pratici da portare con sé e incentrati sulla nutrizione, e le consente di espandere le attività di yfood grazie alla più ampia rete produttiva e distributiva di Nestlé.
- Maggio 2026: Abbott ha lanciato Ensure Strength Pro in India, un prodotto con una miscela di 31 nutrienti, tra cui 30 g di proteine, pensato per supportare la forza e il benessere olistico degli adulti che invecchiano. Il lancio, mirato al mercato indiano, risponde alla domanda di nutrizione clinicamente rilevante e crea un collegamento più diretto tra i sostituti del pasto per i consumatori e il posizionamento nel settore della nutrizione medica.
- Settembre 2024: Arla Foods ha lanciato in Danimarca Protein Food to Go, una linea di bevande sostitutive del pasto a base di latte, disponibili in diversi gusti e con 30 g di proteine per porzione, oltre a fibre, vitamine e minerali. Il lancio ha intensificato la concorrenza in Europa per i formati RTD (Ready-to-Drink, bevande pronte da bere) con un'alimentazione completa e ha aumentato le aspettative per le formulazioni ad alto contenuto proteico nella grande distribuzione.
Ambito e metodologia
Un prodotto sostitutivo del pasto è una bevanda, una barretta, una zuppa, ecc. con una determinata quantità di calorie e sostanze nutritive destinata a sostituire un pasto solido. Il mercato globale dei frullati sostitutivi del pasto è segmentato per tipo di prodotto, canale di distribuzione e area geografica. In base al tipo di prodotto, il mercato è segmentato in prodotti pronti da bere e prodotti in polvere. Per canale di distribuzione, il mercato studiato è segmentato in minimarket, ipermercati/supermercati, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Lo studio copre anche l'analisi a livello globale delle principali regioni, come Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
| Miscela di polvere |
| Pronto da bere (RTD) |
| Concentrati e Sciroppi |
| Bambini (≤12 anni) |
| Adulti (18-64 anni) |
| Anziani (65+) |
| Supermercati e ipermercati |
| Negozi di alimentari e farmacie |
| Vendita al dettaglio online e D2C |
| Negozi di nutrizione specializzata |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Belgio | |
| Polonia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Miscela di polvere | |
| Pronto da bere (RTD) | ||
| Concentrati e Sciroppi | ||
| Per gruppo di età | Bambini (≤12 anni) | |
| Adulti (18-64 anni) | ||
| Anziani (65+) | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi di alimentari e farmacie | ||
| Vendita al dettaglio online e D2C | ||
| Negozi di nutrizione specializzata | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Belgio | ||
| Polonia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei frullati sostitutivi del pasto?
Nel 2026 il mercato dei frullati sostitutivi del pasto varrà 6.52 miliardi di dollari.
Quanto velocemente si prevede che la categoria crescerà entro il 2031?
Si prevede che i ricavi cresceranno a un CAGR dell'8.16%, raggiungendo i 9.65 miliardi di USD entro il 2031.
Quale formato di prodotto è il più venduto oggi?
I frullati pronti da bere detengono la quota maggiore, pari al 58.21% del fatturato del 2025.
Quale regione si sta espandendo più rapidamente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'10.91% entro il 2031 a causa dell'urbanizzazione e dell'aumento del reddito disponibile.


