

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 16.84 miliardo di dollari |
| Dimensione del mercato (2031) | 23.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
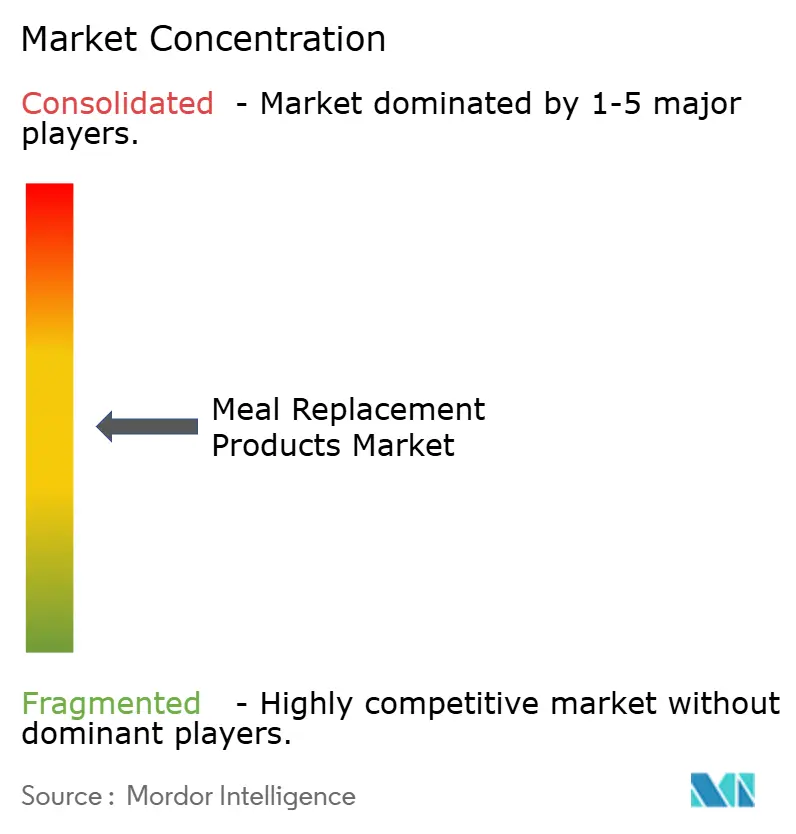
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei prodotti sostitutivi del pasto di Mordor Intelligence
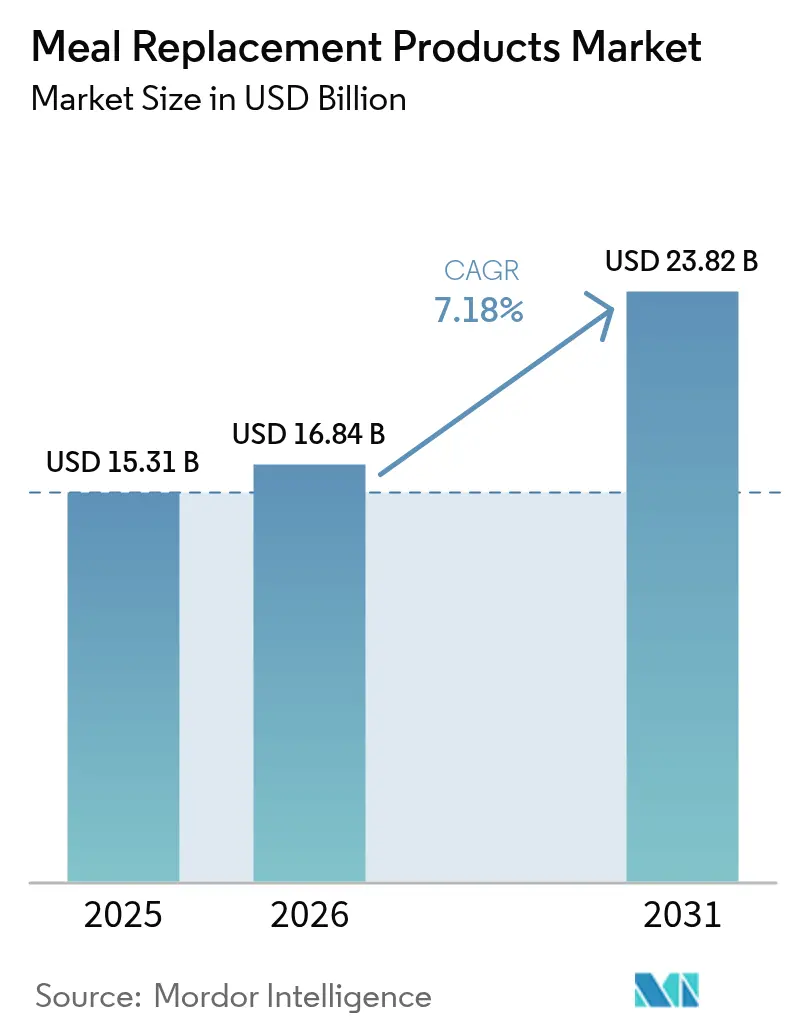
Si prevede che il mercato dei prodotti sostitutivi del pasto aumenterà da 15.31 miliardi di dollari nel 2025 a 16.84 miliardi di dollari nel 2026 e raggiungerà i 23.82 miliardi di dollari entro il 2031, con un CAGR del 7.18% nel periodo 2026-2031. La chiarezza normativa fornita dalla FDA e dall'EFSA, che classificano i prodotti fortificati come alimenti a fini medici speciali, ha convalidato le indicazioni relative alla salute associate a questi prodotti. Questo supporto normativo ha incoraggiato investimenti sostanziali nello sviluppo di formule innovative e innovative. Il Nord America ha contribuito per il 41.17% al fatturato nel 2025, diventando un mercato chiave. Tuttavia, la regione Asia-Pacifico si sta affermando come un'area ad alta crescita grazie all'aumento del reddito disponibile in paesi come Cina e India, combinato con la rapida adozione di piattaforme di e-commerce. Questi fattori stanno determinando un cambiamento nelle dinamiche di mercato verso questa regione. L'innovazione di prodotto sul mercato è guidata dai formati pronti da bere (RTD). Questi formati sfruttano la tecnologia asettica, che offre ai consumatori la comodità di non dover preparare nulla e garantisce una durata di conservazione fino a un anno in condizioni ambientali. Inoltre, gli abbonamenti al dettaglio online stanno registrando una crescita robusta. Questo tasso di crescita supera quello dei canali tradizionali dei supermercati. Di conseguenza, le piattaforme di e-commerce, in particolare Amazon, hanno registrato un aumento significativo delle vendite di integratori, che hanno superato i 20 miliardi di dollari negli ultimi dodici mesi.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 gli articoli in polvere hanno rappresentato il 40.15% della quota di mercato dei prodotti sostitutivi del pasto, mentre si prevede che i frullati pronti all'uso cresceranno a un CAGR dell'8.25% entro il 2031.
- In base al formato di confezionamento, bottiglie e barattoli hanno rappresentato il 70.98% della quota di mercato dei prodotti sostitutivi dei pasti nel 2025, mentre cartoni e Tetra Pak stanno crescendo a un CAGR dell'8.97% fino al 2031.
- Per loro natura, le formulazioni convenzionali hanno dominato con una quota del 91.28% nel 2025, ma si prevede che i prodotti biologici cresceranno a un CAGR dell'8.48% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno guidato il fatturato del 53.72% nel 2025, mentre i rivenditori online stanno crescendo a un CAGR dell'8.69% fino al 2031.
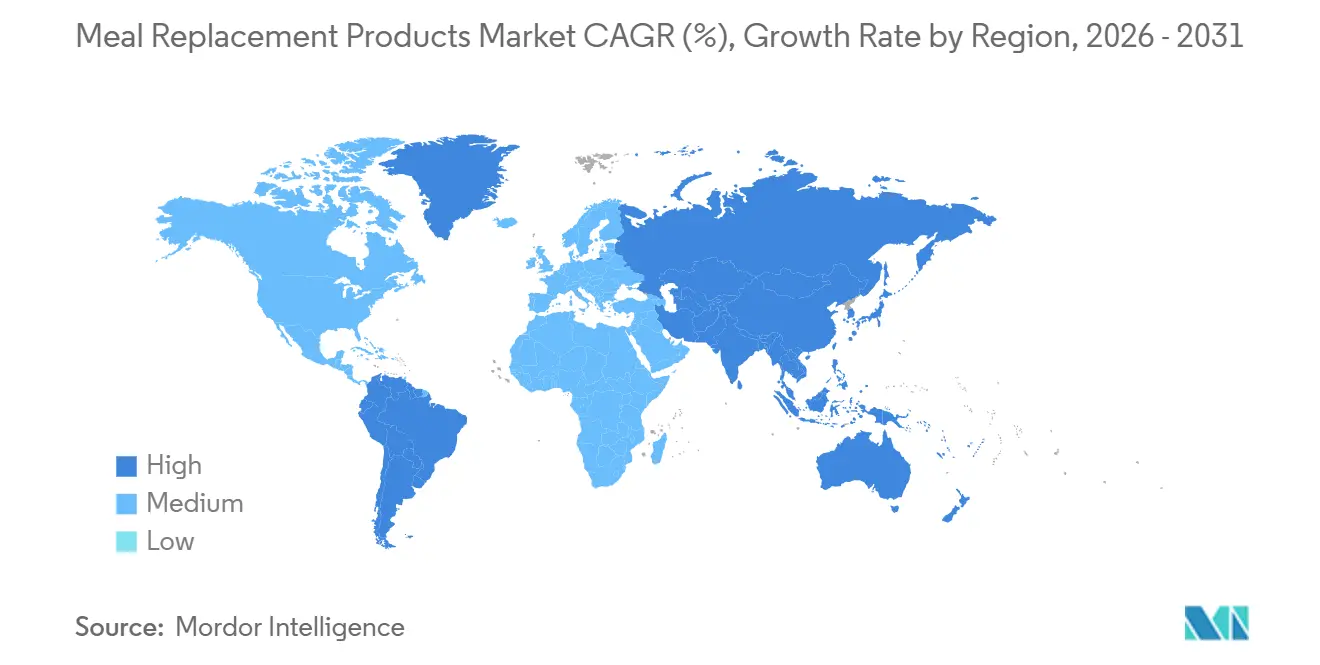
- In termini geografici, il Nord America ha registrato il 41.17% delle vendite del 2025, ma l'Asia-Pacifico è la regione con la crescita più rapida, con un CAGR previsto dell'8.74% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti sostitutivi del pasto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di nutrizione personalizzata, adattata all'età, al sesso e alle esigenze di salute | + 1.2% | Globale, con adozione anticipata in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Gli stili di vita frenetici alimentano la domanda di opzioni di pasti convenienti e nutrienti | + 1.5% | Globale, in particolare centri urbani nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| La crescente consapevolezza della salute e del fitness aumenta la domanda di sostituti dei pasti arricchiti con proteine | + 1.8% | Mercati principali del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| I programmi di benessere sul posto di lavoro incoraggiano l'uso di sostituti dei pasti come soluzioni salutari da asporto | + 0.9% | Nord America, Europa occidentale, con ricadute sugli hub aziendali dell'area APAC | Medio termine (2-4 anni) |
| Una maggiore consapevolezza del controllo delle porzioni e della gestione delle calorie incoraggia l'adozione di sostituti dei pasti | + 1.0% | Globale, guidato dalle regioni focalizzate sulla gestione del peso in Nord America ed Europa | A breve termine (≤ 2 anni) |
| I progressi nella tecnologia alimentare migliorano il gusto, la consistenza, la durata di conservazione e i profili nutrizionali | + 1.3% | Globale, con ricerca e sviluppo concentrati in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Richiesta di nutrizione personalizzata, adattata all'età, al sesso e alle esigenze di salute
L'intelligenza artificiale e il sequenziamento del microbioma stanno trasformando le formulazioni dei sostituti del pasto da un approccio standardizzato a profili macronutrienti personalizzati. Piattaforme come ZOE utilizzano dati di monitoraggio continuo del glucosio e analisi della flora batterica intestinale per raccomandare rapporti proteine-carboidrati che aiutino a stabilizzare i livelli di glicemia post-prandiale. Le linee guida della FDA del 2024 sulla nutrizione personalizzata richiedono ai produttori di dimostrare risultati clinici invece di affidarsi a biomarcatori surrogati. Ciò innalza gli standard probatori, supportando al contempo prezzi più elevati per i prodotti basati sull'intelligenza artificiale. Le formulazioni specifiche per genere stanno guadagnando terreno, con Protality di Abbott che si concentra sulle donne over 50. Questo gruppo, che costituisce il 60% dei titolari di prescrizioni GLP-1, ha un maggiore fabbisogno di calcio e vitamina D per mitigare il rischio di osteoporosi durante la perdita di peso. Tuttavia, i quadri normativi rimangono incoerenti. L'EFSA consente le dichiarazioni struttura-funzione per le diete personalizzate ai sensi del Regolamento 1924/2006, mentre la FDA richiede studi clinici randomizzati controllati per tali dichiarazioni, creando sfide di conformità per i marchi multinazionali.
Gli stili di vita frenetici alimentano la domanda di opzioni di pasti convenienti e nutrienti
I sostituti del pasto pronti da bere, tra cui i pasti surgelati Vital Pursuit di Nestlé e i frullati a lunga conservazione di Premier Protein, stanno registrando una crescita significativa, con un robusto CAGR dell'8.25%. Questi prodotti semplificano il consumo eliminando la necessità di miscelazione, misurazione e pulizia, richiedendo solo la refrigerazione o la conservazione a temperatura ambiente. L'avanzata tecnologia di lavorazione asettica di Tetra Pak prolunga la durata di conservazione delle vitamine termosensibili fino a 12 mesi senza refrigerazione. Questa innovazione garantisce la conservazione dei nutrienti, soddisfacendo al contempo le esigenze di praticità di pendolari e lavoratori su turni grazie alla portabilità monodose. Nelle megalopoli dell'Asia-Pacifico come Shanghai, Mumbai e Giacarta, la densità urbana favorisce una maggiore adozione di sostituti del pasto. Le brevi pause pranzo di 30 minuti e la prevalenza di microappartamenti con cucine limitate rendono i formati "grab-and-go" sempre più popolari. Anche le mense aziendali stanno integrando frigoriferi intelligenti riforniti con i pasti ad alto contenuto proteico di CookUnity, consentendo ai dipendenti di utilizzare le carte benessere aziendali per ottenere sussidi alimentari. Questo modello è già stato adottato da oltre 500 datori di lavoro statunitensi nel 2025. Inoltre, il crescente numero di nuclei familiari con doppio reddito favorisce l'espansione del mercato, poiché le famiglie hanno meno tempo per preparare i pasti. Secondo il Bureau of Labor Statistics, nel 2024, il 49.6% delle famiglie sposate negli Stati Uniti aveva entrambi i coniugi impiegati.[1]Fonte: Bureau of Labor Statistics, "Caratteristiche occupazionali delle famiglie - 2024", bls.gov.
La crescente consapevolezza della salute e del fitness aumenta la domanda di sostituti dei pasti arricchiti con proteine
Secondo il Rapporto Globale 2025 dell'Health and Fitness Association, gli abbonamenti alle palestre a livello globale sono in aumento. Gli abbonamenti sono cresciuti del 6% su base annua, il fatturato è aumentato in media dell'8% e il numero di centri fitness è aumentato di quasi il 4%.[2]Fonte: "Health and Fitness Association", "Rapporto globale sul settore del fitness 2025", healthandfitness.orgIl marchio Optimum Nutrition di Glanbia, che ha registrato una crescita del fatturato del 14.3% nel terzo trimestre del 2025, attribuisce metà del suo volume incrementale agli appassionati di fitness. Questi individui ora mirano a consumare tra 1.6 e 2.2 grammi di proteine per chilogrammo di peso corporeo per migliorare la sintesi proteica muscolare. Aziende come Solar Foods stanno sviluppando proteine a fermentazione di precisione. Queste proteine forniscono profili aminoacidici completi riducendo al contempo le emissioni di gas serra del 90% rispetto al siero del latte. Questa soluzione sostenibile attrae gli atleti che danno priorità alla consapevolezza ambientale ed evitano ingredienti di origine animale. L'etichetta nutrizionale aggiornata della FDA ora richiede la divulgazione degli zuccheri aggiunti, spingendo molti marchi a riformulare i propri prodotti utilizzando stevia e dolcificanti a base di frutto del monaco. Queste alternative mantengono il sapore senza causare picchi di insulina, un fattore critico per l'11.1% degli adulti (di età compresa tra 20 e 79 anni) che convivono con il diabete, come riportato dall'ultimo Atlante del diabete dell'International Diabetes Federation (IDF) (2025).[3]Fonte: Federazione Internazionale del Diabete, "Diabetes Facts and Figures", idf.orgNel 2024, la FSSAI indiana ha presentato una bozza di regolamento che impone che i prodotti per l'alimentazione sportiva rechino la dicitura "Non per uso medicinale". Questa iniziativa mira a ridurre l'ambiguità e ad accelerare la formalizzazione del mercato.
I programmi di benessere sul posto di lavoro incoraggiano l'uso di sostituti dei pasti come soluzioni salutari da asporto
I conti di spesa per lo stile di vita sponsorizzati dai datori di lavoro ora coprono i rimborsi per i programmi di consegna pasti e gestione del peso. Il progetto 2024 del Milken Institute per "Food as Health" prevede che i pasti personalizzati potrebbero prevenire 1.6 milioni di ricoveri ospedalieri all'anno e far risparmiare 13.6 miliardi di dollari in costi sanitari. Ciò ha spinto i datori di lavoro autoassicurati a valutare la possibilità di sovvenzionare i sostituti dei pasti per la gestione delle malattie croniche. Nel gennaio 2026, Applied Nutrition ha collaborato con Morrisons per lanciare 53 prodotti ad alto contenuto proteico, inclusi pasti GLP-1-compatibili, volti a garantire contratti di benessere aziendale. Il programma didattico "Healthy Kitchen" della Emory University ha registrato una riduzione del 22% nel consumo di pasti pronti tra i partecipanti. Tuttavia, i datori di lavoro stanno adottando sempre più i sostituti dei pasti come soluzione temporanea pratica per i lavoratori su turni e i dipendenti da remoto che non hanno accesso alle mense aziendali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati dei prodotti rispetto ai pasti tradizionali scoraggiano i consumatori attenti al budget | -0.8% | Globale, particolarmente acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Lo scetticismo dei consumatori nei confronti degli additivi e dei conservanti artificiali limita l'accettazione del prodotto | -0.5% | Nord America, Europa occidentale, con crescente consapevolezza nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La presenza di allergeni comuni limita il mercato ai segmenti privi di allergeni | -0.3% | Globale, con un'applicazione più rigorosa delle norme di etichettatura nell'UE e nel Nord America | Medio termine (2-4 anni) |
| L'incapacità di replicare completamente la sazietà e l'esperienza dei pasti tradizionali limita gli acquisti ripetuti | -0.6% | Globale, in particolare nelle regioni incentrate sulla cultura alimentare come l'Europa meridionale e l'Asia orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati dei prodotti rispetto ai pasti tradizionali scoraggiano i consumatori attenti al budget
A maggio 2024, l'USDA Food Plans ha stimato il costo di una dieta economica per adulti tra i 242 e i 304 dollari al mese. In confronto, gli abbonamenti premium ai sostituti del pasto di marchi come Huel o Ka'Chava superano i 400 dollari al mese, con un sovrapprezzo del 30-65%. Questo divario di prezzo crea difficoltà di adozione per le famiglie con un reddito inferiore al reddito mediano. Le condizioni di siccità in Nuova Zelanda e nell'UE hanno aumentato i prezzi del concentrato di proteine del siero del latte, mettendo a dura prova i margini dei produttori. Glanbia, un importante attore, ha citato queste sfide legate alle materie prime durante la sua conference call sui risultati del primo semestre del 2025. I sostituti del pasto a marchio privato nei supermercati hanno un prezzo inferiore del 20-40% rispetto alle opzioni di marca, ma non dispongono di certificazioni di terze parti come NSF Certified for Sport. Questa assenza si traduce in un compromesso qualità-prezzo, contribuendo alla frammentazione del mercato. Nel Sud-est asiatico e nell'Africa subsahariana, un aumento dei prezzi del 10% comporta un calo dei volumi di oltre il 15%, riflettendo un'elasticità della domanda al prezzo superiore a -1.5. Questa elevata sensibilità al prezzo limita l'espansione geografica dei marchi multinazionali in queste regioni.
Lo scetticismo dei consumatori nei confronti degli additivi e dei conservanti artificiali limita l'accettazione del prodotto
I consumatori evitano sempre più prodotti contenenti carragenina, gomma di xantano o dolcificanti artificiali, costringendo i marchi a riformulare con ingredienti più familiari, nonostante i costi più elevati e la ridotta durata di conservazione associati. Il FASTER Act della FDA, entrato in vigore nel gennaio 2023, ha identificato il sesamo come il nono allergene principale. Questo regolamento ha reso necessaria la riformulazione delle barrette sostitutive del pasto che in precedenza utilizzavano la farina di sesamo come legante, con costi di sviluppo delle ricette ed etichettatura che vanno da 50,000 a 200,000 dollari per SKU. Sebbene il Regolamento UE 1169/2011 imponga che gli allergeni siano indicati in grassetto, la confusione tra i consumatori rimane diffusa. Uno studio dell'EFSA del 2024 ha rilevato che il 42% degli acquirenti intervistati ha interpretato erroneamente le avvertenze "può contenere" contaminazione incrociata come un'indicazione di inclusione intenzionale di ingredienti. Le proteine della fermentazione di precisione, sebbene prive di allergeni animali, devono affrontare ostacoli normativi. L'EFSA classifica queste proteine come nuovi alimenti, per i quali è richiesta un'autorizzazione preventiva all'immissione sul mercato ai sensi del regolamento 2015/2283, che ne ritarda la commercializzazione da 18 a 36 mesi.
Analisi del segmento
Per tipo di prodotto: i formati RTD registrano la crescita più rapida nonostante il predominio della polvere
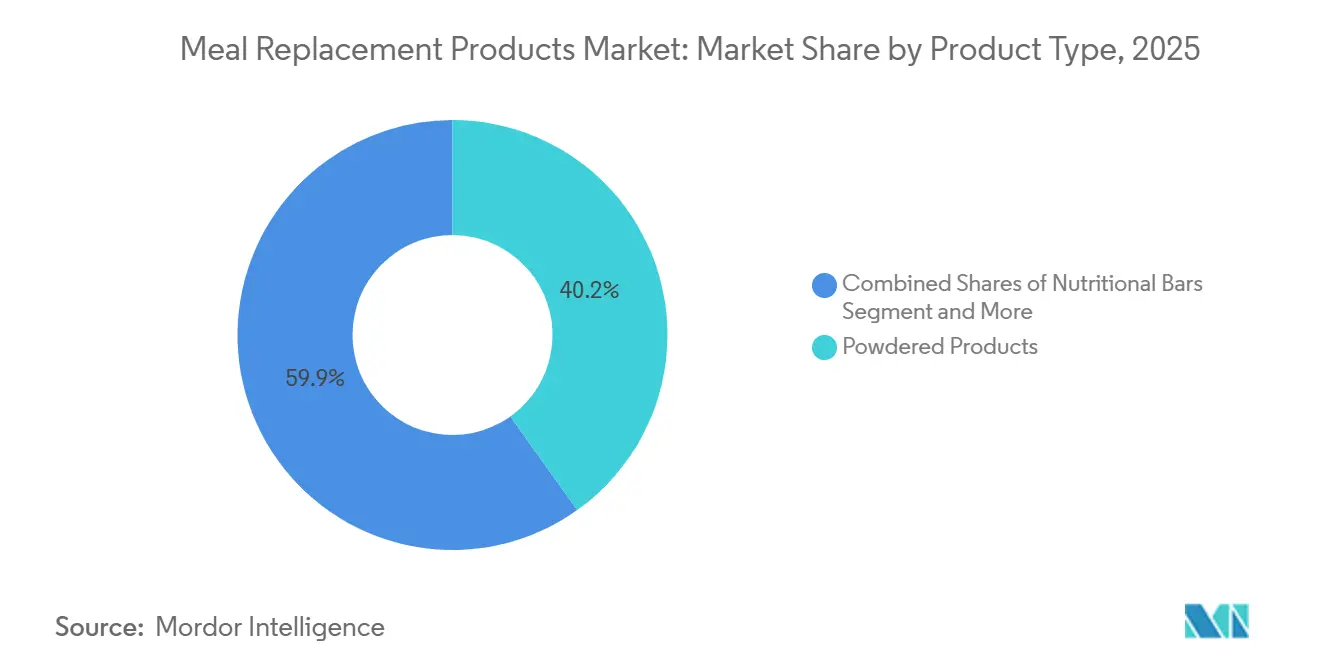
Nel 2025, i prodotti in polvere hanno contribuito al 40.15% del fatturato totale, principalmente grazie alla loro maggiore durata di conservazione e al minor costo delle proteine per grammo, che li rende un'opzione conveniente per i consumatori. I contenitori da 2 chilogrammi di Glanbia, al prezzo di circa 1 dollaro per una porzione da 30 grammi, presentano un significativo vantaggio di prezzo rispetto alle alternative pronte da bere (RTD). Secondo Amazon, i prodotti in polvere dominano il mercato dei prodotti sostitutivi del pasto, rappresentando il 55% delle sue dimensioni. Questa posizione dominante è in gran parte attribuita all'efficienza dei costi associata alla spedizione di prodotti in polvere. Sebbene la varietà di gusti per i prodotti in polvere sia più limitata rispetto agli RTD, gli utilizzatori all'ingrosso continuano a dare priorità al valore che offrono, rendendoli la scelta preferita per questo segmento.
Al contrario, i frullati pronti da consumare (RTD) stanno registrando una crescita robusta, con un tasso di crescita annuo composto (CAGR) dell'8.25% previsto fino al 2031. Questa crescita è alimentata dalla praticità della portabilità monodose e dalla capacità di rimanere stabili a temperatura ambiente fino a un anno. L'utilizzo dei cartoni Tetra Pak è stato determinante nell'espansione della distribuzione in regioni in cui le infrastrutture di refrigerazione sono limitate, ampliando così il mercato di riferimento per i prodotti sostitutivi del pasto. Premier Protein, ad esempio, ha registrato un aumento del 18% delle vendite in volume grazie alla sua maggiore disponibilità nei minimarket. Inoltre, le tendenze del comportamento dei consumatori indicano che le bottiglie monodose favoriscono il controllo delle porzioni, il che è stato collegato a una migliore aderenza ai programmi di perdita di peso, alimentando ulteriormente la domanda di frullati pronti da consumare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di imballaggio: bottiglie e barattoli dominano mentre i Tetra Pak guadagnano un vantaggio in termini di sostenibilità
Nel 2025, bottiglie e barattoli rigidi hanno contribuito al 70.98% delle vendite, mantenendo la loro posizione di opzione di imballaggio più utilizzata per i frullati pronti da bere (RTD). Le bottiglie in PET, che possono costare anche solo 0.15 dollari, sono estremamente resistenti e in grado di sopportare la rigorosa movimentazione associata alle consegne dell'e-commerce. Il loro design trasparente consente ai consumatori di valutare visivamente la qualità del prodotto, rafforzando la fiducia e incoraggiando gli acquisti ripetuti.
Sebbene cartoni e Tetra Pak rappresentino attualmente una quota minore del mercato, stanno registrando una crescita significativa, con un tasso di crescita annuo composto (CAGR) dell'8.97%. L'utilizzo di PlantCaps, chiusure derivate dalla canna da zucchero, non solo riduce l'impronta di carbonio di ogni confezione, ma supporta anche i rivenditori nel raggiungimento dei loro obiettivi di sostenibilità aziendale. Inoltre, la forma rettangolare di queste confezioni ottimizza l'utilizzo dei pallet fino al 25%, con conseguente riduzione delle emissioni di CO2 e dei costi di trasporto. Grandi rivenditori, come Nestlé, hanno già convertito oltre un terzo delle loro unità di stoccaggio (SKU) in Nord America ai cartoni. Di conseguenza, si prevede che la quota di mercato dei cartoni nel segmento dei prodotti sostitutivi del pasto crescerà costantemente per tutto il periodo di previsione.
Per natura: i prodotti convenzionali mantengono la scala mentre il biologico accelera sulla domanda di etichette pulite
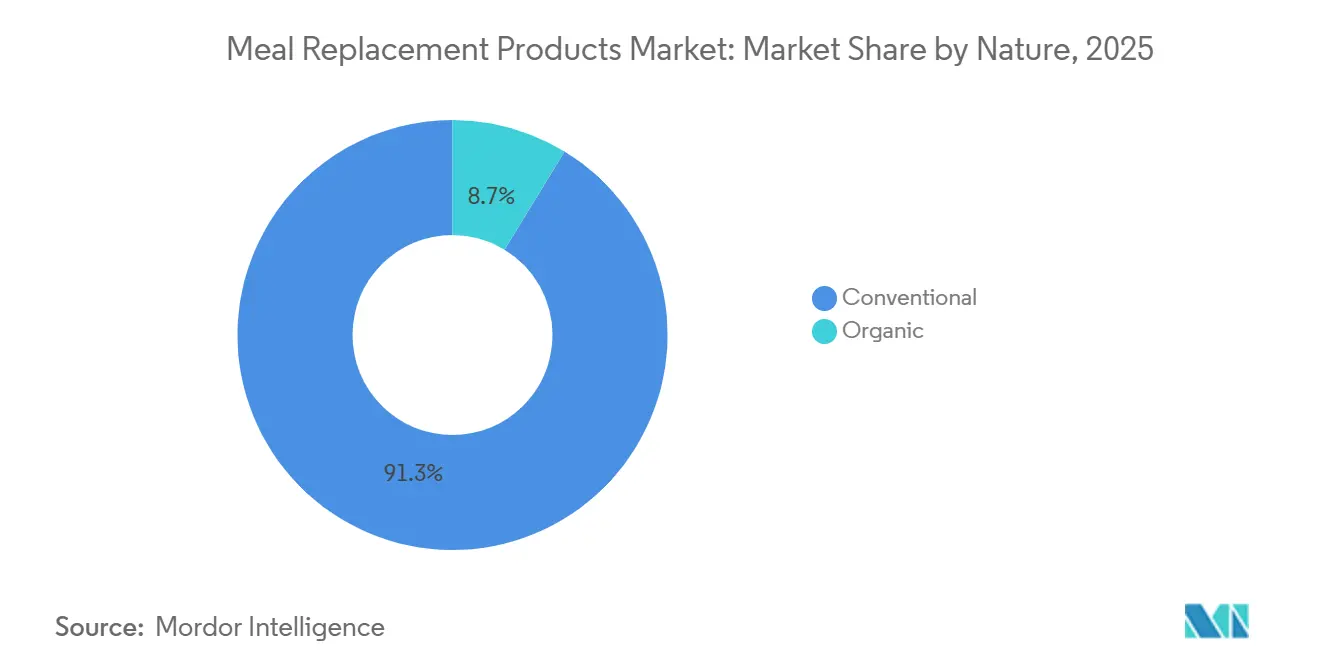
Nel 2025, le formule convenzionali, composte prevalentemente da sucralosio e siero di latte non biologico, rappresentavano un significativo 91.28% del fatturato. Questa posizione dominante è attribuibile alla loro capacità di fornire proteine al costo più basso, rendendole altamente competitive nei canali istituzionali. Inoltre, l'uso di vitamine sintetiche, fino all'85% più economiche rispetto alle alternative naturali, ha permesso ai produttori di offrire prodotti fortificati a prezzi più accessibili, consolidando ulteriormente la loro posizione di mercato.
Al contrario, i prodotti biologici stanno registrando un notevole tasso di crescita annuo composto (CAGR) dell'8.48%. Questi prodotti sono conformi agli standard biologici dell'USDA, che vietano l'uso di ingredienti OGM e conservanti sintetici, in linea con la crescente domanda dei consumatori di prodotti naturali e a marchio pulito. L'acquisizione di Orgain da parte di Nestlé nel 2025 esemplifica il crescente interesse dei principali attori per questo segmento premium. Tuttavia, gli elevati costi di produzione, come le proteine di piselli biologiche che superano gli 8,000 dollari a tonnellata, continuano a limitare una più ampia penetrazione del mercato. Nonostante queste sfide, i consumatori benestanti e attenti alle etichette sono disposti a pagare un sovrapprezzo del 20-35%, orientando il mercato dei prodotti sostitutivi del pasto verso pratiche di approvvigionamento più pulite e sostenibili.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i supermercati sono in testa mentre i rivenditori online aumentano grazie agli abbonamenti
Nel 2025, supermercati e ipermercati rappresentavano il 53.72% delle vendite totali, sfruttando efficacemente l'elevato traffico nei negozi e posizionando strategicamente i punti vendita d'impulso per incentivare gli acquisti. Ad esempio, Walmart adotta una strategia mirata posizionando frullati RTD (Ready-to-Drink) vicino agli scaffali degli yogurt, rivolgendosi a clienti già inclini a prodotti ricchi di proteine. Questo posizionamento non solo aumenta la visibilità, ma incoraggia anche gli acquisti d'impulso tra i consumatori attenti alla salute.
Sebbene i rivenditori online detengano attualmente una quota di mercato inferiore, stanno registrando una crescita robusta con un tasso di crescita annuo composto (CAGR) dell'8.69%, alimentato dalla crescente adozione di modelli basati su abbonamento. Il programma "Iscriviti e Risparmia" di Amazon, che offre sconti dal 5% al 15%, ha incrementato significativamente la popolarità dei frullati, posizionandoli tra i 10 articoli più richiesti sulla piattaforma. Inoltre, marchi come Huel stanno sfruttando strategie innovative, come i quiz interattivi, per coinvolgere i potenziali clienti e raggiungere tassi di conversione del 12-18% tra i visitatori del sito. Questo approccio consente loro di aggirare il margine convenzionale del 25-35% dei rivenditori, aumentando la redditività. Si prevede che queste strategie in evoluzione continueranno a rimodellare il mercato dei prodotti sostitutivi del pasto, in particolare nelle regioni in cui la crescita dei negozi tradizionali fisici è stagnante.
Analisi geografica
Mercato nordamericano dei prodotti sostitutivi del pasto
Nel 2025, il Nord America rappresentava il 41.17% della quota di mercato. Questa crescita più lenta è dovuta principalmente alla saturazione del mercato negli Stati Uniti, dove gli adulti dichiarano di consumare integratori proteici mensilmente. Il segmento di nutrizione per adulti di Abbott ha registrato un fatturato di 4.48 miliardi di dollari nell'anno fiscale 2025, trainato da una crescita organica del 3.0% dei suoi marchi Ensure e Protality. Nel gennaio 2024, Abbott ha introdotto Protality, rivolgendosi ai 15 milioni di americani a cui sono stati prescritti farmaci GLP-1. Si prevede che questo mercato di nicchia crescerà fino a 25 milioni entro il 2028 con l'espansione della copertura assicurativa. In Canada, il mercato dei sostituti del pasto beneficia della Direzione per i prodotti naturali e senza prescrizione medica di Health Canada, che consente dichiarazioni di struttura-funzione per i prodotti conformi alle Buone Pratiche di Fabbricazione. Questo quadro normativo è meno rigoroso rispetto ai requisiti di convalida della FDA. In Messico, l'aumento dei tassi di obesità ha portato all'obbligo governativo di apporre etichette di avvertenza sulla parte anteriore della confezione dei prodotti ipercalorici. Questa iniziativa, pur mirando a ridurre i consumi non salutari, ha inavvertitamente aumentato l'adozione di sostituti dei pasti, poiché i consumatori si sono spostati verso alternative a porzioni controllate.
Mercato dei prodotti sostitutivi del pasto in Sud America ed Europa
In Sud America, l'urbanizzazione sta influenzando le tendenze alimentari. In Brasile, Argentina e Cile, gli abbonamenti in palestra sono cresciuti del 12% annuo dal 2023 al 2025, riflettendo l'aumento del consumo di integratori proteici tra la crescente classe media. L'autorità di regolamentazione brasiliana, ANVISA, regola i sostituti dei pasti ai sensi della RDC 243/2018, che richiede un contenuto proteico minimo di 10 grammi per porzione e un limite massimo di zucchero di 10 grammi. Queste normative sono in linea con gli standard globali, facilitando l'ingresso di marchi multinazionali. In Argentina, l'instabilità economica, caratterizzata da un'inflazione superiore al 100% nel 2024, ha spostato le preferenze dei consumatori verso prodotti in polvere sfusi, che costano dal 40 al 60% in meno a porzione rispetto alle opzioni pronte da bere. In Colombia, la cultura del fitness in città come Bogotà e Medellín sostiene catene di vendita al dettaglio specializzate come BodyTech, che dedica il 3% della sua superficie espositiva alla nutrizione sportiva. Tuttavia, le aree rurali rimangono sottoservite a causa di infrastrutture inadeguate per la catena del freddo. L'Europa ha registrato il 24% dei ricavi del 2025, con Regno Unito, Germania e Francia in testa alle vendite regionali. Questa crescita è trainata dal Regolamento UE 609/2013, che definisce i sostituti totali della dieta per il controllo del peso e richiede una giustificazione clinica per le dichiarazioni sulla perdita di peso. Il Servizio Sanitario Nazionale del Regno Unito ha integrato programmi di sostituzione dei pasti nei suoi percorsi di trattamento dell'obesità, con i medici di base che prescrivono interventi di 12 settimane che combinano formule giornaliere da 800 calorie con consulenza comportamentale. La Germania, sede del più grande mercato biologico d'Europa, supporta marchi premium di sostituzione dei pasti come Huel e Foodspring, che puntano sulla sostenibilità e sulla trasparenza delle filiere.
Mercato dei prodotti sostitutivi del pasto in APAC e MEA
L'area Asia-Pacifico sta vivendo una rapida crescita, con il CAGR più alto dell'8.74% fino al 2031. Questa espansione è alimentata dal crescente mercato cinese della nutrizione sportiva e dalla crescente domanda di integratori proteici in India. Il quadro normativo cinese, ai sensi del GB 24154-2015, definisce gli alimenti per la nutrizione sportiva e richiede test di terze parti per la presenza di contaminanti. Questo approccio riduce le importazioni dal mercato grigio e rafforza marchi nazionali come WonderLab, che ha lanciato frullati sostitutivi del pasto ad alto contenuto proteico nel 2024. Le piattaforme online Tmall e JD.com dominano il mercato, rappresentando il 72% delle vendite di nutrizione sportiva. Le loro promozioni per il Singles' Day contribuiscono da sole al 25-40% delle vendite annuali, concentrate in un periodo di 24 ore. In India, la FSSAI regolamenta gli integratori proteici ai sensi delle normative sulla sicurezza e gli standard alimentari del 2016, richiedendo l'approvazione pre-commercializzazione per i nuovi ingredienti e limitando le indicazioni sulla salute senza prove di studi clinici. L'invecchiamento della popolazione giapponese sta stimolando la domanda di formule per la prevenzione della sarcopenia arricchite con leucina e HMB. Il Ministero della Salute, del Lavoro e del Welfare ha approvato gli alimenti con indicazioni funzionali, convalidando i benefici di questi prodotti per il mantenimento della massa muscolare. In Medio Oriente e Africa, l'urbanizzazione negli Emirati Arabi Uniti, in Arabia Saudita e in Sudafrica sta stimolando cambiamenti nella dieta. Le popolazioni espatriate e i millennial attenti al fitness stanno alimentando l'adozione di prodotti premium. Negli Emirati Arabi Uniti, l'ESMA (Autorità degli Emirati per la Standardizzazione e la Metrologia) applica i requisiti dell'Organizzazione per la Standardizzazione del Consiglio di Cooperazione del Golfo (GCC) per gli integratori sportivi. Questi includono l'etichettatura in arabo e la certificazione halal, che possono prolungare i tempi di lancio dei prodotti di 8-12 settimane.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I quadri normativi dei principali mercati definiscono l'etichettatura, la comprova delle affermazioni e le categorie di prodotti sostitutivi dei pasti e di quelli che sostituiscono l'intera dieta. Negli Stati Uniti, la FDA ha aggiornato l'indicazione implicita del contenuto nutrizionale "sano" a partire dal 25 febbraio 2025, con una data di conformità fissata al 25 febbraio 2028, e ha dato priorità alle attività di etichettatura e allineamento nell'ambito del suo Programma per gli Alimenti per il Consumo Umano per il 2026. Ciò fornisce un percorso definito per i prodotti commercializzati come sostitutivi dei pasti o integratori alimentari, consentendo loro di gestire le affermazioni nutrizionali e relative alla salute, mantenendo al contempo gli standard di sicurezza del prodotto.
Nell'Unione Europea, la sostituzione totale della dieta per il controllo del peso rimane disciplinata dal Regolamento (UE) 609/2013 e dal Regolamento delegato (UE) 2017/1798, con allineamento transfrontaliero dei requisiti di composizione e informazione. In Australia e Nuova Zelanda, lo Standard 2.9.3 del Codice degli Standard Alimentari disciplina i sostituti del pasto formulati, con un periodo transitorio dal 13 settembre 2024 al 13 settembre 2029. Il Canada regola i sostituti del pasto ai sensi del Regolamento su alimenti e farmaci (Sezione B.24.200), aggiornato il 5 giugno 2026, che influenza la progettazione delle porzioni e l'etichettatura. In tutte le regioni, le autorità di regolamentazione stanno ponendo l'accento su pannelli nutrizionali armonizzati, dichiarazioni degli allergeni e strategie di dichiarazione conformi, man mano che i formati pronti da bere e in polvere si diffondono.
Panorama competitivo
Il mercato dei sostituti del pasto sta attraversando un moderato consolidamento, favorendo un ambiente competitivo in cui multinazionali affermate competono con startup innovative e specialisti regionali. Ad esempio, l'acquisizione da parte di Simply Good Foods del marchio di frullati proteici vegetali OWYN per 280 milioni di dollari nel giugno 2024 evidenzia questa tendenza. Questa acquisizione, che dovrebbe generare circa 120 milioni di dollari di fatturato, rafforza la posizione di Simply Good Foods nel segmento in rapida crescita dei prodotti pronti all'uso. Le aziende in questo mercato si stanno differenziando enfatizzando i benefici funzionali, supportati da validazione scientifica e approvazioni normative, per giustificare prezzi premium e costruire la fiducia dei consumatori.
Tra i principali attori del mercato dei prodotti sostitutivi del pasto figurano Nestlé SA, Herbalife Nutrition, Abbott Laboratories e Glanbia PLC, che dominano il panorama competitivo. Queste aziende danno priorità all'innovazione di prodotto come strategia di crescita chiave, investendo massicciamente in ricerca e sviluppo per introdurre nuovi gusti, formati e vantaggi funzionali in linea con le preferenze dei consumatori in continua evoluzione. Dimostrano inoltre agilità operativa adattandosi rapidamente alle richieste del mercato, in particolare attraverso l'espansione delle capacità di e-commerce e dei programmi di vendita diretta al consumatore.
L'integrazione tecnologica sta diventando un vantaggio competitivo cruciale, con le aziende che investono in piattaforme nutrizionali personalizzate basate sull'intelligenza artificiale e in tecnologie avanzate di lavorazione alimentare per migliorare l'efficacia dei prodotti e arricchire l'esperienza del consumatore. Inoltre, l'approvazione da parte della FDA di nuove proteine tramite avvisi GRAS, come la beta-lattoglobulina derivata da Aspergillus oryzae e la proteina di pisello fermentata, sta stimolando l'innovazione degli ingredienti a supporto della differenziazione competitiva.
Leader del settore dei prodotti sostitutivi del pasto
-
Abbott Laboratories
-
La Simply Good Foods Company (Atkins)
-
Glanbia SpA
-
Nestlé SA
-
Herbalife Nutrizione Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Abbott Laboratories ha lanciato Ensure Strength Pro in India, un prodotto pensato per favorire un invecchiamento sano, con una formulazione contenente 30 g di proteine e 31 nutrienti. Il lancio amplia la presenza di Abbott nel settore della nutrizione per adulti in un mercato degli integratori ampio e in rapida crescita e sottolinea la tendenza verso proposte di sostituti del pasto ad alto contenuto proteico, adattate alla domanda locale.
- Giugno 2025: Quest Nutrition ha lanciato i frullati proteici Quest in bottiglie da 414 ml (14 oz) con 45 g di proteine e 230 calorie. Il prodotto alza l'asticella delle prestazioni nel settore dei frullati proteici pronti da bere e aumenta la pressione competitiva nei formati monodose, dove i canali di distribuzione online e dei minimarket possono scalare rapidamente la distribuzione.
- Giugno 2024: Simply Good Foods Company ha raggiunto un accordo per l'acquisizione di OWYN, un marchio di frullati proteici a base vegetale, per 280 milioni di dollari. L'operazione amplia la presenza di Simply Good Foods nel settore delle bevande pronte da bere (RTD) e dell'alimentazione a base vegetale, rafforzando la sua posizione competitiva rispetto ai concorrenti che si affidano prevalentemente a prodotti a base di latte.
Ambito del rapporto sul mercato globale dei prodotti sostitutivi del pasto
I prodotti sostitutivi del pasto sono prodotti preconfezionati a calorie controllate, in barrette o miscele in polvere, che possono essere trasformati in frullati o bevande, e sono stati convalidati come strumenti sicuri ed efficaci per la perdita di peso (e il mantenimento del peso). Il mercato dei prodotti sostitutivi del pasto è segmentato per tipologia di prodotto, formato di confezionamento, natura, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in prodotti in polvere, prodotti pronti da bere, barrette nutrizionali, zuppe e altre tipologie di prodotti. Per formato di confezionamento, il mercato è segmentato in bottiglie/barattoli, buste, tetrapak, cartoni e altri. Per natura, il mercato è segmentato in convenzionale e biologico. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, rivenditori online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD) e al volume (tonnellate).
Per tipo di prodotto
| Prodotti in polvere |
| Prodotti pronti da bere |
| Barrette nutrizionali |
| Zuppe |
| Altri tipi di prodotto |
Per formato di imballaggio
| Bottiglie/vasetti |
| Pochette |
| Tetra Pack e cartoni |
| Altro |
Dalla natura
| Convenzionale |
| Organic |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Rivenditori online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Prodotti in polvere | |
| Prodotti pronti da bere | ||
| Barrette nutrizionali | ||
| Zuppe | ||
| Altri tipi di prodotto | ||
| Per formato di imballaggio | Bottiglie/vasetti | |
| Pochette | ||
| Tetra Pack e cartoni | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Rivenditori online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei prodotti sostitutivi dei pasti entro il 2031?
Si prevede che il mercato raggiungerà i 23.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.18% rispetto ai livelli del 2026.
Quale formato di prodotto sta crescendo più velocemente?
Si prevede che i frullati pronti da bere cresceranno a un CAGR dell'8.25% grazie alla praticità di non dover preparare nulla e alla stabilità ambientale di un anno.
Perché il cartone sta guadagnando terreno nel packaging?
Le chiusure PlantCaps a base di canna da zucchero riducono l'impronta di carbonio di ogni cartone del 30% e migliorano l'efficienza dei pallet, generando un CAGR dell'8.97% per i formati di cartone.
Cosa determina la domanda nell'area Asia-Pacifico?
L'aumento del reddito disponibile, le rigide normative in materia di nutrizione sportiva e le piattaforme di e-commerce dominanti stanno spingendo l'area Asia-Pacifico a un CAGR dell'8.74%, il più alto a livello mondiale.


