

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
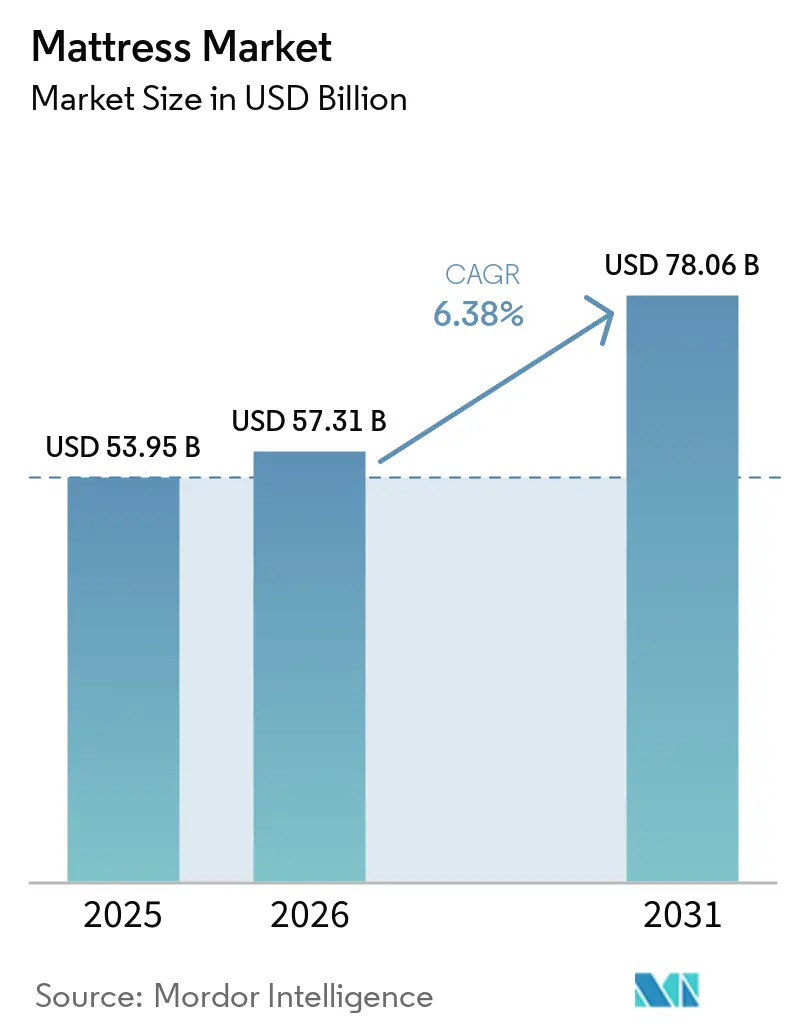
| Dimensione del mercato (2026) | 57.31 miliardo di dollari |
| Dimensione del mercato (2031) | 78.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.38% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
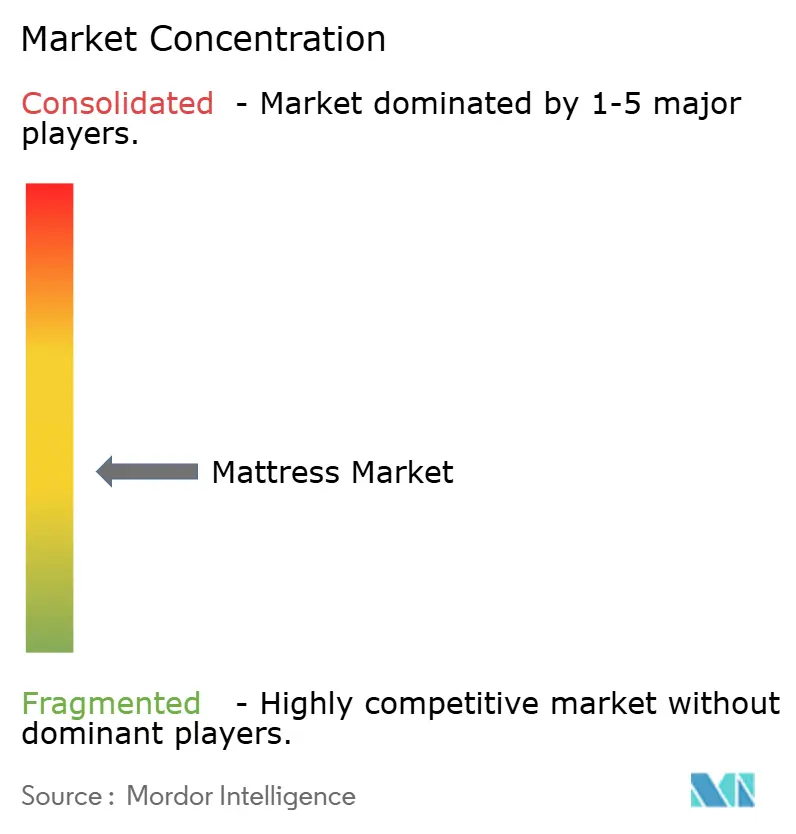
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei materassi di Mordor Intelligence
Si prevede che il mercato dei materassi raggiungerà un valore di 53.95 miliardi di dollari nel 2025, 57.31 miliardi di dollari nel 2026 e 78.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.38% dal 2026 al 2031.
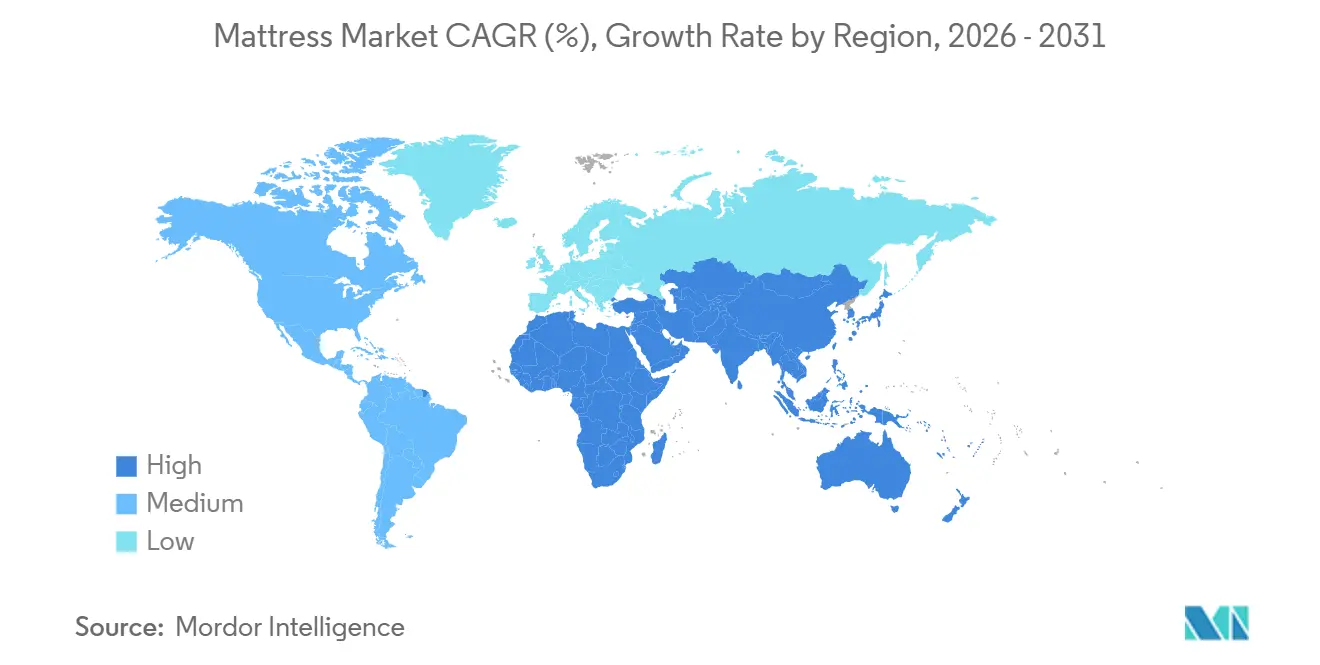
Le variazioni regionali e l'evoluzione delle preferenze dei consumatori stanno trainando la crescita del mercato. L'Asia-Pacifico si sta affermando come la regione in più rapida crescita, con un tasso di crescita annuo dell'8.54%, alimentato dall'espansione della vendita al dettaglio organizzata nelle città indiane di secondo livello e dalla crescente sperimentazione di prodotti nei centri urbani secondari cinesi. In Nord America, il mercato mantiene un'ampia base di fatturato, sebbene le spedizioni di unità stiano rallentando poiché i consumatori estendono i cicli di sostituzione dei materassi e riorientano la spesa discrezionale verso esperienze come viaggi ed eventi. In Europa, la crescita del mercato è sempre più influenzata da iniziative di sostenibilità, con l'imminente Regolamento sull'Ecodesign per i Prodotti Sostenibili (previsto entro il 2027) che enfatizza i passaporti digitali dei prodotti, la tracciabilità e la predisposizione al riciclo. Questo contesto normativo avvantaggia i produttori più grandi, mentre mette a dura prova i player più piccoli con costi di conformità più elevati. Nel complesso, il mercato dei materassi è in espansione grazie alla crescente urbanizzazione, alla maggiore propensione dei consumatori a investire in soluzioni per il sonno confortevoli e di alta qualità e alla crescente penetrazione del commercio al dettaglio. Le aziende che sfruttano l'integrazione verticale, il posizionamento premium e l'offerta di prodotti sostenibili stanno conquistando una quota sproporzionata della crescita degli utili, nonostante i costi delle materie prime e i requisiti normativi influenzino le dinamiche del mercato.
Punti chiave del rapporto
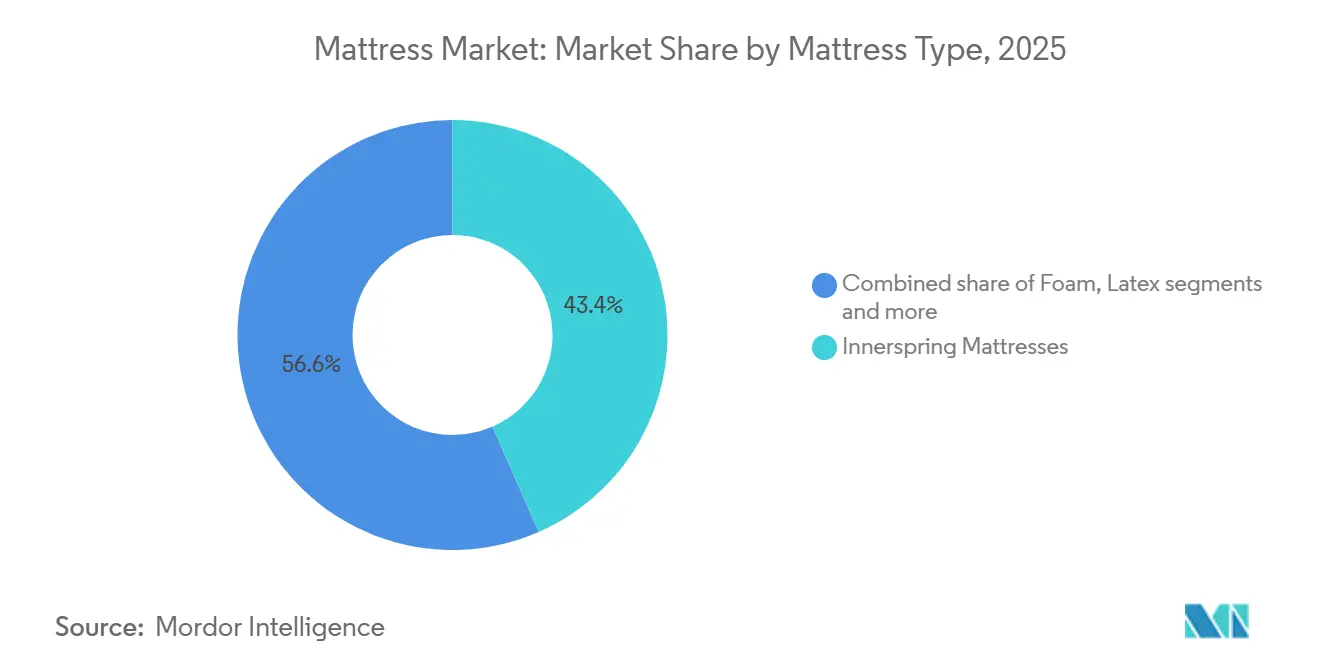
- Per tipologia di materasso, quelli a molle detenevano la quota maggiore del mercato globale nel 2025, pari al 43.44%, mentre si prevede che il lattice crescerà a un tasso annuo composto del 9.87% fino al 2031.
- In base alle dimensioni, nel 2025 il modello queen-size deteneva il 48.35% della quota di mercato dei materassi, mentre si prevede che il modello king-size aumenterà a un CAGR dell'8.64% fino al 2031.
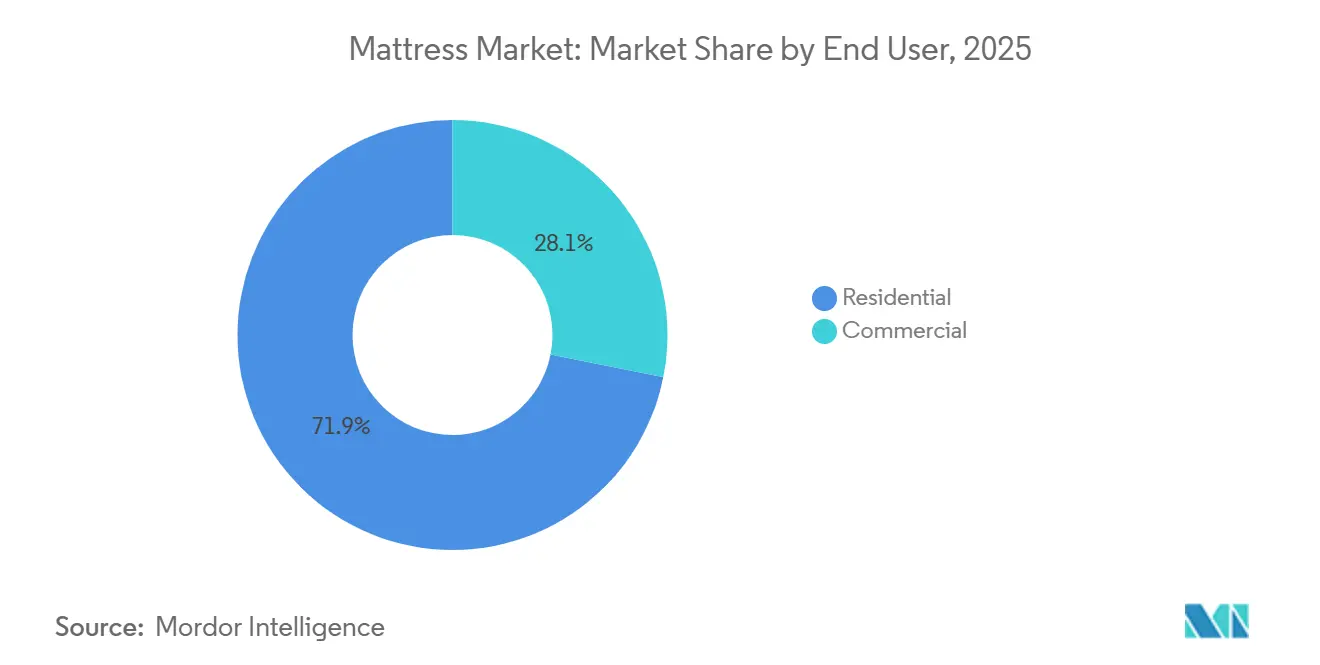
- Per quanto riguarda l'utente finale, il settore residenziale ha rappresentato il 71.87% della quota di mercato dei materassi nel 2025 e si prevede che crescerà a un CAGR del 7.87% fino al 2031.
- Per canale di distribuzione, il B2C ha conquistato il 64.84% della quota di mercato globale dei materassi nel 2025 e, all'interno del B2C, si prevede che l'online crescerà a un tasso annuo composto (CAGR) dell'8.28% fino al 2031.
- In termini geografici, nel 2025 il Nord America deteneva il 36.39% della quota di mercato dei materassi, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei materassi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore consapevolezza della salute del sonno e spostamento della spesa premium | + 1.8% | Il Nord America e l'Europa sono i più forti | Medio termine (2-4 anni) |
| Boom dell'e-commerce diretto al consumatore | + 1.5% | Globale, guidato dal Nord America, in rapida espansione nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| Sviluppo globale dell'ospitalità e del settore immobiliare | + 1.2% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'America Latina | A lungo termine (≥4 anni) |
| Tecnologia rivoluzionaria di raffreddamento e materiali adattivi | + 1.0% | Nord America e UE in testa; polo manifatturiero dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Spinta normativa per l'adozione di input circolari e organici | + 0.8% | Leadership UE, Nord America al seguito, Asia-Pacifico emergente | A lungo termine (≥4 anni) |
| Adozione di materassi intelligenti basati su intelligenza artificiale e IoT | + 1.1% | Globale; prima adozione nei centri tecnologici del Nord America e dell'Asia-Pacifico | Breve-medio termine (≤3 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore consapevolezza della salute del sonno e spostamento della spesa premium
Il rapporto "The State of Sleep Health in America" indica che molti adulti statunitensi faticano a ottenere un sonno ristoratore adeguato, con 1 su 3 che non raggiunge i livelli raccomandati, mentre oltre la metà (55%) considera un buon sonno una priorità assoluta [1] SleepHealth.org, “The State of Sleep Health in America in 2023,” sleephealth.org . Ciò riflette una crescente consapevolezza dell'importanza del sonno per la salute e il benessere generale, alimentando la domanda di prodotti che migliorano la qualità del riposo. Negli Stati Uniti, le famiglie cercano sempre più materassi che offrano benefici misurabili, tra cui supporto ortopedico, regolazione della temperatura e controllo degli allergeni, spesso guidati dal consiglio del medico o da routine di benessere. Tendenze simili stanno emergendo nell'India urbana, dove i consumatori considerano i letti di alta qualità come investimenti a lungo termine per il benessere, incoraggiando il passaggio a modelli premium. I marchi stanno rispondendo enfatizzando i benefici del sonno scientificamente provati, la costruzione durevole e le funzionalità avanzate che giustificano prezzi più elevati. Il marketing si concentra sempre più su risultati oggettivi piuttosto che sul solo marchio o prezzo, supportando la crescita globale dei materassi premium.
Boom dell'e-commerce diretto al consumatore
I percorsi d'acquisto incentrati sul digitale stanno ridefinendo il mercato dei materassi, ma le strategie più efficaci ora combinano la comodità dell'acquisto online con la prova in presenza per ridurre l'incertezza in merito a comfort e supporto. I modelli di vendita omnicanale collegano gli showroom locali con il marketing digitale regionale e l'assistenza clienti, contribuendo a ridurre i tassi di reso e a rafforzare la fiducia dei consumatori. In India, l'espansione delle reti logistiche nelle città di secondo e terzo livello, le opzioni di pagamento flessibili e i contenuti localizzati stanno facilitando l'accesso ai materassi di alta gamma anche per chi acquista per la prima volta. I marchi stanno potenziando le piattaforme di e-commerce con consulenze su appuntamento, prove a domicilio e un'esperienza utente migliorata per affrontare i problemi di vestibilità e consegna che in precedenza limitavano l'adozione dell'online. Questo approccio integrato rafforza il valore a vita del cliente, aumenta le conversioni nelle aree ad alta propensione all'acquisto e migliora la resilienza nei diversi cicli di domanda. Secondo quanto riportato dall'Ufficio del Censimento degli Stati Uniti, il commercio elettronico al dettaglio ha rappresentato il 16.4% delle vendite al dettaglio totali negli Stati Uniti nel terzo trimestre del 2025, evidenziando la crescita sostenuta dei canali online e il ruolo in espansione delle strategie D2C nel mercato globale dei materassi [2] US Census Bureau, “Quarterly Retail E Commerce Sales Report,” census.gov/retail/ecommerce.html.
Sviluppo globale dell'ospitalità e del settore immobiliare
I letti sono ormai una componente centrale dell'esperienza degli ospiti in molti marchi alberghieri, il che aumenta i requisiti di comfort, igiene e durata. Gli operatori del settore alberghiero testano link di pagamento in co-branding o con un solo brand per catturare la domanda successiva, poiché i viaggiatori desiderano la stessa esperienza nelle loro case dopo una buona notte di sonno. I progetti residenziali nella regione Asia-Pacifico aggiungono nuovo stock di alloggi e commissionano pacchetti letto-materasso per semplificare l'installazione e abbreviare i cicli di consegna per gli acquirenti. Nei Paesi del Consiglio di cooperazione del Golfo, i piani di sviluppo nazionale creano pipeline pluriennali nei nodi del settore alberghiero e residenziale che richiedono un'affidabile fornitura di materassi entro finestre di messa in servizio ristrette. Questo approvvigionamento costante supporta produzioni di grandi volumi, crediti prevedibili ed è spesso abbinato a un servizio post-vendita strutturato che rafforza la reputazione del marchio per il mercato dei materassi.
Tecnologia rivoluzionaria di raffreddamento e materiali adattivi
Il comfort termico e il supporto reattivo sono i motori di una costante innovazione nei materiali, che spazia da schiume a molle e rivestimenti. La ricerca e sviluppo del settore si concentra su additivi conduttivi, rivestimenti a cambiamento di fase e strutture traspiranti che preservano la circolazione dell'aria, mantenendo al contempo un adeguato sollievo dalla pressione e un corretto allineamento della colonna vertebrale. Le pubblicazioni di settore seguono da vicino l'introduzione di infusioni di grafene e grafite, formulazioni di gel avanzate e componenti antimicrobici progettati per affrontare i problemi di calore, odore e igiene. I marchi leader combinano rivestimenti traspiranti, schiume a zone differenziate e nuclei adattivi per mantenere la temperatura percepita entro limiti di comfort, senza compromettere il supporto. I cicli di vita dei prodotti pongono inoltre l'accento sulla durata, grazie a schiume più dense, rinforzi perimetrali più robusti e strutture ibride che mantengono la forma nel corso degli anni di utilizzo nel settore dei materassi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di input volatili di petroschiuma, bobine e lattice | -1.2% | Globale, con un impatto acuto nei centri manifatturieri | A breve termine (≤2 anni) |
| Allungamento del ciclo di sostituzione nei mercati saturi | -0.8% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Le normative EPR aumentano le spese di smaltimento a fine vita | -0.6% | Leadership normativa UE; California pioniera negli Stati Uniti | Medio termine (2-4 anni) |
| Fornitura limitata di bio-lattice certificato e fibre naturali | -0.4% | Globale, con approvvigionamento concentrato nel Sud-est asiatico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di input volatili di petroschiuma, bobine e lattice
La volatilità delle materie prime ha aumentato la difficoltà di budgeting degli input principali, e le oscillazioni trimestrali dei prezzi delle resine poliuretaniche creano una pressione sui margini sugli assortimenti entry-level. L'andamento dei prezzi a livello regionale mostra movimenti asincroni, il che complica l'approvvigionamento globale e rende la copertura contrattuale e la posizione delle scorte più critiche per il mercato dei materassi. Le interruzioni delle rotte di spedizione hanno fatto salire i costi dei container ben al di sopra delle medie storiche nel 2024 e hanno costretto i produttori a distribuire supplementi su più trimestri per gestire il capitale circolante e i costi di sbarco. I mercati del lattice si sono irrigiditi poiché condizioni meteorologiche e malattie hanno ridotto le rese nei principali paesi produttori, un andamento che è continuato fino al 2025 con previsioni di carenze produttive che hanno mantenuto elevati i costi di sostituzione per le SKU a base di lattice. I produttori verticalmente integrati con capacità di produzione di schiuma vincolata e approvvigionamento su larga scala detengono un vantaggio durante questi cicli perché possono reagire più rapidamente ai cambiamenti di mix e al pass-through.
Le normative EPR aumentano le spese di smaltimento a fine vita
La crescente attenzione normativa alla sostenibilità sta spingendo i produttori di materassi a gestire i prodotti a fine vita in modo più efficace. Nel 2025, la California e il Connecticut hanno aumentato le tariffe per il riciclaggio dei materassi a 16 dollari per unità nell'ambito dei programmi statali EPR, incrementando i costi per produttori e rivenditori e influenzando le decisioni sui prezzi e sulla catena di approvvigionamento [3] Mattress Recycling Council, “Recycling Fee for California and Connecticut Programs to Increase Jan 1, 2025,” mattressrecyclingcouncil.org . I programmi di gestione responsabile negli Stati Uniti stanno espandendo la raccolta e il riciclaggio di materassi su larga scala, creando costi di conformità prevedibili per le fasce di prezzo basse e medie. In Europa, i regimi EPR consolidati stanno incrementando i tassi di riciclaggio e introducendo passaporti digitali per i prodotti, richiedendo investimenti in sistemi di dati ed etichettatura che i marchi più piccoli potrebbero faticare a finanziare. I produttori stanno rispondendo con design modulari, materiali semplificati e chiare istruzioni di smontaggio per snellire il riciclaggio, ridurre gli sprechi e mantenere l'efficienza operativa nel mercato dei materassi.
Analisi del segmento
Per tipo di materasso: la crescita del lattice supera il volume delle molle interne
Nel 2025, i materassi a molle detenevano una quota di mercato del 43.44%, a testimonianza della forte domanda preesistente e dell'accessibilità dei prezzi nei canali di vendita orientati al valore per il mercato globale dei materassi. Questo formato rimane diffuso per gli acquisti di sostituzione nei mercati maturi, con fornitori regionali che si rivolgono a budget limitati e a elevati tassi di rotazione. I prodotti in lattice si posizionano sul mercato in termini di supporto, traspirabilità e resistenza agli allergeni, beneficiando dei messaggi sull'economia circolare rivolti agli acquirenti urbani, che privilegiano materiali durevoli e riciclabili. Le strutture ibride combinano molle con lattice o schiume gel per creare reattività e traspirabilità mirate e continuano a essere il punto di riferimento per i nuovi lanci di prodotti premium nei portfolio dei marchi. Il risultato è un mix in cui i prezzi di ingresso si basano principalmente sui materassi a molle, mentre le fasce di prezzo superiori ampliano la varietà con opzioni ibride e in lattice che giustificano la realizzazione di prezzi premium.
Il lattice è il segmento in più rapida crescita, con un CAGR del 9.87% fino al 2031, poiché i consumatori associano i profili di fermezza e i benefici ortopedici a un migliore comfort quotidiano e a una migliore gestione della postura a lungo termine nel mercato dei materassi. La durata e la ventilazione sono importanti nei climi umidi, e la resistenza agli acari della polvere ha un peso aggiuntivo nelle aree metropolitane indiane con stagioni calde prolungate. La proposta di valore supporta tassi di permuta superiori alla media nei canali urbani, poiché gli acquirenti passano da materassi in schiuma o a molle di base a modelli in lattice o ibridi. I fornitori rafforzano la narrazione con informazioni più chiare sui materiali e certificazioni indipendenti, ove possibile, che rafforzano la fiducia al momento dell'acquisto. Con il miglioramento della formazione e l'ampliamento delle opportunità di test-bed, il lattice e gli ibridi continuano a catturare la domanda di fascia alta senza sostituire il volume consolidato dei materassi a molle nella fascia di massa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione: l'espansione King-Size riflette le mutevoli preferenze spaziali
Nel 2025, il formato queen-size deteneva il 48.35% del mercato, una funzione delle dimensioni degli appartamenti standard e dell'equilibrio tra superficie e ingombro nel mercato dei materassi. Questo formato rimane la scelta principale nelle camere da letto padronali di fascia media e nelle nuove vendite di appartamenti, dove gli sviluppatori progettano per ingombri queen-size. Il passaggio al king-size ha guadagnato slancio, poiché i proprietari danno priorità allo spazio personale, alla possibilità di dormire insieme e al comfort generale del sonno negli spazi abitativi principali. Anche le specifiche del settore alberghiero favoriscono formati più grandi nelle suite e nelle camere premium, il che influenza le preferenze dei consumatori dopo l'esperienza di soggiorno. I rivenditori riflettono questo mix con assortimenti più ampi di letti queen-size e ampliamenti mirati di letti king-size nelle aree metropolitane e nelle periferie con camere da letto medie più grandi.
Il formato king-size registra il tasso di crescita più rapido, pari all'8.64% entro il 2031, poiché la progettazione degli interni post-2020 e i miglioramenti discrezionali in termini di comfort rimangono al centro dell'attenzione dei ceti benestanti. Questa tendenza si osserva nelle torri residenziali di lusso e nelle case indipendenti in India, dove la disposizione delle camere da letto si presta a materassi di dimensioni maggiori. Con l'avanzare dei cicli di ristrutturazione nelle famiglie a reddito medio-alto, i materassi più grandi passano dall'essere un desiderio a un acquisto pianificato nei budget pluriennali per la casa. Il settore alberghiero, che richiede biancheria da letto di alta qualità , mantiene un flusso costante di volumi per i formati king-size, sostenendo i cicli di produzione e la scalabilità. Grazie alla pianificazione stanza per stanza e a una maggiore consapevolezza dei benefici ergonomici, i formati più grandi mantengono quote di mercato, anche se il formato queen-size rimane il punto di riferimento per i consumatori nel mercato dei materassi.
Per utente finale: i volumi residenziali guidano la velocità commerciale
Il mercato residenziale ha rappresentato il 71.87% della domanda del 2025 e crescerà a un CAGR del 7.87% fino al 2031, sostenuto dai cicli di sostituzione e dagli acquisti di prima casa, con l'accelerazione degli ampliamenti immobiliari nell'area Asia-Pacifico per il mercato dei materassi. La categoria beneficia di una maggiore consapevolezza della salute del sonno, che riconsidera i materassi come acquisti per il benessere con una chiara utilità quotidiana. I clienti indiani delle aree urbane spesso valutano il supporto ortopedico e le proprietà rinfrescanti, che mantengono lo slancio per le strutture in lattice e ibride nelle fasce di prezzo premium. La formazione al dettaglio, le prove a domicilio e le garanzie chiare riducono il rischio percepito, il che contribuisce a chiudere le vendite a prezzi più elevati. Queste dinamiche supportano la resilienza dei volumi residenziali anche quando i budget discrezionali ruotano verso i servizi nei mercati maturi.
La domanda commerciale si espande più rapidamente su una base più piccola, con hotel, strutture sanitarie e residenze per studenti che introducono ordini in lotti coerenti. Gli operatori alberghieri danno priorità al sonno degli ospiti come leva principale per la soddisfazione, il che aumenta le specifiche in termini di comfort costante, igiene e pianificazione delle sostituzioni. Le strutture sanitarie aggiungono superfici antimicrobiche e fodere lavabili nei letti più utilizzati, con i team di approvvigionamento che si allineano ai requisiti di controllo delle infezioni. Le città indiane di secondo livello vedono una nuova offerta alberghiera che abbina le iniziative turistiche locali a moderni standard delle camere, creando ordini strutturati per il mercato dei materassi. Gli acquirenti commerciali apprezzano i tempi di consegna prevedibili e il servizio post-consegna, che premia i fornitori con una produzione organizzata e una capacità di evasione ordini a livello regionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la crescita online rimodella le dinamiche B2C
I canali B2C hanno raggiunto il 64.84% nel 2025, supportati da formati specializzati e distribuzione di mobili multimarca in zone urbane e semiurbane per il mercato dei materassi. All'interno del B2C, i sottocanali online registreranno la crescita più rapida fino al 2031, poiché i clienti cercano specifiche trasparenti e opzioni di pagamento flessibili. Allo stesso tempo, gli showroom fisici rimangono cruciali perché molti acquirenti desiderano testare la sensazione, la fermezza e il supporto dei bordi prima di impegnarsi in acquisti di fascia media e alta. I risultati più significativi derivano da percorsi omnicanale che collegano la vendita al dettaglio locale a una presenza digitale mirata, alla consegna a domicilio e al servizio di assistenza post-acquisto. Questo mix protegge le conversioni, riduce i resi e stabilizza gli acquisti ripetuti attraverso un coinvolgimento coordinato dei clienti.
I canali B2B servono il settore alberghiero e sanitario, insieme agli sviluppatori residenziali che specificano soluzioni complete per la camera da letto. I processi di appalto pubblici e aziendali in Europa enfatizzano i criteri ESG e la predisposizione al riciclo, che favoriscono i fornitori in grado di documentare i contenuti e i risultati del fine vita. In India, gli sviluppatori nei corridoi di crescita spingono per tempi di consegna affidabili e un supporto duraturo per semplificare i passaggi di consegne, premiando i marchi in grado di rispettare le tempistiche dei progetti. Questi acquirenti spesso aggirano i ricarichi del retail per assicurarsi il valore mantenendo al contempo la qualità delle specifiche, stabilizzando così il portafoglio ordini dei produttori. Il mix di canali continua a evolversi man mano che i marchi trovano il giusto equilibrio tra relazioni dirette, partner commerciali e acquisizione digitale per il mercato dei materassi.
Analisi geografica
Il Nord America rappresentava il 36.39% del mercato dei materassi nel 2025, ma le spedizioni sono diminuite a causa dell'allungamento dei cicli di sostituzione e dello spostamento della spesa dei consumatori verso le esperienze. I programmi di Responsabilità Estesa del Produttore (ERP) e le tasse ambientali stanno influenzando i prezzi e i margini per i modelli economici. I marchi stanno rafforzando le strategie omnicanale, utilizzando i negozi fisici per aumentare le conversioni online attraverso modelli di distribuzione locale e test-and-try. I grandi player continuano l'integrazione verticale, allineando la capacità di produzione di schiuma, le insegne di vendita al dettaglio e i portafogli di marchi per mantenere i livelli di servizio e l'efficienza del capitale circolante. Al contrario, l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.54% fino al 2031, trainata dall'aumento dei redditi, dall'urbanizzazione e dall'attività edilizia che alimenta nuove abitazioni e hotel.
I centri urbani secondari della Cina stanno adottando materassi ibridi e raffreddati a gel, mentre gli acquirenti di primo livello si concentrano sulle prestazioni e sulla fiducia nel marchio. Il commercio al dettaglio organizzato in India si sta espandendo nelle città di secondo e terzo livello, con reti di consegna e opzioni di pagamento che favoriscono l'acquisto per la prima volta. Il Sud-est asiatico e l'India si trovano ad affrontare dinamiche di fornitura di lattice, con potenziali carenze che spingono a cercare alternative di approvvigionamento. I consumatori di tutta la regione si differenziano sempre di più per raffreddamento, supporto ortopedico e trasparenza dei materiali, stimolando la crescita del segmento premium. L'aumento della popolazione urbana e del reddito disponibile sostiene ulteriormente la domanda di materassi di fascia media e alta.
L'Europa sta assistendo a una crescita dei materassi orientati alla sostenibilità, soprattutto in Germania, Svezia e Paesi Bassi, dove i passaporti digitali dei prodotti migliorano la tracciabilità e la predisposizione al riciclo. Le iniziative circolari, come il riciclo da schiuma a schiuma, stanno riducendo le emissioni e reimmettendo i materiali nella produzione di mobili, mentre i programmi EPR (Earnings Responsibility) consolidati in Francia, Belgio e Paesi Bassi stanno aumentando i requisiti di conformità per i produttori. In Sud America, le tendenze sono contrastanti: il Brasile beneficia dei programmi di edilizia residenziale urbana, ma l'inflazione sta limitando il potere d'acquisto e prolungando i cicli di sostituzione. Cile, Perù e Argentina stanno gradualmente adottando l'e-commerce, sebbene permangano difficoltà logistiche e di pagamento. I produttori locali stanno sfruttando cotone, lana ed eucalipto per competere sul prezzo con schiuma e lattice importati, mentre i produttori orientati all'esportazione perseguono le certificazioni ISO e OEKO-TEX per il mercato dell'ospitalità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei materassi presenta un'intensità competitiva variabile a seconda delle regioni, con il consolidamento che domina in Nord America ed Europa, mentre l'Asia-Pacifico e alcuni mercati emergenti rimangono frammentati. Nel febbraio 2025, Tempur Sealy ha acquisito Mattress Firm e ha rinominato l'entità combinata in Somnigroup, creando una struttura verticalmente integrata con un fatturato pro-forma di quasi 8 miliardi di dollari e obiettivi di 200 milioni di dollari entro il 2027 [4] Somnigroup International, “Tempur Sealy Completes Name Change to Somnigroup International,” somnigroup.com . Questa integrazione allinea la gestione del marchio, le reti di vendita al dettaglio e gli asset produttivi, consentendo un migliore assorbimento dei costi fissi e una disciplina dei prezzi. Anche i fornitori a monte si stanno spostando a valle, come si è visto con l'acquisizione di Casper da parte di un importante produttore di schiuma, che stabilizza i volumi di produzione in base agli accordi contrattuali. Questi sviluppi alzano l'asticella strategica per i marchi più piccoli, con l'integrazione verticale, l'esecuzione omnicanale e la differenziazione premium che emergono come fattori critici di successo nei mercati maturi.
La leadership di prodotto si basa su innovazioni nei materiali e nel design che mirano a migliorare il comfort termico, la riduzione della pressione e l'igiene. Fonti commerciali documentano innovazioni nella schiuma, infusioni conduttive e antimicrobiche e architetture ibride che puntano su stabilità, supporto dei bordi e traspirabilità. I rivenditori e i marchi DTC si concentrano sulla vestibilità e sulla formazione attraverso opportunità di test-placement, supporto dal vivo e taglie semplificate per allineare i prodotti alle esigenze degli acquirenti nelle aree metropolitane indiane e oltre. I grandi rivenditori stanno investendo nella circolarità supportando le infrastrutture di riciclaggio e introducendo design con componenti modulari che ne velocizzano lo smantellamento. Questo ciclo di innovazione rafforza il posizionamento premium, aiutando al contempo i produttori a gestire gli obblighi di fine vita con l'espansione dei regimi EPR, il che supporta l'economia a lungo termine del mercato dei materassi.
I portafogli di marchi bilanciano massa e premium per raggiungere diverse fasce di reddito, e l'esecuzione omnicanale collega esperienze fisiche e digitali per aumentare la conversione. Le aperture di showroom da parte di nativi digitali continuano nelle principali aree metropolitane, perché molti acquirenti vogliono confermare la solidità e la sensazione superficiale prima dell'acquisto. I clienti commerciali si espandono attraverso progetti nei settori dell'ospitalità e dell'assistenza sanitaria, con criteri di gara orientati verso coperture igieniche, strati antimicrobici e materiali certificati. India e Sud-est asiatico rimangono frammentati a livello regionale, con oltre 50 marchi che competono sul prezzo e su miscele iperlocali come cocco e cotone, familiari agli acquirenti locali. Le multinazionali devono acquisire a valutazioni premium per ampliare la propria portata o cedere la distribuzione agli operatori locali che controllano la logistica dell'ultimo miglio, mantenendo una lunga coda di concorrenti nel mercato dei materassi.
Leader del settore dei materassi
Tempur Sealy International Inc.
Serta Simmons Biancheria da letto LLC
Società per il numero del sonno
Casper Sleep Inc.
Viola Innovazione Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: Emma Sleep ha stretto una partnership con OUR HOME nelle Filippine, lanciando presso SM City North EDSA, SM Megamall e SM Mall of Asia prodotti tra cui Emma Bedframe, Diamond Hybrid 2.0 e Original Hybrid 2.0.
- Gennaio 2025: Ingka Group di IKEA ha stanziato oltre 1 miliardo di dollari per investimenti in tre iniziative di riciclaggio (RetourMatras per i materassi, Morssinkhof Rymoplast e Next Generation Group per la plastica) e in un'azienda di software per la gestione degli scarti alimentari (Winnow), espandendo la capacità di riciclaggio dei materassi a 2.5 milioni di unità all'anno in sette stabilimenti.
Ambito e metodologia
L'ambito del mercato comprende materassi a molle, materassi memory foam, materassi in lattice, materassi ad aria, altri tipi di prodotti. Per utente finale il mercato è classificato in domestico e commerciale. Sulla base del canale di distribuzione, il mercato è ulteriormente segmentato in vendita al dettaglio offline e vendita al dettaglio online.
Per tipo di materasso
| Materassi Innerspring |
| Materassi in schiuma (compresi quelli in memory foam) |
| Materassi in lattice |
| Materassi Ibridi |
| Materassi in gel |
| Altri materassi |
Per dimensione
| Taglia unica |
| Doppia dimensione |
| Queen size |
| King size |
| Altre dimensioni |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2B/Direttamente dai Produttori | |
| Canali B2C/Retail | Negozi specializzati di biancheria da letto e materassi |
| Negozi multimarca/centri per la casa | |
| Online | |
| Altri canali di distribuzione |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materasso | Materassi Innerspring | |
| Materassi in schiuma (compresi quelli in memory foam) | ||
| Materassi in lattice | ||
| Materassi Ibridi | ||
| Materassi in gel | ||
| Altri materassi | ||
| Per dimensione | Taglia unica | |
| Doppia dimensione | ||
| Queen size | ||
| King size | ||
| Altre dimensioni | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2B/Direttamente dai Produttori | |
| Canali B2C/Retail | Negozi specializzati di biancheria da letto e materassi | |
| Negozi multimarca/centri per la casa | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dei materassi?
Il mercato dei materassi varrà 57.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 78.06 miliardi di dollari entro il 2031, con un CAGR del 6.38%.
Quale regione del mercato dei materassi si espanderà più rapidamente entro il 2031?
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.54% fino al 2031, dovuto all'aumento dei redditi, alle nuove abitazioni e alla maggiore diffusione del commercio al dettaglio.
In che modo normative come l'EPR e i passaporti digitali dei prodotti incidono sul mercato dei materassi?
I programmi EPR aggiungono eco-tasse e obblighi di recupero, e i passaporti digitali dei prodotti in Europa entro il 2027 richiederanno nuovi sistemi di tracciabilità, che aumenteranno i costi di conformità ma favoriranno la progettazione in funzione della riciclabilità.
Quali strategie di canale stanno plasmando la domanda nel mercato dei materassi?
L'esecuzione omnicanale è fondamentale, poiché la selezione online si abbina ai test di persona negli showroom, riducendo il rischio di reso e aumentando le conversioni nei luoghi ad alta intenzione di acquisto.
Quali formati e materiali stanno guadagnando terreno nel mercato dei materassi?
Il lattice e gli ibridi guadagnano terreno in termini di supporto ergonomico, traspirabilità e comfort termico, mentre le innovazioni nelle schiume e nei rivestimenti mirano a un sonno più fresco e a una maggiore durata.


