

Dimensioni e quota del mercato dell'abbigliamento premaman
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
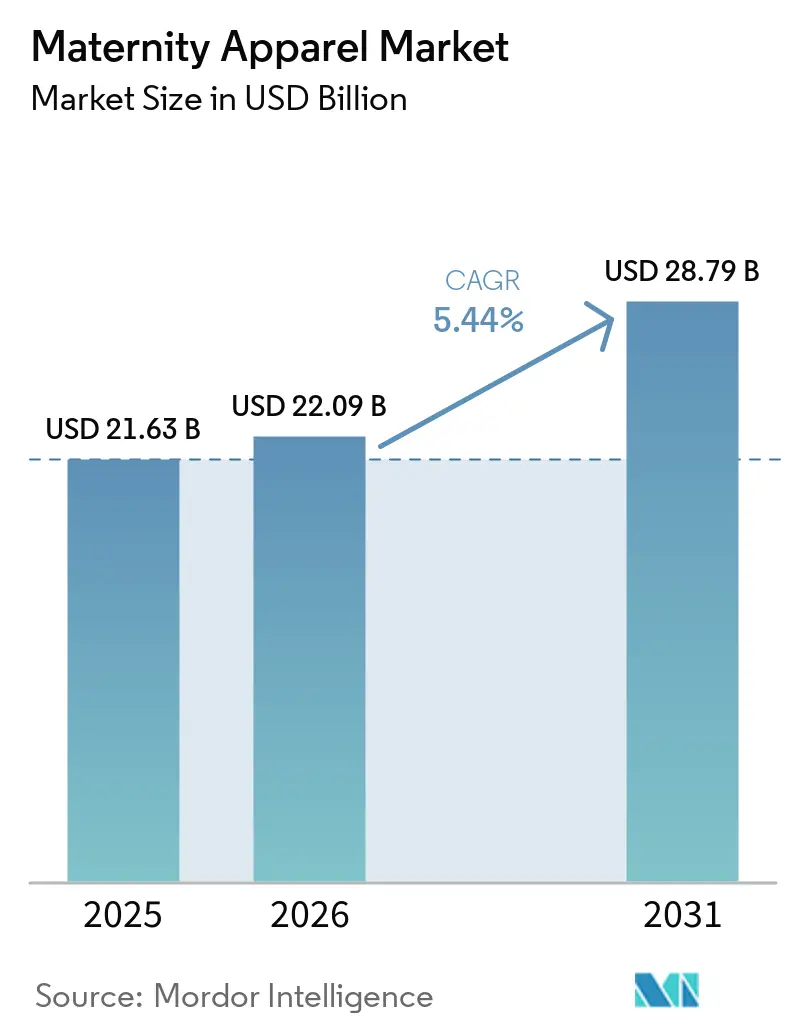
| Dimensione del mercato (2026) | 22.09 miliardo di dollari |
| Dimensione del mercato (2031) | 28.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
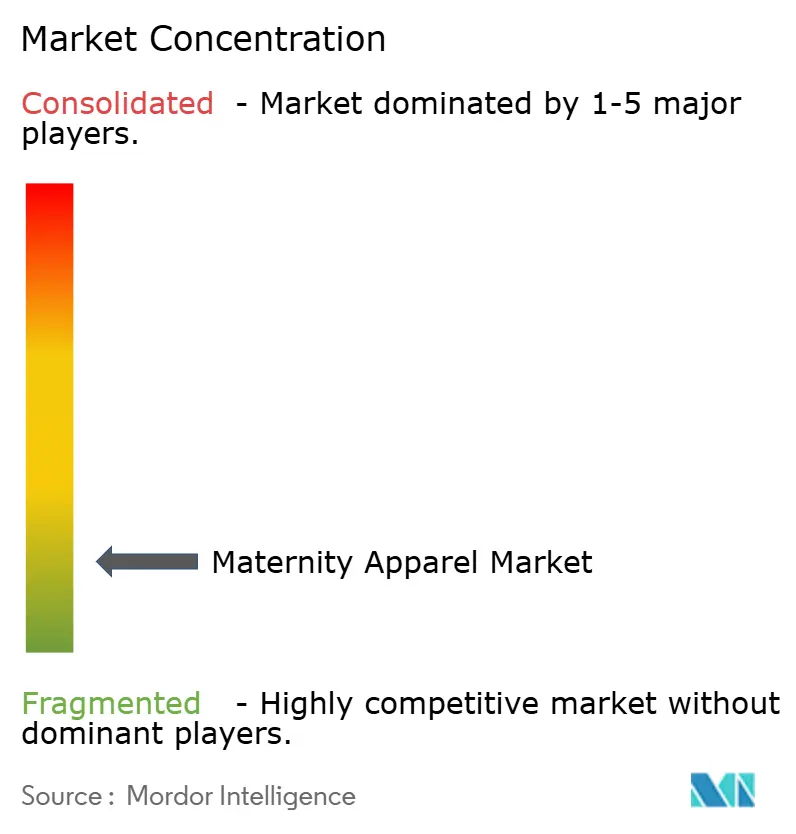
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'abbigliamento premaman di Mordor Intelligence
Si prevede che il mercato dell'abbigliamento premaman crescerà da 21.63 miliardi di dollari nel 2025 e 22.09 miliardi di dollari nel 2026 a 28.79 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.44% tra il 2026 e il 2031. Mentre il Nord America si conferma l'attore regionale dominante, l'Asia-Pacifico sta assistendo all'espansione più rapida, alimentata dall'aumento dei redditi urbani e dal cambiamento delle percezioni culturali sulla gravidanza. L'abbigliamento casual è la categoria di prodotto più diffusa, ma l'abbigliamento sportivo è in ascesa, con un numero crescente di future mamme che danno priorità al fitness e cercano capi premaman performanti. Nonostante la vendita al dettaglio tradizionale detenga la quota maggiore delle vendite, a testimonianza della preferenza dei consumatori per le prove di persona, i canali online stanno rapidamente guadagnando terreno, spinti dal marketing degli influencer e dal fascino della comodità dell'e-commerce. Il cotone, apprezzato per il suo comfort e la sua traspirabilità, rimane il tessuto preferito. Tuttavia, il denim, soprattutto con tecnologia elasticizzata, sta rapidamente conquistando quote di mercato. Le dinamiche di mercato sono ulteriormente influenzate da un aumento della partecipazione delle madri al mondo del lavoro e da una maggiore domanda di abbigliamento elegante e funzionale, che si adatti perfettamente al passaggio dalla gravidanza al post-parto. Marchi come Hatch e Seraphine sono all'avanguardia, offrendo linee premaman di tendenza che combinano sapientemente moda, comfort e praticità per l'allattamento.
Punti chiave del rapporto
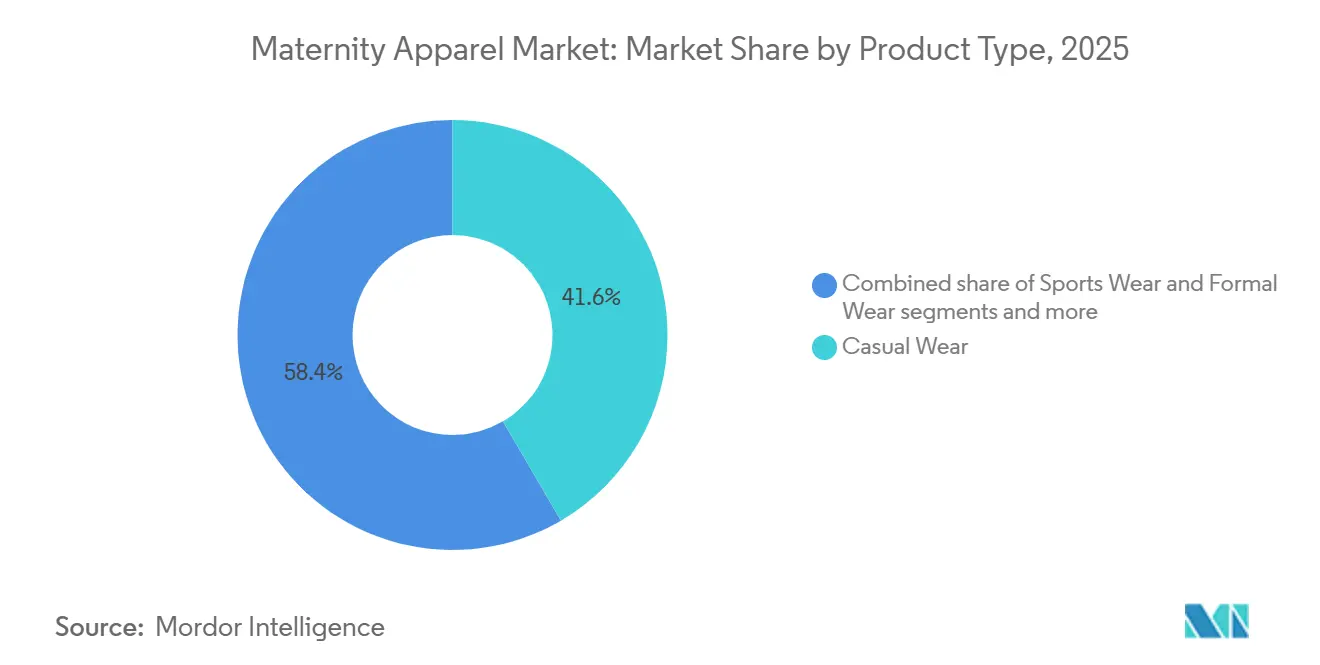
- Per categoria di prodotto, l'abbigliamento casual ha rappresentato il 41.59% del fatturato nel 2025, mentre l'abbigliamento sportivo sta crescendo a un tasso annuo composto del 6.08% fino al 2031.
- Per fascia di prezzo, nel 2025 le offerte di massa detenevano il 61.69% della quota di mercato dell'abbigliamento premaman, mentre le linee premium e di lusso si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 6.97% fino al 2031.
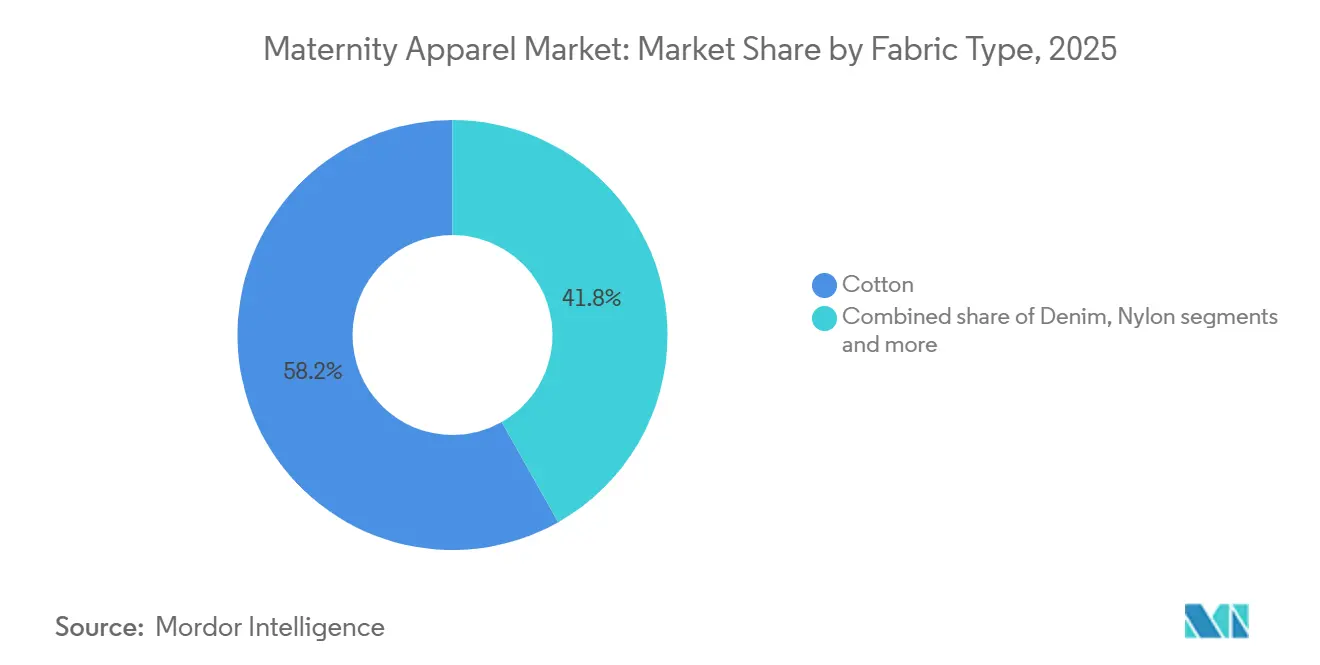
- Per tipologia di tessuto, il cotone rappresentava il 58.18% del mercato dell'abbigliamento premaman nel 2025, e si prevede che il denim crescerà a un tasso annuo composto del 7.07% nel periodo 2026-2031.
- Per canale di distribuzione, la vendita al dettaglio offline rappresentava il 70.54% del mercato dell'abbigliamento premaman nel 2025, mentre la vendita online è in crescita con un CAGR del 7.11% fino al 2031.
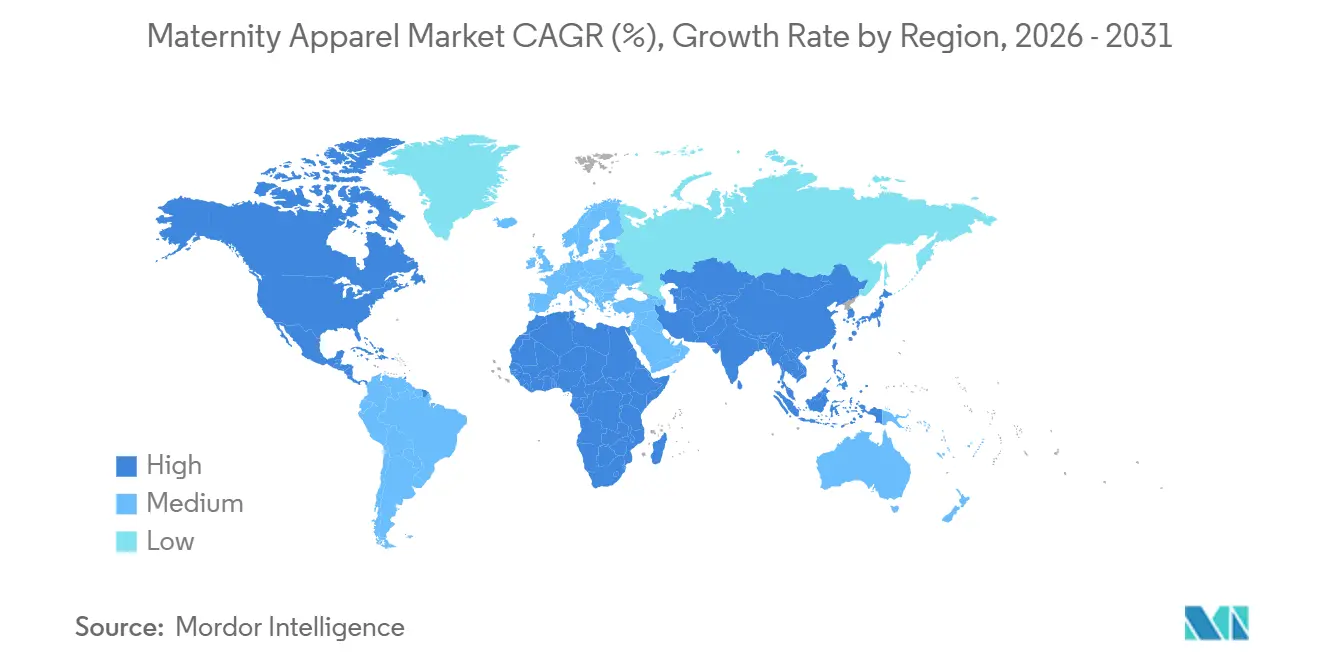
- Dal punto di vista geografico, il Nord America ha guidato la classifica con una quota di fatturato del 39.40% nel 2025; la regione Asia-Pacifico è destinata a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.82%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'abbigliamento premaman
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di donne incinte che lavorano | + 1.2% | A livello globale, con i maggiori incrementi registrati in India, Arabia Saudita, Corea del Sud e Giappone. | Medio termine (2-4 anni) |
| L'influenza dei social media e delle celebrità sulla moda premaman | + 0.8% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Espansione dei modelli di vendita al dettaglio online e DTC (Direct-to-Consumer). | + 1.0% | A livello globale, con Cina, India e Nord America in testa. | A breve termine (≤ 2 anni) |
| Innovazione di prodotto nel campo dei tessuti adattivi e sostenibili | + 0.9% | Nord America, Europa e segmenti premium nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di abbigliamento premaman attivo e incentrato sul benessere | + 0.7% | Nord America, Europa, aree urbane della Cina e India | Medio termine (2-4 anni) |
| Crescente domanda di abbigliamento premaman di lusso | + 0.6% | Nord America, Europa, Medio Oriente e città di primo livello nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'influenza dei social media e delle celebrità sulla moda premaman
I social media stanno rimodellando l'abbigliamento premaman, elevandolo da mera funzionalità a una tela di stile personale, e sincronizzandolo con le tendenze della moda mainstream. Influencer e celebrità, dai momenti virali di maternità di Rihanna agli outfit minimalisti di Hailey Bieber e allo stile da red carpet di Blake Lively, stanno rimodellando la visibilità e l'estetica della gravidanza. Questo cambiamento culturale sta stimolando la domanda di capi che riecheggiano gli stili pre-gravidanza, portando a un aumento di design espressivi e body-positive. Marchi come Di Petsa e Poster Girl ora includono modelle incinte nelle loro campagne, sfidando i vecchi canoni e celebrando lo stile intrinseco delle forme incinte. Giganti del commercio al dettaglio come H&M e ASOS hanno lanciato linee casual premaman, offrendo blazer oversize, crop top e coordinati a coste, garantendo alle donne incinte la possibilità di essere alla moda e comode. Anche marchi di lusso come Hatch e Isabella Oliver si stanno orientando verso uno stile casual-chic con tuniche di lino, completi in maglia e abiti avvolgenti. Di conseguenza, la moda premaman sta adottando il ritmo del fast-fashion, spingendo i marchi ad accelerare i cicli di progettazione e produzione per allinearsi alle mutevoli tendenze stagionali. Questa trasformazione non solo rivitalizza la categoria, ma apporta anche profondi benefici psicologici, rafforzando l'empowerment delle donne in questa fase cruciale della vita.
Crescente domanda di abbigliamento premaman attivo e incentrato sul benessere
Poiché le linee guida mediche e di salute pubblica convalidano sempre più i benefici dell'esercizio fisico durante la gravidanza, il segmento dell'abbigliamento sportivo si sta trasformando grazie alla crescente domanda di abbigliamento premaman attivo e incentrato sul benessere. Sebbene l'adozione rimanga relativamente bassa, con i dati del CDC che indicano che solo il 10-13% circa delle donne in gravidanza rispetta le raccomandazioni sull'attività fisica, questo cambiamento di prospettiva sta alimentando l'interesse dei consumatori per l'abbigliamento premaman orientato alle prestazioni [1] Fonte: Centers for Disease Control and Prevention, “Physical Activity Guidelines During Pregnancy,” cdc.gov . Le future mamme, che ora praticano yoga, allenamento con i pesi e altre attività a basso impatto, cercano abbigliamento che si adatti alla loro meccanica corporea in continua evoluzione, offra un supporto mirato e migliori la mobilità. Le innovazioni nei tessuti intelligenti stanno aprendo la strada a funzionalità come il monitoraggio fetale e la termoregolazione, integrando perfettamente il monitoraggio della salute negli indumenti senza sacrificare il comfort. Marchi come Go Mama stanno raccogliendo profitti in questa nicchia, mentre giganti del settore come Nike (Maternity), Lululemon e Ingrid & Isabel stanno lanciando abbigliamento sportivo premaman progettato appositamente. Questi capi vantano una costruzione senza cuciture, tessuti traspiranti e un'elasticità in quattro direzioni. Il trend del benessere sta ampliando i suoi orizzonti, estendendosi oltre il semplice fitness per includere la salute mentale e la body positivity. Questa evoluzione sta guidando il settore verso un ecosistema completo di abbigliamento sportivo per la maternità, in grado di soddisfare le esigenze di movimento delle madri dalla fase prenatale a quella postnatale.
Aumento del numero di donne incinte che lavorano
La partecipazione femminile alla forza lavoro ha raggiunto il 67.1% nelle economie OCSE nel terzo trimestre del 2024, rispetto all'81% per gli uomini, e i tassi di occupazione materna si sono attestati in media al 71%, creando una base di domanda strutturale per guardaroba premaman adatti al luogo di lavoro che vanno oltre l'abbigliamento casual da casa [2] Fonte: OCSE, "Statistiche sulla forza lavoro Q3 2024", oecd.org . L'Organizzazione Internazionale del Lavoro ha riferito nella sua analisi sull'occupazione del G20 che la partecipazione femminile è aumentata vertiginosamente in India, Arabia Saudita, Corea del Sud e Giappone tra il 2020 e il 2024, grazie a riforme politiche, alla normalizzazione del lavoro a distanza e a cambiamenti culturali in materia di occupazione materna. Il congedo di maternità retribuito medio si è attestato a 24.7 settimane a livello globale nel 2024, contro le 2.2 settimane per il congedo di paternità, offrendo alle madri periodi prolungati di visibilità sul posto di lavoro durante la gravidanza e il recupero post-parto. Questa dinamica favorisce i marchi che offrono guardaroba modulari, capi adatti sia all'ufficio che al tempo libero, e spiega perché l'abbigliamento formale e casual insieme rappresentino oltre il 60% del mercato, nonostante la crescita più rapida dell'abbigliamento sportivo. La tendenza spinge inoltre i rivenditori a offrire una gamma di taglie più ampia e vestibilità adattabili, poiché le madri lavoratrici privilegiano il comfort e un aspetto professionale rispetto alle silhouette dettate dalle tendenze.
Crescente domanda di abbigliamento premaman di lusso
L'abbigliamento premaman di lusso sta registrando un'impennata della domanda, che sta portando a un cambiamento nelle aspettative dei consumatori, passando dalla mera funzionalità a un'attenzione maggiore alla moda e alla qualità premium. Questa evoluzione è in gran parte guidata dai consumatori benestanti, in particolare dai genitori millennial e della Generazione Z, che nelle loro scelte per la maternità pongono l'accento sull'espressione di sé, la sostenibilità e l'estetica del design. Ad aprile 2025, il Fondo Monetario Internazionale ha segnalato un aumento globale del reddito disponibile, raggiungendo i 206.88 dollari pro capite, rafforzando il potere d'acquisto per le opzioni premaman di alta gamma [3] Fonte: Fondo Monetario Internazionale, World Economic Outlook Database, imf.org. Marchi come Hatch e Seraphine stanno cogliendo questa opportunità, creando collezioni di lusso realizzate con tessuti biologici e di alta qualità. Queste collezioni, sebbene a prezzi elevati, hanno riscosso successo tra le madri attente allo stile. Nel 2024, grazie al sostegno di celebrità e al marketing degli influencer, in particolare dopo che Meghan Markle ha indossato il suo cappotto su misura, Seraphine ha ampliato la sua Luxe Collection in risposta all'aumento della domanda. Parallelamente, il rivenditore di lusso A Pea in the Pod ha collaborato con gli stilisti Monica + Andy, presentando una capsule collection di capi premaman realizzati in cotone di alta qualità e impreziositi da stampe audaci, pensata per chi apprezza sia il comfort che l'eleganza. Questa svolta verso la premiumizzazione non solo aumenta il valore medio degli ordini, ma favorisce anche la fedeltà al marchio e incoraggia gli acquisti trasversali, soprattutto considerando che numerosi marchi di lusso dedicati alla maternità offrono ormai anche capi per il post-parto e l'allattamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi di natalità in calo nei paesi sviluppati | -0.9% | Europa, Nord America, Asia orientale (Giappone, Corea del Sud, Cina) | A lungo termine (≥ 4 anni) |
| Breve ciclo di vita del prodotto che limita le vendite ripetute | -0.6% | Global | A breve termine (≤ 2 anni) |
| Elevata sensibilità ai prezzi nei mercati a basso reddito | -0.5% | Asia meridionale, Africa subsahariana, America Latina (esclusi i centri urbani) | Medio termine (2-4 anni) |
| Le tariffe di reso online aumentano i costi logistici e l'impronta di carbonio. | -0.7% | A livello globale, con i casi più gravi in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei tassi di fertilità nei paesi sviluppati
Nel 2024, l'Unione Europea ha registrato il tasso di fertilità totale più basso dal 2001, scendendo a 1.34. La Germania, nel 2025, ha registrato un tasso di 1.35, con circa 655,000 nascite, secondo i dati Eurostat. Il tasso di fertilità medio dell'OCSE era di 1.43 nel 2023. In particolare, la Corea del Sud si è attestata a 0.72, gli Stati Uniti a 1.6 e la Cina a 1.0, tutti al di sotto del tasso di sostituzione di 2.1, secondo il database sulla fertilità dell'OCSE. La Banca Mondiale ha evidenziato un tasso di fertilità globale di 2.0 nel 2024. A livello regionale, l'Asia orientale e il Pacifico si sono attestati a 1.3, mentre l'Africa subsahariana si è distinta con un tasso di 4.3, sottolineando significative disparità. Le nascite a livello globale, che avevano raggiunto il picco di 146 milioni nel 2012, sono diminuite a circa 132 milioni nel 2024. Questo calo rappresenta una contrazione di quasi il 10% della potenziale base di clienti in 12 anni. Paesi come Giappone, Italia, Spagna e alcune regioni dell'Europa orientale hanno risentito maggiormente di questa contrazione. In queste aree, l'invecchiamento della popolazione e la tendenza a posticipare la maternità hanno ristretto il target di riferimento del mercato dell'abbigliamento premaman. Di conseguenza, i marchi stanno innovando. Stanno ampliando la funzionalità dei prodotti, creando articoli che si adattano perfettamente sia alla gravidanza che al periodo post-parto. Inoltre, stanno diversificando la loro offerta, avventurandosi in categorie come l'abbigliamento per l'allattamento, i capi per il recupero post-parto e persino l'abbigliamento coordinato per tutta la famiglia, il tutto per massimizzare i ricavi lungo un ciclo di vita più lungo.
L'aumento dei resi online incrementa i costi logistici e l'impronta di carbonio.
Nel 2024, il tasso di reso globale dell'abbigliamento online ha superato il 25%, con i marchi di fast fashion che hanno registrato un picco del 35%. Questo aumento è stato in gran parte attribuito a problemi di vestibilità piuttosto che a difetti di qualità. Quando gli articoli vengono restituiti, vengono riscattati solo per il 40-60% del loro valore originale. Solo negli Stati Uniti, oltre 23 miliardi di dollari di merce restituita sono diventati invendibili nel 2024, con conseguenti significative ripercussioni finanziarie e ambientali. L'abbigliamento premaman è particolarmente vulnerabile ai resi; poiché le misure del corpo cambiano settimanalmente durante la gravidanza, le tabelle taglie tradizionali risultano inadeguate, con conseguente aumento degli ordini e dei resi. Per i marchi nati digitalmente, i costi associati alla logistica inversa, che comprendono magazzinaggio, ispezione, riconfezionamento e riassortimento, possono incidere per il 15-20% sul fatturato lordo. Ciò riduce significativamente il margine di profitto di questi marchi rispetto ai negozi fisici tradizionali. Inoltre, le emissioni di carbonio derivanti dalle spedizioni di reso gettano un'ombra sulle dichiarazioni di sostenibilità. Un singolo capo restituito può emettere tra i 20 e i 30 chilogrammi di CO₂ equivalente, considerando trasporto, imballaggio e smaltimento. Per questo motivo, i marchi stanno sperimentando soluzioni come camerini virtuali (che utilizzano la fotocamera dello smartphone per le misurazioni del corpo), strumenti di raccomandazione delle taglie basati sull'intelligenza artificiale e personalizzati in base ai dati sulla gravidanza, e sconti "per chi tiene". Questi sconti incoraggiano i clienti a conservare i capi che non vestono perfettamente invece di restituirli. Tuttavia, nonostante le loro potenzialità, queste tecnologie sono ancora agli albori e la loro adozione è lenta tra i consumatori più anziani e meno esperti di tecnologia.
Analisi del segmento
Per tipo di prodotto: l'abbigliamento sportivo interrompe il predominio del casual
Nel 2025, l'abbigliamento casual detiene una quota di mercato dominante del 41.59%, a dimostrazione della preferenza delle donne incinte per un abbigliamento versatile che si adatti perfettamente a casa, al lavoro e alle uscite informali. In risposta a questa domanda, marchi come Motherhood Maternity e The Mom Store hanno introdotto proposte come leggings elasticizzati, top dalla vestibilità comoda e abiti che valorizzano la pancia, bilanciando funzionalità ed estetica. La solidità di questa categoria sul mercato è rafforzata dalla sua intrinseca adattabilità, che consente alle consumatrici di effettuare acquisti meno frequenti ma più pratici, adatti alle diverse fasi della gravidanza.
L'abbigliamento sportivo emerge come il segmento in più rapida crescita, con un CAGR previsto del 6.08% fino al 2031. Questa impennata è in gran parte attribuibile alla crescente attenzione rivolta al fitness prenatale e al benessere generale. Marchi come Fitta Mamma e Go Mama sono in prima linea, offrendo leggings traspiranti e reggiseni contenitivi, ideali per attività come lo yoga e la camminata. Su un altro fronte, l'abbigliamento formale rimane un capo essenziale per le mamme lavoratrici, offrendo loro un abbigliamento elegante e professionale durante la gravidanza. I segmenti dell'intimo e dell'intimo modellante stanno assistendo a una crescita notevole, come dimostra l'espansione della presenza retail di Bravado Designs negli Stati Uniti, che soddisfa la crescente domanda di reggiseni specifici per la maternità e di indumenti intimi contenitivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: il lusso premium accelera nonostante il predominio di massa
Nel 2025, i segmenti del mercato di massa dominano con una quota del 61.69%, spinti da consumatori attenti al prezzo che privilegiano la praticità rispetto alle effimere tendenze della moda premaman. Questa tendenza sottolinea una realtà demografica: per molti, l'accessibilità economica e la funzionalità hanno la precedenza sull'alta moda. Questo cambiamento offre significative opportunità a marchi come H&M, Mama e Mothercare. Questi marchi puntano su prezzi accessibili e catene di approvvigionamento efficienti, offrendo capi basici che rispondono alle esigenze quotidiane della gravidanza senza costi eccessivi. Ad esempio, i leggings premaman in cotone di H&M Mama, apprezzati per la loro versatilità durante tutto il trimestre, si distinguono come bestseller. Allo stesso tempo, i capi essenziali di Mothercare, ricchi di valore, riscuotono successo tra le famiglie a reddito medio, offrendo un mix di qualità affidabile e comfort quotidiano.
D'altro canto, il segmento del lusso premium sta assistendo alla crescita più rapida, con un CAGR del 6.97% previsto fino al 2031. Marchi come Hatch e Seraphine sono in prima linea, capitalizzando su materiali di alta qualità, testimonial di celebrità e strategie di marketing ambiziose per conquistare le clienti più abbienti. Un esempio degno di nota è l'endorsement di Meghan Markle per un abito premaman Seraphine, che non solo ha fatto impennare la domanda globale, ma ha anche posizionato l'abbigliamento premaman di lusso come un simbolo di eleganza e empowerment. Gli abiti premaman di Hatch, realizzati in sete elasticizzate e tessuti biologici, impreziosiscono spesso i guardaroba delle influencer, promuovendo la narrazione della gravidanza come un viaggio chic. Inoltre, le categorie emergenti di fascia media stanno trovando un equilibrio, fondendo design funzionali con sottili miglioramenti estetici, attraendo le consumatrici che desiderano sia stile che convenienza.
Per materiale del tessuto: l'innovazione del denim sfida la leadership del cotone
Nel 2025, il cotone detiene una quota dominante del 58.18% nel mercato dell'abbigliamento premaman, grazie alla sua naturale traspirabilità, morbidezza e qualità ipoallergeniche. Queste caratteristiche sono particolarmente apprezzate durante la gravidanza, quando la sensibilità cutanea aumenta. Filiere produttive consolidate e un rapporto costo-efficacia rafforzano ulteriormente l'appeal del cotone, rendendolo la scelta preferita sia nei segmenti di massa che in quelli di fascia media. Importanti marchi di abbigliamento premaman, tra cui Mothercare e FirstCry, incorporano ampiamente il cotone in capi essenziali come top per l'allattamento, completi da notte e pigiami, consolidando il suo ruolo di pietra angolare della moda premaman incentrata sul comfort.
Il denim sta rapidamente guadagnando terreno, con proiezioni che indicano un robusto tasso di crescita annuo composto (CAGR) del 7.07% fino al 2031. Con l'evoluzione dell'abbigliamento premaman da basic a incentrato sullo stile, marchi come Paige Maternity e Seraphine sono all'avanguardia, utilizzando la tecnologia stretch per realizzare jeans con inserti elastici sulla pancia e vita regolabile. Questa innovazione unisce perfettamente struttura e flessibilità, garantendo una lunga durata. Inoltre, tessuti tecnici come spandex e nylon sono fondamentali nell'abbigliamento sportivo e modellante, consentendo modelli aderenti che si adattano ai cambiamenti del corpo. Marchi come Blanqi e Kindred Bravely stanno sfruttando questi materiali, offrendo capi essenziali per la maternità ad alte prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la crescita online sfida la supremazia offline
Nel 2025, i canali offline hanno rappresentato il 70.54% delle vendite, trainati da grandi magazzini, negozi specializzati in abbigliamento premaman e punti vendita di prodotti per la salute e la bellezza che offrono servizi di prova e disponibilità immediata dei prodotti. Il commercio al dettaglio online è destinato a crescere a un tasso annuo composto del 7.11% fino al 2031, grazie alla comodità offerta alle future mamme con poco tempo a disposizione e all'ascesa dei marchi direct-to-consumer. La categoria maternità e neonati di Tmall ha raggiunto 340 milioni di utenti nel 2025, inclusi 100 milioni di nuovi clienti e 56 milioni di membri 88VIP, a dimostrazione delle sue capacità di aggregazione della domanda e di merchandising basato sui dati. In India, The Mom Store ha servito da 300,000 a 500,000 donne con oltre 5,700 prodotti, effettuando spedizioni nel 99.9% dei CAP, evidenziando il ruolo dell'infrastruttura digitale nel superare la frammentazione geografica. A settembre 2025, House of Zelena ha raccolto 1.2 milioni di dollari in finanziamenti iniziali, unendosi a marchi indiani DTC (Direct-to-Consumer) come Wobbly Walk, Morph Maternity e Momzjoy, che si rivolgono ai millennial urbani con un marketing incentrato su Instagram e opzioni di pagamento in contrassegno.
L'espansione online si scontra con diverse sfide, con tassi di reso superiori al 25% per l'abbigliamento in generale e al 35% per il fast fashion. Gli articoli restituiti recuperano solo il 40-60% del loro valore, contribuendo a oltre 23 miliardi di dollari di inventario invendibile ogni anno negli Stati Uniti. La maggior parte dei resi è dovuta a problemi di vestibilità, il che spinge a investire in camerini virtuali, prove virtuali in realtà aumentata e sistemi di raccomandazione delle taglie basati sull'intelligenza artificiale. I canali offline mantengono i vantaggi dei servizi di prova, della gratificazione immediata e dei tassi di reso più bassi, ma devono affrontare pressioni sui margini dovute a costi di affitto, manodopera e inventario. Stanno emergendo modelli ibridi, come la boutique Seraphine di Los Angeles in collaborazione con Leap, che fornisce soluzioni complete per la gestione operativa e l'analisi dei dati, consentendo l'esplorazione del retail fisico senza contratti di locazione a lungo termine. Il flagship store londinese di Janie and Jack combina la vendita di prodotti con uno spazio dedicato agli eventi, enfatizzando il ruolo del retail esperienziale nel coinvolgimento del cliente.
Analisi geografica
North America Maternity Apparel Market
Nel 2025, il Nord America detiene una quota dominante del 39.40% del mercato globale dell'abbigliamento premaman. Questa leadership è rafforzata da un'infrastruttura di vendita al dettaglio consolidata, da un solido potere d'acquisto dei consumatori e da una propensione culturale verso un'eleganza professionale durante la gravidanza. Marchi storici, come A Pea in the Pod, insieme a nuove collaborazioni con designer di alto livello, consolidano ulteriormente la preminenza della regione. Questi marchi stanno raccogliendo i frutti delle tendenze di inclusività sul posto di lavoro e di una maggiore domanda di abbigliamento premaman chic, che spazia dall'abbigliamento da ufficio all'abbigliamento da casa e all'abbigliamento sportivo.
APAC Maternity Apparel Market
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 7.82% fino al 2031. Questa impennata è alimentata dall'aumento del reddito disponibile, dalla rapida urbanizzazione e da una fiorente classe media che sta adottando la moda premaman occidentale. In nazioni come India e Cina, si sta assistendo a una transizione evidente da capi basici e oversize a scelte premaman eleganti e alla moda. Marchi indiani, come Momsoon e Mamma's Maternity, stanno capitalizzando su questo cambiamento, adottando strategie digitali per ampliare l'accesso a capi premaman alla moda.
EMEA and South America Maternity Apparel Market
Europa, Sud America, Medio Oriente e Africa stanno assistendo a una crescita costante, seppur più lenta, influenzata da specifici fattori regionali. In Europa, mentre le sfide demografiche come il calo delle nascite rappresentano degli ostacoli, gli elevati standard di sostenibilità e la propensione dei consumatori verso i materiali biologici plasmano l'offerta dei marchi premium. Al contrario, i mercati emergenti come il Brasile e gli Emirati Arabi Uniti stanno registrando un'impennata nella domanda di abbigliamento premaman, trainata dalla maggiore partecipazione femminile al mercato del lavoro e dalla crescita dell'e-commerce.
Panorama competitivo
Il mercato è altamente frammentato e i player mainstream e di nicchia adottano strategie di posizionamento diversificate. Giganti globali come H&M, ASOS e Gap utilizzano ampie reti di vendita al dettaglio e un brand equity consolidato per presentare linee premaman che uniscono perfettamente convenienza e stile. D'altra parte, marchi specializzati come Seraphine e Motherhood Maternity si concentrano su design funzionali, pensati per le esigenze specifiche della gravidanza. Nel frattempo, marchi nativi digitali come Hatch adottano un marketing incentrato sullo stile di vita, sfruttando partnership con influencer e narrazioni emozionali per entrare in contatto con le mamme Millennial e Gen Z, attente all'immagine.
Mentre i marchi affrontano sfide continue come taglie non uniformi e forme del corpo in continua evoluzione, la tecnologia emerge come un fattore di differenziazione fondamentale. Innovazioni come strumenti di vestibilità basati sull'intelligenza artificiale, prove virtuali 3D e tessuti intelligenti non solo migliorano le prestazioni dei prodotti, ma personalizzano anche l'esperienza di acquisto. A riprova di questa tendenza, il colosso dell'activewear Nike sta integrando le sue innovazioni tecniche nelle linee premaman, una mossa sottolineata nella sua documentazione SEC del 2024, a dimostrazione di una svolta più ampia del settore verso la priorità di comfort e funzionalità senza sacrificare lo stile.
Il panorama sta assistendo a una trasformazione, guidata da manovre strategiche come fusioni e modelli di business innovativi. L'acquisizione di Hatch da parte di Go Global Retail, nell'ottobre 2024, sottolinea la crescente fiducia degli investitori nei marchi premium di maternità nativi digitali. La strada per il successo sta nell'armonizzare l'innovazione con la risonanza emotiva, rimanendo al contempo in sintonia con i mutevoli valori dei consumatori.
Leader del settore dell'abbigliamento premaman
Gruppo H&M
Gap Inc.
Società di maternità di destinazione
ASOS
Wacoal Holding Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Janie and Jack, parte del gruppo Matri, ha inaugurato il suo primo flagship store nel Regno Unito, in King's Road a Chelsea, Londra, riunendo abbigliamento per bambini e la linea premaman HATCH sotto lo stesso tetto, in un unico spazio dal doppio concept. Il negozio dispone di un'area dedicata alla community per eventi e servizi, posizionando il marchio per un'esperienza di vendita al dettaglio coinvolgente e per un coinvolgimento a lungo termine della clientela.
- Gennaio 2026: Kindred Bravely ha acquisito Storq, unendo due leader nel settore dell'abbigliamento premaman con vendita diretta al consumatore per ottenere economie di scala nell'acquisizione di clienti, nella logistica e nello sviluppo dei prodotti. L'entità risultante dalla fusione sfrutterà la forza di Kindred Bravely nel settore dell'intimo e dei reggiseni per l'allattamento, unita alla reputazione di Storq per i capi basici certificati OEKO-TEX e gli indumenti per il recupero post-parto.
- Ottobre 2025: MARION e AXK Maternity si fondono sotto la nuova società madre Haus of Her Group, consolidando due marchi di fascia media per competere con i marchi di fast fashion già affermati e gli specialisti del segmento premium. Il portfolio combinato comprende capi premaman adatti al lavoro, jeans e pigiami, con particolare attenzione ai tessuti naturali e riciclati.
Ambito del rapporto sul mercato globale dell'abbigliamento premaman
L'abbigliamento premaman è costituito da indumenti specificamente progettati e realizzati per le donne in gravidanza, al fine di adattarsi ai significativi cambiamenti fisici che si verificano durante la gestazione. Il mercato globale dell'abbigliamento premaman è segmentato per tipologia di prodotto, fascia di prezzo, tessuto, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in abbigliamento formale, abbigliamento casual, abbigliamento sportivo, pigiami e abbigliamento per il tempo libero, intimo e modellante, e altri. Per fascia di prezzo, il mercato è segmentato in fascia di massa e fascia premium/di lusso. Per tessuto, il mercato è segmentato in cotone, spandex, nylon, denim e altri tipi di tessuto. Per canale di distribuzione, il mercato è segmentato in offline e online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Vestito formale |
| Abbigliamento casual |
| Abbigliamento sportivo |
| Abbigliamento da notte e da casa |
| Intimo e modellante |
| Altro |
| Massa |
| Premio/lusso |
| Cotone |
| Spandex |
| Nylon |
| Denim |
| Altri tipi di tessuto |
| Online |
| disconnesso |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Vestito formale | |
| Abbigliamento casual | ||
| Abbigliamento sportivo | ||
| Abbigliamento da notte e da casa | ||
| Intimo e modellante | ||
| Altro | ||
| Fascia di prezzo | Massa | |
| Premio/lusso | ||
| Tessuto | Cotone | |
| Spandex | ||
| Nylon | ||
| Denim | ||
| Altri tipi di tessuto | ||
| Canale di distribuzione | Online | |
| disconnesso | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato globale dell'abbigliamento premaman nel 2026?
Secondo Mordor Intelligence, il mercato dell'abbigliamento premaman raggiungerà un valore di 22.09 miliardi di dollari nel 2026.
Con quale ritmo si prevede che crescerà il mercato dell'abbigliamento premaman entro il 2031?
Si prevede che il mercato registrerà un CAGR del 5.44% tra il 2026 e il 2031.
Quale tipologia di prodotto sta crescendo più rapidamente nel settore della moda premaman?
L'abbigliamento sportivo è in testa con un CAGR del 6.08%, a testimonianza dell'impennata nell'adozione del fitness prenatale e dell'athleisure.
Quale regione mostra la crescita futura più forte?
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.82%, fino al 2031, trainato dall'espansione dell'e-commerce in Cina e in India.


