

Dimensioni e quota del mercato del Matcha
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.91 miliardo di dollari |
| Dimensione del mercato (2031) | 5.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.47% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
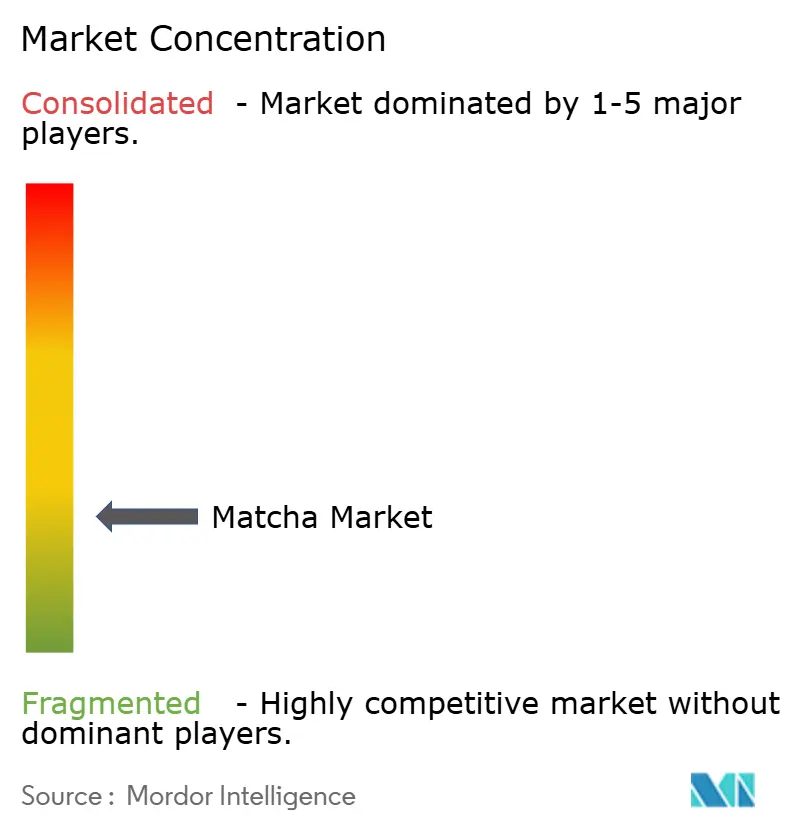
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del Matcha di Mordor Intelligence
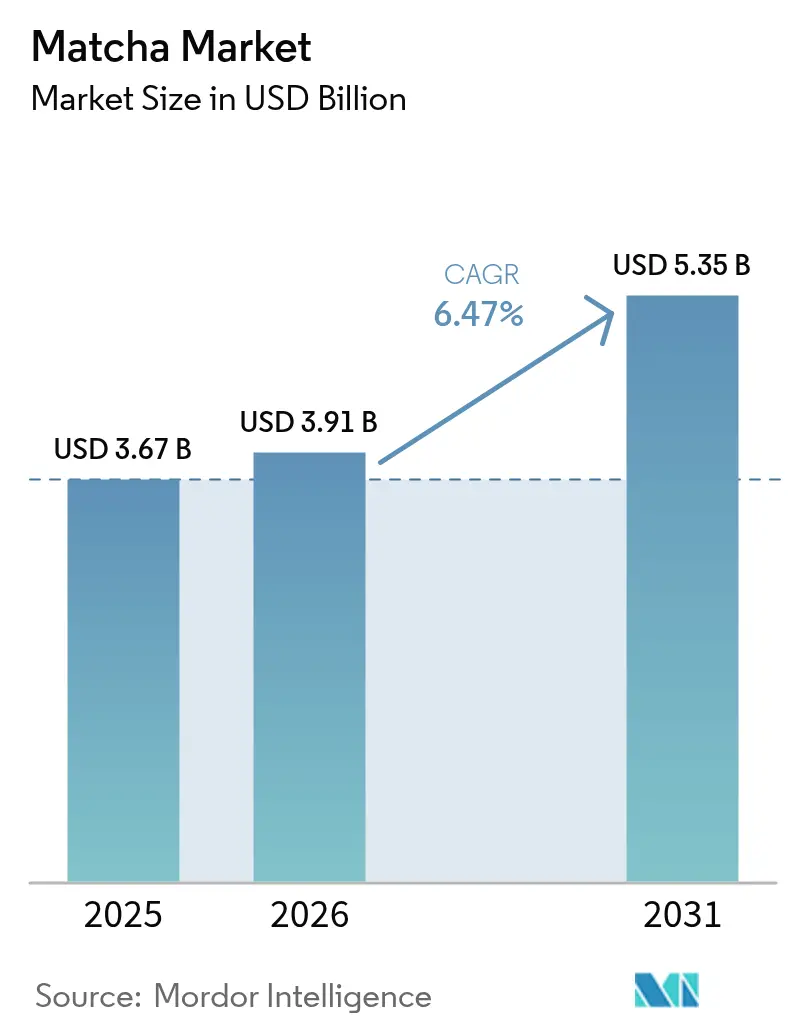
Il mercato del matcha aveva un valore di 3.67 miliardi di dollari nel 2025 e si prevede che crescerà da 3.91 miliardi di dollari nel 2026 a 5.35 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.47% durante il periodo di previsione (2026-2031). Questa espansione riflette un consumo costante orientato alla salute, la visibilità sui social media che normalizza le tradizioni cerimoniali del tè e i prezzi premium resi possibili dalla scarsità di materie prime. La forte domanda converge con le tendenze degli alimenti funzionali, con i marchi che evidenziano l'alto contenuto di L-teanina e antiossidanti per differenziarsi dalle bevande convenzionali contenenti caffeina. La crescente adozione di diete a base vegetale in Nord America ed Europa conferisce al matcha un vantaggio competitivo come alternativa energetica senza latticini, mentre la rapida penetrazione dell'e-commerce rafforza i modelli di vendita diretta al consumatore che garantiscono l'autenticità dell'origine e rafforzano il posizionamento premium. Le iniziative di diversificazione dell'offerta in Cina e i sussidi ai coltivatori giapponesi di tencha mirano ad attenuare le carenze, tuttavia le continue limitazioni climatiche e della manodopera mantengono le scorte limitate, sostenendo prezzi di vendita più elevati.
Punti chiave del rapporto
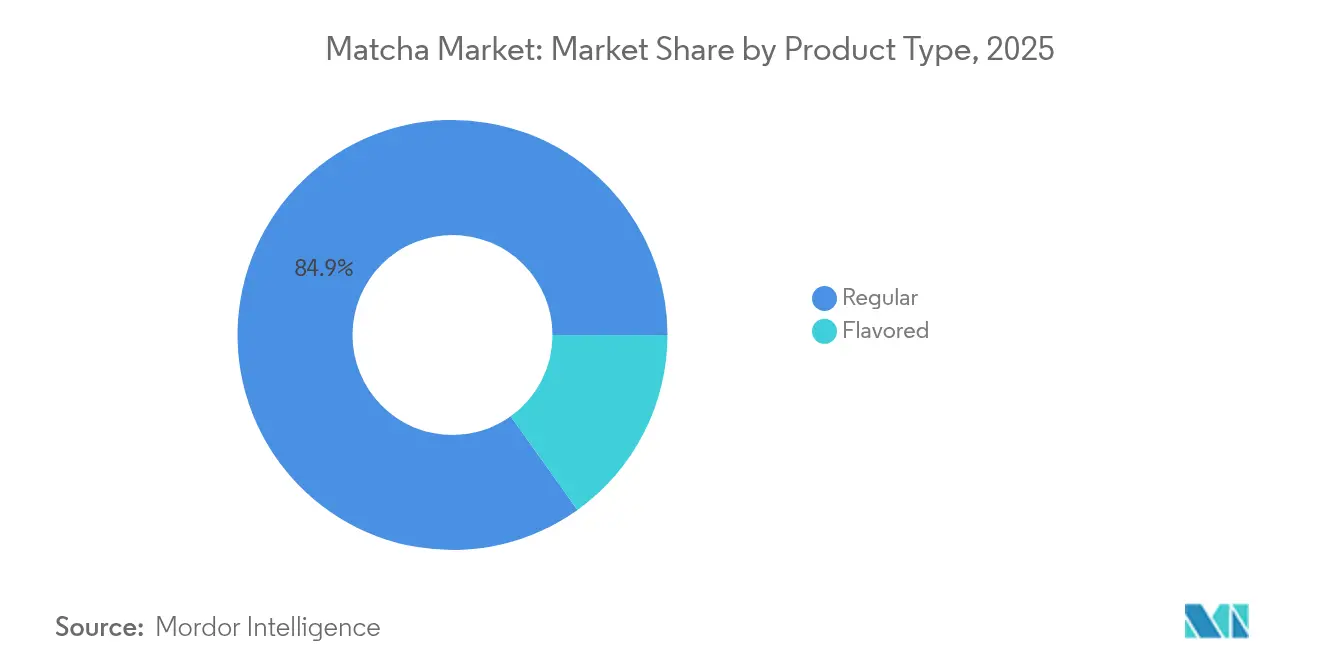
- Per tipologia di prodotto, nel 84.88 la polvere normale ha rappresentato l'2025% della quota di mercato del matcha, mentre si prevede che le varianti aromatizzate cresceranno a un CAGR del 7.26% dal 2026 al 2031.
- Per quanto riguarda la qualità, nel 53.70 il segmento classico ha dominato con una quota di mercato del 2025%; si prevede che il segmento cerimoniale crescerà a un CAGR dell'7.98% fino al 2031.
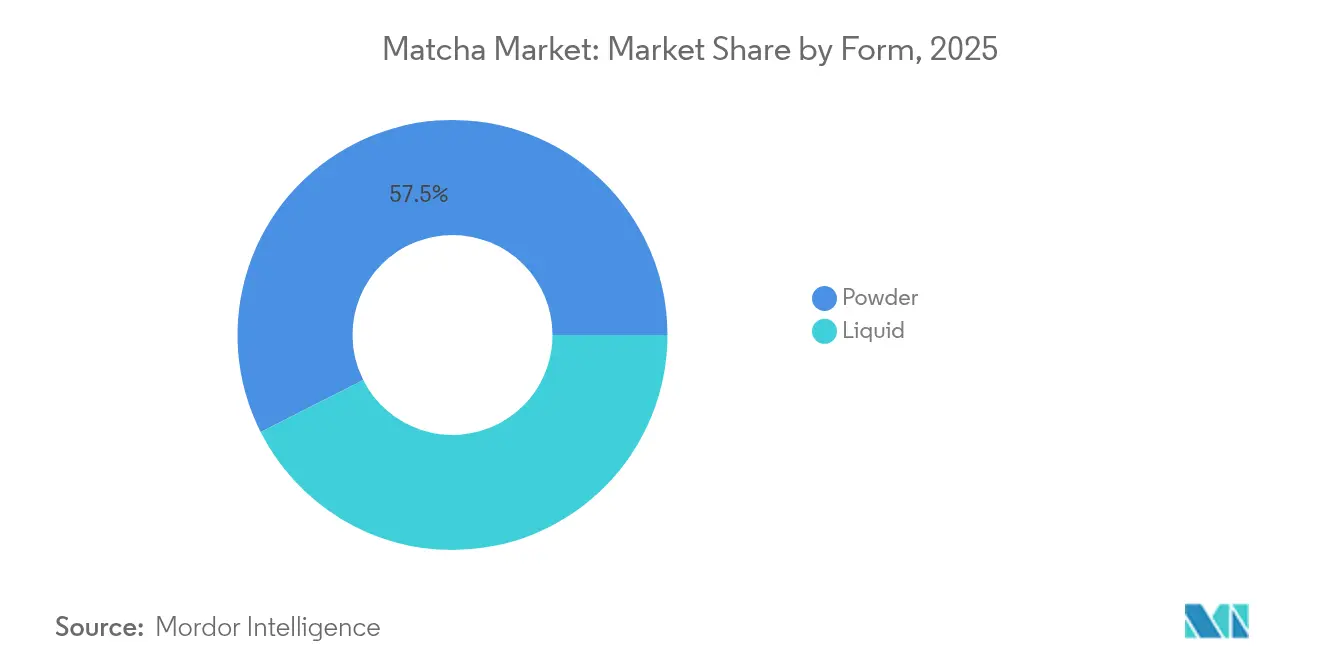
- In base alla forma, il segmento Powder è in testa con il 57.45% della quota di mercato, mentre si prevede che il segmento Liquid crescerà a un CAGR dell'8.41%
- Per canale di distribuzione, la vendita al dettaglio online ha conquistato una quota del 41.10% del mercato del matcha nel 2025, mentre la ristorazione sta crescendo a un CAGR del 7.42% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 44.60% del valore del 2025, mentre il Nord America registra il CAGR regionale più elevato, pari al 7.59% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del Matcha
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Popolarità degli alimenti e delle bevande funzionali | + 1.8% | Globale, con la più forte adozione in Nord America e in Europa | Medio termine (2-4 anni) |
| Espansione delle diete a base vegetale e vegane | + 1.2% | Nord America e nucleo dell'UE, con ripercussioni sui centri urbani dell'APAC | A lungo termine (≥ 4 anni) |
| Crescita dell'e-commerce e della vendita al dettaglio online | + 1.0% | Globale, particolarmente forte nei mercati emergenti | A breve termine (≤ 2 anni) |
| Aumentare l'innovazione dei prodotti | + 0.9% | Nord America e APAC, con adozione selettiva da parte dell'UE | Medio termine (2-4 anni) |
| Crescente domanda di bevande premium | + 0.7% | Centri urbani globali, concentrati in fasce demografiche ad alto reddito | A lungo termine (≥ 4 anni) |
| Espansione geografica oltre l'Asia | + 0.6% | Nord America, Europa, Medio Oriente e mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Popolarità degli alimenti e delle bevande funzionali
Il matcha, un attore chiave nella rivoluzione degli alimenti funzionali, offre ai marchi l'opportunità di distinguersi supportando scientificamente le proprie affermazioni sui benefici per la salute. Ogni porzione di matcha contiene 2,213 µg/g di caffeina e 20 mg di L-teanina, garantendo una carica di energia costante senza il calo di energia post-caffè. Questa particolare miscela di aminoacidi permette ai marchi di attrarre i consumatori urbani, soprattutto quelli stressati e in cerca di stimoli cognitivi, in un mercato in cui il benessere mentale è molto apprezzato. In Arabia Saudita, la ricerca evidenzia una forte convinzione nei benefici del matcha per la salute del cuore e la gestione del diabete. Tuttavia, il consumo sporadico suggerisce la necessità di una maggiore informazione piuttosto che una mancanza di interesse. Con enti regolatori, come la FDA, che supportano le affermazioni sugli alimenti funzionali, i marchi hanno un'opportunità d'oro per ritagliarsi una nicchia enfatizzando i benefici per la salute scientificamente convalidati rispetto alle affermazioni generiche sul benessere.
Espansione delle diete a base vegetale e vegane
Con la crescente tendenza dei consumatori a seguire diete a base vegetale, la domanda di matcha è in forte crescita, soprattutto perché offre un'alternativa ricca di proteine alle tradizionali bevande a base di latte. Con 17.3 g di proteine per porzione da 100 g, il matcha si distingue come una ricca fonte di proteine vegetali complete. Secondo il Good Food Institute, le vendite in dollari di proteine vegetali nei canali di ristorazione statunitensi sono cresciute dell'8%, trainate in gran parte dai consumatori più giovani che si allineano strettamente con il gruppo demografico principale del matcha. Secondo i dati del Dipartimento dell'Agricoltura degli Stati Uniti del 2023, 1.58 milioni di persone in Germania seguono una dieta a base vegetale.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Consumo di prodotti vegetali in Germania", fas.usda.govLa recente introduzione da parte di Oatside di un latte d'avena al matcha, che vanta 3,750 mg di autentico matcha in ogni 250 ml, sottolinea questa tendenza. Questa innovazione non solo evidenzia i vantaggi funzionali del matcha, ma supera anche gli ostacoli all'adattamento del gusto prevalenti nei mercati asiatici. Tali sviluppi offrono ai marchi di matcha un'opportunità d'oro: affermarsi nel fiorente mercato dei prodotti a base vegetale e stabilire prezzi premium, il tutto enfatizzando i benefici per la salute. Questa tendenza è particolarmente vantaggiosa per i prodotti in polvere al matcha, che si integrano perfettamente nelle ricette a base vegetale, mantenendo sia il sapore che l'integrità nutrizionale.
Crescita dell'e-commerce e della vendita al dettaglio online
Con l'espansione dell'e-commerce, i modelli di vendita diretta al consumatore consentono di aggirare i tradizionali ricarichi al dettaglio. Questo cambiamento è fondamentale per i marchi di matcha premium, soprattutto in un contesto di crescenti preoccupazioni sulla qualità rispetto ad alternative più economiche. Nel 2024, i canali di vendita al dettaglio online detengono una quota di mercato del 41.67%, a sottolineare la domanda dei consumatori di informazioni approfondite sui prodotti, verifica dell'origine e modelli di abbonamento che garantiscano la coerenza dell'offerta durante le carenze. Questo canale si rivela particolarmente vantaggioso nei mercati emergenti, dove l'accesso limitato al commercio al dettaglio tradizionale al matcha giapponese premium consente ai marchi di coinvolgere i consumatori sensibili al prezzo attraverso importazioni dirette. Inoltre, le piattaforme digitali svolgono un ruolo cruciale nell'educare i consumatori sui metodi di preparazione del matcha e sulle distinzioni di grado, abbattendo efficacemente le barriere all'adozione nelle regioni meno familiari con la cultura.
Aumentare l'innovazione dei prodotti
L'espansione del mercato è alimentata dall'innovazione di prodotto, che adatta i gusti per preservare i benefici funzionali del matcha. Questo approccio non solo supera gli ostacoli all'accettazione culturale nei mercati non asiatici, ma rafforza anche i marchi pionieri con vantaggi competitivi sostenibili. Il debutto di ITO EN del Matcha Banana Latte e del Matcha Cacao Latte in formati pronti da bere sottolinea un'innovazione di gusto di successo. Queste offerte si rivolgono ai consumatori orientati alla praticità, mantenendo al contempo le autentiche credenziali di provenienza giapponese. Il lancio di Aiya di un matcha zuccherato senza zucchero, che punta al mercato delle bevande senza zucchero da 65.31 miliardi di dollari entro il 2029, dimostra come l'innovazione possa simultaneamente conquistare quote di mercato in diverse fasce demografiche attente alla salute. I prodotti liquidi, in particolare le varianti pronte da bere, stanno assistendo a un'impennata grazie alla loro capacità di semplificare le complessità di preparazione. Questi formati non solo consentono margini più elevati rispetto alle loro controparti in polvere, ma ampliano anche la portata del mercato. Questa tendenza favorisce prevalentemente i player affermati con solide capacità di ricerca e sviluppo, ponendo notevoli sfide di ingresso per i produttori più piccoli che non hanno competenze in materia di formulazione.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza dei supercibi alternativi | -0.8% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Sensibilità al prezzo nei mercati emergenti | -0.6% | Mercati emergenti APAC, America Latina, MEA | A breve termine (≤ 2 anni) |
| Barriere di accettazione culturale e di sapore | -0.5% | Mercati non asiatici, in particolare demografia rurale | A lungo termine (≥ 4 anni) |
| Adulterazione e incoerenza della qualità | -0.4% | Globale, con il maggiore impatto nei segmenti sensibili al prezzo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza dei supercibi alternativi
Mentre i latti alla curcuma, i frullati di spirulina e le bevande a base di moringa si contendono l'attenzione dei consumatori attenti alla salute, la competizione tra i superfood alternativi si fa più serrata. Questi contendenti non solo condividono un fascino funzionale simile, ma spesso hanno prezzi più accessibili e vantano una risonanza culturale più profonda. Prendiamo il mercato dei superfood latte: il matcha si trova in una lotta con il latte d'oro e altri prodotti essenziali per il benessere. Questi rivali vantano simili benefici antiossidanti, ma ignorano la necessità per i consumatori di cogliere sfumature come i metodi di preparazione o i gradi di qualità. Questa rivalità colpisce più duramente nel segmento del matcha aromatizzato, dove le modifiche al gusto offuscano il profilo distintivo del matcha, allineandolo maggiormente ad altri ingredienti funzionali. La posta in gioco aumenta nei mercati emergenti, dove i prodotti locali preferiti come la curcuma, con i suoi analoghi benefici per la salute, attirano i consumatori attenti al prezzo grazie ai costi di importazione significativamente inferiori. Per ritagliarsi una nicchia, i marchi devono mettere in risalto le caratteristiche bioattive uniche del matcha, in particolare il suo contenuto di L-teanina, e informare i consumatori sui suoi distinti vantaggi cognitivi.
Sensibilità al prezzo nei mercati emergenti
Nei mercati emergenti, la sensibilità al prezzo pone sfide di adozione. Il matcha giapponese di alta qualità, con un prezzo 3-5 volte superiore rispetto alle alternative locali al tè, fatica a penetrare il mercato, nonostante i consumatori urbani diventino più attenti alla salute. In India, mentre i caffè matcha si espandono e l'accettazione culturale aumenta, i prezzi più elevati limitano l'accessibilità alle fasce demografiche più abbienti. Questa sfida è aggravata dalla carenza di offerta, che spinge i prezzi ancora più in alto. I principali produttori, come ITO EN, hanno implementato aumenti di prezzo del 100%, colpendo più duramente i mercati sensibili al prezzo, dove il potere d'acquisto è limitato. Nella provincia di Guizhou, la produzione cinese di matcha è destinata a espandersi fino a una capacità di 5,000 tonnellate entro il 2025. Questa iniziativa mira a rispondere alla sensibilità al prezzo introducendo alternative a basso costo, ma le preoccupazioni sulla qualità ostacolano l'ingresso nel mercato premium. Per affrontare queste sfide, i marchi dovrebbero considerare strategie di prezzo differenziate e stringere partnership di approvvigionamento locale, assicurandosi di mantenere standard qualitativi che convalidino il loro posizionamento premium nei mercati più sviluppati.
Analisi del segmento
Per tipo di prodotto: il normale domina nonostante l'innovazione aromatizzata
Nel 2025, il matcha tradizionale dominerà il mercato con una quota dell'84.88%, a sottolineare la preferenza dei consumatori per il suo gusto autentico e la sua versatilità in ambito culinario e delle bevande. Nel frattempo, le varianti aromatizzate del matcha sono sulla buona strada per crescere a un CAGR del 7.26% dal 2026 al 2031, grazie a strategie di adattamento del gusto mirate ai mercati meno familiari con il matcha. La consolidata presenza del matcha tradizionale sul mercato suggerisce che, nonostante le continue innovazioni, i consumatori più fedeli rimangono fermi nel loro apprezzamento per l'autenticità e i metodi di preparazione tradizionali che esaltano l'inconfondibile sapore umami del matcha. L'impennata del matcha aromatizzato si osserva principalmente in Nord America e in Europa, regioni in cui il matcha tradizionale incontra difficoltà di adozione del gusto. Prodotti come il matcha alla vaniglia e il matcha al cioccolato hanno superato con successo questi ostacoli alla palatabilità, offrendo sapori familiari pur mantenendo i benefici funzionali del matcha.
Le innovazioni nel matcha aromatizzato si stanno orientando verso un posizionamento premium, evitando la mera caccia ai volumi. Marchi come Aiya stanno lanciando varianti senza zucchero, rivolgendosi a consumatori attenti alla salute che privilegiano la praticità senza trascurare le proprie esigenze alimentari. Il fascino di questo segmento abbraccia più categorie, consentendo ai marchi di matcha di sottrarre quote di mercato ai settori del caffè e del tè aromatizzati. Questa attrattiva trasversale non solo familiarizza i consumatori con il matcha, ma prepara anche il terreno per una potenziale futura adozione del matcha tradizionale. Tuttavia, i prodotti aromatizzati sono sottoposti a un controllo più rigoroso in termini di conformità normativa. I rigorosi obblighi di etichettatura della FDA per gli ingredienti aggiunti e le informazioni sugli allergeni introducono complessità assenti nella semplice etichettatura del matcha tradizionale con un solo ingrediente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per grado: il classico guida mentre il cerimoniale comanda il premium
Nel 2025, il matcha di qualità classica detiene una quota di mercato dominante del 53.70%, alimentando principalmente applicazioni culinarie e preparazioni di bevande commerciali. Nel frattempo, il matcha di qualità cerimoniale, nonostante la sua impronta più ridotta, sta seguendo una traiettoria impressionante, vantando un CAGR dell'7.98% dal 2026 al 2031. Questa crescita è in gran parte attribuibile ai vincoli di fornitura, che consentono strategie di posizionamento premium in sintonia con il desiderio di autenticità dei consumatori. La segmentazione per qualità sottolinea le loro applicazioni uniche: la qualità classica si rivolge alla ristorazione e alla vendita al dettaglio, dando priorità all'efficienza dei costi, mentre l'ascesa del matcha di qualità cerimoniale è sostenuta dall'apprezzamento culturale e dai social media, trasformando il consumo di matcha in un viaggio esperienziale piuttosto che meramente funzionale.
Sebbene il matcha di qualità gastronomica occupi il segmento di prezzo più basso, trovando spazio principalmente nella produzione alimentare e nelle bevande economiche, le quote di mercato specifiche rimangono un segreto gelosamente custodito tra i principali produttori. Le complessità della catena di approvvigionamento svolgono un ruolo fondamentale nella disponibilità del matcha di qualità cerimoniale. I produttori tradizionali giapponesi, che apprezzano la loro clientela cerimoniale di lunga data, spesso evitano l'espansione commerciale. Questa attenzione selettiva coltiva un premio di scarsità, rafforzando i margini di profitto. Per tutte le qualità, garantire l'autenticazione della qualità è fondamentale. La spettroscopia a fluorescenza e l'identificazione dell'origine basata sull'apprendimento automatico hanno dimostrato un'accuratezza di circa il 93% nel distinguere il matcha giapponese autentico dal matcha di altre origini.
Per forma: la polvere mantiene il vantaggio della versatilità
Nel 2025, il matcha in polvere detiene una quota di mercato dominante del 57.45%. Nel frattempo, si prevede che il matcha liquido, nonostante il suo ingombro ridotto, raggiungerà un CAGR dell'8.41% dal 2026 al 2031. Il matcha in polvere, con la sua versatilità, domina il mercato, passando senza soluzione di continuità dalle cerimonie tradizionali a diverse applicazioni nella produzione di alimenti e bevande. Nel frattempo, i formati liquidi pronti da bere si rivolgono ai consumatori urbani, stimolando la crescita grazie all'attenzione alla praticità e al consumo on-the-go. La leadership di mercato del matcha in polvere è rafforzata dalla sua maggiore durata di conservazione, dai costi di trasporto ridotti e dalla sua capacità di soddisfare sia scopi cerimoniali che culinari senza essere limitato a un formato specifico. L'e-commerce ha ulteriormente amplificato il vantaggio del matcha in polvere, consentendo spedizioni efficienti e un mantenimento della qualità, a differenza della sua controparte liquida, che richiede una meticolosa gestione della catena del freddo.
I prodotti a base di matcha liquido si rivolgono a consumatori attenti alla praticità, affrontando situazioni in cui la complessità di preparazione del matcha in polvere tradizionale pone delle sfide. Le innovazioni di ITO EN nel confezionamento portatile e pronto da bere del matcha evidenziano la validità del formato liquido, conquistando con successo quote di mercato da caffè ed energy drink, il tutto mantenendo l'autentica provenienza giapponese. Le innovazioni nel formato liquido enfatizzano i miglioramenti funzionali, esemplificati dal latte d'avena al matcha di Oatside che vanta 3,750 mg di vero matcha per 250 ml, un significativo passo avanti rispetto alle offerte standard di mercato. Questo segmento gode di prezzi premium, poiché i prodotti liquidi non solo hanno prezzi per porzione più elevati, ma semplificano anche il processo di preparazione, superando le barriere che spesso ostacolano l'adozione del matcha in polvere.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canali di distribuzione: la vendita al dettaglio online guida la trasformazione digitale
La vendita al dettaglio online raggiungerà una quota di mercato del 41.10% nel 2025, riflettendo le preferenze dei consumatori per la verifica dell'autenticità, le informazioni dettagliate sui prodotti e le relazioni dirette con i consumatori che aggirano i ricarichi della vendita al dettaglio tradizionale, mentre i canali di ristorazione raggiungono un CAGR del 7.42% (2026-2031) attraverso l'integrazione dei menu in bar e ristoranti mirati a un consumo incentrato sull'esperienza. Il predominio online consente ai marchi di controllare le narrazioni sulla qualità e di educare i consumatori su differenze di qualità, metodi di preparazione e autenticazione dell'origine che i tradizionali ambienti di vendita al dettaglio non sono in grado di comunicare in modo efficace. I canali digitali avvantaggiano in particolare le strategie di posizionamento premium, poiché descrizioni dettagliate dei prodotti e recensioni dei clienti supportano prezzi più elevati rispetto alla concorrenza della vendita al dettaglio basata sugli scaffali.
La crescita del settore della ristorazione riflette la transizione del matcha da ingrediente speciale a opzione di menu tradizionale, con grandi catene come Starbucks che integrano bevande al matcha per introdurre nuovi consumatori alla categoria e, al contempo, creare familiarità per futuri acquisti al dettaglio. Grazie alla crescente espansione dei canali di ristorazione come caffetterie, ristoranti e altri, anche la domanda di prodotti a base di matcha è in crescita. Secondo i dati Starbucks del 2024, l'azienda conta 10,158 negozi negli Stati Uniti. I negozi specializzati mantengono la loro rilevanza grazie a una selezione accurata e a una consulenza esperta, in particolare per i prodotti di qualità cerimoniale che richiedono una conoscenza della preparazione che i canali online non possono replicare completamente. I canali di supermercati e ipermercati affrontano sfide legate a vincoli di fornitura e problemi di qualità, poiché le pressioni sui prezzi della grande distribuzione si scontrano con i requisiti di posizionamento premium necessari per l'autentico matcha giapponese. Il panorama distributivo favorisce sempre più canali in grado di supportare prezzi premium e autenticazione della qualità, creando vantaggi strutturali per i modelli di vendita diretta al consumatore e di vendita al dettaglio specializzata rispetto ai tradizionali approcci del mercato di massa.
Analisi geografica
Nel 2025, la regione Asia-Pacifico detiene una quota di mercato del 44.60%, sostenuta dai consumi tradizionali del Giappone e da un'impennata nell'adozione in Cina, India e Sud-est asiatico. Tuttavia, il Giappone si trova ad affrontare vincoli di offerta, poiché la sua produzione interna fatica a soddisfare sia la domanda regionale che le esigenze di esportazione. Il predominio del mercato della regione è radicato nella familiarità culturale e in catene di approvvigionamento consolidate. Tuttavia, i tassi di crescita sono inferiori a quelli dei mercati emergenti, a dimostrazione della maturità del mercato nelle principali aree di consumo. Il Giappone, in quanto principale produttore, gode di alcuni vantaggi, ma deve anche affrontare delle vulnerabilità. Secondo il Ministero dell'Agricoltura giapponese, le spedizioni di matcha e altri tè verdi del Paese sono aumentate del 4% su base annua, raggiungendo i 7.47 milioni di dollari nel periodo gennaio-maggio 2023. Nel frattempo, nel tentativo di contrastare la carenza di approvvigionamento, la provincia cinese di Guizhou sta incrementando la produzione di matcha, puntando a una capacità produttiva di 5,000 tonnellate entro il 2025. Tuttavia, il posizionamento di questa produzione in termini di qualità rimane un ostacolo se confrontato con le fonti tradizionali giapponesi, come sottolineato da Our China Story. In India, la fiorente cultura dei caffè matcha segnala un potenziale di crescita regionale, ma la sensibilità al prezzo limita la penetrazione del mercato, limitandolo in gran parte alle fasce demografiche urbane più abbienti.
Il Nord America è destinato a registrare la crescita regionale più rapida, con un CAGR del 7.59% dal 2026 al 2031. Questa impennata è alimentata da una crescente consapevolezza della salute, dall'influenza pervasiva dei social media e da strategie efficaci che hanno saputo gestire con successo la diversità culturale. Le innovazioni nel matcha aromatizzato e pronto da bere hanno svolto un ruolo fondamentale in questo adattamento. La solida infrastruttura di e-commerce della regione rafforza i modelli di vendita diretta al consumatore. Questa dinamica consente ai produttori giapponesi di alta qualità non solo di mantenere il controllo di qualità e affermare il potere di determinazione dei prezzi, ma anche di educare i consumatori sull'autenticità e sui metodi di preparazione. Mentre Canada e Messico emergono come mercati promettenti, lo sviluppo si concentra prevalentemente nei principali centri urbani, dove i consumatori attenti alla salute sono in sintonia con il fascino premium del matcha. Inoltre, la crescita della regione è sostenuta da quadri normativi che approvano le dichiarazioni sugli alimenti funzionali. Questo supporto consente ai marchi di distinguersi attraverso benefici per la salute scientificamente convalidati, andando oltre le generiche narrazioni sul benessere.
Europa, Sud America, Medio Oriente e Africa presentano prospettive di crescita in rapida crescita, ciascuna con caratteristiche regionali uniche. Queste sfumature richiedono strategie di ingresso sul mercato personalizzate che tengano conto delle inclinazioni di gusto locali, della sensibilità al prezzo e degli ostacoli all'accettazione culturale. Il Sud America, ancora agli inizi per quanto riguarda il consumo di matcha, offre un'ottima opportunità per i marchi. Stringendo partnership locali per affrontare le problematiche di prezzo mantenendo al contempo la qualità, i marchi possono ritagliarsi una nicchia in questo mercato sottosviluppato. Tuttavia, l'ingresso in queste regioni emergenti non è privo di sfide. I marchi devono investire molto nell'educazione dei consumatori e nell'adattamento culturale. Tuttavia, i vantaggi sono significativi: i vantaggi del primo arrivato attendono coloro che superano abilmente le barriere all'ingresso e stabiliscono un posizionamento autentico prima che il mercato raggiunga la saturazione.


Panorama normativo
Il matcha è regolamentato come alimento e rientra nei regimi generali di sicurezza alimentare, etichettatura e controllo delle importazioni nei principali mercati di consumo. Negli Stati Uniti, i prodotti devono essere conformi al Federal Food, Drug, and Cosmetic Act (FSMA) e ai requisiti di importazione correlati, tra cui la registrazione presso la FDA per gli impianti di produzione o trasformazione non agricoli e gli obblighi del Foreign Supplier Verification Program (FSVP) per gli importatori, che prevedono la documentazione dei controlli sui fornitori. Il ciclo biennale di rinnovo della registrazione presso la FDA rappresenta una tappa fondamentale per la conformità operativa, che include il periodo ottobre-dicembre 2026 per il rinnovo delle registrazioni. Per le importazioni, la presentazione elettronica della notifica preventiva prima dell'arrivo rimane una pratica procedura di controllo per le spedizioni in entrata.
Nell'Unione Europea, le importazioni di matcha devono rispettare le norme UE in materia di sicurezza alimentare, inclusi i livelli massimi di residui di pesticidi previsti dal Regolamento (CE) n. 396/2005 e le restrizioni sulle catechine del tè verde previste dal Regolamento (UE) 2022/2340. Ciò è particolarmente rilevante laddove si verifichino esposizioni concentrate di catechine negli ingredienti derivati dal tè utilizzati in bevande e integratori. Le spedizioni transfrontaliere richiedono generalmente documentazione sull'origine e fitosanitaria in linea con i controlli sulle esportazioni del Ministero dell'Agricoltura, della Pesca e dell'Alimentazione giapponese, e il trattamento tariffario preferenziale previsto da accordi come l'Accordo di partenariato economico UE-Giappone dipende da una solida verifica dell'origine e da una documentazione tracciabile lungo tutta la catena di approvvigionamento.
Analisi della catena del valore
La filiera del matcha è composta da più fasi ed è estremamente sensibile alla qualità, e in genere va dalla coltivazione del tè (coltivazione all'ombra focalizzata sul tencha) alla raccolta, alla cottura a vapore e all'essiccazione, alla raffinazione del tencha, alla miscelazione, alla macinazione (a pietra o elettrica ad alta capacità), alla classificazione e al controllo qualità, fino al confezionamento, prima della conformità alle normative di esportazione o importazione e della consegna ai proprietari dei marchi e ai canali di distribuzione come la ristorazione, la vendita al dettaglio specializzata e la vendita online diretta al consumatore. Il Giappone è il principale fornitore di tencha di alta qualità, supportato da regioni di coltivazione specializzate e competenze di trasformazione, mentre i proprietari dei marchi e le aziende del settore delle bevande trasformano le polveri in formati pronti da bere, capsule o miscele che si allineano al consumo orientato alla praticità e all'integrazione nei menu.
I principali colli di bottiglia si concentrano nella capacità di lavorazione e macinazione del tencha. La limitata disponibilità di campi ombreggiati e le infrastrutture di lavorazione del tencha inadeguate riducono l'offerta di qualità superiore, mentre la capacità produttiva della macinazione tradizionale su pietra (decine di grammi all'ora per la produzione in stile cerimoniale) diventa un limite fisico con l'aumento dei volumi. Ciò ha accelerato la diversificazione degli approvvigionamenti verso la produzione su scala industriale, compresi i centri di produzione di tencha e matcha in Cina, e ha aumentato la dipendenza da controlli di qualità analitici e documentazione (tracciabilità dei lotti, test dei residui e registri di importazione) per soddisfare i diversi requisiti di importazione negli Stati Uniti e nell'Unione Europea. La distribuzione è sempre più influenzata dalla vendita al dettaglio online, che supporta la narrazione delle origini e la verifica dell'autenticità, insieme agli operatori del settore della ristorazione che normalizzano le bevande a base di matcha e incentivano gli acquisti ripetuti nelle confezioni per la vendita al dettaglio.
Panorama competitivo
Il mercato del matcha, classificato come moderatamente concentrato, offre una duplice opportunità: i player affermati possono consolidare le proprie posizioni, mentre i marchi emergenti possono ritagliarsi una nicchia. Questi nuovi arrivati stanno sfruttando strategie differenziate che privilegiano qualità, autenticità e adattamento culturale. I produttori tradizionali giapponesi, tra cui ITO EN, Marukyu Koyamaen e Aiya, vantano vantaggi competitivi radicati in origini autentiche e rapporti di fornitura di lunga data. Tuttavia, questi vantaggi presentano un limite: i vincoli di capacità produttiva che ostacolano l'espansione. Questa limitazione apre la strada a strategie di approvvigionamento alternative. Una tendenza degna di nota è la spinta verso l'integrazione verticale.
I principali attori stanno stringendo legami diretti con l'agricoltura e migliorando le capacità di trasformazione. Questo non solo garantisce un rigoroso controllo di qualità, ma mitiga anche i rischi della catena di approvvigionamento, aggravati dalle sfide climatiche e dall'impennata della domanda legata al turismo. I mercati emergenti presentano una sfida unica: la scarsa familiarità culturale. Questo crea ostacoli per gli attori tradizionali, ma apre anche le porte a marchi innovativi. Adattando i gusti, offrendo formati convenienti e utilizzando il marketing educativo, questi marchi stanno costruendo con successo la consapevolezza della categoria e conquistando quote di mercato. In questo panorama, l'adozione della tecnologia si distingue come un fattore di differenziazione fondamentale. Strumenti come la spettroscopia a fluorescenza e le valutazioni della qualità basate sull'intelligenza artificiale non sono solo novità tecnologiche; sono essenziali per verificare l'autenticità. Ciò è particolarmente cruciale date le crescenti preoccupazioni dei consumatori riguardo all'adulterazione e alle frodi sull'origine.
Aziende rivoluzionarie come Isshiki Matcha stanno facendo scalpore sfruttando strategie digitali e coinvolgimento della comunità, consolidando la riconoscibilità del marchio senza dover ricorrere a investimenti tradizionali nel commercio al dettaglio. Al contrario, giganti del settore come Starbucks e PepsiCo sfruttano i vantaggi della distribuzione su larga scala, che li posizionano per una rapida espansione sul mercato una volta ottenuta l'accettazione da parte dei consumatori. Gestire le dinamiche competitive complica ulteriormente il panorama, soprattutto per quanto riguarda la conformità alla FDA. Gli obblighi normativi sulla sicurezza delle importazioni e sulla precisione dell'etichettatura tendono a favorire gli operatori affermati, che spesso dispongono di solidi sistemi di gestione della qualità, rispetto ai produttori più piccoli che potrebbero non disporre di tali infrastrutture di conformità.
Leader del settore Matcha
-
Tè AOI
-
AIYA America Inc
-
Pique
-
ITO EN Ltd.
-
Midori primavera
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: ITO EN Ltd. ha lanciato in Giappone il Matcha LOVE NEW YORK Matcha Peach Latte, che si aggiunge alla linea Matcha LOVE. Il lancio estende la strategia incentrata sul gusto, ampliando le occasioni di utilizzo del matcha oltre le preparazioni tradizionali e supportando la premiumizzazione attraverso concept esperienziali e in edizione limitata.
- Ottobre 2025: ITO EN Ltd. ha lanciato in Giappone la bevanda esperienziale al matcha LOVE Matcha (in polvere). Questa scelta di packaging, incentrata sul consumo fuori casa, permette di separare la polvere fino al momento di bere, preservando aroma e gusto e creando un formato differenziato rispetto ai tradizionali tè pronti da bere.
- Ottobre 2024: Aiya America ha annunciato il lancio delle capsule di Matcha Latte zuccherate. Introducendo il matcha nel formato monodose, l'azienda si è concentrata sul consumo domestico, privilegiando la praticità, e ha avvicinato il matcha alle abitudini di consumo del caffè, favorendo una maggiore diffusione nei mercati al dettaglio sviluppati.


Ambito del rapporto sul mercato globale del Matcha
Il Matcha è una forma unica e potente di tè verde coltivato all'ombra per tre o quattro settimane prima del raccolto. Il mercato globale del matcha è segmentato per prodotto, forma, canale di distribuzione e area geografica. Per prodotto, il mercato è segmentato in tè normale e tè aromatizzato. Per stato, il mercato è segmentato in polvere e liquido. Per canale di distribuzione, il mercato è segmentato in ipermercati/supermercati, negozi specializzati, negozi al dettaglio online e altri. Per geografia, questo rapporto include un'analisi di regioni come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in USD).
| Regular |
| aromatizzato |
| Cerimoniale |
| Classici - Classic |
| Cibo |
| Pastello |
| Liquido |
| Servizio di ristorazione | |
| Settore Retail | Supermercato/ipermercati |
| Negozi specializzati | |
| Negozi on-line | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Regular | |
| aromatizzato | ||
| Per grado | Cerimoniale | |
| Classici - Classic | ||
| Cibo | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per canali di distribuzione | Servizio di ristorazione | |
| Settore Retail | Supermercato/ipermercati | |
| Negozi specializzati | ||
| Negozi on-line | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande la domanda globale di matcha nel 2031?
Le previsioni indicano che il mercato del matcha raggiungerà i 5.35 miliardi di dollari entro il 2031, rispetto ai 3.91 miliardi di dollari del 2026.
Quale regione si sta espandendo più rapidamente per i prodotti matcha?
Il Nord America registra la crescita più rapida, con un CAGR del 7.59% tra il 2026 e il 2031, sostenuto dalle tendenze alimentari a base vegetale e dalla forte cultura dei bar.
Quale canale di vendita domina la distribuzione del matcha?
La vendita al dettaglio online rappresenta il 41.10% del fatturato del 2025, a dimostrazione della fiducia dei consumatori nelle garanzie di autenticità fornite direttamente al consumatore.
Quali sono le principali sfide per i nuovi arrivati nel mondo del matcha?
Tra i principali ostacoli figurano gli elevati costi delle materie prime, i requisiti di autenticazione per combattere l'adulterazione e l'educazione dei consumatori sulle tecniche di preparazione.
Pagina aggiornata l'ultima volta il:



