

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
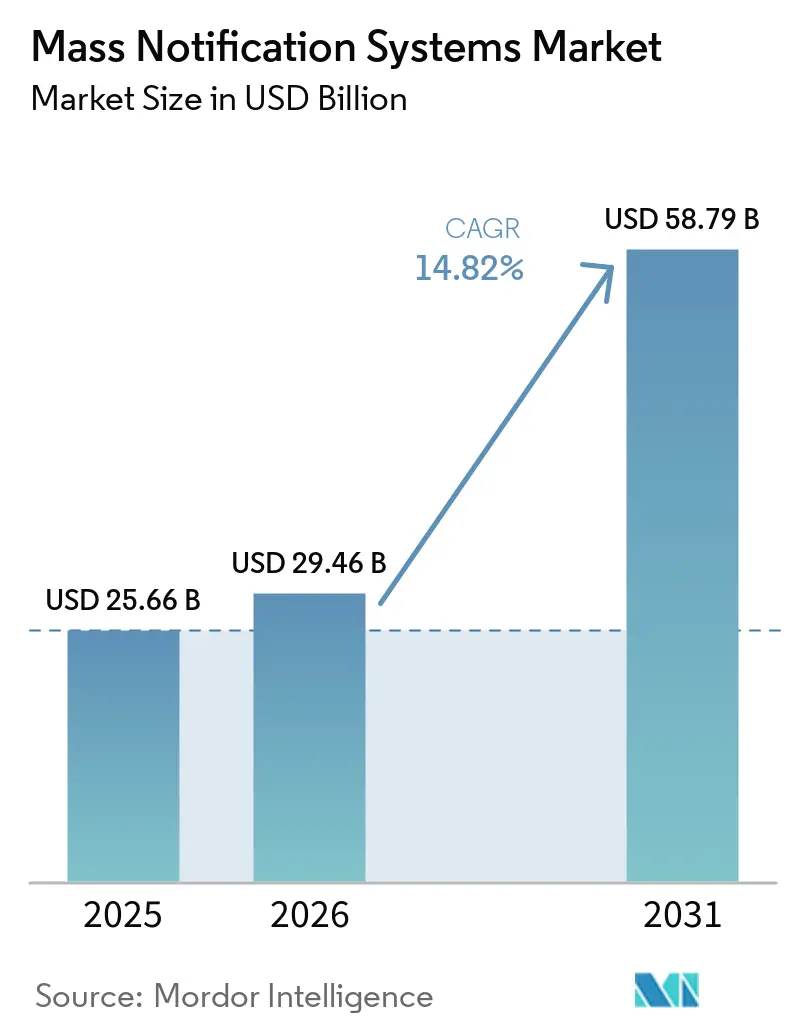
| Dimensione del mercato (2026) | 29.46 miliardo di dollari |
| Dimensione del mercato (2031) | 58.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di notifica di massa a cura di Mordor Intelligence
Si prevede che il mercato dei sistemi di notifica di massa crescerà da 25.66 miliardi di dollari nel 2025 a 29.46 miliardi di dollari nel 2026, per poi raggiungere i 58.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.82% nel periodo 2026-2031. L'aumento dei rischi climatici, le normative di sicurezza più severe e i progressi tecnologici convergono per mantenere alto il tasso di adozione. Le organizzazioni si aspettano ora che un'unica piattaforma raggiunga le persone tramite SMS, voce, social media, pop-up sul desktop, sistemi di diffusione sonora e sensori IoT, personalizzando al contempo i messaggi in base alla posizione e al ruolo. L'implementazione in cloud è dominante perché le aziende desiderano scalabilità immediata e gestione remota, tuttavia il modello ibrido sta guadagnando terreno poiché i team di sicurezza cercano un controllo on-premise più stringente. I fornitori che padroneggiano l'integrazione con il 5G, l'analisi dei dati e le infrastrutture legacy sono nella posizione migliore per aggiudicarsi nuovi progetti, man mano che la spesa si estende dal settore pubblico a quello sanitario, dell'istruzione, dei servizi di pubblica utilità e delle piccole imprese.
Punti chiave del rapporto
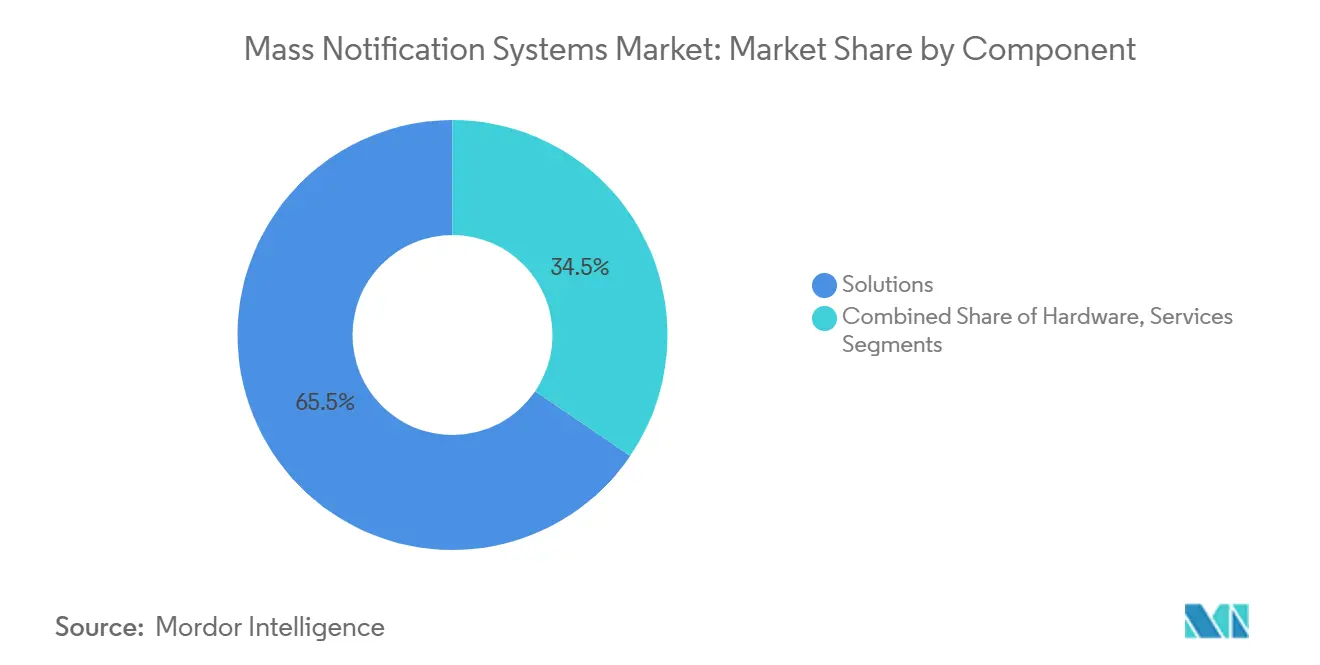
- Per componente, nel 65.50 le soluzioni detenevano il 2025% della quota di mercato dei sistemi di notifica di massa, mentre si prevede che i servizi cresceranno a un CAGR del 17.9% fino al 2031.
- In base al modello di implementazione, nel 70.30 il cloud ha conquistato il 2025% del mercato dei sistemi di notifica di massa; si prevede che l'ibrido crescerà a un CAGR del 19.65% entro il 2031.
- In base allo scopo della soluzione, le piattaforme integrate di allerta e allerta pubblica hanno registrato una quota di fatturato del 38.60% nel 2025, mentre la continuità aziendale e il disaster recovery stanno avanzando a un CAGR del 20.85%.
- In base alle dimensioni dell'organizzazione, nel 61.30 le grandi imprese rappresentavano il 2025% del mercato dei sistemi di notifica di massa, mentre le PMI stanno crescendo a un CAGR del 22.1%.
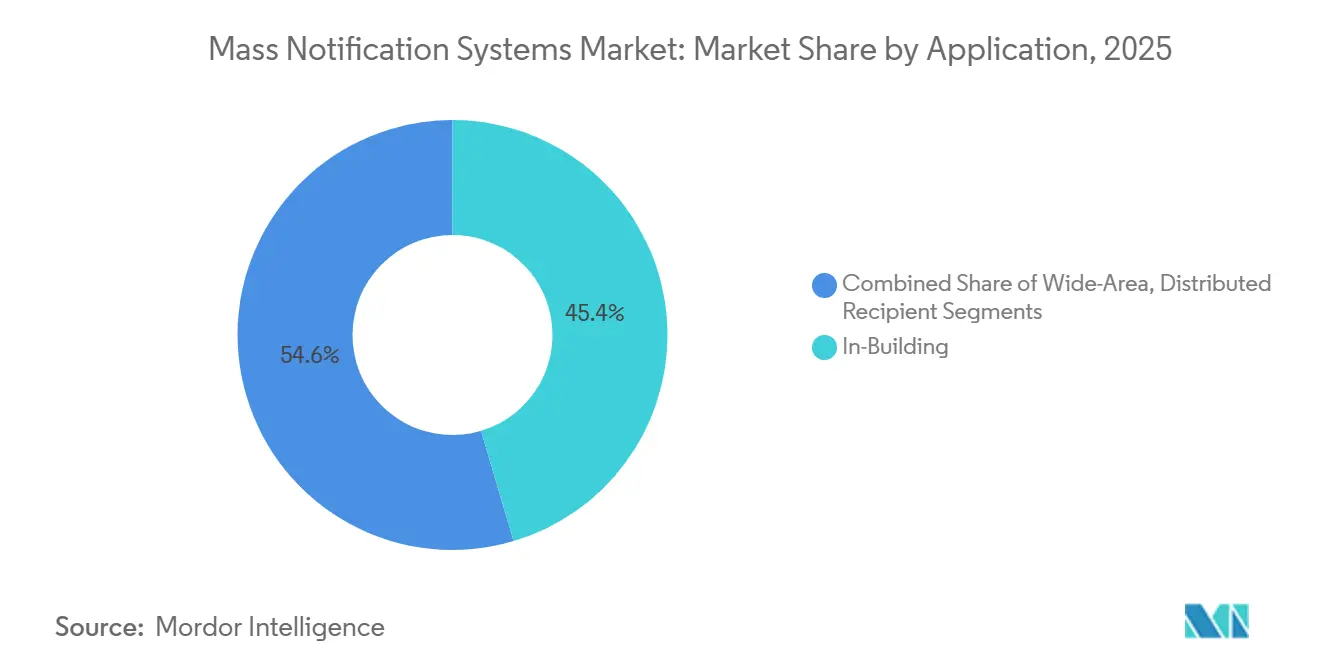
- Per applicazione, nel 45.40 le soluzioni per l'edilizia rappresentavano il 2025% del mercato dei sistemi di notifica di massa; i sistemi di ricezione distribuiti stanno avanzando a un CAGR del 18.95%.
- In base al settore di utenza finale, il settore pubblico e quello della difesa sono stati i principali settori con una quota del 27.60% nel 2025, mentre si prevede che il settore sanitario crescerà a un CAGR del 21.05% entro il 2031.
- In termini geografici, nel 39.60 il Nord America ha mantenuto una quota del 2025% del mercato dei sistemi di notifica di massa, ma l'area Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR del 16.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di notifica di massa
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Accelerazione dell'implementazione del 5G che consente avvisi multimediali | + 3.5% | Asia-Pacifico con ricadute sul Nord America | Medio termine (2-4 anni) |
| Mandato di allerta pubblica multicanale ai sensi dell'articolo 110 dell'UE | + 2.8% | L’Europa con effetti a catena sulla conformità globale | A breve termine (≤ 2 anni) |
| Le catastrofi legate al clima stimolano l’impiego di risorse comunali | + 2.1% | Nord America, crescente rilevanza nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| La digitalizzazione del campus promuove gli ecosistemi di sicurezza BYOD | + 1.9% | Nord America e Europa | Medio termine (2-4 anni) |
| I progetti di modernizzazione della rete delle utility richiedono piattaforme di avviso convergenti OT/IT | + 1.4% | Nord America, Europa, Asia-Pacifico avanzato | A lungo termine (≥ 4 anni) |
| Rapida adozione da parte delle PMI di piattaforme di notifica basate su cloud | + 1.2% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione dell'implementazione del 5G che consente avvisi multimediali in tempo reale
Il 5G offre una velocità di trasmissione gigabit e una latenza di millisecondi, consentendo alle piattaforme di trasmettere video ad alta definizione, planimetrie e mappe di evacuazione interattive anziché semplice testo. I centri urbani in Giappone, Corea del Sud e Singapore utilizzano già avvisi basati sulla posizione che si adattano al movimento dei destinatari all'interno della città. Gli operatori segnalano una soddisfazione di connettività superiore del 20% durante i grandi eventi rispetto al 4G, un dato che rassicura i responsabili delle emergenze che pianificano per reti congestionate. [1] Ericsson, “5G Elevates Connectivity at 2024's Biggest Events,” ericsson.com I fornitori in grado di incorporare funzionalità di network-slicing e edge-compute si differenziano per velocità, ridondanza e ricchezza di contenuti. Con il proseguire delle aste dello spettro e l'aumento della penetrazione dei dispositivi, il mercato dei sistemi di notifica di massa acquisirà finanziamenti incrementali per la pubblica sicurezza legati agli obiettivi di copertura 5G.
L'articolo 110 dell'EECC dell'UE promuove la conformità multicanale
Il codice obbliga tutti i 27 Stati membri dell'UE a raggiungere “la massima popolazione colpita possibile”, spingendo i governi a combinare la trasmissione tramite cellulare, gli SMS basati sulla posizione e gli avvisi tramite app. I finanziamenti stanziati per la conformità hanno accelerato l'implementazione di piattaforme ibride che supportano contenuti multilingue, messaggistica bidirezionale e interoperabilità transfrontaliera. [2] Commissione europea, “Comunicazione di emergenza e sistemi di allerta pubblica”, interperable-europe.ec.europa.eu Gli utenti commerciali stanno seguendo la stessa architettura per semplificare le comunicazioni di continuità aziendale, attirando investimenti privati nel mercato dei sistemi di notifica di massa prima del previsto.
L’escalation delle catastrofi climatiche accelera gli interventi municipali
Uragani, incendi boschivi e inondazioni stanno diventando più frequenti e intensi, spingendo i leader delle città a integrare reti di sensori con flussi di lavoro di messaggistica automatizzati. I pionieri in California e Florida ora attivano avvisi di evacuazione a livello di quartiere entro pochi secondi da una variazione del perimetro di un incendio, migliorando la conformità e riducendo il numero di vittime. Questi successi stanno alimentando nuove sovvenzioni e emissioni obbligazionarie destinate ai moderni sistemi di allerta, incrementando la domanda a lungo termine nel mercato dei sistemi di notifica di massa. [3] Security World Market, “Rising Demand Drives Strong Growth for Mass Notification Systems,” securityworldmarket.com
La digitalizzazione del campus trasforma la sicurezza educativa
Le università dotate di Wi-Fi in tutto il campus, digital signage e app mobili stanno trasformando gli smartphone personali nel principale canale di sicurezza. Le policy BYOD consentono di filtrare i messaggi in base all'edificio, all'orario delle lezioni o al ruolo, mentre le funzionalità di chat bidirezionale consentono agli studenti di inviare aggiornamenti in tempo reale ai team di sicurezza. L'integrazione con i sistemi di controllo accessi e di gestione video automatizza i blocchi in caso di anomalia, riducendo il divario tra il rilevamento degli incidenti e la notifica.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Le politiche sullo spettro frammentato ritardano l’adozione della trasmissione cellulare | -1.2% | Africa e parti del Medio Oriente | Medio termine (2-4 anni) |
| L'aumento dei premi assicurativi informatici aumenta il TCO del cloud nel settore sanitario | -0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| La stanchezza degli allarmi riduce la frequenza dei messaggi nelle grandi aziende | -0.7% | Ambienti globali, in particolare aziendali | Medio termine (2-4 anni) |
| Le librerie di contenuti multilingue limitate rallentano l'adozione nei paesi nordici | -0.5% | Paesi nordici, effetto domino sui mercati multilingue | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le politiche sullo spettro frammentato ostacolano l’adozione africana
La trasmissione cellulare si basa su linee guida armonizzate per lo spettro, ma le politiche variano notevolmente in 54 nazioni africane. I fornitori si trovano ad affrontare integrazioni personalizzate per ciascun operatore, prolungando i progetti pilota e gonfiando i costi, il che rallenta le implementazioni per la sicurezza pubblica, anche se la copertura 3G e 4G supera il 90%. Sono in corso iniziative di armonizzazione regionale, ma finché non saranno mature, la crescita sarà inferiore a quella di altre regioni emergenti.
I premi di cyber-assicurazione aumentano il TCO del cloud nel settore sanitario
Gli aumenti dei premi del 30-50% hanno alterato le analisi costi-benefici per il trasferimento delle comunicazioni con i pazienti al cloud. Gli ospedali ora insistono su crittografia end-to-end, architettura zero-trust e archivi dati on-premise, spingendo molti verso implementazioni ibride. I fornitori devono sostenere costi di certificazione aggiuntivi o rischiano di perdere gare d'appalto a favore di operatori storici con comprovata esperienza in termini di conformità.
Analisi del segmento
Per componente: Le piattaforme software consolidano la leadership
Il mercato dei sistemi di notifica di massa per le soluzioni ha raggiunto i 16.8 miliardi di dollari nel 2025, con una quota del 65.50%, poiché agenzie e aziende hanno sostituito le configurazioni basate sull'hardware con software per centri di comando. Il software unifica SMS, voce, e-mail, sirene e segnaletica in un'unica console, riducendo le esigenze di formazione e la duplicazione delle licenze. Nella seconda metà del decennio, si prevede che i moduli di analisi che prevedono il comportamento dei destinatari indurranno aggiornamenti tra i clienti esistenti, mantenendo il fatturato delle soluzioni in crescita a due cifre. I servizi, sebbene rappresentino una quota minore, stanno crescendo a un CAGR del 17.9% perché integrazione, personalizzazione e monitoraggio 24 ore su 7, XNUMX giorni su XNUMX richiedono competenze specialistiche.
L'hardware continua a essere presente in stabilimenti, aeroporti e scuole, dove fari stroboscopici, altoparlanti a parete e sirene esterne rimangono elementi critici per la missione. Tuttavia, i produttori stanno integrando la connettività IP in questi dispositivi in modo che possano segnalare lo stato alla piattaforma centrale. I team di servizi professionali stanno integrando valutazioni, consulenza normativa e manutenzione del ciclo di vita in contratti pluriennali, creando flussi di cassa prevedibili per i fornitori e riducendo i costi imprevisti per i clienti. Questi modelli gestiti stanno ampliando ulteriormente il vantaggio delle soluzioni nel mercato dei sistemi di notifica di massa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modalità di distribuzione: Cloud first, ibrido in crescita
Nel 70.30, il cloud ha conquistato il 2025% del mercato dei sistemi di notifica di massa, grazie alla crescente richiesta di scalabilità immediata, prezzi a consumo e aggiornamenti senza problemi da parte degli amministratori. Le piattaforme SaaS hanno inoltre semplificato la gestione multi-tenant per le grandi aziende con decine di sedi. Questo modello trova riscontro nelle PMI con carenza di personale IT, alimentando il più alto numero netto di nuovi loghi. Ciononostante, le regole sulla sovranità dei dati, la necessità di una maggiore sopravvivenza in loco e le preoccupazioni relative al lock-in con i fornitori stanno orientando i settori dei servizi finanziari, delle utility e degli ospedali verso approcci ibridi. Si prevede che l'adozione di soluzioni ibride crescerà a un CAGR del 19.65%, il tasso più rapido nelle opzioni di implementazione.
Le distribuzioni on-premise si stanno riducendo, ma non scompariranno. I proprietari di infrastrutture critiche spesso mantengono un'istanza locale in esecuzione su server rinforzati, in modo che i messaggi continuino a fluire anche in caso di guasto dei collegamenti esterni. Le architetture containerizzate ora consentono agli operatori di spostare i carichi di lavoro tra cloud pubblici e cluster locali, bilanciando costi e controllo. Con la diffusione di tale flessibilità, il mercato dei sistemi di notifica di massa probabilmente vedrà confini sfumati tra "cloud" e "on-premise", con gli acquirenti che opteranno per policy specifiche per carico di lavoro piuttosto che per un singolo modello generalizzato.
Per scopo della soluzione: i sistemi di allerta pubblica ancorano la spesa
I sistemi integrati di allerta e allerta pubblica hanno rappresentato il 38.60% dei ricavi del 2025, trainati da mandati statali e nazionali. Queste piattaforme si interfacciano con le reti di telecomunicazioni per trasmettere ordini di evacuazione, allerte meteorologiche e avvisi in stile Amber. L'adozione ha accelerato dopo che i test hanno dimostrato che la trasmissione cellulare raggiunge quasi tutti i dispositivi, compresi quelli non smartphone, rendendola indispensabile in caso di crisi. Le soluzioni di continuità operativa e disaster recovery sono ora il motore della crescita; il loro CAGR del 20.85% riflette la domanda del settore privato per la mappatura rapida delle interruzioni, gli avvisi di interruzione della catena di approvvigionamento e la messaggistica sugli incidenti informatici.
Anche le dimensioni del mercato dei sistemi di notifica di massa per le comunicazioni di emergenza interoperabili sono in crescita, poiché le agenzie richiedono la collaborazione intergiurisdizionale. Standard come il Common Alerting Protocol sono ora integrati nelle RFP, obbligando i fornitori a certificare l'interoperabilità. Il valore aggiunto deriva da funzionalità ricche di contenuti come mappe geocodificate e comandi vocali push-to-talk, che migliorano la chiarezza e riducono l'affaticamento da allarme. La flessibilità di passare dalla sicurezza pubblica ai flussi di lavoro aziendali sta rapidamente diventando un criterio di acquisto fondamentale.
Per applicazione: le soluzioni interne rimangono vitali
Le piattaforme interne agli edifici rappresentavano il 45.40% del mercato nel 2025, poiché i facility manager devono raggiungere ogni occupante durante eventi come incendi o aggressioni. Questi sistemi si interfacciano con centrali antincendio, segnalatori stroboscopici e altoparlanti per la diffusione sonora per superare l'elevato rumore ambientale. La segnaletica digitale e l'acquisizione di desktop aumentano la visibilità anche in caso di calo della copertura mobile. Con la riapertura degli uffici ibridi, le organizzazioni stanno riadattando i display delle sale conferenze e i telefoni da scrivania come endpoint aggiuntivi, rafforzando la solidità del segmento.
Le soluzioni distribuite per i destinatari, tuttavia, stanno avanzando a un CAGR del 18.95%, rispecchiando la mobilità della forza lavoro e l'apprendimento a distanza. Si basano su gateway cloud per localizzare gli utenti tramite GPS o Wi-Fi e quindi inviare messaggi basati sui ruoli, rendendoli indispensabili per tecnici sul campo, autisti della logistica e personale di telemedicina. I sistemi WAN utilizzati dalle amministrazioni comunali stanno inoltre stratificando i dati geospaziali in modo che gli avvisi rimangano pertinenti e riducano al minimo l'affaticamento. Queste tendenze ampliano complessivamente la base indirizzabile del mercato dei sistemi di notifica di massa, incoraggiando al contempo gli acquirenti ad adottare un mix di funzionalità interne ed esterne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: il governo guida, l'assistenza sanitaria accelera
Il governo e la difesa hanno detenuto il 27.60% delle entrate del 2025 a causa dell'obbligo legale di allertare il pubblico e proteggere il personale. Gli investimenti coprono tutto, dalle sirene esterne e dalle interruzioni radio alle app mobili sicure per i primi soccorritori. I budget dei programmi si stanno spostando verso analisi basate su cloud che modellano gli spostamenti della popolazione e prevedono la capacità dei rifugi, aumentando così i ricavi dei servizi a lungo termine. Le strutture sanitarie sono quelle in più rapida crescita, con un CAGR del 21.05%, perché le norme sulla sicurezza dei pazienti ora richiedono avvisi rapidi sui codici, richiami del personale e notifiche ai visitatori.
Gli ospedali integrano cercapersone, chiamata infermieri e messaggistica clinica in un unico ambiente per prevenire il sovraccarico di allarmi e ridurre i tempi di risposta a eventi critici come l'arresto cardiaco. I settori dell'istruzione, dei servizi pubblici e dei trasporti seguono a ruota, ognuno guidato da normative specifiche di settore e dalla strumentazione IoT. Con la proliferazione di casi d'uso verticali, i fornitori con modelli configurabili e API aperte stanno conquistando quote di mercato nel mercato dei sistemi di notifica di massa grazie a una distribuzione più rapida e a costi di personalizzazione inferiori.
Analisi geografica
Mercato dei sistemi di notifica di massa in Nord America
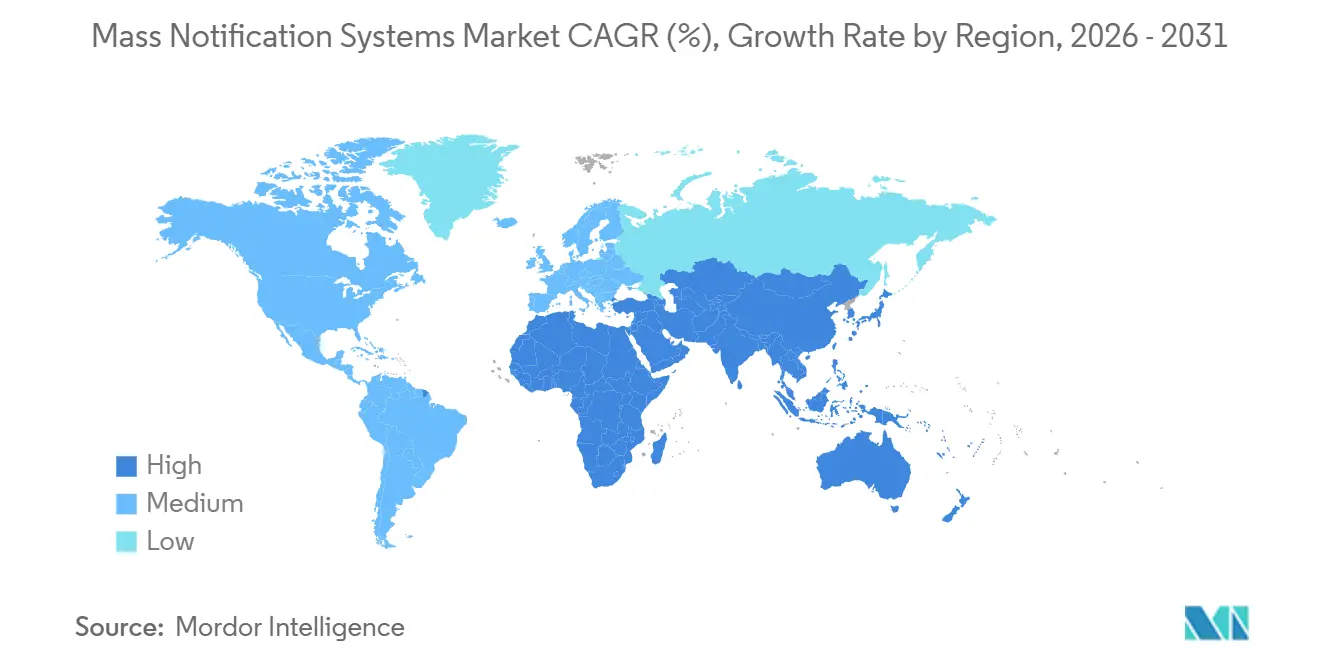
Il Nord America ha trattenuto il 39.60% dei ricavi del 2025, riflettendo la maturità delle infrastrutture di telecomunicazione, i finanziamenti a fondo perduto e una comprovata esperienza in eventi meteorologici estremi. I comuni ora integrano gli allarmi di massa in piattaforme di smart city più ampie, che collegano sensori di traffico, misuratori di alluvioni e telecamere antincendio alla messaggistica automatica in uscita. Gli aggiornamenti cloud-native coincidono anche con gli elevati requisiti di cyber-assicurazione della regione, garantendo che le funzionalità di protezione dei dati siano integrate in ogni implementazione.
Mercato dei sistemi di notifica di massa nella regione Asia-Pacifico
L'area Asia-Pacifico si sta espandendo a un CAGR del 16.9%, il più alto tra tutte le regioni. L'accelerazione dell'implementazione del 5G in Corea del Sud, Giappone e Australia consente alle agenzie di allegare videoclip e sottotitoli multilingue agli avvisi, migliorandone la comprensione nelle città ad alta densità. Gli incentivi governativi per la resilienza alle catastrofi in nazioni soggette a tifoni come le Filippine stanno convogliando nuovi capitali nel mercato dei sistemi di notifica di massa. Nel frattempo, i progetti cinesi per le megalopoli integrano gli avvisi con telecamere di sorveglianza e super-app per portafogli elettronici, combinando la sicurezza pubblica con il comportamento digitale quotidiano.
Mercato europeo dei sistemi di notifica di massa
L'Europa si colloca tra questi due estremi, ma la sua crescita è dominata dalla conformità normativa. La scadenza dell'articolo 110 dell'EECC ha spinto tutti gli Stati membri a stanziare fondi per avvisi multicanale, mentre il GDPR ha spinto i fornitori a investire nella gestione del consenso e nella minimizzazione dei dati. L'attenzione della regione nordica ai contenuti multilingue rallenta alcuni progetti, ma in definitiva amplia la capacità di esportazione dei prodotti. Il Regno Unito, operando al di fuori delle direttive UE, sta elaborando i propri standard che rimangono comunque in linea con le migliori pratiche di trasmissione cellulare, garantendo così la continua interoperabilità transfrontaliera.

Panorama competitivo
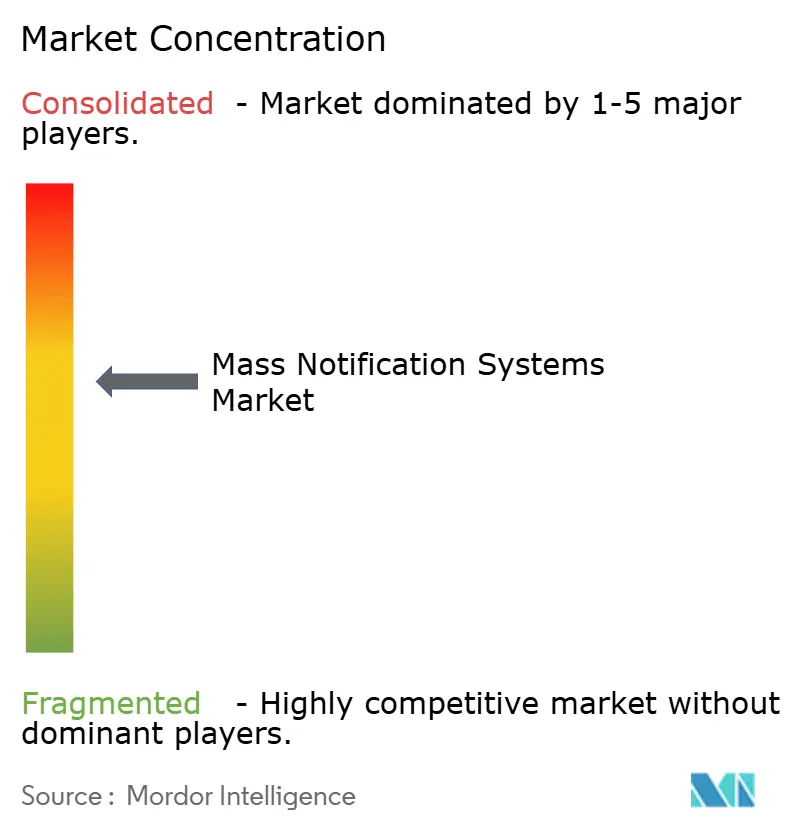
Il mercato dei sistemi di notifica di massa è moderatamente concentrato. Un mix di giganti della sicurezza e specialisti di nicchia si contendono l'ampiezza, la facilità di integrazione e le competenze verticali. Motorola Solutions ha ampliato il suo stack con l'acquisizione di Rave Mobile Safety, riunendo sotto un'unica griffe software per radiomobili terrestri, video e centri di comando. Honeywell, Siemens ed Eaton continuano a sfruttare i canali globali di allarme antincendio, ma ora puntano sull'orchestrazione del software per contrastare i disruptor cloud-native.
Fornitori pure-play come Everbridge, OnSolve e AlertMedia dettano legge nell'orchestrazione degli incidenti integrando l'intelligenza artificiale per l'ottimizzazione dei messaggi, l'analisi predittiva e i controlli di conformità automatizzati. Genasys e Blackberry AtHoc sfruttano le reti governative sicure, offrendo dispositivi acustici ad alto decibel e messaggistica rafforzata per i clienti del settore della difesa. I player regionali in Europa e Asia si aggiudicano contratti personalizzando i pacchetti linguistici e progettando modelli in linea con le normative locali.
Le partnership strategiche si stanno moltiplicando. Gli operatori di telecomunicazioni integrano API di notifica con soluzioni di mobilità aziendale come servizio (Mobility-as-a-Service), mentre i cloud iperscalabili corteggiano i fornitori per ospitare piattaforme SaaS con crediti e co-marketing. Gli integratori di sistemi aggiungono valore attraverso kit di implementazione rapida e centri di resilienza gestiti. Con il proseguire delle acquisizioni, si prevede che i primi cinque fornitori raggiungeranno quasi il 50% del fatturato globale entro il 2030, ma l'innovazione localizzata mantiene moderate le barriere all'ingresso, sostenendo una sana concorrenza nel mercato dei sistemi di notifica di massa.
Leader del settore dei sistemi di notifica di massa
Everbridge Inc.
Motorola Solutions Inc.
Honeywell International Inc.
Siemens AG
Blackberry AtHoc Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: Genasys Inc. ha registrato un volume record di prenotazioni pari a 111 milioni di USD nell'anno fiscale 2024 e un arretrato di oltre 40 milioni di USD, evidenziando la domanda di comunicazioni protettive nei settori governativo e della sicurezza pubblica.
- Aprile 2025: Genasys si è aggiudicata contratti pluriennali con il Dipartimento di correzione dello Utah e la contea di Los Angeles, espandendo la sua presenza nel governo degli Stati Uniti
- Marzo 2025: AlertMedia è stata nominata Customers' Choice nel report Gartner Peer Insights, ottenendo un punteggio di 4.7/5 da 153 recensioni e rafforzando la sua trazione aziendale
- Novembre 2024: la ricerca di Ericsson ha dimostrato che gli utenti 5G hanno raggiunto una soddisfazione di connettività superiore del 20% durante grandi eventi rispetto agli utenti 4G, convalidando il ruolo del 5G nelle comunicazioni di emergenza affidabili


Ambito del rapporto sul mercato globale dei sistemi di notifica di massa
I sistemi di notifica di massa sono soluzioni software implementate per inviare avvisi di massa come parte di un piano di comunicazione di emergenza tramite SMS, e-mail, telefono o trasmissione tramite altoparlanti/sirene o televisione. Queste soluzioni sono utilizzate da diversi verticali di utenti finali, tra cui sanità, governo, settore educativo (K-12), imprese, energia e servizi pubblici, ecc., per la continuità aziendale, la gestione dei disastri, la risposta alle emergenze e le comunicazioni, ecc. A volte, le soluzioni abilitano le notifiche attivate automaticamente da eventi di avviso, come condizioni meteorologiche estreme. I fornitori offrono anche soluzioni che consentono agli utenti di inviare informazioni con un clic, con un messaggio preconfigurato a una rete di cittadini, membri o abbonati.
Il mercato dei sistemi di notifica di massa è segmentato in base a componente (soluzione, servizio), distribuzione (on-premise, cloud), applicazione (in-building, area estesa, destinatario distribuito), scopo della distribuzione (continuità aziendale e ripristino di emergenza, allerta e avviso pubblico integrato, comunicazione di emergenza interoperabile), verticale dell'utente finale (energia e servizi di pubblica utilità, sanità, commerciale, governo, istruzione) e area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per componente
| Hardware | Pannelli di controllo dell'allarme antincendio |
| Sistemi di diffusione sonora e di evacuazione vocale | |
| Beacon di notifica e segnaletica digitale | |
| Soluzioni | Software di notifica di emergenza/massa |
| Gestione degli incidenti e consapevolezza della situazione | |
| Servizi | Professionale (Consulenza, Integrazione) |
| Managed Services |
Per modalità di distribuzione
| On-premise |
| Cloud |
| IBRIDO |
Per scopo della soluzione
| Business continuity e disaster recovery |
| Avviso pubblico integrato e avviso |
| Comunicazione di emergenza interoperabile |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per Applicazione
| In costruzione |
| Ampia area |
| Destinatario distribuito |
Per utente finale verticale
| Governo e difesa |
| Energia e Utilities |
| Settore Sanitario |
| Formazione |
| Commerciale e Industriale |
| Trasporto e logistica |
| IT e telecomunicazioni |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Medio Oriente | GCC |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico |
| Per componente | Hardware | Pannelli di controllo dell'allarme antincendio |
| Sistemi di diffusione sonora e di evacuazione vocale | ||
| Beacon di notifica e segnaletica digitale | ||
| Soluzioni | Software di notifica di emergenza/massa | |
| Gestione degli incidenti e consapevolezza della situazione | ||
| Servizi | Professionale (Consulenza, Integrazione) | |
| Managed Services | ||
| Per modalità di distribuzione | On-premise | |
| Cloud | ||
| IBRIDO | ||
| Per scopo della soluzione | Business continuity e disaster recovery | |
| Avviso pubblico integrato e avviso | ||
| Comunicazione di emergenza interoperabile | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per Applicazione | In costruzione | |
| Ampia area | ||
| Destinatario distribuito | ||
| Per utente finale verticale | Governo e difesa | |
| Energia e Utilities | ||
| Settore Sanitario | ||
| Formazione | ||
| Commerciale e Industriale | ||
| Trasporto e logistica | ||
| IT e telecomunicazioni | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Medio Oriente | GCC | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di notifica di massa?
Il mercato è valutato a 29.46 miliardi di dollari nel 2026 e si prevede che raggiungerà i 58.79 miliardi di dollari entro il 2031.
Quale segmento di componenti guida il mercato dei sistemi di notifica di massa?
Nel 65.50, le soluzioni basate su software prevarranno, con una quota del 2025%, a dimostrazione del passaggio a piattaforme unificate e pronte per il cloud.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
La rapida espansione dell'infrastruttura 5G, i frequenti disastri naturali e gli investimenti nelle smart city stanno determinando un CAGR del 16.9% nella regione Asia-Pacifico.
In che modo gli operatori sanitari utilizzano le piattaforme di notifica di massa?
Gli ospedali integrano avvisi tramite codice, richiami del personale e messaggi ai pazienti per rispettare le normative di sicurezza, generando un CAGR del 21.05% nel settore.
Quale modello di distribuzione sta prendendo piede accanto al cloud?
Le architetture ibride stanno crescendo a un CAGR del 19.65% perché combinano il controllo on-premise con la scalabilità del cloud, adattandosi ai settori regolamentati.
Quale normativa sta plasmando l'adozione europea?
L'articolo 110 dell'EECC dell'UE richiede avvisi pubblici multicanale, spingendo ogni Stato membro a modernizzare la propria infrastruttura di notifica.
Pagina aggiornata l'ultima volta il:



