

Dimensioni e quota del mercato della tecnologia di marketing
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
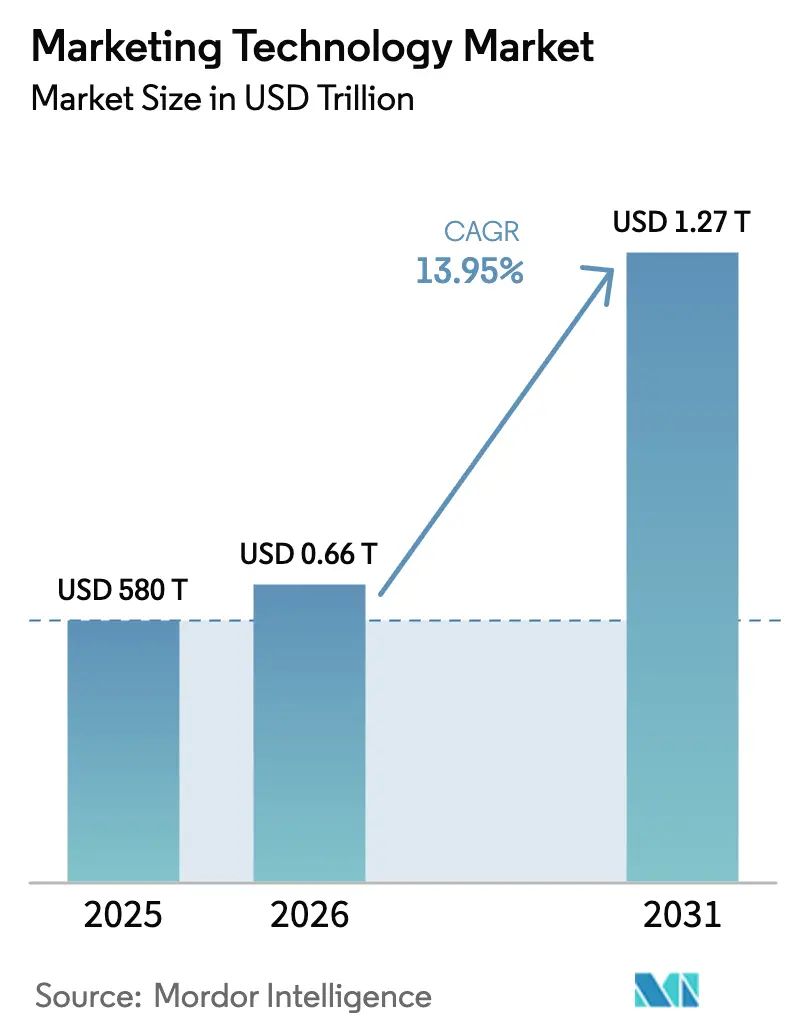
| Dimensione del mercato (2026) | 0.66 trilioni di dollari |
| Dimensione del mercato (2031) | 1.27 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 13.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della tecnologia di marketing di Mordor Intelligence
Il mercato delle tecnologie di marketing aveva un valore di 580 miliardi di dollari nel 2025 e si prevede che crescerà da 660.91 miliardi di dollari nel 2026 a 1,270.82 miliardi di dollari entro il 2031, con un CAGR del 13.95% durante il periodo di previsione (2026-2031).
La domanda aziendale di stack cloud-first integrati con intelligenza artificiale è il principale acceleratore, consentendo l'orchestrazione in tempo reale delle campagne, la generazione di contenuti dinamici e l'attribuzione multicanale su larga scala. I leader di mercato stanno integrando l'intelligenza artificiale generativa nei prodotti principali, mentre la pressione normativa per la transizione verso strategie basate sulla privacy aumenta il valore degli asset di dati proprietari e di terze parti. Le dinamiche competitive favoriscono i fornitori in grado di unificare i flussi di lavoro creativi, di dati e di attivazione all'interno di un'architettura componibile, offrendo alle aziende un controllo granulare su costi, latenza e conformità. I guadagni in termini di efficienza operativa derivanti dalle pipeline di contenuti automatizzate stanno già migliorando il ROI delle campagne in misura sufficiente a compensare l'aumento delle spese di elaborazione dell'intelligenza artificiale.
Punti chiave del rapporto
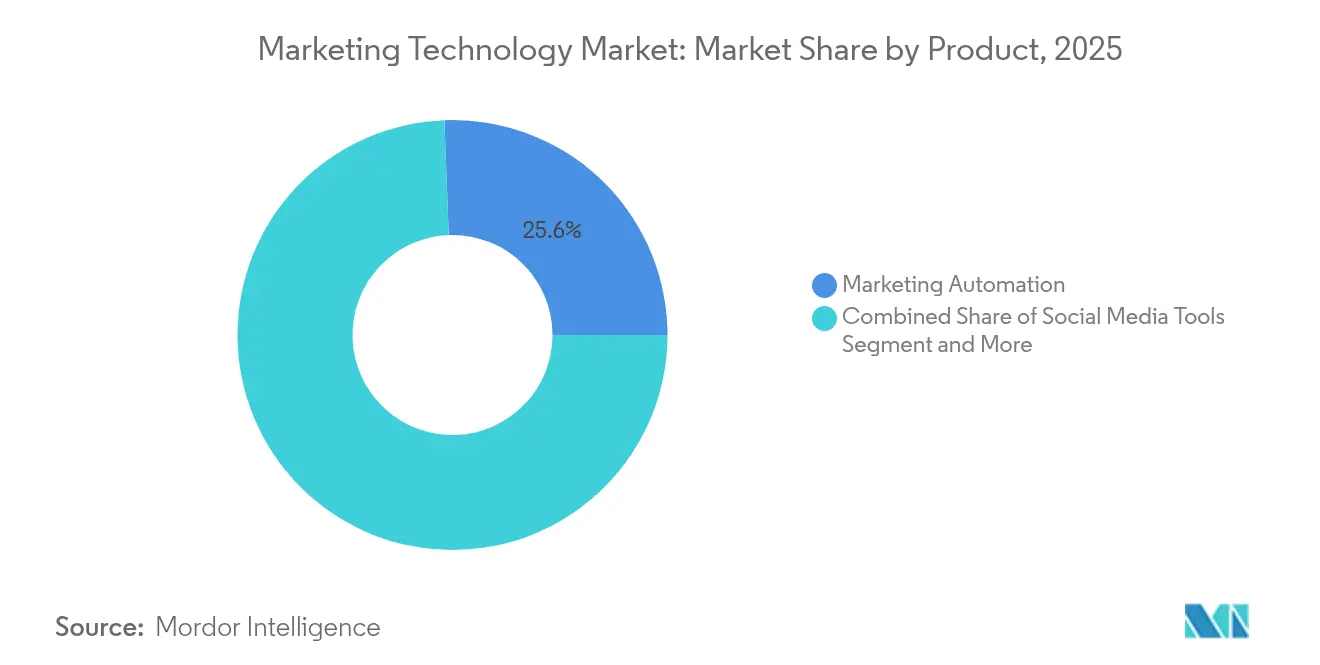
- Per categoria di prodotto, nel 25.60 la Marketing Automation ha dominato il mercato delle tecnologie di marketing con una quota del 2025%, mentre si prevede che gli strumenti di contenuto basati su GenAI cresceranno a un CAGR del 25.92% entro il 2031.
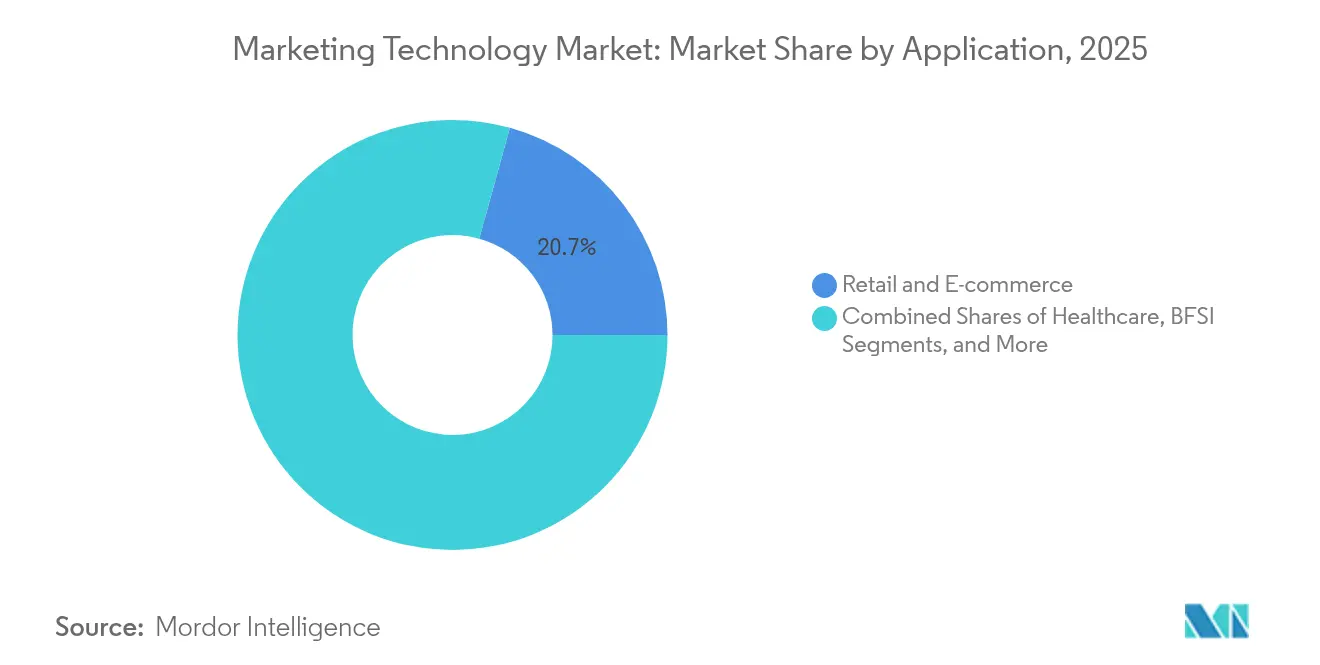
- Per applicazione, nel 20.70 il settore Retail e l'E-commerce hanno rappresentato il 2025% del fatturato del mercato delle tecnologie di marketing; il settore sanitario sta crescendo a un CAGR del 18.10% nel periodo 2026-2031.
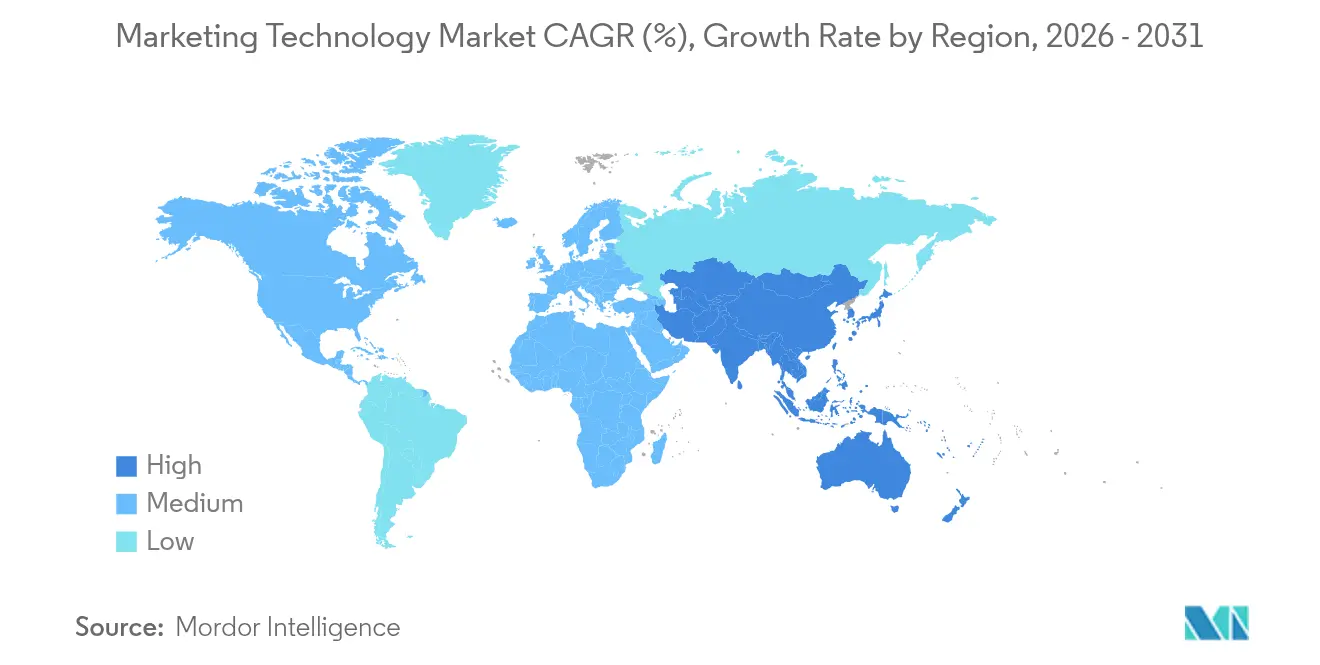
- In termini geografici, il Nord America ha dominato il 37.60% del mercato delle tecnologie di marketing nel 2025, mentre l'area APAC è destinata a registrare il CAGR più rapido, pari al 15.95%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della tecnologia di marketing
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il marketing cloud-first aumenta l'adozione | 4.20% | Globale con leadership APAC | Medio termine (2-4 anni) |
| GenAI integrata nell'orchestrazione della campagna | 3.80% | I primi ad adottare il Nord America e l'UE | A breve termine (≤ 2 anni) |
| Strategie di dati proprietari basate sulla privacy | 2.10% | Catalizzatore UE, espansione globale | A lungo termine (≥ 4 anni) |
| Programmi di microscambio di dati a terze parti | 1.40% | Piloti del Nord America e dell'APAC | A lungo termine (≥ 4 anni) |
| Architetture CDP componibili che superano il lock-in della suite | 1.80% | Livello aziendale globale | Medio termine (2-4 anni) |
| I guadagni in termini di efficienza operativa compensano le spese di elaborazione dell'intelligenza artificiale | 1.00% | Adottanti globali attenti ai costi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il marketing cloud-first aumenta l'adozione
Le aziende continuano una svolta decisa verso architetture cloud-native per eliminare i silos di dati e consentire il processo decisionale in tempo reale in ogni punto di contatto con il cliente. Gli investimenti di Microsoft in data center per 1.3 miliardi di dollari in Messico e 2.7 miliardi di dollari in Brasile sottolineano la necessità di un'infrastruttura regionale che supporti l'elaborazione dei dati dei clienti a bassa latenza. [1] Microsoft, “Investimenti in data center in Messico e Brasile”, microsoft.com I team IT segnalano riduzioni dei tempi di ciclo che consentono ai marketer di ridurre i tempi di implementazione delle campagne da settimane a ore, aumentando la precisione della personalizzazione e la velocità di generazione dei ricavi.
GenAI integrata nell'orchestrazione della campagna
L'intelligenza artificiale generativa sta trasformando quelli che un tempo erano flussi di lavoro manuali e reattivi in motori di orchestrazione proattiva dell'esperienza. La piattaforma Customer Experience Orchestration di Adobe illustra come l'intelligenza artificiale unisca le funzioni creative e di marketing sotto lo stesso tetto, consentendo un'ottimizzazione continua dei contenuti senza dover ricorrere a test A/B laboriosi. Le aziende evidenziano l'espansione dei margini, poiché i modelli proprietari offrono margini lordi del 50-60% rispetto ai tradizionali strumenti SaaS.
Strategie di dati proprietari basate sulla privacy
I miglioramenti del GDPR 2025 costringono i marchi a dare priorità alle relazioni di prima parte rispetto ai cookie di terze parti. Il framework di consenso aggiornato di Google ora richiede opt-in espliciti per mantenere la fedeltà della misurazione, spingendo i marketer a investire in solide piattaforme di dati dei clienti progettate per la conformità. [2] Google, “Modalità di consenso aggiornata per lo Spazio economico europeo”, google.com Le aziende che cambiano rotta tempestivamente stanno ottenendo un valore a vita del cliente più elevato grazie al miglioramento della qualità dei dati e alla personalizzazione basata sulla fiducia.
Programmi di micro-scambio di dati a terze parti
I marchi leader stanno sperimentando scambi di microvalore in cui i clienti condividono volontariamente le loro preferenze in cambio di offerte personalizzate. I primi ad adottare questa soluzione segnalano miglioramenti del 40% nei punteggi di pertinenza e un aumento del 25% nella fidelizzazione quando i dati di terze parti alimentano la marketing automation. I centri di preferenza gamificati e la profilazione progressiva stanno rapidamente diventando funzionalità standard dei moderni hub di engagement.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del costo totale di proprietà e del debito di integrazione | -2.80% | Livello aziendale globale | A breve termine (≤ 2 anni) |
| Carenza di competenze per stack martech complessi | -1.90% | Nord America e UE acuta | Medio termine (2-4 anni) |
| Complessità della conformità normativa | -1.50% | Influenza dell'UE, portata globale | Medio termine (2-4 anni) |
| Aumento delle spese di elaborazione e archiviazione dell'intelligenza artificiale | -1.20% | Regioni iperscalabili globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del costo totale di proprietà e del debito di integrazione
Le organizzazioni che integrano strumenti di intelligenza artificiale su stack legacy si trovano ad affrontare spese impreviste per la migrazione dei dati e la manutenzione che superano i budget iniziali del 40-60%. Solo lo storage cloud ha superato i 200 miliardi di dollari di spesa IT nel 2025, spingendo i CFO a rivalutare le scelte della piattaforma.
Gap di competenze per stack Martech complessi
L'63% dei marketer teme la sostituzione della tecnologia, ma il XNUMX% dei leader cita la mancanza di talenti tecnici sufficienti per gestire efficacemente stack basati sull'intelligenza artificiale. Questa carenza allunga i tempi di implementazione e costringe i fornitori a distribuire moduli low-code per accelerare la realizzazione del valore.
Analisi del segmento
Per prodotto: l'automazione del marketing mantiene la quota maggiore
La Marketing Automation ha conquistato il 25.60% della quota di mercato delle tecnologie di marketing nel 2025, confermando il suo ruolo di centro di controllo per la gestione del percorso omnicanale. Si prevede che le dimensioni del mercato delle tecnologie di marketing legate alla Marketing Automation cresceranno parallelamente alla svolta delle aziende verso motori di orchestrazione unificati che collegano dati, contenuti e flussi di lavoro di attivazione. Gli strumenti di contenuto basati su GenAI, pur rappresentando oggi una base di fatturato più ridotta, dovrebbero registrare un CAGR del 25.92% entro il 2031, poiché i brand ridistribuiranno la spesa verso la generazione di contenuti scalabili e basati sull'intelligenza artificiale. Le suite di social media e content marketing registrano guadagni costanti consentendo il coinvolgimento diretto del pubblico, mentre gli strumenti di creazione di rich media beneficiano della crescente domanda di video.
Le aziende considerano la velocità dei contenuti come un solido punto di forza, indirizzando i budget verso piattaforme che coniugano l'eccellenza creativa con informazioni sulle prestazioni in tempo reale. GenStudio Foundation di Adobe esemplifica il modo in cui i fornitori integrano l'automazione nella supply chain dei contenuti, consentendo ai professionisti del marketing di pubblicare senza sacrificare l'integrità del brand. Le suite di sales enablement ora integrano un lead scoring predittivo che si basa su dati storici di acquisizione basati sull'intelligenza artificiale per accelerare la conversione della pipeline.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'assistenza sanitaria emerge come leader della crescita
Nel 20.70, il settore Retail e l'E-commerce detenevano il 2025% del mercato delle tecnologie di marketing, a dimostrazione della loro storica leadership nell'ambito dell'interazione digitale. Il segmento mantiene una crescita solida, grazie al fatto che i marchi omnicanale raddoppiano le promozioni iper-personalizzate. Tuttavia, il settore sanitario è destinato a superare ogni altro settore verticale con un CAGR del 18.10% tra il 2026 e il 2031, spingendo notevolmente verso l'alto le dimensioni del mercato delle tecnologie di marketing per le piattaforme di coinvolgimento dei pazienti. L'espansione della telemedicina e l'automazione conforme all'HIPAA sono i principali catalizzatori, consentendo ai fornitori di soddisfare gli standard di esperienza di livello consumer.
Le organizzazioni sanitarie applicano l'automazione del marketing oltre l'acquisizione dei pazienti per promuovere l'aderenza e una comunicazione incentrata sui risultati. Le campagne di Kaiser Permanente incentrate sulla comunità dimostrano come il marketing orientato allo scopo crei fiducia offrendo al contempo benefici misurabili per la salute. Anche BFSI, IT e Telecomunicazioni, Media e Intrattenimento intensificano gli investimenti per personalizzare i servizi, gestire il tasso di abbandono e massimizzare il valore del ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 37.60, il Nord America controllava il 2025% del mercato delle tecnologie di marketing grazie all'adozione matura del cloud, ai finanziamenti di venture capital e alle avanzate capacità di ricerca sull'intelligenza artificiale. I leader regionali sfruttano le profonde integrazioni dell'ecosistema per mantenere il vantaggio competitivo, anche se le normative sulla privacy a livello statale moltiplicano gli obblighi di conformità. Le aziende canadesi perfezionano le strategie di consenso in previsione del disegno di legge C-27, mentre le aziende con sede negli Stati Uniti implementano analisi che tutelano la privacy per evitare contenziosi.
L'APAC è la regione in più rapida crescita, con un CAGR previsto del 15.95% nel periodo 2026-2031. I governi sostengono lo sviluppo di infrastrutture digitali, consentendo un'ampia adozione delle tecnologie di marketing tra i consumatori che privilegiano l'uso del mobile. L'India prevede che il suo settore del marketing digitale raggiungerà 1.12 lakh crore di rupie (13.4 miliardi di dollari) entro il 2025, grazie a contenuti in lingua locale e innovazioni nel targeting pubblicitario basate sull'intelligenza artificiale. Gli inserzionisti del Sud-Est asiatico stanno destinando quote maggiori della spesa media al social commerce e le aziende australiane stanno ampliando i budget per il marketing basato sull'intelligenza artificiale per ottenere guadagni incrementali in termini di conversioni.
Le prospettive per l'Europa sono influenzate da normative stringenti: il GDPR 2025, il Digital Markets Act e il Digital Services Act ridefiniscono collettivamente gli obblighi di gestione dei dati. I fornitori che operano nella regione devono progettare architetture di privacy predefinite conformi a tutti i 27 stati membri, spesso estendendo tali standard a livello globale. In America Latina, il Messico ha accolto con favore sia l'impegno di produzione di 1 miliardo di dollari di Netflix sia la prima regione cloud locale di Alibaba, segnali che gli operatori internazionali prevedono una solida crescita digitale. Nel frattempo, gli sviluppatori di Medio Oriente e Africa accelerano l'adozione di stack per l'e-commerce con la maturazione dei sistemi di pagamento e il miglioramento della logistica transfrontaliera.
Panorama normativo
Il quadro normativo per le tecnologie di marketing è sempre più influenzato dalla sovrapposizione di norme sulla privacy e sull'intelligenza artificiale, che incidono sul modo in cui le piattaforme raccolgono, elaborano e utilizzano i dati dei clienti. Nell'Unione Europea, l'applicazione del GDPR continua a essere un punto di riferimento per il consenso, la limitazione delle finalità e i diritti degli interessati. Il Regolamento UE sull'IA (Regolamento (UE) 2024/1689) introduce obblighi specifici per l'IA, tra cui divieti entrati in vigore a partire da febbraio 2025 e obblighi di trasparenza a partire dal 2 agosto 2026, con ripercussioni sul targeting, l'analisi e la generazione di contenuti basati sull'IA che coinvolgono dati personali. Parallelamente, il Digital Markets Act e il Digital Services Act influenzano le pratiche pubblicitarie e delle piattaforme, spingendo i fornitori verso architetture "privacy by default" e processi decisionali verificabili.
Al di fuori dell'UE, la complessità della conformità è amplificata da regimi frammentati e implementazioni graduali. Il Data (Use and Access) Act 2025 del Regno Unito viene implementato a tappe nel corso del 2026, richiedendo alle piattaforme di marketing di adeguare la governance e i controlli sulla condivisione dei dati. Negli Stati Uniti, ulteriori leggi statali sulla privacy e iniziative sulla trasparenza dell'IA, tra cui la SB 53 della California e il MODPA del Maryland, aggiungono requisiti in materia di minimizzazione e divulgazione dei dati. Nel complesso, queste norme aumentano la domanda di strategie per i dati di prima parte e di zero-parte, misurazione basata sul consenso e strumenti dei fornitori che supportino controlli basati su policy in diverse regioni.
Analisi della catena del valore
La catena del valore della tecnologia di marketing inizia con l'infrastruttura e la base dati fornite da hyperscaler e piattaforme cloud come Microsoft Azure e Amazon Web Services. Queste piattaforme offrono servizi di elaborazione, archiviazione, gestione delle identità e intelligenza artificiale utilizzati per eseguire orchestrazioni e analisi ad alta intensità di dati. Al di sopra di questo livello, i principali fornitori di martech offrono lo strato della piattaforma, che include piattaforme di dati dei clienti, orchestrazione delle campagne, produzione di contenuti e funzionalità di misurazione, come Adobe Experience Platform e ambienti di marketing e produttività collegati a Microsoft. Con l'integrazione sempre maggiore dell'intelligenza artificiale nelle architetture, le funzionalità di accesso e orchestrazione dei modelli, inclusi gli spazi di lavoro AI aziendali e i framework per agenti, si affiancano sempre più ai tradizionali moduli SaaS come dipendenze a monte.
La realizzazione del valore dipende quindi dal livello di integrazione e servizi, che comprende API, connettori ed ecosistemi di partner che collegano fonti di dati, sistemi creativi, canali di attivazione e flussi di lavoro aziendali. Le partnership che collegano le soluzioni Adobe con Microsoft 365 Copilot dimostrano come l'orchestrazione e i flussi di lavoro dei contenuti si stiano integrando nei contesti di produttività quotidiana. L'esigenza, a valle, di flussi di lavoro integrati per la gestione del consenso, la sicurezza e la conformità, in particolare nei settori verticali regolamentati, accresce il ruolo degli strumenti di governance e dei partner di implementazione nelle fasi di acquisizione, segmentazione, attivazione e attribuzione.
Panorama competitivo
Il mercato mostra una moderata concentrazione attorno ai colossi Adobe, Salesforce e Microsoft, che offrono suite complete e integrano livelli di creatività, dati e attivazione in cloud coesi. L'acquisizione di Informatica da parte di Salesforce per 8 miliardi di dollari ne potenzia la capacità di unificare i profili, con l'obiettivo di ridurre i colli di bottiglia dovuti alla latenza dei dati nelle grandi aziende. Adobe sfrutta le sinergie di Creative Cloud per effettuare il cross-selling di moduli di marketing basati sull'intelligenza artificiale, mentre Microsoft attiva servizi di intelligenza artificiale basati su Azure per rafforzare l'engagement su Dynamics 365.
La differenziazione competitiva ora ruota attorno alla maturità, alla latenza e all'affidabilità dell'intelligenza artificiale. I brevetti multimodali depositati da Meta indicano roadmap per assistenti intelligenti che potrebbero ridurre radicalmente l'attrito nelle interazioni con i clienti. I fornitori specializzati sfruttano lo slancio dell'architettura componibile, ritagliandosi nicchie redditizie attorno ad analisi che tutelano la privacy e flussi di lavoro specifici per settore, come il coinvolgimento dei pazienti in linea con l'HIPAA.
La pressione sui prezzi aumenta man mano che gli acquirenti confrontano il costo totale di proprietà tra suite complete e alternative best-of-breed. I fornitori rispondono con la fatturazione basata sull'utilizzo e acceleratori low-code per facilitare l'implementazione. L'ascesa dell'orchestrazione senza codice attrae le aziende di medie dimensioni a corto di talenti tecnici, mentre le API aperte consentono ai team interni di estendere le funzioni della piattaforma senza incorrere in debiti di integrazione.
Leader del settore della tecnologia di marketing
Amazon Inc.
LP acustico
Campagna attiva
Adobe Inc
Microsoft Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Adobe Inc. annuncia la disponibilità generale di CX Enterprise Coworker per i flussi di lavoro di marketing agentivo. La disponibilità generale rafforza l'orchestrazione basata sull'intelligenza artificiale nei flussi di lavoro di marketing e le integrazioni multipiattaforma.
- Aprile 2026: Adobe Inc. annuncia la disponibilità generale di Adobe Marketing Agent all'interno di Microsoft 365 Copilot e la versione beta su AWS/Amazon Quick, Anthropic Claude, ChatGPT, Gemini e IBM Watsonx. L'integrazione incorpora le decisioni di marketing assistite dall'IA nelle routine di lavoro quotidiane ed espande l'implementazione dell'IA su diverse piattaforme.
- Aprile 2026: annunciato CX Enterprise Coworker; collaborazione strategica con AWS per integrare Agent Orchestrator con Amazon Bedrock AgentCore. La collaborazione posiziona Adobe al centro di una piattaforma di marketing agentico basata sul cloud tramite l'integrazione con AWS e Bedrock.
Ambito del rapporto sul mercato globale della tecnologia di marketing
La tecnologia di marketing, nota anche come MarTech, definisce una gamma di strumenti e software che aiutano a raggiungere obiettivi o traguardi di marketing. Quando un gruppo di marketing utilizza un raggruppamento di tecnologie di marketing, questo è noto come stack di tecnologie di marketing. MarTech si è evoluto in un punto fermo nelle campagne di marketing digitale e può essere utilizzato anche per ottimizzare le misure di marketing su qualsiasi canale di marketing.
Il mercato delle tecnologie di marketing è segmentato per prodotto (strumenti di social media, strumenti di content marketing, strumenti rich media, strumenti di automazione, strumenti di dati e analisi, strumenti di abilitazione alle vendite), per applicazione (IT e telecomunicazioni, vendita al dettaglio ed e-commerce, sanità, media e intrattenimento, sport ed eventi, BFSI), per area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Social Media Tools |
| Strumenti di marketing dei contenuti |
| Strumenti per la creazione di contenuti multimediali |
| Piattaforme di automazione del marketing |
| Strumenti di analisi e dati |
| Strumenti di abilitazione alla vendita |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Settore Sanitario |
| Media and Entertainment |
| Sport ed Eventi |
| BFSI |
| Nord America |
| Sud America |
| Europa |
| Asia-Pacifico |
| Medio Oriente |
| Africa |
| Per prodotto | Social Media Tools |
| Strumenti di marketing dei contenuti | |
| Strumenti per la creazione di contenuti multimediali | |
| Piattaforme di automazione del marketing | |
| Strumenti di analisi e dati | |
| Strumenti di abilitazione alla vendita | |
| Per Applicazione | IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce | |
| Settore Sanitario | |
| Media and Entertainment | |
| Sport ed Eventi | |
| BFSI | |
| Per geografia | Nord America |
| Sud America | |
| Europa | |
| Asia-Pacifico | |
| Medio Oriente | |
| Africa |
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle tecnologie di marketing?
Si prevede che la dimensione del mercato della tecnologia di marketing raggiungerà 0.66 trilioni di dollari nel 2026 e crescerà a un CAGR del 13.95% per raggiungere 1.27 trilioni di dollari entro il 2031.
Qual è la dimensione attuale del mercato delle tecnologie di marketing?
Nel 660.91 il mercato era valutato 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato delle tecnologie di marketing?
Si prevede che registrerà un CAGR del 13.95%, raggiungendo i 1,270.82 miliardi di USD entro il 2031.
Quale segmento di prodotto detiene la quota di mercato maggiore?
Nel 25.60, le piattaforme di Marketing Automation hanno dominato la scena con una quota del 2025%.
Quale campo applicativo sta crescendo più rapidamente?
La realizzazione di infrastrutture digitali, la crescente base di consumatori che privilegiano i dispositivi mobili e le politiche governative di supporto stanno spingendo l'APAC a un CAGR del 15.95%.
Qual è il principale ostacolo alla crescita del mercato?
L'aumento del costo totale di proprietà e del debito di integrazione sta riducendo il ROI previsto per le aziende che implementano stack complessi basati sull'intelligenza artificiale.


