

Dimensioni e quota del mercato dei motori di propulsione marina
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
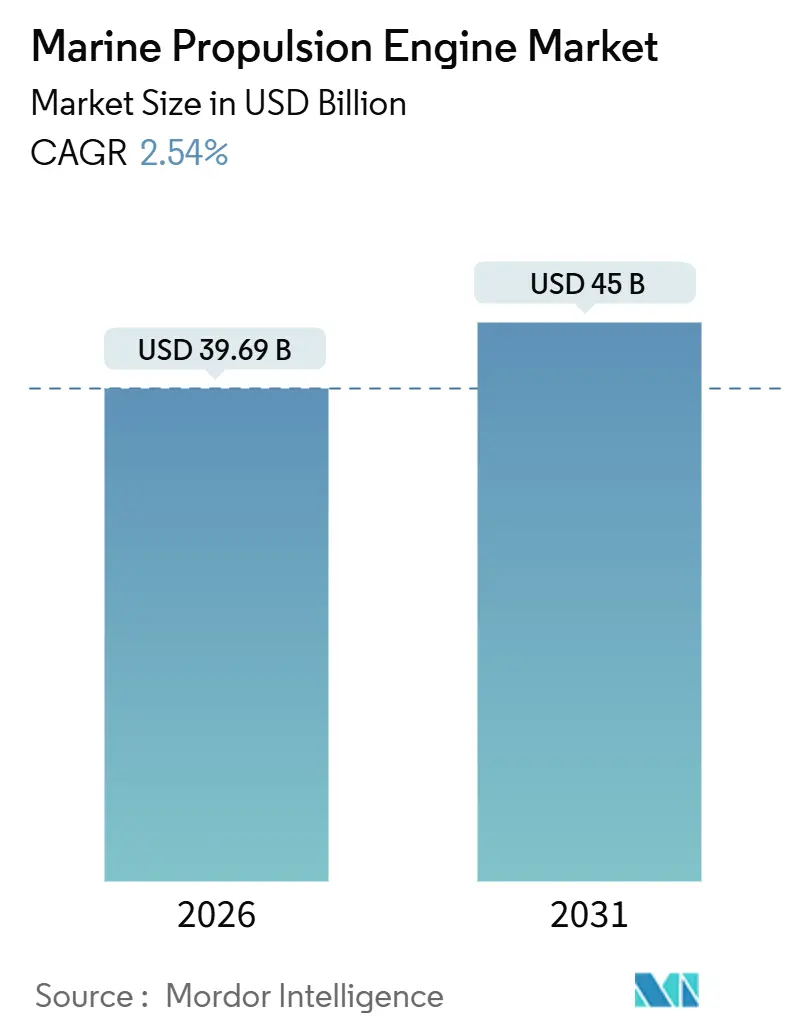
| Dimensione del mercato (2026) | 39.69 miliardo di dollari |
| Dimensione del mercato (2031) | 45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.54% CAGR |
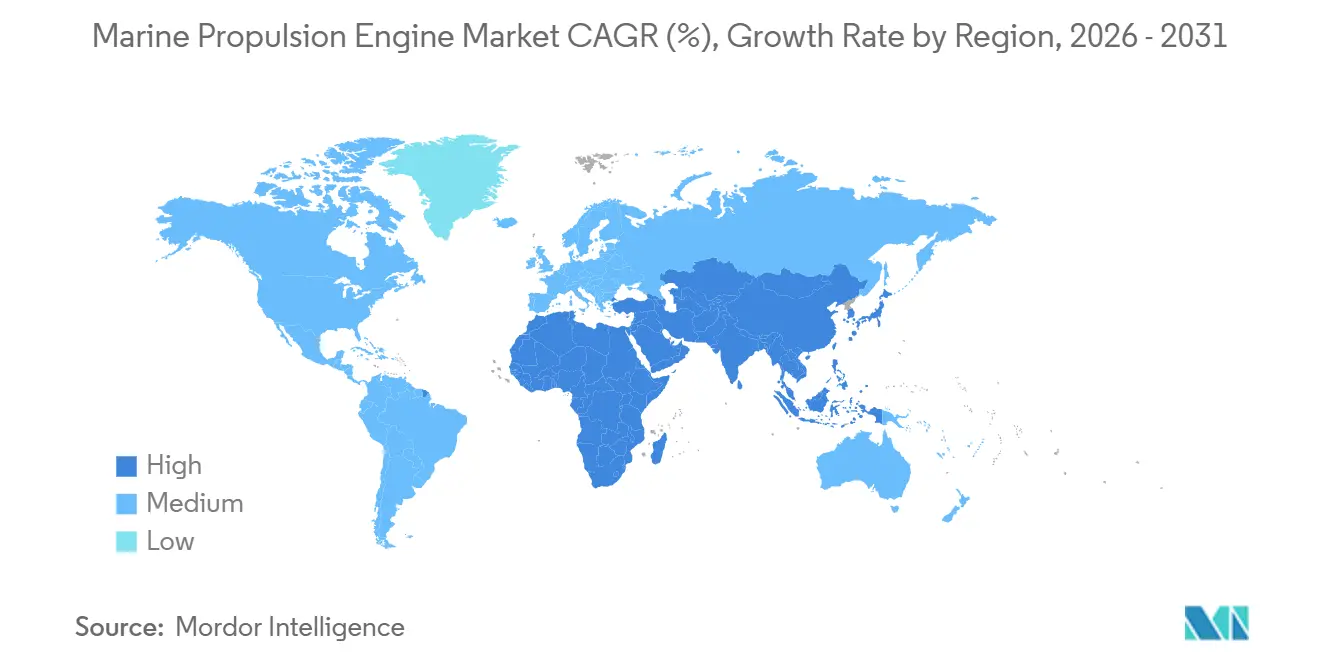
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia-Pacifico |
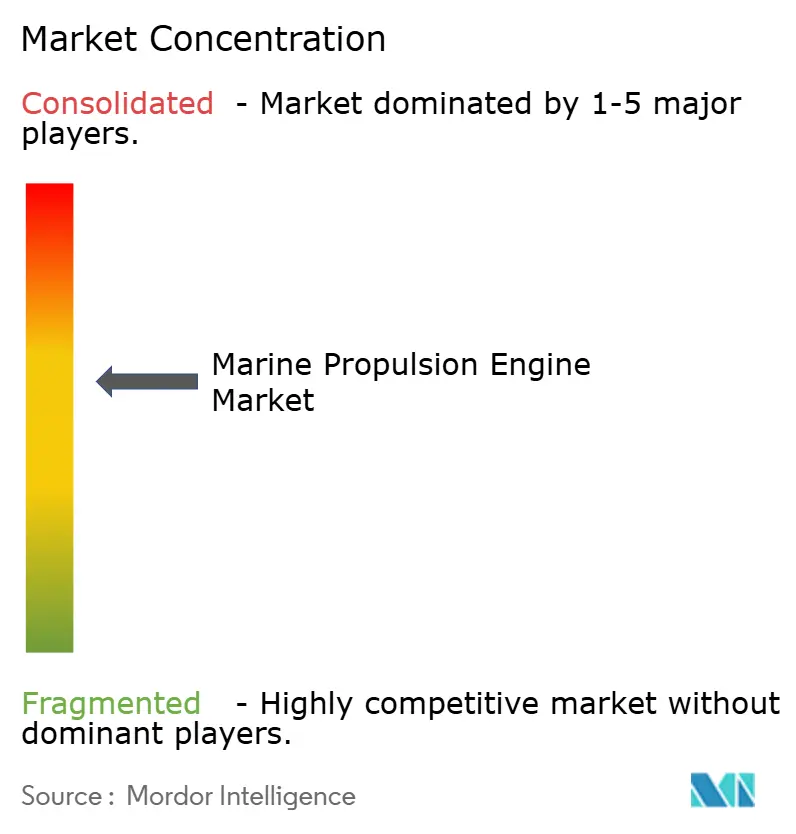
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei motori di propulsione marina di Mordor Intelligence
Il mercato dei motori di propulsione marina ha raggiunto i 39.69 miliardi di dollari nel 2026 e si prevede che raggiungerà i 45 miliardi di dollari entro il 2031, registrando un CAGR del 2.54% nel periodo di previsione (2026-2031). L'espansione misurata riflette la preferenza degli operatori per la rimotorizzazione degli scafi esistenti piuttosto che per la costruzione di nuovo tonnellaggio, poiché i limiti IMO Tier III per gli ossidi di azoto e l'Energy Efficiency Existing Ship Index indirizzano i capitali verso piattaforme dual-fuel e ibride. Gli ordini dual-fuel che alternano GNL, metanolo e olio combustibile tradizionale ora dominano gli ordini inevasi, mentre i sistemi ausiliari ibridi-elettrici guadagnano terreno nelle aree di controllo delle emissioni. L'area Asia-Pacifico continua a sostenere la domanda grazie ai cantieri cinesi e sudcoreani, ma gli investimenti sovrani in Medio Oriente sono il catalizzatore regionale in più rapida crescita. Si prevede che l'elevata volatilità dei prezzi del bunker e le limitate infrastrutture per i combustibili alternativi modereranno il ritmo a breve termine; Tuttavia, si prevede che le piattaforme di manutenzione gemelle digitali e le architetture dei motori indipendenti dal carburante contribuiranno a sostenere guadagni di efficienza a lungo termine nel mercato dei motori di propulsione marina.
Punti chiave del rapporto
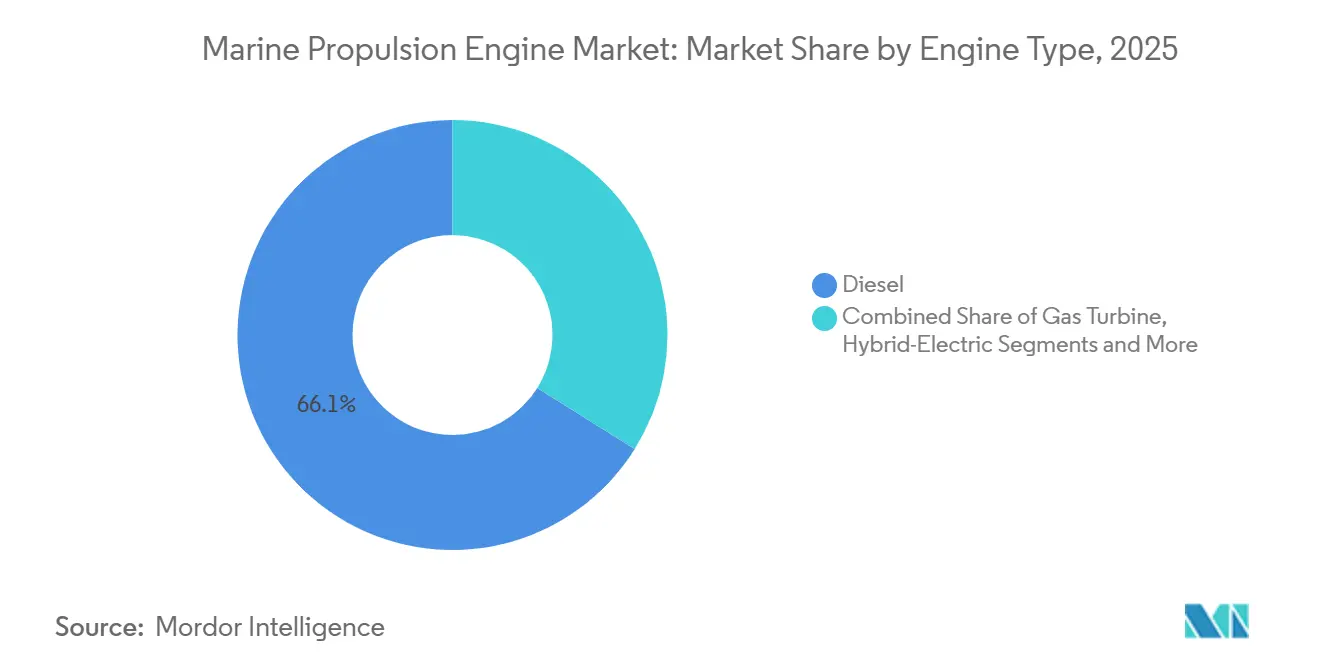
- Per tipologia di motore, nel 2025 il diesel ha dominato il 66.12% della quota di mercato dei motori a propulsione marina, mentre si prevede che i sistemi a celle a combustibile cresceranno a un CAGR del 2.76% entro il 2031.
- Per applicazione, nel 2025 il trasporto merci commerciale rappresentava il 57.37% del mercato dei motori di propulsione marina; si prevede che il trasporto passeggeri crescerà a un CAGR del 2.41% fino al 2031.
- In base al tipo di nave, le navi portarinfuse hanno registrato una quota di fatturato del 31.28% nel 2025; le navi di supporto offshore sono pronte a registrare un CAGR del 3.12% durante il periodo di previsione.
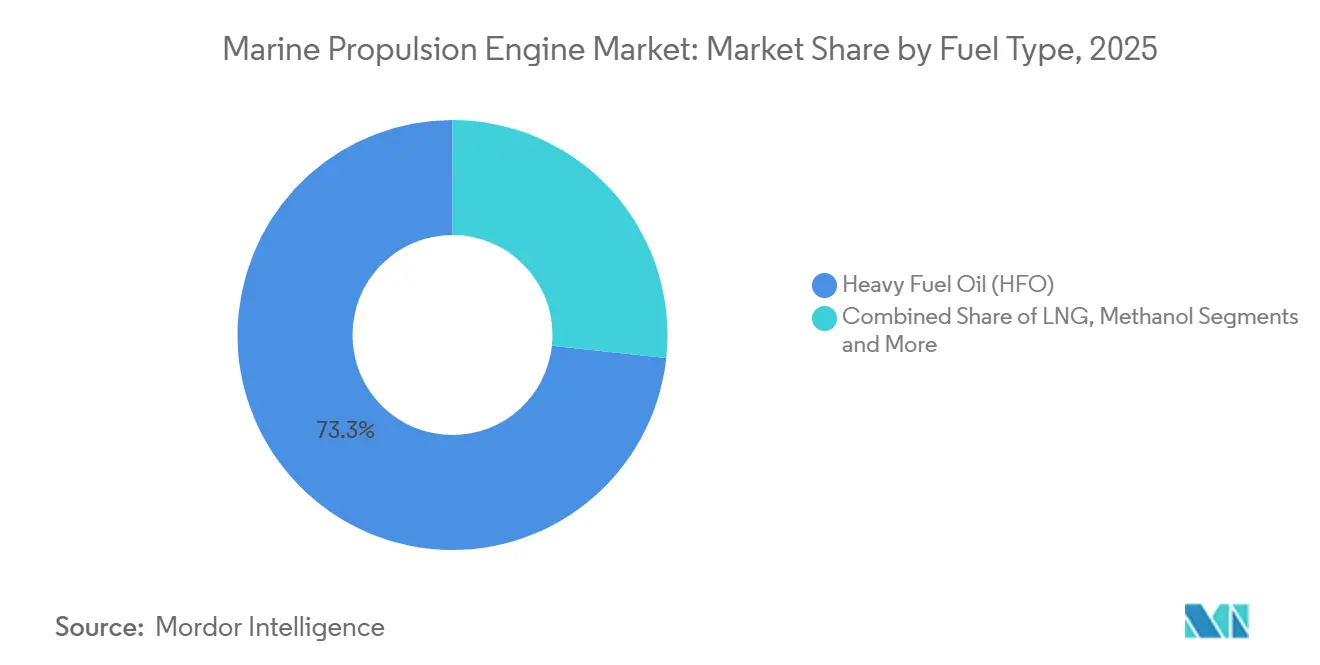
- In base al tipo di carburante, nel 2025 l'HFO ha rappresentato una quota del 73.25% del mercato dei motori di propulsione marina, mentre si prevede che il metanolo aumenterà a un CAGR del 2.88% entro il 2031.
- In base alla fascia di potenza, i motori con una capacità compresa tra 10,001 e 20,000 kW hanno conquistato il 37.11% del mercato dei motori di propulsione marina nel 2025; si prevede che le unità con potenza superiore a 20,000 kW registreranno il tasso di crescita più rapido, pari al 3.24%, fino al 2031.
- In termini geografici, la regione Asia-Pacifico rappresentava il 43.36% della quota di mercato dei motori di propulsione marina nel 2025; si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 3.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori di propulsione marina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Retrofit dei motori accelerati da IMO Tier III ed EEXI | + 0.6% | Globale, più forte nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Aumento degli ordini di container e GNL nell'area Asia-Pacifico | + 0.5% | Cina, Corea del Sud, Giappone, Asia sud-orientale | Medio termine (2–4 anni) |
| Rapida diffusione del doppio combustibile GNL e metanolo | + 0.4% | Europa, Nord America, Asia-Pacifico | Medio termine (2–4 anni) |
| Propulsione ausiliaria a zero emissioni nelle zone portuali | + 0.3% | Rotterdam, Anversa, Amburgo, California, Singapore | A breve termine (≤ 2 anni) |
| La manutenzione predittiva Digital-Twin riduce i costi di proprietà | + 0.2% | Globale, primo posto in Nord America e Nord Europa | A lungo termine (≥ 4 anni) |
| Boom degli appalti CODAD e CODAG per la difesa | + 0.2% | Nord America, Europa, India, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La conformità IMO Tier III e EEXI spinge i retrofit
I proprietari di navi costruite prima di un periodo specifico sono tenuti a installare sistemi SCR o EGR per rispettare i limiti di ossido di azoto nelle zone di controllo delle emissioni. Molti proprietari stanno anche implementando conversioni a doppio combustibile insieme a questi aggiornamenti per ottenere flessibilità operativa [1] “Energy Efficiency Existing Ship Index Guidelines,” International Maritime Organization, imo.org . L'Energy Efficiency Existing Ship Index assegna voti in lettere agli scafi delle navi e le navi con voti inferiori hanno subito penalità di noleggio nei mercati europei. Gli ordini di retrofit per unità SCR sono aumentati presso MAN Energy Solutions, riflettendo l'attenzione dei vettori sull'aggiornamento delle risorse esistenti piuttosto che sulla messa in servizio di nuove costruzioni durante le fluttuazioni delle tariffe di trasporto. FuelEU Maritime imporrà limiti più severi sull'intensità dei gas serra, spingendo il tonnellaggio diretto in Europa verso motori in grado di passare a combustibili come metanolo o ammoniaca [2] “FuelEU Maritime Regulation Text,” European Commission, europa.eu . Le attuali normative di classificazione integrano il monitoraggio delle emissioni nel software di controllo del motore, fornendo a finanziatori e assicuratori dati di conformità e contribuendo alla tendenza all'ammodernamento dei veicoli.
Boom di nuove costruzioni di container e GNL nell'area Asia-Pacifico
I cantieri navali cinesi e sudcoreani hanno aumentato le consegne di capacità container, trainati dagli ordini per grandi navi dotate di motori a due tempi dual-fuel avanzati. Gli ordini per le metaniere hanno raggiunto nuovi massimi, supportati dagli impegni di noleggio legati all'espansione del North Field del Qatar e ai terminal di esportazione negli Stati Uniti. Hanwha Ocean ha investito in modo significativo per potenziare la sua linea di integrazione motori di Geoje, concentrandosi su moduli predisposti per il metanolo progettati per future consegne a Maersk. I cantieri navali giapponesi hanno spostato la loro attenzione sulle petroliere costiere alimentate ad ammoniaca, consegnando con successo il prototipo a Nippon Yusen. Sebbene la concentrazione della produzione di motori nel Nord-Est asiatico abbia ridotto i tempi di consegna, ha anche aumentato i rischi geopolitici a causa delle più severe restrizioni all'esportazione di componenti elettronici di controllo avanzati dagli Stati Uniti.
Doppio assorbimento di combustibile GNL/metanolo
Maersk ha aggiunto al suo portafoglio ordini navi portacontainer compatibili con il metanolo, ciascuna equipaggiata con motori MAN B&W in grado di funzionare a biometanolo, e-metanolo e olio combustibile. CMA CGM ha introdotto navi alimentate a GNL, ottenendo significative riduzioni delle emissioni di CO₂ rispetto ai modelli di base a combustibile pesante. I contratti dual-fuel rappresentano ora una parte considerevole del portafoglio ordini marittimo di Wärtsilä, riflettendo la crescente preferenza degli armatori per la flessibilità del carburante. Rotterdam ha istituito il primo hub europeo di rifornimento di metanolo verde su larga scala, mentre Singapore ha avviato un programma pilota per affrontare i vincoli della catena di approvvigionamento. Sebbene i costi di capitale siano più elevati, i risparmi sul carburante durante il ciclo di vita diventano evidenti quando i prezzi del metanolo o del GNL sono più favorevoli rispetto al gasolio marino.
Zone a zero emissioni di ingresso al porto
Le normative UE impongono ai porti principali di offrire energia elettrica da terra, mentre la California impone multe alle navi che utilizzano motori diesel ausiliari al molo. In risposta a ciò, le compagnie di crociera stanno adottando pacchi batteria in grado di alimentare i carichi degli hotel per periodi prolungati, riducendo così le emissioni in porto. La rete di bordo in corrente continua di ABB dimostra come batterie e generatori lavorino insieme per consentire manovre silenziose e la ricarica durante i viaggi. Il programma Green Port di Singapore incentiva le navi con sconti tariffari per il raggiungimento di zero emissioni ausiliarie, incoraggiando l'ammodernamento di sistemi ibridi nelle flotte di traghetti in tutta l'area Asia-Pacifico. Queste misure normative stanno portando i sistemi ausiliari ibridi-elettrici a essere sempre più importanti nel mercato dei motori di propulsione marina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del carburante complica la scelta del motore | -0.3% | Globale, più acuto dove i contratti sul carburante mancano di copertura | A breve termine (≤ 2 anni) |
| Elevato CAPEX per SCR, EGR e post-trattamento | -0.2% | Globale, in particolare le flotte costruite prima del 2010 | Medio termine (2–4 anni) |
| Rifornimento limitato di metanolo verde e ammoniaca | -0.2% | Infrastrutture concentrate nel Nord Europa | Medio termine (2–4 anni) |
| Rischio di fornitura di magneti in terre rare per i motori | -0.1% | Globale, forte dipendenza dalla Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del carburante complica la scelta del motore
I prezzi del gasolio marino hanno subito fluttuazioni significative, creando difficoltà per i modelli di ammortamento a doppio combustibile. I costi del bunker di GNL nei mercati chiave hanno annullato i risparmi previsti che avevano motivato molti ordini di GNL. I prezzi del metanolo sono aumentati sostanzialmente in alcune regioni, a causa della scarsità di offerta e della crescente domanda da parte delle industrie chimiche e di navigazione [3] “Methanol Supply Still Tight,” ICIS, icis.com . Una parte delle navi a doppio combustibile è passata a operare esclusivamente con olio combustibile a causa dei prezzi sfavorevoli del GNL. La limitata disponibilità di strumenti di copertura per il metanolo o l'ammoniaca ha esposto gli operatori alla volatilità dei prezzi durante il periodo tra la firma del contratto e la consegna.
Elevato Capex per il post-trattamento SCR/EGR
L'installazione di un SCR su un motore diesel può comportare una spesa significativa, spesso superiore al valore residuo delle navi più vecchie. L'aggiunta di un EGR aumenta il costo di un nuovo motore e richiede una capacità di raffreddamento aggiuntiva. Le cartucce del catalizzatore, che necessitano di una sostituzione periodica, gonfiano ulteriormente le previsioni di spesa operativa. Questi costi crescenti rendono difficile per le compagnie aeree più piccole finanziare i retrofit, spingendone alcune a uscire dal mercato o a fondersi, rimodellando così le flotte regionali. La Camera di Commercio Internazionale (ICC) stima che le spese globali per i retrofit siano sostanziali, escludendo le perdite subite durante i periodi di inattività in bacino.
Analisi del segmento
Per tipo di motore: la fiducia nel diesel incontra lo slancio delle celle a combustibile
Nel 2025, i motori diesel rappresentavano il 66.12% della quota di mercato dei motori per la propulsione navale, principalmente grazie alla loro familiarità con la manutenzione e a un'ampia rete di ricambi. La leadership si sta erodendo ai margini, poiché i motori a doppia alimentazione stanno sottraendo ordini che un tempo erano destinati ai motori diesel tradizionali. Anche i turbocompressori marini stanno acquisendo importanza nei moderni sistemi di propulsione, contribuendo a migliorare l'efficienza del motore, la potenza erogata e l'utilizzo del carburante nei motori diesel ad alte prestazioni e nei motori marini a doppia alimentazione. Le turbine a gas, un tempo riservate alle imbarcazioni militari, stanno rientrando nei progetti commerciali in configurazioni ibride, dove una turbina affianca i motori diesel da crociera per le occasionali esigenze di alta velocità. Le architetture ibride-elettriche che integrano batterie con generatori a media velocità hanno guadagnato terreno sui traghetti europei, che devono ridurre le emissioni in banchina.
I pacchetti di celle a combustibile, sebbene in fase embrionale, hanno registrato la crescita più rapida, con un CAGR del 2.76% fino al 2031, grazie ai piloti di traghetti europei e al traguardo delle 50,000 ore di esercizio di Ballard. La chiarezza normativa sta migliorando, con la pubblicazione da parte di DNV e Lloyd's Register di linee guida per celle a combustibile e ammoniaca. Le flotte di container con rotte prevedibili tendono a convertirsi al dual-fuel più rapidamente rispetto alle navi portarinfuse che operano con orari di carico. La propulsione nucleare rimane prettamente navale, sostenendo una domanda di nicchia isolata dai cicli commerciali. Nel complesso, i motori modulari indipendenti dal combustibile rappresentano il futuro punto di riferimento per il mercato dei motori di propulsione marina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: predominio del trasporto merci commerciale e vantaggio per i passeggeri
Nel 2025, il trasporto merci commerciale rappresentava il 57.37% della quota di mercato dei motori per la propulsione navale, a testimonianza del volume delle merci trasportate e della pressione competitiva sui costi del carburante. Gli operatori del settore cargo privilegiano l'efficienza termica e la possibilità di rifornimento di carburante, il che si traduce in una maggiore diffusione di motori a due tempi a doppia alimentazione su navi portacontainer e metaniere. Anche le navi passeggeri, in crescita del 2.41%, puntano a basse emissioni per attrarre viaggiatori attenti all'ambiente. Le compagnie di crociera integrano batterie, generatori marini e interfacce di alimentazione da terra che riducono drasticamente le emissioni in porto, mentre gli alberi motore antivibrazione proteggono il comfort degli ospiti in mare. Gli appalti per la difesa e la guardia costiera seguono criteri specifici, come la ridondanza e la velocità di accelerazione, vincolando la fornitura di motori con contratti pluriennali una volta selezionato il progetto.
I dispositivi di presa di forza che azionano i compressori refrigerati sulle navi cargo riducono il consumo di carburante dei generatori ausiliari del 15%, garantendo un rapido risparmio. I traghetti per il trasporto marittimo a corto raggio in Norvegia operano con propulsione completamente elettrica a batteria, dimostrando la fattibilità per traversate inferiori a un'ora. Gli operatori cargo adottano la programmazione digitale a doppio binario per ridurre ulteriormente i costi del carburante, mentre le linee passeggeri commercializzano la capacità ibrida come elemento di differenziazione del marchio. Le piattaforme navali integrano combinazioni CODAD e CODAG per garantire efficienza e capacità di sopravvivenza in combattimento, rafforzando la stabilità della domanda nel settore dei motori di propulsione marina.
Per tipo di nave: scala delle navi portarinfuse vs agilità del supporto offshore
Le navi portarinfuse hanno soddisfatto il 31.28% della domanda di motori per la propulsione marina nel 2025. Lunghi cicli di sostituzione e tariffe di trasporto marginali rallentano l'aggiornamento tecnologico, quindi molte navi portarinfuse utilizzeranno motori diesel Tier II fino a quando non saranno costrette a un ammodernamento. Le navi portacontainer adottano motori a due tempi a doppia alimentazione a un ritmo più veloce per soddisfare i requisiti di emissione imposti dai proprietari del carico sulle rotte di linea. Le petroliere, con velocità di progettazione inferiori, continuano a preferire motori diesel robusti e a bassa velocità che funzionano in modo efficiente a 80 giri/min.
Le navi di supporto offshore hanno registrato il CAGR più elevato, pari al 3.12%, fino al 2031, poiché le campagne di perforazione in acque profonde richiedono sistemi di posizionamento dinamici con sistemi diesel-elettrici a velocità variabile. Le navi militari mantengono miscele CODAG e CODLAG per bilanciare l'autonomia del pattugliamento con gli sprint ad alta velocità. I segmenti passeggeri e da crociera, sebbene di piccole dimensioni in termini di unità, offrono una visibilità straordinaria perché le autorità di regolamentazione a terra li evidenziano per la conformità alla qualità dell'aria urbana. Le navi portarinfuse rimarranno indietro nell'adozione di motori ibridi finché le rotte globali del ferro e del carbone non implementeranno bunker di metanolo o ammoniaca; tuttavia, le unità offshore continueranno ad adottare motori di nuova generazione, poiché le major petrolifere finanzieranno retrofit a basse emissioni di carbonio nei loro contratti di fornitura.
Per tipo di carburante: la presenza dell'HFO incontra lo slancio del metanolo
L'olio combustibile pesante è rimasto dominante, con una quota di mercato del 73.25% nei motori di propulsione marina nel 2025, grazie ai suoi vantaggi in termini di costi e all'imponente flotta installata. Gli scrubber o le miscele allo 0.5% di zolfo consentono a molti operatori di rispettare i limiti di zolfo stabiliti dall'IMO 2020 senza dover passare a un tipo di carburante diverso. Il GNL ha fornito l'8% dell'energia della flotta, concentrata in grandi container e navi metaniere dedicate, dove i bunker criogenici sono facilmente reperibili. Il metanolo è cresciuto più rapidamente, con un CAGR del 2.88% fino al 2031, trainato dal portafoglio ordini di 25 navi di Maersk e dai nuovi hub di rifornimento di Rotterdam e Copenaghen.
L'ammoniaca e l'idrogeno rimangono su scala pilota, ma costituiscono il fondamento della roadmap di decarbonizzazione del settore entro il 2050, supportata dall'omologazione di MAN per l'ammoniaca. I costi di conversione sono sostanziali: i retrofit del GNL possono superare i 10 milioni di dollari per nave portacontainer di medie dimensioni, mentre le proprietà corrosive del metanolo richiedono l'uso di tubazioni in acciaio inossidabile. Le penalizzazioni dovute alla densità del carburante riducono la capacità di carico, spingendo gli operatori ad assicurarsi contratti di fornitura di carburante a basse emissioni di carbonio a lungo termine prima di impegnarsi. Agenzie come l'Agenzia Internazionale per l'Energia prevedono che l'ammoniaca potrebbe coprire il 30% dell'energia per il trasporto marittimo entro il 2050, a condizione che la produzione di ammoniaca verde aumenti dall'attuale base inferiore al milione di tonnellate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di potenza: stabilità di fascia media, crescita ultra elevata
La fascia di potenza compresa tra 10,001 e 20,000 kW rappresentava il 37.11% del mercato dei motori di propulsione marina nel 2025, principalmente per navi portacontainer e petroliere di medie e grandi dimensioni che utilizzano motori diesel a quattro tempi. Si prevede che i motori con potenza superiore a 20,000 kW cresceranno a un CAGR del 3.24% fino al 2031, spinti dalla necessità per le navi portacontainer di grandi dimensioni di operare a 22 nodi, richiedendo una potenza di 60,000-80,000 kW. Le configurazioni ibride-elettriche stanno guadagnando terreno nella fascia di potenza compresa tra 1,000 e 5,000 kW per le navi da rifornimento e pattugliamento offshore, poiché le batterie possono gestire efficacemente i carichi a bassa velocità durante le operazioni portuali.
Le piccole imbarcazioni di potenza inferiore a 1,000 kW rimangono frammentate, con reti di assistenza fornite da concessionari Yanmar, Cummins e Caterpillar. I motori diesel a due tempi ad altissima potenza operano a pressioni nei cilindri superiori a 200 bar, richiedendo l'uso di rivestimenti speciali che aumentano i costi di revisione ma garantiscono un risparmio di carburante senza pari. La penetrazione del dual fuel è più pronunciata nella fascia di potenza più elevata, dove i vantaggi della conformità giustificano il premio di capitale del 20%. I pacchi batteria integrano i generatori diesel nella gamma da 1,000 a 5,000 kW e i recenti contratti di ABB dimostrano come le reti integrate stiano espandendo l'adozione dell'ibrido oltre i traghetti.
Analisi geografica
Mercato dei motori di propulsione marina nella regione Asia-Pacifico
La regione Asia-Pacifico ha guidato il mercato dei motori di propulsione marina con una quota del 43.36% nel 2025. I cantieri cinesi hanno fornito quasi la metà delle consegne globali di portata lorda e i costruttori sudcoreani hanno dominato le nicchie di container e GNL ad alto valore. La svolta del Giappone verso la propulsione ad ammoniaca sottolinea la spinta della regione verso una leadership a zero emissioni di carbonio, mentre i programmi di costruzione navale per la difesa dell'India rafforzano la domanda CODAG di motori combinati diesel e a turbina a gas. I cantieri del Sud-Est asiatico colmano gli arretrati di navi di supporto offshore con l'intensificarsi delle esplorazioni nel Mar Cinese Meridionale. L'integrazione verticale consente a Hyundai Heavy Industries Engine & Machinery di fornire le proprie linee di costruzione navale, comprimendo così i tempi di consegna e garantendo i margini.
Mercato dei motori di propulsione marina in Medio Oriente e Turchia
Il Medio Oriente, con una crescita prevista a un CAGR del 3.37% fino al 2031, beneficia del capitale sovrano saudita ed emiratino che punta alle navi metaniere che trasporteranno volumi da nuovi treni di liquefazione. I noleggi a lungo termine di Saudi Aramco potrebbero richiedere 20-30 scafi con motori a due tempi a doppia alimentazione superiori a 25,000 kW. Abu Dhabi investe in imbarcazioni portuali ibride-elettriche per ridurre le emissioni portuali. I cantieri turchi si aggiudicano ordini di supporto offshore offrendo preventivi inferiori del 20% rispetto a quelli dei concorrenti europei, sebbene continuino ad acquistare motori Tier III da OEM occidentali. La domanda regionale rimane strettamente legata alle traiettorie del greggio Brent, poiché un calo verso i 60 dollari potrebbe rinviare gli impegni in acque profonde.
Mercato europeo dei motori di propulsione marina
L'Europa ha detenuto una quota significativa nel 2025, trainata dalla domanda norvegese di navi di supporto all'eolico offshore e dai programmi di fregate navali della Germania, che richiedono motori diesel Tier III. FuelEU Maritime inasprisce annualmente i limiti sulle emissioni di gas serra, spingendo gli armatori europei verso sistemi di alimentazione dual fuel o ibridi, pena sanzioni fino a un milione di euro per scafo entro il 2031.
Il mercato dei motori per la propulsione marina nelle Americhe e in Africa
La domanda di motori del Nord America deriva dalle nuove fregate della Marina degli Stati Uniti e dalle flotte pescherecce dell'Alaska, dove i motori Cummins e Caterpillar dominano le reti di assistenza nei porti remoti. Il Sud America e l'Africa rimangono mercati più piccoli ma strategici. L'espansione delle FPSO in Brasile richiede gruppi elettrogeni a media velocità e la navigazione costiera nigeriana utilizza motori obsoleti che sono pronti per essere ammodernati con il Tier III non appena saranno disponibili i finanziamenti.
Panorama normativo
La regolamentazione è definita dall'Organizzazione Marittima Internazionale (IMO) attraverso l'Allegato VI della Convenzione MARPOL e il relativo Codice Tecnico NOx, che impongono la conformità dei sistemi di propulsione allo standard Tier III nelle Aree di Controllo delle Emissioni (ECA) e rafforzano la domanda di piattaforme motoristiche predisposte per SCR/EGR e per il doppio combustibile. I recenti emendamenti all'Allegato VI della Convenzione MARPOL dell'IMO sono entrati in vigore il 1° agosto 2025 (incluse le disposizioni relative ai combustibili a basso punto di infiammabilità e il rafforzamento della rendicontazione nel database IMO sul consumo di olio combustibile delle navi), e le nuove designazioni ECA per l'Artico canadese e il Mare di Norvegia entreranno in vigore il 1° marzo 2026. Ciò amplia l'insieme delle zone operative in cui diventano obbligatorie le configurazioni di motori e sistemi di post-trattamento conformi.
In Europa, il Regolamento (UE) 2023/1805 (FuelEU Maritime) è entrato in vigore il 1° gennaio 2025, dopo l'entrata in vigore dei requisiti relativi ai piani di monitoraggio il 31 agosto 2024. Tale regolamento inasprisce i limiti di intensità delle emissioni di gas serra per l'energia utilizzata a bordo. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) regola le emissioni dei motori marini ai sensi della norma 40 CFR Parte 1042 (a compressione) e 40 CFR Parte 1045 (a scintilla), con le richieste di certificazione che vengono inoltrate tramite EV-CIS prima dell'immissione sul mercato. Per alcuni motori marini a compressione di livello Tier 4, i fattori di deterioramento assegnati rimangono validi fino all'anno modello 2026, influenzando la pianificazione della conformità e le scelte di configurazione degli OEM.
Panorama competitivo
La concorrenza rimane moderata, con i principali fornitori che controllano una quota significativa del fatturato. Il blocco motore modulare di Wärtsilä consente agli operatori di installare facilmente iniettori di metanolo senza dover sostituire i carter. Questa flessibilità ha dato impulso ai contratti dual-fuel, che ora costituiscono una parte considerevole del portafoglio ordini. MAN Energy Solutions ha ottenuto l'omologazione IMO per i suoi motori a due tempi predisposti per l'uso con ammoniaca. Questo posiziona l'azienda come un precursore, consentendo ai clienti di effettuare ordini ora e di convertirli in seguito, man mano che il rifornimento di carburante diventa più diffuso. Con una mossa strategica, Rolls-Royce ha acquisito una quota di minoranza in un integratore di batterie norvegese, a dimostrazione della spinta verso l'integrazione dei sistemi di propulsione con soluzioni di accumulo di energia.
I brevetti depositati sottolineano la prossima ondata di innovazioni del settore: Ballard ha ottenuto numerosi brevetti per celle a combustibile marine, enfatizzando la durabilità delle membrane in condizioni saline. Nel frattempo, i brevetti di ABB si concentrano su algoritmi che ottimizzano i cicli di carica delle batterie durante gli attracchi in porto. Aziende cinesi, come Weichai e CSSC Diesel, godono di un vantaggio in termini di costi, ma sono in ritardo di qualche anno nella tecnologia di controllo delle emissioni. Gli elevati costi di passaggio derivano dai contratti di servizio e dai vincoli sui dati dei gemelli digitali. Ad esempio, Wärtsilä supervisiona i motori di numerose navi in tutta l'Asia, mentre la tecnologia Intelligent Awareness di Rolls-Royce monitora centinaia di scafi in tutto il mondo. Nuove opportunità risiedono nei sistemi ibridi-elettrici per le flotte pescherecce costiere e nel fiorente mercato della fornitura di motori ad ammoniaca.
Leader del settore dei motori di propulsione marina
MAN Energy Solutions SE (Everllence)
Rolls-royce plc
HD Hyundai Heavy Industries Co., Ltd.
Wärtsilä Corporation
Yanmar Holdings Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Rolls-Royce ha annunciato la fornitura di motori M33S 4000 a 16V da 40 mtu per alimentare dieci nuove navi offshore ibride per Petrobras, in costruzione presso Detroit Brasil Ltda. Il programma collega la fornitura di motori ad alta velocità alla logistica offshore ibrida, supportando gli operatori che desiderano profili operativi a basse emissioni senza compromettere la disponibilità delle missioni. La fornitura amplia inoltre la base installata di Rolls-Royce in Brasile, garantendo ricavi a lungo termine derivanti dai servizi di assistenza, man mano che le navi entreranno in servizio tra il 2026 e il 2028.
- Giugno 2026: Rolls-Royce si è aggiudicata un contratto quadro con il cantiere navale Overmarine per l'integrazione di plance di comando e motori per yacht. L'accordo collega i pacchetti di automazione e propulsione sotto una struttura commerciale replicabile, supportando configurazioni standardizzate in un segmento premium dove gli armatori richiedono prestazioni, qualità di integrazione e supporto per l'intero ciclo di vita. Inoltre, rafforza le strategie di bundling che possono incrementare la quota di mercato oltre il singolo motore.
- Febbraio 2026: MAN Energy Solutions ha lanciato il motore ausiliario MAN D3872 per la generazione di energia a bordo e la propulsione diesel-elettrica, aggiungendo una nuova variante da 30 litri alla sua gamma. La piattaforma è progettata per soddisfare i requisiti di conformità IMO Tier II, IMO Tier III e EU Stage V, allineando le esigenze di propulsione ausiliaria e diesel-elettrica con i requisiti di controllo delle emissioni per tutte le categorie di navi. Ciò amplia l'offerta di MAN Energy Solutions per le flotte che intendono ripotenziare e standardizzare le famiglie di motori per ridurre la complessità della manutenzione.
Ambito e metodologia
La propulsione marina è il sistema o meccanismo utilizzato per generare la spinta che consente a una piccola imbarcazione o anche a una nave di spostarsi attraverso i corsi d'acqua. Le navi moderne sono solitamente dotate di sistemi meccanici costituiti da un motore elettrico che fa girare un'elica o anche una pompa-getto o una girante. Usano motori alternativi come principale fonte di energia.
Il mercato è segmentato per tipo di motore, tipo di applicazione, tipo di nave e area geografica. Per tipo di motore, il mercato è segmentato in diesel, turbina a gas, motore naturale e altri tipi di motore. Per tipo di applicazione, il mercato è segmentato in passeggeri, commerciale e difesa. Per tipo di nave, il mercato è segmentato in navi portacontainer, navi cisterna, navi portarinfuse, navi offshore, navi militari e navi passeggeri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo.
| Diesel |
| Doppio carburante (compatibile con GNL, metanolo e ammoniaca) |
| Turbina a gas |
| Ibrido-elettrico |
| Cella a combustibile |
| Nucleare (navale) |
| Passeggero |
| Carico commerciale |
| Difesa / Guardia costiera |
| Nave cargo |
| Petroliera |
| Portarinfuse |
| Nave di supporto offshore |
| Nave navale |
| Passeggero/Crociera |
| Olio combustibile pesante (HFO) |
| Diesel/Gasolio marino |
| Gas naturale liquefatto (GNL) |
| Metanolo |
| Ammoniaca/Idrogeno |
| Fino a 1,000 kW |
| Da 1,001 kW a 5,000 kW |
| Da 5,001 kW a 10,000 kW |
| Da 10,001 kW a 20,000 kW |
| Oltre 20,000 kW |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di motore | Diesel | |
| Doppio carburante (compatibile con GNL, metanolo e ammoniaca) | ||
| Turbina a gas | ||
| Ibrido-elettrico | ||
| Cella a combustibile | ||
| Nucleare (navale) | ||
| Per Applicazione | Passeggero | |
| Carico commerciale | ||
| Difesa / Guardia costiera | ||
| Per tipo di nave | Nave cargo | |
| Petroliera | ||
| Portarinfuse | ||
| Nave di supporto offshore | ||
| Nave navale | ||
| Passeggero/Crociera | ||
| Per tipo di carburante | Olio combustibile pesante (HFO) | |
| Diesel/Gasolio marino | ||
| Gas naturale liquefatto (GNL) | ||
| Metanolo | ||
| Ammoniaca/Idrogeno | ||
| Per intervallo di potenza (kW) | Fino a 1,000 kW | |
| Da 1,001 kW a 5,000 kW | ||
| Da 5,001 kW a 10,000 kW | ||
| Da 10,001 kW a 20,000 kW | ||
| Oltre 20,000 kW | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei motori di propulsione marina?
Nel 2026 il mercato dei motori di propulsione marina ha raggiunto i 39.69 miliardi di dollari.
Quale tipo di carburante sta crescendo più rapidamente nei nuovi motori marini?
Il metanolo verde è quello in maggiore crescita, con un CAGR previsto del 2.88% fino al 2031 e un aumento degli ordini di prodotti a doppio combustibile.
Quale tipo di motore detiene attualmente la quota di mercato maggiore?
Nel 66.12, i motori diesel erano leader del mercato dei motori a propulsione marina, con una quota del 2025%.
Perché i motori a doppia alimentazione stanno guadagnando quote di mercato?
Consentono agli operatori di passare da GNL a metanolo e carburante convenzionale per tutelarsi dalle oscillazioni dei prezzi del carburante e rispettare le norme sempre più severe sulle emissioni.
Quali sono i principali fornitori del settore?
MAN Energy Solutions, Wärtsilä, Rolls-Royce Power Systems, Hyundai Heavy Industries Engine & Machinery e Caterpillar detengono la quota di mercato complessiva maggiore.
In che modo le normative IMO Tier III incideranno sulle navi più vecchie?
Le navi costruite prima del 2016 devono adeguare i sistemi SCR o EGR, altrimenti dovranno affrontare penali per velocità e noleggio, alimentando così un rapido mercato dell'adeguamento.


