

Dimensioni e quota di mercato degli ingredienti marini
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
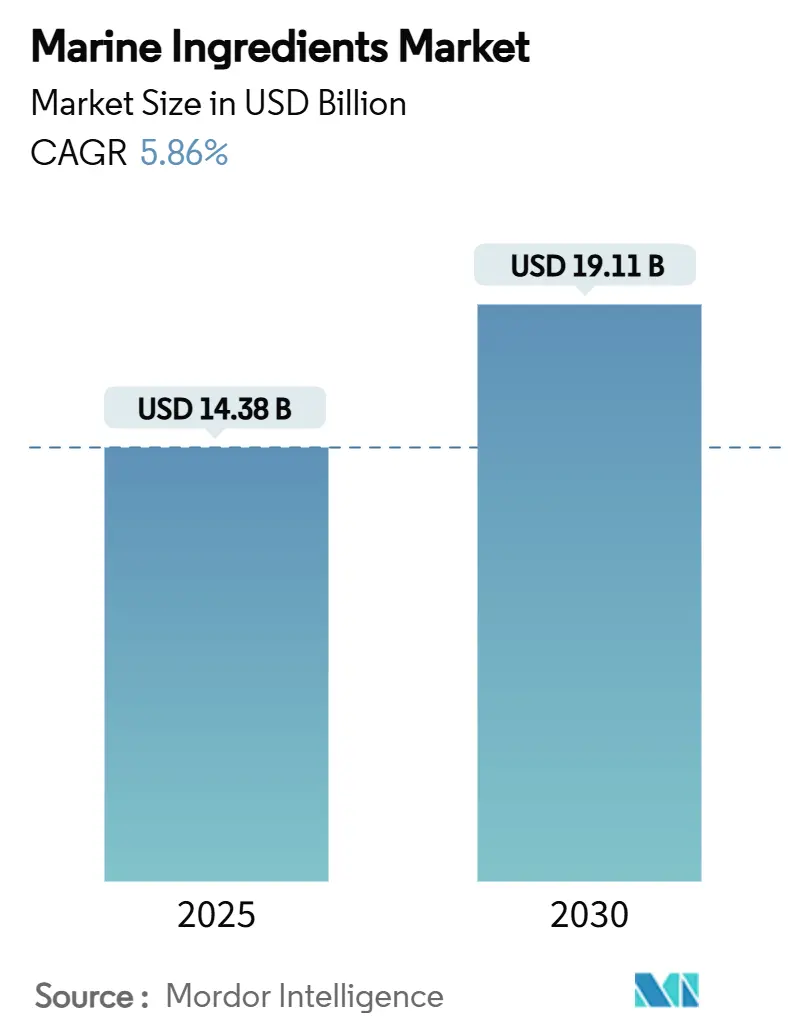
| Dimensione del mercato (2025) | 14.38 miliardo di dollari |
| Dimensione del mercato (2030) | 19.11 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.86% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
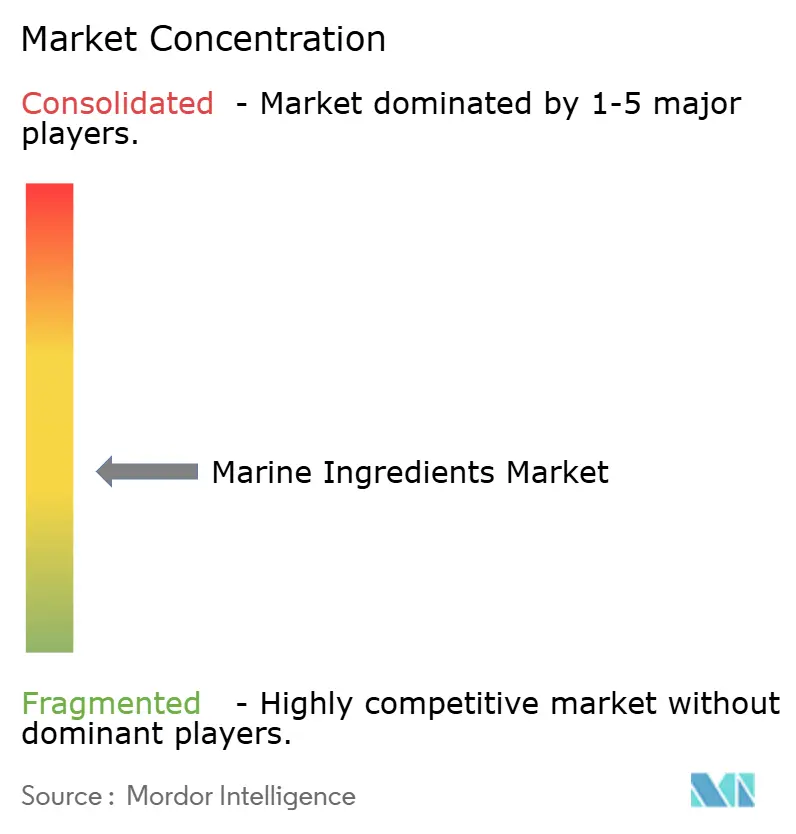
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti marini di Mordor Intelligence
Il mercato degli ingredienti marini ha raggiunto i 14.38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19.11 miliardi di dollari entro il 2030, con un CAGR del 5.86%. La crescente domanda di mangimi per l'acquacoltura sostenibile, la rapida adozione di oli omega-3 derivati dalle alghe e le pressioni normative a favore di formulazioni ad alta efficienza stanno orientando il mercato degli ingredienti marini verso tecnologie avanzate. Gli operatori del settore stanno ampliando le piattaforme di fermentazione di precisione per valorizzare i sottoprodotti, mitigando la volatilità delle materie prime legata alla pesca delle acciughe in Perù. Gli investimenti nella coltivazione di alghe su larga scala riducono l'eccessiva dipendenza dalle forniture di pescato selvatico, mentre i sistemi di certificazione come l'ASC Feed Standard hanno iniziato a premiare i prodotti tracciabili e a basso impatto. La differenziazione competitiva si basa ora sull'integrazione verticale, sull'innovazione tecnologica e sulle credenziali di sostenibilità verificate nel mercato degli ingredienti marini.
Punti chiave del rapporto
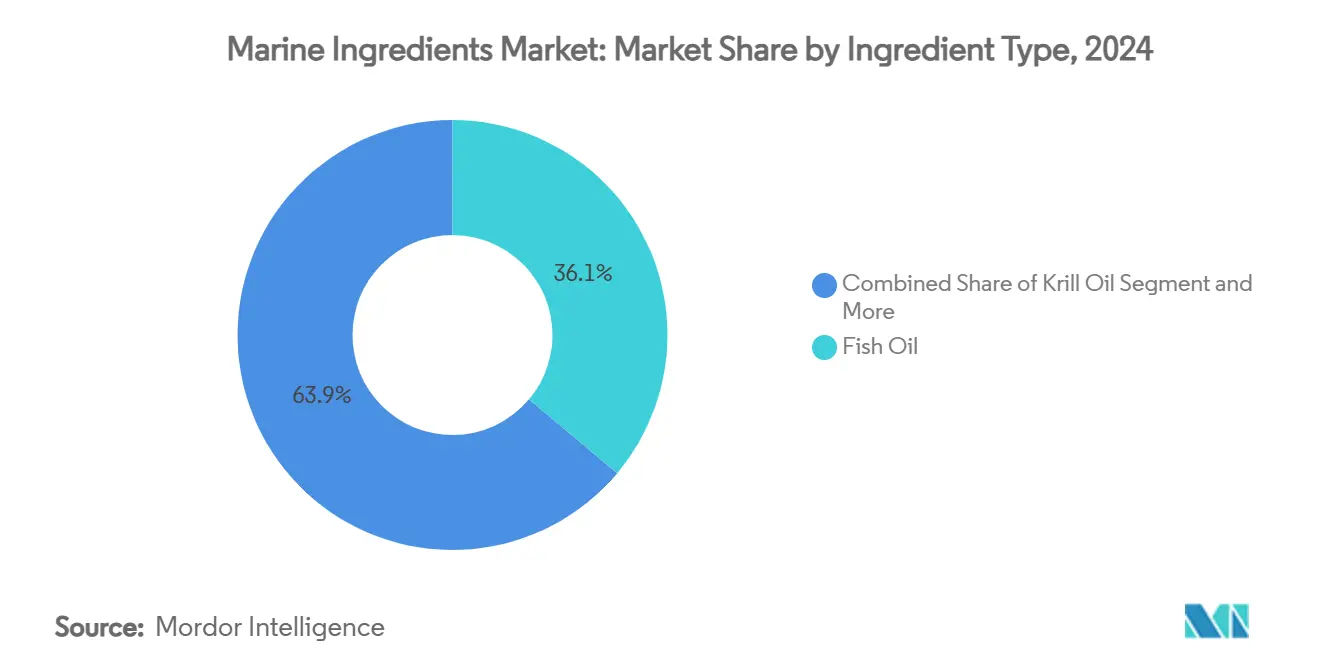
- Per tipologia di ingrediente, l'olio di pesce ha dominato il mercato degli ingredienti marini con una quota del 36.48% nel 2024, mentre l'olio di alghe DHA/EPA ha registrato la crescita più elevata con un CAGR del 10.80% fino al 2030.
- In base alla fonte, nel 64.39 il pesce ha contribuito per il 2024% alle dimensioni del mercato degli ingredienti marini, mentre le microalghe hanno registrato un CAGR del 9.40%, il più rapido nella categoria.
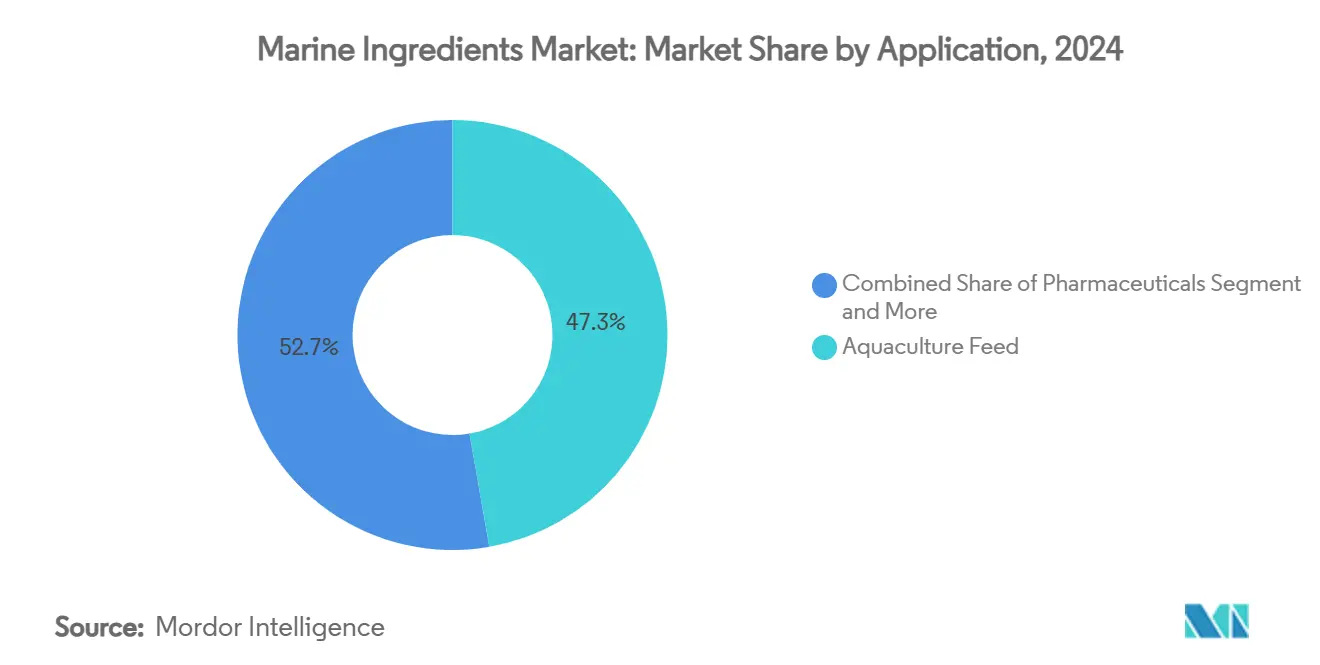
- Per applicazione, nel 47.74, i mangimi per l'acquacoltura detenevano il 2024% della quota di mercato degli ingredienti marini; gli integratori alimentari hanno registrato un CAGR dell'8.60%, superando altri utilizzi.
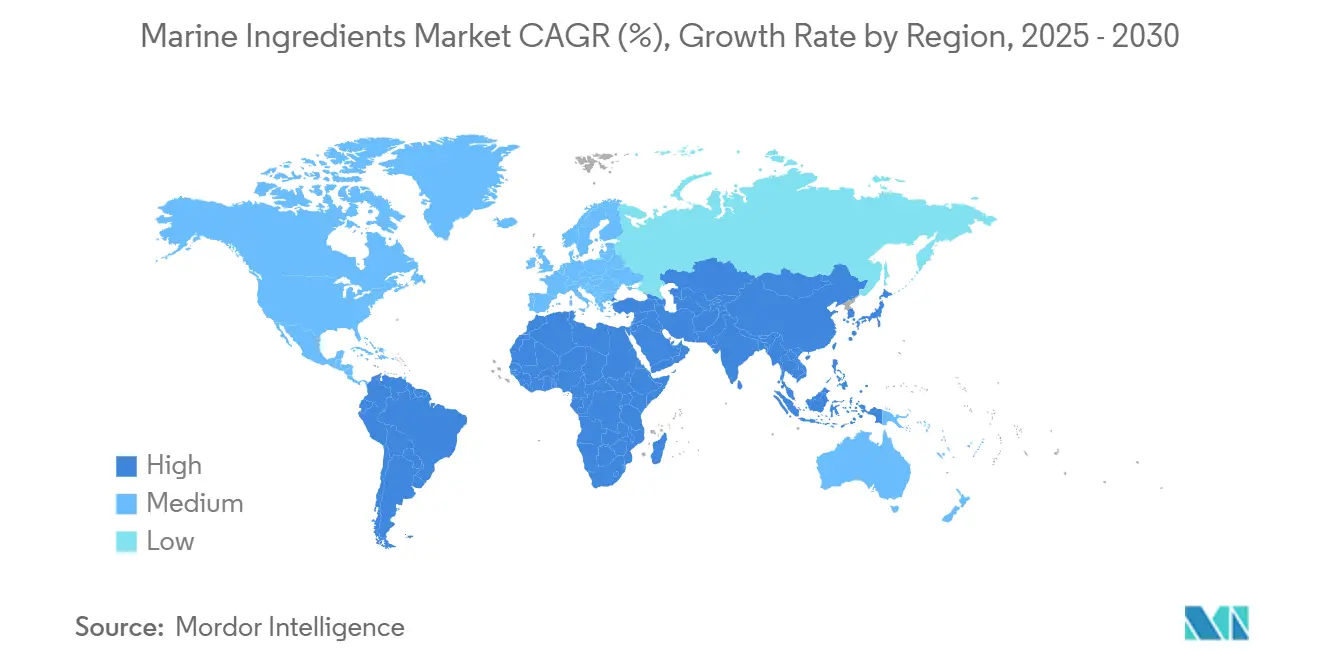
- In termini geografici, nel 45.38 la regione Asia-Pacifico ha rappresentato il 2024% del mercato degli ingredienti marini, mentre la regione Medio Oriente e Africa ha registrato la crescita più forte, con un CAGR del 6.92% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti marini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di mangimi per l'acquacoltura | + 1.8% | Globale, con concentrazione nei mercati Asia-Pacifico e MEA emergenti | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dei consumatori sugli integratori di omega-3 | + 1.2% | Principalmente in Nord America e UE, con espansione nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Espansione della capacità di coltivazione di alghe su larga scala | + 0.9% | Globale, con una distribuzione commerciale anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Spinta normativa per l'efficienza della conversione alimentare | + 0.7% | UE e Nord America in testa, con ricadute sui produttori APAC orientati all'esportazione | Medio termine (2-4 anni) |
| Valorizzazione dei sottoprodotti tramite fermentazione di precisione | + 0.5% | Centri di innovazione del Nord America e dell'UE, in espansione sui mercati globali | A lungo termine (≥ 4 anni) |
| Idrolisi enzimatica che sblocca peptidi di alto valore | + 0.4% | Globale, con concentrazione di R&S nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di mangimi per l'acquacoltura
La produzione mondiale di acquacoltura sta registrando un aumento della produzione[1]"L'acquacoltura globale è in forte crescita, con una produzione che supera la pesca di cattura, secondo il rapporto SOFIA 2024 della FAO delle Nazioni Unite", giugno 2024, https://www.seafoodsource.com/news/supply-trade/global-aquaculture-surging-with-production-surpassing-wild-catch-fisheries-2024-un-fao-sofia-report-finds, creando una domanda senza precedenti di ingredienti marini di alta qualità che ottimizzino i rapporti di conversione alimentare e i risultati sulla salute dei pesci. L'espansione del settore riflette il cambiamento dei modelli di consumo di proteine, in particolare nelle economie emergenti, dove l'acquacoltura offre alternative proteiche animali a prezzi accessibili all'allevamento tradizionale. I mangimi rappresentano oltre il 50% dei costi di produzione dell'acquacoltura.[2]Organizzazione per l'alimentazione e l'agricoltura. "Impatti di El Niño sulla pesca marittima e l'acquacoltura". 12 novembre 2021. https://openknowledge.fao.org/server/api/core/bitstreams/66538eba-9c85-4504-8438-c1cf0a0a3903/content/sofia/2024/impacts-marine-fisheries-aquaculture.html, intensificando l'attenzione sull'efficienza degli ingredienti e sulla densità nutrizionale per mantenere la redditività economica. Gli ingredienti marini avanzati consentono ai produttori di ridurre la dipendenza dalla farina di pesce mantenendo al contempo le prestazioni di crescita, affrontando sia le pressioni sui costi che le preoccupazioni sulla sostenibilità. L'integrazione di approcci nutrizionali di precisione consente ai formulatori di ottimizzare le combinazioni di ingredienti in base alle esigenze specifiche delle specie, migliorando sia i ritorni economici che i risultati ambientali.
Crescente consapevolezza dei consumatori sugli integratori di Omega-3
Nel 2024, la consapevolezza dei consumatori sui benefici per la salute degli omega-3 ha fatto impennare la domanda di integratori alimentari, con l'Organizzazione Mondiale per gli Omega-3 EPA e DHA che ha registrato un aumento dei volumi anno su anno, nonostante le difficoltà di approvvigionamento. Studi clinici non solo hanno convalidato i vantaggi cardiovascolari, cognitivi e antinfiammatori degli omega-3, ma ne hanno anche ampliato l'uso dalle tradizionali capsule di olio di pesce ad alimenti funzionali, bevande e prodotti farmaceutici. I principali mercati che hanno concesso approvazioni normative per le indicazioni sulla salute hanno rafforzato la legittimità degli integratori di omega-3. Nel frattempo, una crescente fascia demografica di vegetariani e vegani sta alimentando la domanda di alternative agli omega-3 derivate dalle alghe. I prodotti ad alta concentrazione di EPA/DHA hanno prezzi elevati, offrendo opportunità redditizie per i fornitori di ingredienti marini in grado di offrire formulazioni standardizzate e biodisponibili. Man mano che le regioni sviluppate raggiungono la saturazione del mercato, si assiste a un notevole spostamento verso i mercati dell'Asia-Pacifico e dell'America Latina, favorito dall'aumento del reddito disponibile che favorisce i prodotti sanitari di alta qualità.
Espansione della capacità di coltivazione di alghe su larga scala
Grazie alle crescenti innovazioni tecnologiche, aziende come DSM-Firmenich stanno producendo oli omega-3 equivalenti a quelli marini a partire da microalghe, raggiungendo rapporti EPA/DHA in grado di competere con quelli dell'olio di pesce tradizionale. Le innovazioni nei fotobioreattori e l'ottimizzazione dei processi di fermentazione non solo hanno ridotto i costi di produzione, ma hanno anche garantito rese costanti. Di conseguenza, gli oli algali sono ora economicamente alla pari con le applicazioni di olio di pesce di alta qualità. L'ambiziosa roadmap di Corbion per le alghe sottolinea la fiducia del settore nella scalabilità della produzione algale. Molti impianti di coltivazione sfruttano ora energie rinnovabili e substrati provenienti da flussi di rifiuti, rafforzando le proprie credenziali di sostenibilità. Questa iniziativa trova riscontro sia tra i consumatori attenti all'ambiente che nei quadri normativi in evoluzione. Inoltre, l'adattabilità della tecnologia consente di produrre in prossimità dei centri di consumo, riducendo i costi di trasporto e mitigando i rischi della catena di approvvigionamento, un vantaggio significativo rispetto alla tradizionale raccolta marina.
Spinta normativa per l'efficienza di conversione dei mangimi
Gli ingredienti marini ad alta efficienza, che ottimizzano l'uso dei nutrienti e riducono l'impatto ambientale, vengono adottati più rapidamente grazie ai requisiti di certificazione dei mangimi dell'Aquaculture Stewardship Council (ASC). BioMar è stata la prima azienda nel Regno Unito ad ottenere la certificazione ASC per i mangimi.[3]BioMar. "BioMar ottiene la prima certificazione ASC per mangimi nel Regno Unito." 22 ottobre 2024. https://www.biomar.com/insights/insights-hub/biomar-achieves-uks-first-asc-feed-certification, a sottolineare l'impegno del settore nell'evoluzione degli standard di sostenibilità. Poiché i quadri normativi vincolano sempre più le licenze per l'acquacoltura a parametri di efficienza alimentare, i produttori che sfruttano ingredienti marini avanzati per aumentare gli indici di conversione dei mangimi ottengono un vantaggio competitivo. La strategia "Crescita Blu" dell'Unione Europea, che promuove l'acquacoltura sostenibile, sta stimolando gli investimenti in formulazioni di mangimi innovative che riducono la dipendenza dalle risorse marine. Mentre i sistemi di certificazione premiano i produttori conformi con premi di accesso al mercato, incoraggiano anche l'adozione di ingredienti marini ad alte prestazioni, anche se comportano costi iniziali più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fornitura volatile di materie prime (ad esempio, eventi El Niño) | -1.1% | Globale, con impatto primario sulle catene di approvvigionamento dipendenti dal Perù | A breve termine (≤ 2 anni) |
| Certificazioni di sostenibilità più severe e quote di cattura | -0.8% | Globale, con l'applicazione più rigorosa nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Concorrenza delle alternative proteiche monocellulari | -0.6% | Inizialmente mercati sviluppati, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Preoccupazioni per la contaminazione da metalli pesanti e microplastiche | -0.4% | Globale, con un controllo più rigoroso nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fornitura volatile di materie prime
La pesca delle acciughe in Perù, che fornisce oltre il 70% delle materie prime omega-3 mondiali, è spesso compromessa dagli eventi climatici di El Niño. Queste interruzioni possono portare a una riduzione del 50-80% delle catture durante gli episodi più gravi. L'evento El Niño del 2023 ha avuto un impatto significativo sulle popolazioni ittiche, con conseguente riduzione delle stagioni di pesca e aumento dei prezzi delle materie prime che si sono ripercossi sulle catene di approvvigionamento globali. Tale variabilità climatica pone sfide nella gestione delle scorte per i trasformatori e i formulatori. Di conseguenza, le aziende sono costrette a mantenere scorte di sicurezza più consistenti o a esplorare strategie di approvvigionamento alternative. La concentrazione della produzione di omega-3 in una singola regione geografica aumenta i rischi di approvvigionamento, soprattutto con la crescente frequenza e intensità degli eventi El Niño dovuti ai cambiamenti climatici. Dopo significative perturbazioni climatiche, la ripresa può richiedere 2-3 anni, con conseguente prolungata volatilità del mercato. Questa volatilità influisce sulla stabilità dei prezzi e sui contratti di fornitura a lungo termine lungo tutta la catena del valore degli ingredienti marini.
Certificazioni di sostenibilità più severe e quote di cattura
Organizzazioni come Marin Trust stanno inasprendo i requisiti di certificazione degli ingredienti marini, introducendo rigorosi standard di tracciabilità e sostenibilità. Questi standard più stringenti stanno facendo aumentare i costi di conformità e complicando le operazioni. La valutazione di riferimento del 2024 dell'Aquatic Life Institute evidenzia che gli schemi di certificazione per l'acquacoltura sono in continua evoluzione, rendendo necessari continui adeguamenti nelle pratiche di approvvigionamento e lavorazione. Nelle regioni chiave, le riduzioni delle quote di pesca stanno riducendo la disponibilità di materie prime. Allo stesso tempo, mentre i premi di certificazione fanno aumentare i costi degli ingredienti, i margini lungo la filiera stanno subendo una riduzione. I produttori più piccoli si trovano ad affrontare oneri di certificazione più gravosi, una sfida che potrebbe aprire la strada al consolidamento del mercato, a vantaggio di attività più grandi e verticalmente integrate. L'ascesa di più schemi di certificazione concorrenti non solo sta frammentando il mercato, ma sta anche confondendo la comprensione da parte dei consumatori. Nel frattempo, gli sforzi per armonizzare le normative nei principali mercati sono ancora in corso.
Analisi del segmento
Per tipo di ingrediente: il predominio dell'olio di pesce sfidato dall'innovazione delle alghe
Nel 2024, l'olio di pesce si assicura una quota di mercato di rilievo, pari al 36.48%, grazie a catene di approvvigionamento consolidate, vantaggi in termini di costi e comprovata efficacia in diverse applicazioni. Il segmento trae beneficio dalla ripresa della pesca delle acciughe in Perù, con catture nel 2024 che hanno superato i 4.8 milioni di tonnellate, grazie alle favorevoli condizioni oceanografiche. La lavorazione tradizionale dell'olio di pesce, che beneficia delle economie di scala, offre prezzi competitivi, soprattutto per applicazioni su larga scala come i mangimi per l'acquacoltura, dove la sensibilità ai costi è fondamentale. Il riconoscimento normativo dell'olio di pesce a livello mondiale aggira gli ostacoli all'approvazione che si presentano per le fonti alternative. Insieme all'ampia ricerca clinica che conferma i benefici per la salute degli omega-3, questo promuove una fiducia incrollabile tra i consumatori e gli operatori del settore. Dal suo ruolo fondamentale nell'acquacoltura al suo posizionamento premium negli integratori alimentari, i processi di raffinazione dell'olio di pesce consentono di ottenere rapporti EPA/DHA personalizzati per soddisfare esigenze specifiche.
L'olio di alghe DHA/EPA è in rapida ascesa, con un CAGR previsto del 10.80% fino al 2030. Questa impennata è alimentata dalla spinta verso la sostenibilità e dai progressi tecnologici, aprendo la strada alla produzione su larga scala. In particolare, aziende come DSM-Firmenich hanno colmato il divario, realizzando prodotti a base di alghe che replicano i rapporti EPA/DHA dell'olio di pesce tradizionale, superando un ostacolo significativo all'ingresso sul mercato. Le innovazioni nei fotobioreattori e i processi di fermentazione ottimizzati hanno ridotto i costi di produzione e migliorato la costanza della resa. Di conseguenza, gli oli di alghe ora si distinguono nei mercati premium, dove la sostenibilità spesso determina un sovrapprezzo. Il segmento è ulteriormente sostenuto da una crescente ondata di consumatori vegetariani e vegani, desiderosi di nutrienti equivalenti a quelli marini privi di origine animale. I riconoscimenti normativi per lo status di novel food nei mercati chiave sottolineano ulteriormente le potenzialità commerciali del segmento. L'ambiziosa tabella di marcia di Corbion per le alghe, che punta a raggiungere 200 milioni di euro di fatturato entro il 2028, sottolinea la fiducia del settore nella produzione di alghe su larga scala. In particolare, gli impianti di coltivazione sfruttano sempre più le energie rinnovabili, rafforzando le loro credenziali di sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: La dipendenza dai pesci stimola l'innovazione delle microalghe
Nel 2024, le fonti ittiche detengono una quota dominante del 64.39% del mercato degli ingredienti marini, capitalizzando su un'infrastruttura di lavorazione consolidata, solidi legami con la catena di approvvigionamento ed efficienze di costo nelle applicazioni di materie prime. Questo segmento abbraccia un'ampia gamma di specie, dalla pesca delle acciughe in Perù, un fornitore chiave di materie prime omega-3, a vari sottoprodotti della lavorazione di pesci e molluschi, che vengono trasformati in collagene, idrolizzati proteici e composti bioattivi specializzati. L'approvvigionamento ittico tradizionale sfrutta tecnologie avanzate di estrazione e purificazione, massimizzando la resa e riducendo al minimo gli sprechi. Le strategie di integrazione verticale consentono ai trasformatori di ricavare valore da più flussi di prodotto utilizzando un unico input di materia prima. L'Organizzazione globale per gli Omega-3 EPA e DHA sottolinea la resilienza degli ingredienti derivati dal pesce nella catena di approvvigionamento, anche in caso di interruzioni periodiche. Attribuiscono questa stabilità a un'efficace gestione delle scorte e a strategie di approvvigionamento diversificate che contrastano le fluttuazioni legate al clima. Le innovazioni nella lavorazione, come l'idrolisi enzimatica e l'estrazione supercritica, hanno permesso di estrarre composti di alto valore da sottoprodotti ittici precedentemente trascurati, migliorando l'utilizzo delle risorse e i ritorni economici.
Le microalghe, con un CAGR previsto del 9.40% fino al 2030, si emergono come il segmento di produzione in più rapida crescita. Questa crescita è alimentata dai progressi tecnologici che facilitano una produzione costante durante tutto l'anno, indipendentemente dai cambiamenti stagionali o climatici. Su scala commerciale, la coltivazione di microalghe prospera in ambienti controllati, ottimizzando le condizioni di crescita, le miscele di nutrienti e i tempi di raccolta. Questo approccio aumenta le concentrazioni dei composti target e garantisce la costanza del prodotto. Uno dei vantaggi principali delle microalghe è la loro flessibilità geografica, che consente la produzione vicino ai centri di consumo, riducendo i costi di trasporto e i rischi della catena di approvvigionamento. Al contrario, la raccolta marina tradizionale è spesso limitata a specifiche regioni oceaniche. La ricerca sottolinea che le microalghe possono eguagliare le fonti marine tradizionali nella produzione di acidi grassi omega-3, proteine e composti bioattivi. Inoltre, eludono i rischi di contaminazione legati ai materiali raccolti in mare. Le tecnologie di fermentazione all'avanguardia amplificano questo vantaggio, consentendo la produzione precisa di composti specifici con purezza e potenza superiori. Questa capacità si allinea perfettamente con la richiesta di ingredienti standardizzati da parte dei settori farmaceutico e nutraceutico, una coerenza spesso difficile da ottenere con le tradizionali fonti marine.
Per applicazione: Leadership nei mangimi per l'acquacoltura con crescita degli integratori alimentari
Nel 2024, le applicazioni di mangimi per l'acquacoltura domineranno il mercato con una quota del 47.74%, alimentata da un'impennata globale della produzione acquicola e dall'attenzione all'ottimizzazione dell'efficienza dei mangimi per la sostenibilità economica. Essendo il settore in più rapida crescita nella produzione alimentare, la produzione globale dell'acquacoltura raggiungerà i 90.4 milioni di tonnellate nel 2024, con l'Asia che rappresenta l'84% di questo volume. Gli ingredienti marini migliorano gli indici di conversione dei mangimi, rafforzano la salute dei pesci e migliorano la qualità del prodotto. Dato che i mangimi costituiscono il 60-70% dei costi di produzione dell'acquacoltura, l'attenzione all'efficienza degli ingredienti è sempre più forte. Gli ingredienti marini avanzati consentono ai produttori di ridurre la dipendenza dalla farina di pesce senza compromettere la crescita, affrontando le pressioni economiche e i problemi di sostenibilità man mano che le catture di pesce selvatico si stabilizzano. La nutrizione di precisione consente ai formulatori di adattare le miscele di ingredienti alle esigenze delle specie, aumentando i rendimenti finanziari e i benefici ambientali, nel rispetto di certificazioni di sostenibilità più rigorose.
Gli integratori alimentari rappresentano il segmento in più rapida crescita, con un CAGR dell'8.60% fino al 2030. Questa crescita deriva dalla crescente consapevolezza dei consumatori sui benefici per la salute degli omega-3 e dall'espansione delle applicazioni oltre le capsule di olio di pesce. Nel 2024, la Global Organization for EPA and DHA Omega-3s ha registrato un aumento dei volumi dell'1.4% su base annua, a dimostrazione di una domanda robusta nonostante le difficoltà di approvvigionamento. La ricerca clinica che convalida i benefici cardiovascolari, cognitivi e antinfiammatori degli omega-3 ne ha ampliato l'utilizzo in alimenti funzionali, bevande e prodotti farmaceutici. Le approvazioni normative per le indicazioni sulla salute nei principali mercati rafforzano la legittimità dell'integrazione. I prodotti ad alta concentrazione di EPA/DHA hanno prezzi premium, creando opportunità per i fornitori che offrono formulazioni standardizzate e biodisponibili che soddisfano gli standard di qualità farmaceutica. Con la maturazione delle regioni sviluppate, i fornitori si stanno espandendo in Asia-Pacifico e America Latina, dove l'aumento del reddito disponibile favorisce prodotti sanitari di alta qualità. Nel frattempo, la crescente popolazione vegetariana e vegana stimola la domanda di alternative derivate dalle alghe che offrano benefici nutrizionali simili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli ingredienti marini nella regione Asia-Pacifico
Nel 2024, l'area Asia-Pacifico detiene una quota di mercato dominante del 45.38%, capitalizzando sulla sua solida infrastruttura di acquacoltura e sul facile accesso alle materie prime. La roccaforte della Cina nell'acquacoltura globale, che produce oltre il 60% del pesce d'allevamento mondiale, non solo sottolinea il suo predominio, ma alimenta anche una maggiore domanda di ingredienti marini. A complemento di ciò, l'acquacoltura indiana è in ripresa, sostenuta da misure governative come la riduzione dei dazi doganali sui mangimi per gamberetti. Nel Sud-est asiatico, nazioni come Vietnam, Indonesia e Thailandia stanno assistendo a un'impennata dell'acquacoltura, trainata da climi favorevoli e politiche governative di supporto, che hanno portato a un aumento del consumo di ingredienti marini.
Mercato degli ingredienti marini in Medio Oriente e Africa
Nel frattempo, il Medio Oriente e l'Africa sono le regioni da tenere d'occhio, con il tasso di crescita più rapido, con un notevole CAGR del 6.92% previsto fino al 2030. In Medio Oriente e Africa, la rapida crescita è stimolata da ambiziose iniziative nel settore dell'acquacoltura. In particolare, l'Arabia Saudita ha lanciato un programma di investimenti da 4 miliardi di dollari, con l'obiettivo di raggiungere l'impressionante produzione annua di 600,000 tonnellate entro il 2030, con il sostegno di colossi globali dei mangimi come Cargill. Sebbene l'acquacoltura dell'Africa subsahariana sia in espansione, si trova ad affrontare problemi di accessibilità ai mangimi. Tuttavia, con il progressivo sviluppo delle infrastrutture e l'aumento della produzione locale di mangimi, il potenziale di crescita significativa della regione diventa evidente.
Mercato degli ingredienti marini in Europa e Nord America
Dall'altra parte dell'Atlantico, l'Europa sta promuovendo la sostenibilità nelle applicazioni degli ingredienti marini. Aziende come BioMar sono in prima linea, ottenendo la prima certificazione ASC per mangimi nel Regno Unito e sperimentando formulazioni di mangimi che riducono la dipendenza dalle risorse marine. Il Nord America, d'altra parte, sta concentrando i suoi sforzi su applicazioni premium come integratori alimentari e alimenti funzionali. Qui, la disponibilità dei consumatori a pagare un extra per ingredienti sostenibili e tracciabili sta stimolando la crescita del mercato. La regione sta anche raccogliendo i frutti dei progressi tecnologici nella coltivazione di alghe e nella fermentazione di precisione, con aziende che creano alternative agli ingredienti convenzionali derivati dal pesce.
Panorama competitivo
Nel mercato degli ingredienti marini, le aziende tradizionali di trasformazione del pesce, gli innovatori biotecnologici e le aziende di acquacoltura verticalmente integrate si confrontano con una concorrenza frammentata, sebbene il mercato mostri segnali di moderata concentrazione. I leader di mercato, come American Industrial Partners, esemplificano una tendenza al consolidamento, come dimostra l'acquisizione da parte loro della divisione ingredienti per mangimi di Aker BioMarine per 590 milioni di dollari. La differenziazione competitiva si basa maggiormente su credenziali di sostenibilità, innovazione tecnologica e resilienza della catena di approvvigionamento piuttosto che sulla tradizionale concorrenza sui costi.
Emergono tre distinte strategie competitive: i trasformatori tradizionali puntano sull'efficienza operativa e sulle dimensioni, le aziende biotecnologiche sperimentano metodi di produzione alternativi e gli operatori integrati supervisionano più fasi della catena del valore. C'è un crescente interesse per applicazioni specializzate, come i prodotti farmaceutici di origine marina, gli ingredienti cosmetici e i biostimolanti agricoli. Questi settori, con le loro competenze tecniche e gli ostacoli normativi, presentano opportunità in spazi vuoti.
I nuovi entranti, definiti disruptor emergenti, sfruttano la fermentazione di precisione e la biologia sintetica per creare composti equivalenti a quelli marini, aggirando i limiti della raccolta tradizionale. In risposta, gli operatori affermati stanno stringendo partnership strategiche e acquisendo tecnologie. La corsa all'innovazione è sottolineata da un'impennata di brevetti depositati, soprattutto nella coltivazione di alghe e nell'estrazione di composti bioattivi, a dimostrazione della ricerca del settore per la protezione della proprietà intellettuale in nuovi metodi di produzione e formulazioni.
Leader del settore degli ingredienti marini
-
Società proteica Omega
-
VOTA
-
Corpesca SA
-
Aker BioMarine
-
Frutti di mare di Austevoll
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Thai Union ha investito 30 milioni di dollari in un nuovo stabilimento di lavorazione del collagene marino in Thailandia con una capacità annua di 200 tonnellate, focalizzato sull'utilizzo della pelle di tonno per applicazioni cosmetiche e nutraceutiche, dimostrando la fattibilità commerciale della valorizzazione dei sottoprodotti del pesce.
- Aprile 2025: Marine Biologics ha lanciato tecnologie di lavorazione delle alghe basate sull'intelligenza artificiale per affrontare le sfide legate alla variabilità della composizione chimica, migliorando la coerenza nelle applicazioni degli ingredienti alimentari funzionali.
- Luglio 2024: American Industrial Partners ha completato l'acquisizione per 590 milioni di dollari della divisione ingredienti per mangimi di Aker BioMarine, la più grande raccoglitrice di krill al mondo, con l'obiettivo di sfruttare le competenze marittime per una maggiore crescita del mercato dell'acquacoltura e iniziative di sostenibilità.
Ambito del rapporto sul mercato globale degli ingredienti marini
| Pasto a base di pesce |
| Olio di pesce |
| Krill Oil |
| Olio di alghe DHA/EPA |
| Collagene Marino |
| Idrolizzati proteici e peptidi |
| Astaxantina e altri carotenoidi marini |
| Altro |
| Pesce |
| Krill |
| Calamaro |
| Alga marina |
| Microalghe |
| Altro |
| Mangime per acquacoltura |
| Nutrizione animale e cibo per animali domestici |
| Integratori alimentari |
| Alimenti e bevande funzionali |
| Eccipienti farmaceutici |
| Cosmetici e cura della persona |
| Fertilizzanti e biostimolanti per l'agricoltura |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Russia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Israele | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingrediente | Pasto a base di pesce | |
| Olio di pesce | ||
| Krill Oil | ||
| Olio di alghe DHA/EPA | ||
| Collagene Marino | ||
| Idrolizzati proteici e peptidi | ||
| Astaxantina e altri carotenoidi marini | ||
| Altro | ||
| Per fonte | Pesce | |
| Krill | ||
| Calamaro | ||
| Alga marina | ||
| Microalghe | ||
| Altro | ||
| Per Applicazione | Mangime per acquacoltura | |
| Nutrizione animale e cibo per animali domestici | ||
| Integratori alimentari | ||
| Alimenti e bevande funzionali | ||
| Eccipienti farmaceutici | ||
| Cosmetici e cura della persona | ||
| Fertilizzanti e biostimolanti per l'agricoltura | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli ingredienti marini e con quale rapidità sta crescendo?
Il mercato degli ingredienti marini è valutato a 14.38 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19.11 miliardi di dollari entro il 2030, registrando un CAGR del 5.86%.
Quale regione è leader nella domanda globale di ingredienti per mangimi di origine marina?
L'area Asia-Pacifico rappresenta il 45.38% della domanda globale, sostenuta dal vasto settore cinese dei mangimi per l'acquacoltura e dall'espansione della produzione in India e nel Sud-est asiatico.
Perché i prodotti a base di omega-3 di origine algale stanno guadagnando popolarità tra i marchi di integratori?
Le innovazioni su larga scala nei fotobioreattori e nella fermentazione hanno ridotto i costi di produzione, mantenendo al contempo i rapporti EPA/DHA dell'olio di pesce e offrendo alternative vegane e tracciabili.
Quali tendenze in materia di certificazione stanno influenzando le decisioni di acquisto nel settore dei mangimi per acquacoltura?
I criteri di tracciabilità ASC Feed Standard e Marin Trust premiano le formulazioni di mangimi con sostenibilità verificata ed elevata efficienza nutrizionale, stimolando la riformulazione lungo tutte le catene di approvvigionamento.


