

Dimensioni e quota di mercato dei gruppi elettrogeni marini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.86 miliardo di dollari |
| Dimensione del mercato (2031) | 8.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.75% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei gruppi elettrogeni marini di Mordor Intelligence
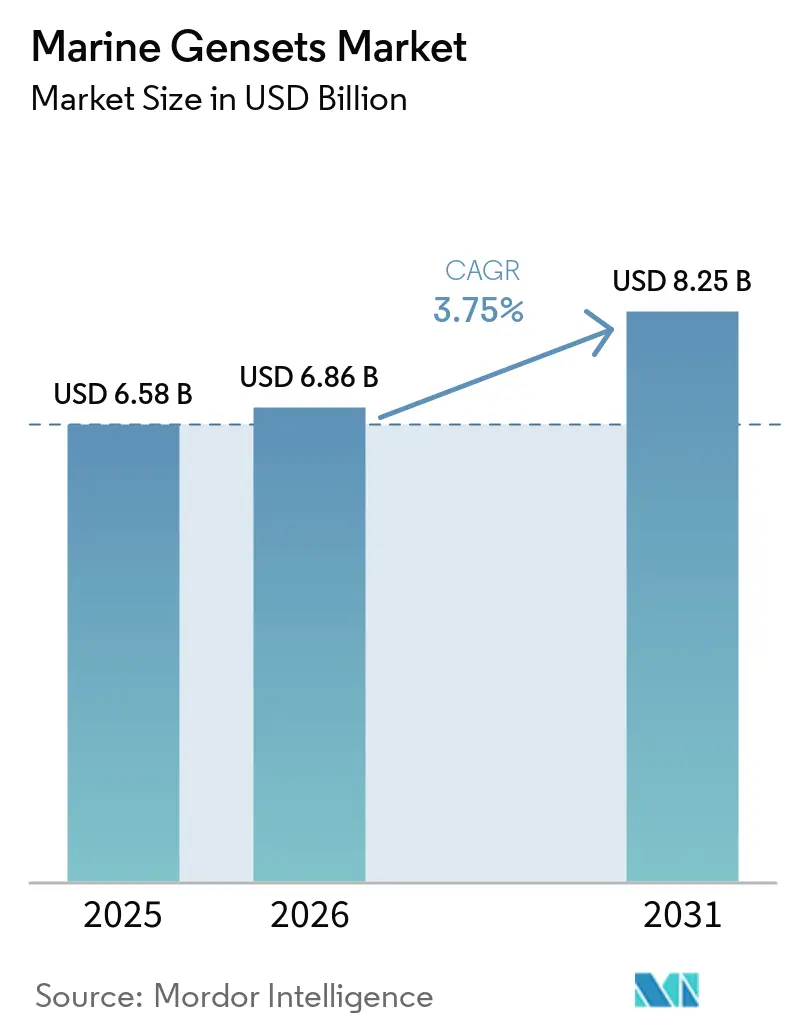
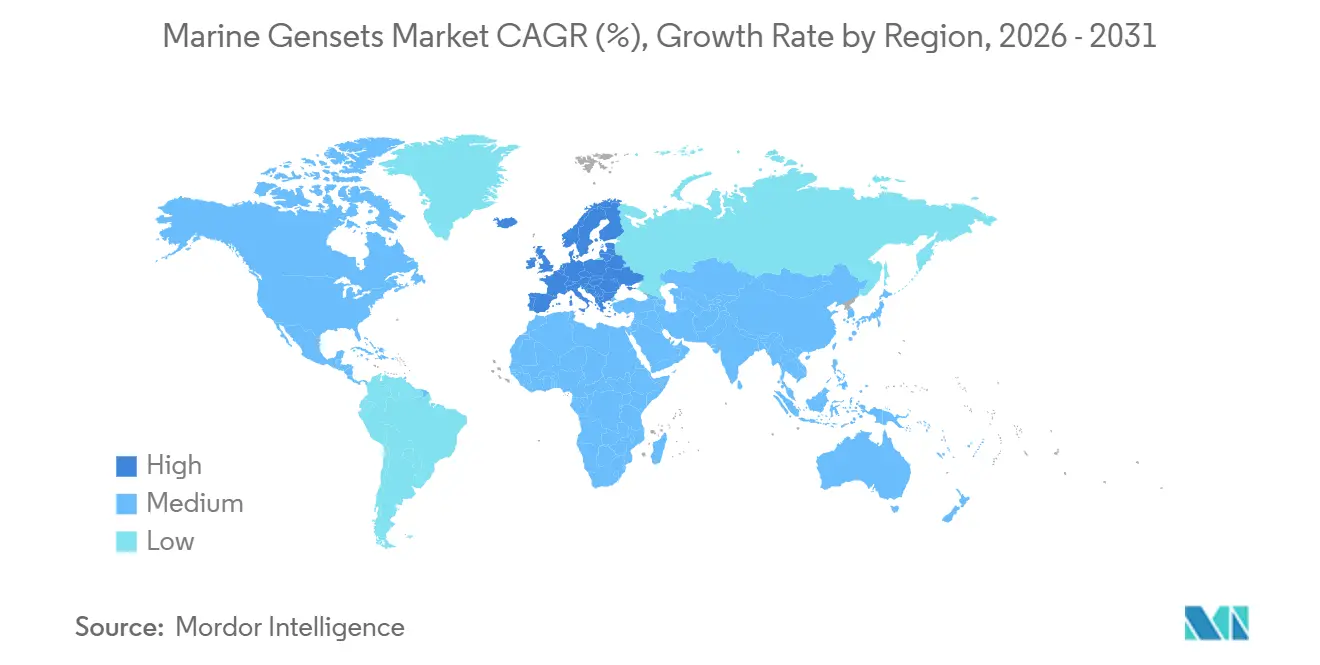
Si prevede che il mercato dei gruppi elettrogeni marini crescerà da 6.58 miliardi di dollari nel 2025 a 6.86 miliardi di dollari nel 2026, per poi raggiungere gli 8.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.75% nel periodo 2026-2031. La pressione normativa derivante dall'inasprimento dell'Indicatore di Intensità di Carbonio (CII) dell'Organizzazione Marittima Internazionale (IMO) e dalla normativa FuelEU Maritime dell'Unione Europea sta spingendo gli armatori verso pacchetti ibridi diesel-elettrici, sistemi di accumulo a batteria e interfacce di alimentazione da terra. Le unità diesel sono ancora predominanti, ma le configurazioni ibride stanno crescendo rapidamente grazie al calo dei prezzi delle batterie al di sotto dei 150 dollari per kilowattora e alla proliferazione di normative che impongono il "cold-ironing" (manutenzione a freddo). La domanda è più forte nella regione Asia-Pacifico, dove i cantieri navali cinesi e sudcoreani detengono complessivamente l'84% degli ordini di nuove costruzioni, mentre l'Europa è la regione in più rapida crescita, grazie agli interventi di ammodernamento da parte degli operatori di traghetti e navi da crociera per conformarsi alle normative sulle emissioni di gas serra. I programmi navali nordamericani e i progetti offshore mediorientali creano nicchie più piccole e altamente specializzate. I principali fornitori - Caterpillar, MAN Energy Solutions, Wärtsilä, Rolls-Royce e Cummins - controllano circa il 55-60% del fatturato, tuttavia gli specialisti regionali come Yanmar e Daihatsu mantengono posizioni di rilievo nei segmenti delle imbarcazioni da pesca e da lavoro che preferiscono design compatti e raffreddati ad aria. [1] Organizzazione marittima internazionale, "83a sessione del Comitato per la protezione dell'ambiente marino", imo.org
Punti chiave del rapporto
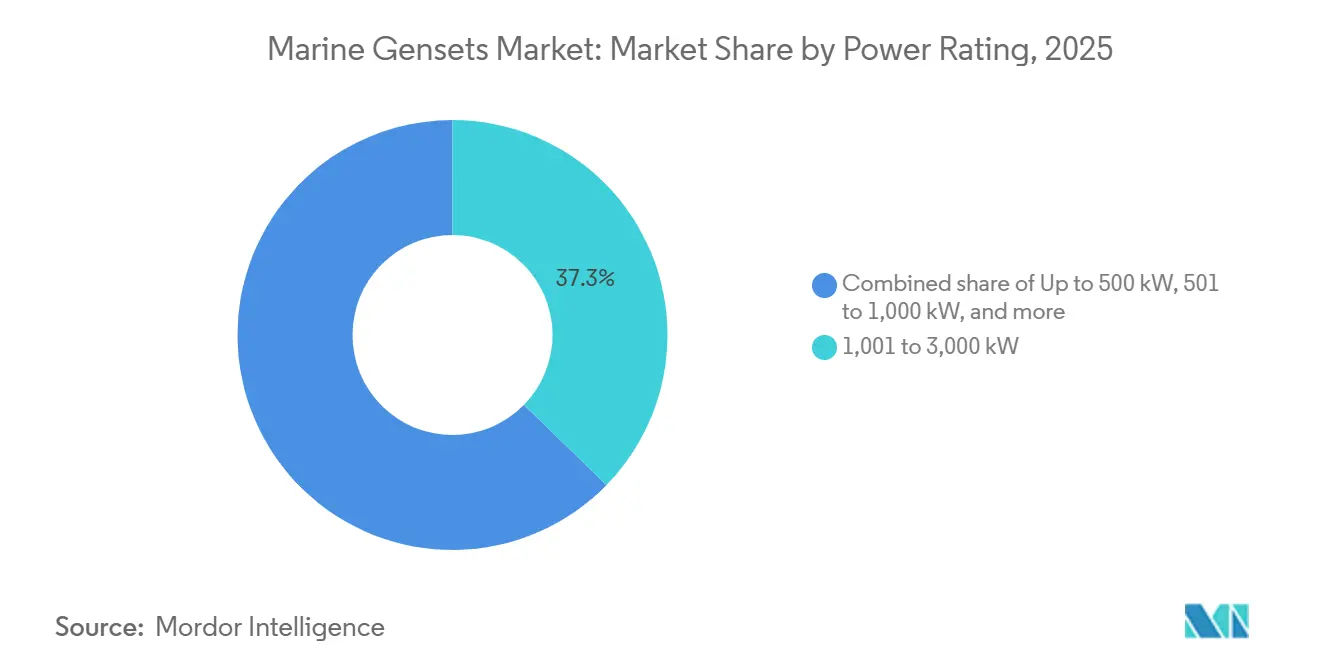
- In base alla potenza nominale, la fascia da 1,001 a 3,000 kilowatt ha dominato il mercato dei gruppi elettrogeni marini con il 37.3% nel 2025, mentre si prevede che le unità al di sotto dei 500 kilowatt cresceranno a un tasso di crescita annuo composto (CAGR) del 5.9% fino al 2031.
- Per tipologia di carburante, nel 2025 il diesel rappresentava il 70.1% del mercato dei gruppi elettrogeni marini; si prevede che i sistemi ibridi diesel-elettrici cresceranno a un tasso annuo composto del 6.3% nel periodo 2026-2031.
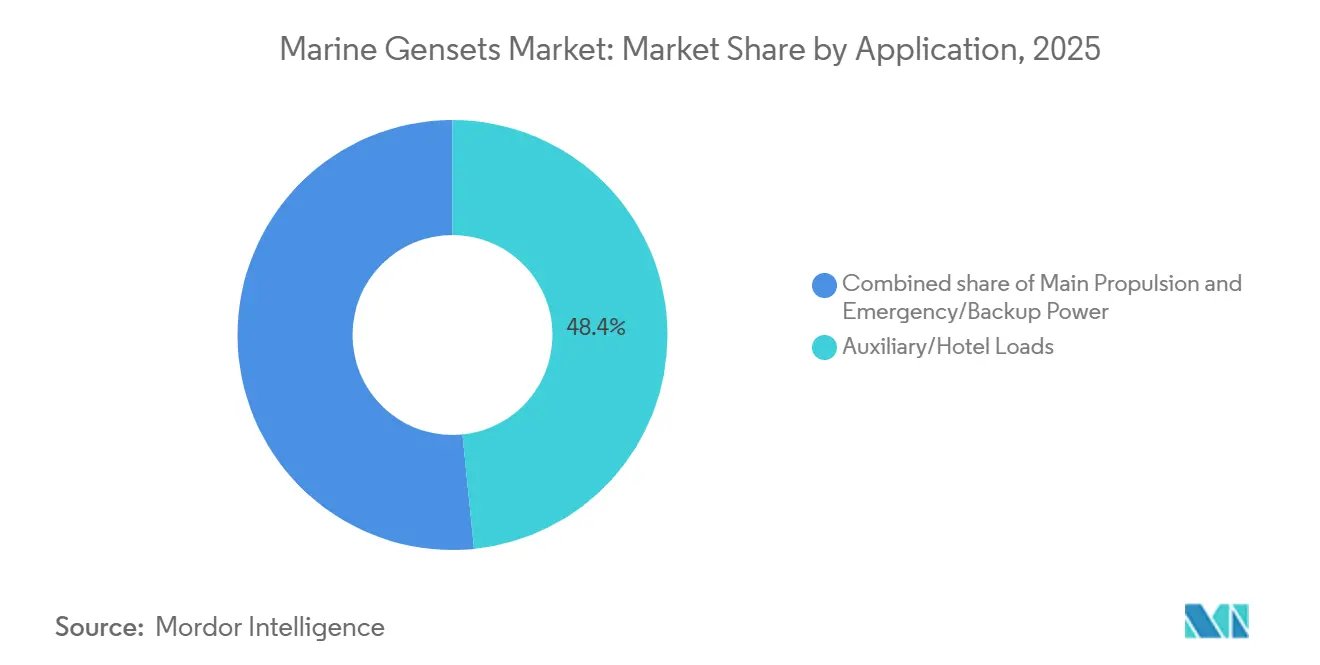
- Per tipologia di applicazione, i carichi ausiliari e quelli destinati al settore alberghiero hanno rappresentato il 48.4% del mercato dei gruppi elettrogeni marittimi nel 2025, mentre si prevede che il settore dell'alimentazione di emergenza crescerà a un tasso annuo composto del 5.0% fino al 2031.
- Per tipologia di imbarcazione, le navi mercantili detenevano il 23.6% della quota di mercato dei gruppi elettrogeni marini nel 2025; si prevede che le piattaforme per la difesa e la marina militare registreranno il CAGR più elevato, pari al 5.5%, fino al 2031.
- Dal punto di vista geografico, nel 2025 la regione Asia-Pacifico deteneva il 45.2% della quota di mercato dei gruppi elettrogeni marini; si prevede che l'Europa registrerà una crescita annua composta (CAGR) del 4.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gruppi elettrogeni marini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle attività commerciali marittime | + 0.6% | Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Progressi tecnologici nella progettazione e nell'ibridazione dei gruppi elettrogeni | + 0.8% | Europa, Nord America, alcuni cantieri navali dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rigorose normative sulle emissioni IMO Tier III e CII | + 1.2% | Global | A breve termine (≤ 2 anni) |
| Crescente domanda di navi di supporto offshore (OSV) | + 0.4% | Medio Oriente, Africa occidentale, Mare del Nord, Sud-est asiatico | Medio termine (2-4 anni) |
| Adozione di microreti di bordo / architetture di alimentazione in corrente continua | + 0.3% | Paesi nordici, Giappone, piloti del Nord America | A lungo termine (≥ 4 anni) |
| Ammodernamenti per la stiratura a freddo che guidano i gruppi elettrogeni predisposti per il GNL a regolazione del carico | + 0.5% | Porti dell'UE, California, hub costieri della Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle attività commerciali marittime
Il commercio marittimo globale ha raggiunto 12,720 milioni di tonnellate nel 2024 e le deviazioni di rotta intorno al Mar Rosso stanno allungando i viaggi e aumentando la domanda di energia ausiliaria. [2] Conferenza delle Nazioni Unite sul commercio e lo sviluppo, "Revisione del trasporto marittimo 2024", unctad.org Un portafoglio ordini di 10 milioni di TEU di navi portacontainer, pari a circa un terzo della flotta attiva, incorpora le più recenti tecnologie ausiliarie, ma rischia un eccesso di offerta se la crescita delle tonnellate-miglio è in ritardo. I gruppi elettrogeni più vecchi rimangono in servizio poiché la demolizione rallenta, sostenendo un mercato post-vendita per i moduli di controllo delle emissioni. Gli operatori si tutelano dall'incertezza geopolitica privilegiando banchi di gruppi elettrogeni modulari che possono essere riorganizzati al variare dell'economia delle rotte, premiando i fornitori di pacchetti ausiliari plug-and-play.
Progressi tecnologici nella progettazione e nell'ibridazione dei gruppi elettrogeni
Nel 2024 Wärtsilä ha registrato 31 installazioni di propulsione ibrida e 46 installazioni ibride ausiliarie, confermando il passaggio ad architetture con accumulo a batteria che consentono ai gruppi elettrogeni di funzionare vicino alla massima efficienza. [3] Wärtsilä Corporation, “Marine Power Solutions—Hybrid and Battery Systems,” wartsila.com Corvus Energy ha consegnato oltre 3,000 MWh di batterie marittime, consentendo ai traghetti di spegnere i motori durante le soste in porto. [4] Corvus Energy, “Maritime Battery Systems Delivered Capacity,” corvusenergy.com Il modulo a celle a combustibile FCwave di Ballard è entrato nelle prove in mare su una nave di supporto offshore norvegese, suggerendo il potenziale ausiliario dell'idrogeno. Le microreti CC di ABB e Siemens eliminano i vincoli di sincronizzazione della frequenza, riducono la distorsione armonica e semplificano l'integrazione delle batterie sulle navi da crociera i cui carichi alberghieri oscillano drasticamente.
Rigorose normative sulle emissioni IMO Tier III e CII
Nel 2026, l'IMO inasprirà dell'11% l'Indicatore di Intensità di Carbonio rispetto al livello di riferimento del 2019, spingendo le navi con prestazioni inferiori alle aspettative nelle categorie D o E, che comportano ispezioni e penalità di noleggio. Il Sistema di Scambio di Emissioni dell'UE (EU ETS) prezza le emissioni dell'intero ciclo di vita a partire dal 2026, inclusi metano e protossido di azoto, erodendo il vantaggio di costo del GNL a meno che non si controllino le emissioni di metano. La normativa ampliata della California in materia di ormeggio obbliga le petroliere e le navi ro-ro a installare gruppi elettrogeni a carico variabile in grado di raggiungere il 10% della potenza entro pochi minuti dal collegamento alla rete elettrica di terra. I protocolli divergenti degli Stati di bandiera aumentano i costi di certificazione per i produttori che devono validare le apparecchiature presso diverse società di classificazione.
Crescente domanda di navi di supporto offshore (OSV)
L'utilizzo delle navi di supporto offshore (OSV) ha raggiunto il 76% nel 2025 e si prevede che supererà il 79% entro il 2027, grazie all'aumento della spesa EPC offshore da 54 miliardi di dollari nel 2025 a 71 miliardi di dollari nel 2026 per le attività di Saudi Aramco e Mozambique LNG. L'energia eolica offshore traina gli ordini di navi di servizio e gestione (OSV) che necessitano di gruppi elettrogeni da 500-1,500 kilowatt per il posizionamento dinamico nelle aree a controllo delle emissioni. Gli interventi di retrofit con riduzione catalitica selettiva (SCR) aggiungono l'8%-12% al costo di capitale dei gruppi elettrogeni, ma sono preferiti rispetto ai complessi sistemi a doppio combustibile nei giacimenti remoti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata spesa iniziale in conto capitale | -0.7% | A livello globale, con forti pressioni nei mercati emergenti (Sud-est asiatico, Medio Oriente e Africa). | A breve termine (≤2 anni) |
| Prezzi volatili del gasolio marino e del GNL | -0.5% | Globale, con la massima esposizione ai mercati del noleggio spot. | A breve termine (≤2 anni) |
| Complessità della certificazione e della conformità negli stati di bandiera | -0.3% | A livello globale, si registrano ritardi nelle approvazioni per i veicoli a doppia alimentazione e a carburanti alternativi. | Medio termine (2–4 anni) |
| Colli di bottiglia nella catena di fornitura per i componenti di iniezione del carburante ad alta pressione | -0.4% | A livello globale, i produttori OEM privi di capacità di fonderia interna sono i più esposti. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata spesa in conto capitale iniziale
Un gruppo elettrogeno a doppia alimentazione da 2 megawatt con riduzione catalitica selettiva costa dal 35% al 45% in più rispetto a un'unità solo diesel, mentre i pacchetti ibridi a batteria possono far lievitare la spesa per l'alimentazione ausiliaria di un traghetto di medie dimensioni fino a 8 milioni di dollari. Gli ostacoli finanziari persistono: i tassi di interesse sui mutui navali hanno superato il 6% nel 2025 e gli istituti di credito spesso escludono gli interventi di ammodernamento ibrido dalle stime del valore di garanzia. Il leasing di ore operative offerto da Caterpillar e Siemens converte le spese in conto capitale in spese operative, ma copre meno del 15% dei contratti, essendo limitato ai clienti con rating di credito più elevato.
Prezzi volatili del gasolio e del GNL per uso marino
Il prezzo del gasolio a bassissimo tenore di zolfo è diminuito del 16% tra gennaio 2024 e febbraio 2026, mentre quello del GNL è calato del 32%, riducendo il differenziale che giustifica i sovrapprezzi dei gruppi elettrogeni a doppia alimentazione. I cambiamenti geopolitici nelle rotte di navigazione hanno comportato un aumento del 20% del consumo di bunker e un differenziale di prezzo di 40 dollari a tonnellata tra Singapore e Rotterdam nel 2025. L'offerta di GNL rimane concentrata in meno di 200 porti, costringendo le navi a doppia alimentazione a trasportare riserve di gasolio e riducendo la flessibilità percepita.
Analisi del segmento
In base alla potenza di calcolo: le architetture distribuite superano in velocità i set monolitici.
Nel 2025, la fascia di potenza compresa tra 1,001 e 3,000 kilowatt deteneva il 37.3% della quota di mercato dei gruppi elettrogeni marini, soddisfacendo le esigenze ausiliarie delle navi portacontainer Panamax e delle petroliere Aframax. Si prevede che i sistemi fino a 500 kilowatt, pur avendo un valore inferiore, cresceranno del 5.9% all'anno, grazie all'adozione di gruppi elettrogeni modulari con funzione di range extender da parte di traghetti e pattugliatori elettrici a batteria. Il contratto stipulato da Rolls-Royce nel 2025 per otto unità MTU da 2,840 kilowatt sui traghetti elettrici Baleària evidenzia la tendenza verso gruppi elettrogeni più piccoli, fondamentali per la sicurezza. Il mercato dei gruppi elettrogeni marini con potenza superiore a 5 megawatt rimane di nicchia, focalizzato su navi portacontainer di dimensioni ultra-grandi e FPSO, dove i singoli gruppi elettrogeni possono superare i 10 megawatt. Gli operatori scelgono sempre più spesso quattro macchine da 2.5 megawatt anziché due da 5 megawatt, con un investimento iniziale superiore del 5-8% ma una riduzione del 20% dei tempi di inattività non programmati nell'arco di 15 anni.
Per tipologia di carburante: le configurazioni ibride sfidano il predominio del diesel
Nel 2025 il diesel ha mantenuto il 70.1% del fatturato, ma i sistemi ibridi diesel-elettrici sono in espansione a un tasso annuo del 6.3% fino al 2031. I costi delle batterie sono crollati e le normative sull'alimentazione da terra premiano i gruppi elettrogeni che funzionano a un carico del 70%-85% mentre le batterie gestiscono i picchi di consumo. Le unità a doppia alimentazione GNL-diesel detenevano una quota significativa, concentrate sulle navi metaniere e sulle navi da crociera, dove il gas è già presente a bordo. I gruppi elettrogeni a celle a combustibile o con assistenza a batteria mostrano aumenti a doppia cifra, con i pacchi batteria Ballard FCwave e Corvus che raggiungono la produzione in serie. La carenza di competenze limita l'adozione; i sistemi ibridi richiedono ingegneri con esperienza nella gestione di batterie e gas, che percepiscono stipendi superiori del 15%-25% nel Nord Europa e nel Golfo del Messico.
Per applicazione: Guadagni di potenza di emergenza Vento regolamentare a favore
Nel 2025, i carichi ausiliari e quelli destinati alle strutture ricettive hanno rappresentato il 48.4% del fatturato, trainati dalle navi da crociera, le cui esigenze energetiche possono eguagliare i carichi di propulsione. I gruppi elettrogeni di emergenza e di riserva sono cresciuti del 5.0% grazie alle normative SOLAS che impongono alle navi passeggeri l'installazione di gruppi elettrogeni separati con avviamento automatico entro 45 secondi e autonomia di 18 ore a pieno carico. I requisiti degli enti di classificazione relativi ai serbatoi di carburante indipendenti e al loro posizionamento sopra il ponte di paratia favoriscono l'utilizzo di pacchetti modulari e omologati. I traghetti ibridi a batteria riclassificano i gruppi elettrogeni come estensori di autonomia, modificando le normative in materia di manutenzione e assicurazione, pur rimanendo conteggiati come ausiliari nella maggior parte delle tassonomie.
Per tipologia di nave: gli ordini di difesa accelerano
Nel 2025, le navi mercantili detenevano una quota del 23.6% grazie alle dimensioni della flotta, ma le piattaforme di difesa hanno registrato il CAGR più elevato, pari al 5.5%, poiché l'India punta a 230 nuovi scafi entro il 2037 e la Marina statunitense finanzia 19 navi nell'anno fiscale 2026 con gruppi elettrogeni rinforzati. Le navi metaniere e le navi da crociera richiedono gruppi elettrogeni da 3,000-5,000 kilowatt per la refrigerazione e i servizi alberghieri, mentre le navi di supporto offshore (OSV) necessitano di unità predisposte per il posizionamento dinamico, in grado di mantenere la posizione entro 1 metro con venti a 25 nodi. Le imbarcazioni da pesca e da lavoro optano ancora per progetti con raffreddamento ad aria al di sotto dei 500 kilowatt, privilegiando la disponibilità dei componenti rispetto alla sofisticazione delle emissioni.
Analisi geografica
Mercato dei gruppi elettrogeni marini nella regione Asia-Pacifico
La regione Asia-Pacifico ha generato il 45.2% del fatturato del 2025, grazie alla quota del 63-70% detenuta dalla Cina nel volume globale della costruzione navale e alla quota del 70% della Corea del Sud negli ordini di navi metaniere. Le esportazioni coreane di motori verso la Cina hanno superato 1.29 miliardi di dollari nel 2024, a testimonianza della forte integrazione regionale. Il consolidamento del Giappone, che include l'acquisizione da parte di Tsuneishi degli asset di costruzione navale di Mitsui E&S, mira ad assicurarsi contratti più consistenti per i gruppi elettrogeni. La Visione Marittima 2030 dell'India punta a una quota di mercato globale del 5%, ma si basa ancora su sistemi ausiliari importati.
Mercato europeo dei gruppi elettrogeni marini
L'Europa è la regione a più rapida crescita, con un CAGR del 4.6% fino al 2031, trainata dalle sanzioni di FuelEU Maritime che incentivano gli ammodernamenti ibridi e l'adozione dell'alimentazione da terra. Il Fondo norvegese per la riduzione degli ossidi di azoto (NOx) sovvenziona i traghetti ibridi, mentre gli sconti tariffari svedesi stimolano gli aggiornamenti dei sistemi di propulsione a freddo. I progetti navali, come la costruzione della fregata F126 tedesca da 5.3 miliardi di euro e il programma britannico Type 26, sostengono la domanda di gruppi elettrogeni resistenti agli urti nei pressi dei cantieri navali di Kiel, Amburgo e Glasgow.
Mercato dei gruppi elettrogeni marini nelle Americhe e in Medio Oriente e Africa
Il Nord America e il Medio Oriente costituiscono segmenti di mercato più piccoli ma con elevate esigenze specifiche. Il piano di costruzione navale della Marina statunitense per l'anno fiscale 2026, del valore di 47.4 miliardi di dollari, alimenta gli ordini di gruppi elettrogeni di emergenza, sebbene i ritardi nella consegna spingano il Pentagono a valutare collaborazioni con cantieri navali coreani, giapponesi e indiani. La strategia nazionale canadese per la costruzione navale, del valore di 40 miliardi di dollari canadesi, prevede l'utilizzo di gruppi elettrogeni Caterpillar e Cummins per le navi di pattugliamento e supporto nell'Artico. L'espansione offshore in Arabia Saudita e Mozambico incrementa gli ordini di navi di supporto offshore (OSV) che necessitano di gruppi elettrogeni da oltre 3,000 kilowatt, mentre i progetti brasiliani nel settore pre-salifero e gli acquisti di pattugliatori da parte del Sudafrica offrono opportunità mirate per i fornitori europei.
Panorama competitivo
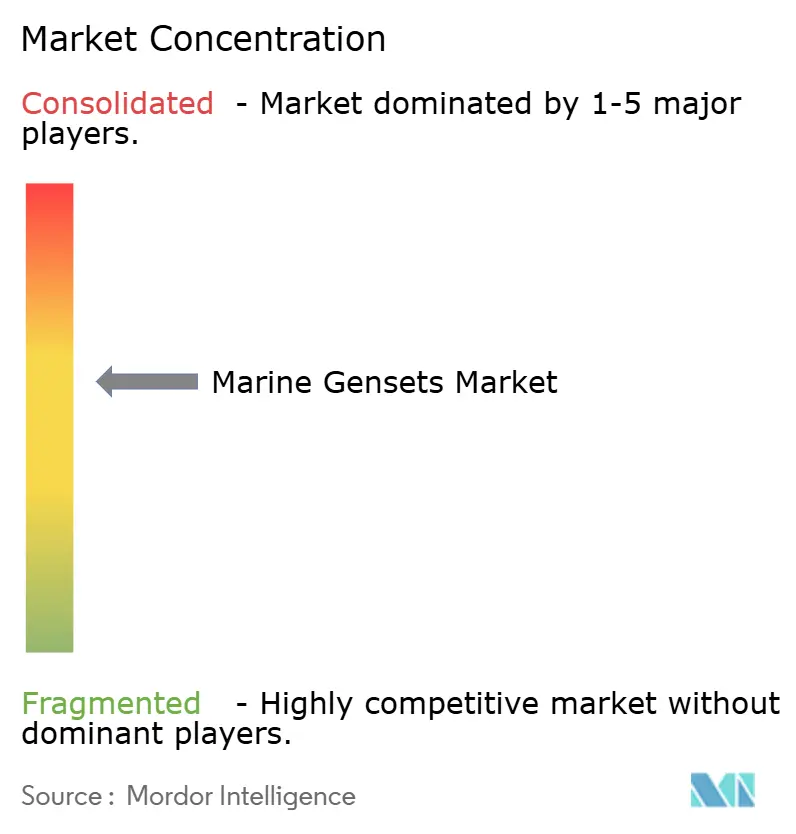
Il mercato dei gruppi elettrogeni marini è moderatamente concentrato. Wärtsilä sfrutta l'integrazione delle batterie e i contratti di assistenza per l'intero ciclo di vita, che possono raggiungere il 40-50% del valore a vita del cliente. MAN Energy Solutions domina il mercato dei gruppi elettrogeni per navi metaniere con le linee a doppio combustibile ME-GI e ME-LGI, che includono sistemi proprietari di alimentazione del gas combustibile. La soluzione Onboard DC Grid di ABB posiziona l'azienda come orchestratore della gestione energetica piuttosto che come produttore di motori. Aziende innovative come Corvus Energy e Ballard entrano nel mercato rispettivamente tramite software di controllo e moduli a celle a combustibile, mentre specialisti regionali come Yanmar e Anglo Belgian Corporation servono nicchie di mercato sensibili al prezzo, con potenze inferiori a 500 kilowatt. L'analisi predittiva della manutenzione integrata nelle unità MTU di Rolls-Royce rileva le anomalie con 500-1,000 ore di anticipo, giustificando un sovrapprezzo del 10-15%.
Leader del settore dei gruppi elettrogeni marini
Caterpillar Inc.
Wärtsilä Corporation
Soluzioni MAN Energy
Cummins Inc.
Rolls-Royce plc (Bergen/MTU)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: La Marina indiana ha messo in servizio la INS Taragiri con quattro gruppi elettrogeni di produzione nazionale Cummins-Kirloskar per una potenza totale di 4 MW.
- Marzo 2026: ABB e Sembcorp Marine hanno raggiunto un accordo per l'ammodernamento di 12 navi di supporto offshore (OSV) con l'installazione di batterie e reti in corrente continua per una capacità totale di 60 MWh.
- Dicembre 2025: Caterpillar ha ampliato il suo stabilimento di Lafayette, Indiana, aumentando la capacità produttiva di gruppi elettrogeni marini del 30%.
- Marzo 2025: Cummins ha ottenuto l'omologazione DNV per il suo gruppo elettrogeno QSK60 da 2,700 kW.
Ambito del rapporto sul mercato globale dei gruppi elettrogeni marini
Un gruppo elettrogeno marino è un'unità di generazione di energia specificamente progettata per fornire energia elettrica a barche, navi e altri natanti marittimi. È composto da due componenti principali: un motore a combustione interna (il motore) e un alternatore (il generatore elettrico).
Il mercato dei gruppi elettrogeni marini è segmentato in base alla potenza nominale, al tipo di carburante, all'applicazione, al tipo di imbarcazione e all'area geografica. Per potenza nominale, il mercato è segmentato in fasce fino a 500 kW, da 501 a 1,000 kW, da 1,001 a 3,000 kW, da 3,001 a 5,000 kW e oltre 5,000 kW. Per tipo di carburante, il mercato è segmentato in diesel, gas, sistemi ibridi diesel-elettrici, sistemi a doppia alimentazione e sistemi a celle a combustibile/batterie. Per applicazione, il mercato è segmentato in propulsione principale, carichi ausiliari/per alloggi e alimentazione di emergenza/di riserva. Per tipo di imbarcazione, il mercato è segmentato in navi mercantili, petroliere e portarinfuse, portacontainer, navi di supporto offshore (OSV), navi militari/da difesa, navi da diporto e passeggeri, pescherecci e imbarcazioni da lavoro. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei gruppi elettrogeni marini nelle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, la stima delle dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
| Fino a 500 kW |
| Da 501 a 1,000 kW |
| Da 1,001 a 3,000 kW |
| Da 3,001 a 5,000 kW |
| Oltre 5,000 kW |
| Diesel |
| Gas (GN/GPL) |
| Ibrido diesel-elettrico |
| Doppio carburante (GNL + diesel) |
| Assistenza a celle a combustibile/batterie |
| Propulsione principale |
| Carichi ausiliari/alberghieri |
| Alimentazione di emergenza/backup |
| Navi da carico commerciali |
| Navi cisterna e portarinfuse |
| Navi portacontainer |
| Navi di supporto offshore |
| Navi da difesa/navali |
| Tempo libero e passeggeri (crociere/traghetti/yacht) |
| Barche da pesca e da lavoro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per potenza nominale | Fino a 500 kW | |
| Da 501 a 1,000 kW | ||
| Da 1,001 a 3,000 kW | ||
| Da 3,001 a 5,000 kW | ||
| Oltre 5,000 kW | ||
| Per tipo di carburante | Diesel | |
| Gas (GN/GPL) | ||
| Ibrido diesel-elettrico | ||
| Doppio carburante (GNL + diesel) | ||
| Assistenza a celle a combustibile/batterie | ||
| Per Applicazione | Propulsione principale | |
| Carichi ausiliari/alberghieri | ||
| Alimentazione di emergenza/backup | ||
| Per tipo di nave | Navi da carico commerciali | |
| Navi cisterna e portarinfuse | ||
| Navi portacontainer | ||
| Navi di supporto offshore | ||
| Navi da difesa/navali | ||
| Tempo libero e passeggeri (crociere/traghetti/yacht) | ||
| Barche da pesca e da lavoro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei gruppi elettrogeni marini?
Il mercato dei gruppi elettrogeni marini si attestava a 6.86 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.75% nel periodo 2026-2031.
Con quale rapidità sta crescendo la domanda di gruppi elettrogeni ibridi diesel-elettrici?
Le unità ibride diesel-elettriche stanno crescendo a un tasso di crescita annuo composto (CAGR) del 6.3% nel periodo 2026-2031, grazie alla diminuzione dei costi delle batterie e all'inasprimento delle normative in materia di emissioni inquinanti.
Quale segmento di potenza è in più rapida espansione?
Si prevede che il mercato dei gruppi elettrogeni con potenza inferiore a 500 kilowatt crescerà del 5.9% all'anno, trainato dai traghetti elettrici a batteria e dalle navi pattugliatrici al largo della costa.
Perché l'Europa è il mercato regionale in più rapida crescita?
La normativa europea FuelEU Maritime, gli incentivi del Fondo per la riduzione degli ossidi di azoto (NOx) e gli obblighi relativi all'alimentazione elettrica da terra spingono gli operatori di traghetti e navi da crociera ad adeguare i propri impianti più rapidamente rispetto ad altre regioni.
Quanto è concentrata la concorrenza tra i fornitori?
Cinque fornitori – Caterpillar, MAN Energy Solutions, Wärtsilä, Rolls-Royce e Cummins – controllano una quota di mercato significativa, il che indica una concentrazione moderata.
Quale cambiamento normativo influenzerà maggiormente la scelta dei gruppi elettrogeni nel breve termine?
L'inasprimento dell'11% dell'Indicatore di Intensità di Carbonio da parte dell'IMO nel 2026 obbligherà gli armatori ad ammodernare o sostituire i vecchi gruppi elettrogeni ausiliari.


