

Dimensioni e quota di mercato dei dispositivi di fissaggio per generatori marini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
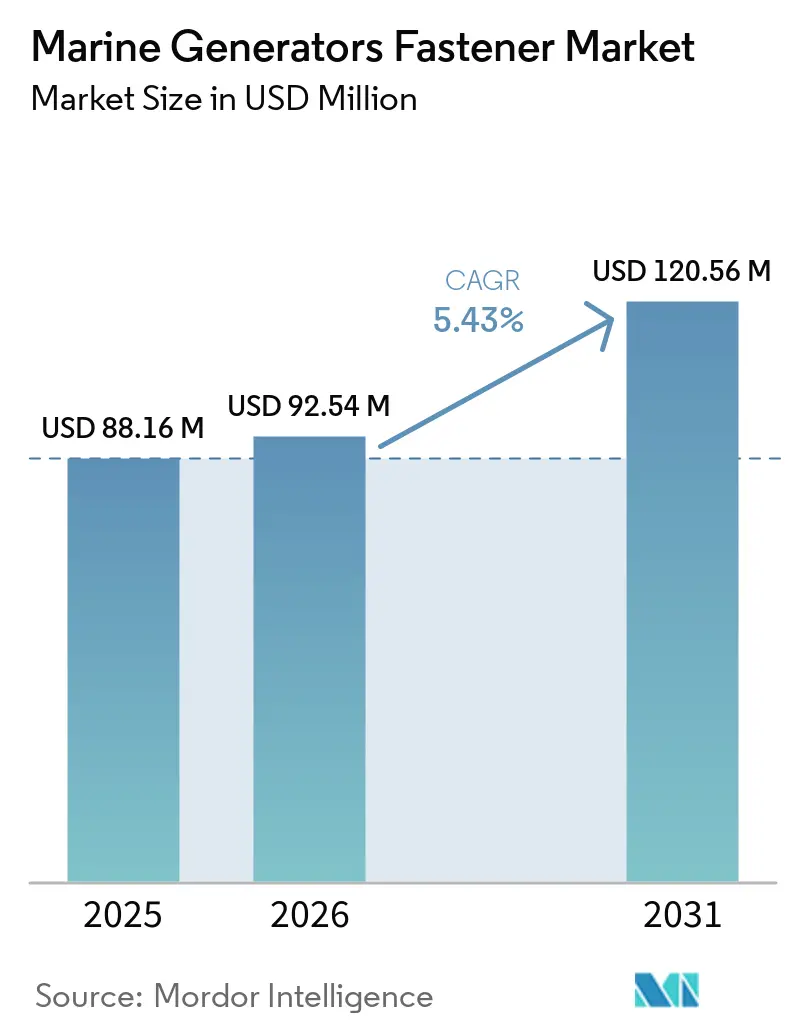
| Dimensione del mercato (2026) | USD 92.54 milioni |
| Dimensione del mercato (2031) | USD 120.56 milioni |
| Tasso di crescita (2026 - 2031) | 5.43% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia-Pacifico |
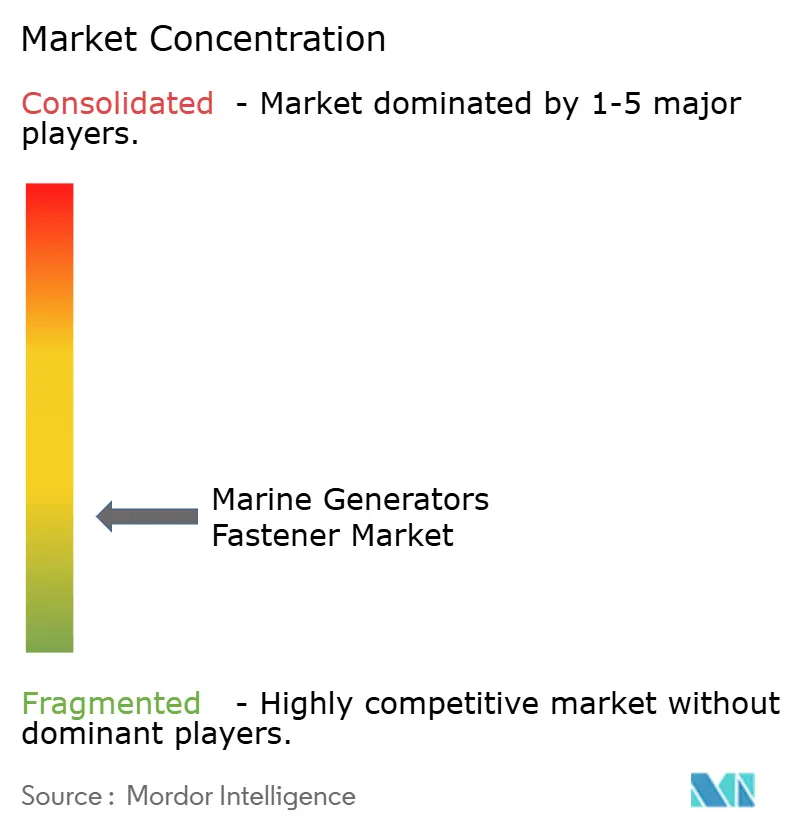
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi di fissaggio per generatori marini a cura di Mordor Intelligence
Si prevede che il mercato dei dispositivi di fissaggio per generatori marini crescerà da 88.16 milioni di dollari nel 2025 a 92.54 milioni di dollari nel 2026, per poi raggiungere i 120.56 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.43% nel periodo 2026-2031. La crescita del mercato dei dispositivi di fissaggio per generatori marini è dovuta all'introduzione, nelle nuove imbarcazioni, di sistemi ausiliari a doppia alimentazione, batterie di accumulo e interfacce per l'alimentazione da terra. Queste modifiche aumentano il numero di punti di fissaggio e, di conseguenza, le prestazioni richieste a materiali, rivestimenti e capacità di mantenimento del precarico. L'esposizione al sale nelle sale macchine rende fondamentale l'affidabilità del montaggio dei generatori, poiché un collegamento difettoso può interrompere il funzionamento delle apparecchiature. I cantieri navali in Corea e Cina stanno orientando gli acquisti verso prodotti progettati per resistere a lunghi periodi di utilizzo in nebbia salina, il che supporta la domanda sia nelle nuove costruzioni che nei lavori di ammodernamento. Il mercato dei dispositivi di fissaggio per generatori marini beneficia inoltre della scelta, da parte dei cantieri navali, di materiali e assemblaggi nelle prime fasi della progettazione delle imbarcazioni, poiché tali decisioni influenzano la domanda di sostituzione a lungo termine.
Punti chiave del rapporto
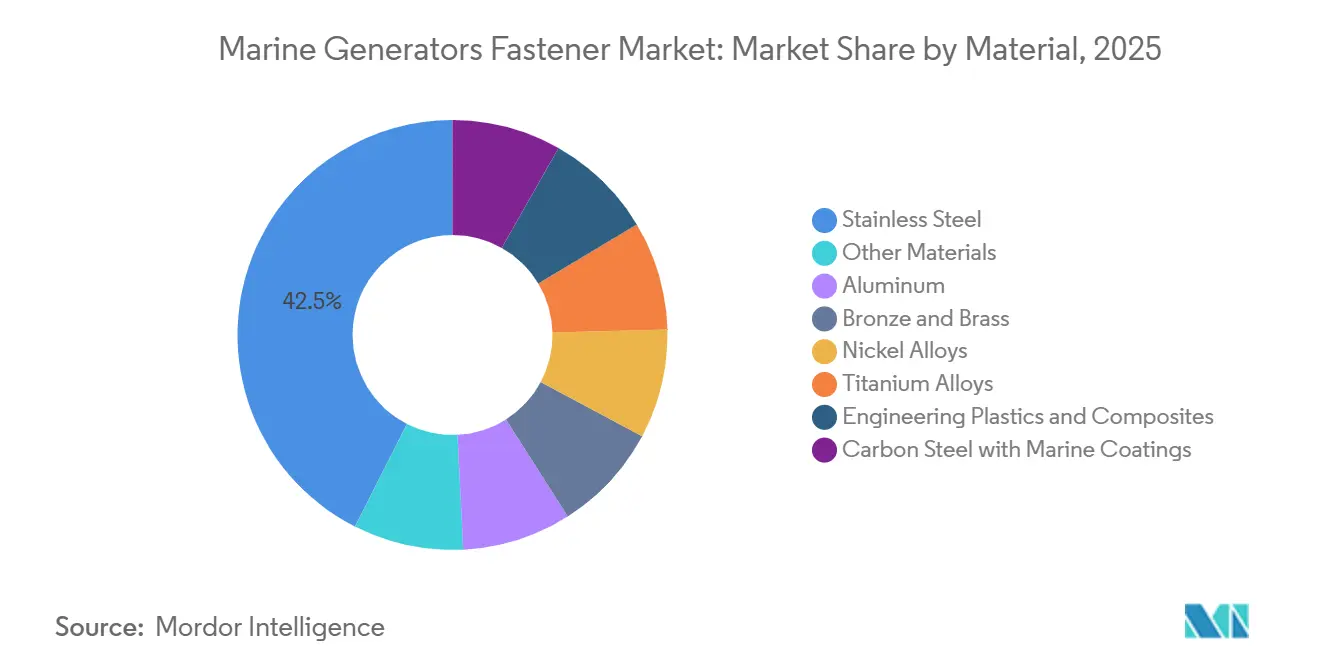
- Per quanto riguarda i materiali, l'acciaio inossidabile deteneva il 42.5% della quota di mercato dei dispositivi di fissaggio per generatori marini nel 2025, mentre si prevede che le materie plastiche e i materiali compositi per applicazioni ingegneristiche cresceranno a un tasso annuo composto del 6.1% fino al 2031.
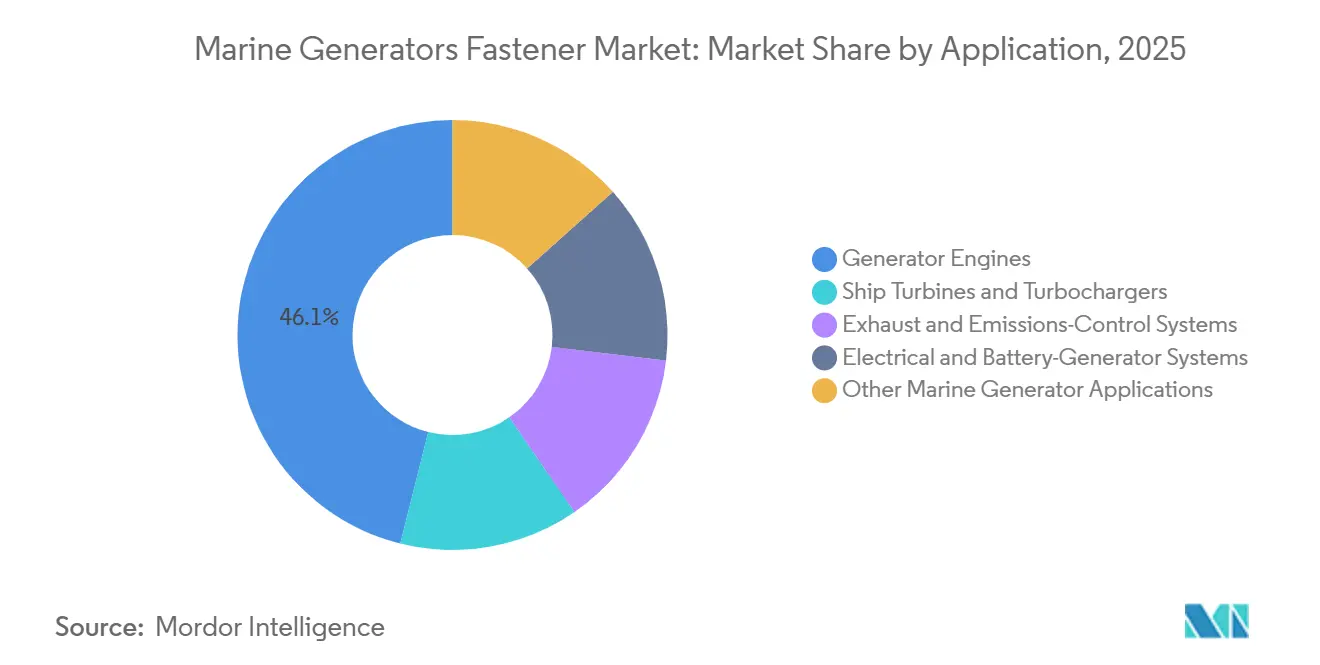
- Per quanto riguarda le applicazioni, i motori dei generatori rappresentavano il 46.1% del mercato dei dispositivi di fissaggio per generatori marini nel 2025, mentre si prevede che i sistemi elettrici e i generatori a batteria cresceranno a un tasso annuo composto del 6.7% fino al 2031.
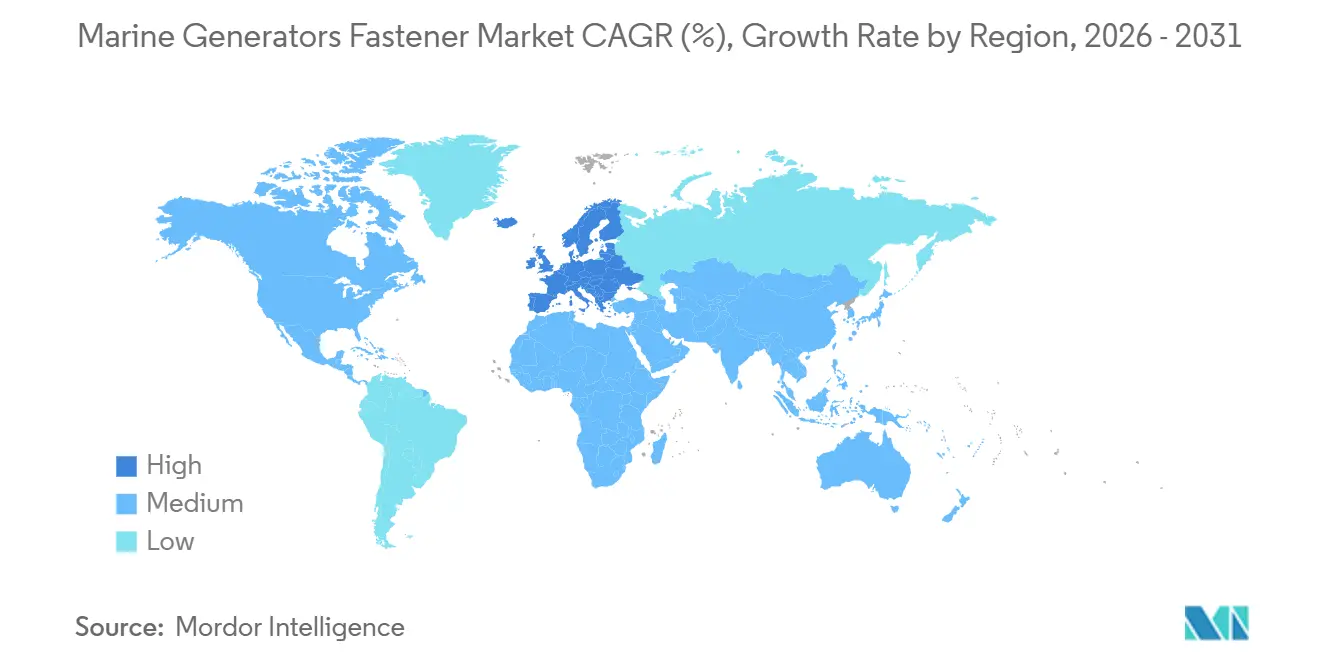
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 43.5% del fatturato nel 2025, mentre si prevede che l'Europa crescerà a un tasso annuo composto del 6.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di fissaggio per generatori marini.
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di rinnovo della flotta e di costruzione di nuove navi. | + 1.40% | Globale, con una concentrazione nella regione Asia-Pacifico (Cina, Corea del Sud). | Medio termine (2-4 anni) |
| Espansione dell'energia eolica offshore e delle energie galleggianti | + 1.10% | Europa, APAC (Corea del Sud, Giappone, Taiwan), effetto a catena in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Conformità IMO alla normativa sulla prevenzione della corrosione | + 0.80% | A livello globale, con i primi progressi in Europa e nell'Asia settentrionale. | A breve termine (≤ 2 anni) |
| Cicli di ammodernamento e ripotenziamento dei generatori marini | + 0.70% | Cantieri di retrofit in Europa, Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fissaggio sensorizzato per la manutenzione predittiva dei generatori | + 0.50% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Kit di fissaggio gestiti dal fornitore in banchina | + 0.30% | Principali hub portuali globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di rinnovo della flotta e di costruzione di nuove navi.
Il mercato dei dispositivi di fissaggio per generatori navali beneficia di una forte domanda derivante dall'attuale ciclo di rinnovamento della flotta. BIMCO ha riferito che il portafoglio ordini globale per la costruzione navale ha raggiunto i 191 milioni di tonnellate di stazza lorda compensata nel primo trimestre del 2026, pari al 17% della flotta esistente e al rapporto più alto dal 2011 [1] BIMCO, “Global Shipbuilding Order Book Hits a 17-Year High,” Marine Log, marinelog.com . I contratti per nuove costruzioni negli anni 2020 sono stati superiori del 47% rispetto alla media degli anni 2010, mentre il 21% della flotta di petroliere per greggio e il 17% della flotta di petroliere per prodotti petroliferi avevano più di 20 anni. Ogni nuova nave richiede dispositivi di fissaggio per i piedini di montaggio dei generatori, le flange di scarico e gli involucri elettrici. Gli elenchi delle specifiche dei cantieri ora influenzano i gradi e i sistemi di rivestimento selezionati per intere classi di navi. Il rapporto tra portafoglio ordini e flotta ha raggiunto il 40% per le navi metaniere e il 37% per le navi portacontainer, due categorie di navi con complesse configurazioni di alimentazione ausiliaria.
Espansione dell'energia eolica offshore e delle energie galleggianti
Il mercato dei dispositivi di fissaggio per generatori marini è supportato dalle navi che servono i progetti eolici offshore galleggianti. ABS prevede che la capacità globale di energia eolica offshore galleggiante aumenterà da 270 MW nel 2025 a 5 GW entro il 2035 e supererà i 14 GW entro il 2040 [2] American Bureau of Shipping e Intelatus Global Partners, “Floating Offshore Wind and the Vessels That Support It,” American Bureau of Shipping, eagle.org . Le navi di supporto per la movimentazione delle ancore e multiuso utilizzano gruppi di generatori diesel o ibridi per i tenditori di ormeggio e le apparecchiature sottomarine. Queste navi operano in condizioni di inclinazione e vibrazione che impongono ulteriori sollecitazioni ai sistemi di fissaggio. Il progetto WindRise di SINTEF sta sviluppando metodi automatizzati di fabbricazione e installazione per le sottostrutture a traliccio per parchi eolici offshore, con i lavori che proseguiranno fino al 2026. Nord-Lock Group ha implementato la tecnologia di tensionamento idraulico Boltight in un parco eolico offshore da 96 MW in Corea del Sud, entrato in funzione commerciale nel maggio 2025.
Conformità IMO alla normativa sulla prevenzione della corrosione
Il mercato dei dispositivi di fissaggio per generatori marini beneficia del fatto che la protezione dalla corrosione sta diventando una parte più formale della conformità delle navi. L'IMO ha adottato le risoluzioni MSC.557(108) e MSC.558(108) nel maggio 2024 e gli emendamenti sono entrati in vigore il 1° gennaio 2026 [3] Organizzazione marittima internazionale, "Risoluzione MSC.557(108)", Organizzazione marittima internazionale, imo.org . Gli emendamenti riguardano i rivestimenti protettivi nelle cisterne di zavorra di acqua di mare e nelle cisterne di carico di petrolio greggio. L'ABS ha pubblicato una guida sulla protezione dalla corrosione che copre le notazioni CPS-B, CPS-D e CPS-V per le navi pertinenti [4] American Bureau of Shipping, "Guida agli standard di prestazione per la protezione dalla corrosione, edizione di gennaio 2024", International Institute of Marine Surveying, iims.org.uk. Un bullone di montaggio del generatore corroso può creare un rischio operativo per un sistema di alimentazione ausiliario. Le imbarcazioni più vecchie, soggette a cicli di ispezione più frequenti, potrebbero sostituire i componenti in acciaio al carbonio con alternative rivestite o in acciaio inossidabile durante i periodi di bacino di carenaggio.
Cicli di ammodernamento e ripotenziamento dei generatori marini
Il mercato dei dispositivi di fissaggio per generatori marini presenta anche un canale di domanda che non dipende dagli ordini di nuove navi. I progetti di retrofit per sistemi a GNL, metanolo e riduzione catalitica selettiva sono progrediti fino al 2025, con i fornitori che hanno spostato il lavoro dalla valutazione tecnica a un utilizzo commerciale più ampio. Un retrofit spesso richiede prigionieri di lunghezza personalizzata, piastre adattatrici e una protezione anticorrosione aggiuntiva, poiché gli schemi di montaggio del generatore originale e di quello di ricambio differiscono. La combinazione di componenti di diversi produttori di apparecchiature può creare connessioni tra metalli diversi nelle interfacce di fissaggio. I cantieri navali europei sono importanti per questo lavoro perché gli obblighi imposti da FuelEU Maritime stanno spingendo le attività di repowering anticipate tra le flotte di traghetti, navi per il trasporto a corto raggio e navi costiere. I kit pre-ingegnerizzati possono aiutare gli appaltatori di bacino di carenaggio a ottenere elementi di fissaggio di qualità corrispondente e a ridurre il rischio di parti incompatibili.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi di nichel, titanio e leghe speciali | -0.80% | A livello globale, la situazione è più acuta nei mercati con specifiche relative all'acciaio inossidabile o alle leghe di nichel. | Medio termine (2-4 anni) |
| Ritardi nella certificazione di nuovi materiali e rivestimenti | -0.60% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Elementi di fissaggio critici contraffatti e identificati erroneamente | -0.40% | Globale, con una forte presenza nei mercati secondari e negli acquisti tramite canali non ufficiali. | A breve termine (≤ 2 anni) |
| Guasti da corrosione galvanica in gruppi di generatori multimateriale | -0.30% | Diffusione globale, sproporzionata nelle regioni operative tropicali e ad alta umidità. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi di nichel, titanio e leghe speciali
Il mercato dei dispositivi di fissaggio per generatori marini rimane esposto al costo del nichel, del titanio e di altre leghe speciali. I dati forniti mostrano che i prezzi del nichel sono scesi da 25,638 dollari a tonnellata nel 2022 a 16,818 dollari a tonnellata nel 2024. Questa variazione può avere ripercussioni sui fornitori che offrono contratti pluriennali per acciaio inossidabile duplex, leghe di nichel o prodotti a base di titanio. I produttori potrebbero avere difficoltà ad allineare le strategie di copertura del rischio di cambio con la durata dei contratti per articoli marini specializzati. I contratti indicizzati possono trasferire parte di tale rischio agli operatori navali. Ciò può rallentare l'aggiornamento a dispositivi di fissaggio in leghe di qualità superiore, in un momento in cui i team addetti agli acquisti si concentrano sul controllo dei costi a breve termine.
Ritardi nella certificazione di nuovi materiali e rivestimenti
Il mercato dei dispositivi di fissaggio per generatori marini si trova ad affrontare un percorso più lento nell'adozione di materiali compositi e sistemi di rivestimento avanzati. Le certificazioni degli enti di classificazione richiedono test di capacità di carico e resistenza alla corrosione in condizioni marine. Il materiale fornito indica che un tipico processo di omologazione può richiedere dai 18 ai 36 mesi. Ciò crea un divario tra le specifiche per le nuove costruzioni, che richiedono prodotti innovativi, e la domanda di retrofit, che necessita di disponibilità immediata. Le certificazioni esistenti conferiscono un vantaggio ai fornitori affermati nei mercati che richiedono l'accettazione da parte degli enti di classificazione. I piccoli specialisti potrebbero non essere in grado di finanziare contemporaneamente le procedure di omologazione presso diversi enti.
Analisi del segmento
Per materiale: l'acciaio inossidabile guida la domanda attuale, mentre i materiali compositi guadagnano utilizzo
Nel 2025, l'acciaio inossidabile rappresentava il 42.5% del mercato dei dispositivi di fissaggio per generatori marini, risultando la categoria di materiale più importante grazie al suo equilibrio tra resistenza alla corrosione, robustezza e praticità di lavorazione. La sua resistenza alla corrosione e la saldabilità ne consentono l'utilizzo in applicazioni come supporti per generatori, flange di scarico, alloggiamenti per turbocompressori e altre posizioni esposte a vibrazioni, calore e umidità tipiche delle sale macchine. Le leghe 316L e 316Ti rimangono ampiamente accettate negli elenchi di approvazione per la classificazione, il che permette ai fornitori di soddisfare le specifiche standardizzate dei cantieri navali senza dover modificare i sistemi di materiali per ogni singola imbarcazione. L'alluminio viene utilizzato laddove il peso dell'imbarcazione è un fattore determinante, soprattutto quando le condizioni di carico e temperatura richieste ne consentono l'impiego. Il bronzo e l'ottone rimangono materiali rilevanti in prossimità di passascafi esposti all'acqua di mare, grazie alla loro compatibilità con i raccordi in lega di rame e al loro ruolo consolidato nelle apparecchiature navali.
Si prevede che le materie plastiche e i materiali compositi per applicazioni ingegneristiche cresceranno a un tasso annuo composto (CAGR) del 6.1% fino al 2031, il più rapido tra i materiali, poiché le imbarcazioni ibride necessitano di componenti in grado di gestire sia i problemi elettrici che quelli di corrosione. Questi materiali possono isolare elettricamente gli involucri dei generatori dalle strutture metalliche dello scafo, limitando i percorsi di corrente vagante nelle interfacce vulnerabili. Questo utilizzo è importante in prossimità dei sistemi di batterie, sensibili alle tensioni vaganti nelle giunzioni strutturali e che necessitano di essere separati dalle strutture conduttive dell'imbarcazione. Una revisione scientifica ha identificato 45 applicazioni documentate, sia a livello di ricerca che commerciale, di elementi di fissaggio sensorizzati che utilizzano metodi piezoelettrici, a reticolo di Bragg in fibra ottica o a estensimetri. Le leghe di nichel e titanio rimangono adatte per le applicazioni di scarico e controllo delle emissioni, mentre l'acciaio al carbonio rivestito è impiegato in lavori di montaggio in cui il costo è un fattore critico, quando gli intervalli di ispezione in bacino di carenaggio consentono di gestirne il rischio di corrosione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i motori dei generatori mantengono i volumi di vendita stabili, mentre i sistemi elettrici crescono più rapidamente.
Nel 2025, i motori dei generatori rappresentavano il 46.1% del mercato dei dispositivi di fissaggio per generatori marini, grazie all'ampia base installata di gruppi ausiliari diesel e a doppia alimentazione nelle flotte commerciali. Le unità diesel e a doppia alimentazione a media velocità presentano numerosi punti di fissaggio su telai di montaggio, scambiatori di calore, sistemi dell'olio, collettori di scarico e connessioni che devono rimanere salde durante il funzionamento continuo. Questi punti sono soggetti a vibrazioni e cicli termici che richiedono un'affidabile ritenzione del precarico e una selezione dei materiali adatta alle specifiche condizioni operative. Anche le turbine e i turbocompressori delle navi necessitano di materiali in grado di resistere ad alte temperature e vibrazioni rotazionali senza una precoce perdita di prestazioni delle giunzioni. I sistemi di scarico e di controllo delle emissioni hanno acquisito importanza dopo che il rispetto del limite massimo di zolfo ha incrementato l'utilizzo di alloggiamenti per la riduzione catalitica selettiva e di apparecchiature per la depurazione dei gas di scarico.
Si prevede che i sistemi elettrici e i sistemi batteria-generatore cresceranno a un tasso annuo composto del 6.7% fino al 2031, riflettendo il più ampio spostamento verso sistemi di accumulo a batteria, connessioni CC e interfacce di propulsione ibrida. I sistemi di accumulo a batteria, le connessioni bus CC e le interfacce di propulsione ibrida aumentano la necessità di soluzioni di fissaggio elettricamente adeguate che impediscano interazioni indesiderate con le strutture metalliche adiacenti. L'ABS ha definito i framework per il monitoraggio strutturale di navi e unità offshore nella sua Guida alle Funzioni Intelligenti 2025. Ciò supporta l'attenzione ai giunti strumentati nei macchinari dei generatori, dove un'indicazione remota del precarico può supportare la manutenzione programmata. Le sale generatori di emergenza, le connessioni albero-generatore e le prese di potenza ausiliarie rimangono applicazioni di dimensioni più ridotte ma stabili, con requisiti stringenti in termini di vibrazioni e resistenza alla nebbia salina.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 43.5% della quota di mercato dei dispositivi di fissaggio per generatori marini, a testimonianza della sua posizione di principale centro per la costruzione navale a livello globale. Nel primo trimestre del 2026, i cantieri cinesi si sono aggiudicati il 70% dei contratti globali per nuove costruzioni in termini di tonnellate di stazza lorda, mentre i cantieri sudcoreani hanno raggiunto il 20%. Questa concentrazione rende la regione centrale per la domanda di costruzione e, successivamente, per la domanda di manutenzione delle navi costruite nei suoi cantieri. La Corea del Sud è attiva nella costruzione di navi a doppio combustibile GNL e di navi predisposte per l'idrogeno, entrambe caratterizzate da sistemi di propulsione più complessi. Giappone, Vietnam, Indonesia e India contribuiscono alla domanda attraverso lavori di riparazione, nuove costruzioni nazionali e navi di supporto offshore impiegate in progetti energetici regionali.
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 6.6% fino al 2031, il tasso regionale più rapido nel mercato dei sistemi di fissaggio per generatori marini. FuelEU Maritime sta promuovendo la ripotenziamento dei generatori presso i cantieri di riparazione in Germania, Norvegia e Paesi Bassi, dove la consolidata capacità dei bacini di carenaggio può supportare importanti modifiche alle apparecchiature. La Commissione europea identifica le energie rinnovabili marine come un'area di investimento prioritaria nell'ambito della politica marittima. L'attività eolica offshore amplia la base installata di navi da costruzione che necessitano di giunti affidabili e di alta qualità durante i lunghi periodi di operatività in mare aperto. Queste condizioni supportano la domanda derivante dalle attività di retrofit, nonché dalle nuove apparecchiature per navi offshore, e premiano i fornitori in grado di fornire rapidamente componenti certificati.
Il Nord America è una regione con elevate esigenze di specifiche ma volumi limitati, supportata dalla Marina statunitense, dalla Guardia Costiera e dai programmi per navi di supporto offshore, che possono richiedere documentazione complessa su materiali e prestazioni. Il Sud America sta acquisendo importanza grazie alla costruzione di navi di supporto offshore in Brasile e al rinnovamento dei porti cileni, che aumentano le esigenze di manutenzione delle navi e di fornitura locale di componenti. Il Medio Oriente e l'Africa beneficiano dell'espansione portuale, delle navi di supporto per le piattaforme petrolifere offshore e delle attività di manutenzione della flotta intorno al Canale di Suez, creando esigenze ricorrenti di scorte pronte per la riparazione. Il mercato dei dispositivi di fissaggio per generatori marini in queste regioni può favorire programmi di gestione delle scorte da parte del fornitore in banchina, che aiutano gli operatori a evitare ritardi nell'assistenza causati dall'indisponibilità di parti durante le finestre di manutenzione limitate dei generatori.
Panorama competitivo
Il mercato dei dispositivi di fissaggio per generatori marini è frammentato e non vi sono prove che un piccolo gruppo controlli una quota decisiva della domanda. Nord-Lock Group, Howmet Aerospace, Würth Group e Bossard Holding AG competono con fornitori specializzati, tra cui Marine Fasteners, Inc., Dokka Fasteners AS, Sea-Dog Corporation e Hydrobolt Group. I grandi fornitori competono attraverso la copertura delle certificazioni, la rete distributiva, i sistemi di bloccaggio proprietari e la capacità di servire più cantieri navali. I fornitori specializzati competono grazie alla conoscenza delle applicazioni, alla capacità di gestire piccoli lotti e alla vicinanza a cantieri navali e bacini di carenaggio, quando sono necessari rapidamente pezzi di ricambio. Il settore dei dispositivi di fissaggio per generatori marini ha spazio per fornitori in grado di offrire kit misti per specifici gruppi di generatori e di mantenere una documentazione coerente per ogni componente.
Nell'aprile 2026 Howmet Aerospace ha completato l'acquisizione di Consolidated Aerospace Manufacturing da Stanley Black & Decker per 1.8 miliardi di dollari. L'acquisizione amplia le capacità di Howmet nel settore dei sistemi di fissaggio di precisione per applicazioni industriali, comprese le aree in cui i requisiti relativi a materiali e sistemi di bloccaggio si sovrappongono a quelli delle apparecchiature navali. Nel febbraio 2026 Howmet ha inoltre acquisito Brunner Manufacturing per 120 milioni di dollari, ampliando ulteriormente le proprie capacità nel campo dei sistemi di fissaggio industriali. Nord-Lock Group ha presentato la sua tecnologia di tensionamento idraulico Boltight presso il progetto eolico offshore sudcoreano, entrato in funzione a maggio 2025. Queste iniziative dimostrano come le applicazioni industriali, offshore e navali possano condividere requisiti stringenti per i giunti bullonati.
Nel 2025, BUMAX e Strainlabs hanno commercializzato bulloni in acciaio inossidabile sensorizzati, con monitoraggio del precarico in tempo reale nelle leghe BUMAX 88 e BUMAX 109, da M10 a M27. Il mercato dei dispositivi di fissaggio per generatori marini può sfruttare questa funzionalità laddove l'ispezione manuale è difficoltosa in spazi chiusi come quelli dei generatori e l'accesso durante le normali operazioni è limitato. La tracciabilità RFID e i servizi di inventario in banchina rappresentano inoltre opzioni competitive rilevanti per i fornitori, soprattutto laddove dispositivi di fissaggio contraffatti o identificati erroneamente creano rischi per la manutenzione. Le certificazioni e le consolidate storie di ispezione rimangono barriere all'ingresso per nuovi materiali e fornitori. Il settore dei dispositivi di fissaggio per generatori marini potrebbe quindi premiare le aziende che combinano materiali certificati con una disponibilità locale affidabile.
Marine Generators, leader nel settore dei dispositivi di fissaggio
Azienda di fissaggio
Stanley Black & Decker, Inc.
Gruppo Würth
Howmet Aerospace, Inc.
Gruppo Nord-Lock
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Howmet Aerospace ha completato l'acquisizione di Consolidated Aerospace Manufacturing (CAM) da Stanley Black & Decker per circa 1.8 miliardi di dollari. CAM è un'azienda leader a livello mondiale nella progettazione e produzione di elementi di fissaggio di precisione per applicazioni aerospaziali e di difesa, e la sua integrazione nel segmento Fastening Systems di Howmet consentirà all'azienda di espandersi nei settori dei sistemi di fissaggio per turbine a gas industriali, turbine eoliche e impianti di generazione di energia marina.
- Febbraio 2026: Howmet Aerospace ha acquisito Brunner Manufacturing Co. Inc., produttore di elementi di fissaggio industriali con sede nel Wisconsin, per circa 120 milioni di dollari. L'acquisizione completa il portafoglio prodotti Fastening Systems di Howmet e amplia le opportunità di crescita nel settore degli elementi di fissaggio industriali, comprese le applicazioni per turbine eoliche, apparecchiature per la generazione di energia e macchinari industriali pesanti, con applicabilità anche agli ambienti dei generatori marini.
- Dicembre 2025: Nord-Lock Group ha lanciato il suo Defense Virtual Environment, una piattaforma digitale interattiva che presenta i tenditori multi-jackbolt Superbolt, il sistema di tensionamento idraulico Boltight e le rondelle di bloccaggio a cuneo Nord-Lock per applicazioni navali e offshore. La piattaforma evidenzia l'approvazione di Superbolt come fornitore di elementi di fissaggio di Livello 1 NAVSEA e la certificazione MIL-STD-901D, rafforzando il posizionamento di Nord-Lock Group nei mercati della difesa marittima.
- Novembre 2025: Le soluzioni di tensionamento idraulico Boltight di Nord-Lock Group sono state implementate con successo in un parco eolico offshore da 96 MW nel Mar Giallo, in Corea del Sud, con l'avvio dell'esercizio commerciale del progetto. L'implementazione ha utilizzato i tenditori multistadio Typhoon+ per il giunto flangiato MP-TP, una tecnologia direttamente trasferibile ai sistemi di montaggio dei generatori per imbarcazioni marine.
Ambito del rapporto sul mercato globale dei dispositivi di fissaggio per generatori marini
I dispositivi di fissaggio per generatori marini sono componenti meccanici progettati per fissare, assemblare e mantenere l'integrità strutturale dei sistemi di generazione di energia marina in ambienti marini difficili. Questi dispositivi di fissaggio includono bulloni, dadi, viti, prigionieri, rondelle e sistemi di fissaggio speciali utilizzati nei motori dei generatori, negli alloggiamenti, nei sistemi di montaggio, nei sistemi di scarico, nei sistemi di alimentazione, nei sistemi di raffreddamento, nei quadri elettrici e nelle apparecchiature ausiliarie.
Il mercato dei dispositivi di fissaggio per generatori marini è segmentato per materiale, applicazione e area geografica. Per materiale, il mercato è segmentato in acciaio inossidabile, alluminio, leghe di nichel, leghe di titanio e tecnopolimeri e materiali compositi. Per applicazione, il mercato è segmentato in motori per generatori, turbine navali, sistemi di scarico e sistemi di generazione elettrica e a batteria. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei dispositivi di fissaggio per generatori marini in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Acciaio inossidabile |
| Alluminio |
| Bronzo e ottone |
| Leghe di nichel |
| Leghe di titanio |
| Ingegneria delle materie plastiche e dei compositi |
| Acciaio al carbonio con rivestimenti marini |
| Altri materiali |
| Motori generatori |
| Turbine e turbocompressori navali |
| Sistemi di scarico e di controllo delle emissioni |
| Sistemi elettrici e batterie-generatori |
| Altre applicazioni dei generatori marini |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per materiale | Acciaio inossidabile | |
| Alluminio | ||
| Bronzo e ottone | ||
| Leghe di nichel | ||
| Leghe di titanio | ||
| Ingegneria delle materie plastiche e dei compositi | ||
| Acciaio al carbonio con rivestimenti marini | ||
| Altri materiali | ||
| Per Applicazione | Motori generatori | |
| Turbine e turbocompressori navali | ||
| Sistemi di scarico e di controllo delle emissioni | ||
| Sistemi elettrici e batterie-generatori | ||
| Altre applicazioni dei generatori marini | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei dispositivi di fissaggio per generatori marini entro il 2031?
Si prevede che il mercato dei dispositivi di fissaggio per generatori marini raggiungerà i 120.56 milioni di dollari entro il 2031, rispetto ai 92.54 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.43%. Le nuove imbarcazioni dotate di sistemi ausiliari a doppia alimentazione, batterie di accumulo e interfacce per l'alimentazione da terra aumentano il numero e le specifiche dei punti di fissaggio. I lavori di ammodernamento e ripotenziamento creano un secondo canale di domanda che non si basa esclusivamente sulla consegna di nuove imbarcazioni.
Quale materiale genera la maggiore domanda di elementi di fissaggio per generatori marini?
Nel 2025, l'acciaio inossidabile ha rappresentato il 42.5% del valore totale, grazie al suo impiego in supporti per generatori, flange di scarico e alloggiamenti per turbocompressori. Le leghe 316L e 316Ti trovano ampio impiego in quanto incluse nelle relative liste di approvazione per la classificazione. Bronzo e ottone mantengono il loro ruolo in prossimità di ambienti esposti all'acqua di mare, mentre l'acciaio al carbonio rivestito è utilizzato in applicazioni con intervalli di ispezione in bacino di carenaggio gestibili. Le materie plastiche e i materiali compositi per applicazioni tecniche stanno crescendo più rapidamente grazie alla loro capacità di fornire isolamento elettrico attorno alle apparecchiature adiacenti alle batterie.
Quale applicazione sta crescendo più rapidamente per i dispositivi di fissaggio dei generatori marini?
Si prevede che i sistemi elettrici e i generatori a batteria cresceranno a un tasso annuo composto del 6.7% fino al 2031, grazie all'integrazione di batterie di accumulo e connessioni in corrente continua nei sistemi di alimentazione ibridi. Questi sistemi necessitano di soluzioni di fissaggio adatte alle interfacce elettriche e alle strutture metalliche dello scafo. I motori dei generatori sono rimasti l'applicazione principale nel 2025, poiché le unità diesel e a doppia alimentazione presentano numerosi punti di fissaggio su telai, sistemi di raffreddamento, sistemi di lubrificazione e collettori di scarico. Anche le turbine navali, i turbocompressori e le apparecchiature per il controllo delle emissioni richiedono materiali resistenti al calore e alle vibrazioni.
Qual è la regione che acquista il maggior numero di elementi di fissaggio per generatori marini?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 43.5% del fatturato, grazie alla concentrazione dell'attività cantieristica in Cina e Corea del Sud. Nel primo trimestre del 2026, la Cina si è aggiudicata il 70% e la Corea del Sud il 20% dei contratti globali per nuove costruzioni navali, espressi in tonnellate di stazza lorda. La regione beneficia inoltre della domanda di riparazioni, dei programmi navali nazionali e dell'attività delle navi di supporto offshore. L'Europa è la regione in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 6.6% fino al 2031, trainata dalle attività di repowering e dall'energia eolica offshore.
Perché i dispositivi di fissaggio per i generatori marini sono importanti negli interventi di ammodernamento delle imbarcazioni?
La sostituzione dei generatori può richiedere prigionieri personalizzati, piastre adattatrici e protezione anticorrosione, poiché gli schemi di montaggio originali spesso non sono compatibili con le nuove apparecchiature. Anche gli interventi di retrofit possono creare giunzioni tra metalli diversi, che richiedono un'attenta selezione dei materiali per limitare la corrosione galvanica. I kit preassemblati possono aiutare i cantieri navali a ottenere gradi e rivestimenti compatibili per l'intero assemblaggio, anziché dover scegliere i singoli componenti separatamente. Questo approccio può anche contribuire a velocizzare i lavori durante i periodi di bacino di carenaggio, quando i tempi di inattività delle apparecchiature hanno conseguenze dirette sull'operatività.
Quali sfide ostacolano l'adozione di nuovi materiali per elementi di fissaggio?
L'approvazione della classificazione può richiedere dai 18 ai 36 mesi, il che può ritardare l'uso commerciale di nuovi compositi e sistemi di rivestimento. Ciò favorisce i fornitori con certificazioni già esistenti quando i cantieri di riparazione necessitano immediatamente di componenti per lavori di ammodernamento in corso. L'esposizione alle fluttuazioni dei prezzi delle materie prime rende inoltre più difficile la determinazione del prezzo di prodotti con specifiche più elevate in nichel, titanio e leghe speciali nell'ambito di contratti di fornitura a lungo termine. La contraffazione o l'errata identificazione dei dispositivi di fissaggio rimangono una preoccupazione correlata, poiché le classi non corrette possono ridurre le prestazioni di carico e accelerare la corrosione galvanica. Queste condizioni rendono la tracciabilità, la certificazione documentata, un inventario locale affidabile e pratiche di installazione appropriate elementi fondamentali quando gli operatori selezionano i dispositivi di fissaggio per i collegamenti critici dei generatori durante l'intero ciclo di vita della nave.


