

Dimensioni e quota del mercato globale delle batterie marine
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
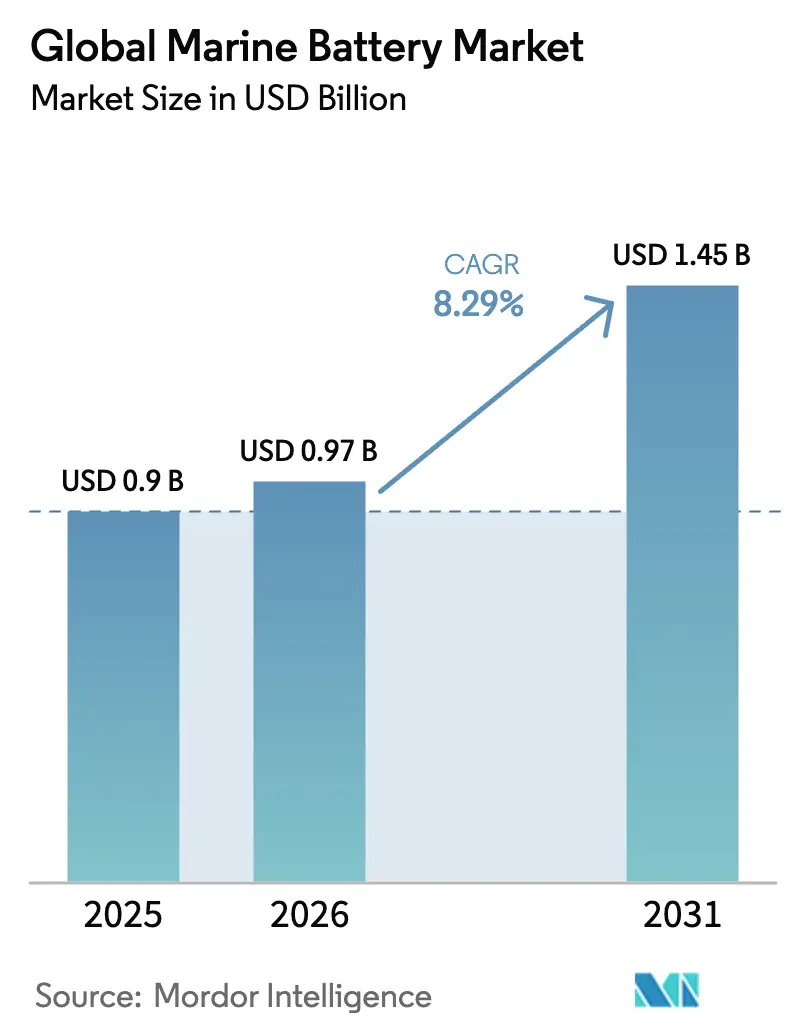
| Dimensione del mercato (2026) | 0.97 miliardo di dollari |
| Dimensione del mercato (2031) | 1.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale delle batterie marine di Mordor Intelligence
Si prevede che il mercato delle batterie marine crescerà da 0.90 miliardi di dollari nel 2025 a 0.97 miliardi di dollari nel 2026, per poi raggiungere 1.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.29% nel periodo 2026-2031. La pressione normativa derivante dal regolamento marittimo FuelEU e dalla strategia aggiornata dell'IMO per le emissioni zero spinge gli operatori verso la propulsione elettrica e ibrida. La riduzione dei costi delle celle, la maggiore disponibilità di alimentazione da terra nei porti europei e asiatici e la comprovata affidabilità degli interventi di ammodernamento sui traghetti incentivano gli armatori a installare pacchi batteria di grandi dimensioni. Le partnership tra i cantieri navali e i produttori di celle per il settore automobilistico stanno inoltre riducendo i tempi di consegna, mentre le innovazioni nella chimica dello stato solido stanno ampliando la gamma di imbarcazioni che possono navigare esclusivamente a batteria.
Punti chiave del rapporto
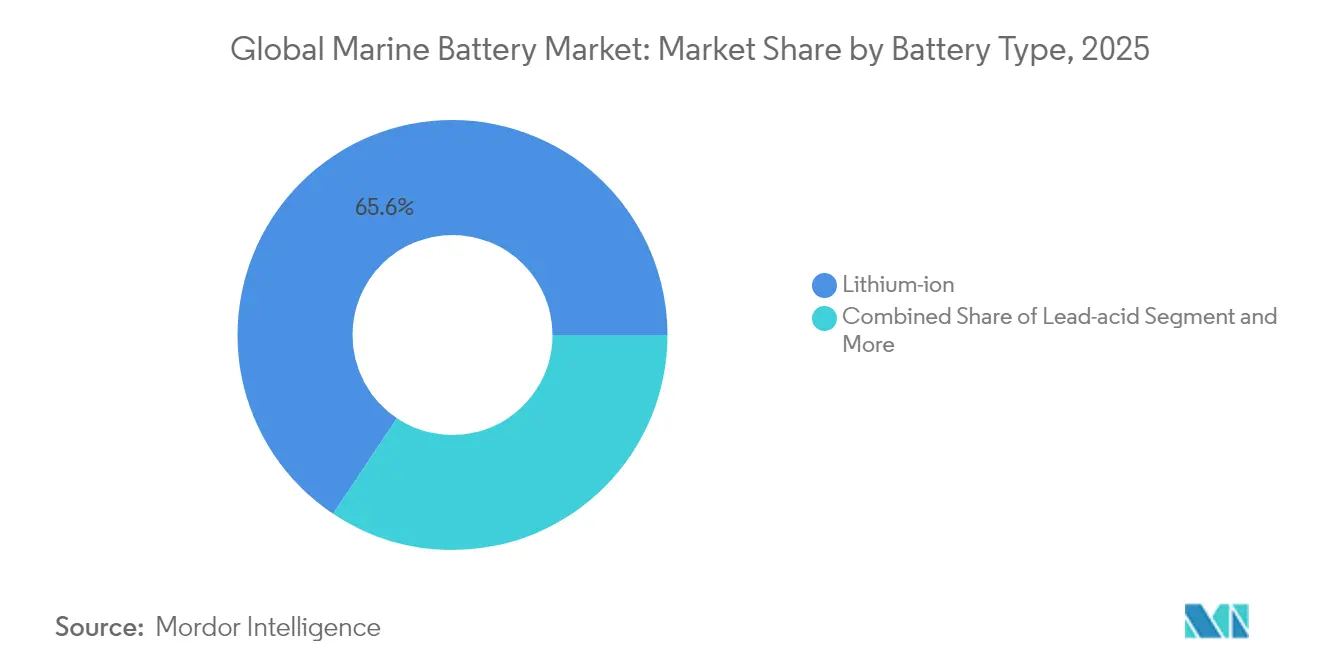
- In base al tipo di batteria, quella agli ioni di litio ha registrato una quota di fatturato del 65.62% nel 2025, mentre si prevede che le batterie allo stato solido cresceranno a un CAGR del 9.14% entro il 2031.
- In base al tipo di propulsione, nel 63.72 i sistemi ibridi-elettrici detenevano il 2025% della quota di mercato delle batterie marine e si prevede che i modelli completamente elettrici cresceranno a un CAGR del 10.39% fino al 2031.
- In base al tipo di nave, nel 71.68 le imbarcazioni commerciali rappresentavano il 2025% del mercato delle batterie marine; si prevede che le applicazioni per la difesa registreranno il CAGR più rapido, pari al 10.26%, nel periodo di previsione.
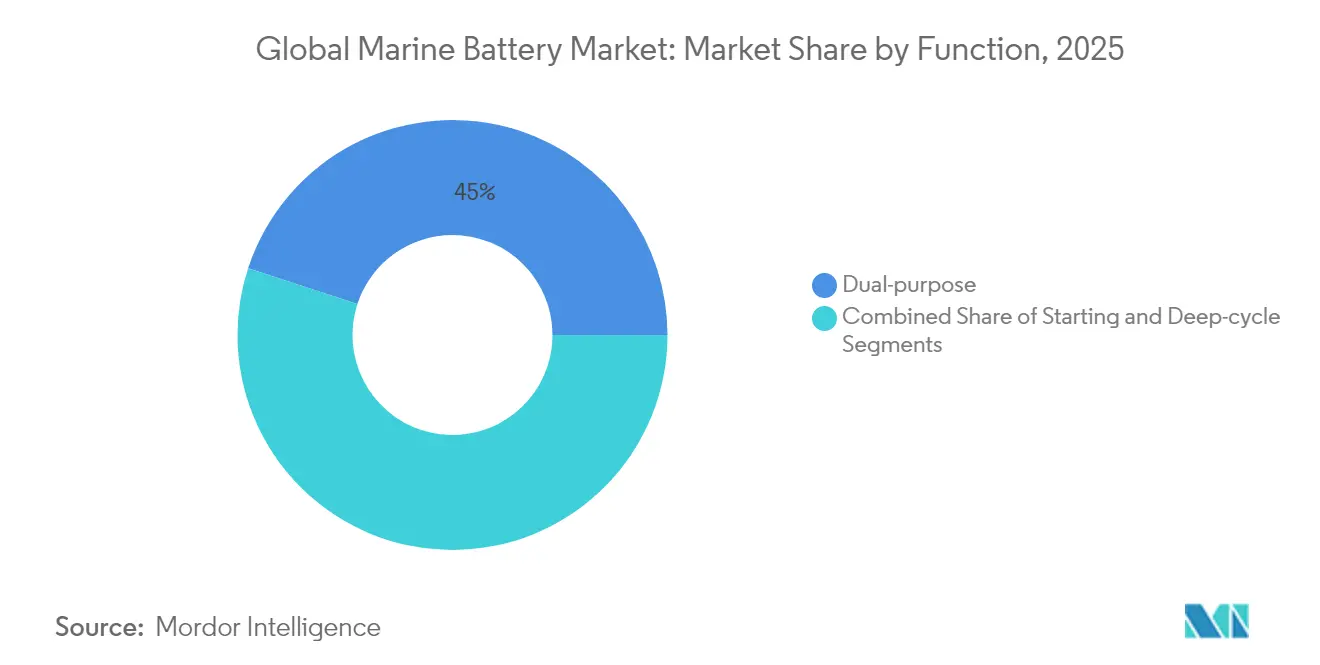
- In base alla funzione, i sistemi a duplice scopo hanno conquistato una quota di fatturato del 44.98% nel 2025 e stanno registrando un CAGR dell'11.15% fino al 2031.
- In termini di capacità, la gamma da 1 a 5 MWh ha rappresentato il 54.10% della quota di mercato delle batterie marine nel 2025 e si prevede che aumenterà a un CAGR del 9.28% entro il 2031.
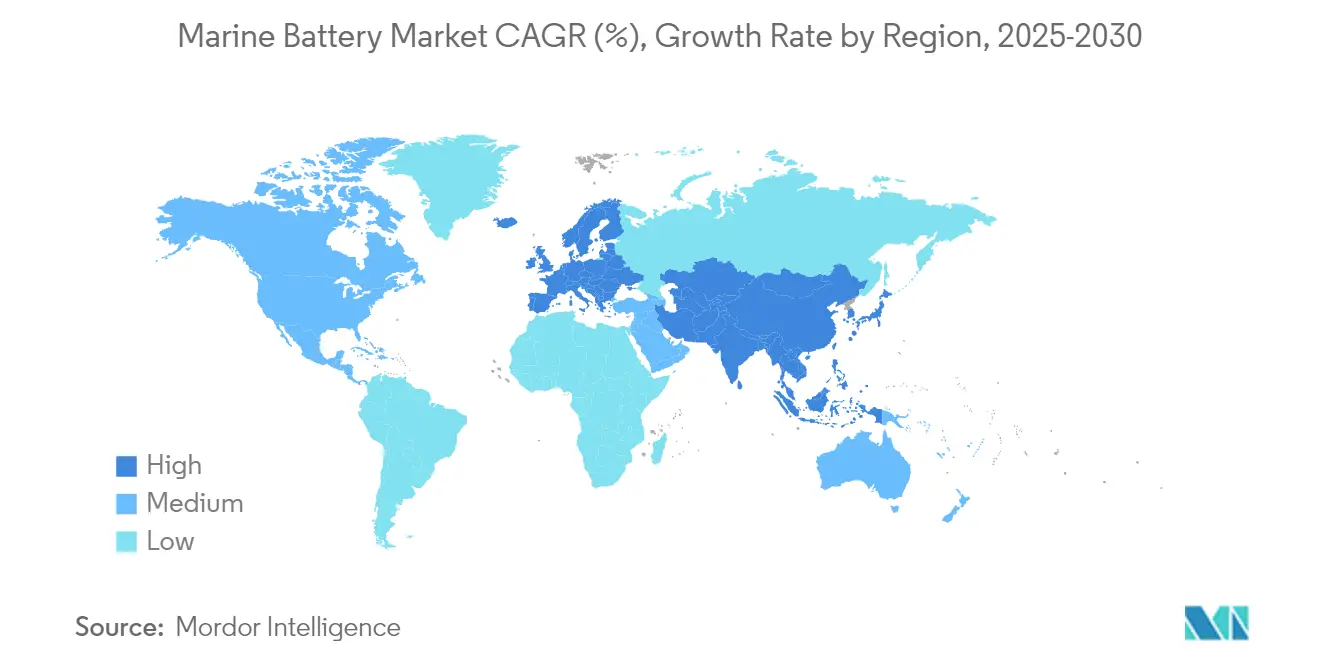
- In termini geografici, l'Europa ha dominato con una quota di fatturato del 42.20% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un CAGR dell'11.36% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie marine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati IMO 2020 e UE Fit-for-55 | + 2.1% | Europa, Nord America, Globale | Medio termine (2-4 anni) |
| Il calo dei prezzi delle celle LFP/LTO incide sui costi di proprietà | + 1.8% | Asia-Pacifico, Europa | A breve termine (≤ 2 anni) |
| Incentivi Green-Port per l'attracco a zero emissioni | + 1.2% | Europa, espansione in Nord America | Medio termine (2-4 anni) |
| Le vie navigabili interne adottano chiatte a batteria | + 0.9% | Asia-Pacifico, Nord America | A lungo termine (≥ 4 anni) |
| Domanda di sottomarini silenziosi | + 0.7% | Mercati sviluppati | A lungo termine (≥ 4 anni) |
| Battery-Hybrid adotta i servizi eolici offshore | + 0.6% | Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati sulle emissioni IMO 2020 e UE Fit-for-55: accelerare l'elettrificazione
Le politiche climatiche globali e regionali si sono allineate, rendendo le batterie marine uno strumento essenziale per la conformità. Dal 2025, il regolamento FuelEU Maritime obbliga le navi ormeggiate a collegarsi all'alimentazione da terra o a utilizzare tecnologie a zero emissioni, e l'IMO fissa un obiettivo di riduzione del 20% dei gas serra entro il 2030 [1] “FuelEU Maritime Regulation,” Commissione europea, ec.europa.eu . Gli operatori, pertanto, considerano i pacchi batteria come una via diretta per evitare l'aumento delle sanzioni sulle emissioni di carbonio, proteggere l'accesso ai porti e ottenere minori costi di esercizio durante l'intero ciclo di vita della nave.
Il rapido calo dei costi delle sostanze chimiche LFP/LTO migliora il TCO per le navi a corto raggio
I prezzi delle celle al litio ferro fosfato e all'ossido di titanato di litio continuano a scendere nonostante la volatilità del metallo, con un calo previsto del 40-50% entro il 2030. I dati reali sui traghetti mostrano che le imbarcazioni elettriche costano 600-800 euro all'anno, contro i 3,000-4,000 euro di imbarcazioni diesel simili, riducendo i costi operativi fino all'80%. La lunga durata, la sicurezza intrinseca e la minore manutenzione dei pacchi basati su LFP offrono vantaggi economici interessanti sulle rotte inferiori alle 100 miglia nautiche.
Incentivi europei per i porti verdi per l'attracco a zero emissioni
I porti del Nord Europa si sono assicurati 18.8 milioni di euro di finanziamenti UE per costruire sistemi di alimentazione da terra ad alta capacità e ora offrono sconti tariffari per le navi dotate di batterie [2] “Progetti di alimentazione da terra finanziati dall'UE”, GAC Group, gac.com . Göteborg prevede una riduzione del 70% delle emissioni di CO₂ entro il 2030, mentre Portsmouth e Anversa hanno modernizzato le banchine in modo da poter ricaricare pacchi multi-megawatt durante le soste di routine. La ricarica da terra trasforma il tempo di inattività in rifornimento di energia ed estende l'autonomia a zero emissioni nei viaggi successivi.
L'espansione dei corridoi logistici delle vie navigabili interne in Cina e negli Stati Uniti spinge verso le chiatte a batteria
La Cina ha dato priorità al trasporto marittimo a zero emissioni di carbonio sullo Yangtze, e gli Stati Uniti stanno sperimentando chiatte cargo a batteria sulla rete del Mississippi. Rotte prevedibili, acque calme e facile accesso a stazioni di ricarica terrestri rendono le vie navigabili interne una piattaforma di lancio ideale per sistemi di batterie multi-megawatt. Gli incentivi nazionali di Pechino e Washington hanno quindi accelerato gli ordini di grandi pacchi progettati per chiatte e spintori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nei lavori di ristrutturazione a causa della mancanza di posti nei cantieri navali | -1.4% | Europa, Nord America, Globale | A breve termine (≤ 2 anni) |
| Problemi di fuga termica nelle sale batterie | -0.8% | Globale, più rigoroso nei mercati sviluppati | Medio termine (2-4 anni) |
| Elevato costo delle batterie certificate per uso marino | -0.6% | Global | Medio termine (2-4 anni) |
| I cambiamenti nella politica sudamericana minacciano una fornitura limitata | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsa capacità dei cantieri navali per le modifiche che causano colli di bottiglia nell'installazione
I cantieri che gestiscono gli ordini per l'eolico offshore e le navi metaniere sono vicini alla capacità massima, spingendo le tariffe giornaliere fino a 350,000 dollari per le navi specializzate e allungando le finestre di prenotazione. Gli operatori di traghetti ora devono affrontare attese pluriennali per le conversioni delle batterie, il che ritarda la domanda a breve termine per il mercato delle batterie marine [3] “Hybrid Marine Power System Performance,” Wärtsilä Corporation, wartsila.com.
Problemi di sicurezza dovuti a instabilità termica nelle grandi sale batterie
Gli incendi da batterie agli ioni di litio sulle portaerei ro-ro hanno evidenziato pericoli unici in mare. Le società di classificazione ora impongono recinzioni dedicate, estrazione del gas e sistemi di soppressione avanzati per le installazioni superiori a 1 MWh, aumentando i costi e i tempi di approvazione.
Analisi del segmento
Per tipo di batteria: i pacchi a stato solido ridefiniscono le prestazioni
La chimica degli ioni di litio ha detenuto una quota di fatturato del 65.62% nel 2025 e rimane il punto di riferimento per l'elettrificazione dei traghetti e delle rotte marittime a corto raggio. Si prevede che il mercato delle batterie marine per sistemi agli ioni di litio crescerà a tassi elevati a una sola cifra fino al 2031, con il calo dei prezzi dei pacchi e il miglioramento della durata del ciclo. Le varianti allo stato solido, tuttavia, offrono un'opportunità di CAGR del 9.14%, offrendo una densità energetica fino a tripla e un elettrolita solido intrinsecamente più sicuro. I moduli dimostrativi, che si caricano all'80% in meno di 15 minuti, stanno ora entrando a far parte dei traghetti pilota, segnalando un punto di svolta per il mercato delle batterie marine.
Una maggiore tolleranza alle oscillazioni di temperatura e l'eliminazione degli elettroliti liquidi riducono la necessità di ingombranti sistemi di raffreddamento nelle ristrette sale macchine. Diversi grandi cantieri navali prevedono che i pacchi batteria allo stato solido su scala industriale raggiungeranno i 100 dollari per kWh intorno al 2029, il che dovrebbe ridurre il premio iniziale. I sistemi al piombo-acido persistono in ruoli di backup, dove la sensibilità ai costi supera gli svantaggi legati al peso, mentre quelli al nichel-cadmio rimangono limitati a programmi di difesa di nicchia. Gli ibridi a celle a combustibile, sebbene promettenti per le rotte transoceaniche, continuano a essere inferiori alle batterie in termini di efficienza di capitale per operazioni inferiori alle 1,000 miglia nautiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: i sistemi ibridi colmano la transizione
Le configurazioni ibride-elettriche hanno conquistato il 63.72% della quota di mercato delle batterie marine nel 2025, riducendo il consumo di carburante fino al 25% pur mantenendo l'autonomia diesel. I dati della flotta mostrano che la familiarizzazione dell'equipaggio, le procedure di approvazione della classe e le finestre di ricarica in porto sono più semplici quando i motori a combustione interna rimangono a bordo. Tuttavia, le nuove costruzioni completamente elettriche registrano un CAGR del 10.39% grazie alla rapida espansione delle infrastrutture costiere e al calo dei costi dei pacchi batteria ad alta capacità. Il mercato delle batterie marine, quindi, segue un percorso a due velocità, in cui gli ibridi dominano i retrofit e i design completamente elettrici guidano le nuove costruzioni sulle rotte dei traghetti fissi.
Il software di gestione energetica ora gestisce i carichi di batterie, generatori e hotel in tempo reale, migliorando l'utilizzo delle risorse e riducendo la manutenzione. I progetti di conversione nel Nord Europa dimostrano che, una volta che i porti installano caricabatterie su scala di megawatt, i proprietari spesso pianificano di passare dall'ibrido al solo elettrico entro il primo ciclo di bacino di carenaggio. L'architettura modulare DC-hub semplifica ulteriormente la transizione consentendo l'inserimento di rack aggiuntivi senza dover effettuare un rifacimento del cablaggio.
Per tipo di nave: la flotta commerciale rimane fondamentale mentre la difesa aumenta
Nel 71.68, le navi commerciali hanno mantenuto una dimensione del mercato delle batterie marine pari al 2025%, trainate da traghetti, navi di servizio costiere e imbarcazioni di servizio offshore. Gli orari prevedibili consentono ricariche frequenti e i finanziamenti pubblici riducono il rischio di esborso di capitale. Al contrario, i programmi di difesa mostrano un CAGR del 10.26%, poiché le marine militari pagano un sovrapprezzo per le imbarcazioni silenziose. Il funzionamento silenzioso con sole batterie estende i limiti di missione, riduce il rischio di rilevamento e si allinea con gli obblighi di zero emissioni nette per le flotte governative.
I tender per traghetti passeggeri in California, Grecia e Giappone ora specificano la propulsione a batteria come prerequisito, rafforzando la domanda di base. Le chiatte per la navigazione interna sui corridoi fluviali in Cina e negli Stati Uniti rappresentano un'ulteriore sacca di crescita commerciale. Sul fronte militare, i pacchetti agli ioni di litio nei sottomarini di nuova generazione e nei primi cacciatorpediniere alimentati a batteria convalidano le proprietà chimiche ad alta energia in cicli di lavoro estremi, creando una fiducia a catena per gli armatori commerciali.
Per funzione: i pacchetti a doppio scopo semplificano le installazioni
I sistemi a doppio scopo, che gestiscono sia l'avviamento che il ciclo profondo, hanno rappresentato il 44.98% del fatturato nel 2025 e stanno crescendo a un CAGR dell'11.15%. Il mercato delle batterie marine apprezza il risparmio di spazio e peso derivante dal consolidamento di avviatori e banchi batterie separati in un unico rack modulare. Un moderno software di gestione delle batterie bilancia i profili di carica e ne previene l'invecchiamento precoce. Gli operatori beneficiano di un peso inferiore, di un cablaggio più semplice e di tempi di installazione più brevi.
I pacchi esclusivamente a ciclo profondo rimangono stabili sulle navi da crociera, dove il carico degli hotel supera di gran lunga la domanda di propulsione, ma i pacchi a doppio scopo prevarranno su imbarcazioni da lavoro, traghetti e rimorchiatori. Le approvazioni di classificazione per i moduli al litio-ferro-fosfato multiruolo segnalano un'ampia accettazione. Di conseguenza, il mercato delle batterie marine vedrà una più rapida adozione tra le imbarcazioni di piccole e medie dimensioni che in passato non disponevano di spazio per banchi separati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di capacità: 1–5 MWh è il baricentro del mercato
I sistemi tra 1 MWh e 5 MWh hanno conquistato una quota del 54.10% del mercato delle batterie marine nel 2025, con una crescita a un CAGR del 9.28%. Questa capacità è adatta alla maggior parte delle traversate in traghetto, dei cicli di servizio offshore e delle missioni su chiatta. Gli skid containerizzati velocizzano i lavori in cantiere e consentono aggiunte aggiuntive durante i futuri riadattamenti. Oltre i 5 MWh, la complessità ingegneristica aumenta; attualmente, solo le navi per il servizio eolico offshore e le piccole navi portacontainer giustificano questi pacchetti.
I sistemi inferiori a 1 MWh alimentano imbarcazioni portuali, pilotine e carichi di emergenza per hotel. Sebbene numerosi in termini unitari, aggiungono meno valore. La fascia di prezzo media, quindi, attrae la maggiore attenzione alla produzione, riducendo il costo per kilowattora e consolidando la sua posizione dominante nel mercato delle batterie marine.
Analisi geografica
Mercato europeo delle batterie marine
L'Europa ha registrato una quota di fatturato del 42.20% nel 2025 grazie ai limiti legalmente vincolanti per le emissioni di gas serra e ai generosi sussidi portuali. Il mercato delle batterie marine nell'Unione europea beneficia di una fitta rete di trasporto marittimo a corto raggio, dove traghetti e navi feeder attraccano nei porti più volte al giorno, rendendo pratica la ricarica da terra. L'Europa settentrionale è in testa per l'adozione precoce, ma i cantieri del Mediterraneo stanno ora inserendo sale batterie nelle nuove costruzioni di traghetti da crociera per soddisfare la normativa sulle emissioni in ormeggio del 2030.
Mercato delle batterie marine nella regione Asia-Pacifico
La regione Asia-Pacifico registra il CAGR più rapido, pari all'11.36%, per il mercato delle batterie marine, trainata dal programma cinese Yangtze a zero emissioni di carbonio e dal varo di una nave portacontainer elettrica da 50 MWh. I cantieri sudcoreani e giapponesi contribuiscono con il loro know-how progettuale e la fornitura nazionale di litio. Seguono i paesi dell'ASEAN, con il progetto di un impianto malese a Johor, destinato a soddisfare la domanda regionale di pescherecci, rimorchiatori e traghetti interinsulari.
Mercato delle batterie marine in Nord America, America Latina e Medio Oriente e Africa
Il Nord America registra una crescita costante grazie ai contratti per la difesa e agli ammodernamenti dei traghetti statali a Washington, Alaska e New York. Le vie navigabili interne aggiungono ulteriore slancio, con gli operatori di chiatte che sperimentano spintori a batteria su rotte fisse per grano e carbone. L'America Latina e l'Africa rimangono oggi di dimensioni ridotte, ma dispongono di risorse di litio e di nuovi piani di modernizzazione portuale che potrebbero favorirne l'adozione a lungo termine. Anche gli operatori offshore del Medio Oriente stanno valutando l'utilizzo di imbarcazioni di servizio ibride a batteria per ridurre le emissioni in prossimità delle piattaforme.
Panorama normativo
Gli impianti di batterie marine sono sempre più regolamentati da norme e codici di sicurezza degli enti di classificazione, che si aggiungono alle convenzioni SOLAS e al Codice IMDG, con requisiti prescrittivi per la protezione del vano batterie, la ventilazione, il rilevamento di gas e il controllo ambientale. Nell'aprile 2024, l'ABS ha aggiornato i suoi Requisiti per l'uso di batterie agli ioni di litio nei settori marittimo e offshore, rafforzando le aspettative in materia di valutazione del rischio e progettazione del sistema, che incidono sulle tempistiche di approvazione e sul costo dei pacchi batteria certificati per applicazioni marine.
In Asia, il Korean Register (KR) ha inasprito i requisiti di conformità attraverso le sue Linee guida per i sistemi di batterie a bordo delle navi, rendendo obbligatoria la conformità per i contratti di costruzione firmati a partire dal 1° luglio 2026. La standardizzazione sta procedendo anche a livello di apparecchiature, con la norma ISO 18962:2026 che definisce i requisiti di installazione e operativi per le batterie intercambiabili a bordo delle navi, favorendo progetti più ripetibili e interfacce più chiare per operatori, cantieri navali e integratori.
Analisi della catena del valore
La catena del valore delle batterie marine comprende la fornitura di celle a monte, la progettazione di moduli e rack per applicazioni marine, l'integrazione di sistema e i servizi per l'intero ciclo di vita, legati alla certificazione e alla gestione dell'energia a bordo. I grandi fornitori di celle e batterie (ad esempio, BYD Energy Storage) riforniscono i costruttori di pacchi batteria e gli specialisti del settore nautico, mentre gli integratori come Corvus Energy, Wärtsilä e Siemens integrano le batterie in sistemi completi di propulsione e alimentazione, occupandosi in genere dell'integrazione elettrica, dell'ingegneria della sicurezza e della documentazione per l'omologazione.
A valle, i cantieri navali e i produttori di imbarcazioni integrano soluzioni chiavi in mano per l'accumulo di energia nei progetti di nuove costruzioni o di ammodernamento, mentre gli operatori e i porti definiscono le specifiche attraverso vincoli di ricarica e requisiti sulle emissioni in banchina. Recenti modelli di cooperazione, come l'alleanza tra Corvus Energy e BYD Energy Storage per i sistemi marini LFP di nuova generazione, dimostrano come gli integratori utilizzino accordi di fornitura e di co-sviluppo per stabilizzare i tempi di consegna, migliorare il posizionamento dei costi e scalare piattaforme standardizzate per traghetti, imbarcazioni da lavoro e navi offshore.
Panorama competitivo
Le stime del settore indicano che le cinque principali aziende gestiscono collettivamente circa la metà della capacità di batterie marine installate a livello globale. Corvus Energy rimane il marchio di riferimento per i pacchi batteria ad alta capacità, avendo stipulato accordi per rimorchiatori ibridi nel Canale di Panama e per un sistema di navi offshore da 25 MWh. Siemens, Wärtsilä e Rolls-Royce Power Systems integrano le batterie in pacchetti di propulsione integrati, sfruttando la presenza globale nella manutenzione.
Giganti dell'automotive come CATL e BYD stanno entrando nel mercato attraverso joint venture con i costruttori navali, promettendo vantaggi in termini di scala e costi di produzione di massa. EST-Floattech, Echandia e Shift si stanno ritagliando delle nicchie di mercato personalizzando i pacchetti per imbarcazioni da lavoro e traghetti più piccoli, con consegne rapide e funzionalità di sicurezza marittima specializzate. L'attenzione della concorrenza si concentra sempre più sulla gestione termica, sulla modularità plug-and-play e sulla documentazione adatta alle diverse classi di appartenenza, piuttosto che sulla chimica delle celle grezze.
I programmi di sviluppo congiunti con cantieri e autorità portuali stanno emergendo come leva strategica. I fornitori in grado di garantire la fornitura di condotte per i pezzi di ricambio, il monitoraggio remoto 24 ore su 7, XNUMX giorni su XNUMX e i servizi di formazione acquisiscono una maggiore fidelizzazione dei clienti. Nei prossimi cinque anni, il consolidamento potrebbe aumentare con l'acquisizione da parte dei principali OEM di integratori di pacchetti di nicchia per colmare le lacune tecnologiche e assicurarsi una posizione nel mercato in espansione delle batterie marine.
Leader mondiali del settore delle batterie marine
Siemens AG
Wartsila Corporation
Corvus Energia
EST-Floattech BV
Akasol AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Corvus Energy ha programmato la consegna dei sistemi di batterie per un rimorchiatore elettrico destinato a NYK Line. La consegna programmata segnala la crescente elettrificazione dei grandi segmenti di navi da lavoro nelle operazioni offshore e portuali. Questa mossa rafforza la posizione di Corvus nel settore dei pacchi batteria marini ad alta capacità per rimorchiatori ed espande il portafoglio di servizi elettrificati di NYK.
- Giugno 2026: Corvus Energy ha annunciato un ordine record per sette traghetti completamente elettrici destinati a Caledonian Maritime Assets Limited in Scozia. L'ordine dimostra la crescente diffusione dei traghetti elettrici nelle flotte pubbliche, funge da catalizzatore per il programma di elettrificazione della flotta di CMAL e conferma Corvus come fornitore di soluzioni per l'elettrificazione su larga scala di navi passeggeri.
- Maggio 2026: Corvus Energy ha firmato un accordo di cooperazione strategica con BYD Energy Storage per lo sviluppo congiunto di sistemi di batterie marine LFP. La partnership rafforza l'integrazione delle tecnologie LFP nelle batterie marine e accelera la collaborazione lungo la catena di fornitura. Amplia l'accesso alla tecnologia di accumulo di BYD per applicazioni marine e potrebbe ridurre i costi e i tempi di consegna per i futuri cantieri navali.
Ambito del rapporto sul mercato globale delle batterie marine
Le batterie marine fungono da fonte di alimentazione primaria per le navi militari e utilizzano l'energia chimica per fornire energia a numerose applicazioni come verricelli, fulmini, start-stop, localizzatore di pesci e altri. Le batterie marine sono progettate per l'uso su navi, con piastre più pesanti e una struttura robusta progettata per resistere alle vibrazioni che possono verificarsi a bordo di qualsiasi motoscafo. Queste batterie sono progettate con piastre per l'elettricità più robuste e più elevate. Le batterie sono protette dal cortocircuito mentre rimbalzano con la barca durante le acque agitate. Queste batterie hanno piastre più spesse con alti livelli di antimonio, che le rendono capaci di grandi scariche per lunghi periodi.
Il mercato delle batterie marine è segmentato in base alla batteria, al tipo di nave e alla geografia. Per batteria, il mercato è segmentato in ioni di litio, nichel-cadmio, celle a combustibile e piombo-acido. Per tipo di nave, il mercato è segmentato in commerciale e difesa. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Le dimensioni e le previsioni del mercato sono state fornite in valore (milioni di USD).
| Agli ioni di litio | LFP |
| NMC/NCA | |
| LTO | |
| Al piombo | |
| Nichel-cadmio | |
| Celle a combustibile (PEM, SOFC) | |
| Stato solido |
| Ibrido Elettrico |
| Completamente elettrico |
| Carichi ausiliari/alberghieri |
| Commerciale | Traghetti e RoPax |
| Cargo e container | |
| Supporto offshore e SOV eolico | |
| Vie navigabili interne e chiatte | |
| Imbarcazioni da passeggeri e da diporto | |
| Difesa | Combattenti di superficie navali |
| Sottomarini e UUV |
| Partenza |
| Ciclo profondo |
| Duplice scopo |
| Meno di 1 MWh |
| 1 - 5 MWh |
| Maggiore di 5 MWh |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Israele | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di batteria | Agli ioni di litio | LFP |
| NMC/NCA | ||
| LTO | ||
| Al piombo | ||
| Nichel-cadmio | ||
| Celle a combustibile (PEM, SOFC) | ||
| Stato solido | ||
| Per tipo di propulsione | Ibrido Elettrico | |
| Completamente elettrico | ||
| Carichi ausiliari/alberghieri | ||
| Per tipo di nave | Commerciale | Traghetti e RoPax |
| Cargo e container | ||
| Supporto offshore e SOV eolico | ||
| Vie navigabili interne e chiatte | ||
| Imbarcazioni da passeggeri e da diporto | ||
| Difesa | Combattenti di superficie navali | |
| Sottomarini e UUV | ||
| Per funzione | Partenza | |
| Ciclo profondo | ||
| Duplice scopo | ||
| Per gamma di capacità | Meno di 1 MWh | |
| 1 - 5 MWh | ||
| Maggiore di 5 MWh | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Israele | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato delle batterie marine entro il 2031?
Si prevede che il mercato delle batterie marine raggiungerà 1.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.29% nel periodo 2026-2031.
Quale tipologia di batteria prevale oggi nelle applicazioni navali?
I pacchi batteria agli ioni di litio rappresentano il 65.62% del fatturato grazie a catene di fornitura consolidate, comprovati retrofit sui traghetti e prezzi delle celle in calo.
Perché molti operatori partono dalla propulsione ibrida invece che da quella completamente elettrica?
I sistemi ibridi riducono il consumo di carburante fino al 25.0%, preservando l'autonomia dei veicoli diesel e rappresentando un primo passo più semplice verso l'elettrificazione completa man mano che si espandono le reti di ricarica a terra.
Quale regione registra la crescita più rapida per le batterie marine?
L'area Asia-Pacifico è destinata a registrare un CAGR dell'11.36%, trainata dai piani della Cina per le vie navigabili interne, dalle innovazioni dei cantieri navali giapponesi e dalla nuova capacità produttiva nel Sud-est asiatico.


