

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
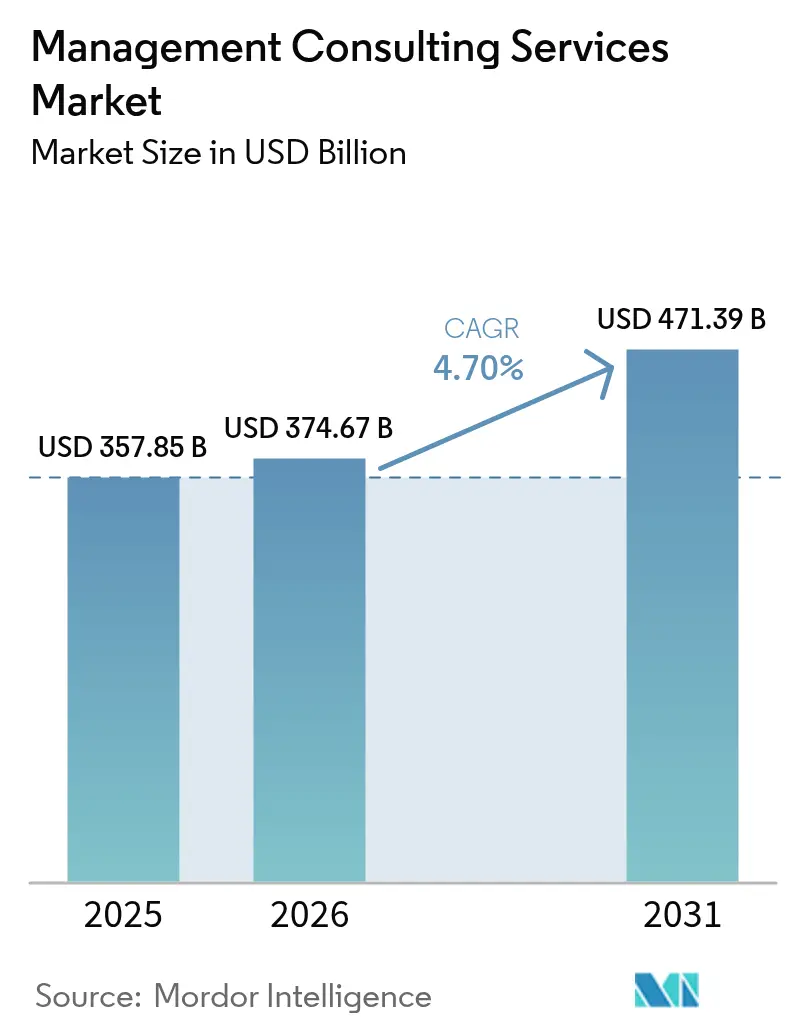
| Dimensione del mercato (2026) | 374.67 miliardo di dollari |
| Dimensione del mercato (2031) | 471.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.70% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
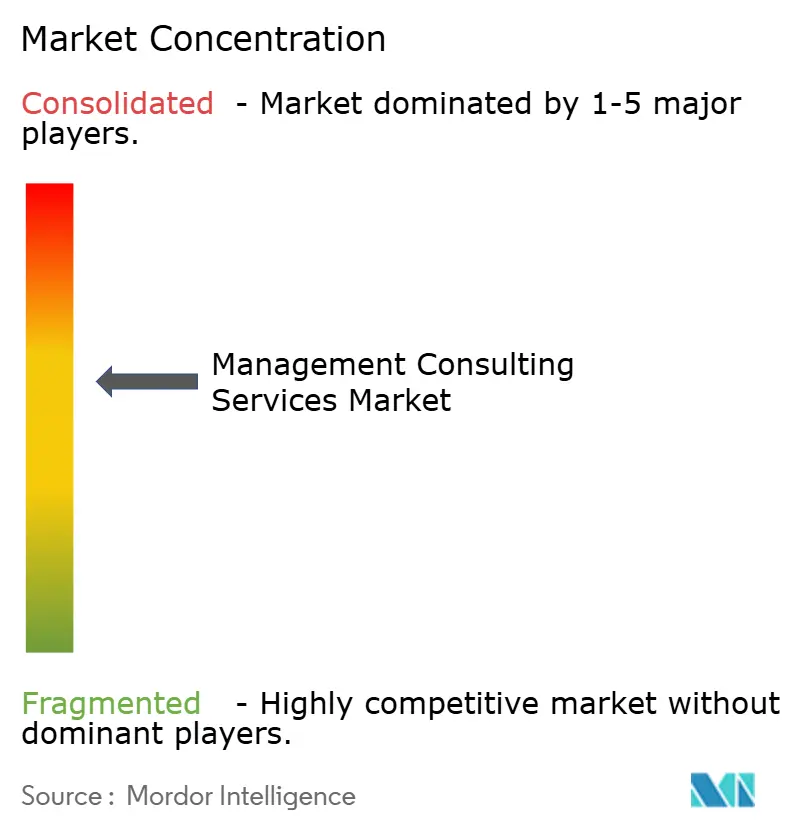
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di consulenza gestionale di Mordor Intelligence
Il mercato dei servizi di consulenza gestionale aveva un valore di 357.85 miliardi di dollari nel 2025 e si prevede che crescerà da 374.67 miliardi di dollari nel 2026 a 471.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.70% durante il periodo di previsione (2026-2031). La solida domanda di competenze esterne in materia di trasformazione digitale, gestione del rischio ed eccellenza operativa sostiene questa crescita costante. Le aziende di tutto il mondo continuano ad espandere i programmi di intelligenza artificiale, cloud e sostenibilità e si affidano ai consulenti per colmare le lacune di competenze, standardizzare le migliori pratiche e accelerare l'esecuzione. I continui cambiamenti normativi, in particolare in materia di normative ESG, danno ulteriore impulso, poiché le aziende cercano indicazioni per conformarsi senza arrestare l'innovazione. Un parallelo aumento dei modelli di erogazione "remote-first" riduce i costi di coinvolgimento e amplia il bacino di clienti potenziali, rafforzando la resilienza del mercato anche in periodi di incertezza macroeconomica.
Punti chiave del rapporto
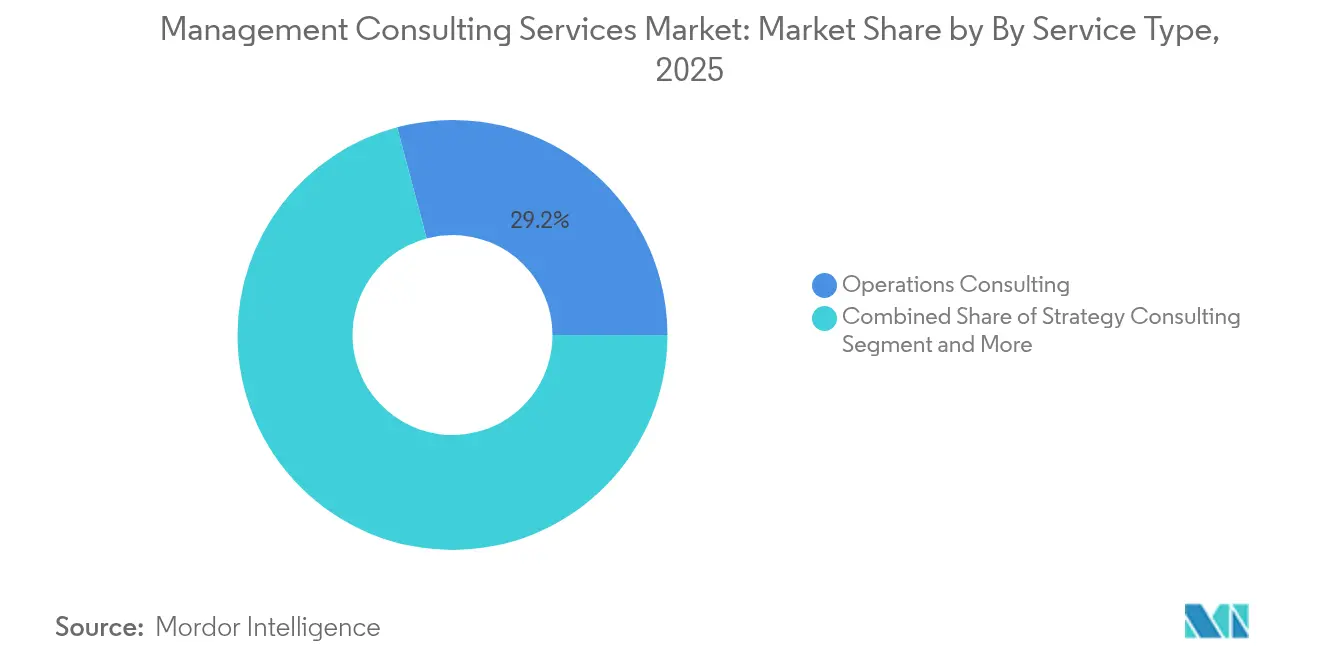
- In base alla tipologia di servizio, la consulenza operativa ha registrato una quota di fatturato del 29.15% nel 2025; si prevede che la consulenza sulla trasformazione digitale crescerà a un CAGR del 13.13% fino al 2031.
- In base al settore di appartenenza, nel 23.85 i servizi finanziari rappresentavano il 2025% del mercato, mentre il settore sanitario e delle scienze della vita è destinato a crescere a un CAGR dell'11.55% entro il 2031.
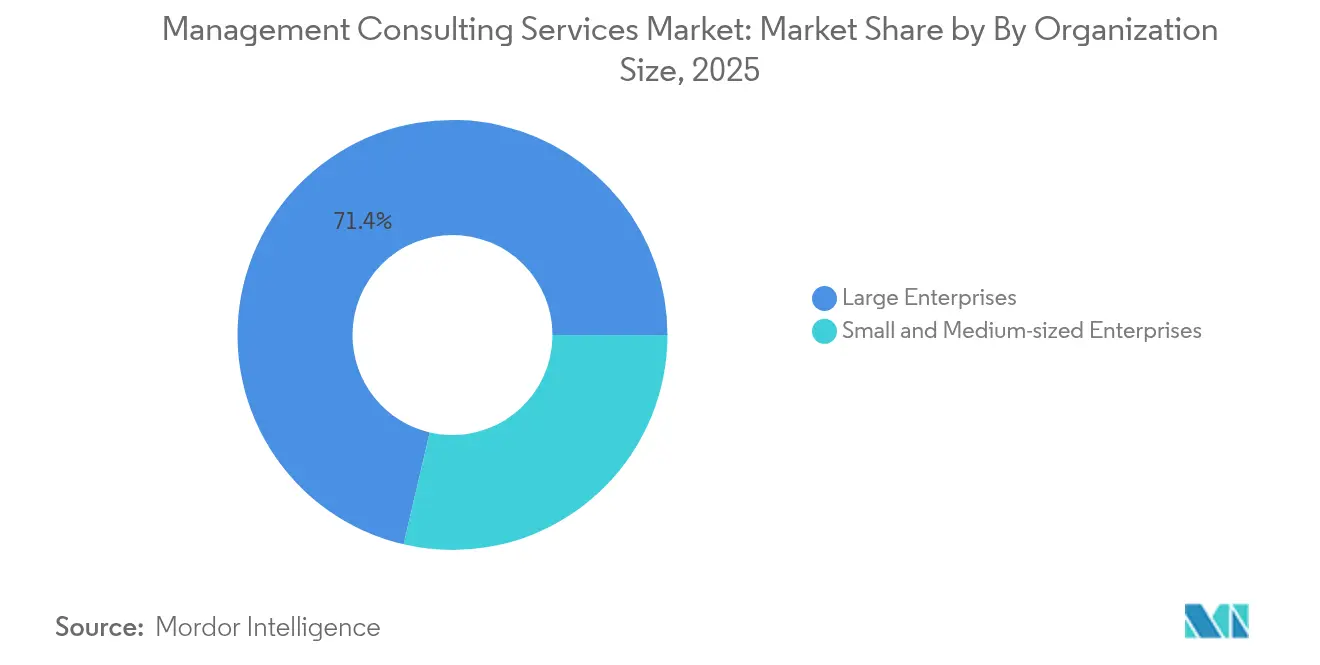
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato il 71.35% della domanda nel 2025, mentre si prevede che le piccole e medie imprese registreranno un CAGR del 9.75% entro il 2031.
- In base al modello di fornitura, la consulenza in loco ha rappresentato il 60.85% del mercato nel 2025; la consulenza remota e virtuale è sulla buona strada per un CAGR del 14.25% entro il 2031.
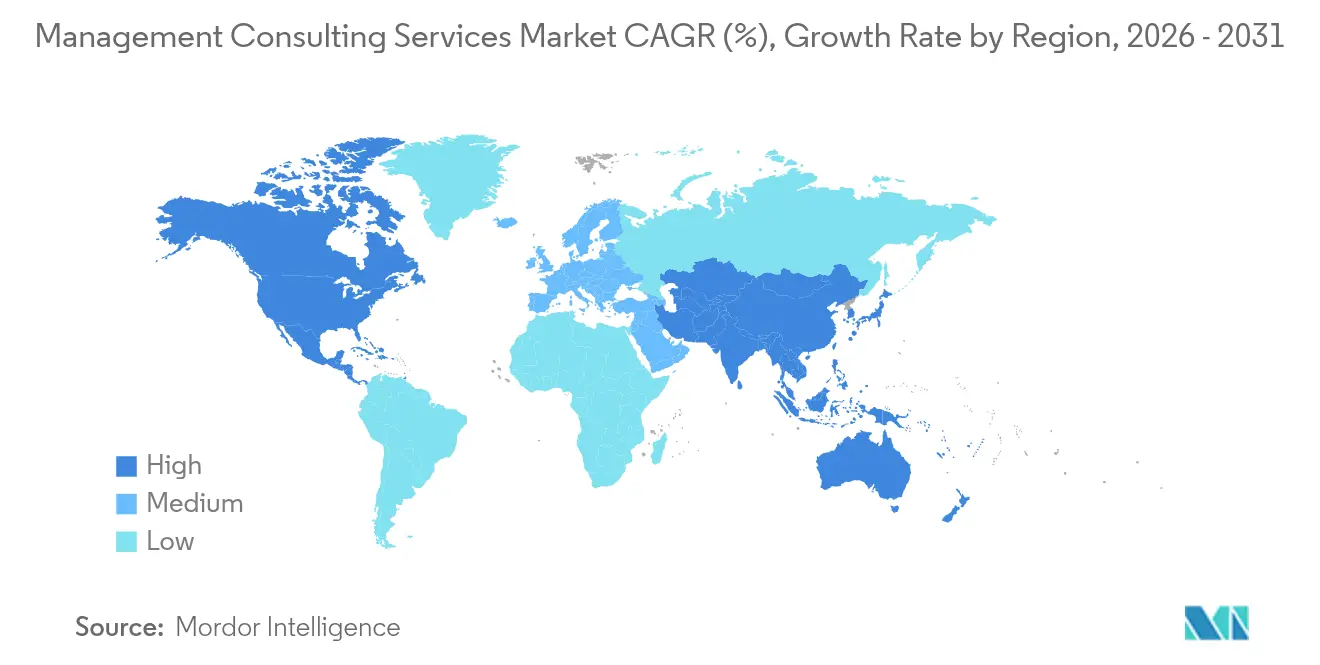
- In termini geografici, il Nord America è stato il Paese leader con una quota di mercato del 37.45% nel 2025, mentre si prevede che l'area Asia-Pacifico sarà la regione in più rapida crescita, con un CAGR del 10.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di consulenza gestionale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di trasformazione digitale | + 1.2% | Globale, in particolare Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Complessità normativa e di gestione del rischio | + 0.8% | Globale, in particolare UE e Nord America | A lungo termine (≥ 4 anni) |
| Esternalizzazione delle competenze strategiche e operative | + 0.6% | Focus globale sui mercati emergenti | Medio termine (2-4 anni) |
| Crescita delle imprese nei mercati emergenti | + 0.9% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Mandati di consulenza collegati agli ESG | + 0.7% | Adozione leader a livello mondiale nell'UE | Medio termine (2-4 anni) |
| Modelli di “consulenza come servizio” di intelligenza artificiale | + 0.5% | Adozione anticipata da parte del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Domanda di trasformazione digitale
Le organizzazioni stanziano budget record per l'integrazione dell'IA, la migrazione al cloud e le architetture incentrate sui dati. La spesa per la consulenza tecnologica supererà i 400 miliardi di dollari nel 2025 e l'87% delle imprese che hanno intrapreso una trasformazione digitale ora si affida a consulenti esterni [1] Datacentre Solutions Staff, “Global Enterprises Accelerate Digital Transformation Spend,” datacentresolutions.com . I progetti di IA generativa rappresentano già fino al 40% dei nuovi incarichi tra le aziende leader, spingendo i consulenti a fornire roadmap tecnologiche interconnesse, programmi di gestione del cambiamento e pacchetti di riqualificazione della forza lavoro in accordi pluriennali. I servizi finanziari e la sanità sono punti focali perché il controllo normativo amplifica la complessità dell'implementazione. Il risultato è un flusso costante di progetti che bilancia l'efficienza a breve termine con gli obiettivi di modernizzazione a lungo termine.
Complessità normativa e di gestione del rischio
L'espansione delle normative ESG e sulla privacy dei dati amplifica la domanda di consulenza sulla conformità. La sola Direttiva UE sul reporting di sostenibilità aziendale genera opportunità di consulenza stimate in 2 miliardi di dollari all'anno. Banche e assicurazioni si trovano ad affrontare standard stratificati in materia di capitale, condotta e resilienza informatica che richiedono quadri di valutazione del rischio e automazione del reporting. Gli operatori del settore energetico e sanitario si trovano ad affrontare obblighi paralleli legati alla divulgazione di informazioni sulla sicurezza e sull'ambiente. I consulenti forniscono metodologie pronte per l'audit, competenze di integrazione RegTech e approfondimenti sulle politiche transfrontaliere, trasformando la conformità da un centro di costo a un motore di spesa per una trasformazione strutturata.
Esternalizzazione delle competenze strategiche e operative
I dirigenti affidano sempre più spesso attività complesse di pianificazione, riprogettazione dei processi e ottimizzazione dei costi per attingere a un know-how oggettivo e specifico del settore. Gli incarichi basati sui risultati ora prevedono miglioramenti misurabili delle prestazioni che giustificano i compensi, allineando gli incentivi dei consulenti al valore del cliente. La domanda è elevata nei mercati emergenti, dove le aziende locali cercano le migliori pratiche globali per scalare. I fornitori rispondono codificando strategie per la resilienza della supply chain, il marketing digitale e la sostenibilità, migliorando la ripetibilità e i margini di profitto. Questo cambiamento amplia anche il mercato dei servizi di consulenza gestionale, poiché le offerte standardizzate attraggono clienti di fascia media.
Crescita delle imprese nei mercati emergenti
La rapida espansione economica nell'area Asia-Pacifico, in America Latina e in alcune parti del Medio Oriente porta nuovi acquirenti nel bacino di acquirenti di consulenza. Lo sviluppo di infrastrutture digitali e i programmi di modernizzazione della pubblica amministrazione stimolano importanti impegni nel settore pubblico, mentre i leader tecnologici regionali necessitano di supporto per l'ingresso sul mercato e per la scalabilità operativa. Ad esempio, le aziende fintech del Sud-Est asiatico si avvalgono regolarmente di consulenti per l'orientamento normativo e la localizzazione dei prodotti. Questa ondata di domanda regionale compensa la crescita più lenta in alcuni mercati maturi e aumenta le prospettive di fatturato globale fino al 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di talenti e alto tasso di abbandono | -0.9% | Globale, acuto in Nord America e UE | A breve termine (≤ 2 anni) |
| L'ascesa delle piattaforme freelance a basso costo | -0.6% | Focus globale sul mercato medio | Medio termine (2-4 anni) |
| Pressione tariffaria basata sui risultati | -0.4% | Globale, guidato dai mercati maturi | Medio termine (2-4 anni) |
| Limiti di consegna della sovranità dei dati | -0.3% | Ambienti normativi dell'UE e dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di talenti e alto tasso di abbandono
Le società di consulenza segnalano tassi di abbandono prossimi al 15-20%, mentre l'utilizzo dei servizi professionali è diminuito con l'aumento del divario di personale. Gli specialisti in intelligenza artificiale e analisi avanzata percepiscono stipendi elevati, comprimendo i margini. Le aziende investono in percorsi di promozione accelerati, accordi di lavoro flessibili e programmi boomerang per gli ex studenti, ma persistono carenze croniche. Le gare d'appalto selettive e una più rigorosa allocazione delle risorse attenuano la riduzione immediata della capacità, ma potrebbero limitare l'espansione complessiva del mercato finché le pipeline di talenti non saranno mature.
L'ascesa delle piattaforme freelance a basso costo
I marketplace digitali mettono ora in contatto le imprese con strateghi e tecnologi esperti a tariffe inferiori rispetto alle tradizionali strutture tariffarie delle aziende. Piattaforme come Upwork consentono l'approvvigionamento modulare dei progetti, un modello che sta guadagnando terreno man mano che la consegna a distanza si dimostra credibile [3] Upwork Research, “Distributed Consulting Talent Report 2025,” upwork.com . La mercificazione di compiti discreti – benchmarking competitivo, visualizzazione dei dati, prototipazione del codice – intensifica la pressione sui prezzi delle società di consulenza di livello intermedio. Per difendere il posizionamento premium, le aziende consolidate enfatizzano soluzioni integrate end-to-end, risorse di dati proprietarie e termini contrattuali di condivisione del rischio che i freelance non possono facilmente replicare.
Analisi del segmento
Per tipo di servizio: l'eccellenza operativa sostiene la leadership
Nel 29.15, la Consulenza Operativa ha conquistato il 2025% del mercato dei servizi di consulenza gestionale, a dimostrazione della costante attenzione dei clienti al controllo dei costi e al rigore dei processi. La profonda conoscenza delle metodologie lean, della diagnostica della supply chain e del benchmarking delle prestazioni garantisce incarichi ricorrenti. Si prevede che la Consulenza per la Trasformazione Digitale, spinta dall'accelerazione dell'adozione dell'intelligenza artificiale e del cloud, aumenterà con un CAGR del 13.13% fino al 2031, diventando il principale motore di crescita. Insieme, questi segmenti formano proposte di valore complementari, poiché i clienti integrano gli aggiornamenti tecnologici con la riprogettazione del flusso di lavoro. La Consulenza Strategica mantiene la sua rilevanza per l'espansione del mercato e la ricalibrazione del portafoglio, mentre la Consulenza HR e la Consulenza Finanziaria beneficiano del riallineamento della forza lavoro e delle esigenze di reporting basate sui criteri ESG.
La convergenza di mandati operativi e digitali genera offerte ibride in cui i consulenti integrano analisi basate sull'intelligenza artificiale nelle roadmap di miglioramento dei processi. Ad esempio, i clienti industriali ora si aspettano modelli di manutenzione predittiva insieme all'analisi classica della produttività, consentendo guadagni di efficienza a due cifre. Questi approcci interdisciplinari consentono alle aziende di ottenere compensi più elevati e di proteggere le relazioni con i clienti dall'intrusione di specialisti. Di conseguenza, il mix di ricavi continua a spostarsi verso servizi basati sulla tecnologia, rafforzando la posizione a lungo termine dei fornitori che scalano tempestivamente i pool di talenti digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: domanda di ancoraggio dei servizi finanziari
Nel 23.85, i servizi finanziari rappresentavano il 2025% del mercato dei servizi di consulenza gestionale, trainati dal digital banking, dai programmi di efficienza del capitale e dalle trasformazioni in materia di conformità. Questo settore verticale si affida a consulenti per orchestrare la modernizzazione dei sistemi core, la convalida dei modelli di rischio e le strategie di partnership fintech. Si prevede che il settore sanitario e delle scienze biologiche crescerà a un CAGR dell'11.55% fino al 2031, stimolato dall'adozione della sanità digitale e da una più rigorosa supervisione normativa. I clienti del settore manifatturiero ricercano roadmap per l'Industria 4.0, mentre gli operatori del settore energetico si rivolgono ai consulenti per la modernizzazione della rete e gli indicatori di sostenibilità.
Temi intersettoriali come la sicurezza informatica, la governance dei dati e il reporting ESG si integrano con le sfide specifiche di ogni settore, intensificando la necessità di team specializzati e multidisciplinari. In pratica, gli istituti finanziari ora si avvalgono di offerte combinate che spaziano dal rilevamento delle frodi tramite intelligenza artificiale, alla modellazione del rischio climatico, fino alla riprogettazione dell'esperienza del cliente. I consulenti che mettono insieme esperti di settore e architetti tecnologici si assicurano così mandati pluriennali, consolidando la visibilità sui ricavi e aumentando i costi di passaggio per i clienti.
Per dimensione dell'organizzazione: accelerazione dell'adozione da parte delle PMI
Le grandi imprese hanno detenuto il 71.35% della spesa nel 2025, grazie alla loro complessa presenza globale e ai consistenti budget per la trasformazione. Tuttavia, l'adozione da parte delle PMI segue una traiettoria di CAGR del 9.75%, sostenuta da pacchetti di servizi modulari e accessibili erogati da remoto. La diagnostica basata sull'intelligenza artificiale e i playbook basati su modelli riducono le barriere all'ingresso, consentendo alle aziende più piccole di stipulare contratti di consulenza orientata ai risultati senza ingenti commissioni iniziali. Questa democratizzazione amplia le dimensioni del mercato dei servizi di consulenza gestionale e diversifica i flussi di entrate per i fornitori in grado di bilanciare volume e personalizzazione.
I clienti aziendali stipulano sempre più spesso compensi legati alle performance, rafforzando la domanda di una governance del coinvolgimento basata sui dati. In risposta, le società di consulenza implementano dashboard che monitorano i KPI in tempo reale, migliorando la trasparenza e la fiducia. Le PMI, al contrario, spesso danno priorità alla rapidità di implementazione e alla disciplina del flusso di cassa, spingendo i consulenti ad abbreviare i cicli di progetto e ad adottare modelli di abbonamento. L'evoluzione a doppio binario delle aspettative dei clienti costringe le aziende ad affinare le strategie di segmentazione e l'allocazione delle risorse per salvaguardare la redditività.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di consegna: il coinvolgimento remoto guadagna scala
La consulenza in loco ha mantenuto una quota del 60.85% nel 2025, poiché molti programmi complessi beneficiano ancora di workshop in presenza e sessioni di allineamento con gli stakeholder. La consulenza da remoto e virtuale, tuttavia, è destinata a crescere con un CAGR del 14.25% entro il 2031, con la maturazione degli strumenti di collaborazione cloud e la normalizzazione del lavoro distribuito da parte dei clienti. I modelli ibridi combinano sprint virtuali con visite in loco per il raggiungimento di milestone, offrendo un accesso conveniente a esperti globali senza sacrificare la profondità della relazione.
Lavagne digitali, data room sicure e redazione di documenti assistita dall'intelligenza artificiale riducono i tempi di ciclo, facilitando al contempo la disponibilità 24 ore su 7, XNUMX giorni su XNUMX, in tutti i fusi orari. I consulenti trasferiscono ai clienti i guadagni di efficienza grazie a budget di viaggio più ridotti e consegne più rapide, rafforzando il valore percepito. La concorrenza si intensifica poiché le boutique specializzate sfruttano la presenza virtuale per competere in incarichi storicamente riservati ai grandi operatori storici. La pressione che ne deriva accelera gli investimenti in piattaforme proprietarie che si differenziano per velocità, ampiezza di analisi e collegamento di implementazione.
Analisi geografica
Il Nord America ha mantenuto il 37.45% della quota di mercato dei servizi di consulenza gestionale nel 2025, grazie a una solida spesa in tecnologia aziendale e a un denso contesto normativo nei settori bancario, sanitario ed energetico. La domanda di progetti di intelligenza artificiale generativa rappresenta ora fino al 40% dei nuovi contratti, con un conseguente aumento del fatturato per consulente, poiché la consulenza ad alto valore aggiunto sostituisce i prodotti di base. Anche le agenzie federali intensificano gli acquisti di servizi digitali, mentre i clienti del settore privato intensificano le iniziative ESG e di cyber-resilienza. Il passaggio della regione a modelli di coinvolgimento ibridi consente alle aziende di servire le filiali globali senza erodere i margini, preservando la leadership nel periodo di previsione.
L'area Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR del 10.55% al 2031, trainata dalla rapida digitalizzazione, dallo sviluppo delle infrastrutture e dagli investimenti regionali multinazionali. La spesa in consulenza si concentra sulla modernizzazione dei servizi finanziari, sulla digitalizzazione dell'assistenza sanitaria e sulla produttività manifatturiera. I governi di India e Sud-est asiatico commissionano progetti di smart city e studi sulla modernizzazione del settore pubblico, ampliando la domanda intercettabile. Le aziende di consulenza locali sfruttano la competenza culturale e i costi più bassi, ma le aziende globali mantengono un vantaggio nelle transazioni transfrontaliere complesse e nelle competenze tecniche approfondite.
L'Europa registra una costante espansione, ancorata ai requisiti di conformità ESG e alle norme avanzate sulla privacy dei dati. La Direttiva UE sul reporting di sostenibilità aziendale guida le aziende nella creazione di report di sostenibilità, mentre le politiche di transizione energetica stimolano la consulenza sulla modernizzazione della rete in Germania, Francia e nei Paesi nordici. Gli istituti finanziari danno priorità agli aggiornamenti del core digitale per soddisfare gli standard dell'open banking. Le preoccupazioni relative alla sovranità dei dati incoraggiano i clienti a rivolgersi a consulenti con partner di hosting regionali e framework di governance specializzati, rafforzando la domanda di competenze normative di nicchia.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I servizi di consulenza gestionale operano in un contesto normativo transfrontaliero plasmato dalla governance dei dati, dalla governance dell'IA, dalle norme sugli appalti pubblici e dalle restrizioni al commercio dei servizi. Nell'UE, l'AI Act è entrato in vigore il 1° agosto 2024, spostando l'attenzione degli acquirenti dalla definizione delle politiche all'implementazione a prova di audit, in vista della scadenza del 2 agosto 2026 per l'entrata in vigore della normativa. Ciò sta incrementando la domanda di supporto consulenziale in materia di classificazione dei rischi, modelli operativi di governance, documentazione e controlli.
La localizzazione dei dati e i vincoli al trasferimento transfrontaliero dei dati continuano a influenzare le modalità di gestione e erogazione dei servizi a livello globale, in particolare per i settori regolamentati in cui l'accesso, l'archiviazione e l'elaborazione dei dati dei clienti sono soggetti a rigidi controlli. L'OCSE ha evidenziato le implicazioni economiche e operative di una frammentazione della regolamentazione dei dati, comprese le restrizioni in materia di localizzazione e trasferimento, e nel 2026 ha ampliato le proprie linee guida attraverso il quadro normativo integrato "Going Digital" e i relativi strumenti di mappatura della regolamentazione digitale. Per le società di consulenza, questi quadri normativi e la crescente restrizione del commercio di servizi accrescono la necessità di centri di erogazione localizzati, metodi di "privacy by design" e controlli di sicurezza documentati, soprattutto per i modelli di consulenza remota e virtuale che devono soddisfare i requisiti dei clienti e le normative giurisdizionali.
Analisi della catena del valore
La catena del valore inizia con l'apporto di talenti e conoscenze (specialisti di settore, data scientist, esperti del settore e metodologie proprietarie) e prosegue attraverso l'identificazione delle opportunità, lo sviluppo di proposte, la valutazione diagnostica, la progettazione di soluzioni, il supporto all'implementazione e il monitoraggio continuo della realizzazione del valore. L'erogazione dei servizi è sempre più facilitata da piattaforme di collaborazione e analisi (stanze dati sicure, strumenti di workflow e redazione assistita dall'IA) che riducono i tempi di ciclo per i progetti remoti e ibridi, mentre i programmi di grandi dimensioni e multinazionali si affidano ancora a workshop in loco e a cadenze di governance per allineare le parti interessate. Partner e subappaltatori, tra cui fornitori di tecnologia, specialisti di nicchia e reti di freelance, colmano le lacune in termini di competenze, soprattutto per quanto riguarda l'IA, la modernizzazione del cloud e l'automazione della conformità.
L'accesso ai dati, la predisposizione dell'ambiente del cliente e gli shock esterni rappresentano i principali punti di rischio nella catena. Per i progetti di trasformazione fortemente incentrati sul settore TMT, le interruzioni della catena di approvvigionamento possono avere ripercussioni a cascata sull'esecuzione, soprattutto quando le iniziative del cliente dipendono dalla disponibilità dell'hardware e dalle tempistiche di implementazione. Ad esempio, le interruzioni delle spedizioni segnalate nel giugno 2026 intorno allo Stretto di Hormuz hanno ritardato di settimane le consegne dei componenti per le reti di telecomunicazioni, con ripercussioni sulla realizzazione di reti 5G e data center e una maggiore necessità di pianificazione degli scenari, governance degli acquisti e riprogrammazione delle tempistiche. I fornitori di servizi di consulenza si trovano inoltre ad affrontare colli di bottiglia interni dovuti alla scarsità e al turnover di specialisti, in particolare nei settori dell'IA e dell'analisi avanzata, il che spinge verso un maggiore riutilizzo di playbook standardizzati, l'esternalizzazione dei servizi e l'adozione di piattaforme per proteggere l'utilizzo delle risorse e i margini di profitto.
Panorama competitivo
Il mercato dei servizi di consulenza direzionale è moderatamente frammentato, con i Big Four, gruppi legati alla revisione contabile, e le principali società di consulenza strategica che continuano a dominare le grandi trasformazioni multinazionali. La loro scala combinata supporta ingenti investimenti in toolkit di intelligenza artificiale generativa che automatizzano il recupero di conoscenze, la generazione di codice e la produzione di slide, aumentando la produttività dei consulenti e garantendo al contempo prezzi premium. La piattaforma "Lilli" di McKinsey supporta ora il 70% dei flussi di lavoro di redazione e presentazione di proposte, dimostrando i vantaggi per i primi arrivati.
Le aziende di fascia media e boutique rispondono specializzandosi in nicchie ad alta crescita come il cloud FinOps, l'IoT industriale e la contabilità del carbonio Scope 3. MandA rimane un percorso privilegiato per acquisire competenze scarse; l'acquisizione di Project Partners Management GmbH da parte di AT Kearney ha ampliato la capacità SAP S/4HANA nella regione DACH [2] Bird & Bird M&A Updates, “Kearney Acquires Project Partners Management GmbH,” birdandbird.com . Le reti di talenti freelance aumentano la pressione competitiva nella fascia bassa del mercato offrendo competenze modulari a costi inferiori, costringendo le aziende consolidate a evidenziare la scalabilità integrata della fornitura e i modelli commerciali di condivisione del rischio.
I fornitori di tecnologia invadono anche il mercato attraverso divisioni di consulenza che abbinano licenze software a consulenza strategica. Il fatturato di 5.1 miliardi di dollari di Cognizant nel primo trimestre del 1 dimostra come la genesi dei servizi tecnologici possa tradursi in impegni di trasformazione full-stack. Con la convergenza delle linee di servizio, il vantaggio competitivo si basa su team interdisciplinari, asset di dati proprietari e contratti comprovati basati sui risultati.
Leader del settore dei servizi di consulenza gestionale
McKinsey & Company
Boston Consulting Group
Deloitte Touche Tohmatsu Limited
Accenture plc
PricewaterhouseCoopers LLP
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Accenture ha raggiunto un accordo per l'acquisizione di Whalar, un'agenzia specializzata in contenuti per creatori e social media, e ha annunciato una partnership strategica triennale con Whalar Group. L'operazione rafforza le competenze di Accenture Song nel marketing e nel commercio basati sui contenuti per creatori, consolidando i programmi di crescita orientati alla consulenza che collegano la strategia di brand a risultati misurabili in termini di esperienza del cliente.
- Dicembre 2025: Accenture ha raggiunto un accordo per l'acquisizione di una quota di maggioranza del 65% in DLB Associates, società statunitense di consulenza e ingegneria per data center basati sull'intelligenza artificiale. Questa operazione ha ampliato le capacità di Accenture nello sviluppo end-to-end di data center, allineando la consulenza gestionale e l'erogazione di servizi di ingegneria alla domanda dei clienti di programmi infrastrutturali predisposti per l'IA.
- Marzo 2025: McKinsey ha acquisito ET Medialabs (ETML), un'agenzia indiana specializzata in performance marketing e analisi dati. L'acquisizione ha rafforzato le capacità operative e tecnologiche di McKinsey nel campo del digital marketing, supportando progetti di consulenza integrati che combinano strategia di crescita, analisi dati ed esecuzione su larga scala.
Ambito del rapporto sul mercato globale dei servizi di consulenza gestionale
La consulenza gestionale offre servizi alle imprese per migliorare le proprie prestazioni o raggiungere obiettivi organizzativi. Le società di consulenza gestionale esaminano le operazioni e determinano le inefficienze organizzative, dagli elevati costi delle materie prime alle politiche delle risorse umane. Quindi utilizzano le loro conoscenze per ideare una strategia per risolvere tutte le difficoltà nel modo più efficace.
Il mercato dei servizi di consulenza gestionale è segmentato per tipologia (consulenza sulle risorse umane, consulenza strategica, consulenza operativa), settore dell’utente finale (IT e telecomunicazioni, sanità, hotel e ospitalità, media e intrattenimento, immobiliare) e geografia (Nord America, Europa , Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti.
Per tipo di servizio
| Consulenza strategica |
| Consulenza Operativa |
| Consulenza sulle risorse umane |
| Consulenza finanziaria |
| Consulenza per la trasformazione digitale |
| Consulenza su rischi e conformità |
| Altri tipi di servizi |
Per settore degli utenti finali
| IT e telecomunicazioni |
| Sanità e scienze della vita |
| Servizi finanziari (BFSI) |
| Manifatturiero e industriale |
| Energia e Utilities |
| Governo e settore pubblico |
| Immobiliare e costruzione |
| Commercio al dettaglio e beni di consumo |
| Media, intrattenimento e sport |
| Ospitalità e Viaggi |
| Altre industrie |
Per dimensione dell'organizzazione
| Grandi imprese |
| Piccole e Medie Imprese |
Per modello di consegna
| Consulenza in loco |
| Consulenza remota/virtuale |
| Consulenza ibrida |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Per tipo di servizio | Consulenza strategica | ||
| Consulenza Operativa | |||
| Consulenza sulle risorse umane | |||
| Consulenza finanziaria | |||
| Consulenza per la trasformazione digitale | |||
| Consulenza su rischi e conformità | |||
| Altri tipi di servizi | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| Sanità e scienze della vita | |||
| Servizi finanziari (BFSI) | |||
| Manifatturiero e industriale | |||
| Energia e Utilities | |||
| Governo e settore pubblico | |||
| Immobiliare e costruzione | |||
| Commercio al dettaglio e beni di consumo | |||
| Media, intrattenimento e sport | |||
| Ospitalità e Viaggi | |||
| Altre industrie | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e Medie Imprese | |||
| Per modello di consegna | Consulenza in loco | ||
| Consulenza remota/virtuale | |||
| Consulenza ibrida | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei servizi di consulenza gestionale?
Nel 374.67 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 471.39 miliardi di dollari entro il 2031.
Quale segmento di servizi sta crescendo più rapidamente?
Si prevede che la consulenza sulla trasformazione digitale registrerà un CAGR del 13.13% entro il 2031, trainata dall'adozione dell'intelligenza artificiale e del cloud.
Quale regione offre le maggiori opportunità di crescita per le società di consulenza?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.55%, poiché la rapida digitalizzazione e la spesa per le infrastrutture alimenteranno la domanda.
Come stanno cambiando i modelli di consegna nel settore?
La consulenza remota e virtuale sta progredendo a un CAGR del 14.25%, supportata da piattaforme di collaborazione che riducono i costi dei progetti.
Qual è la sfida più grande che devono affrontare oggi i fornitori di consulenza?
Una carenza globale di talenti, con tassi di abbandono prossimi al 15-20%, mette a dura prova i margini di profitto e la capacità di consegna.


