

Dimensioni e quota di mercato della tecnologia di fermentazione delle cellule dei mammiferi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 54.35 miliardo di dollari |
| Dimensione del mercato (2031) | 85.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
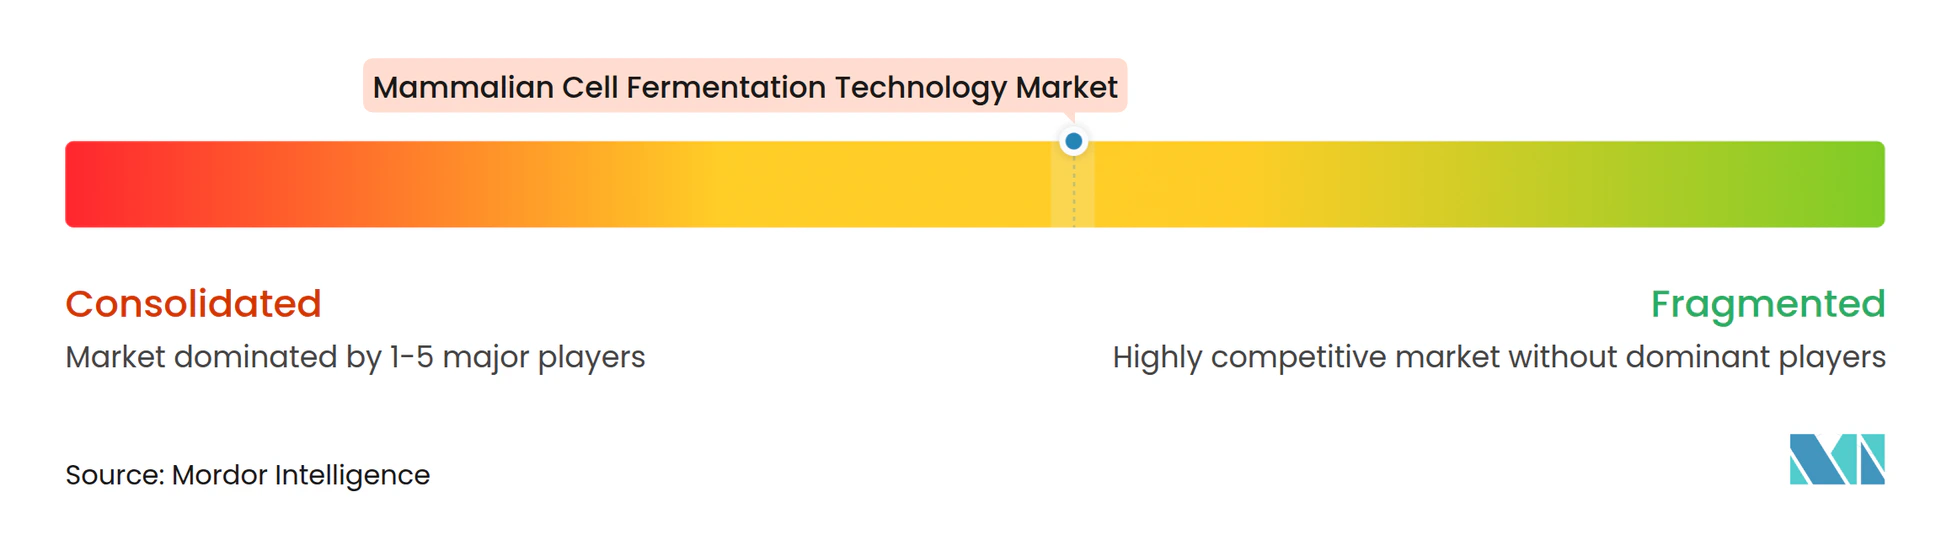
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della tecnologia di fermentazione delle cellule dei mammiferi di Mordor Intelligence
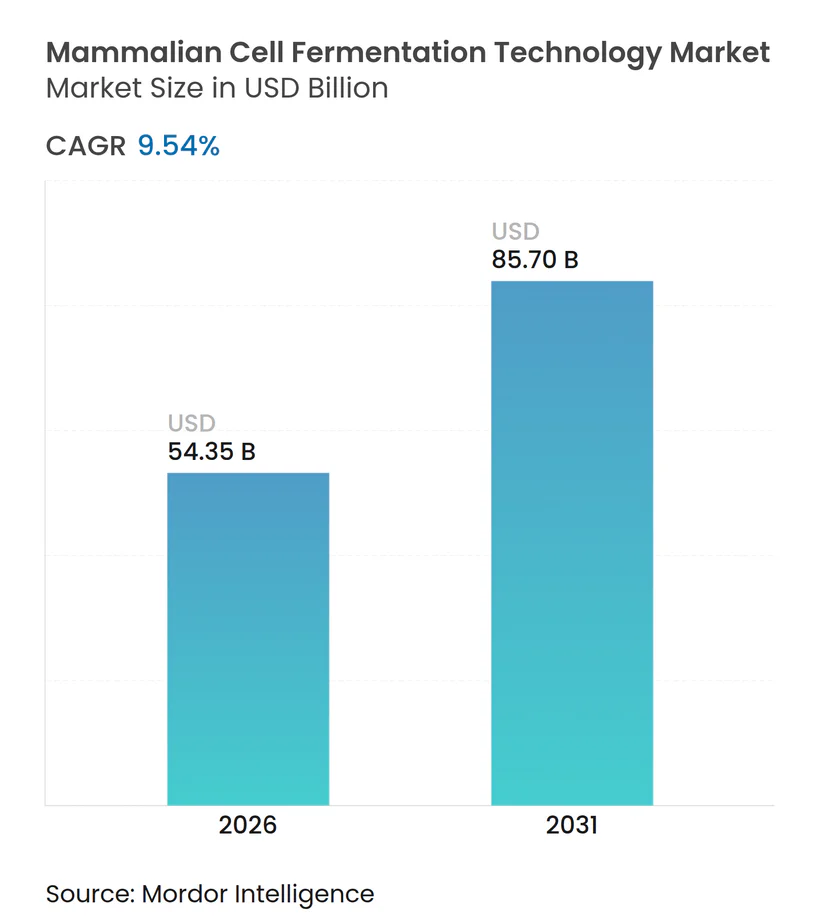
Si stima che il mercato della tecnologia di fermentazione delle cellule di mammifero avrà un valore di 54.35 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 85.70 miliardi di dollari entro il 2031, con un CAGR del 9.54% nel periodo di previsione (2026-2031).
Questo slancio deriva da tre cambiamenti strutturali: gli anticorpi monoclonali rappresentano oltre la metà delle recenti approvazioni di nuovi farmaci negli Stati Uniti, i bioreattori monouso a vasca agitata dominano ora i nuovi incrementi di capacità e le organizzazioni di sviluppo e produzione a contratto (CDMO) stanno ampliando le suite di perfusione per aggiudicarsi mandati per biosimilari e terapie cellulari. I guadagni di produttività a monte derivanti dall'ottimizzazione dei terreni guidata dall'intelligenza artificiale, uniti agli investimenti nella supply chain in sistemi a colonne a bolle a basso taglio, stanno comprimendo il costo dei beni e rimodellando le strategie di selezione dei siti. Nel frattempo, le tariffe doganali sulle emissioni di carbonio nell'Unione Europea stanno accelerando la produzione regionalizzata di materie prime e le piattaforme di analisi in tempo reale di Thermo Fisher e Sartorius stanno trasformando i bioreattori in risorse connesse che anticipano la deriva del titolo. L'attenzione della concorrenza si è quindi spostata dalla scala dei contenitori all'intelligenza software, con i leader delle piattaforme che raggruppano hardware monouso, sensori e circuiti di controllo basati su cloud in modelli di abbonamento per garantire ricavi ricorrenti.
Punti chiave del rapporto
- In base alla modalità di processo, nel 2025 il fed-batch ha rappresentato il 63.81% della quota di mercato della tecnologia di fermentazione delle cellule di mammifero, mentre si prevede che la perfusione continua si espanderà a un CAGR del 9.94% fino al 2031.
- In base al tipo di bioreattore, i sistemi monouso con vasca agitata hanno registrato una quota di fatturato del 56.29% nel 2025; si prevede che i progetti con colonne a bolle e air-lift registreranno il CAGR più rapido, pari al 10.81%, fino al 2031.
- Per quanto riguarda l'utente finale, le aziende biofarmaceutiche e biotecnologiche hanno rappresentato il 55.82% della spesa nel 2025, mentre le CDMO sono destinate a registrare il CAGR più elevato, pari all'11.22%, durante il periodo di previsione.
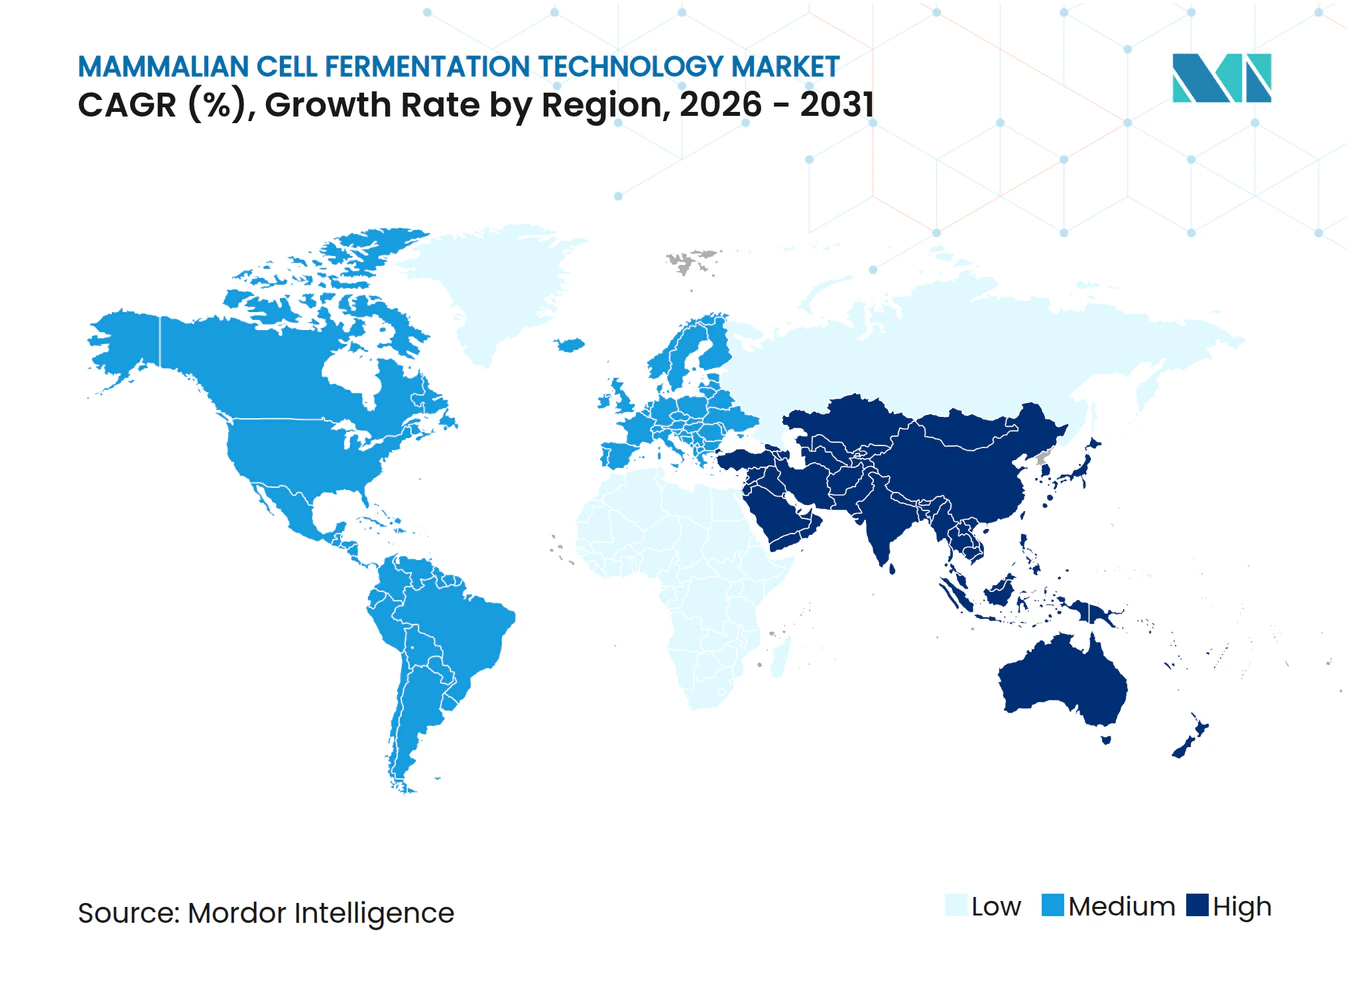
- In termini geografici, nel 2025 il Nord America ha mantenuto una quota del 40.03% del mercato della tecnologia di fermentazione delle cellule di mammifero, ma l'area Asia-Pacifico sta avanzando a un CAGR del 12.95% grazie all'espansione della capacità produttiva in Cina e Corea del Sud.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della tecnologia di fermentazione delle cellule di mammifero
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di anticorpi monoclonali terapeutici | + 2.8% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Rapido passaggio a bioreattori monouso e assemblaggi monouso | + 2.1% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione della capacità di bioproduzione nell'area Asia-Pacifico | + 1.9% | Asia-Pacifico | Medio termine (2-4 anni) |
| Ottimizzazione dei media basata sull'intelligenza artificiale che consente una perfusione CSPR estremamente bassa | + 1.2% | Nord America, Europa, Cina | A lungo termine (≥ 4 anni) |
| Boom dell'outsourcing con l'aggiunta di suite di perfusione su larga scala da parte dei CDMO | + 1.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Tariffe di confine sul carbonio a sostegno degli hub di fermentazione regionali | + 0.8% | Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di anticorpi monoclonali terapeutici
Trentuno dei 55 nuovi farmaci approvati dalla Food and Drug Administration statunitense nel 2024 erano anticorpi monoclonali, a sottolineare un costante spostamento verso i farmaci biologici complessi. Gli investimenti in capacità produttiva tengono il passo: Lonza sta investendo 1.2 miliardi di dollari per aggiungere quattro bioreattori monouso da 20,000 litri a Vacaville, in California, e Fujifilm Diosynth ha stanziato una cifra simile per dieci suite di perfusione nella Carolina del Nord. [1] Lonza Group, “Investor Presentation 2025,” lonza.com L'Europa rispecchia la tendenza, poiché l'Agenzia europea per i medicinali ha convalidato 14 richieste di autorizzazione per anticorpi biosimilari nel 2025, ognuna delle quali richiede linee cellulari dedicate. La perfusione mantiene le cellule in crescita esponenziale fino a 60 giorni, raggiungendo titoli di 12 g/L; Tale produttività significa che un singolo reattore a perfusione da 2,000 litri può sostituire tre reattori fed-batch da 10,000 litri, liberando spazio in camera bianca per le operazioni di riempimento e confezionamento finale. Gli sponsor, pertanto, si assicurano slot pluriennali con largo anticipo rispetto ai risultati delle fasi finali, al fine di ridurre i rischi legati alle tempistiche di lancio.
Rapido passaggio a bioreattori monouso e assemblaggi monouso
Nel 2025, i serbatoi agitati monouso rappresentavano il 56.29% della capacità installata globale ed eliminavano l'onere di capitale di 18-25 milioni di dollari associato alla fabbricazione in acciaio inossidabile e ai skid di pulizia. [2] Sartorius AG, “Comunicato stampa ottobre 2025”, sartorius.com WuXi Biologics ha installato 18 nuove unità da 5,000 litri tra il 2024 e il 2025, riducendo i tempi di messa in servizio da 24 mesi a 14 mesi e aprendo la strada a 47 ulteriori contratti CDMO durante il 2025. La pressione normativa, tuttavia, si è intensificata: l'aggiornamento Q3E di marzo 2024 della FDA statunitense limita le concentrazioni rilasciabili a 1 ppm su finestre di stabilità di 18 mesi, una soglia che il 22% delle sacche legacy non può soddisfare. Sartorius ha risposto con il sacco Flexsafe Pro, lanciato nell'ottobre 2025, la cui coestrusione a tre strati riduce i residui di platino dell'85%, ma comporta un sovrapprezzo del 34%. I produttori su scala commerciale ora si affidano a configurazioni ibride che combinano reattori in acciaio inossidabile con sacchi di raccolta monouso, eliminando il rischio di rilascio di sostanze nocive senza sacrificare il volume di lavorazione a monte.
Espansione della capacità di bioproduzione nell'area Asia-Pacifico
L'area Asia-Pacifico ha aggiunto 1.2 milioni di litri di capacità per i mammiferi nel periodo 2024-2025, guidata da Cina, India e Corea del Sud. Il fondo di sovvenzioni di Pechino da 18.6 miliardi di CNY ha finanziato un campus di WuXi Biologics di 240,000 metri quadrati, entrato in funzione all'inizio del 2026, che ospita serie di contenitori da 500 a 5,000 litri. Il programma indiano BioNEST ha cofinanziato sei hub regionali che offrono accesso agevolato a reattori pilota, riducendo del 40% gli investimenti iniziali per le start-up nazionali. Gli incentivi fiscali della Corea del Sud hanno aiutato Samsung Biologics e Celltrion a rafforzare la leadership del Paese nel settore CDMO, mentre AGC Biologics ha aperto un impianto da 50,000 litri a Yokohama, rivolgendosi a sponsor locali che preferiscono la fornitura interna. Le multinazionali produttrici di farmaci, pertanto, dividono le loro catene di produzione clinica e di lancio, producendo materiale di fase I/II nella regione Asia-Pacifico per ottenere un risparmio di manodopera del 30%, pur mantenendo la fornitura commerciale in Nord America o in Europa per soddisfare le esigenze degli enti regolatori.
Ottimizzazione dei media basata sull'intelligenza artificiale che consente una perfusione CSPR estremamente bassa
Gli algoritmi bayesiani riducono ora i cicli di sviluppo dei terreni di coltura da 18 mesi a sei, deducendo i profili di assorbimento dei nutrienti da sole 200 condizioni iniziali. BioProduction Cloud di Thermo Fisher collega la spettroscopia Raman a modelli ibridi meccanicistici-di apprendimento automatico che regolano l'alimentazione di glucosio e aminoacidi ogni 4 ore, aumentando la produttività volumetrica del 22% e risparmiando 180,000 dollari per lotto da 2,000 litri. [3] Thermo Fisher Scientific, “BioProduction Solutions,” thermofisher.com Il gemello digitale Ambr di Sartorius prevede i picchi di lattato 36 ore prima del campionamento manuale, prevenendo la deriva del titolo prima che si manifesti. Tale ottimizzazione raggiunge tassi di perfusione specifici per cellula inferiori a 0.03 nL per cellula al giorno, dimezzando l'utilizzo dei terreni di coltura e riducendo del 28% il consumo di resina cromatografica. L'adozione rimane concentrata tra i CDMO di livello superiore perché i fornitori di medie dimensioni non dispongono dell'infrastruttura dati necessaria per il controllo a ciclo chiuso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei supporti e dei feed definiti chimicamente | –1.4% | Global | Medio termine (2-4 anni) |
| Rischio di sostanze estraibili/rilasciabili nei sistemi monouso | –0.9% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella catena di fornitura per sacchetti e filtri sterili monouso | –1.1% | Global | A breve termine (≤ 2 anni) |
| Carenza di ingegneri del processo di perfusione | –0.8% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei supporti e dei feed definiti chimicamente
I terreni di coltura chimicamente definiti costavano 1,200-1,800 dollari al chilogrammo all'inizio del 2026 e rappresentavano il 28% del costo dei beni per gli anticorpi monoclonali nelle campagne fed-batch. I prezzi dell'insulina ricombinante sono aumentati del 34% tra il 2023 e il 2025 a seguito del consolidamento dei fornitori, mettendo sotto pressione gli sviluppatori di biosimilari che miravano a una soglia di costo di 150 dollari al grammo. I farmaci innovativi possono assorbire tale onere, ma gli sponsor più piccoli ricorrono sempre più spesso a miscele di idrolizzati che introducono variabilità nei lotti, attirando l'attenzione degli enti regolatori. Le linee guida Q3E della FDA aggiungono ulteriori costi imponendo studi di rilascio di 18 mesi per ciascuna formulazione di resina utilizzata negli assemblaggi monouso, ritardando la qualificazione della piattaforma e gonfiando le spese di stoccaggio. Sebbene la sacca premium Flexsafe Pro di Sartorius riduca i residui di platino, il suo aumento di prezzo del 34% ne limita l'utilizzo ai coniugati anticorpo-farmaco di alto valore.
Colli di bottiglia nella catena di fornitura per sacchetti e filtri sterili monouso
I tempi di consegna per sacche sterili e filtri da 0.2 micron si sono allungati a 14 settimane all'inizio del 2026, più del doppio rispetto ai livelli del 2023, poiché Sartorius, Thermo Fisher e Merck KGaA controllano complessivamente il 78% della capacità globale. WuXi Biologics ha dovuto ritardare di 11 settimane l'avvio di quattro reattori da 5,000 litri a Suzhou alla fine del 2025, con una perdita di fatturato stimata di 18 milioni di dollari. Il vincolo deriva dalla limitata disponibilità di slot per l'irradiazione gamma per i film polimerici. Sartorius sta investendo 120 milioni di euro per raddoppiare la produzione di sacche a Gottinga entro il terzo trimestre del 2027, ma gli analisti prevedono tempi di consegna a due cifre per settimane fino al 2028. L'integrazione verticale è iniziata: Lonza ha acquisito una quota del 40% nell'attività di assemblaggio di Repligen nel 2024 per assicurarsi una fornitura dedicata per i suoi siti statunitensi. Parallelamente, la carenza di personale spinge i CDMO ad affidarsi a costosi ingegneri esterni, sottolineando il valore delle accademie di formazione interne come il corso di perfusione di 12 settimane della Thermo Fisher, che ha laureato 140 specialisti nel suo primo anno.
Analisi del segmento
Per modalità di processo: guadagni continui nonostante il blocco Fed-Batch
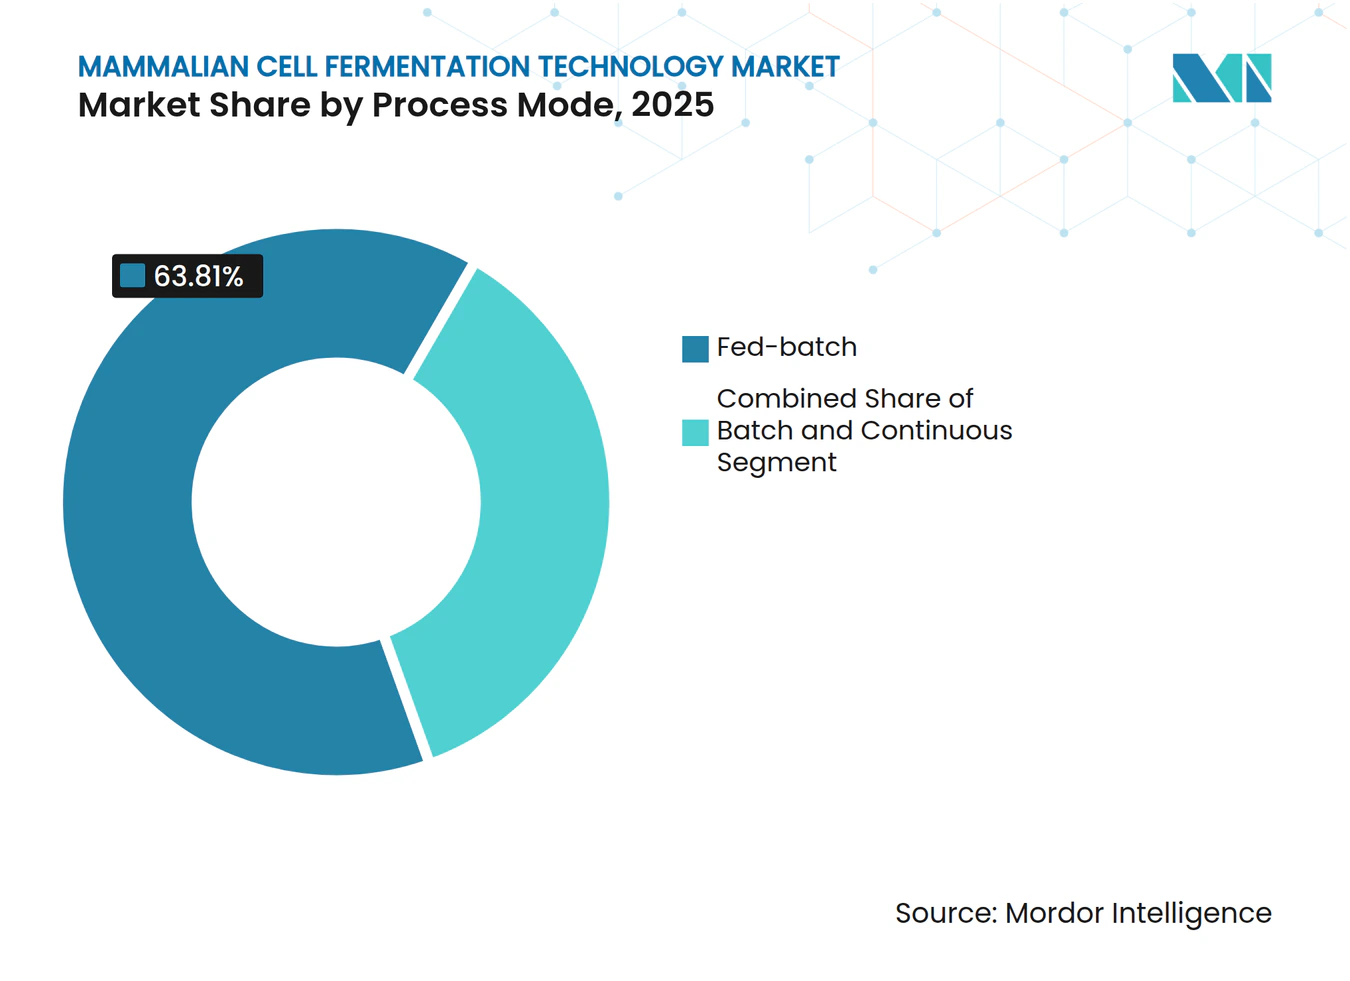
I processi fed-batch hanno generato il 63.81% del fatturato del 2025, a dimostrazione del consolidato livello di comfort normativo e della familiarità con le attuali procedure di lavoro. Ciononostante, la perfusione continua sta avanzando a un CAGR del 9.94%, poiché le pipeline oncologiche richiedono profili di impurità più rigorosi e l'intelligenza artificiale aumenta i titoli volumetrici verso i 12 g/L. Il vantaggio della perfusione si riduce quando il fed-batch guidato dall'intelligenza artificiale raggiunge gli 8 g/L: il divario di produttività si riduce al 46%, rendendo i layout continui ad alto capitale più selettivi per le molecole ad alto valore. Le agenzie regolatorie hanno approvato 14 domande di brevetto commerciale per la perfusione continua dal 2022 ai sensi dell'ICH Q13, ma i pacchetti di convalida hanno richiesto ulteriori 6-9 mesi, rallentandone l'adozione.
La modalità batch si attesta all'8% di utilizzo, principalmente in ambito di ricerca e accademico, dove la semplicità prevale sui vincoli di produttività. Gli hub del National Institute of Standards and Technology degli Stati Uniti offrono ora reattori batch da 200 litri sovvenzionati, riducendo i costi di sviluppo iniziale del 40% e rafforzando la rilevanza della configurazione. Nel complesso, la scelta della modalità di processo è biforcuta: il fed-batch rimane la base per anticorpi commerciali di grandi dimensioni, la perfusione continua guadagna quote di mercato in progetti di nicchia di terapia cellulare e di coniugati anticorpo-farmaco, e il batch su piccola scala continua a essere una piattaforma di formazione accessibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di bioreattore: il predominio del monouso incontra la rottura delle colonne di bolle
I serbatoi agitati monouso rappresentavano il 56.29% della capacità del 2025, bypassando la convalida della pulizia e riducendo i tempi di impianto di quasi un anno. Tuttavia, i sistemi in acciaio inossidabile mantengono una quota del 34% su scale commerciali ≥2,000 litri, dove l'elevato utilizzo rende l'economia del vapore in situ vantaggiosa per anticorpi di successo prodotti in 12 o più cicli all'anno. I progetti a colonna a bolle e ad aria compressa, con un CAGR del 10.81%, riducono lo stress da taglio del 68% e quindi preservano i carichi citotossici sui coniugati anticorpo-farmaco; il reattore a ruota verticale di PBS Biotech ha raggiunto titoli di 9.4 g/L in un progetto pilota del 2025, eguagliando la produzione dei serbatoi agitati con un apporto energetico inferiore.
Il mercato della tecnologia di fermentazione cellulare di mammiferi per reattori monouso ha superato quello dell'acciaio inossidabile nel 2025 e sta ampliando il suo vantaggio ogni anno rispetto alle previsioni. Tuttavia, la quota di mercato della tecnologia di fermentazione cellulare di mammiferi per i sistemi a colonna a bolle rimane in una bassa cifra singola, il che suggerisce che ci sia spazio per guadagni dirompenti se la tecnologia supera i prototipi da 1,000 litri. Gli impianti ibridi in cui i recipienti in acciaio inossidabile si accoppiano a sacchi di raccolta monouso sono ormai standard nella perfusione in fase avanzata, bilanciando la produttività con il controllo dell'estraibilità.
Da parte dell'utente finale: l'impennata dei CDMO rimodella le catene del valore
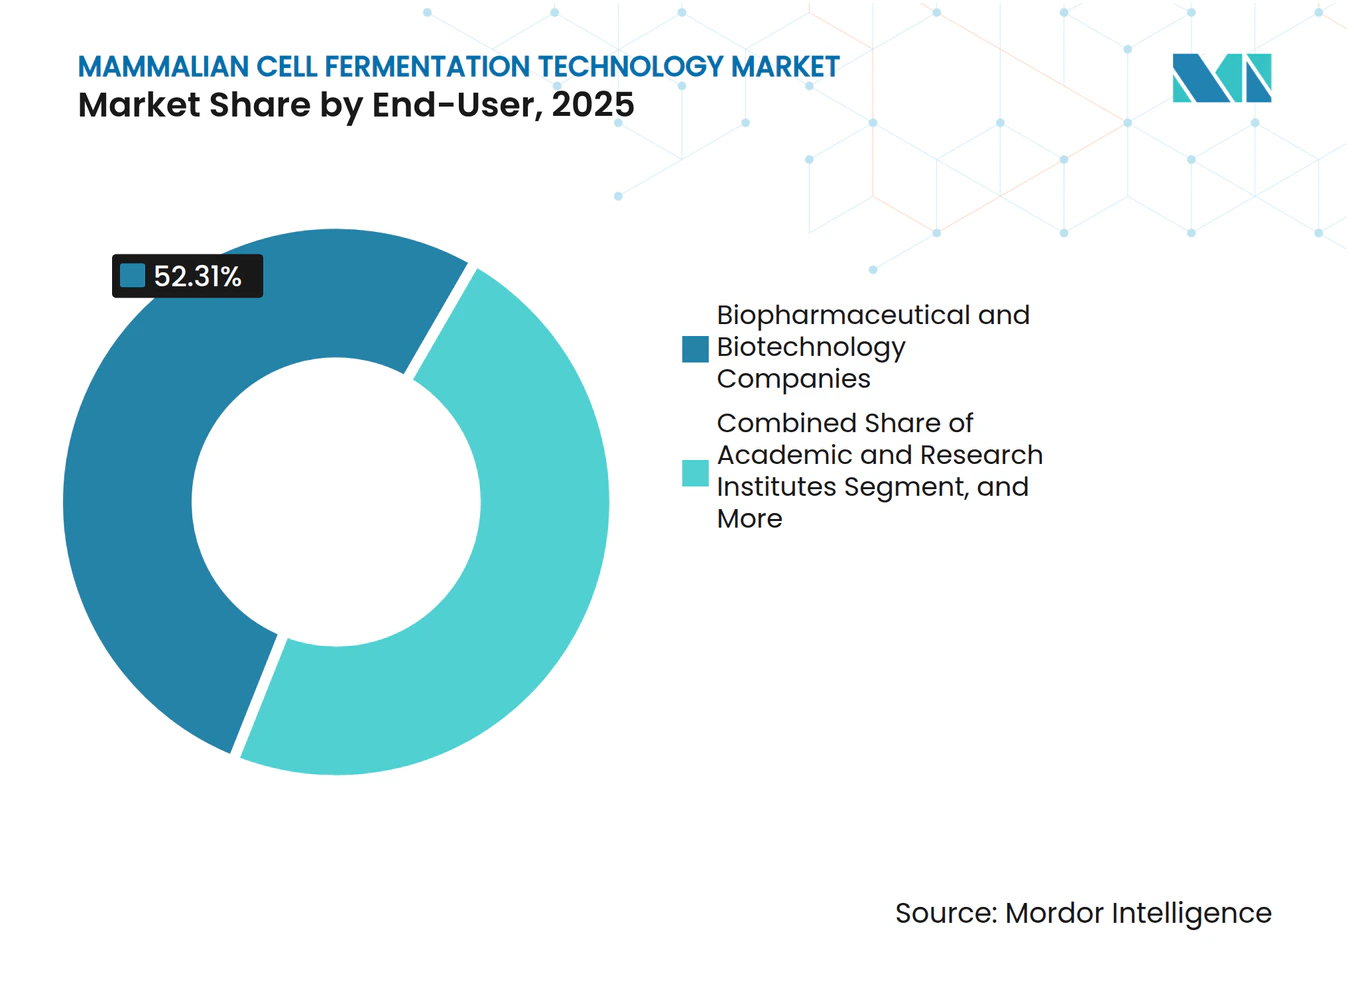
Le aziende biofarmaceutiche e biotecnologiche hanno contribuito per il 55.82% alla spesa del 2025, ma la loro quota sta diminuendo con l'accelerazione dell'outsourcing. Si prevede che il mercato delle tecnologie di fermentazione delle cellule di mammifero assegnato ai CDMO crescerà più rapidamente, trainato dalla capacità di pre-costruzione di Lonza, Samsung Biologics e WuXi Biologics, che gli sponsor possono prenotare con anni di anticipo. Gli istituti accademici e di ricerca rappresentano l'8% della domanda, utilizzando in genere sistemi da 50 e 200 litri per la scoperta precoce. La formazione chiavi in mano di Thermo Fisher colma il divario di competenze che ostacola l'adozione della perfusione da parte del mondo accademico.
Altri utenti finali, come i laboratori governativi impegnati nella preparazione alle pandemie, si affidano ad accordi di emergenza con fornitori come Lonza, che dispone di 40,000 litri di capacità di riserva per una rapida risposta vaccinale. Sta emergendo una netta divisione: le grandi aziende farmaceutiche mantengono internamente blocchi di acciaio inossidabile per i blockbuster ad alto volume, mentre i piccoli innovatori e le aziende biosimilari convogliano quasi tutto il volume alle CDMO per eludere l'onere di capitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della tecnologia di fermentazione delle cellule di mammifero
Nel 2025, il Nord America deteneva una quota del 40.03% del mercato delle tecnologie di fermentazione cellulare dei mammiferi, grazie a colossi come i siti di Vacaville e Portsmouth di Lonza, nonché ai cluster di Massachusetts e North Carolina di Thermo Fisher. La crescita regionale rallenta rispetto all'area Asia-Pacifico, ma rimane stabile, grazie ai lanci di grandi successi, alla familiarità con le normative e ai vasti bacini di talenti che offrono un fossato difensivo.
Mercato della tecnologia di fermentazione delle cellule di mammifero in APAC, Medio Oriente e Africa e Sud America
L'area Asia-Pacifico si espande più rapidamente, con un CAGR del 12.95%: il campus di WuXi Biologics a Wuxi, di 240,000 metri quadrati, è entrato in funzione nel 2026, mentre Samsung Biologics gestisce la più grande capacità produttiva al mondo, con 784,000 litri, a Incheon. Gli hub BioNEST in India e i generosi crediti d'imposta della Corea del Sud aiutano gli sviluppatori regionali a ridurre il costo dei beni, soddisfacendo al contempo i requisiti di contenuto locale. La quota di mercato della tecnologia di fermentazione delle cellule di mammifero per Medio Oriente e Africa, oltre al Sud America, ma anche l'impianto di Riyadh da 850 milioni di dollari dell'Arabia Saudita, previsto per il 2027, segnala una graduale diversificazione.
Mercato europeo della tecnologia di fermentazione delle cellule di mammifero
Le nuove tariffe doganali sulle emissioni di carbonio in Europa stimolano la lavorazione localizzata delle materie prime in Polonia e Irlanda, mentre i siti alimentati da fonti rinnovabili a Singapore ridistribuiscono ulteriormente le catene di approvvigionamento. Le multinazionali implementano sempre più reti duali: lotti clinici nell'area Asia-Pacifico per velocità e costi, fornitura commerciale nei territori OCSE per comodità normativa.
Panorama competitivo
I cinque maggiori fornitori, Lonza, Thermo Fisher Scientific, Sartorius Stedim, Samsung Biologics e WuXi Biologics, controllavano una quota significativa della capacità globale installata nel 2025, conferendo al mercato della tecnologia di fermentazione cellulare dei mammiferi un profilo di moderata concentrazione. I leader delle piattaforme perseguono tre strategie convergenti. In primo luogo, specialisti di apparecchiature e materiali di consumo come Sartorius integrano sensori, sacche e gemelli digitali per collegare gli utenti a ecosistemi proprietari, come dimostrano i 680 milioni di euro di fatturato del 2024 derivanti dalle sacche Flexsafe Pro e dal software Ambr. In secondo luogo, mega-CDMO come Samsung Biologics e WuXi Biologics pre-costruiscono suite di perfusione da 20,000 litri, corteggiando i produttori di biosimilari che necessitano di rapidità di immissione sul mercato. In terzo luogo, innovatori di nicchia, tra cui PBS Biotech e Cellexus, attaccano segmenti sottoserviti come la perfusione a basso taglio da 500 a 1,000 litri per coniugati anticorpo-farmaco.
Gli investimenti rimangono aggressivi: Lonza, Thermo Fisher e Sartorius hanno investito complessivamente 3.6 miliardi di dollari nell'espansione della piattaforma monouso nel periodo 2024-2025, con l'obiettivo di ridurre i tempi di consegna e creare economie di scala. Sartorius ha depositato 14 brevetti nella chimica dei polimeri per rimuovere i residui di catalizzatori al platino, rispondendo direttamente alle preoccupazioni della FDA che hanno bloccato il 22% delle convalide delle sacche tradizionali. I fornitori più piccoli si tutelano dai rischi di fornitura stringendo partnership strategiche. L'acquisizione di minoranza da parte di Lonza dell'attività di assemblaggio di Repligen garantisce l'allocazione prioritaria delle sacche per i siti statunitensi.
L'intensità competitiva è quindi definita dalla capacità del software, dalla resilienza della supply chain e dalla profondità del capitale, piuttosto che dal solo volume delle navi. Di conseguenza, le CDMO di alto livello utilizzano l'analisi cloud non solo per incrementare i titoli, ma anche per generare dashboard differenziate di indicatori chiave di prestazione (KPI) che semplificano le richieste normative, generando costi di cambio per gli sponsor vincolati agli ecosistemi digitali.
Leader del settore della tecnologia di fermentazione delle cellule di mammifero
Getinge AB
Termo Fisher Scientific Inc.
WuXi biologici
Società Danaher
Eppendorf AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: viene lanciato un nuovo programma di dottorato per colmare il divario tra mondo accademico e industria nell'espansione della bioproduzione.
- Ottobre 2025: Asterix Foods esce dall'ombra per sbloccare una seconda ondata di proteine prive di origine animale in colture cellulari vegetali.
- Marzo 2025: Shilpa Medicare presenta un servizio CDMO ibrido che combina la sua capacità microbica di mammiferi e 200 chilolitri.
- Dicembre 2024: Sekisui Diagnostics completa un ampliamento cGMP da 15.7 milioni di sterline (20.7 milioni di dollari) presso il suo sito CDMO microbico nel Regno Unito.
Ambito del rapporto sul mercato globale della tecnologia di fermentazione delle cellule dei mammiferi
Il mercato della tecnologia di fermentazione delle cellule di mammifero si riferisce al settore globale che comprende lo sviluppo, la produzione, la fornitura e l'uso di tecnologie e attrezzature di bioprocessing avanzate per la fermentazione (coltura) di cellule di mammifero in ambienti di bioreattori controllati per produrre prodotti biologici complessi.
Il rapporto di mercato sulla tecnologia di fermentazione delle cellule di mammifero è segmentato in base alla modalità di processo in batch, fed-batch e continuo; in base al tipo di bioreattore in vasca agitata in acciaio inossidabile, vasca agitata monouso, colonna a bolle/air-lift e altri tipi; in base all'utente finale in aziende biofarmaceutiche e biotecnologiche, CDMO, istituti accademici e di ricerca e altri utenti finali; e in base all'area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Le previsioni di mercato sono fornite in termini di valore (USD).
| Partita |
| Batch federale |
| Educazione |
| Serbatoio agitato in acciaio inossidabile |
| Serbatoio agitato monouso |
| Colonna di bolle / sollevamento aereo |
| Altri tipi di bioreattori |
| Aziende biofarmaceutiche e biotecnologiche |
| Organizzazioni di sviluppo e produzione a contratto |
| Istituti accademici e di ricerca |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per modalità di processo | Partita | |
| Batch federale | ||
| Educazione | ||
| Per tipo di bioreattore | Serbatoio agitato in acciaio inossidabile | |
| Serbatoio agitato monouso | ||
| Colonna di bolle / sollevamento aereo | ||
| Altri tipi di bioreattori | ||
| Per utente finale | Aziende biofarmaceutiche e biotecnologiche | |
| Organizzazioni di sviluppo e produzione a contratto | ||
| Istituti accademici e di ricerca | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della tecnologia di fermentazione delle cellule di mammifero?
Il mercato è stato valutato a 54.35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 85.70 miliardi di dollari entro il 2031.
Quale modalità di processo sta crescendo più velocemente?
La perfusione continua è la modalità in più rapida crescita, con un CAGR previsto del 9.94% entro il 2031.
Perché i bioreattori monouso sono così popolari?
Eliminano la necessità di costose infrastrutture di pulizia e riducono i tempi di realizzazione degli impianti di quasi un anno, raggiungendo una quota del 56.29% nelle installazioni del 2025.
Quale regione sta aumentando la capacità più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR del 12.95%, trainata dagli incentivi di Cina, India e Corea del Sud per la produzione di prodotti biologici.
Come viene applicata l'intelligenza artificiale alla fermentazione dei mammiferi?
Le piattaforme di Thermo Fisher e Sartorius utilizzano l'apprendimento automatico e la spettroscopia Raman per regolare l'alimentazione dei nutrienti in tempo reale, aumentando i titoli di circa il 22%.


