

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.03 miliardo di dollari |
| Dimensione del mercato (2031) | 10.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.02% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|

Analisi di mercato degli ingredienti del malto di Mordor Intelligence
Il mercato degli ingredienti del malto è stato valutato a 8.83 miliardi di dollari nel 2025 e si stima che crescerà da 9.03 miliardi di dollari nel 2026 a 10.47 miliardi di dollari entro il 2031, con un CAGR del 3.02% durante il periodo di previsione (2026-2031). Questa crescita è supportata dalla domanda costante di dolcificanti a marchio pulito, bevande analcoliche al malto formulate con precisione e ingredienti alimentari multifunzionali. I birrifici artigianali si stanno orientando sempre più verso profili di grano più leggeri e cereali speciali, mentre i grandi birrifici stanno gestendo la volatilità del prezzo dell'orzo attraverso contratti pluriennali e diversificazione varietale. I premi di certificazione biologica, che in genere vanno da 800 a 900 dollari a tonnellata in più rispetto ai gradi convenzionali, stanno incoraggiando i produttori di malto verticalmente integrati a investire in impianti di stoccaggio e lavorazione separati. Nella regione Asia-Pacifico, gli importatori stanno rafforzando i loro rapporti di fornitura con Australia e Canada a causa della crescente produzione di birra e della frammentazione della capacità di maltazione nazionale. Inoltre, gli strumenti di agronomia digitale che monitorano i flussi di carbonio e azoto nel suolo stanno diventando sempre più diffusi, contribuendo a ridurre le emissioni di Scope 1 e Scope 2. Questa adozione sta anche ampliando il divario di sostenibilità tra i produttori su larga scala e gli specialisti regionali.
Punti chiave del rapporto
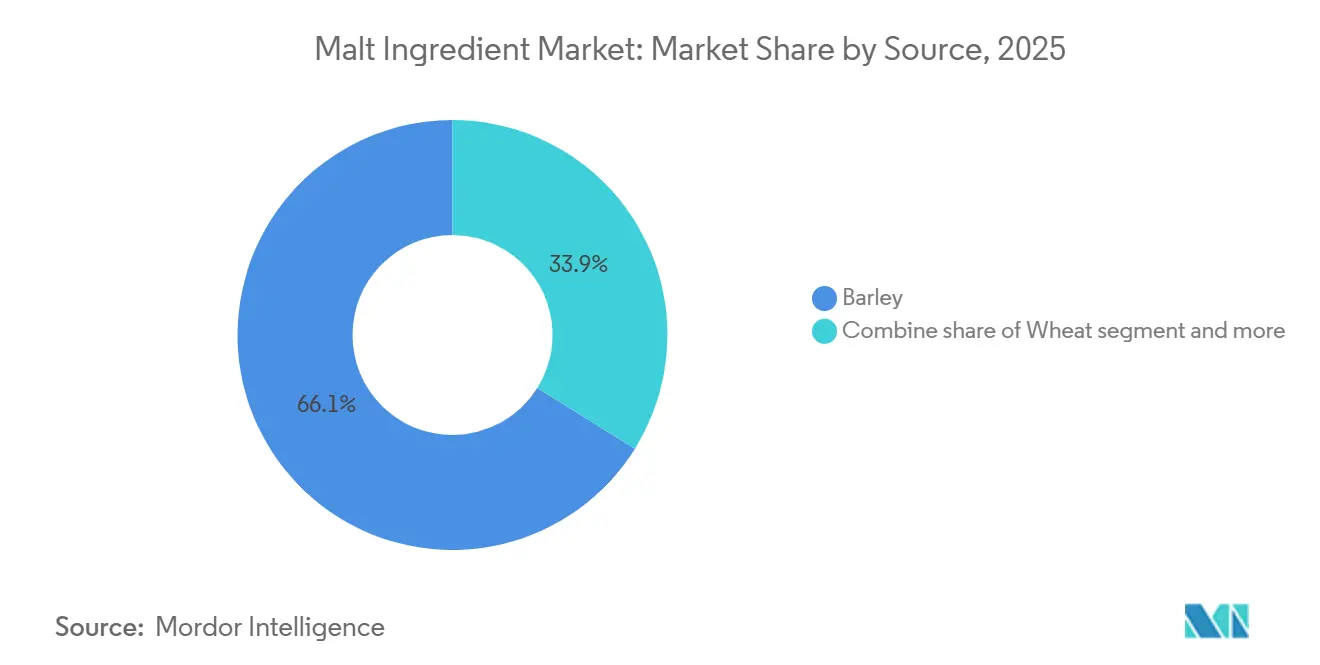
- In base alla fonte, l'orzo ha conquistato il 66.13% della quota di mercato degli ingredienti del malto nel 2025, mentre il grano è destinato a registrare la crescita più rapida, con un CAGR del 3.98% fino al 2031.
- Per loro natura, nel 2025 i gradi convenzionali rappresentavano il 79.40% del mercato degli ingredienti del malto; le varianti biologiche sono destinate a espandersi a un CAGR del 4.13% entro il 2031.
- Per applicazione, le bevande alcoliche hanno rappresentato il 46.82% del volume nel 2025, mentre si prevede che il segmento dell'industria alimentare crescerà a un CAGR del 4.32% fino al 2031.
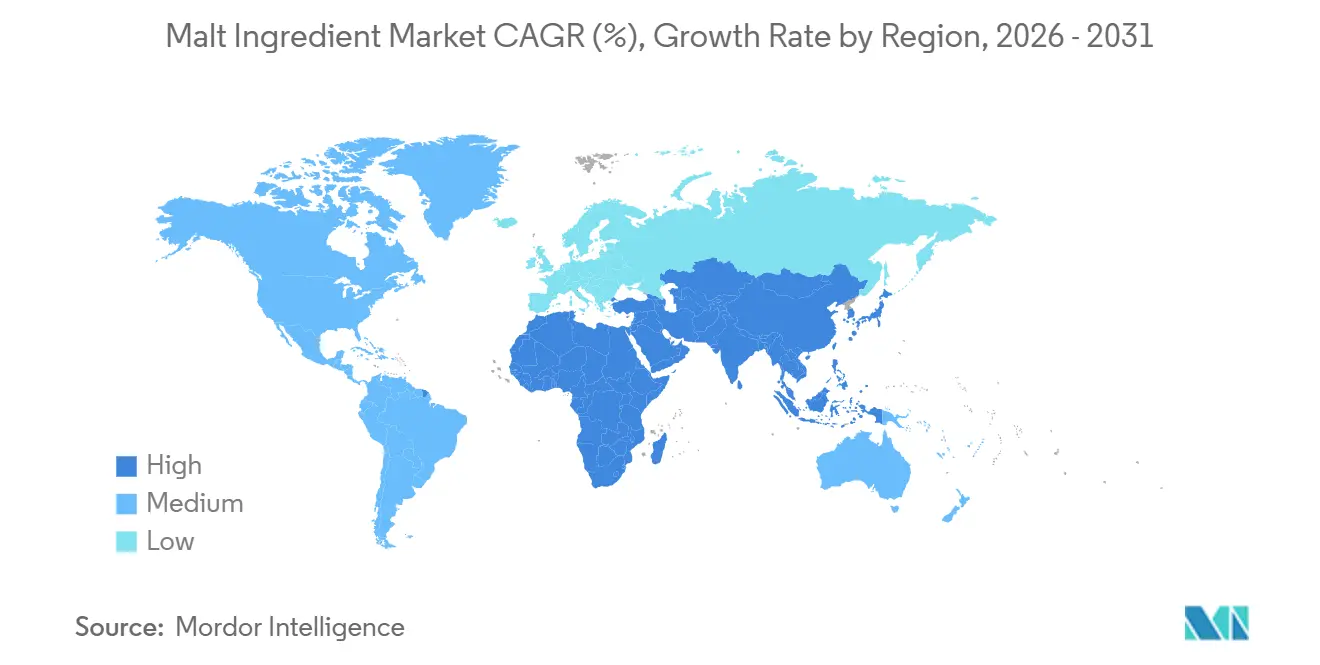
- In termini geografici, l'Europa ha mantenuto il 35.32% della quota di mercato degli ingredienti del malto nel 2025, ma si prevede che l'area Asia-Pacifico avanzerà a un CAGR del 3.92% nello stesso arco temporale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti del malto
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di agenti dolcificanti e aromatizzanti naturali e a etichetta pulita | + 0.5% | Global | Medio termine (2-4 anni) |
| Crescita della birra artigianale, della produzione di birra speciale e della distillazione | + 0.4% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Utilizzo crescente di ingredienti a base di malto nelle bevande analcoliche a base di malto | + 0.6% | Globale, con i primi guadagni in Europa e Nord America | Medio termine (2-4 anni) |
| Benefici funzionali e nutrizionali che ne determinano l'utilizzo negli alimenti salutari | + 0.4% | Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione delle applicazioni di panificazione e pasticceria | + 0.3% | Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Preferenza dei consumatori per ingredienti tradizionali e tradizionali | + 0.2% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di agenti dolcificanti e aromatizzanti naturali e a etichetta pulita
La pressione normativa e lo scetticismo dei consumatori nei confronti degli additivi sintetici stanno spingendo verso l'adozione degli estratti di malto nelle formulazioni alimentari tradizionali. La FDA ha concesso lo status di "Generalmente Riconosciuto Come Sicuro" (GRAS) al malto, allo sciroppo di malto e alla maltodestrina, consentendone l'uso nei settori della panificazione, dei latticini e delle bevande senza richiedere ulteriori approvazioni. Il prodotto SweetPure M di Cargill, una miscela di sciroppo di malto di frumento e d'orzo, fornisce circa il 40% della dolcezza del saccarosio, offrendo al contempo vantaggi come la doratura enzimatica e la ritenzione dell'umidità. Queste caratteristiche consentono ai panettieri di ridurre il contenuto di zucchero senza compromettere la consistenza. Malt Products Corporation ha investito 50 milioni di dollari in potenziamenti della capacità produttiva, tra cui un impianto di essiccazione a spruzzo da 15 milioni di dollari, per far fronte alla crescente domanda da parte dei marchi di snack biologici alla ricerca di alternative allo sciroppo di mais ad alto contenuto di fruttosio. Inoltre, il Regolamento UE 1169/2011 impone la trasparenza degli ingredienti sulla parte anteriore della confezione, accelerando gli sforzi di riformulazione tra i produttori di dolciumi. Il malto, considerato un ingrediente tradizionale, è in linea sia con la conformità normativa che con gli obiettivi di marketing [1] Fonte: Unione europea, "Regolamento (UE) n. 1169/2011 del Parlamento europeo e del Consiglio", eur-lex.europa.eu.
Crescita della birra artigianale, della produzione di birra speciale e della distillazione
I produttori artigianali di distillati e microbirrifici si concentrano sull'importanza del terroir e sull'origine degli ingredienti, il che ha creato una domanda di malti speciali che i fornitori di materie prime non riescono a soddisfare. Negli Stati Uniti, ad agosto 2024, c'erano 2,800 distillerie artigianali attive. Tuttavia, il volume totale delle casse è diminuito del 6.1% su base annua, attestandosi a 12.7 milioni di casse, a testimonianza di un mercato in maturazione e di una crescente concorrenza. Nel frattempo, le esportazioni di whisky giapponese hanno raggiunto i 56.8 miliardi di yen (380 milioni di dollari) nel 2023, segnando un aumento del 21% rispetto all'anno precedente. Questa crescita è attribuita all'interesse globale per i single malt in edizione limitata che si basano su specifiche varietà di orzo e tecniche tradizionali di maltazione a pavimento [2] Fonte: American Craft Spirits Association, “Market Report 2024,” americancraftspirits.org . Uno studio condotto dalla Pennsylvania State University ha rilevato che il 66% dei birrifici artigianali è disposto a pagare un sovrapprezzo per l'orzo di provenienza locale, mentre il 75% è disposto a farlo per la frutta coltivata nel proprio stato. Ciò sottolinea l'influenza del neolocalismo sulle strategie di approvvigionamento. Inoltre, il Reinheitsgebot tedesco, noto anche come Legge tedesca sulla purezza della birra, promulgato nel 1516, limita gli ingredienti della birra a orzo, luppolo, acqua e lievito. Questa normativa continua a sostenere la domanda di malto tradizionale, nonostante la Germania esporti circa 1.5 miliardi di litri di birra all'anno.
Utilizzo crescente di ingredienti a base di malto nelle bevande analcoliche a base di malto
La birra analcolica ha registrato una crescita significativa, incoraggiando i produttori di malto a innovare e creare prodotti che mantengano la complessità del palato e del sapore senza dover ricorrere agli effetti mascheranti dell'etanolo. Heineken 0.0 si è espansa con successo in oltre 50 mercati, mentre Athletic Brewing Company ha raggiunto una valutazione di 800 milioni di dollari nel 2023, con una produzione annua superiore a 500,000 barili. Questa crescita evidenzia che le varianti di birra analcolica non sono più confinate a mercati di nicchia e hanno il potenziale per un'ampia accettazione e scalabilità. I malti speciali, come caramello, cioccolato e malti tostati, svolgono un ruolo cruciale nel fornire composti della reazione di Maillard che replicano il profilo sensoriale della birra tradizionale. Questa è una sfida tecnica che il malto d'orzo standard non può affrontare efficacemente. Erdinger Alkoholfrei, la principale birra di frumento analcolica in Germania, incorpora formulazioni isotoniche arricchite con vitamine del gruppo B naturalmente presenti nel malto. Questo approccio posiziona la bevanda come un'opzione ideale per il recupero post-allenamento, attraendo i consumatori attenti alla salute.
Benefici funzionali e nutrizionali che ne determinano l'utilizzo negli alimenti salutari
L'estratto di malto fornisce vitamine essenziali B1, B2, B3 e B6, insieme a minerali importanti come magnesio, fosforo e ferro, rendendolo un ingrediente altamente benefico nei prodotti di nutrizione sportiva e nelle formule per neonati. Questi nutrienti contribuiscono al metabolismo energetico, alla funzione muscolare e alla salute generale, migliorando il profilo nutrizionale dei prodotti in cui viene utilizzato l'estratto di malto. La polvere di malto diastatico contiene enzimi alfa-amilasi e beta-amilasi attivi, che svolgono un ruolo cruciale nel migliorare la conversione dell'amido durante la fermentazione. Questa attività enzimatica è particolarmente preziosa per i panificatori artigianali, poiché contribuisce a migliorare l'estensibilità dell'impasto, migliora la struttura della mollica e contribuisce alla consistenza e alla qualità complessiva dei prodotti da forno. Il malto non diastatico, sottoposto a trattamento termico per disattivare gli enzimi, svolge molteplici funzioni, tra cui quella di colorante naturale e umettante in biscotti e cracker. Trattenendo l'umidità e migliorando la consistenza, contribuisce a prolungare la durata di conservazione di questi prodotti dal 15% al 20% rispetto alle formulazioni che si basano esclusivamente su zucchero raffinato. Inoltre, ricerche emergenti sugli oligosaccaridi del malto ne evidenziano i potenziali benefici prebiotici, che potrebbero favorire la salute intestinale promuovendo la crescita di batteri intestinali benefici. Tuttavia, gli studi clinici che esplorano questi benefici rimangono limitati e i percorsi normativi per comprovare le indicazioni sulla salute sono ancora incerti, richiedendo ulteriori indagini e convalide.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni dei prezzi delle materie prime e pressione sui costi di input | -0.4% | Global | A breve termine (≤ 2 anni) |
| Concorrenza di dolcificanti alternativi e fonti di carboidrati | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Rischio di allergeni e preoccupazioni legate al glutine | -0.2% | Global | Medio termine (2-4 anni) |
| Controllo normativo sulle bevande alcoliche in alcune regioni | -0.2% | Mercati selezionati del Medio Oriente e dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni dei prezzi delle materie prime e pressione sui costi di input
La produzione globale di orzo è scesa a 145 milioni di tonnellate nell'annata 2024-2025, rispetto ai 155 milioni di tonnellate della stagione precedente. Questo calo ha portato a una minore offerta di orzo da malto, spingendo i prezzi a 250-350 dollari a tonnellata, in aumento rispetto ai 200-280 dollari del 2023. L'Unione Europea ha raccolto 47.8 milioni di tonnellate di orzo nel 2024, con un calo del 6% su base annua, poiché le condizioni di siccità in Francia e Germania hanno ridotto le rese. Anche il Canada, il maggiore esportatore mondiale di orzo, ha dovuto affrontare sfide dovute alla volatilità climatica. Nel frattempo, la ripresa delle esportazioni di orzo dall'Australia verso la Cina, a seguito della revoca di una restrizione commerciale triennale nel 2023, ha compensato solo parzialmente le carenze di offerta globale. L'aumento dei costi dei fertilizzanti e dell'energia ha contribuito ad aumentare la pressione sui margini, con i prezzi dei fertilizzanti azotati rimasti superiori del 40-50% ai livelli pre-2021 nonostante i recenti cali. I produttori di malto con contratti a lungo termine per l'orzo e integrazione verticale nelle attività agricole erano meglio attrezzati per gestire queste sfide. Tuttavia, i piccoli operatori regionali hanno subito una compressione dei margini di 200-300 punti base durante gli aumenti dei prezzi spot. Si stima che questo vincolo ridurrà la crescita di base di 0.4 punti percentuali, con impatti a breve termine che interesseranno principalmente le regioni che dipendono dall'orzo importato.
Concorrenza di dolcificanti alternativi e fonti di carboidrati
Stevia, frutto del monaco, allulosio ed eritritolo forniscono una dolcezza a zero calorie, una caratteristica che gli estratti di malto non possono replicare, portando alla frammentazione del mercato dei dolcificanti naturali. Gli estratti di malto offrono circa il 40-50% della dolcezza del saccarosio, richiedendo livelli di utilizzo più elevati, che a loro volta aumentano i costi di formulazione. Tuttavia, gli estratti di malto offrono vantaggi funzionali come l'imbrunimento enzimatico, la ritenzione di umidità e il miglioramento della consistenza, che i dolcificanti ad alta intensità non offrono. Questo posiziona gli estratti di malto come ingredienti complementari piuttosto che come sostituti diretti. In risposta a queste dinamiche, gli sviluppatori di prodotti da forno e dolciari stanno sempre più combinando gli estratti di malto con stevia o frutto del monaco per ottenere i livelli di dolcezza desiderati mantenendo al contempo la funzionalità essenziale del processo. Questo approccio strategico contribuisce a sostenere la domanda di volumi di estratto di malto, ma limita la possibilità di aumentare significativamente i prezzi.
Analisi del segmento
Fonte: Il predominio dell'orzo persiste nonostante la crescita del grano
Si prevede che l'orzo rappresenterà il 66.13% del volume di produzione nel 2025, grazie alla sua superiore attività enzimatica, all'elevata resa in estratto fermentabile e alle filiere consolidate in Canada, Australia, Unione Europea e Argentina. Si prevede che il malto di frumento crescerà al ritmo più rapido, con un tasso di crescita annuo composto (CAGR) del 3.98% fino al 2031, trainato dai birrifici artigianali che producono birre ale e lager più leggere, adatte ai consumatori in transizione da vino e liquori. Il malto di segale, noto per le sue note fenoliche speziate nella Roggenbier e nel whisky di segale, rimane un segmento di nicchia concentrato in Germania e Nord America. Allo stesso tempo, il malto di riso sta guadagnando terreno nella regione Asia-Pacifico per le applicazioni senza glutine, nonostante sia più costoso del 17% rispetto al malto d'orzo. I malti di sorgo, miglio, avena e mais rappresentano complessivamente meno del 5% del volume globale, ma si stanno espandendo rapidamente in Africa e Nord America, dove la prevalenza della celiachia e la richiesta di etichette senza glutine stanno spingendo gli sforzi di riformulazione.
Il malto di riso offre una resa per ettaro da 2 a 3 volte superiore rispetto all'orzo, riducendo il fabbisogno di terreno dal 50% al 67% a parità di volumi di estratto. Questo vantaggio in termini di sostenibilità è in linea con gli obiettivi dei birrifici che puntano a operazioni a zero emissioni di carbonio. L'International Grains Council prevede che la superficie coltivata a orzo si stabilizzerà intorno ai 50 milioni di ettari entro il 2031. Tuttavia, si prevede che la volatilità climatica e la scarsità d'acqua in regioni chiave per la coltivazione, tra cui Canada, Australia e Unione Europea, sosterranno i sovrapprezzi per l'orzo da malto e accelereranno la diversificazione verso cereali alternativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: i premi biologici giustificano i costi di certificazione
Il malto convenzionale ha rappresentato il 79.40% del volume nel 2025, supportato da pratiche agronomiche consolidate, minori costi di produzione ed efficienze della filiera che le alternative biologiche non hanno ancora raggiunto. Si prevede che il malto biologico crescerà a un tasso di crescita annuo composto (CAGR) del 4.13% fino al 2031, trainato dalla domanda dei segmenti di birra premium e dei marchi di alimenti salutari disposti a pagare prezzi maggiorati di 800-900 dollari a tonnellata rispetto ai prodotti convenzionali. Il Programma Nazionale per il Biologico del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e il Regolamento Biologico dell'Unione Europea 2018/848 richiedono un periodo di transizione di tre anni per la conversione dei terreni agricoli alla produzione biologica. Questo requisito limita la flessibilità dell'offerta e sostiene i prezzi maggiorati nonostante la crescente domanda. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Risorse biologiche per aziende agricole, ranch e aziende", ams.usda.gov.
Weyermann, un maltatore tedesco specializzato, ha ampliato il suo portfolio di malti biologici includendo varianti al caramello, al cioccolato e tostate, rivolgendosi ai birrifici artigianali che considerano la certificazione biologica un elemento di differenziazione del marchio in grado di sostenere un sovrapprezzo al dettaglio del 10-15%. Analogamente, Simpsons Malt ha ottenuto la certificazione biologica per i suoi prodotti maltati a terra, combinando metodi di lavorazione tradizionali con credenziali di sostenibilità. Questi prodotti raggiungono prezzi compresi tra 1,200 e 1,500 dollari a tonnellata nei mercati di nicchia del whisky e della birra artigianale.
Per applicazione: l'industria alimentare supera le bevande alcoliche
Le bevande alcoliche rappresentavano il 46.82% del volume di domanda nel 2025. Tuttavia, si prevede che l'industria alimentare crescerà al ritmo più rapido, con un tasso di crescita annuo composto (CAGR) del 4.32% fino al 2031. Questa crescita è attribuita alle catene di panetterie e pasticcerie che sostituiscono sempre più i dolcificanti sintetici con estratti di malto per soddisfare i requisiti di etichettatura pulita. La birra rimane il sottosegmento più grande all'interno delle bevande alcoliche, utilizzando circa l'85% del malto assegnato a questa categoria. Ciononostante, i volumi di birra artigianale negli Stati Uniti sono diminuiti dell'1-2% nel 2024 a causa della saturazione del mercato e della stanchezza dei consumatori.
Whisky e liquori rappresentano dal 10 al 12% del malto utilizzato nelle bevande alcoliche, con le esportazioni giapponesi di whisky che raggiungeranno i 56.8 miliardi di yen (380 milioni di dollari) nel 2023, segnando un aumento del 21% su base annua, grazie alla ricerca di single malt in edizione limitata da parte dei collezionisti globali. Si prevede che le bevande analcoliche, tra cui la birra analcolica e le bevande a base di latte maltato, cresceranno a un CAGR del 5-6%, trainate dai consumatori attenti alla salute di età inferiore ai 35 anni e dalla domanda proveniente dai mercati islamici, dove il consumo di alcol è limitato.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo degli ingredienti di malto
L'Europa ha mantenuto la sua posizione di segmento leader, rappresentando il 35.32% del volume geografico nel 2025. Questa posizione dominante è supportata dalla legge tedesca sulla purezza, il Reinheitsgebot, emanata nel 1516, che limita gli ingredienti della birra a orzo, luppolo, acqua e lievito, preservando così la domanda di malto tradizionale. La Germania esporta inoltre circa 1.5 miliardi di litri di birra all'anno. La cultura birraria belga, riconosciuta Patrimonio Culturale Immateriale dell'UNESCO nel 2016, rafforza il legame tra i consumatori e i metodi di maltazione tradizionali, con l'autenticità del prodotto. Nel Regno Unito, la rinascita della birra artigianale continua a stimolare la domanda di malti speciali prodotti tramite la maltazione a terra, una tecnica che richiede molta manodopera e che prevede prezzi di listino compresi tra 200 e 300 dollari a tonnellata. Inoltre, gli ampliamenti di Boortmalt in Scozia del 2024 hanno aggiunto 55,000 tonnellate di capacità nei suoi stabilimenti di Buckie e Glenesk, mentre il sito di Irish Minch ne ha guadagnate 20,000. Questi sviluppi hanno portato complessivamente la capacità del gruppo a 3.0 milioni di tonnellate, rafforzando la posizione dell'Europa come il più grande polo di maltazione al mondo.
Mercato degli ingredienti a base di malto nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 3.92% fino al 2031. Questa crescita è trainata dalla produzione annuale di birra cinese di 360 milioni di ettolitri, dagli oltre 350 birrifici artigianali indiani in crescita del 25-30% annuo e dalle esportazioni di whisky del Giappone, che hanno raggiunto i 56.8 miliardi di yen (380 milioni di dollari) nel 2023, con un aumento del 21% su base annua. Nel Sud-est asiatico, la crescente popolazione della classe media e l'urbanizzazione stanno alimentando il consumo di birra in paesi come Vietnam, Thailandia e Indonesia. Tuttavia, la limitata capacità di maltazione interna di questi paesi rende necessarie importazioni da Australia e Canada, con un costo aggiuntivo di 50-100 dollari a tonnellata in costi di trasporto e logistica. In India, il sistema di licenze per la vendita di alcolici, applicato da ogni Stato, crea 28 regimi normativi distinti, aumentando i costi di distribuzione e ritardando il lancio dei prodotti di 6-12 mesi. Nonostante queste difficoltà, i birrifici artigianali si stanno concentrando sui mercati metropolitani come Mumbai, Bangalore e Delhi, dove l'applicazione delle normative è più prevedibile.
Mercato degli ingredienti a base di malto in Nord America
Nel 2025, il Nord America rappresentava circa il 20-22% del volume globale. Gli Stati Uniti ospitano 2,800 distillerie artigianali attive e oltre 9,000 birrifici artigianali. Tuttavia, il consolidamento e la saturazione del mercato hanno portato a un calo dell'1-2% dei volumi di birra artigianale nel 2024. Nel febbraio 2024, Rahr Corporation ha unito la sua divisione di maltazione con Brewers Supply Group (BSG), semplificando le catene di approvvigionamento e sottolineando la necessità per gli operatori di fascia media di scalare o specializzarsi per competere con i giganti verticalmente integrati. Il Canada, che fornisce circa il 30% delle esportazioni globali di orzo da malto, ha dovuto affrontare sfide dovute alla volatilità climatica che ha ridotto le rese del 2024 e aumentato i prezzi alla produzione. Questa riduzione dell'offerta di malto nordamericano ha spinto i birrifici ad assicurarsi contratti pluriennali per mitigare i rischi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione degli ingredienti a base di malto varia in base all'uso finale (formulazioni alimentari rispetto a bevande a base di malto) e alla giurisdizione, con diversi quadri normativi consolidati che ne definiscono l'etichettatura, la formulazione e la velocità di immissione sul mercato. Negli Stati Uniti, lo sciroppo di malto e l'estratto di malto sono riconosciuti come GRAS (Generally Recognized As Safe, generalmente sicuri) ai sensi del 21 CFR 184.1445, consentendone l'uso come agenti aromatizzanti, coadiuvanti, coloranti e dolcificanti secondo le norme CGMP (Good Manufacturing Practice). Ciò favorisce un'ampia adozione in applicazioni per prodotti da forno, latticini e bevande senza ulteriori approvazioni pre-commercializzazione. Per le bevande alcoliche, la norma 2015-1 dell'Alcohol and Tobacco Tax and Trade Bureau (TTB) riduce gli oneri di registrazione delle formule per le bevande a base di malto prodotte con ingredienti tradizionalmente utilizzati nella birrificazione, incluso il malto, quando il prodotto soddisfa la definizione di birra ai sensi del 27 CFR 25.11.
Nell'Unione Europea, il Regolamento (CE) n. 1333/2008 sugli additivi alimentari esclude il malto e i prodotti a base di malto dal suo ambito di applicazione quando utilizzati negli alimenti a scopo aromatizzante o nutrizionale. Ciò sposta l'attenzione sulla conformità verso la legislazione alimentare generale e i requisiti di etichettatura piuttosto che verso le autorizzazioni degli additivi. L'India consente l'uso di malto e maltodestrina come ingredienti in specifiche applicazioni lattiero-casearie ai sensi dei regolamenti della Food Safety and Standards Authority of India (FSSAI) (Food Products Standards and Food Additives). L'uso è controllato attraverso standard di categoria e limiti di sicurezza applicabili, il che aggiunge considerazioni di conformità specifiche per le applicazioni per i marchi che operano in diverse categorie di alimenti e bevande.
Analisi della catena del valore
La catena del valore degli ingredienti del malto inizia con la produzione di cereali (principalmente orzo da malto, e sempre più spesso frumento e alcune alternative senza glutine), seguita dall'approvvigionamento tramite contratti agricoli e commercianti di cereali, e infine dalle operazioni di maltazione (ammollo, germinazione, essiccazione e decorticazione). Queste fasi trasformano i cereali in malti base e speciali ed estratti di malto. I grandi produttori di malto si affidano generalmente a contratti pluriennali con i coltivatori e alla diversificazione varietale per garantire l'approvvigionamento di malto di qualità adatta alla maltazione e gestire la volatilità dei prezzi, mentre i produttori specializzati si differenziano attraverso la maltazione in salamoia, profili di tostatura personalizzati e supporto tecnico su misura per birrifici artigianali, distillerie e produttori alimentari.
A valle della filiera, gli ingredienti a base di malto vengono distribuiti sfusi e confezionati a birrifici, distillerie, produttori di bevande analcoliche e produttori alimentari (prodotti da forno, dolciumi, cereali e integratori alimentari). Attributi prestazionali come lo sviluppo del colore, l'attività enzimatica e la ritenzione di umidità supportano la riformulazione dei prodotti secondo il principio "clean label". Organismi e associazioni di categoria, tra cui EUROMALT, la Maltsters Association of Great Britain (Regno Unito) e l'American Malting Barley Association (Stati Uniti), influenzano le norme di qualità e le pratiche di sostenibilità. I colli di bottiglia operativi sono legati alla variabilità dell'offerta di orzo dovuta ai cambiamenti climatici, all'intensità energetica del processo di essiccazione, al consumo idrico e ai costi logistici nelle regioni dipendenti dalle importazioni, in particolare in alcune zone dell'Asia-Pacifico.
Panorama competitivo
Il mercato degli ingredienti per il malto mostra un moderato consolidamento. I cinque principali produttori di malto, tra cui Malteries Soufflet, Axereal, Cargill, Archer Daniels Midland e Malteurop, controllano collettivamente circa la metà della capacità globale. Allo stesso tempo, numerosi operatori regionali si concentrano sul servire segmenti artigianali e speciali di nicchia. Nel novembre 2023, Malteries Soufflet ha acquisito United Malt Group per 1.5 miliardi di dollari australiani (1.0 miliardo di dollari statunitensi), creando un'entità combinata con una capacità di maltazione annua di 3.7 milioni di tonnellate. Questa acquisizione ha rafforzato la sua posizione di principale produttore di malto a livello mondiale e ha sottolineato l'importanza delle economie di scala e dell'integrazione verticale per mantenere un vantaggio competitivo.
Boortmalt gestisce 27 impianti di maltazione in Europa, Nord America, Sud America e Africa, con una capacità totale superiore a 3.0 milioni di tonnellate. L'azienda ha lanciato la serie Atlantis Malt, che utilizza il Tritordeum, un cereale ibrido che combina grano duro e orzo selvatico, per distinguersi nel segmento della birra artigianale. L'adozione della tecnologia sul mercato è incentrata su partnership di agricoltura di precisione. Ad esempio, Simpsons Malt collabora con Yara e OCI per l'approvvigionamento di fertilizzanti a basse emissioni di carbonio e utilizza la piattaforma digitale Xarvio di BASF per tracciare la provenienza dell'orzo. Queste iniziative hanno contribuito a ridurre le emissioni di Scopo 1 e 2 dell'11% rispetto ai livelli del 2019.
Le opportunità di crescita si concentrano in settori quali la certificazione biologica, le alternative senza glutine e le formulazioni di bevande analcoliche. Tuttavia, l'infrastruttura focalizzata sulle materie prime dei principali operatori limita la loro capacità di soddisfare efficacemente la domanda di nicchia. I maltatori specializzati più piccoli, come Weyermann, Simpsons, Muntons e Briess, sono in grado di ottenere premi da 200 a 400 dollari a tonnellata offrendo prodotti maltati a terra, profili di tostatura personalizzati e un supporto tecnico che i maggiori fornitori di materie prime non riescono a replicare facilmente. I nuovi disruptor, tra cui i fornitori di enzimi come Novozymes, stanno consentendo ai birrifici di sostituire il malto d'orzo con additivi come mais, riso e sorgo, mantenendo al contempo le rese di estratto fermentescibile. Questa innovazione potrebbe potenzialmente ridurre la domanda di malto in segmenti sensibili ai costi. L'integrazione verticale nell'agricoltura rimane una priorità strategica, con aziende come Malteurop e Axereal che stipulano contratti diretti con i coltivatori per assicurarsi orzo di qualità da malto e mitigare la volatilità dei prezzi. I produttori di malto più piccoli, spesso privi di competenze agronomiche, incontrano difficoltà nell'adottare questo modello. Anche i costi di conformità normativa favoriscono i player più grandi, poiché il rispetto di standard come il Regolamento Biologico dell'Unione Europea 2018/848 e la certificazione del Programma Biologico Nazionale del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) richiedono linee di produzione dedicate e audit di terze parti. Questi requisiti comportano spese in conto capitale che vanno dai 2 ai 5 milioni di dollari per stabilimento.
Leader del settore degli ingredienti del malto
-
Malteries Soufflet
-
Cargil Inc.
-
L'arciere Daniels Midland Co.
-
Gruppo Malteurop
-
Assereale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Cargill ha chiuso la sua malteria a Salzgitter, in Germania, riducendo di circa 80,000 tonnellate la capacità produttiva annua di malto disponibile sul mercato. La decisione riflette una razionalizzazione strutturale dell'offerta europea, ormai matura, e potrebbe limitare la disponibilità per gli acquirenti che dipendono dai volumi spot regionali.
- Febbraio 2026: Soufflet Malt ha annunciato un investimento di 100 milioni di euro per la costruzione di una malteria basata sull'intelligenza artificiale nel Rajasthan meridionale, in India, in collaborazione con United Breweries Limited, con l'obiettivo di raggiungere una capacità iniziale di 110,000 tonnellate all'anno. Il progetto rafforza l'approvvigionamento locale per un grande birrificio e alza il livello di automazione e controllo dei processi in un mercato in rapida crescita e con capacità limitata.
- Dicembre 2024: Boortmalt ha annunciato investimenti per espandere i suoi impianti di maltazione in Scozia, aggiungendo 40,000 tonnellate a Buckie e 15,000 tonnellate a Glenesk, con gli aggiornamenti che entreranno in funzione all'inizio del 2026 utilizzando il raccolto d'orzo del 2025. L'espansione aumenta l'offerta per la domanda di distillazione di Scotch whisky, rafforzando al contempo la posizione della Scozia come origine di maltazione di alta qualità, legata ai coltivatori locali di orzo.
Ambito del rapporto sul mercato globale degli ingredienti del malto
Il malto è un prodotto a base di cereali che viene utilizzato come ingrediente chiave in una vasta gamma di cibi e bevande per aggiungere nutrienti e sapore al prodotto e come base per la fermentazione.
L'ambito del mercato degli ingredienti del malto include una segmentazione basata su vari criteri. In base alla fonte, il mercato è suddiviso in orzo, grano, segale, riso e altri. In base alla natura, il mercato è suddiviso in biologico e convenzionale. In base all'applicazione, il mercato è segmentato in bevande alcoliche, bevande analcoliche, industria alimentare, farmaceutica, mangimi per animali e altri. Il segmento delle bevande alcoliche è ulteriormente suddiviso in birra, whisky e liquori e altre bevande alcoliche. Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La suddivisione del mercato è stata effettuata in termini di valore in dollari statunitensi e di volume in tonnellate per tutti i segmenti sopra menzionati.
Per fonte
| Orzo |
| Grano |
| Segale |
| Riso |
| Altro |
Dalla natura
| Organic |
| Convenzionale |
Per Applicazione
| Bevande alcoliche | Birra |
| Whisky e liquori | |
| Altre bevande alcoliche | |
| Bevande analcoliche | |
| Industria alimentare | |
| Farmaceutici e Nutraceutici | |
| Nutrizione Animale | |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Orzo | |
| Grano | ||
| Segale | ||
| Riso | ||
| Altro | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per Applicazione | Bevande alcoliche | Birra |
| Whisky e liquori | ||
| Altre bevande alcoliche | ||
| Bevande analcoliche | ||
| Industria alimentare | ||
| Farmaceutici e Nutraceutici | ||
| Nutrizione Animale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli ingredienti del malto?
Nel 2026, il mercato degli ingredienti a base di malto avrebbe raggiunto un valore stimato di 9.03 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che registrerà un CAGR del 3.02%, raggiungendo i 10.47 miliardi di USD entro il 2031.
Quale regione crescerà più velocemente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 3.92%, trainata dalla crescente produzione di birra e dalla limitata capacità di maltazione locale.
Perché i malti biologici stanno guadagnando terreno?
I marchi di birra premium e di alimenti salutari pagano premi pari a 800-900 dollari a tonnellata per il malto biologico certificato, per soddisfare gli obiettivi di sostenibilità e di etichetta pulita.
In che modo i produttori di malto stanno mitigando la volatilità del prezzo dell'orzo?
Le aziende leader si assicurano contratti pluriennali con i coltivatori e investono in varietà di orzo resistenti al clima, ottimizzando al contempo i forni a risparmio energetico.


