

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
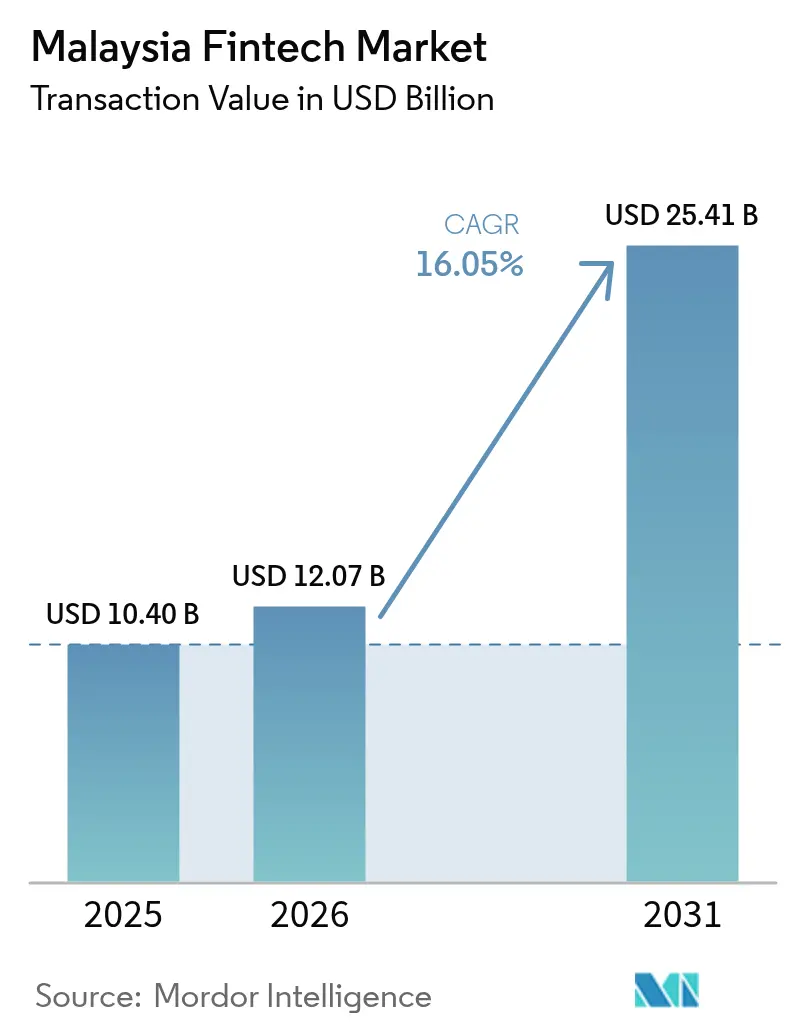
| Dimensione del mercato (2026) | 12.07 miliardo di dollari |
| Dimensione del mercato (2031) | 25.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.05% CAGR |
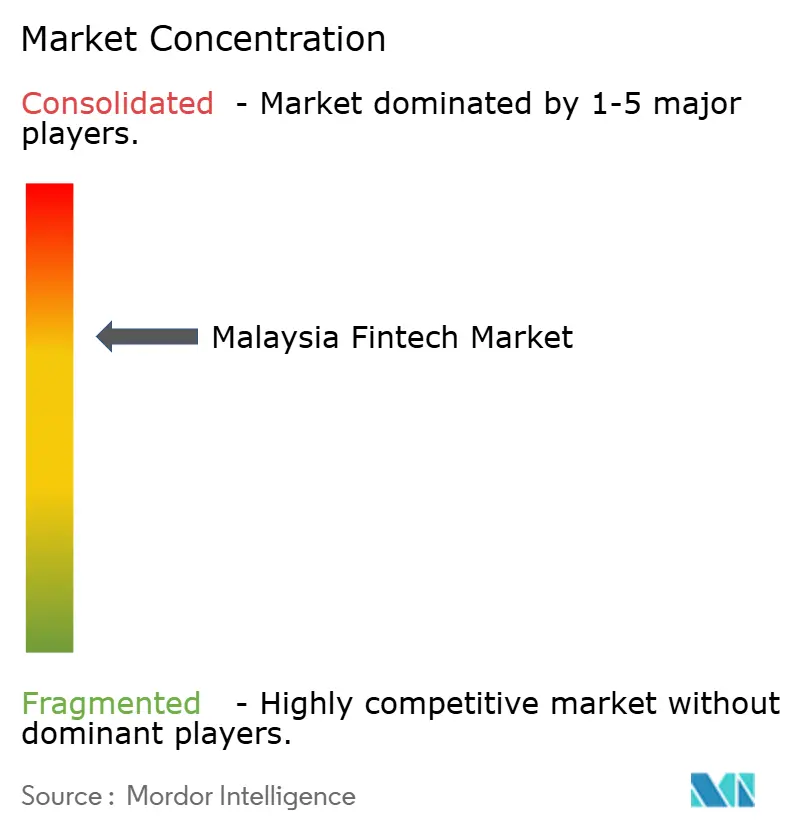
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech in Malesia di Mordor Intelligence
Il mercato fintech malese aveva un valore di 10.40 miliardi di dollari nel 2025 e si prevede che crescerà da 12.07 miliardi di dollari nel 2026 a 25.41 miliardi di dollari entro il 2031, con un CAGR del 16.05% durante il periodo di previsione (2026-2031). Il ruolo della Malesia come hub della finanza islamica nel sud-est asiatico, combinato con una base di consumatori digital-first in espansione e normative sandbox di supporto, è alla base di questa crescita. Il continuo rilascio di licenze a banche digitali, come KAF Digital Bank e AEON Bank, ha ampliato l'offerta di servizi riducendo al contempo i costi di acquisizione [1] Bank Negara Malaysia, “Digital Banking Licenses,” BNM.gov.my. . I collegamenti transfrontalieri per i pagamenti QR con Cambogia e Singapore aumentano i volumi delle transazioni e posizionano i fornitori locali per l'espansione regionale. Gli investimenti in cloud pubblico e data center in Sarawak e Penang rafforzano l'infrastruttura sottostante, consentendo pagamenti in tempo reale e analisi di conformità. Con la maturazione del mercato fintech malese, le strategie competitive si concentrano sempre più su ecosistemi di super-app, innovazioni conformi ai principi islamici e integrazioni finanziarie nei flussi di lavoro del settore retail e delle PMI.
Punti chiave del rapporto
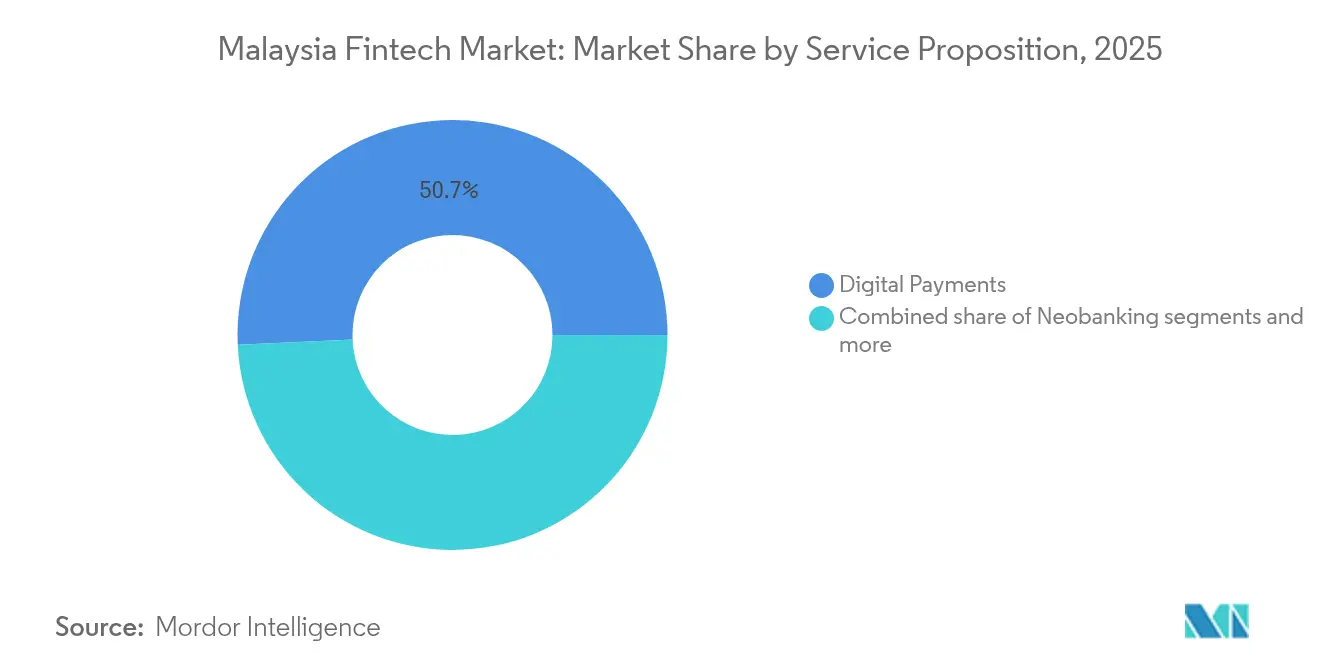
- In base alla proposta di servizio, nel 2025 i pagamenti digitali hanno conquistato il 50.72% della quota di mercato fintech in Malesia, mentre si prevede che il neobanking crescerà più rapidamente, con un CAGR del 26.12% nel periodo 2026-2031.
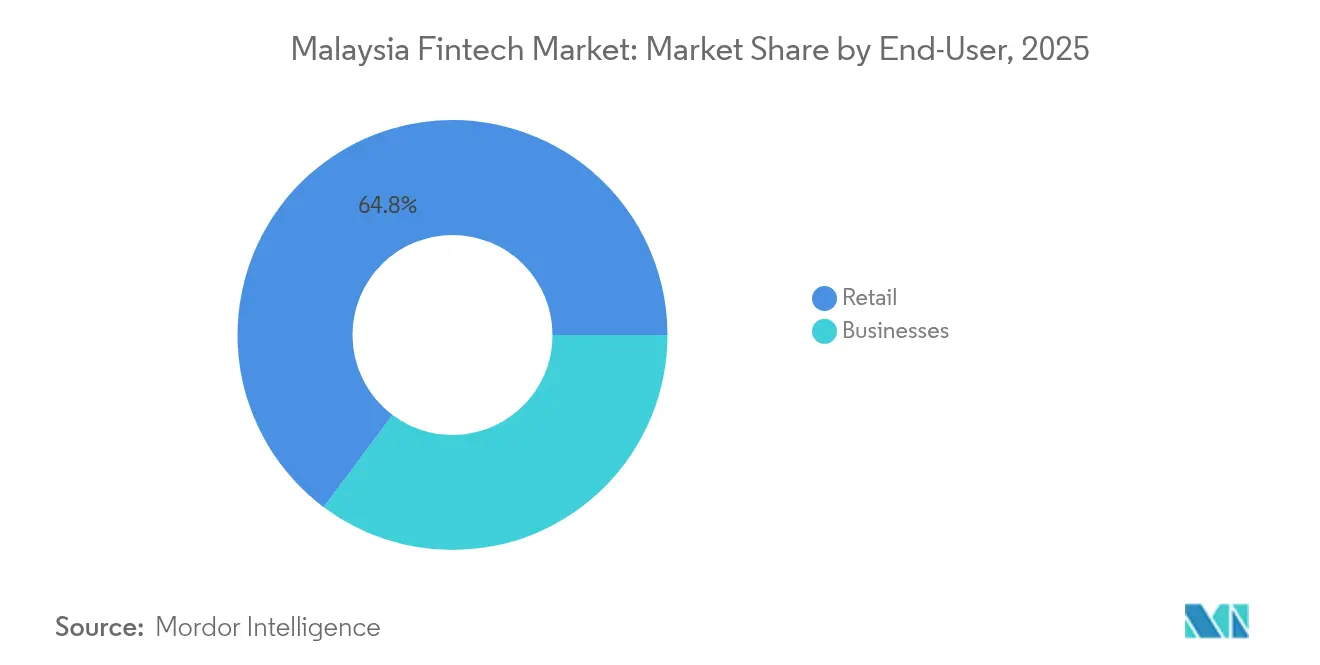
- Per quanto riguarda l'utente finale, nel 2025 il segmento retail ha rappresentato il 64.78% della quota di mercato fintech della Malesia, mentre si prevede che gli utenti aziendali registreranno il CAGR più elevato, pari al 22.55% nel periodo 2026-2031.
- In base all'interfaccia utente, nel 2025 le app mobili rappresentavano il 56.10% della quota di mercato fintech della Malesia, mentre si prevede che i dispositivi POS/IoT cresceranno a un CAGR del 24.6% entro il 2031.
- In termini geografici, nel 2025 la King Valley rappresentava il 47.10% della quota di mercato fintech della Malesia, mentre si prevede che la Malesia orientale crescerà a un CAGR del 23.7% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato Fintech in Malesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata penetrazione di smartphone e internet | + 2.8% | Nazionale, con concentrazione urbana nella valle di Klang | A breve termine (≤ 2 anni) |
| Iniziative MyDigital e FSB del governo | + 3.2% | Nazionale, con programmi pilota negli stati del nord | Medio termine (2-4 anni) |
| Boom dell’e-commerce | + 2.1% | Nazionale, con la leadership della Klang Valley e della regione meridionale | A breve termine (≤ 2 anni) |
| Licenze favorevoli per sandbox e banche digitali | + 2.4% | Nazionale, con supervisione normativa da Kuala Lumpur | Medio termine (2-4 anni) |
| Crescente domanda di fintech islamica | + 1.8% | Nazionale, con una maggiore adozione sulla costa orientale | A lungo termine (≥ 4 anni) |
| Integrazione transfrontaliera del codice QR ASEAN | + 1.6% | Regioni di confine, corridoi turistici e centri commerciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevata penetrazione di smartphone e Internet stimola l'espansione del mercato indirizzabile
La penetrazione degli smartphone in Malesia supera l'85% e la connettività internet raggiunge il 90% dei residenti, ampliando il bacino di clienti pronti al digitale per i servizi fintech [2] The Edge Malaysia, “MDEC Intensifies Push for 25.5% Digital Economy Contribution,” Theedgemalaysia.com. . Touch 'n Go Digital prevede la sua prima redditività annuale completa nel 2025 dopo aver ottenuto 75 milioni di dollari da investitori strategici, un traguardo reso possibile da questa diffusione mobile. L'utilizzo dei portafogli elettronici raggiunge già il 40%, superando l'accesso bancario tradizionale. L'accordo del 2024 di Google Pay con ShopeePay e TNG eWallet illustra come la maturità dell'infrastruttura acceleri le partnership dell'ecosistema che rafforzano la fidelizzazione del portafoglio. Le coorti più giovani dominano l'adozione, con il 90% degli utenti di età pari o inferiore a 40 anni che costituiscono il target principale per i prossimi lanci di prodotti.
Le iniziative governative MyDigital e del settore finanziario Blueprint catalizzano lo sviluppo dell'ecosistema
La roadmap MyDigital mira a far sì che l'economia digitale contribuisca al 25.5% del PIL entro la fine del 2025, supportata da 163.6 miliardi di MYR (34.36 miliardi di USD) di investimenti digitali approvati nel 2024, un aumento del 250% su base annua [3] The Edge Malaysia, “RM16.2b in Investments Bagged Under Malaysia Digital,” Theedgemalaysia.com. . Più di 3,891 aziende con status Malaysia Digital operano ora a livello nazionale, sostenute da incentivi fiscali che garantiscono lo 0% sui redditi da proprietà intellettuale per un decennio. L'obiettivo del 75% di transazioni senza contanti del Financial Sector Blueprint sblocca sussidi per terminali di pagamento e aggiornamenti per la protezione dei dati. L'espansione regionale è evidente con l'apertura da parte del Ministero Digitale della sua sede settentrionale a Penang per convogliare incentivi e tutoraggio tecnico oltre la Klang Valley.
Il boom dell'e-commerce amplifica la crescita del volume dei pagamenti
Il settore dell'e-commerce in Malesia mostra uno slancio eccezionale, con Shopee Malaysia che registra una crescita delle vendite di 8 volte durante il festival del 10.10 e del 170% durante le celebrazioni del Raya nel 2024. Questa espansione dell'e-commerce alimenta direttamente il volume dei pagamenti per i settori fintech, poiché le transazioni digitali stanno diventando il metodo di pagamento preferito per la vendita al dettaglio online. Il CAGR del valore lordo delle merci del settore, superiore al 18%, crea un effetto moltiplicatore per i processori di pagamento, a vantaggio in particolare dei fornitori di portafogli elettronici e dei facilitatori di pagamenti digitali. L'integrazione multipiattaforma tra e-commerce e servizi fintech, esemplificata dalla partnership di Shopee con Takaful IKHLAS per l'assicurazione auto conforme alla Sharia, dimostra come la crescita del volume dei pagamenti si estenda ai servizi finanziari adiacenti. Il boom dell'e-commerce stimola anche la domanda di soluzioni finanziarie integrate, poiché i commercianti cercano prodotti integrati di pagamento, prestito e assicurazione per migliorare l'esperienza del cliente e aumentare il valore delle transazioni.
Licenze favorevoli per sandbox e banche digitali riducono le barriere all'ingresso
L'approccio normativo progressivo di Bank Negara Malaysia ha concesso licenze per il digital banking a 5 istituti, tra cui la prima banca digitale islamica della Malesia, AEON Bank, modificando radicalmente il panorama competitivo. Il sandbox normativo della Securities Commission Malaysia, che aprirà le domande di ammissione nell'aprile 2025, fornisce un ambiente controllato per testare l'innovazione fintech secondo requisiti normativi specifici. Questa liberalizzazione normativa consente alle banche concorrenti di competere direttamente con gli operatori storici, come dimostra il rapido accumulo di depositi di Boost Bank, pari a 700 milioni di MYR (147 milioni di USD) entro 6 mesi dal lancio. Le banche digitali beneficiano di costi operativi inferiori e di stack tecnologici agili, creando vantaggi di prezzo che spingono gli istituti tradizionali ad accelerare la propria trasformazione digitale. Il framework sandbox avvantaggia in particolare le innovazioni fintech islamiche, con il Dipartimento dedicato al mercato dei capitali islamici della Securities Commission Malaysia che supporta lo sviluppo di prodotti conformi alla Sharia e l'ingresso nel mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per le frodi informatiche | -1.9% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Affidamento ai sistemi bancari tradizionali | -1.4% | Dipendenze legacy a livello nazionale | Medio termine (2-4 anni) |
| Carenza di talenti fintech deep-tech | -2.7% | Nazionale, con gravi lacune nelle città di livello 2 e nella Malesia orientale | Medio-lungo termine (2-5 anni) |
| Complessità fiscale digitale regionale | -2.1% | Nazionale, con effetti sproporzionati sulle operazioni fintech transfrontaliere e delle PMI | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le preoccupazioni relative alle frodi informatiche erodono la fiducia degli utenti e aumentano i costi di conformità
Le crescenti minacce alla sicurezza informatica e gli episodi di frode digitale rappresentano notevoli ostacoli all'adozione del fintech, con costi di conformità in aumento del 25% su base annua in tutto il settore. Bank Negara Malaysia e Bank of Thailand hanno firmato un memorandum d'intesa nell'aprile 2025 per la cooperazione in materia di sicurezza informatica e frodi digitali, evidenziando la natura transfrontaliera di queste minacce. Le banche malesi hanno risposto aggiungendo protezioni anti-malware alle applicazioni mobili, mentre il lancio del National Fraud Portal di BNM ha ridotto i tempi di tracciamento delle frodi del 75%, a dimostrazione sia della gravità del problema che delle risposte istituzionali. L'introduzione da parte di GXBank dei prodotti assicurativi Cyber Fraud Protect riflette il modo in cui le aziende fintech stanno monetizzando le preoccupazioni relative alla sicurezza, affrontando al contempo l'avversione al rischio dei clienti.
L'affidamento ai sistemi bancari tradizionali limita le garanzie di uptime delle Fintech
L'ecosistema fintech malese continua a dipendere dalle infrastrutture bancarie tradizionali per le funzioni principali di regolamento e compensazione, creando vulnerabilità sistemiche che limitano le garanzie di affidabilità del servizio. Quando i sistemi bancari tradizionali subiscono tempi di inattività, le applicazioni fintech perdono funzionalità, nonostante dispongano di interfacce utente moderne e piattaforme mobili robuste. Questa dipendenza diventa particolarmente problematica durante i periodi di elevato volume o le finestre di manutenzione del sistema, quando le aziende fintech non riescono a soddisfare le aspettative di servizio always-on dei clienti nativi digitali. La partnership tra CelcomDigi e PayNet per rafforzare la sicurezza dei pagamenti DuitNow attraverso l'autenticazione basata su SIM rappresenta un impegno per migliorare l'affidabilità, ma il collo di bottiglia infrastrutturale fondamentale persiste.
Analisi del segmento
Per proposta di servizio: i pagamenti digitali mantengono la leadership mentre il neobanking accelera
I pagamenti digitali hanno conquistato il 50.72% della quota di mercato fintech in Malesia nel 2025, grazie alle integrazioni di Touch 'n Go Digital con i settori del trasporto multimodale e del commercio al dettaglio. Gli incentivi governativi cashless e l'interoperabilità QR regionale continuano ad ampliare questo divario. Il prestito digitale si classifica al secondo posto con il 21.03%, sostenuto dalla raccolta di 27 milioni di dollari di Funding Societies che ha ampliato le linee di business delle PMI conformi alla Sharia. L'insurtech detiene il 15.05%, come confermato dal finanziamento di Serie B da 15.4 milioni di dollari di PolicyStreet e da una base di utenti di 5 milioni di persone.
Il neobanking, sebbene rappresenti solo il 7.35% nel 2025, dovrebbe crescere a un CAGR del 26.12%, riducendo il divario con gli operatori tradizionali grazie a conti senza commissioni e un rapido onboarding. Gli investimenti digitali si attestano al 5.85%, e il lancio di ETF su Bitcoin ed Ethereum da parte di StashAway, insieme ai portafogli Shariah, diversifica i ricavi. Il Digital Innovation Fund della Securities Commission ha cofinanziato 15 progetti pilota, preannunciando i futuri cambiamenti nel mix di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il predominio del commercio al dettaglio incontra la ripresa economica
Nel 2025, gli utenti retail rappresentavano il 64.78% del mercato fintech malese, sostenuti da una fascia demografica giovane e da un'elevata penetrazione della telefonia mobile. I 270,000 utenti di Versa, il cui 59% ha meno di 30 anni, rispecchiano questa tendenza. Gli strumenti di risparmio conformi alla normativa islamica e le microassicurazioni mantengono il loro slancio tra i consumatori del mercato di massa.
Gli utenti aziendali, attualmente pari al 35.22%, sono quelli in più rapida crescita, con un CAGR del 22.55% al 2031. Il finanziamento da 130 milioni di MYR (27.30 milioni di USD) di Boost Bank e CGC Digital illustra la domanda di credito alternativo tra le PMI. L'iniziativa di digitalizzazione aziendale da 1.5 miliardi di MYR (315 milioni di USD) fornisce sussidi e formazione tecnica, stimolando ulteriormente l'adozione da parte delle PMI di moduli di gestione paghe, fatturazione e finanza della supply chain.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per interfaccia utente: le app mobili dominano, i dispositivi POS/IoT guadagnano terreno
I canali mobili gestiscono il 56.10% delle interazioni, a dimostrazione delle abitudini finanziarie della Malesia che privilegiano l'utilizzo del mobile. Grab, MAE e TNG integrano servizi di ride-hailing, trasferimenti e microinvestimenti per amplificare la frequenza delle sessioni. Le interfacce browser coprono il 28.45%, adattandosi alle dashboard aziendali e alle attività di gestione patrimoniale che richiedono analisi multischermo.
Si prevede che gli endpoint POS e IoT, sebbene attualmente rappresentino solo il 10.95%, cresceranno del 24.6% con un CAGR, trainati dall'implementazione del sistema tap-to-phone di Soft Space e dagli aggiornamenti del sistema di acquisizione dei commercianti di GHL Systems. I progetti pilota per le smart city e gli incentivi dell'Industria 4.0 integrano ulteriormente i pagamenti nei dispositivi connessi, aprendo la strada a esperienze di pagamento senza intoppi.
Analisi geografica
Nel 2025, Klang Valley ha conquistato il 47.10% della quota di mercato fintech in Malesia, grazie alla sua fitta rete di enti regolatori, investitori di venture capital e talenti tecnologici. Le sedi centrali di Touch 'n Go Digital, PolicyStreet e Jirnexu si concentrano qui, creando virtuosi flussi di conoscenza e rapidi cicli di prototipazione. La copertura superiore in fibra ottica e 5G supporta i carichi di lavoro di KYC e analisi in tempo reale.
La regione meridionale, che rappresenta una quota significativa, dovrebbe crescere a un CAGR più elevato, sostenuta dalla Zona Economica Speciale Johor-Singapore che canalizza i flussi transfrontalieri tramite la linea ferroviaria PayNow-DuitNow. Le proposte di data center a Iskandar preparano la regione al disaster recovery e ai carichi di lavoro fintech sensibili alla latenza.
La Malesia orientale rappresenta l'area geografica in più rapida crescita, con un CAGR del 23.7% fino al 2031, poiché le iniziative della Sarawak Digital Corporation e gli ingenti investimenti nei data center creano le basi infrastrutturali digitali per l'espansione del fintech. La crescita della regione riflette gli sforzi del governo per distribuire i benefici dell'economia digitale oltre la Malesia peninsulare, con investimenti mirati nella connettività e nello sviluppo delle competenze digitali per colmare le lacune infrastrutturali storiche.
La Regione Settentrionale detiene una quota del 21.08%, sfruttata dalle catene di fornitura manifatturiere di Penang che necessitano di soluzioni di finanziamento commerciale e di rimesse transfrontaliere. 1.23 miliardi di MYR (258.3 milioni di USD) di investimenti digitali in Malesia da parte di Penang e l'apertura di un ufficio MDEC concentrano servizi di supporto e talenti. La Costa Orientale, con una quota del 9.32%, sfrutta l'affinità culturale per la finanza islamica per sperimentare nuovi portafogli conformi alla Sharia e offerte di takaful rivolte ai corridoi turistici nazionali.
Panorama normativo
La Malesia regola il settore fintech attraverso un modello multi-autorità di regolamentazione basato sulle attività, guidato dalla Bank Negara Malaysia (BNM) per i sistemi bancari e di pagamento e dalla Securities Commission Malaysia (SC) per i mercati dei capitali. Il quadro normativo si fonda sul Financial Services Act 2013, sull'Islamic Financial Services Act 2013 e sul Capital Markets and Services Act 2007. Nel febbraio 2024, la BNM ha rivisto il suo Financial Technology Regulatory Sandbox Framework, introducendo uno Standard Sandbox e un Innovation Green Lane per creare percorsi di test più chiari. La SC continua a gestire il suo sandbox focalizzato sui mercati dei capitali ai sensi della sezione 377 del CMSA.
La supervisione degli asset digitali è di competenza principale della SC (Securities Commission), come dimostrano l'ordinanza del 2019 sui mercati dei capitali e i servizi (prescrizione di titoli) (valuta digitale e token digitali) e le linee guida riviste sugli asset digitali del 19 agosto 2024. Nel 2026, l'attenzione normativa si è estesa alla sperimentazione e alla governance degli asset digitali di livello istituzionale, includendo l'attività della BNM (Banca Centrale della Malesia) attraverso il Digital Asset Innovation Hub e i requisiti della SC, in vigore dal 30 marzo 2026, che impongono agli operatori di piattaforme di scambio di asset digitali di ottenere l'approvazione dello Shariah Advisory Council per le offerte di valuta digitale conformi alla Sharia. Ciò rafforza la governance della Sharia come fattore determinante per le proposte di asset digitali islamici.
Analisi della catena del valore
La catena del valore del fintech in Malesia inizia con la regolamentazione e l'infrastruttura di mercato, dove la BNM, la SC e le infrastrutture di pagamento come PayNet (DuitNow) definiscono l'interoperabilità, i percorsi sandbox e i parametri di conformità che influenzano la progettazione del prodotto e l'ingresso sul mercato. Tra i fattori abilitanti figurano l'identità digitale e gli strumenti e-KYC, la capacità del cloud e dei data center, i controlli di sicurezza informatica, compresi i programmi di intelligence sulle frodi, e gli operatori di rete mobile che supportano l'onboarding sicuro e l'autenticazione delle transazioni, come dimostrano le iniziative del settore relative alla sicurezza di DuitNow.
Dal lato dell'offerta, le banche e le banche digitali autorizzate forniscono accesso ai servizi di regolamento, garanzia e capacità di finanziamento. Le fintech creano poi livelli di servizio rivolti a consumatori e PMI, come portafogli elettronici, piattaforme di prestito, distribuzione di insurtech e piattaforme di gestione patrimoniale. La distribuzione è guidata dalle app per dispositivi mobili e si estende sempre più all'accettazione da parte degli esercenti tramite POS e soluzioni "tap-to-phone", consentendo l'integrazione della finanza nei flussi di lavoro del commercio al dettaglio e delle PMI. I principali colli di bottiglia rimangono la dipendenza dalle infrastrutture bancarie tradizionali in termini di operatività e i costi continui dei controlli antifrode, mentre il programma sandbox Green Lane e le partnership tra banche e fintech contribuiscono ad affrontare questi vincoli offrendo agli innovatori un percorso più strutturato per testare e integrare soluzioni conformi.
Panorama competitivo
Il mercato fintech malese mostra un livello di concentrazione moderato, con pochi grandi operatori che detengono una quota significativa del settore. Touch 'n Go Digital si distingue come leader di mercato, beneficiando della sua profonda integrazione con i servizi di trasporto e dei forti legami con le iniziative governative. Allo stesso tempo, Maybank MAE esemplifica come le banche tradizionali si stiano adattando all'era digitale, sfruttando la loro ampia base clienti e gli sforzi di trasformazione digitale per mantenere la propria rilevanza. Questo equilibrio tra posizione dominante consolidata e nuova crescita segnala un ambiente competitivo dinamico e in continua evoluzione. L'intensità competitiva del mercato è in aumento, in particolare con l'ingresso di titolari di licenze di digital banking come Boost Bank, che ha accumulato 700 milioni di MYR (147 milioni di USD) di depositi in sei mesi, concentrandosi sulla tecnologia e sul miglioramento dell'esperienza del cliente.
Dal punto di vista strategico, gli operatori fintech in Malesia si stanno orientando sempre più verso modelli di super-app e soluzioni finanziarie integrate. Ciò consente loro di diversificare i flussi di entrate, rafforzando al contempo la fidelizzazione dei clienti attraverso servizi integrati. GrabPay Malaysia, con una quota di mercato del 15.2%, esemplifica questa tendenza combinando i pagamenti con servizi di ride-hailing, consegna di cibo a domicilio e servizi finanziari, aumentando così il volume delle transazioni e il valore del ciclo di vita del cliente. Queste piattaforme integrate offrono un'esperienza utente fluida, posizionandosi come strumenti essenziali per la quotidianità. Di conseguenza, le aziende che integrano con successo più servizi finanziari e lifestyle stanno acquisendo un vantaggio competitivo in termini di fidelizzazione e monetizzazione degli utenti.
In questo contesto di evoluzione, stanno emergendo opportunità di mercato in settori specializzati e poco serviti, come la fintech islamica. Piattaforme come Wahed Invest e startup di prestiti conformi alla Sharia stanno rispondendo a esigenze di mercato insoddisfatte, in particolare tra i consumatori musulmani in cerca di soluzioni di finanza etica. Anche gli operatori tradizionali stanno rispondendo; ad esempio, l'alleanza di Hong Leong Bank con WeBank Technology Services nel gennaio 2025 illustra una tendenza crescente degli operatori storici a collaborare con specialisti tecnologici per accelerare l'adozione dell'intelligenza artificiale e aumentare l'efficienza. Allo stesso tempo, attori emergenti come CapBay (finanza della supply chain), MoneyMatch (rimesse transfrontaliere) e Oyen (assicurazione per animali domestici) si stanno concentrando su settori verticali di nicchia. Questi innovatori stanno sfidando lo status quo offrendo soluzioni su misura, sfruttando tecnologie superiori e offrendo esperienze clienti eccezionali.
Leader del settore Fintech in Malesia
Touch 'n Go Digital
Maybank MAE
GrabPay Malesia
CIMB OCTO e Boost
Big Pay
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Bank Negara Malaysia ha aperto le candidature per il suo programma "Green Lane" del Financial Technology Regulatory Sandbox, per il periodo dal 1° al 31 luglio 2026. Questo programma rafforza il flusso di progetti pilota regolamentati che possono essere commercializzati più rapidamente dagli istituti finanziari autorizzati e dai loro partner fintech, favorendo un'iterazione più veloce su soluzioni di pagamento, regtech e basate sui dati.
- Giugno 2026: TNG Digital ha lanciato ASB Financing su TNG eWallet in collaborazione con CIMB Islamic Bank, offrendo finanziamenti da RM10,000 a RM200,000. Il prodotto amplia la distribuzione della finanza islamica al di là dei canali bancari e rafforza i portafogli elettronici come piattaforme di origine per prodotti finanziari di valore più elevato.
- Marzo 2025: CelcomDigi e PayNet hanno annunciato una partnership per rafforzare la sicurezza dei pagamenti DuitNow tramite autenticazione basata su SIM e integrazione con il Portale Nazionale Antifrode. L'iniziativa consolida la verifica delle transazioni a livello mobile e supporta la condivisione di informazioni sulle frodi a livello di ecosistema tra i fornitori di servizi di pagamento partecipanti.
Ambito del rapporto sul mercato Fintech in Malesia
La Malesia Fintech è una delle più grandi industrie Fintech poiché le aziende e le persone preferiscono maggiormente i mezzi digitalizzati per promuovere prodotti finanziari. Serve per la valutazione degli investimenti e per i pagamenti attraverso varie piattaforme FinTech per prodotti finanziari. Il rapporto copre un’analisi di fondo completa del mercato Fintech della Malesia. Comprende una valutazione dell’economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave. Il mercato fintech malese è segmentato in base alla proposta di servizio (trasferimento e pagamento di denaro, risparmi e investimenti, prestiti digitali e investimenti in prestiti, assicurazioni online e mercati assicurativi e altri). Il rapporto offre dimensioni e previsioni del mercato fintech malese in valore (USD) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
Per geografia
| Valle del Klang |
| Regione del Nord |
| Regione del Sud |
| costa orientale |
| Est della Malesia |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT | |
| Per geografia | Valle del Klang |
| Regione del Nord | |
| Regione del Sud | |
| costa orientale | |
| Est della Malesia |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato fintech in Malesia?
Nel 12.07 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato fintech in Malesia entro il 2031?
Si prevede che crescerà a un CAGR del 16.05%, raggiungendo i 25.41 miliardi di USD entro il 2031.
Quale linea di servizi detiene la quota maggiore nel panorama fintech della Malesia?
I pagamenti digitali sono in testa con una quota di fatturato del 50.72% nel 2025.
Quale regione della Malesia mostra le prospettive di crescita più rapide nel settore fintech?
Si prevede che la Malesia orientale registrerà un CAGR del 23.7% entro il 2031, il tasso più rapido a livello nazionale.
Quale fattore accelera maggiormente l'adozione dei servizi fintech da parte delle PMI in Malesia?
L'iniziativa governativa per la digitalizzazione delle imprese, con uno stanziamento di 1.5 miliardi di RM (315 milioni di USD), sovvenziona strumenti e finanziamenti digitali, stimolando l'adozione da parte delle PMI.
Quanto è concentrata la concorrenza tra i fornitori di tecnologia finanziaria in Malesia?
Le prime cinque aziende controllano il 75.8% del valore di mercato, il che indica una concentrazione moderata.


