

Dimensioni e quota del mercato di archiviazione dei data center in Malesia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.01 miliardo di dollari |
| Dimensione del mercato (2031) | 1.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello storage dei data center in Malesia di Mordor Intelligence
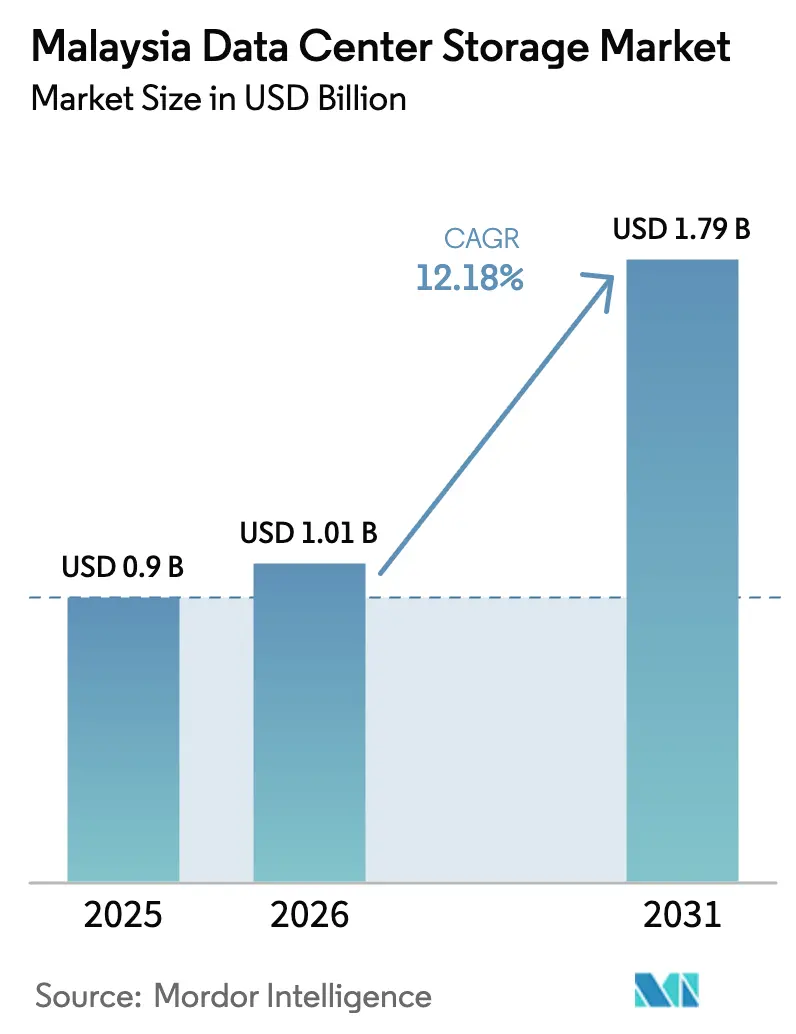
Si prevede che il mercato malese dello storage per data center crescerà da 0.90 miliardi di dollari nel 2025 a 1.01 miliardi di dollari nel 2026, per poi raggiungere 1.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.18% nel periodo 2026-2031. L'impennata degli investimenti in infrastrutture hyperscale, la presenza di una dorsale in fibra ottica a livello nazionale e la prima piattaforma sovrana full-stack per l'intelligenza artificiale del Paese pongono il mercato malese dello storage per data center su una traiettoria di crescita più rapida rispetto a qualsiasi altro Paese ASEAN. I carichi di lavoro incentrati sull'IA, l'implementazione di reti 5G standalone e le rigide normative sulla residenza dei dati accelerano la transizione dagli array HDD alle architetture basate su memoria flash e software-defined. Solo a Johor Bahru, le infrastrutture hyperscale in fase di sviluppo superano 1.6 GW di capacità, alimentando una domanda di storage di livello enterprise pari a diversi petabyte e intensificando la concorrenza tra i fornitori di sistemi compatibili con NVMe. La carenza di talenti nell'architettura di storage e la volatilità dei prezzi delle memorie NAND rimangono i principali ostacoli, tuttavia i fondi governativi per la formazione professionale e gli incentivi fiscali per il calcolo ad alte prestazioni ne attenuano l'impatto.
Punti chiave del rapporto
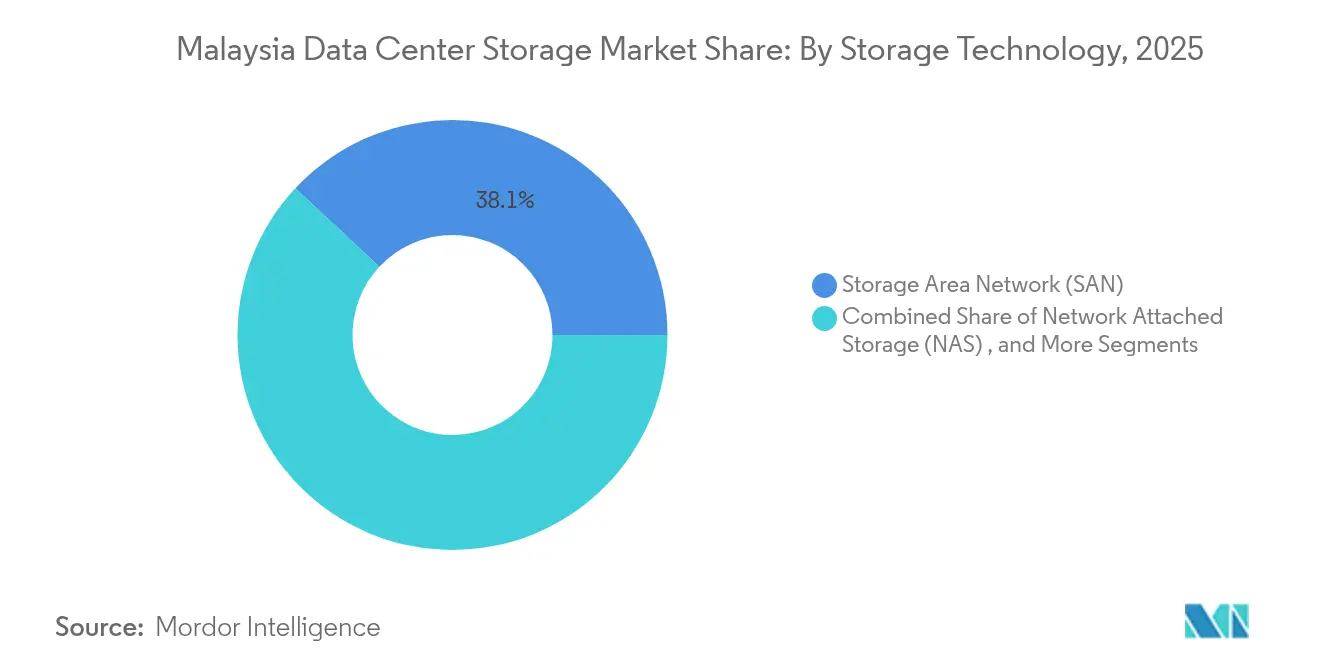
- In base alla tecnologia di storage, le reti SAN (Storage Area Network) hanno registrato il primato con una quota di fatturato del 38.05% nel 2025, mentre si prevede che il Network Attached Storage crescerà a un CAGR del 15.72% fino al 2031.
- In base al tipo di storage, nel 46.55 i tradizionali array HDD rappresentavano il 2025% delle dimensioni del mercato dello storage nei data center in Malesia, mentre gli array all-flash stanno registrando un CAGR del 16.92% entro il 2031.
- In base alla tipologia di data center, nel 53.55 le strutture di colocation detenevano una quota di mercato del 2025% per lo storage dei data center in Malesia; gli hyperscaler e i CSP registrano il CAGR in più rapida crescita, pari al 17.86% fino al 2031.
- Per quanto riguarda l'utente finale, IT e telecomunicazioni hanno rappresentato una quota del 30.95% nel 2025, ma si prevede che il settore BFSI crescerà a un CAGR del 19.05% fino al 2031.
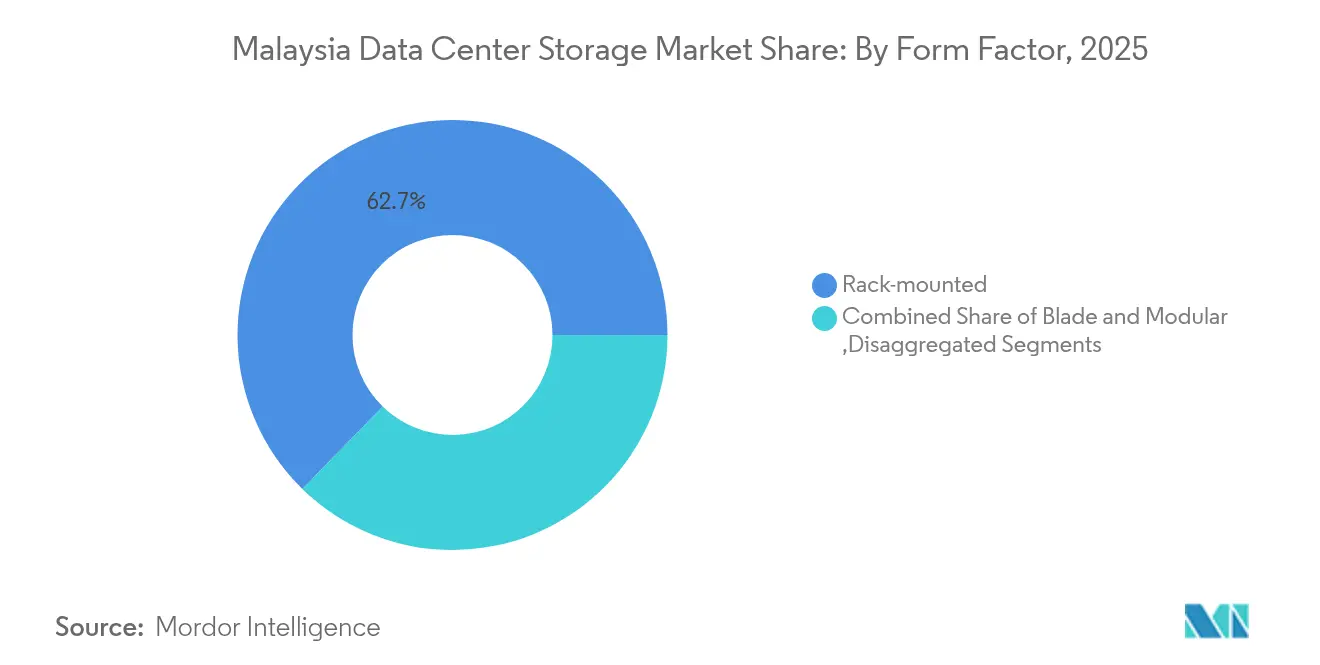
- In base al fattore di forma, i sistemi montati su rack hanno dominato con una quota di fatturato del 62.70% nel 2025, mentre le piattaforme disaggregate e componibili registreranno un CAGR del 14.78% fino al 2031.
- In base all'interfaccia, SAS/SATA ha mantenuto una quota del 53.85% nel 2025; si prevede che NVMe crescerà a un CAGR del 16.12% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dello storage dei data center in Malesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapide implementazioni di iperscalabilità e colocation | + 3.2% | Johor e Selangor | Medio termine (2-4 anni) |
| Espansione della dorsale in fibra ottica di JENDELA Fase 2 | + 1.8% | Nationwide | A breve termine (≤ 2 anni) |
| Lancio del core 5G SA e campus 5G privati | + 2.1% | Zone urbane e industriali | Medio termine (2-4 anni) |
| Iniziative governative cloud-first | + 1.5% | Nationwide | A lungo termine (≥ 4 anni) |
| Piantagioni pronte per l'uso e fabbriche intelligenti | + 0.9% | Penisola, Sabah, Sarawak | A lungo termine (≥ 4 anni) |
| Rigorosa conformità alla residenza dei dati PDPA | + 1.3% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapide implementazioni di hyperscale e colocation
Johor Bahru ha raddoppiato la capacità operativa nel 2024 e ora supera 1.6 GW, spingendo Google, Microsoft, Oracle e NTT a investire oltre 10 miliardi di dollari in nuovi campus. Il piano da 6.5 miliardi di dollari di Oracle, la struttura da 150 MW predisposta per l'intelligenza artificiale di Princeton Digital Group e la Zona Economica Speciale di Johor-Singapore segnalano una crescente necessità di array all-flash su scala petabyte in grado di sostenere la produttività dell'addestramento AI. Questo afflusso spinge il mercato dello storage per data center malese verso architetture NVMe che sintetizzano bassa latenza con elevata larghezza di banda, offrendo ai fornitori con offerte ottimizzate per l'intelligenza artificiale un vantaggio competitivo.
Espansione della dorsale in fibra ottica di fase 2 di JENDELA
All'inizio del 2024, una copertura della popolazione dell'81.5% e quasi 40,000 trasmettitori aggiornati nell'ambito del programma JENDELA da 21 miliardi di RM hanno prodotto collegamenti gigabit a 7.5 milioni di utenze. La dorsale estesa consente alle PMI del distretto dei semiconduttori di Penang di adottare nodi di archiviazione distribuiti per il controllo dei processi sensibili alla latenza. I nodi periferici rurali nelle piantagioni di palma da olio sfruttano la portata di JENDELA per gestire localmente i dati dei sensori IoT prima di replicarli negli hub di colocation, estendendo il mercato malese dell'archiviazione dei data center in distretti precedentemente non serviti. [1] Ministero delle Comunicazioni e del Digitale, "Rapporto trimestrale JENDELA Q1 2025", mcmc.gov.my
Campus 5G privati e core 5G autonomi
Il core 5G multi-operatore di Digital Nasional Berhad offre un uptime del 99.8% e una latenza ultra-bassa, consentendo alle fabbriche di eseguire analisi di visione artificiale che dipendono da array di cache locali per inferenze in frazioni di secondo. Le licenze 5G private spingono le piste di prova automobilistiche e i parchi industriali a integrare micro-data center vicino alle stazioni base, gonfiando la domanda di cluster flash rinforzati certificati per ambienti difficili e spingendo il mercato malese dello storage dei data center oltre le zone metropolitane. [2] Digital Nasional Berhad, “Malaysia 5G Network Update 2025,” digitalnasional.com.my
Iniziative governative cloud-first e nazionali digitali
Una piattaforma nazionale di cartelle cliniche elettroniche da 356 milioni di dollari e un'infrastruttura di intelligenza artificiale sovrana dotata di 3,000 GPU impongono livelli di storage on-premise conformi alla normativa che interagiscono con il cloud pubblico. Le agenzie che migrano i database legacy verso SaaS necessitano ancora di archivi locali per i dati dei cittadini protetti dal PDPA modificato, ampliando l'adozione dello storage ibrido e a oggetti nel mercato malese dello storage per data center.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex per infrastrutture di livello III/IV | -2.1% | A livello nazionale, incentrato sulle PMI | Medio termine (2-4 anni) |
| Carenza di talenti qualificati per l'archiviazione | -1.8% | Kuala Lumpur e Johor | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura globale NAND/HDD | -1.4% | Malesia dipendente dalle importazioni | A breve termine (≤ 2 anni) |
| Rischio di cambio ringgit-dollaro | -0.9% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex per infrastrutture di livello III/IV
Soddisfare la ridondanza di Livello III aumenta i costi di storage iniziali del 40-60%, un ostacolo per le 3,000 PMI malesi con sede a Penang, che raramente dispongono di un budget di RM 500,000 per progetto. Sebbene il fondo Industry4WRD sovvenzioni gli aggiornamenti, molte aziende ritardano le transizioni, limitando la penetrazione a breve termine di array all-flash avanzati nel mercato dello storage per data center malese.
Volatilità della catena di fornitura globale NAND/HDD
I picchi di domanda innescati dall'IA hanno spinto le multinazionali a segnalare aumenti di prezzo di listino del 5-10% per i supporti flash e HDD. Gli acquirenti malesi, già sensibili ai costi, ora rinegoziano i calendari di approvvigionamento o riducono la capacità, posticipando gli aggiornamenti in tutto il mercato malese dello storage dei data center. [3] WD Technologies, “2025 NAND Market Price Notification,” wd.com
Analisi del segmento
Per tecnologia di storage: dominio SAN nell'accelerazione NAS
Le reti SAN (Storage Area Network) hanno conquistato il 38.05% della quota di mercato dello storage per data center in Malesia nel 2025, confermando la consolidata domanda di prestazioni a livello di blocco nei servizi finanziari e nei cluster ERP delle smart factory. Le strutture SAN ad alta disponibilità sincronizzate tra Cyberjaya e Johor supportano i requisiti normativi in materia di disaster recovery. Il Network Attached Storage (NAS), con un CAGR del 15.72%, è un'opzione interessante per le PMI che privilegiano la condivisione di file semplificata e la capacità scalabile senza licenze FC. Si prevede che le dimensioni del mercato dello storage per data center in Malesia per le soluzioni NAS raddoppieranno entro il 2030, in linea con l'espansione dei carichi di lavoro per contenuti creativi e delle suite di collaborazione.
L'adozione di overlay di storage definiti dal software amplifica la flessibilità sia di SAN che di NAS. PowerScale di Dell, già implementato da oltre 16,000 utenti GPU a livello globale, sta guadagnando terreno tra le startup di intelligenza artificiale che cercano un consolidamento petabyte senza migrazioni complesse. Il cloud fabric distribuito di NetApp con Google Cloud offre ai CIO un unico namespace per nodi on-premise, iperscalabili di Johor e cluster di intelligenza artificiale sovrani, rafforzando la leadership ibrida nel mercato dello storage per data center in Malesia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di archiviazione: resilienza HDD tradizionale rispetto all'assorbimento Flash
Nel 46.55, gli array HDD convenzionali detenevano una quota del 2025% del mercato dello storage per data center in Malesia, sfruttati per archivi di videosorveglianza e immagini mediche a bassa frequenza che tollerano una latenza più elevata. Tuttavia, gli array all-flash stanno accelerando a un CAGR del 16.92%, poiché l'addestramento basato sull'intelligenza artificiale, i pagamenti in tempo reale e l'analisi ad alta frequenza impongono latenze inferiori al millisecondo. Si prevede che il mercato dello storage per data center in Malesia per la tecnologia flash supererà i 782.6 milioni di dollari entro il 2031, nonostante le difficoltà macroeconomiche.
Le piattaforme ibride mitigano la tensione tra costi e prestazioni: il tiering automatico trasferisce i dati attivi su pool di SSD NVMe, mentre i blocchi freddi rimangono sugli HDD nearline. Le unità HAMR da 40 TB e i prototipi di HDD NVMe di Seagate potrebbero ulteriormente comprimere il TCO, ritardando la sostituzione completa della memoria flash ma aumentando il numero totale di terabyte spediti nel mercato dello storage per data center in Malesia.
Per tipo di data center: Colocation Primacy con Hyperscale Surge
Le suite di colocation hanno rappresentato il 53.55% del fatturato nel 2025, poiché le aziende esternalizzano resilienza e conformità a operatori specializzati. Gli hyperscaler, tuttavia, registrano un CAGR del 17.86% fino al 2031, trainati dal progetto Elmina di Google da 2 miliardi di dollari e dal lancio tri-zona di Microsoft. Gli investitori hyperscale integrano raffreddamento a liquido e fabric componibili che ridefiniscono gli standard di densità, orientando il mercato dello storage per data center in Malesia verso enclosure flash a livello rack con potenza superiore a 700 kW per sala.
Nel frattempo, i micro-data center edge installano cabinet 42U in fabbriche e piantagioni per localizzare l'inferenza dell'IA. Queste implementazioni, sebbene singolarmente modeste, aggregano un contributo a due cifre entro il 2030, a dimostrazione della diversificazione del mercato dello storage per data center in Malesia, al di là delle aree metropolitane tradizionali.
Da End User: responsabile IT e telecomunicazioni, BFSI accelera
Operatori come Telekom Malaysia e Maxis, insieme alle piattaforme cloud, hanno ottenuto un fatturato del 30.95% nel 2025 grazie all'espansione del backhaul in fibra ottica e all'offerta di reti 5G private. Il settore dei servizi bancari e finanziari, nell'ambito del framework RMiT aggiornato di Bank Negara, registra un CAGR del 19.05%, poiché i licenziatari di banche digitali e gli istituti tradizionali crittografano i database core su cluster SAN Tier IV. Si prevede che il mercato malese dello storage per data center BFSI raggiungerà i 332.4 milioni di dollari entro il 2031, trainato dagli ecosistemi open-API e dall'analisi delle frodi in tempo reale.
I ministeri modernizzano i carichi di lavoro di censimento e tassazione su cloud sovrani, mantenendo al contempo le righe sensibili in archivi flash on-premise. Le PMI del settore manifatturiero che adottano dashboard OEE e controlli di qualità assistiti dall'intelligenza artificiale stimolano allo stesso modo le spedizioni di array incrementali nel mercato dello storage per data center in Malesia.
Per fattore di forma: predominio del montaggio su rack con innovazione componibile
Gli array montati su rack hanno rappresentato il 62.70% della spesa del 2025, grazie alle dimensioni universali dei cabinet e al riutilizzo delle PDU esistenti. L'infrastruttura disaggregata componibile, con un CAGR del 14.78%, garantisce agli hyperscaler l'assegnazione dinamica di pool di GPU, CPU e NVMe, riducendo l'over-provisioning di circa il 45%. I nuovi operatori del mercato malese dello storage per data center che certificano il raffreddamento a liquido e le specifiche dell'Open Compute Project sono destinati a superare i fornitori di chassis legacy.
Blade e contenitori modulari sopravvivono nelle cabine di telecomunicazione e nei bunker di disaster recovery, dove spazio e facilità di manutenzione prevalgono su altri fattori. La loro quota di mercato costante tutela la concorrenza multi-vendor nel mercato dello storage per data center in Malesia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per interfaccia: stabilità SAS/SATA con trasformazione NVMe
Le soluzioni SAS/SATA legacy hanno rappresentato il 53.85% delle consegne di porte nel 2025. Il CAGR del 16.12% di NVMe è ancorato ai cluster GPU che saturano le linee PCIe 5.0 e richiedono un accesso in microsecondi. I prototipi di HDD NVMe potrebbero colmare le lacune di protocollo, consentendo agli operatori di far convergere gli stack di gestione su supporti flash e magnetici, uno sviluppo che probabilmente riconfigura i modelli di costo all'interno del mercato dello storage per data center in Malesia.
Fibre Channel rimane un pilastro nelle zone BFSI regolamentate. iSCSI persiste negli ambienti di filiale dove il CAPEX degli switch 10 GbE è destinato a essere assorbito. Ciononostante, i progetti pilota NVMe-over-Fabrics in due sale di negoziazione di Kuala Lumpur dimostrano il prossimo passo in termini di prestazioni per il mercato dello storage per data center in Malesia.
Analisi geografica
Johor Bahru è il fulcro del mercato malese dello storage per data center, con oltre 1.6 GW di capacità operativa nel 2025, che riflette oltre 10 miliardi di dollari di investimenti hyperscale dichiarati. La Zona Economica Speciale Johor-Singapore istituzionalizza ulteriormente il traffico cloud transfrontaliero nell'ambito di quadri di conformità allineati, incoraggiando le repliche SAN metro-cluster lungo la strada rialzata. Il corridoio Cyberjaya di Selangor rimane il fulcro aziendale del paese, ospitando il data center malese inaugurale di Google e un campus da 256 MW di Vantage; le sue sale di colocation registrano un utilizzo dell'82% nel primo trimestre del 1, garantendo cicli di aggiornamento costanti per gli array flash.
Kuala Lumpur gestisce carichi di lavoro transazionali e migrazioni ibride da parte di ministeri che adottano politiche cloud-first. La futura regione cloud di Microsoft sposterà una consistente domanda di formazione AI verso livelli di cache edge vicini, incrementando l'adozione di interfacce flash e NVMe nel mercato dello storage per data center malese. Le 3,000 PMI dell'elettronica di Penang accelerano i progetti pilota dell'Industria 4.0, ognuno dei quali integra dispositivi NAS modesti ma in rapida espansione, che complessivamente aggiungono un numero di petabyte a due cifre entro il 2030.
Sarawak e Sabah seguono in termini di capacità attuale, ma mostrano la percentuale di crescita più elevata. Le dorsali in fibra ottica finanziate dallo Stato e i PPA per l'energia idroelettrica verde attraggono gli operatori alla ricerca di energie rinnovabili, posizionando la Malesia orientale come la prossima ondata di espansione. I nodi edge distribuiti nelle piantagioni di palma da olio e nei porti intelligenti incanalano i dati in streaming verso micro-data center regionali, ampliando l'estensione geografica del mercato dello storage per data center in Malesia.
Panorama normativo
In Malesia non esiste un'unica normativa specifica per i data center, pertanto l'approvvigionamento e l'implementazione dello storage sono regolati da un complesso sistema di approvazione e conformità che coinvolge agenzie federali (tra cui MITI e MIDA), il Ministero del Digitale (attraverso lo status Malaysia Digital amministrato da MDEC) e le autorità locali. La valutazione della sostenibilità è diventata più esplicita grazie alle linee guida nazionali per i data center sostenibili, che includono l'obbligo per le nuove strutture di dichiarare PUE, CUE e WUE utilizzando le metriche ISO/IEC 30134. Ciò influenza le scelte di aggiornamento dello storage, orientandole verso memorie flash ad alta densità e architetture software-defined in grado di ridurre il consumo energetico per TB utilizzabile.
Nel 2026, l'attenzione politica si è concentrata maggiormente sulla gestione delle risorse e sul posizionamento ad alta tecnologia, con le nuove applicazioni per data center orientate verso progetti di intelligenza artificiale o ad alta tecnologia. Ciò ha innalzato gli standard per lo storage ad alta velocità e critico per i carichi di lavoro. Sul fronte fiscale, a partire dal 1° gennaio 2026, le esenzioni dai dazi doganali e dall'imposta sulle vendite per le aziende Malaysia Digital (MD) sono passate all'approvazione del Ministero delle Finanze caso per caso, limitatamente alle apparecchiature specializzate dirette, il che può influire sui costi di sbarco e sulle decisioni relative alla distinta base per array e componenti importati. Per gli utenti finali regolamentati, in particolare quelli del settore bancario e finanziario, i requisiti RMiT della Bank Negara Malaysia continuano a vincolare i controlli per la sicurezza dei dati, la resilienza e il ripristino di emergenza, rafforzando la domanda di replica SAN conforme, crittografia e storage di backup immutabile in Malesia.
Analisi della catena del valore
La catena del valore dello storage per data center in Malesia si basa in gran parte su componenti a monte importati (NAND, supporti HDD, controller, NIC/HCA e piattaforme server) prima di confluire in OEM e ODM di sistemi di storage. Questi fornitori offrono array all-flash, sistemi ibridi e stack software-defined utilizzati da hyperscaler, operatori di colocation e data center aziendali. La distribuzione e la fornitura di soluzioni avvengono in genere tramite partner di canale locali e integratori di sistemi che progettano architetture, integrano reti e risorse di calcolo e forniscono servizi di installazione, manutenzione e gestione, con l'approvvigionamento spesso incluso in progetti più ampi di realizzazione di data center a Johor e nel corridoio di Cyberjaya.
La creazione di valore a livello locale è più forte nei settori dell'ingegneria, dell'integrazione, della gestione degli impianti e delle operazioni del ciclo di vita rispetto alla produzione di hardware di base. Programmi governativi come il Digital Ecosystem Acceleration (DESAC) di MIDA (in vigore fino al 31 dicembre 2027) promuovono lo sviluppo di competenze nazionali in infrastrutture di rete, integrazione di sistemi, raffreddamento e sistemi di alimentazione elettrica, influenzando a sua volta l'implementazione dello storage, comprese le scelte di configurazione allineate a operazioni sostenibili e sale server ad alta densità. Anche i grandi investitori nel settore hyperscale hanno evidenziato la partecipazione di fornitori nazionali, come AirTrunk che ha riportato contratti per 423 milioni di RM assegnati a fornitori locali, con l'obiettivo di raggiungere i 5 miliardi di RM, rafforzando un contesto in cui servizi e pacchetti infrastrutturali forniti localmente coesistono con hardware di storage importato.
Panorama competitivo
Il mercato dello storage per data center in Malesia si attesta su un livello di concentrazione moderato, con Dell Technologies, Hewlett Packard Enterprise e NetApp che detengono una leadership collettiva, ma che devono affrontare la vigorosa concorrenza di Pure Storage e Huawei. L'iniziativa Partner-First Storage di Dell, in linea con le build iperscalabili di Johor, mira a quadruplicare gli account gestiti entro il 2027. La struttura workload-aware di NetApp si integra strettamente con la strategia a doppia regione di Google Cloud, ritagliandosi una nicchia negli ambienti ibridi regolamentati. Pure Storage investe in LandingAI e distribuisce FlashBlade//E in cluster di intelligenza artificiale sovrani, affilando la differenziazione sulle soluzioni flash a basse emissioni di carbonio.
Huawei, che sfrutta contratti di intelligenza artificiale sovrani, offre server basati su ARM in bundle con array OceanStor che rivaleggiano con i fornitori consolidati in termini di rapporto qualità-prezzo, esercitando una pressione al ribasso sui prezzi nel mercato dello storage per data center in Malesia. La roadmap HAMR di Seagate garantisce la continuità futura degli HDD ad alta capacità, fondamentale per gli archivi a freddo nelle aziende vincolate alla conformità. Gli ODM white-label, nel frattempo, si rivolgono agli hyperscaler che adottano standard rack aperti, frammentando la quota di mercato al di sotto dei Tier 1 e garantendo una solida concorrenza tra i fornitori.
Le mosse strategiche includono la ricerca da parte di Equinix di PPA rinnovabili per limitare l'aumento delle tariffe e il progetto Cyberjaya da 6 miliardi di RM di Vantage Data Centers che integra strutture componibili raffreddate a liquido fin dall'inizio, segnalando una svolta del settore verso righe flash ottimizzate per la densità e strutture NVMe collegate a GPU nel mercato dello storage dei data center in Malesia.
Leader del settore dello storage nei data center in Malesia
Dell Inc.
Hewlett Packard Enterprise
NetApp Inc.
Huawei Technologies Co. Ltd.
Kingston Technology Company Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: lo sviluppatore malese MRCB ha annunciato una collaborazione con Perintis Akal Sdn Bhd per la realizzazione di un data center predisposto per l'intelligenza artificiale a Bukit Jalil, con un costo di sviluppo lordo di 2.1 miliardi di RM. Il progetto aggiunge un sito ad alta densità e orientato all'IA al corridoio di Kuala Lumpur, ampliando la domanda di array flash a bassa latenza, reti NVMe e livelli di backup resilienti, allineati ai carichi di lavoro aziendali e statali.
- Maggio 2026: Equinix ha annunciato l'intenzione di sviluppare una nuova struttura IBX appositamente costruita (KL2) a Kuala Lumpur, nell'ambito di un programma di investimenti di circa 190 milioni di dollari, con l'obiettivo di raggiungere oltre 2,200 armadi rack al completamento. L'ampliamento rafforza la capacità di interconnessione carrier-neutral in Malesia, supportando architetture ibride in cui le aziende combinano storage in colocation con access point cloud per applicazioni regolamentate e sensibili alla latenza.
- Ottobre 2024: Oracle ha annunciato un piano di investimenti di 6.5 miliardi di dollari in infrastrutture cloud in Malesia. Questo impegno rafforza la strategia di espansione della capacità basata sull'hyperscale, che soddisfa la domanda di storage su array all-flash primari, storage a oggetti scalabile e replica per il disaster recovery nelle zone di disponibilità malesi.
Ambito e metodologia
Lo storage dei data center comprende dispositivi, hardware, apparecchiature di rete e tecnologie software che facilitano l'archiviazione di dati e applicazioni all'interno delle strutture dei data center, utilizzati per archiviare, gestire, recuperare, distribuire ed eseguire il backup delle informazioni digitali all'interno di tali strutture.
Il mercato dello storage per data center in Malesia è segmentato in base alla tecnologia di storage (network attached storage (NAS), storage area network (SAN), direct attach storage (DAS) e altre tecnologie), per tipo di storage (storage tradizionale, storage all-flash, e storage ibrido) e per utente finale (IT e telecomunicazioni, BFSI, governo, media e intrattenimento e altri utenti finali).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra
| Network Attached Storage (NAS) |
| Rete di archiviazione (SAN) |
| Archiviazione diretta collegata (DAS) |
| Archiviazione di oggetti e nastri |
| Array HDD tradizionali |
| Array All-Flash (AFA) |
| Hybrid Storage |
| Strutture di colocation |
| Hyperscaler/fornitori di servizi cloud |
| Enterprise ed Edge |
| IT e telecomunicazioni |
| BFSI |
| Governo e settore pubblico |
| Media and Entertainment |
| Sanità e scienze della vita |
| Produzione |
| Cremagliera montata |
| Lama e modulare |
| Disaggregato / Componibile |
| SAS/SATA |
| NVMe |
| Fibre Channel e iSCSI |
| Per tecnologia di archiviazione | Network Attached Storage (NAS) |
| Rete di archiviazione (SAN) | |
| Archiviazione diretta collegata (DAS) | |
| Archiviazione di oggetti e nastri | |
| Per tipo di archiviazione | Array HDD tradizionali |
| Array All-Flash (AFA) | |
| Hybrid Storage | |
| Per tipo di data center | Strutture di colocation |
| Hyperscaler/fornitori di servizi cloud | |
| Enterprise ed Edge | |
| Per utente finale | IT e telecomunicazioni |
| BFSI | |
| Governo e settore pubblico | |
| Media and Entertainment | |
| Sanità e scienze della vita | |
| Produzione | |
| Per fattore di forma | Cremagliera montata |
| Lama e modulare | |
| Disaggregato / Componibile | |
| Per interfaccia | SAS/SATA |
| NVMe | |
| Fibre Channel e iSCSI |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dello storage nei data center in Malesia?
Nel 1.01, il mercato dello storage nei data center in Malesia valeva 2026 miliardi di dollari e si prevede che raggiungerà 1.79 miliardi di dollari entro il 2031.
Quale tecnologia di storage è leader in Malesia?
Le reti SAN (Storage Area Network) sono la tecnologia leader, con una quota di fatturato del 38.05% nel 2025, mentre il Network Attached Storage è quello che cresce più rapidamente, con un CAGR del 15.72%.
In che modo gli investimenti su larga scala influenzeranno la domanda di storage?
I progetti hyperscale che superano i 10 miliardi di dollari, soprattutto a Johor Bahru, stanno stimolando la domanda multi-petabyte di sistemi basati su flash e NVMe nel mercato dello storage dei data center in Malesia.
Perché gli array all-flash stanno guadagnando terreno?
La formazione basata sull'intelligenza artificiale, l'analisi in tempo reale e le esigenze applicative inferiori al millisecondo stanno spingendo le aziende verso gli array all-flash, che si prevede cresceranno a un CAGR del 16.92% entro il 2031.
Quali sono le aree regionali che registrano la crescita più forte?
Johor Bahru è al primo posto in termini di capacità assoluta, Cyberjaya a Selangor rimane l'hub aziendale e la Malesia orientale (Sarawak e Sabah) registra la percentuale di crescita più elevata grazie ai nuovi data center a energia verde.
Quali sono le principali sfide che il mercato deve affrontare?
Gli elevati investimenti in conto capitale per le strutture di livello III/IV, la carenza di talenti nell'architettura di storage e la volatilità dei prezzi globali di NAND/HDD sono i principali fattori che limitano una rapida implementazione.


