

Dimensioni e quota di mercato del cartone in Malesia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.97 miliardo di dollari |
| Dimensione del mercato (2031) | 1.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.03% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cartone in Malesia a cura di Mordor Intelligence
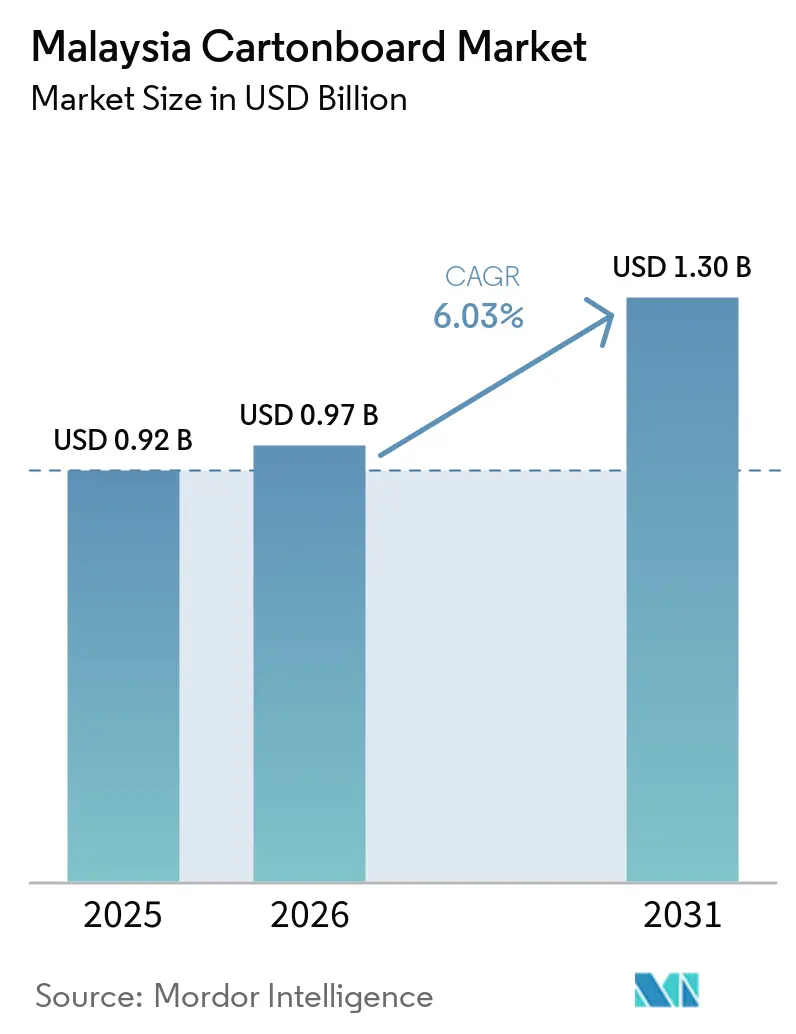
Si prevede che il mercato malese del cartone crescerà da 0.92 miliardi di dollari nel 2025 a 0.97 miliardi di dollari nel 2026 e raggiungerà 1.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.03% nel periodo 2026-2031.
Il mercato malese del cartone è sostenuto da un continuo abbandono dei formati in plastica rigida e da una cultura del confezionamento alimentare e dell'e-commerce più consolidata, che mantiene la domanda di astucci pieghevoli ampia e stabile. La sostenibilità si è evoluta oltre il posizionamento del marchio e ora influenza le regole di approvvigionamento, i cicli di pianificazione dei trasformatori e la selezione dei substrati per il packaging di beni di largo consumo, ristorazione e prodotti farmaceutici. Il mercato malese del cartone beneficia anche del ruolo del paese come base manifatturiera regionale che collega la domanda interna con i requisiti di imballaggio orientati all'esportazione. Questo contesto favorisce i trasformatori in grado di offrire soluzioni di cartone riciclabile, conformi alla normativa EPR e alle specifiche, senza compromettere i costi o i tempi di consegna. La concorrenza rimane moderata, poiché i fornitori multinazionali detengono posizioni più forti nel segmento degli astucci per liquidi di alta gamma, mentre i trasformatori nazionali di medie dimensioni competono intensamente nel settore degli astucci pieghevoli attraverso la personalizzazione, il servizio e l'efficienza.
Punti chiave del rapporto
- Per tipologia di prodotto, il cartone per imballaggi pieghevoli deteneva il 38.13% della quota di mercato del cartone in Malesia nel 2025, mentre si prevede che il cartone sbiancato compatto crescerà a un tasso annuo composto del 6.72% fino al 2031.
- Per tipologia di imballaggio, nel 2025 gli astucci pieghevoli rappresentavano il 48.41% del mercato malese del cartone, mentre si prevede che gli imballaggi per liquidi cresceranno a un tasso annuo composto del 6.34% fino al 2031.
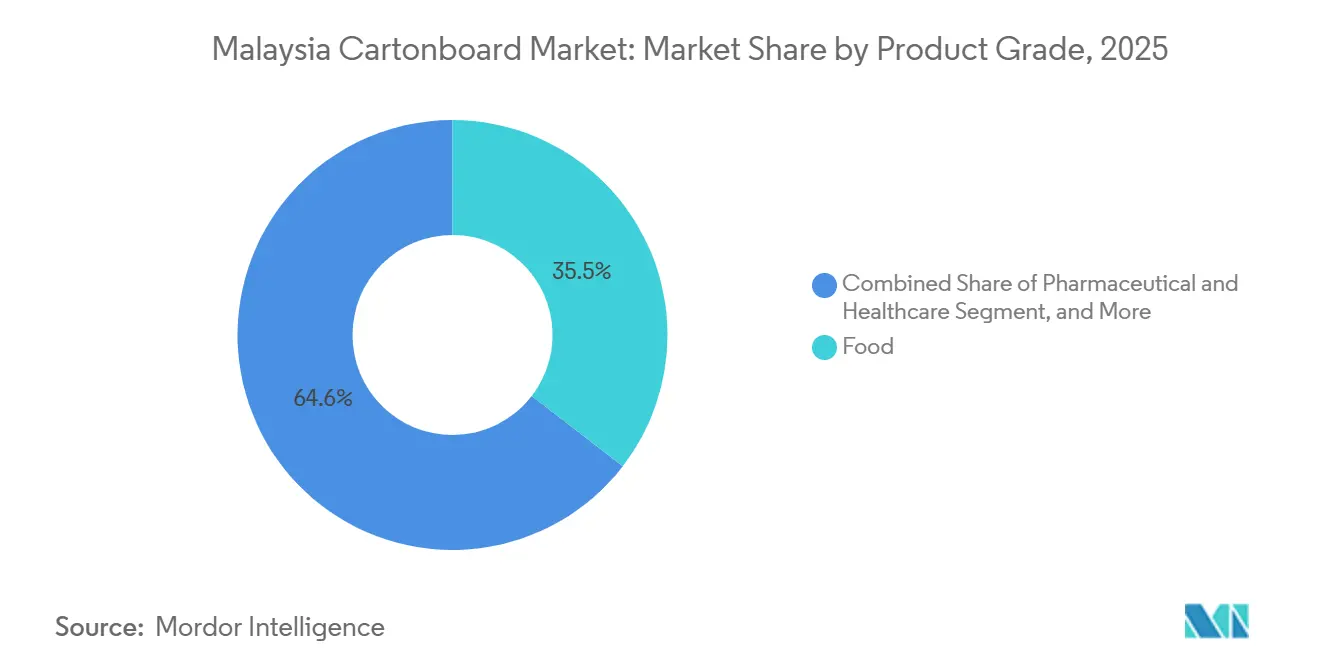
- Per settore di utilizzo finale, l'industria alimentare ha mantenuto la quota maggiore, pari al 35.45% nel 2025, mentre si prevede che il settore cosmetico e dei prodotti per l'igiene personale crescerà a un tasso annuo composto del 6.51% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cartone in Malesia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Svolta verso la sostenibilità: imballaggi in fibra riciclabile | + 1.3% | Azienda nazionale, con presenza concentrata nelle zone industriali di Klang Valley e Penang. | Medio termine (2-4 anni) |
| Aumento del consumo di alimenti confezionati e di cibi da asporto | + 1.1% | Nazionale, con primi guadagni nella Grande Kuala Lumpur, Johor Bahru e Penang | A breve termine (≤ 2 anni) |
| Domanda di branding per e-commerce e prodotti pronti per la vendita al dettaglio | + 0.9% | A livello nazionale, con una presenza concentrata nei corridoi logistici della Grande Kuala Lumpur e del Selangor. | A breve termine (≤ 2 anni) |
| Localizzazione degli imballaggi per il settore sanitario e farmaceutico | + 0.6% | Selangor e Johor, ripercussioni sul polo biomedico di Penang | Medio termine (2-4 anni) |
| Responsabilità estesa del produttore e predisposizione all'ecodesign | + 0.5% | il | Medio termine (2-4 anni) |
| L'innovazione nel settore delle bevande a base vegetale e funzionali incrementa la domanda di cartoni per bevande. | + 0.4% | Selangor, Klang Valley, con ripercussioni sui produttori alimentari della Malesia orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Svolta verso la sostenibilità: imballaggi in fibra riciclabile
Il passaggio alla sostenibilità verso imballaggi in fibra riciclabile è il principale fattore strutturale trainante del mercato del cartone in Malesia. Il cartone a base di fibre è diventato il sostituto più semplice per la plastica monouso nei settori dei beni di largo consumo, della ristorazione e della vendita al dettaglio, poiché si adatta agli attuali sistemi di trasformazione e ai formati di cartone consolidati. I proprietari di marchi globali che operano in Malesia stanno riprogettando i portafogli di imballaggi verso soluzioni riciclabili dal 2024 e tali decisioni stanno ora confluendo in specifiche di approvvigionamento formali. Il quadro EPR di Fase 1 della Malesia colloca i cartoni tra i primi 6 flussi di materiali, con l'implementazione volontaria a partire dal 2026 e la conformità obbligatoria prevista per il 2030. [1] Bernama, “Malaysia Hopes EPR Will Stem Tide of Plastic Waste,” Bernama, bernama.com Il Circular Economy Blueprint for Solid Waste in Malaysia 2025–2035 rafforza anche l'ecodesign e la progettazione per la riciclabilità come priorità a monte, il che fornisce ai trasformatori una direzione normativa più chiara. Di conseguenza, i trasformatori con approvvigionamento certificato FSC, dichiarazioni di riciclabilità verificabili e credenziali di etichetta ecologica riconosciute si stanno posizionando in modo più forte nelle gare d'appalto dei proprietari di marchi. [2] Forest Stewardship Council, “FSC Certification Standards and Requirements,” FSC, fsc.org
Aumento del consumo di alimenti confezionati e di cibi da asporto
La crescente domanda di alimenti confezionati e di prodotti "on-the-go" continua ad ampliare il mercato potenziale del cartone in Malesia. L'urbanizzazione, le famiglie con doppio reddito e le abitudini di consegna rapida sostengono la domanda di formati di alimenti confezionati pronti per lo scaffale e facili da trasportare, che si basano in gran parte su cartone pieghevole e cartone per la ristorazione. Nel 2025, il settore alimentare deteneva il 35.45% del valore di mercato, una posizione di leadership che riflette sia l'entità del consumo giornaliero sia l'ampiezza delle specifiche del cartone nelle categorie di cereali, snack, piatti pronti e prodotti secchi. La domanda non è trainata solo dai volumi, poiché la tendenza alla premiumizzazione spinge i produttori di alimenti di marca a migliorare la grafica e le caratteristiche strutturali delle confezioni per renderle più visibili sugli scaffali. La crescita del numero di referenze (SKU) nel settore degli alimenti funzionali, dei pasti pronti e degli snack sta inoltre riducendo le tirature medie, spostando il valore per i trasformatori verso una produzione flessibile e cambi di formato più rapidi. Questo sta dividendo il mercato tra i grandi trasformatori che difendono i grandi clienti ricorrenti e gli agili operatori di medie dimensioni che si aggiudicano lavori premium a tiratura più breve.
Domanda di branding per e-commerce e prodotti pronti per la vendita al dettaglio
La crescente domanda di imballaggi pronti per lo scaffale e per l'e-commerce sta offrendo al mercato malese del cartone un'ulteriore e solida fonte di crescita. Le esigenze di imballaggio vanno oltre i maggiori volumi di scatole, poiché la logistica online richiede confezioni che proteggano i prodotti, presentino grafiche di forte impatto e mantengano la qualità di stampa in condizioni di stoccaggio variabili. Queste stesse esigenze prestazionali si allineano perfettamente con gli imballaggi pronti per lo scaffale utilizzati da ipermercati e catene di minimarket che desiderano un rifornimento più rapido a livello di punto vendita. Il cartone pieghevole e il cartone pressato patinato bianco si adattano bene a questa sovrapposizione, rendendo i formati di cartone omnicanale più preziosi per i proprietari di marchi che operano sia nel commercio al dettaglio digitale che in quello fisico. Poiché i rivenditori e i marketplace continuano ad aumentare le aspettative in termini di presentazione ed efficienza di gestione, i trasformatori sono spinti a combinare design strutturale, precisione di stampa e attenzione alla logistica in un'unica offerta. Questa sovrapposizione rafforza la domanda di soluzioni in cartone che possano passare dal prelievo in magazzino all'esposizione in negozio senza necessità di riprogettare l'imballaggio.
Localizzazione degli imballaggi per il settore sanitario e farmaceutico
La localizzazione degli imballaggi per il settore sanitario e farmaceutico sta espandendo il segmento premium del mercato malese del cartone. La Malesia sta diventando una base produttiva più solida nel settore sanitario nel sud-est asiatico e questo cambiamento sta incrementando la domanda di imballaggi esterni per prodotti farmaceutici che richiedono cartoni igienici e ad alta bianchezza. Amcor ha inaugurato un impianto avanzato di rivestimento per imballaggi sanitari a Subang Jaya il 24 aprile 2026, con un investimento di oltre 35 milioni di dollari e la prima tecnologia di rivestimento a lama d'aria della regione per questa applicazione. [3] Amcor, “Amcor Opens Advanced Healthcare Packaging Coating Facility in Malaysia,” Amcor, amcor.com Oliver Healthcare Packaging ha inaugurato il suo più grande stabilimento produttivo dell'Asia-Pacifico a Johor nel maggio 2025, con camere bianche ISO-7 e ISO-8 conformi alla norma ISO 13485 che servono clienti del settore farmaceutico e dei dispositivi medici in tutta l'area APAC. [4] BusinessToday Malaysia, “Oliver Healthcare inaugura il più grande stabilimento dell’Asia-Pacifico a Johor per servire il crescente mercato medico”, BusinessToday Malaysia, businesstoday.com.my Questi investimenti rafforzano la tesi a favore della fornitura di imballaggi in co-locazione, poiché i produttori del settore sanitario desiderano tempi di consegna più brevi e un minor rischio di fornitura. Il cartone sbiancato solido è il principale beneficiario, poiché la localizzazione favorisce substrati puliti, conformi e dall’aspetto premium per i cartoni farmaceutici e sanitari.
Volatilità dei costi di cellulosa, cartone ed energia
La volatilità dei costi di cellulosa, cartone ed energia rimane il principale vincolo operativo nel mercato malese del cartone. I trasformatori si trovano a dover affrontare una maggiore incertezza su materie prime, trasporti e utenze, il che rende più difficile mantenere la disciplina dei prezzi. Il sistema tariffario elettrico Automatic Fuel Adjustment (AFA), entrato in vigore nel luglio 2025, ha legato più strettamente le tariffe elettriche ai prezzi mensili dei combustibili fossili, riducendo la prevedibilità su cui i trasformatori facevano affidamento in precedenza. Questa pressione è amplificata dalla dipendenza della Malesia dalle importazioni di fibra vergine e cartone speciale, per cui i tempi di consegna e i costi di sbarco possono variare rapidamente. I grandi trasformatori hanno maggiore margine di manovra per gestire queste fluttuazioni grazie alla struttura dei contratti e alla pianificazione degli approvvigionamenti, ma i piccoli operatori nazionali sono meno tutelati. Il risultato è una compressione dei margini nel mercato malese del cartone, soprattutto laddove i clienti proprietari di marchi si oppongono al trasferimento integrale dei maggiori costi.
PET riciclato, lattine e formati di ricarica limitano la conversione dei formati
Il PET riciclato, le lattine e i formati di ricarica limitano la possibilità di conversione dei formati in alcuni dei segmenti di crescita più promettenti del mercato malese del cartone. FE Green PET si è assicurata 150 milioni di MYR, circa 33.6 milioni di dollari, in finanziamenti verdi e legati alla sostenibilità nell'ottobre 2025 per espandere il suo impianto di resina rPET di Melaka a 50,000 tonnellate all'anno, a conferma che la capacità di rPET continua ad attrarre capitali significativi in Malesia. Il lancio a livello nazionale da parte di Coca-Cola Malaysia di bottiglie da 500 ml in rPET al 100% nel 2024 ha inoltre dimostrato che la circolarità della plastica viene commercializzata come un'identità di packaging visibile, non solo come un parametro di sostenibilità a valle. I modelli di ricarica nel settore della cura della persona aggiungono un ulteriore livello di pressione competitiva, perché possono ridurre la domanda di qualsiasi formato primario monouso, incluso il cartone. Questi formati non eliminano il ruolo del cartone nei settori alimentare, farmaceutico e del tabacco, ma limitano il potenziale di crescita nei settori delle bevande e dei cosmetici, dove i trasformatori sperano di ottenere una maggiore conversione. Ciò rende il mercato malese del cartone più dipendente dall'efficacia delle soluzioni adottate negli usi finali principali, piuttosto che da un'ampia sostituzione con soluzioni provenienti da ogni categoria di imballaggio adiacente.
Analisi del segmento
Per grado di prodotto: il cartone pieghevole è il principale fattore di crescita, mentre il cartone sbiancato solido guida la premiumizzazione.
Nel 2025, il cartone per imballaggi pieghevoli deteneva il 38.13% della quota di mercato malese del cartone per imballaggi, mentre si prevede che il cartone sbiancato a tinta unita crescerà a un CAGR del 6.72% nel periodo 2026-2031. Il cartone per imballaggi pieghevoli rimane il tipo di cartone fondamentale per l'industria malese del cartone per imballaggi, in quanto soddisfa le esigenze di applicazioni alimentari, cosmetiche, farmaceutiche e del tabacco, offrendo un equilibrio tra stampabilità, resistenza ed efficienza dei costi. La sua posizione dominante è difficile da scalzare, poiché nessun altro tipo di cartone offre lo stesso profilo prezzo-prestazioni per le grandi tirature richieste dagli imballaggi di beni di largo consumo in Malesia. Il cartone sbiancato a tinta unita sta crescendo più rapidamente perché la localizzazione del settore sanitario e la premiumizzazione del settore cosmetico favoriscono substrati igienici, ad alta bianchezza e con finiture di pregio.
Il cartone massiccio non sbiancato è impiegato in applicazioni industriali più gravose e nel settore alimentare di alta gamma, dove la resistenza strutturale è più importante dell'aspetto superficiale. Il cartone pressato bianco rimane rilevante negli imballaggi per tabacco, alimenti e prodotti per la casa, settori più sensibili ai costi, dove sia la qualità di stampa accettabile che la convenienza economica del contenuto riciclato sono importanti. Il cartone per imballaggi liquidi e il cartone per il settore alimentare occupano nicchie più ristrette ma importanti, il primo legato allo sviluppo di bevande asettiche e il secondo alla crescita della consegna a domicilio e dell'asporto da parte dei ristoranti. I grandi produttori alimentari hanno inoltre iniziato a utilizzare la certificazione FSC come fattore di approvazione dei fornitori nel periodo 2024-2025, il che indica una selezione più rigorosa dei livelli di sostenibilità man mano che la conformità alla Responsabilità Estesa del Produttore (EPR) progredisce.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'alimentare mantiene la leadership, mentre i cosmetici e i prodotti per l'igiene personale guidano la crescita.
Nel 2025, il settore alimentare rappresentava il 35.45% del valore di mercato, mentre si prevede che i cosmetici e i prodotti per l'igiene personale cresceranno a un tasso annuo composto (CAGR) del 6.51% nel periodo 2026-2031. Il settore alimentare è in testa perché la Malesia vanta un'ampia base di beni di largo consumo e perché il cartone pieghevole e il cartone per la ristorazione servono molte categorie di prodotti di base, tra cui cereali, snack, pasti pronti e prodotti secchi. Il settore dei cosmetici e dei prodotti per l'igiene personale sta crescendo più rapidamente, poiché la Malesia sta rafforzando il suo ruolo di base di lancio regionale per marchi di bellezza internazionali e per marchi di bellezza halal nazionali destinati al Sud-est asiatico. Anche la domanda di prodotti farmaceutici e sanitari si sta rafforzando, supportata dagli investimenti nella produzione di dispositivi medici e relativi prodotti, che intensificano i requisiti locali per gli imballaggi.
La domanda di bevande è strettamente legata alla crescita del cartone per imballaggi liquidi, soprattutto per quanto riguarda latte, succhi di frutta, bevande vegetali e funzionali, che beneficiano dei formati di cartone asettico. Il tabacco rimane un settore di utilizzo finale significativo, ma la regolamentazione ha ridotto il valore della differenziazione di stampa premium sulle superfici degli imballaggi. Le norme malesi in materia di imballaggio ed etichettatura e il divieto di esposizione del tabacco, entrati in vigore nel 2024 e nel 2025, limitano la visibilità del marchio nei punti vendita e riducono la complessità di stampa che i trasformatori di cartone un tempo sfruttavano in questa categoria. Altri settori di utilizzo finale, tra cui giocattoli, abbigliamento, componenti automobilistici, articoli per la casa e prodotti elettrici, continuano a fornire volumi costanti che variano in base al sentiment dei consumatori e ai cicli di esportazione della produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Selangor e il corridoio della Klang Valley costituivano il principale polo di trasformazione del mercato malese del cartone. L'area funge da spina dorsale logistica del paese, consentendo sia ai fornitori di cartone per liquidi che ai trasformatori di cartone pieghevole di servire la Malesia peninsulare con tempi di consegna brevi. La Malesia occupa inoltre una posizione distintiva nel Sud-est asiatico grazie alla combinazione di una capacità di trasformazione relativamente matura con la presenza di multinazionali e continui investimenti nella produzione di carta. Questa combinazione rende il mercato malese del cartone più industrializzato rispetto a molti paesi regionali di medie dimensioni, sebbene dipenda ancora dalle importazioni di cartone speciale e per liquidi. La dipendenza dalle importazioni è importante perché le fluttuazioni dei tassi di cambio e le interruzioni delle spedizioni possono influenzare i costi del cartone sbarcato più rapidamente di quanto i trasformatori nazionali riescano a ricalcolare completamente i prezzi dei contratti con i clienti.
Penang garantisce una domanda stabile grazie alla sua consolidata base nel settore dell'elettronica e delle scienze biologiche, che supporta gli imballaggi esterni per dispositivi medici, diagnostica e prodotti farmaceutici. Johor è il cluster subnazionale in più rapida crescita nel mercato malese del cartone, sostenuto dall'espansione dei settori sanitario e alimentare legata alla Zona Economica Speciale Johor-Singapore. Il grande stabilimento di Oliver Healthcare Packaging a Johor ha rafforzato questa posizione nel maggio 2025, mentre la vicinanza dello stato a Singapore ne accresce l'attrattiva per le catene di approvvigionamento regionali integrate. Il ruolo di Selangor è stato ulteriormente rafforzato nell'aprile 2025, quando Jingxing Holdings ha lanciato la Fase 2 della sua espansione a Banting con un investimento di 1.9 miliardi di MYR, circa 425.1 milioni di dollari, che ha aggiunto 600,000 tonnellate metriche di capacità di Kraft Liner.
La Malesia orientale, che comprende Sabah e Sarawak, rimane una base di domanda di cartone più limitata ed è ancora servita in gran parte attraverso collegamenti distributivi provenienti dalla Malesia peninsulare. Il suo potenziale a lungo termine deriva dalla trasformazione alimentare basata sulle risorse naturali e dalla domanda di servizi di ristorazione legati al turismo, entrambi fattori che possono gradualmente ampliare la base di destinatari per cartoni e cartone per alimenti. Il mercato malese del cartone è inoltre influenzato dalla struttura regionale dell'offerta di cartoni per liquidi, poiché l'approvvigionamento di materiali per formati asettici è determinato da centri di produzione al di fuori del paese. Ciò crea un lieve rischio di concentrazione nell'offerta di imballaggi per liquidi, anche se la trasformazione interna e la domanda a valle continuano ad espandersi.
Panorama competitivo
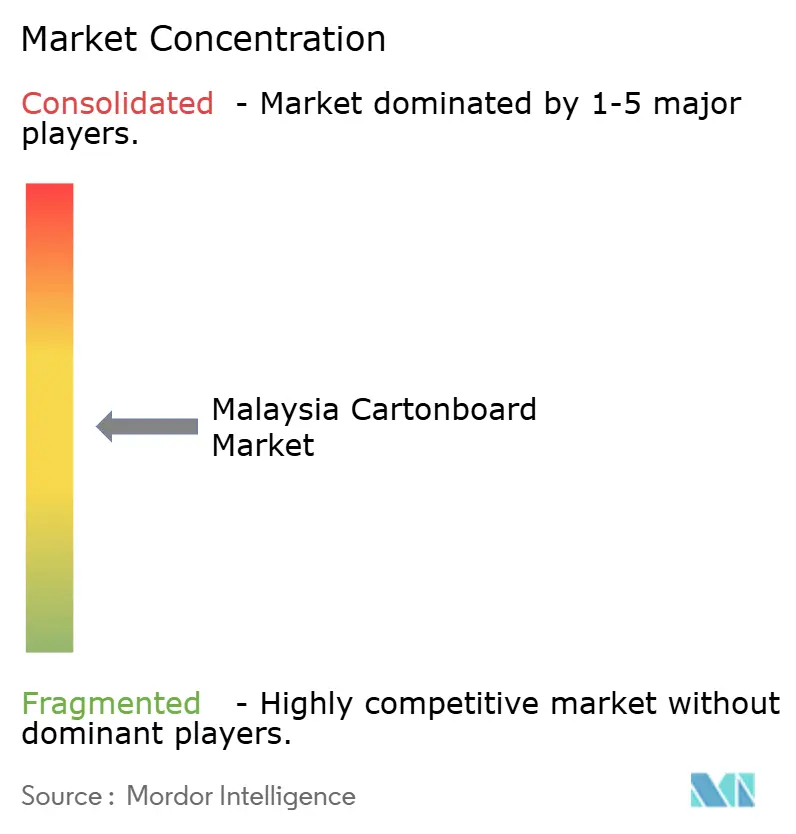
Il mercato malese del cartone presenta una struttura competitiva biforcuta, con un segmento premium concentrato nei cartoni per liquidi e nei substrati speciali, e un mercato intermedio frammentato di trasformatori locali di astucci pieghevoli. Tetra Pak (Malaysia) Sdn Bhd e SIG Combibloc Malaysia Sdn Bhd detengono posizioni di rilievo nel settore degli imballaggi per liquidi, poiché le attrezzature di riempimento installate consolidano rapporti di fornitura a lungo termine e aumentano i costi di cambio fornitore per i proprietari dei marchi. Questo modello legato alle attrezzature conferisce al segmento premium una redditività più solida rispetto al più ampio settore degli astucci pieghevoli. Al contrario, i trasformatori locali di piccole e medie dimensioni competono maggiormente su tempi di consegna, personalizzazione e prezzo, il che mantiene alta la pressione competitiva in tutti i formati di cartone standard. Questa combinazione favorisce un profilo di concentrazione moderato per il mercato malese del cartone, piuttosto che un consolidamento totale.
Gli investimenti strategici si stanno sempre più orientando verso sistemi di sostenibilità, portafogli di substrati più puliti e specializzazione tecnica. L'accordo stipulato nel 2025 da Vivar Printing Sdn Bhd con SGS per l'adozione della piattaforma digitale di gestione del carbonio SGS S-Carbon dimostra che i maggiori trasformatori nazionali stanno trasformando il monitoraggio delle emissioni e la trasparenza della catena del valore in elementi distintivi per i clienti. Il nuovo impianto di rivestimento per il settore sanitario di Amcor a Selangor è un altro esempio di posizionamento competitivo basato sulle capacità tecniche, in quanto porta una tecnologia di rivestimento all'avanguardia nella regione più vicina alla domanda locale di imballaggi medicali. Queste mosse suggeriscono che i futuri guadagni di quote di mercato nel settore del cartone in Malesia dipenderanno meno dalla capacità produttiva generica e più dalla conformità, dalla tracciabilità e dalle prestazioni di trasformazione specializzate.
Un altro fattore competitivo è l'innovazione locale nel settore delle fibre, dove la joint venture avviata nel dicembre 2025 da Nextgreen Global Bhd con IOI Corp Bhd e Xiamen C&D Paper and Pulp Group Co. Ltd. indica una futura fonte nazionale di cellulosa rinnovabile per applicazioni nel settore del cartone. La decisione di Huhtamäki Oyj di chiudere il suo stabilimento di produzione a Port Klang nel 2024, pur mantenendo le attività di distribuzione e vendita in Malesia, riflette ulteriormente come le aziende stiano rimodellando la propria presenza sul mercato senza abbandonare completamente il settore del cartone malese. Gli spazi di mercato più promettenti rimangono quelli in cui la stampa digitale a tiratura limitata, l'approvvigionamento certificato FSC e l'utilizzo di substrati riciclabili si combinano in un'unica proposta. È in questo ambito che il mercato malese del cartone premierà probabilmente i trasformatori in grado di soddisfare standard di approvvigionamento più rigorosi, pur mantenendo cicli di lancio dei prodotti più rapidi.
Leader del settore del cartone in Malesia
Tetra Pak (Malaysia) Sdn Bhd
Huhtamaki Oyj
HPP Holdings Berhad
Paper Base Converting Sdn Bhd
SIG Combibloc Malesia SDN. BHD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Wasco Greenergy Bhd ha commissionato un sistema di produzione di energia termica a biomassa presso un impianto cartario all'avanguardia a Kajang, Selangor, alimentato da residui di lavorazione della carta e progettato per raggiungere un tasso di utilizzo superiore all'80%. Il sistema riduce direttamente la dipendenza dell'impianto dai combustibili convenzionali e dalla rete elettrica nazionale, contribuendo alla stabilità dei costi energetici del settore cartario nell'ambito del nuovo meccanismo tariffario di adeguamento automatico del carburante della Malesia.
- Aprile 2026: Amcor ha inaugurato ufficialmente un impianto avanzato di rivestimento per imballaggi sanitari a Subang Jaya, Selangor, il 24 aprile 2026. Si tratta di un investimento di oltre 35 milioni di dollari, agevolato da MIDA, che introduce nella regione la tecnologia di rivestimento a lama d'aria e rende l'impianto il primo in Asia a produrre, in un unico complesso, substrati sia superiori che inferiori per imballaggi sterili di dispositivi medici. L'impianto rafforza la posizione della Malesia come hub regionale integrato per gli imballaggi sanitari ed espande la domanda di substrati in cartone di grado farmaceutico da parte delle aziende farmaceutiche presenti nella zona.
- Aprile 2026: Pure Mylk e Tetra Pak hanno lanciato The Mylky Way a Pulau Indah, Selangor, il primo hub di innovazione end-to-end per bevande a base vegetale nel sud-est asiatico, con una cerimonia presieduta dal viceministro malese della Scienza, della Tecnologia e dell'Innovazione l'8 aprile 2026. L'hub offre servizi di ricerca e sviluppo, test pilota e co-confezionamento utilizzando la tecnologia di cartoni per liquidi asettici di Tetra Pak, stimolando direttamente la domanda strutturale di cartone per imballaggi liquidi da parte dei proprietari di marchi locali che commercializzano bevande a base vegetale e funzionali.
Ambito del rapporto sul mercato del cartone in Malesia
Il mercato malese del cartone comprende la produzione, la distribuzione e l'applicazione di materiali in cartone per imballaggi. Le principali tipologie di prodotto presenti sul mercato includono cartone sbiancato solido, cartone non sbiancato solido, cartone per scatole pieghevoli, cartone truciolare con rivestimento bianco, cartone per imballaggi liquidi e cartone per il settore alimentare. Queste tipologie vengono utilizzate in diversi formati di imballaggio, tra cui scatole pieghevoli, imballaggi per liquidi, manicotti, vassoi, bicchieri e contenitori per alimenti. Grazie alla loro riciclabilità, stampabilità e alle caratteristiche di sostenibilità, queste soluzioni in cartone sono ampiamente utilizzate in settori quali alimentare, delle bevande, farmaceutico, del tabacco, cosmetico e molti altri.
Il mercato malese del cartone è segmentato per tipologia di prodotto (cartone sbiancato solido, cartone non sbiancato solido, cartone per scatole pieghevoli, cartone truciolare bianco, cartone per imballaggi liquidi e cartone per il settore alimentare), formato di imballaggio (scatole pieghevoli, imballaggi per liquidi, manicotti e vassoi e altri formati di imballaggio), settore di utilizzo finale (alimentare, bevande, farmaceutico e sanitario, tabacco, cosmetici e altri settori di utilizzo finale). Le previsioni di mercato sono espresse in valore (USD).
| Tavola solida sbiancata |
| Tavola solida non sbiancata |
| Cartone pieghevole |
| Truciolato bianco |
| Pannello per l'imballaggio di liquidi |
| Consiglio dei servizi di ristorazione |
| Cartoni pieghevoli |
| Imballaggio liquido |
| Manicotto e vassoio |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) |
| Alimentare - Food |
| Bevande |
| Farmaceutico e Sanitario |
| Tabacco |
| Cosmetici e articoli da toeletta |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
| Per categoria di prodotto | Tavola solida sbiancata |
| Tavola solida non sbiancata | |
| Cartone pieghevole | |
| Truciolato bianco | |
| Pannello per l'imballaggio di liquidi | |
| Consiglio dei servizi di ristorazione | |
| Per formato di imballaggio | Cartoni pieghevoli |
| Imballaggio liquido | |
| Manicotto e vassoio | |
| Altri formati di confezionamento (tazze, contenitori per la ristorazione) | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Farmaceutico e Sanitario | |
| Tabacco | |
| Cosmetici e articoli da toeletta | |
| Altri settori di utilizzo finale (giocattoli, abbigliamento, automobilistico, articoli per la casa, elettrodomestici, ristorazione) |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato del cartone in Malesia nel 2026?
Il mercato malese del cartone si attestava a 0.97 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.03%.
Quale tipologia di prodotto di cartone è la più richiesta in Malesia?
Nel 2025, il cartone pieghevole ha dominato il mercato con una quota di valore del 38.13%, grazie alla sua grande versatilità nel confezionamento di alimenti, cosmetici, prodotti farmaceutici e tabacco.
Quale formato di cartone sta crescendo più rapidamente in Malesia?
Il confezionamento di liquidi è il formato in più rapida crescita, con un CAGR del 6.34% fino al 2031, supportato dallo sviluppo di bevande asettiche e dal lancio dell'hub di innovazione The Mylky Way.
Quale gruppo di utenti finali si sta espandendo più rapidamente?
Il settore dei cosmetici e dei prodotti per l'igiene personale è quello in più rapida crescita, con un CAGR del 6.51% fino al 2031, grazie al lancio di nuovi marchi di bellezza e alla crescente domanda di imballaggi di alta qualità.
Perché Johor sta diventando sempre più importante per la domanda di cartone?
Johor si sta affermando come il cluster subnazionale in più rapida crescita grazie all'espansione dei settori sanitario e della produzione alimentare, supportata dalla Zona Economica Speciale Johor-Singapore e dallo stabilimento di Oliver Healthcare Packaging.
Quali sono i principali rischi per i convertitori in Malesia?
I principali vincoli sono la volatilità dei costi della cellulosa, del cartone e dell'energia, insieme alla crescente concorrenza del rPET, delle lattine e dei modelli di ricarica nel settore delle bevande e dei prodotti per la cura della persona.


