

Analisi del mercato del mais di Mordor Intelligence
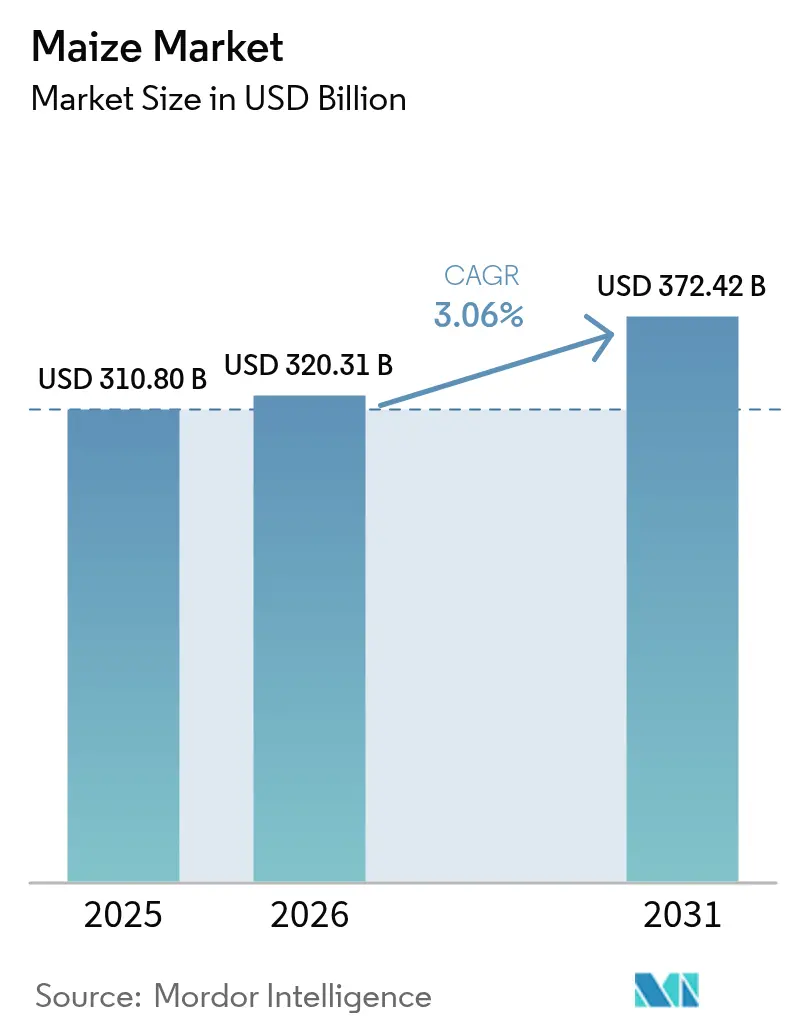
Si stima che il mercato del mais raggiungerà i 320.31 miliardi di dollari nel 2026, in crescita rispetto ai 310.80 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 372.42 miliardi di dollari, con un CAGR del 3.06% nel periodo 2026-2031. La domanda sostenuta di mangimi, l'obbligo di miscelazione di biocarburanti e le applicazioni industriali a base di amido sostengono questo slancio, nonostante la volatilità climatica e le tensioni commerciali introducano oscillazioni dei prezzi a breve termine. Tra i fattori strutturali favorevoli figurano la transizione globale verso diete ad alto contenuto proteico, la rapida innovazione negli ibridi ad alta resa e l'accelerazione dello stoccaggio dei cereali in azienda, che migliora la flessibilità di commercializzazione. L'intensità competitiva è in aumento, poiché i principali operatori commerciali semplificano i portafogli e le aziende sementiere commercializzano ibridi a bassa statura che supportano piantagioni più dense e una raccolta meccanizzata. Nel frattempo, risoluzioni politiche come la revoca del divieto di importazione di prodotti biotecnologici in Messico nel febbraio 2025 sottolineano il ruolo fondamentale dei quadri commerciali nel salvaguardare flussi ininterrotti di cereali.
Punti chiave del rapporto
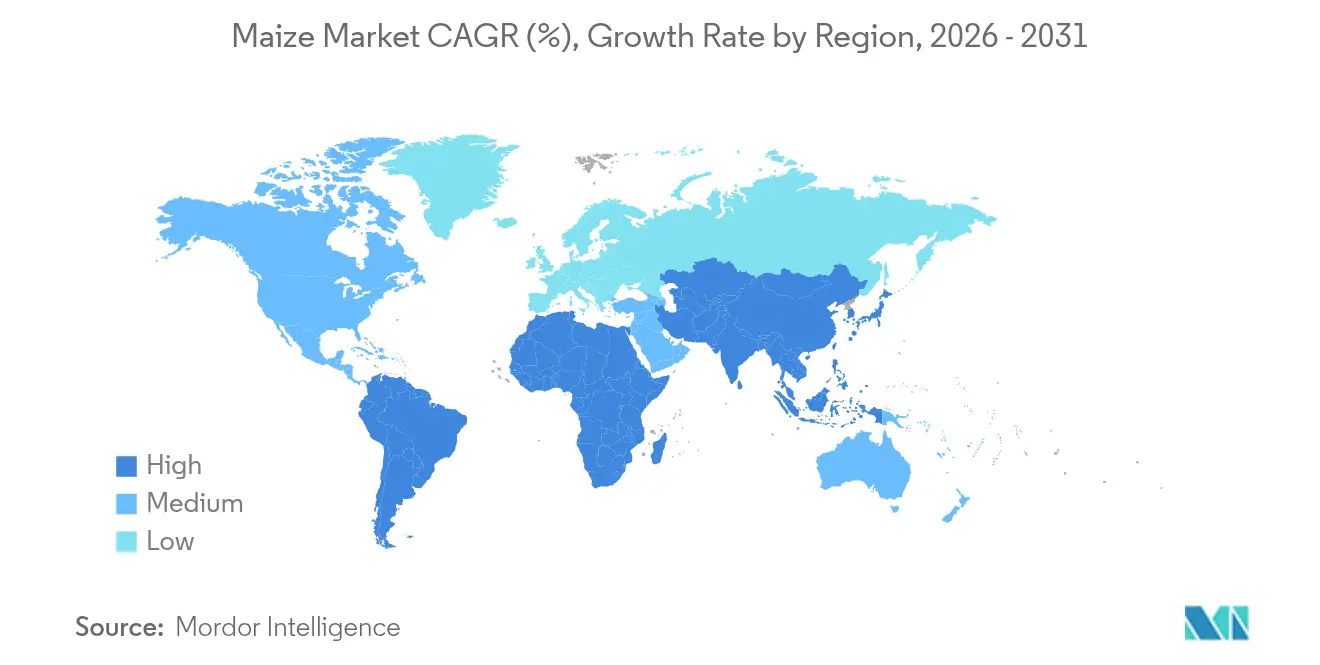
- Nel 35.05, il Nord America deteneva il 2025% della quota di mercato del mais. Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 4.96% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del mais
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di mangimi per animali | + 1.2% | Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Crescenti obblighi di miscelazione dei biocarburanti | + 0.8% | Nord America, Brasile, India, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Progressi tecnologici negli ibridi GM ad alto rendimento | + 0.6% | Global | A lungo termine (≥ 4 anni) |
| Politiche commerciali favorevoli e riduzioni tariffarie | + 0.4% | Principali corridoi di esportazione | A breve termine (≤ 2 anni) |
| Rapida realizzazione di infrastrutture di stoccaggio di cereali ad alta capacità | + 0.3% | Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Domanda in forte espansione di dolcificanti e amidi a base di mais | + 0.2% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di mangimi per animali
Il consumo di proteine animali sta aumentando rapidamente nelle economie emergenti e le razioni per il bestiame si basano sul mais come principale ingrediente energetico. Il consumo interno di mais in Brasile è aumentato del 53% nell'ultimo decennio, con l'aumento della produzione da parte delle aziende di confezionamento della carne, che hanno assorbito 2.539 miliardi di bushel solo nel 2024-2025. Anche gli operatori dell'acquacoltura asiatica si stanno orientando verso farine di glutine a base di mais, che riducono i costi di formulazione e migliorano la stabilità dei pellet. Questi flussi di domanda paralleli sollevano la base del mercato del mais e lo proteggono dalla debolezza ciclica in ogni singolo utilizzo finale. Con il proseguimento dell'urbanizzazione e dell'aumento del reddito, il mercato del mais trarrà ulteriore vantaggio dalle transizioni dietetiche incentrate sulle proteine.
Crescenti obblighi di miscelazione dei biocarburanti
Gli obiettivi obbligatori di miscelazione ancorano una quota considerevole del consumo annuale di mais, creando una domanda relativamente anelastica nel mercato del mais. Gli Stati Uniti mantengono la produzione di etanolo intorno a 1.05 milioni di barili al giorno, che si traduce in 5.5 miliardi di bushel di mais ogni anno di commercializzazione, secondo il Renewable Fuel Standard. I nuovi percorsi sostenibili per i carburanti per l'aviazione promettono un'ulteriore domanda strutturale, poiché i produttori perseguono i crediti dell'Inflation Reduction Act attraverso riduzioni dell'intensità di carbonio. Gli obblighi di miscelazione proteggono quindi porzioni del mercato del mais dalle oscillazioni dei prezzi a breve termine, catalizzando al contempo gli investimenti nella capacità di trasformazione.
Politiche commerciali favorevoli e riduzioni tariffarie
La sentenza dell'accordo tra Stati Uniti, Messico e Canada (USMCA) del febbraio 2025 ha spinto il Messico a revocare il divieto di importazione di mais biotecnologico, preservando una rotta commerciale bilaterale da 5.6 miliardi di dollari e attenuando l'incertezza nel mercato del mais. Altrove, la liberalizzazione tariffaria su rotte selezionate ha ridotto i costi di sbarco per i produttori di mangimi, incoraggiando un approvvigionamento diversificato geograficamente. Tuttavia, potenziali aumenti tariffari negli Stati Uniti e dazi dell'Unione Europea sul mais statunitense evidenziano come i cambiamenti politici possano rapidamente riconfigurare i flussi globali. I trader di successo si tutelano sempre più attraverso strategie di approvvigionamento multi-origine e flessibilità contrattuale. Il risultato netto è un mercato del mais che premia l'agilità e il monitoraggio delle politiche in tempo reale.
Rapida realizzazione di infrastrutture di stoccaggio di cereali ad alta capacità
Un ulteriore stoccaggio offre agli agricoltori la possibilità di ritardare le vendite fino a quando i prezzi non saranno favorevoli, attenuando gli eccessi stagionali e sostenendo il mercato del mais. L'India sta investendo nella modernizzazione delle proprie infrastrutture di stoccaggio dei cereali per far fronte alle perdite post-raccolto, che attualmente rappresentano il 25% della produzione annuale. L'ammodernamento delle infrastrutture comprende silos in acciaio, magazzini intelligenti e unità di stoccaggio mobili per grano, riso e mais. Anche i governi del Nord Africa e del Medio Oriente investono in silos che riducono la dipendenza dalle importazioni spot volatili. L'ampliamento delle infrastrutture di stoccaggio non solo riduce le perdite post-raccolto, ma incoraggia anche i coltivatori a incrementare la superficie coltivata, rafforzando il ciclo di espansione del mercato del mais.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei rendimenti causata dai cambiamenti climatici | -0.9% | Africa subsahariana e America centrale | A lungo termine (≥ 4 anni) |
| Aumento dei prezzi dei fertilizzanti e degli input agricoli | -0.6% | Globale (maggiore pressione sulle economie in via di sviluppo) | Medio termine (2-4 anni) |
| Restrizioni e quote geopolitiche all'esportazione | -0.4% | Grandi esportatori come Argentina e India | A breve termine (≤ 2 anni) |
| Contaminazione da micotossine: inasprimento delle norme di sicurezza | -0.3% | Unione Europea e altri mercati rigorosi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei rendimenti causata dai cambiamenti climatici
Ondate di calore e precipitazioni irregolari interrompono già le finestre di semina e impollinazione, aumentando la variabilità delle rese nel mercato del mais. Le ricerche indicano che ogni aumento di temperatura di 1 °C può ridurre del 7.4% le rese globali del mais, mentre i modelli mostrano che la probabilità di richieste di indennizzo per l'assicurazione dei raccolti nella Corn Belt degli Stati Uniti potrebbe raddoppiare entro la metà del secolo. I paesi subsahariani affrontano rischi ancora più elevati. Il Burkina Faso potrebbe registrare perdite di resa del 40% nelle principali zone di coltivazione in scenari ad alte emissioni. I produttori stanno adottando ibridi intelligenti dal punto di vista climatico e spostando le superfici coltivate, ma le condizioni meteorologiche estreme comportano costi aggiuntivi per l'irrigazione, l'assicurazione dei raccolti e il reimpianto. Questa volatilità frena la pianificazione del capitale a lungo termine e modera la traiettoria di crescita del mercato del mais.
Contaminazione da micotossine: rafforzamento delle norme di sicurezza
Limiti globali più severi per l'aflatossina e le micotossine correlate aumentano i costi di conformità per gli esportatori. Il regolamento 2023/915 dell'Unione Europea stabilisce livelli massimi di 100 microgrammi per chilogrammo per il mais non trasformato, in vigore da luglio 2024. La Food and Drug Administration (FDA) degli Stati Uniti ora impone test di laboratorio accreditati per i lotti importati, con conseguente aumento di tempo e costi. [1] US FDA, “Laboratory Accreditation for Mycotoxins,” fda.gov I dati della FAO suggeriscono che fino a un quarto della produzione di cereali subisce episodi di contaminazione, costringendo i commercianti a installare tecnologie avanzate di monitoraggio e selezione. Per i piccoli produttori, i costi dei test possono essere proibitivi, restringendo di fatto l'accesso al mercato e esercitando una pressione al ribasso sul surplus esportabile del mercato del mais.
Analisi geografica
Mercato del mais del Nord America
Il Nord America ha mantenuto una quota di mercato del mais pari al 35.05% nel 2025. Il vantaggio in termini di produttività della regione deriva dall'adozione diffusa dell'agricoltura di precisione, da ibridi geneticamente avanzati e da strutture agricole ben capitalizzate. Il mercato del mais beneficia di una logistica coordinata che sposta i cereali in modo efficiente dalle aziende agricole del Midwest ai terminal di carico del Golfo, mentre la stabilità delle politiche relative alla miscelazione dell'etanolo garantisce una base di domanda prevedibile.
Mercato del mais in Sud America, APAC ed EMEA
Il Sud America offre un quadro contrastante di rapida espansione delle superfici coltivate, unita a un recupero infrastrutturale. Il Brasile sta mettendo in funzione nuovi impianti per la produzione di etanolo da mais e linee ferroviarie a doppio binario che riducono i tempi di percorrenza dal Mato Grosso ai porti atlantici, aumentando così i prezzi alla produzione per gli agricoltori e rafforzando la competitività della regione nel mercato del mais. Il consumo interno di mais in Brasile è aumentato del 53% nell'ultimo decennio, sostenuto dalla crescita dei settori della carne e dell'etanolo, che insieme sostengono la crescente influenza del Sud America. Si prevede che l'Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 4.96% fino al 2031. Il consumo dell'Asia-Pacifico supera la produzione locale in diverse economie popolose, rendendo necessari ampi programmi di importazione e una maggiore esposizione alle oscillazioni dei prezzi di trasporto e di produzione. I governi rispondono attraverso lo stoccaggio strategico e il sostegno mirato alle industrie nazionali di sementi ibride. La decisione dell'India di aumentare del 29% i prezzi di acquisto dell'etanolo da mais sta accelerando l'utilizzo locale e incentivando l'aumento delle superfici coltivate. Nel frattempo, gli investimenti in stoccaggio in Nord Africa e Medio Oriente mitigano i rischi legati alle tempistiche delle importazioni e stabilizzano i margini di molitura nazionali. L'Africa, pur essendo ancora un importatore netto, sta riducendo il suo deficit grazie a iniziative volte ad aumentare la resa e a migliori infrastrutture post-raccolta. L'Europa continua a essere limitata nell'offerta dalle normative ambientali, ma le crescenti importazioni di mais per uso alimentare contribuiscono a coprire la domanda di proteine, sottolineando la natura interconnessa del mercato del mais.


Panorama normativo
Il commercio e la trasformazione del mais sono regolati da norme sanitarie e fitosanitarie (SPS) sovrapposte, approvazioni biotecnologiche e obblighi di utilizzo finale (in particolare la miscelazione con carburanti), che influenzano i flussi transfrontalieri e i costi di conformità. Nell'Unione Europea, il mais importato e i mangimi e prodotti alimentari a base di mais sono soggetti a controlli ufficiali e controlli alle frontiere basati sul rischio, e il blocco ha inasprito il rispetto delle normative in materia di contaminanti attraverso il Regolamento (UE) 2023/915, che stabilisce i livelli massimi per alcuni contaminanti negli alimenti, compresi limiti specifici per il mais non trasformato in vigore da luglio 2024.
Gli aggiornamenti in materia di politica commerciale e controlli sulle importazioni continuano a influenzare le scelte di rotta e i requisiti di documentazione per gli esportatori. Per quanto riguarda i flussi nordamericani, una decisione del febbraio 2025 legata all'USMCA ha portato il Messico a revocare il divieto di importazione di mais biotecnologico, riducendo l'incertezza per un importante corridoio bilaterale. Nell'UE, gli atti di attuazione e gli aggiornamenti periodici degli elenchi di controllo delle importazioni rafforzano inoltre la necessità di un monitoraggio continuo delle classificazioni delle merci, della frequenza dei campionamenti e delle aspettative relative alle analisi di laboratorio per le micotossine e altri residui nelle spedizioni di mais.
Analisi della catena del valore
La filiera del mais inizia con input a monte come sementi ibride e geneticamente modificate, fertilizzanti, prodotti fitosanitari, macchinari agricoli e utensili di precisione, per poi proseguire con la produzione in azienda, la raccolta, lo stoccaggio e l'approvvigionamento primario per il commercio. Le attività intermedie includono l'essiccazione, la selezione e il controllo qualità, compresi i test per le micotossine, seguiti dalla logistica tramite camion, ferrovia, chiatta e trasporto marittimo verso i canali di esportazione o la trasformazione sul mercato interno.
La domanda a valle è trainata dai produttori di mangimi composti e dagli allevatori integrati, insieme agli utilizzatori industriali come i mulini a umido (amido, dolcificanti, etanolo e sottoprodotti) e i mulini a secco. Il commercio fisico globale è concentrato in un piccolo gruppo di paesi di origine delle esportazioni, con Stati Uniti, Brasile, Argentina e Ucraina che costituiscono la spina dorsale della disponibilità per l'esportazione, il che aumenta l'impatto delle interruzioni dei corridoi e dei cambiamenti politici sulla formazione e sul differenziale dei prezzi. I colli di bottiglia operativi citati lungo le catene di approvvigionamento includono vincoli logistici portuali e interni in Brasile, l'instabilità geopolitica che interessa i corridoi terrestri e fluviali ucraini e lo stress idrico legato ai cambiamenti climatici in alcune zone del Messico. Anche i recenti segnali di produzione si ripercuotono sulla catena; ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA NASS) ha stimato la superficie coltivata a mais negli Stati Uniti a 95.3 milioni di acri nel giugno 2026 (in calo del 3% rispetto al 2025), influenzando la pianificazione della capacità di stoccaggio, l'assegnazione dei trasporti ferroviari e le strategie di approvvigionamento per i trasformatori e gli esportatori.
Recenti sviluppi del settore
- Giugno 2026: POET ha avviato i lavori per l'ampliamento del suo impianto di biotrasformazione a Shelbyville, Indiana, con un investimento dichiarato di circa 200 milioni di dollari per aumentare la capacità di produzione di bioetanolo da 98 milioni a 193 milioni di galloni. Il progetto supporta la filiera a valle del mais in un corridoio di trasformazione fondamentale degli Stati Uniti e indica una continua raccolta di capitali legata al mercato dei biocarburanti.
- Giugno 2025: l'Argentina ha approvato cinque nuove varietà di mais geneticamente modificato, con caratteristiche quali altezza ridotta della pianta, resistenza agli insetti e tolleranza al glifosato. Queste approvazioni ampliano la gamma di tecnologie a disposizione di agricoltori ed esportatori e rafforzano la stabilità agronomica in uno dei principali paesi esportatori a livello globale.
- Agosto 2024: l'Himachal Pradesh ha introdotto un prezzo minimo garantito per il mais coltivato con metodi naturali, fissato a 30 rupie indiane (0.34 dollari USA) al kg, diventando così il primo stato indiano a stabilire un prezzo di questo tipo per il settore. Questa politica fornisce un segnale più chiaro a livello di produttore per il mais senza l'utilizzo di sostanze chimiche e può stimolare programmi di approvvigionamento differenziati per i canali nazionali di alimentazione animale e alimentare.


Ambito del rapporto sul mercato globale del mais
Il mais è una coltura di cereali coltivata per scopi di alimentazione e consumo. È nota come la regina dei cereali. Il mercato studiato per questo rapporto include il mais commercializzato sia a livello nazionale che internazionale. Non include i prodotti trasformati realizzati utilizzando il mais. Il mercato del mais è segmentato per area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Africa). Il rapporto analizza la produzione (volume), il consumo (valore e volume), l'importazione (valore e volume), l'esportazione (valore e volume) e l'analisi dell'andamento dei prezzi del mais in tutto il mondo. Il rapporto offre dimensioni e previsioni di mercato in termini di valore (USD) e volume (tonnellate metriche) per i segmenti sopra menzionati.
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Europa | Spagna |
| Italia | |
| Francia | |
| Germania | |
| Russia | |
| Asia-Pacifico | India |
| Cina | |
| Vietnam | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Africa | Sud Africa |
| Nigeria |
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Spagna | |
| Italia | ||
| Francia | ||
| Germania | ||
| Russia | ||
| Asia-Pacifico | India | |
| Cina | ||
| Vietnam | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Africa | Sud Africa | |
| Nigeria | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del mais nel 2026?
Il mercato del mais ha raggiunto i 320.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 372.42 miliardi di dollari entro il 2031.
Quale regione aumenterà maggiormente la domanda di mangimi per mais?
La regione Asia-Pacifico è destinata a registrare il maggiore incremento di volume, grazie alla crescita dei settori avicolo e suinicolo, sostenendo il CAGR del 4.96% della regione fino al 2031.
Quale tecnologia garantirà il prossimo grande balzo in avanti nella resa della coltivazione del mais?
Gli ibridi a bassa statura che consentono piantagioni più dense e una migliore resistenza all'allettamento stanno ora raggiungendo le aziende agricole commerciali, offrendo vantaggi a due cifre in termini di bushel rispetto alle varietà convenzionali.
In che modo l'aumento dei prezzi dei fertilizzanti influenza le decisioni in materia di semina?
Gli elevati costi dei nutrienti incoraggiano applicazioni a dosi variabili, rotazioni diversificate e l'adozione di ibridi a basso consumo di azoto, in particolare tra i coltivatori attenti ai costi.
Pagina aggiornata l'ultima volta il:



