

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
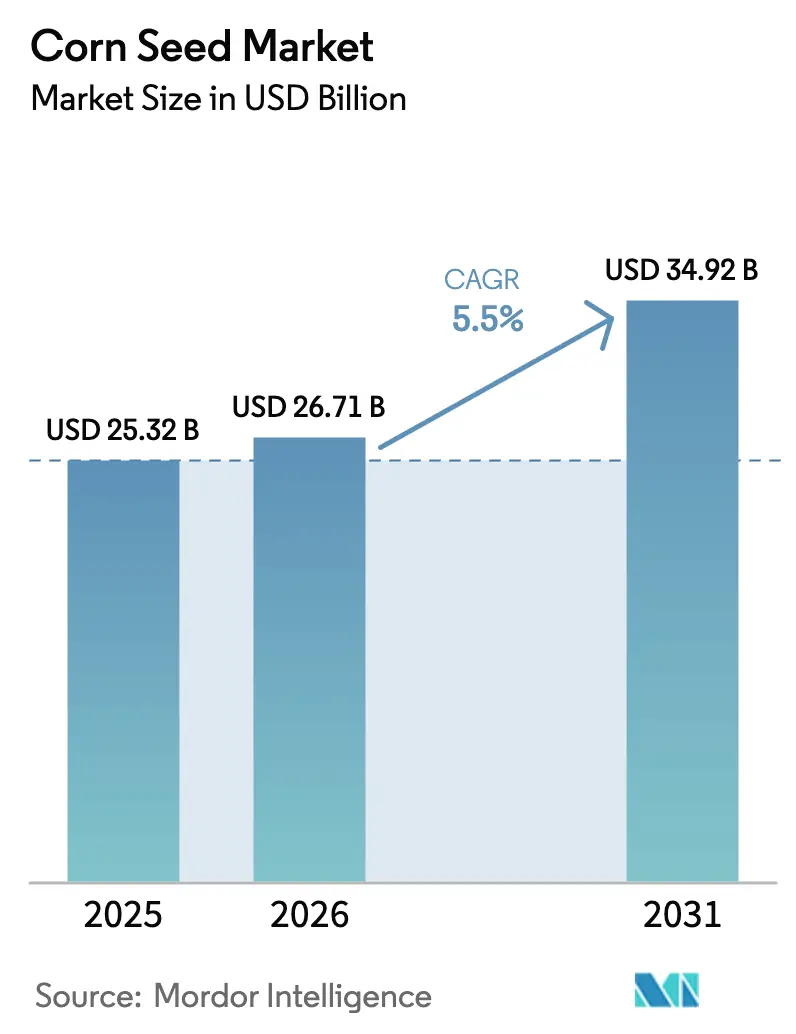
| Dimensione del mercato (2026) | 26.71 miliardo di dollari |
| Dimensione del mercato (2031) | 34.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.50% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di mais di Mordor Intelligence
Il mercato delle sementi di mais aveva un valore di 25.32 miliardi di dollari nel 2025 e si prevede che crescerà da 26.71 miliardi di dollari nel 2026 a 34.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.50% durante il periodo di previsione (2026-2031). I cicli di sostituzione degli ibridi si stanno accorciando, le tecnologie a tratti multipli stanno spuntando prezzi più elevati e i servizi di agronomia digitale stanno diventando parte integrante delle confezioni di sementi, accelerando insieme la crescita dei ricavi in tutte le principali regioni di coltivazione. La variabilità climatica sta alimentando la domanda di germoplasma tollerante alla siccità e al calore, mentre percorsi normativi più rapidi per gli eventi di editing genetico stanno rimodellando le filiere produttive. Le piattaforme di agricoltura di precisione che collegano genetica, prescrizioni e logistica degli input stanno rafforzando i rapporti tra fornitori e agricoltori e aumentando i costi di cambio fornitore. Allo stesso tempo, i canali di vendita diretta a basso costo stanno aprendo le porte ai segmenti di piccoli agricoltori finora trascurati, ampliando la base del mercato delle sementi di mais.
Punti chiave del rapporto
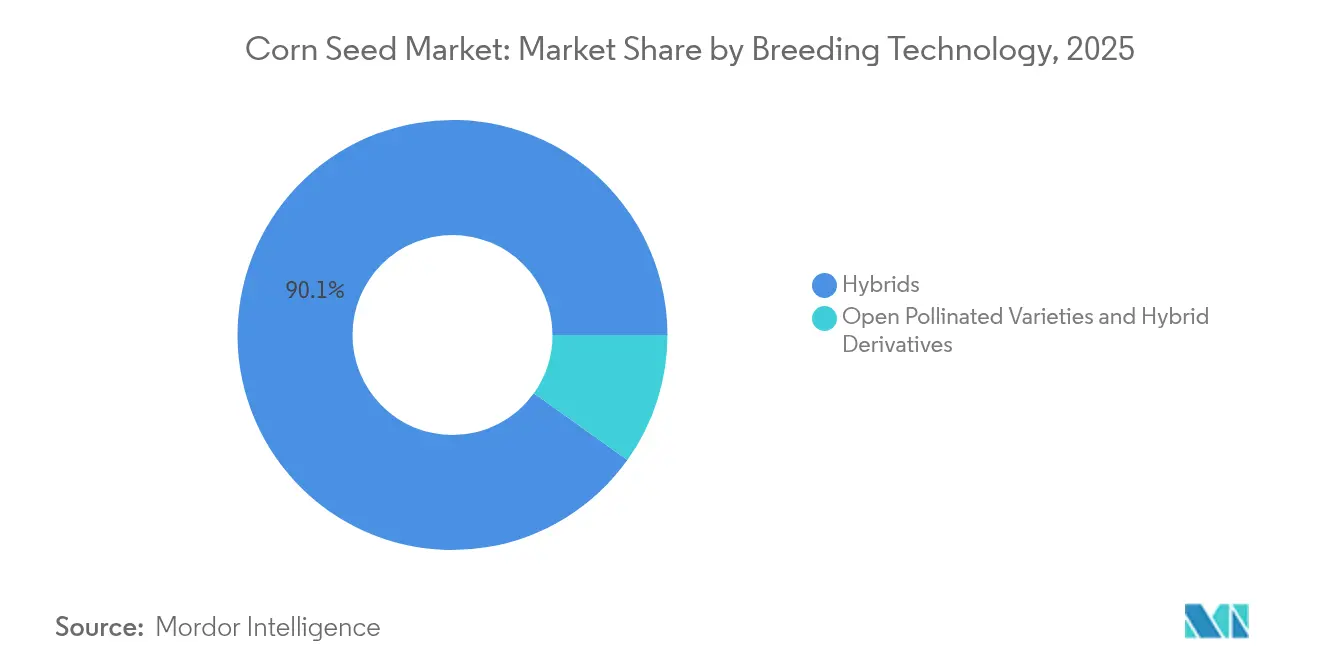
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno detenuto una quota di mercato dominante del 90.12% nei semi di mais, mentre si prevede che le varietà a impollinazione libera e i derivati ibridi cresceranno a un CAGR del 5.78% fino al 2031.
- Per regione, nel 2025 il Nord America ha rappresentato il 49.62% del mercato dei semi di mais, mentre si prevede che registrerà il CAGR più rapido, pari al 7.08%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei semi di mais
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata adozione di ibridi transgenici con tratti sovrapposti | + 1.2% | Nord America, Sud America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Meccanizzazione rapida e cicli di sostituzione ibridi | + 0.9% | Asia-Pacifico, Europa orientale, parti dell'Africa | A lungo termine (≥ 4 anni) |
| Espansione delle piattaforme di agricoltura di precisione che uniscono sementi e agronomia digitale | + 0.8% | Nord America, Europa occidentale e mercati avanzati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Procedura accelerata di regolamentazione per le varietà di mais geneticamente modificate | + 0.7% | Globale, con adozione anticipata negli Stati Uniti, Canada e Argentina | A breve termine (≤ 2 anni) |
| Domanda di semi resistenti al clima in un contesto di crescenti episodi di siccità e calore | + 1.1% | Globale, in particolare Africa subsahariana e parti dell'Asia | A lungo termine (≥ 4 anni) |
| Emergenza di canali di e-commerce di sementi a basso costo, diretti agli agricoltori | + 0.5% | India, Brasile, mercati africani selezionati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata adozione di ibridi transgenici con caratteri sovrapposti
Gli ibridi a tratti multipli conquistano la massima percentuale delle vendite di sementi nordamericane perché integrano la tolleranza agli erbicidi con molteplici proteine Bt che riducono i danni causati dai parassiti e semplificano il controllo delle infestanti. La piattaforma SmartStax PRO di Bayer, lanciata nei principali stati della Corn Belt, dimostra vantaggi di resa dell'8-12% rispetto alle alternative a tratto singolo in condizioni di elevata pressione dei parassiti [1] Fonte: Bayer AG, “Annual Report 2024,” bayer.com . I tempi di approvazione in Argentina e Brasile si sono ridotti a circa 24 mesi per i prodotti con comprovata sicurezza, accelerando i lanci commerciali. Il posizionamento competitivo ora dipende dall'ampiezza dei tratti multipli e dalla praticità del rifugio in un sacco. Poiché sempre più agricoltori danno priorità alla semplicità agronomica, il mercato delle sementi di mais continua a migrare verso pacchetti multi-tratto che proteggono i margini di profitto. La forza di adozione nei principali paesi esportatori influenza anche la preferenza dei tratti nelle regioni dipendenti dalle importazioni che confrontano le prestazioni tecnologiche con le superfici coltivate negli Stati Uniti e in Brasile.
Meccanizzazione rapida e cicli di sostituzione ibridi
I sussidi indiani per i macchinari agricoli, ampliati nell'ambito della Sotto-Missione sulla Meccanizzazione Agricola, hanno aumentato l'adozione delle mietitrebbie del 35% dal 2022, consentendo agli agricoltori di piantare nuove varietà ibride con caratteristiche di resistenza migliorate [2] Fonte: Ministero dell'Agricoltura e del Benessere degli Agricoltori, "Sotto-Missione sulla Meccanizzazione Agricola", agricoop.nic.in . Modelli simili stanno emergendo in Kenya, Ghana e Nigeria attraverso programmi di attrezzature delle banche di sviluppo, stimolando una nuova domanda di ibridi adatti alle macchine con steli robusti e maturazione sincronizzata. Cicli di vita più brevi ampliano il mercato cumulativo delle sementi di mais, favorendo un ricambio più rapido del germoplasma preferito da ciascun agricoltore. I selezionatori con solidi programmi di screening per la tolleranza alla raccolta meccanica ottengono un vantaggio competitivo perché gli agricoltori sostituiscono le linee più vecchie più frequentemente. La transizione amplifica anche il flusso di dati sulle prestazioni degli ibridi, rafforzando le decisioni di selezione localizzate e promuovendo l'adozione di classi di sementi di maggior valore.
Espansione delle piattaforme di agricoltura di precisione che uniscono sementi e agronomia digitale
Le aziende sementiere hanno integrato strumenti di analisi, imaging e prescrizione nelle loro offerte; di conseguenza, i servizi in bundle coprono ora il 25% degli ettari di mais degli Stati Uniti. Le piattaforme digitali acquisiscono dati a livello di campo sulla salute del suolo, sullo stato dei nutrienti e sulla resa storica, guidando la selezione degli ibridi che aumenta il ritorno sulla spesa per i semi di circa 40 dollari per ettaro. I ricavi derivanti dagli abbonamenti a software e dallo scouting integrano i margini dei semi, spostando il modello di business verso un reddito ricorrente. Gli agricoltori che condividono i dati ricevono tassi di semina personalizzati e consigli sulla fertilità, vincolandoli a servizi ecosistemici che favoriscono il marchio di semi di origine. La differenziazione basata sui dati intensifica la concorrenza nel mercato dei semi di mais, riducendo al contempo le barriere per i piccoli operatori che offrono analisi specializzate legate a germoplasma di nicchia.
Procedura accelerata di regolamentazione per le varietà di mais geneticamente modificate
La norma SECURE del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), implementata nel 2024, esenta alcune colture geneticamente modificate da lunghe revisioni normative, accelerando la commercializzazione di varietà tolleranti alla siccità e nutrizionalmente migliorate [3] Fonte: USDA APHIS, “Revised SECURE Rule,” aphis.usda.gov . I criteri flessibili dell'Argentina hanno analogamente approvato 12 eventi di modifica genetica dal 2022. La riduzione dei costi normativi incoraggia le aziende di medie dimensioni a puntare su caratteristiche come una maggiore efficienza nell'uso dell'azoto e un elevato contenuto di lisina, intensificando la diffusione della tecnologia oltre i principali operatori del settore. La modifica genetica aggira molti vincoli di proprietà intellettuale che caratterizzano i transgenici tradizionali, ampliando la diversità di combinazione dei tratti. Con l'aumento delle approvazioni, il mercato delle sementi di mais incorpora modifiche che affrontano sia le priorità agronomiche che quelle di qualità per l'uso finale, trasformando potenzialmente i segmenti dei mangimi ad alto contenuto proteico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La concentrazione delle royalty sui tratti spinge verso l'alto i prezzi al dettaglio dei semi | -0.8% | Globale, con un impatto particolare sui mercati sensibili ai prezzi | Medio termine (2-4 anni) |
| La crescente resistenza dei parassiti alle tossine Bt determina costosi cicli di ricerca e sviluppo | -0.6% | Nord America, Sud America, parti dell'Asia | A lungo termine (≥ 4 anni) |
| Rigide restrizioni sugli OGM e regole di coesistenza | -0.9% | Europa, parti dell'Africa, mercati asiatici selezionati | A lungo termine (≥ 4 anni) |
| La proliferazione di semi contraffatti mina la fiducia nei canali certificati | -0.4% | India, Africa subsahariana, parti del Sud-est asiatico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La concentrazione delle royalty sui tratti spinge verso l'alto i prezzi al dettaglio dei semi
L'accorpamento dei brevetti tra tre leader biotecnologici ha fatto aumentare le royalty sui tratti genetici tra il 2020 e il 2024, portando i prezzi al dettaglio delle sementi fuori dalla portata dei piccoli agricoltori nelle economie emergenti. I costi di licenza ora incidono sui prezzi di mercato degli ibridi transgenici premium, limitando l'espansione dei volumi nelle regioni con vincoli di costo. Le indagini antitrust in Brasile e India evidenziano preoccupazioni in materia di concorrenza, ma non hanno ancora prodotto soluzioni, sostenendo il potere di determinazione dei prezzi degli operatori storici. Mentre gli agricoltori valutano i costi di input, alcuni tornano agli ibridi convenzionali o alle sementi conservate, moderando la crescita nelle fasce ad alta intensità tecnologica del mercato delle sementi di mais. La resistenza degli utenti finali sta influenzando i programmi di miglioramento genetico del settore pubblico per sviluppare alternative esenti da royalty per le zone marginali.
La crescente resistenza dei parassiti alle tossine Bt determina costosi cicli di ricerca e sviluppo
La resistenza documentata alle proteine Cry1Ab e Cry1F si estende a 12 paesi, costringendo le aziende sementiere a investire in nuove modalità d'azione come l'interferenza dell'RNA e gli stack Vip3A. I budget per la ricerca e sviluppo sono aumentati dal 2022 per stare al passo con l'evoluzione dei biotipi di parassiti, allungando i tempi di commercializzazione fino a dieci anni. I requisiti di gestione della resistenza impongono la rotazione delle superfici di rifugio e dei tratti, complicando la conformità degli agricoltori e riducendo la convenienza percepita. Le aziende più piccole senza ampie riserve di ricerca e sviluppo si trovano ad affrontare venti contrari competitivi, che portano a un potenziale consolidamento che potrebbe rimodellare il panorama dell'industria delle sementi di mais. Le persistenti minacce di resistenza sottolineano l'imperativo di partnership per la gestione integrata dei parassiti tra breeder, fornitori di prodotti per la protezione delle colture e servizi di divulgazione.
Analisi del segmento
Attraverso la tecnologia di allevamento: dominanza ibrida e slancio di impollinazione libera
Le sementi ibride hanno rappresentato il 90.12% delle vendite totali nel 2025, confermando la loro posizione di pietra angolare del mercato delle sementi di mais. Gli ibridi transgenici con molteplici tratti di tolleranza agli erbicidi e di resistenza agli insetti costituiscono questa categoria, sfruttando pacchetti multi-tratto che semplificano il controllo delle erbe infestanti e dei parassiti in campo. L'adozione si diffonde più rapidamente tra i coltivatori commerciali negli Stati Uniti, in Brasile e in Argentina, dove gli strumenti di agronomia digitale convalidano il ritorno sull'investimento ibrido attraverso la mappatura geospaziale. Gli ibridi non transgenici mantengono la loro rilevanza nei sistemi biologici e nelle zone regolamentate dagli OGM, grazie alla forte domanda in alcuni stati europei. Nel frattempo, le varianti di mais proteico premium e ceroso si stanno ritagliando nicchie specializzate, supportate da modifiche genetiche che evitano i fattori scatenanti transgenici.
Le varietà a impollinazione libera e i derivati ibridi si stanno espandendo a un CAGR del 5.78%, trainate dai vantaggi derivanti dal risparmio di semi e dai minori requisiti di capitale per gli agricoltori di sussistenza. I programmi di breeding del settore pubblico contribuiscono con germoplasma esente da royalty che i rivenditori privati distribuiscono attraverso reti informali, estendendo la portata in aree geografiche remote. Insieme, queste dinamiche mantengono il mercato dei semi di mais diversificato tra le classi tecnologiche, bilanciando linee biotecnologiche ad alto margine con semi tradizionali orientati ai volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Nord America deteneva il 49.62% della quota di mercato delle sementi di mais, mentre l'Asia-Pacifico ne detiene una quota modesta. La politica cinese incoraggia ora le joint venture straniere, aprendo l'accesso a tratti proprietari mantenendo al contempo la gestione del germoplasma locale. In India, l'espansione della rete di rivenditori, coordinata con sussidi statali, ha favorito l'adozione di ibridi, aumentando le rese medie di quasi il doppio rispetto alle cultivar tradizionali. Economie emergenti come Indonesia e Vietnam stanno passando a ibridi tropicali tolleranti alle malattie, con l'intensificarsi della domanda di mangimi per pollame e acquacoltura. L'attenzione alla selezione regionale si concentra sulla resistenza alla peronospora, sulla tolleranza al marciume della spiga e sulla stabilità in condizioni di variabilità monsonica, a sostegno del predominio duraturo dell'Asia-Pacifico nel mercato delle sementi di mais.
Si prevede che il Nord America crescerà a un CAGR del 7.08% fino al 2031, il più rapido tra tutte le regioni, poiché la profondità dell'agricoltura di precisione, le approvazioni per l'editing genetico e il raggruppamento dei servizi agronomici rafforzeranno il potere di determinazione dei prezzi premium. La struttura duale del Messico ospita sia aziende agricole commerciali ad alta intensità di biotecnologie sia coltivazioni di varietà autoctone, richiedendo ai fornitori di gestire linee di prodotto distinte per basi di clienti diverse.
La chiarezza normativa sull'editing genetico favorisce una rapida diffusione commerciale di caratteristiche come l'elevato contenuto di aminoacidi, che soddisfa la domanda di mais ad alto contenuto di nutrienti da parte dei mangimifici. Il riscaldamento del clima delle praterie canadesi sta estendendo le zone di idoneità per la coltivazione del mais, ampliando ulteriormente le dimensioni del mercato delle sementi di mais alle latitudini temperate. Sebbene Europa, Sud America, Africa e Medio Oriente presentino modelli di domanda diversificati, determinati dalle politiche e dal clima, la loro adozione combinata evidenzia la necessità di un germoplasma regionalizzato, di una gestione personalizzata e di termini di licenza flessibili.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
L'industria dei semi di mais rimane moderatamente concentrata, con i primi cinque operatori che controllano una quota modesta del fatturato globale. Le dinamiche competitive ruotano attorno alla scala dei programmi di breeding, ai portafogli di tratti proprietari e all'ampiezza dei servizi digitali integrati. Le scadenze dei brevetti per i tratti biotecnologici di prima generazione stanno abbassando le barriere all'ingresso per le aziende regionali che commercializzano eventi off-patent, intensificando così la concorrenza sui prezzi nei mercati maturi. I principali operatori storici stanno contrastando accelerando l'implementazione di tratti derivati da CRISPR (Clustered Regularly Interspaced Short Palindromic Repeats); le richieste di Corteva per modifiche di tolleranza alla siccità dimostrano come l'editing genetico stia diventando una leva competitiva centrale.
Le acquisizioni e le partnership nel settore dell'agricoltura digitale stanno ridefinendo la differenziazione, poiché la proprietà dei dati sta diventando fondamentale quanto il germoplasma. Le aziende leader analizzano miliardi di punti dati su suolo, umidità e pressione delle malattie, traducendo le informazioni in raccomandazioni personalizzate sulle sementi che aumentano la fidelizzazione dei clienti. Parallelamente, i canali di e-commerce livellano il campo di gioco per i piccoli breeder aggirando i margini dei concessionari, ma devono comunque garantire standard di germinazione per mantenere la fiducia degli agricoltori. L'ecosistema risultante favorisce gli operatori agili che combinano solide pipeline di ricerca e sviluppo con una portata omnicanale e un solido supporto agronomico.
Le mosse strategiche intraprese a partire dalla fine del 2024 riflettono questa convergenza. Bayer ha stanziato fondi per l'aggiornamento della produzione statunitense mirata agli ibridi geneticamente modificati, mentre l'acquisizione di Sementes Guerra da parte di Corteva ha migliorato il suo accesso al germoplasma tropicale. Syngenta ha ottenuto l'approvazione cinese per Agrisure Viptera, incrementando le royalty in un mercato precedentemente chiuso, e KWS ha unito le forze con Kaveri Seeds per combinare la genetica europea con l'adattamento sud-asiatico. Queste mosse illustrano come l'espansione geografica, l'accesso ai tratti genetici e la scala di produzione si intreccino per definire il vantaggio competitivo nel mercato delle sementi di mais.
Leader del settore dei semi di mais
Advanta Seeds - UPL
Bayer AG
Corteva Agriscience
KWS SAAT SE & Co. KGaA
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: GDM, azienda globale di genetica vegetale, ha acquisito il 100% di AgReliant Genetics, fornitore nordamericano di sementi di mais. Questa acquisizione ha rafforzato la posizione di GDM nel mercato nordamericano, affermandola come quarto fornitore mondiale di genetica del mais.
- Giugno 2025: Advanta Seeds ha acquisito da K-Adriatica le risorse del mais, tra cui germoplasma di mais temperato e varietà ibride adattate alle condizioni di coltivazione europee. Questa acquisizione ha ampliato la presenza di Advanta nel mercato europeo delle sementi di mais e ne ha migliorato la diversità del germoplasma.
- Marzo 2025: Bayer ha inaugurato uno stabilimento per la produzione di semi di mais a Kabwe, in Zambia. L'impianto prevede di triplicare la capacità produttiva di semi di mais dell'azienda in Zambia entro il 2025, supportando il consumo di mais di circa 30 milioni di persone.
Ambito del rapporto sul mercato globale dei semi di mais
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti dalla tecnologia di miglioramento genetico. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono trattati come segmenti per regione.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Altri tratti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Presenza sul territorio
| Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | |
| Etiopia | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sud Africa | ||
| Tanzania | ||
| Resto d'Africa | ||
| Asia-Pacifico | Dalla tecnologia di allevamento | |
| Australia | ||
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Dalla tecnologia di allevamento | |
| Francia | ||
| Germania | ||
| Italia | ||
| Olanda | ||
| Polonia | ||
| Romania | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Dalla tecnologia di allevamento | |
| Iran | ||
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Nord America | Dalla tecnologia di allevamento | |
| Canada | ||
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Dalla tecnologia di allevamento | |
| Argentina | ||
| Brasile | ||
| Resto del Sud America | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Altri tratti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Presenza sul territorio | Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
| Asia-Pacifico | Dalla tecnologia di allevamento | ||
| Australia | |||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Dalla tecnologia di allevamento | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Olanda | |||
| Polonia | |||
| Romania | |||
| Russia | |||
| Spagna | |||
| Turchia | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Dalla tecnologia di allevamento | ||
| Iran | |||
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Nord America | Dalla tecnologia di allevamento | ||
| Canada | |||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Dalla tecnologia di allevamento | ||
| Argentina | |||
| Brasile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




