

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 450.46 miliardo di dollari |
| Dimensione del mercato (2031) | 501.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.17% CAGR |
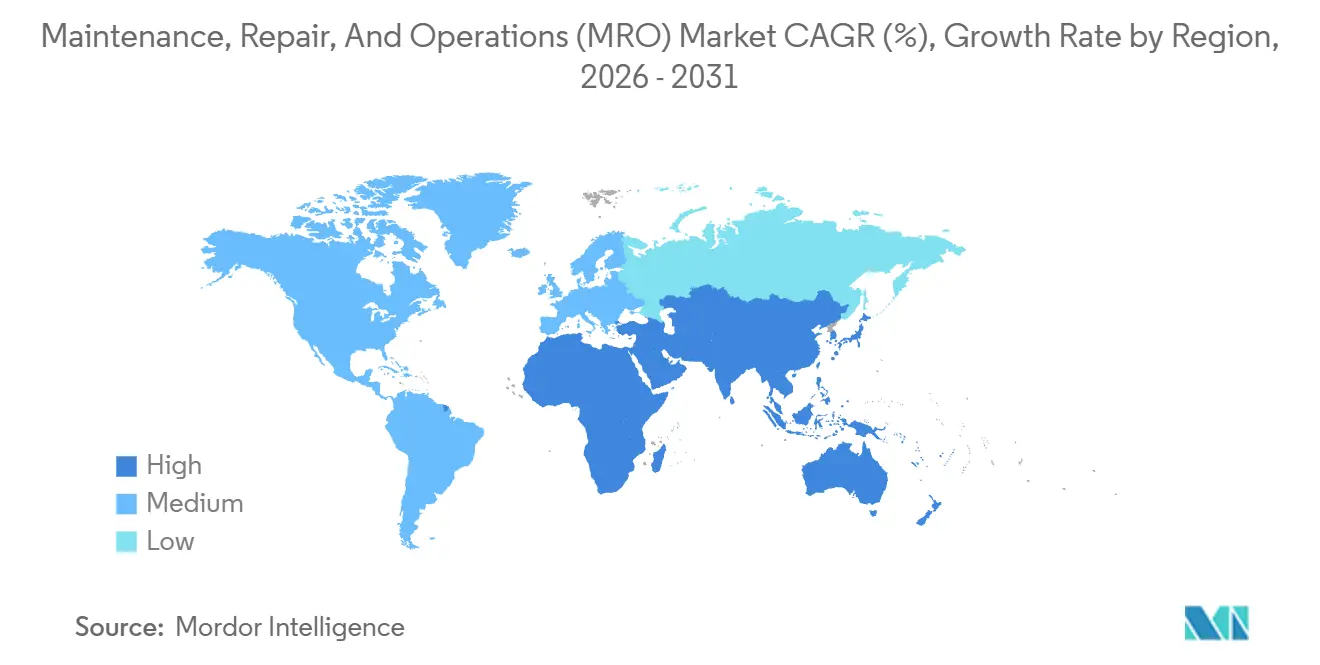
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
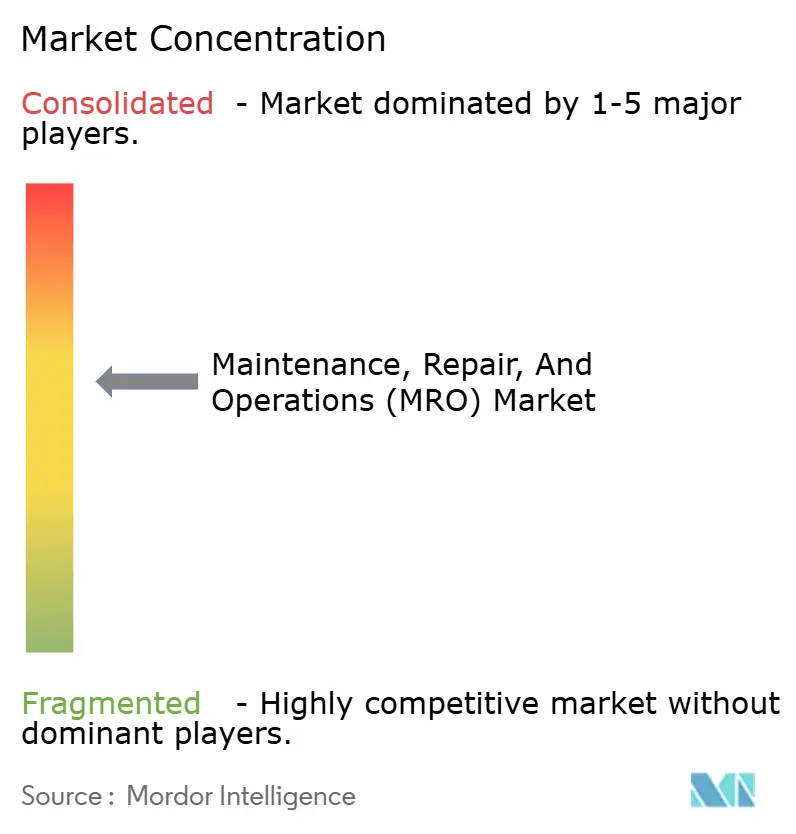
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di manutenzione, riparazione e operazioni (MRO) di Mordor Intelligence
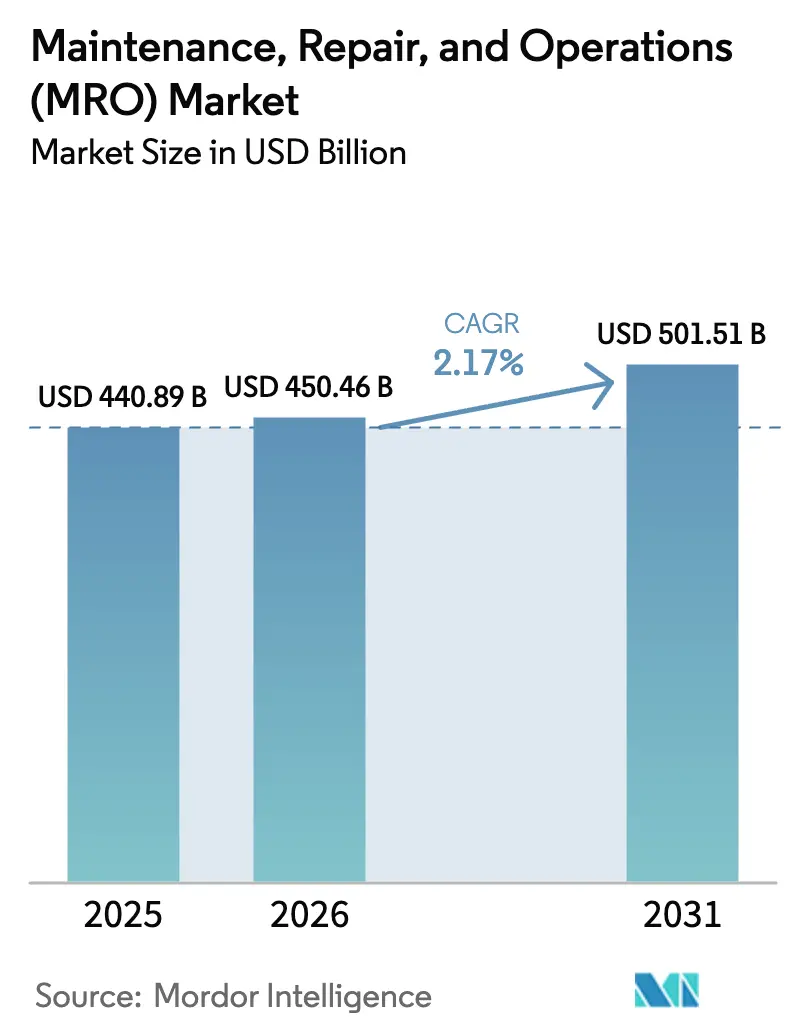
Si prevede che il mercato della manutenzione, riparazione e gestione operativa raggiungerà i 440.89 miliardi di dollari nel 2025, i 450.46 miliardi di dollari nel 2026 e i 501.51 miliardi di dollari entro il 2031, con un CAGR del 2.17% dal 2026 al 2031. Il profilo di crescita è modesto perché il settore è maturo; tuttavia, gli ordini di lavoro digitali, il monitoraggio basato sulle condizioni e l'approvvigionamento digitale stanno costantemente rimodellando le strutture dei costi e i modelli di servizio. L'MRO industriale ha detenuto la quota di fatturato maggiore nel 2025, mentre il settore elettrico si sta espandendo al ritmo più rapido, poiché le utility e gli operatori dell'industria pesante stanno sostituendo trasformatori e quadri elettrici obsoleti. La spesa degli utenti finali si sta concentrando su strumenti di manutenzione predittiva che riducono i tempi di fermo e le ore di manodopera, mentre i team di approvvigionamento stanno passando a contratti di fornitura integrati che trasferiscono il rischio di inventario ai distributori. Allo stesso tempo, i programmi di re-shoring regionali in Nord America ed Europa e l'accelerazione degli investimenti in energia rinnovabile nell'area Asia-Pacifico stanno creando nuovi volumi indirizzabili per i distributori che possono combinare supporto tecnico e rapida evasione degli ordini.
Punti chiave del rapporto
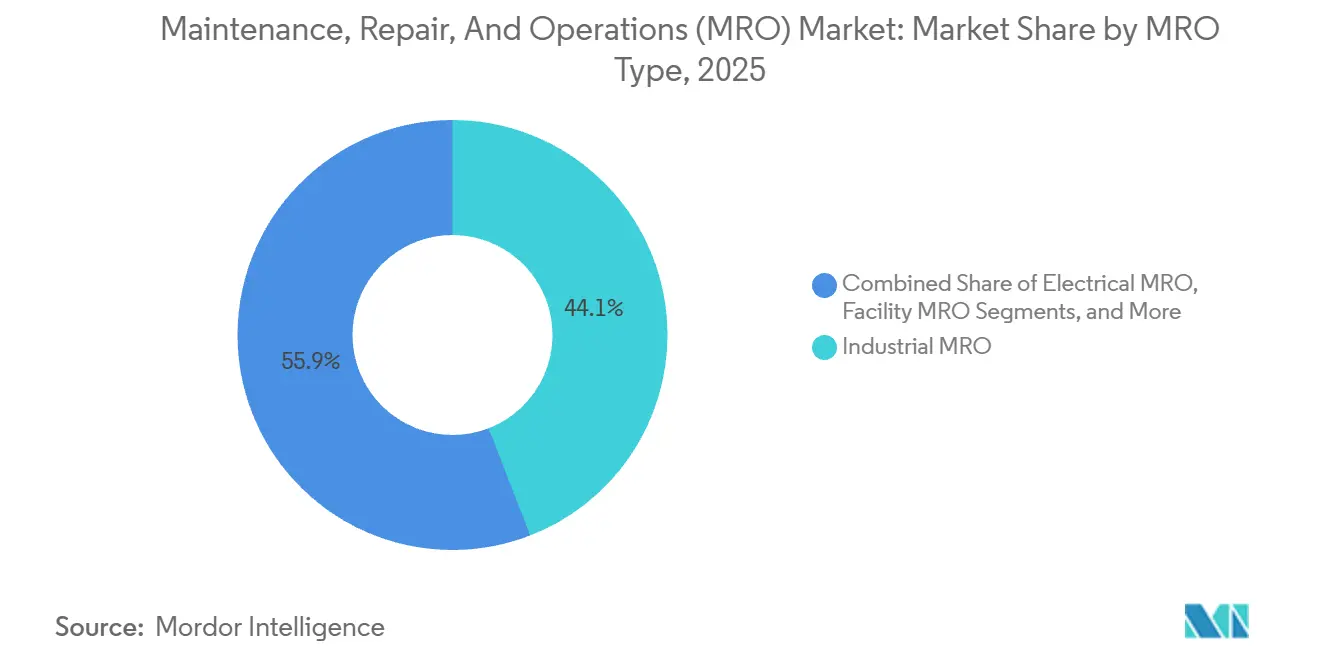
- Per tipologia di MRO, i componenti industriali hanno dominato il mercato della manutenzione, riparazione e gestione con il 44.12% nel 2025, mentre si prevede che i componenti elettrici cresceranno a un CAGR del 3.91% fino al 2031.
- In base all'uso finale, nel 2025 la produzione ha rappresentato il 31.28% del fatturato, mentre la domanda nel settore sanitario sta aumentando a un CAGR del 4.73% fino al 2031.
- In base al modello di approvvigionamento, i programmi interni hanno mantenuto una quota del 57.48% nel 2025, mentre i contratti di fornitura integrati stanno crescendo a un CAGR del 3.12%.
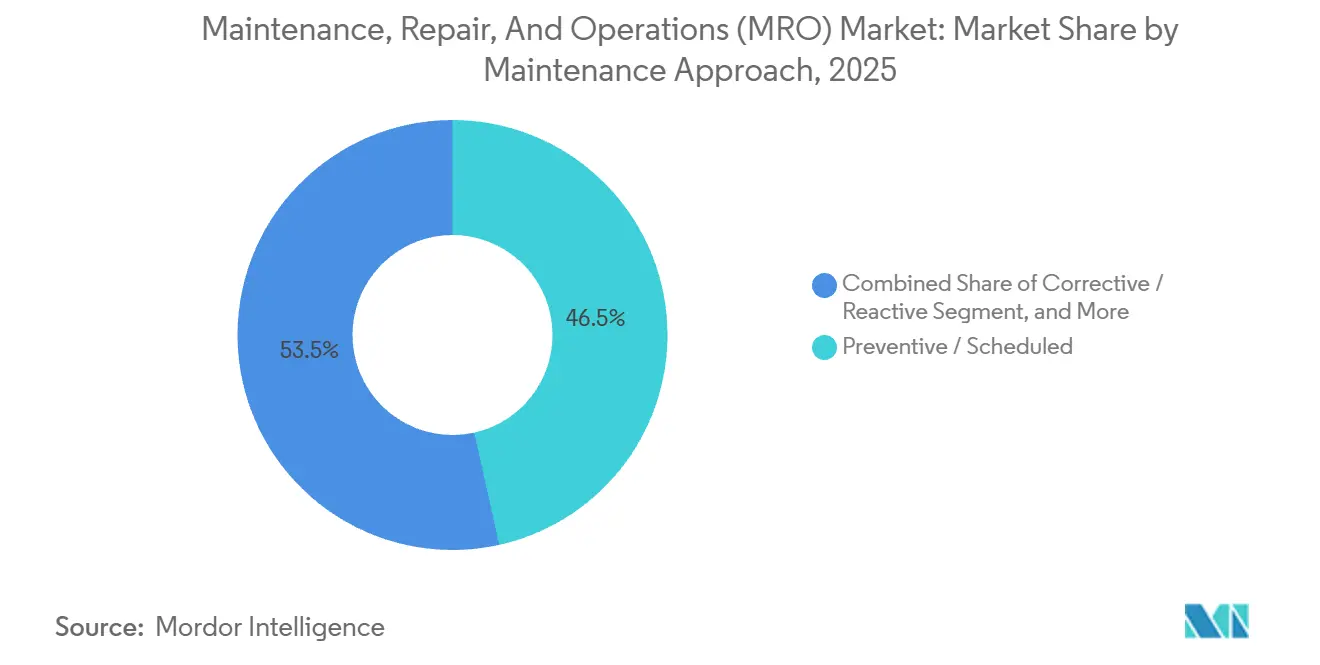
- In base all'approccio alla manutenzione, le routine preventive hanno conquistato una quota del 46.51% nel 2025, mentre le strategie predittive stanno aumentando a un CAGR del 4.57%.
- Per canale di distribuzione, le filiali offline hanno generato il 62.12% dei ricavi del 2025, mentre le piattaforme online si stanno espandendo a un CAGR del 3.48%.
- In termini geografici, il Nord America ha registrato il 34.86% delle vendite del 2025, mentre l'Asia Pacifica sta crescendo a un CAGR del 5.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della manutenzione, riparazione e operazioni (MRO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di fabbriche intelligenti abilitate all'Industria 4.0 | + 0.6% | Globale – forte in Germania, Stati Uniti, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Programmi di resilienza della catena di fornitura che potenziano le scorte MRO | + 0.4% | Nord America ed Europa, con ricaduta sull'Asia Pacifica | A breve termine (≤ 2 anni) |
| Passaggio alla manutenzione predittiva e ai sensori IIoT | + 0.5% | Globale: adozione precoce nel settore manifatturiero e energetico | Medio termine (2-4 anni) |
| Penetrazione dell'e-commerce nella distribuzione MRO B2B | + 0.3% | Nord America, Europa occidentale, Asia-Pacifico urbana | A breve termine (≤ 2 anni) |
| Near-Shoring della produzione in Nord America e in Europa | + 0.3% | Stati Uniti, Messico, Europa centrale | A lungo termine (≥ 4 anni) |
| Aumento degli interventi di adeguamento dell'efficienza energetica delle strutture obsolete | + 0.2% | Nord America ed Europa, adozione selettiva in Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente adozione di fabbriche intelligenti abilitate all'Industria 4.0
Le linee di produzione automatizzate integrano ora sensori, gateway edge e analisi cloud che attivano ordini di lavoro di manutenzione senza intervento umano. Un sondaggio del 2025 ha rivelato che il 62% dei produttori discreti in Nord America ed Europa ha implementato almeno una soluzione di manutenzione predittiva, con un periodo di ammortamento mediano di 14 mesi. [1] International Society of Automation, “Predictive Maintenance Adoption Survey,” ISA.ORG Gli impianti automobilistici e dei semiconduttori considerano i tempi di inattività come un costo orario compreso tra 500,000 e 2 milioni di dollari, con conseguente aumento della domanda di sensori di vibrazione, termocamere e analisi avanzate. Siemens ha segnalato 1.2 milioni di asset connessi sulla sua piattaforma MindSphere nel 2025, riducendo il tempo medio di riparazione del 18% nei siti degli utenti. Queste dinamiche aumentano i requisiti tecnici per i distributori, che devono fornire supporto per l'integrazione oltre ai componenti standard. Con l'aumento della densità dei sensori, il mercato della manutenzione, riparazione e gestione operativa beneficia di una spinta costante derivante dalle ricorrenti esigenze di sostituzione e calibrazione.
Programmi di resilienza della catena di fornitura che potenziano le scorte MRO
Le strategie di approvvigionamento post-pandemia enfatizzano livelli più elevati di scorte di sicurezza e contratti multi-fonte per i pezzi di ricambio critici. L'Institute for Supply Management ha riportato che il 58% dei produttori nordamericani ha aumentato le scorte in loco del 20-40% nel 2024. I distributori con piattaforme di inventario gestite dai fornitori hanno di conseguenza aumentato il numero di contratti e il valore medio degli ordini, poiché i clienti hanno spostato i costi di gestione fuori dal bilancio. Il programma KeepStock di WW Grainger ha ampliato la sua base clienti del 12% nel 2025, sottolineando il legame tra i mandati di resilienza e i modelli basati sui servizi. Lo stoccaggio locale e un'evasione più rapida proteggono inoltre gli stabilimenti dagli shock geopolitici, rafforzando la preferenza dei clienti per fornitori che combinano la densità delle filiali con strumenti di previsione digitale.
Passaggio alla manutenzione predittiva e ai sensori IIoT
Le prove sul campo condotte dal National Institute of Standards and Technology hanno dimostrato che i modelli di reti neurali prevedono i guasti dei cuscinetti con una precisione del 92% fino a due settimane di anticipo. Le aziende di servizi energetici e gli impianti di processo apprezzano questa lungimiranza, perché un singolo guasto di una turbina può tradursi in penali multimilionarie. General Electric ha dichiarato che il suo software Asset Performance Management ora supervisiona 400,000 asset industriali, prolungando la vita media delle apparecchiature dell'11% e riducendo il consumo di ricambi dell'8%. Il circolo virtuoso che ne deriva, costituito da più sensori, dati più completi e algoritmi più precisi, rafforza la domanda ricorrente di hardware IIoT e di cavi di livello sensore, rafforzando le prospettive di crescita per il mercato della manutenzione, riparazione e gestione operativa.
Penetrazione dell'e-commerce nella distribuzione MRO B2B
Gli acquisti online accelerano perché i team di approvvigionamento preferiscono la visibilità dell'inventario in tempo reale, la ricerca parametrica e il riordino con un clic. Amazon Business ha registrato un aumento del 22% su base annua nelle vendite della categoria MRO, raggiungendo i 6 milioni di clienti aziendali nel 2025. I canali digitali di Fastenal hanno superato la soglia del 50% di fatturato, con un valore medio degli scontrini superiore del 14% rispetto alle vendite in filiale grazie agli algoritmi di cross-selling. I distributori stanno quindi investendo nella ricerca predittiva, nella connettività API con i sistemi di pianificazione delle risorse aziendali e nella logistica delle consegne il giorno successivo. Questa migrazione digitale esercita pressione sugli operatori storici incentrati sulle filiali, ma favorisce la crescita dei fornitori che combinano vetrine e-commerce con supporto tecnico sul campo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza persistente di tecnici qualificati | -0.3% | Globale – acuto in Nord America e in Europa occidentale | A lungo termine (≥ 4 anni) |
| Universo SKU frammentato che gonfia i costi di inventario | -0.2% | Globale: oneroso per i distributori di medie dimensioni | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica nei sistemi di manutenzione connessi | -0.1% | Globale – concentrato nei settori ad alta connettività OT | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi degli input industriali guidata dall'inflazione | -0.3% | Globale – grave nelle categorie ad alta intensità di materie prime | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza persistente di tecnici qualificati
Secondo l'Ufficio di Statistica del Lavoro degli Stati Uniti, nel 2025 il 28% dei lavoratori addetti alla manutenzione industriale aveva 55 anni o più, mentre meno del 12% aveva meno di 25 anni. [2] Ufficio di Statistica del Lavoro degli Stati Uniti, "Indice dei prezzi alla produzione - Forniture industriali", BLS.GOV I salari mediani per i tecnici sono aumentati dell'8% su base annua, superando le tendenze salariali più ampie ed erodendo i budget di manutenzione. I ruoli non coperti spesso costringono gli impianti a rimandare le attività preventive, esponendoli a costose riparazioni reattive e rendendo più difficile capitalizzare sulle piattaforme di manutenzione predittiva. I percorsi formativi per le competenze PLC, VFD e IIoT rimangono limitati, estendendo questa limitazione all'orizzonte a lungo termine.
Volatilità dei prezzi degli input industriali guidata dall'inflazione
Acciaio, rame e resine polimeriche hanno registrato aumenti dell'indice dei prezzi alla produzione del 4.2% nel 2024 e del 3.1% nel 2025, aumentando i costi di acquisizione di cuscinetti, motori e componenti elettrici. Il rame ha raggiunto un prezzo medio di 9,200 dollari per tonnellata nel 2025, in aumento dell'11% rispetto al 2023. Gli input volatili riducono i margini dei distributori e complicano la pianificazione del budget a livello di stabilimento, spesso inducendo contratti a prezzo fisso che riducono la flessibilità in caso di calo dei prezzi spot. Anche l'esposizione alle scorte aumenta, poiché detenere pezzi di ricambio di alto valore durante i periodi di inflazione vincola più capitale circolante.
Analisi del segmento
Per tipo di MRO: Ampiezza industriale, Momentum elettrico
Nel 2025, i componenti industriali hanno generato il 44.12% del fatturato, consolidando il loro ruolo di pilastro del mercato della manutenzione, riparazione e gestione operativa. Cuscinetti, pompe, riduttori e sistemi idraulici sono presenti in ogni settore dell'industria pesante, pertanto la domanda di base rimane elevata anche durante le fasi di rallentamento economico. Le revisioni di pompe e le sostituzioni di catene di trasporto hanno trainato le vendite ripetute, mentre gli accordi di fornitura localizzati con produttori di minerali e cemento hanno creato rendite di servizio ad alto margine. I distributori hanno creato officine di riparazione specializzate, consentendo lavorazioni meccaniche e bilanciature interne che rafforzano i rapporti con i clienti, andando oltre la semplice vendita di ricambi. Nel frattempo, i componenti elettrici stanno crescendo a un tasso di crescita annuo composto (CAGR) del 3.91%, poiché i gestori di rete e i complessi industriali modernizzano i loro quadri elettrici, trasformatori e centri di controllo motori. Il Dipartimento dell'Energia degli Stati Uniti ha rilevato che nel 2024 il 70% dei trasformatori di potenza nazionali aveva più di 25 anni, aumentando così il rischio di guasti e accelerando i cicli di sostituzione. [3] Dipartimento dell'Energia degli Stati Uniti, "Profilo dell'età del trasformatore", ENERGY.GOV L'integrazione delle energie rinnovabili aumenta ulteriormente la domanda di apparecchiature con classificazione per arco elettrico, cavi di grado inverter e relè di monitoraggio delle condizioni.
Filtri MRO, illuminazione e prodotti per la pulizia svolgono un ruolo indispensabile, ma la cui crescita è più lenta, poiché la spesa può essere posticipata durante le fasi di crisi senza compromettere i tempi di attività della produzione. I dispositivi di sicurezza e di protezione individuale beneficiano di norme professionali più severe, tra cui le nuove linee guida del National Emphasis Program che impongono piani di mitigazione dei rischi legati al calore. I distributori raggruppano sempre più kit multi-categoria, come pacchetti di sensori di vibrazione abbinati a strumenti di allineamento e lubrificanti speciali, per ridurre le dimensioni del cestello e ridurre al minimo la complessità dell'approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: domina la produzione, accelera l'assistenza sanitaria
Il settore manifatturiero ha assorbito il 31.28% dei consumi del 2025 grazie alle attività 24 ore su 24 nei settori automobilistico, alimentare e delle bevande e aerospaziale. L'aumento della robotica e la maggiore densità di automazione si traducono in maggiori scorte di ricambi per servomotori, sistemi di visione e riduttori per robot. La spesa sanitaria, tuttavia, sta aumentando a un CAGR del 4.73%. Gli ampliamenti ospedalieri e i centri chirurgici ambulatoriali richiedono nuovi sistemi di riscaldamento, ventilazione e condizionamento (HVAC), filtrazione e sterilizzazione conformi ai recenti standard di controllo delle infezioni. Le strutture obsolete, costruite prima del 2000, stanno aggiornando le loro unità di trattamento dell'aria, integrando filtri HEPA e installando illuminazione UV-C, il che aumenta gli intervalli di manutenzione periodica per filtri e cinghie.
Gli acquisti di energia e servizi pubblici rimangono stabili, poiché le revisioni delle turbine e il rinnovamento delle sottostazioni non sono discrezionali. La domanda di ricambi per il settore aerospaziale e della difesa è sostenuta perché le flotte militari stanno prolungando la vita utile delle cellule attraverso pesanti riparazioni strutturali, mentre le compagnie aeree commerciali stanno riqualificando i vecchi aeromobili a fusoliera stretta con programmi di rinnovamento della cabina. Le imprese edili, sfruttando gli incentivi infrastrutturali, fanno affidamento su una rapida consegna per kit di tubi idraulici e utensili da taglio, che le filiali offline spesso assemblano in loco.
Per modello di approvvigionamento: l'approvvigionamento integrato guadagna terreno
I magazzini interni hanno controllato il 57.48% della spesa del 2025, poiché molti grandi stabilimenti attribuiscono grande importanza alla supervisione diretta dei ricambi critici. Ciononostante, i contratti di fornitura integrati stanno avanzando a un CAGR del 3.12%, poiché i team finanziari puntano a ridurre le scorte e ad aumentare l'efficienza delle transazioni. In base a questi accordi, i distributori possiedono le scorte, garantiscono tassi di riempimento superiori al 97% e impiegano personale in loco per gestire l'accesso ai magazzini e la distribuzione automatizzata. Il numero medio di articoli si riduce da decine di migliaia a poche migliaia, riducendo i volumi degli ordini di acquisto fino all'80%.
I modelli in outsourcing sono interessanti per i produttori di medie dimensioni che mirano a riallocare il personale degli acquirenti all'analisi della produzione principale. I livelli di adozione variano a seconda della regione, con un trend più elevato in Nord America e in Europa occidentale, dove gli ecosistemi di servizi sono maturi e gli standard di gestione patrimoniale ISO 55000 sono ampiamente utilizzati.
Con l'approccio di manutenzione: metodi predittivi avanzati
I programmi preventivi continuano a dominare con una quota del 46.51%, riflettendo filosofie "calendario o contatore" vecchie di decenni che enfatizzano la semplicità. Tuttavia, le routine predittive e basate sulle condizioni stanno crescendo a un CAGR del 4.57%, poiché i retrofit dei sensori scendono al di sotto dei 100 dollari per canale, portando i periodi di ritorno sull'investimento al di sotto dei 18 mesi. I dati sul campo mostrano che le ore di lavoro per la manutenzione diminuiscono di quasi il 20% quando gli avvisi di vibrazione e analisi dell'olio sostituiscono gli intervalli fissi, mentre i consumi di ricambi diminuiscono di pari passo perché i componenti vengono sostituiti solo quando escono dai limiti di tolleranza.
Gli approcci correttivi rimangono rilevanti per gli asset a bassa criticità, ma gli acquisti di emergenza spesso comportano costi elevati, in genere superiori del 20-30% rispetto al prezzo contrattuale. L'analisi delle modalità e degli effetti dei guasti, come delineato nella norma IEC 60812, aiuta gli impianti a stratificare la criticità degli asset e a giustificare i budget per i sensori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: Espandi le piattaforme online
Le reti di filiali hanno rappresentato il 62.12% degli acquisti del 2025, poiché i macchinisti continuano ad apprezzare l'assistenza al banco e il ritiro immediato in caso di guasti. Tuttavia, i canali online stanno crescendo a un CAGR del 3.48%. MSC Industrial ha riportato che gli ordini digitali hanno rappresentato il 58% del fatturato nel 2025, con strumenti di ricerca predittiva che contribuiscono a ridurre le spese non autorizzate. Le categorie di prodotti, tra cui elementi di fissaggio, abrasivi e dispositivi di sicurezza, si stanno spostando più rapidamente verso l'e-commerce, dove gli acquirenti possono confrontare i prezzi di migliaia di SKU in pochi secondi.
I distributori controbilanciano la concorrenza online integrando distributori automatici e armadietti per l'inventario gestiti dai fornitori presso le sedi dei clienti; Fastenal ha raggiunto 108,000 unità attive nel 2025. I produttori di apparecchiature originali continuano a servire mercati vincolati che richiedono parti proprietarie e tracciabilità, in particolare nei settori aerospaziale e dei dispositivi medici.
Analisi geografica
Mercato nordamericano della manutenzione, riparazione e gestione operativa (MRO).
Nel 2025, il Nord America deteneva il 34.86% del fatturato globale, grazie a una base industriale diversificata, a una solida infrastruttura energetica e a una densità di filiali che offriva consegne in giornata alla maggior parte degli impianti. Il CHIPS and Science Act, insieme all'Inflation Reduction Act, ha liberato oltre 420 miliardi di dollari in investimenti nel settore dei semiconduttori e delle energie pulite, stimolando una nuova domanda di MRO (manutenzione, riparazione e revisione) durante la costruzione degli impianti e di ricambi elettrici una volta che la produzione è aumentata. [4] Dipartimento del Commercio degli Stati Uniti, "CHIPS for America – Samsung Electronics", COMMERCE.GOV La scarsità di manodopera qualificata, tuttavia, è acuta, costringendo ad aumenti salariali e stimolando investimenti in strumenti di manutenzione supportati dall'automazione.
Mercato della manutenzione, riparazione e gestione (MRO) in Europa e Medio Oriente
L'Europa ha rappresentato circa il 28% della spesa del 2025, guidata da Germania, Francia e Regno Unito. Le norme della Direttiva sulla rendicontazione della sostenibilità aziendale obbligano le aziende a quantificare il proprio consumo energetico e le emissioni di Scopo 1-3, accelerando l'ammodernamento di motori, sistemi di illuminazione e HVAC. Le sanzioni successive al 2022 hanno deviato le rotte di approvvigionamento dalla Russia, aumentando la domanda di scorte localizzate in Turchia e Medio Oriente. L'Europa orientale, comprese Polonia e Romania, sta attraendo nuovi stabilimenti automobilistici ed elettronici, rafforzando i distributori regionali di MRO.
Mercato della manutenzione, riparazione e operazioni (MRO) nella regione Asia-Pacifico
L'Asia-Pacifico è il cluster in più rapida crescita, con un CAGR del 5.86%. Il Ministero dell'Industria e dell'Informazione Tecnologica cinese ha registrato 420,000 installazioni di apparecchiature a semiconduttore nel 2025, alimentando gli acquisti di membrane per acqua ultrapura, filtri per camere bianche e tubi flessibili per la distribuzione di prodotti chimici. Il National Infrastructure Pipeline dell'India, del valore di 1.4 trilioni di dollari, mantiene operative le flotte di macchinari pesanti e il Sud-est asiatico beneficia della migrazione dell'assemblaggio di componenti elettronici da aree geografiche con costi più elevati. L'elevata adozione dell'automazione in Giappone e Corea del Sud sostiene i mercati del monitoraggio delle condizioni, mentre il settore minerario australiano si affida a componenti idraulici e di trasmissione di potenza per impieghi gravosi.
Mercato della manutenzione, riparazione e operazioni (MRO) in Medio Oriente e Africa e America Latina
Medio Oriente e Africa rimangono più piccoli in termini assoluti, ma offrono margini interessanti grazie alla limitata offerta locale. Il Fondo di Investimento Pubblico dell'Arabia Saudita ha stanziato 100 miliardi di dollari per la diversificazione industriale, generando un pull-through per i ricambi di pompe di processo e apparecchiature elettriche. L'attività mineraria sotterranea del Sudafrica crea una domanda costante di valvole e rulli trasportatori resistenti all'abrasione, mentre l'arretrato infrastrutturale del Kenya alimenta le rapide vendite di ricambi per impianti di betonaggio. I volumi dell'America Latina sono modesti ma volatili, legati ai cicli delle materie prime e alle fluttuazioni valutarie; i distributori brasiliani spesso coprono le scorte con contratti in dollari USA per mitigare il rischio di deprezzamento.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I requisiti di conformità nell'ecosistema di manutenzione, riparazione e gestione (MRO) sono definiti dagli obblighi in materia di sicurezza, sicurezza informatica e tracciabilità per gli utenti finali regolamentati, tra cui i settori aerospaziale/difesa, energia/servizi pubblici e sanità. Tali obblighi si estendono alla qualificazione dei distributori, alla documentazione e alle norme sui fornitori approvati. In Europa, l'Agenzia europea per la sicurezza aerea (EASA) ha aggiornato le sue norme di facile accesso per il mantenimento dell'aeronavigabilità nel giugno 2026, recependo i nuovi requisiti legati al Regolamento (UE) 2025/111 per gli aeromobili a propulsione elettrica e ibrida, che rafforza la necessità di dati di manutenzione controllati e di tracciabilità dei componenti lungo le catene di fornitura a supporto degli operatori aeronautici.
Anche la sicurezza informatica e le politiche commerciali stanno limitando i flussi transfrontalieri di manutenzione, riparazione e revisione (MRO). I requisiti EASA Part-IS (Sicurezza delle informazioni) hanno introdotto scadenze di conformità per le organizzazioni estere Part-145, tra cui una scadenza di conformità a febbraio 2026 citata nelle istruzioni di lavoro EASA, spingendo le organizzazioni di manutenzione e le loro catene di strumenti digitali verso figure professionali e una governance formali in materia di sicurezza. Negli Stati Uniti, una proclamazione della Casa Bianca del luglio 2026 ha avviato negoziati su potenziali azioni ai sensi della Sezione 232 relative ad aeromobili commerciali, motori a reazione e parti correlate, il che sottolinea l'importanza del monitoraggio dell'esposizione ai dazi e delle strategie di approvvigionamento alternative per le categorie legate agli acquisti MRO nel settore aeronautico.
Analisi della catena del valore
La catena del valore MRO (Manutenzione, Riparazione e Revisione) inizia con i produttori di apparecchiature originali (OEM) e i produttori di componenti, tra cui cuscinetti, motori, apparecchiature di commutazione, sensori, dispositivi di sicurezza e materiali di consumo per impianti, per poi estendersi attraverso distributori principali, distributori regionali e piattaforme di e-commerce che aggregano SKU a coda lunga. I distributori si trovano sempre più al centro della catena, combinando la proprietà delle scorte, il supporto tecnico e i servizi di evasione degli ordini attraverso programmi integrati di gestione delle scorte e di gestione delle scorte da parte del fornitore. Le reti di filiali rimangono importanti per la reattività in caso di guasti e per la preparazione dei kit. Gli utenti finali includono i settori manifatturiero, energetico e delle utility, aerospaziale e della difesa, edile e sanitario, ognuno dei quali presenta esigenze diverse in termini di tracciabilità, parti certificate e documentazione di servizio.
Le tecnologie digitali stanno trasformando il modo in cui domanda e offerta vengono coordinate lungo tutta la filiera. I sistemi di gestione della manutenzione e gli strumenti per il monitoraggio delle prestazioni degli asset generano ordini di lavoro e avvisi di malfunzionamento che alimentano il processo di approvvigionamento, mentre i distributori collegano questi segnali al rifornimento automatizzato tramite distributori automatici/armadietti, API e cataloghi digitali. Un esempio di questa integrazione basata su piattaforme è la connettività bidirezionale tra software di manutenzione e piattaforme di approvvigionamento basate sull'intelligenza artificiale, come Swiss-AS AMOS con SkySelect, implementata da un operatore MRO nel 2025. Con la crescita degli acquisti digitali, la filiera attribuisce sempre maggiore importanza alla qualità dei dati, inclusa l'accuratezza dei master dei ricambi, le alternative e gli attributi di conformità, oltre all'affidabilità della logistica dell'ultimo miglio e ai controlli di sicurezza informatica per gli ambienti di manutenzione connessi.
Panorama competitivo
Il mercato della manutenzione, riparazione e gestione operativa rimane moderatamente frammentato: i cinque principali distributori, WW Grainger, Wurth Group, MSC Industrial, Motion Industries e Fastenal, hanno generato complessivamente circa il 25-30% del fatturato globale del 2025. Grainger gestiva 591 filiali e aveva in magazzino 1.7 milioni di SKU, offrendo un servizio di assistenza con consegna il giorno successivo al 95% degli stabilimenti produttivi statunitensi. Wurth si avvale di una forza vendita di 33,000 persone che fornisce servizi di rifornimento dei contenitori e assistenza tecnica in loco, un servizio premium che migliora la fidelizzazione. La flotta di distributori automatici di Fastenal ha generato 2.1 miliardi di dollari di vendite nel 2025 e fornisce dati granulari sull'utilizzo che alimentano algoritmi di riordino automatico.
I competitor digitali, come Amazon Business e VEVOR, conquistano categorie di prodotti combinando prezzi trasparenti e spedizioni rapide, spingendo gli operatori storici ad accelerare l'aggiornamento dei loro negozi online. MSC Industrial ha annunciato un piano di automazione dei magazzini da 150 milioni di dollari che implementa robot mobili autonomi e software di inventario basati sull'intelligenza artificiale in 12 centri di distribuzione, con l'obiettivo di ridurre del 30% i tempi di ciclo dall'ordine alla spedizione. WESCO International ha integrato il portafoglio di cavi di comunicazione di Anixter, generando 250 milioni di dollari di sinergie annuali e vendite incrociate di apparecchiature elettriche ai costruttori di data center.
Opportunità di nicchia proliferano nei settori verticali regolamentati. Le camere bianche farmaceutiche richiedono materiali di consumo di classe ISO, le fabbriche di semiconduttori richiedono componenti per la gestione dei fluidi in fluoropolimeri e i parchi eolici offshore necessitano di elementi di fissaggio resistenti alla corrosione. I distributori che abbinano ingegneri applicativi a un inventario specializzato spesso ottengono margini operativi a due cifre. L'accreditamento per la sicurezza informatica secondo la norma IEC 62443 sta emergendo come elemento di differenziazione per i fornitori che servono le utility per infrastrutture critiche.
Leader del settore della manutenzione, riparazione e operazioni (MRO)
WW Grainger Inc.
Gruppo Würth
MSC Industrial Direct Co. Inc.
Motion Industries (Genuine Parts Co.)
RS Group plc (RS Components)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Il Grainger Show di Orlando ha attirato oltre 10,000 partecipanti, mettendo in evidenza gli strumenti di approvvigionamento digitale e la gestione dell'inventario basata sull'intelligenza artificiale. L'evento ha mostrato come i principali distributori stiano integrando la fornitura di materiali per la manutenzione, riparazione e revisione (MRO) con dati e flussi di lavoro abilitanti, allineandosi alle esigenze dei clienti di ridurre le rotture di stock e velocizzare i tempi di intervento per la manutenzione.
- Dicembre 2025: Nel dicembre 2025, Grainger ha completato la sua uscita dal Regno Unito, cedendo l'attività di Cromwell e chiudendo le operazioni di Zoro UK. Le risorse sono state riorientate verso le soluzioni di alto livello per il Nord America e un modello di assortimento illimitato, affinando la strategia competitiva e modificando le dinamiche europee per i clienti multinazionali.
- Luglio 2024: Fastenal ha ampliato le implementazioni della sua soluzione di gestione dell'inventario in loco con ulteriori distributori automatici e sistemi di erogazione automatizzata, migliorando la disponibilità dei prodotti nei punti di utilizzo per le attività dei clienti. L'implementazione ha rafforzato i distributori automatici e l'acquisizione dei dati come elementi chiave per consolidare relazioni di fornitura integrate e migliorare la precisione degli ordini di riassortimento per i prodotti MRO ad alta rotazione.
Ambito e metodologia
Manutenzione, riparazione e operazioni (MRO) si riferiscono ai macchinari, agli strumenti e alle forniture utilizzati nelle operazioni quotidiane di un'azienda. Non include risorse, prodotti o servizi utilizzati direttamente nella produzione, ma piuttosto prodotti che aiutano a mantenere il flusso di lavoro in tutti i settori. Ne sono esempi la manutenzione HVAC (riscaldamento, ventilazione e condizionamento dell'aria), i servizi di pulizia, l'illuminazione delle strutture, i trapani a colonna, i macchinari CNC (a controllo numerico computerizzato), i martinetti, i carrelli elevatori, i DPI, gli utensili manuali elettrici e manuali, le scope, i mop e persino i mobili. dell'MRO.
Il mercato della manutenzione, riparazione e operazioni (MRO) è segmentato per tipo di MRO (industriale, elettrico, impianto) e area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti.
Per tipo MRO
| MRO industriale |
| MRO elettrico |
| Struttura MRO |
| Altri tipi di MRO |
Per settore di utilizzo finale
| Produzione |
| Energia e Utilities |
| Aerospazio e Difesa |
| Edilizia |
| Settore Sanitario |
| Altri settori di uso finale |
Per modello di approvvigionamento
| Interno |
| Esternalizzato (terze parti / IFM) |
| Fornitura integrata (VMI / Integrated-MRO) |
Con l'approccio di manutenzione
| Preventivo / Programmato |
| Correttivo/Reattivo |
| Predittivo / Basato sulle condizioni |
Per canale di distribuzione
| Distributori offline |
| Online / Commercio elettronico |
| Direttamente dall'OEM |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo MRO | MRO industriale | |
| MRO elettrico | ||
| Struttura MRO | ||
| Altri tipi di MRO | ||
| Per settore di utilizzo finale | Produzione | |
| Energia e Utilities | ||
| Aerospazio e Difesa | ||
| Edilizia | ||
| Settore Sanitario | ||
| Altri settori di uso finale | ||
| Per modello di approvvigionamento | Interno | |
| Esternalizzato (terze parti / IFM) | ||
| Fornitura integrata (VMI / Integrated-MRO) | ||
| Con l'approccio di manutenzione | Preventivo / Programmato | |
| Correttivo/Reattivo | ||
| Predittivo / Basato sulle condizioni | ||
| Per canale di distribuzione | Distributori offline | |
| Online / Commercio elettronico | ||
| Direttamente dall'OEM | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della manutenzione, riparazione e gestione nel 2026?
Il mercato della manutenzione, riparazione e gestione ammonta a 450.46 miliardi di dollari nel 2026 e si prevede che raggiungerà i 501.51 miliardi di dollari entro il 2031, con un CAGR del 2.17%.
Quale categoria di prodotti MRO sta crescendo più velocemente?
Si prevede che i componenti elettrici sottoposti a manutenzione (MRO), che comprendono trasformatori, quadri elettrici e sensori, cresceranno a un CAGR del 3.91% fino al 2031, man mano che le aziende di servizi pubblici modernizzano le reti obsolete.
Perché i contratti di fornitura integrati stanno guadagnando terreno?
I modelli di fornitura integrati trasferiscono la proprietà dell'inventario ai distributori, riducono i volumi degli ordini di acquisto e garantiscono tassi di riempimento garantiti, il che risulta interessante per i team finanziari che mirano a ridurre il capitale circolante.
Cosa spinge all'adozione della manutenzione predittiva?
La riduzione dei costi dei sensori, la precisione delle analisi cloud e le documentate riduzioni dei tempi di inattività e dell'utilizzo di pezzi di ricambio stanno spingendo gli impianti a passare da routine basate sul tempo a strategie basate sulle condizioni.
In quale regione si prevede che la crescita MRO sarà la più rapida?
Si prevede che l'area Asia-Pacifico aumenterà a un CAGR del 5.86%, trainata dall'aumento della capacità produttiva di semiconduttori in Cina e dai progetti infrastrutturali su larga scala in India e nel Sud-est asiatico.
Quanto è concentrato il panorama competitivo?
I primi cinque distributori detengono circa il 25-30% del fatturato globale, il che indica un consolidamento moderato, con una quota significativa ancora disponibile per gli specialisti regionali e digitali.


