

Dimensioni e quota del mercato mainframe
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
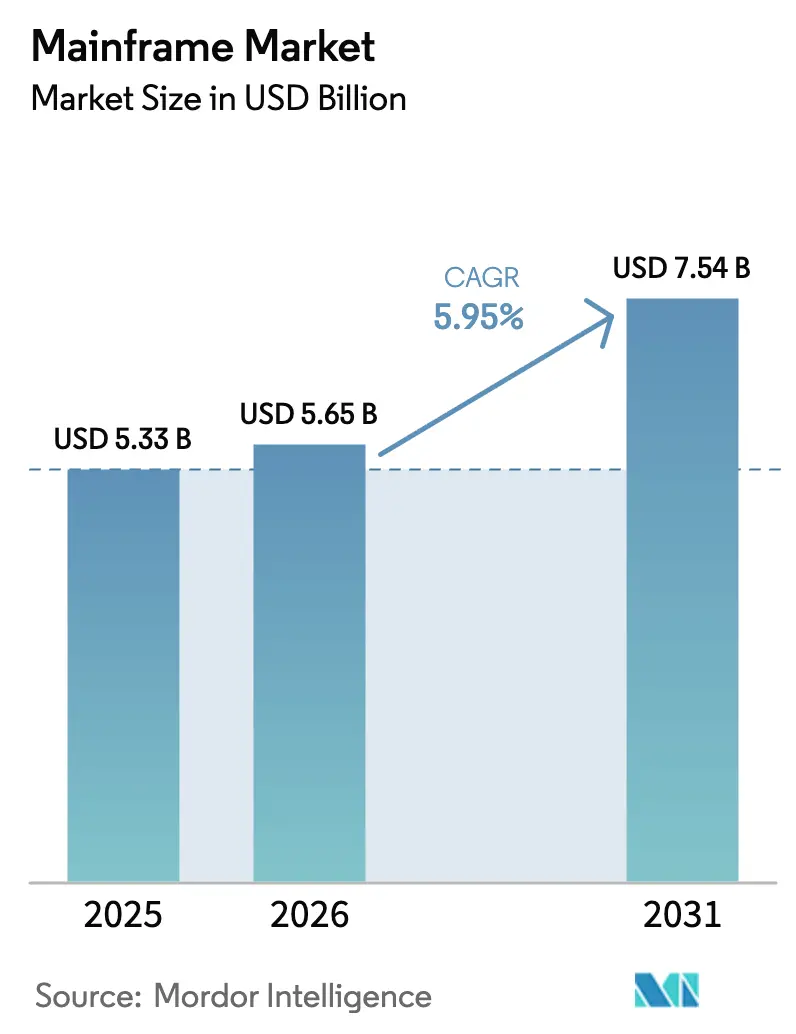
| Dimensione del mercato (2026) | 5.65 miliardo di dollari |
| Dimensione del mercato (2031) | 7.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
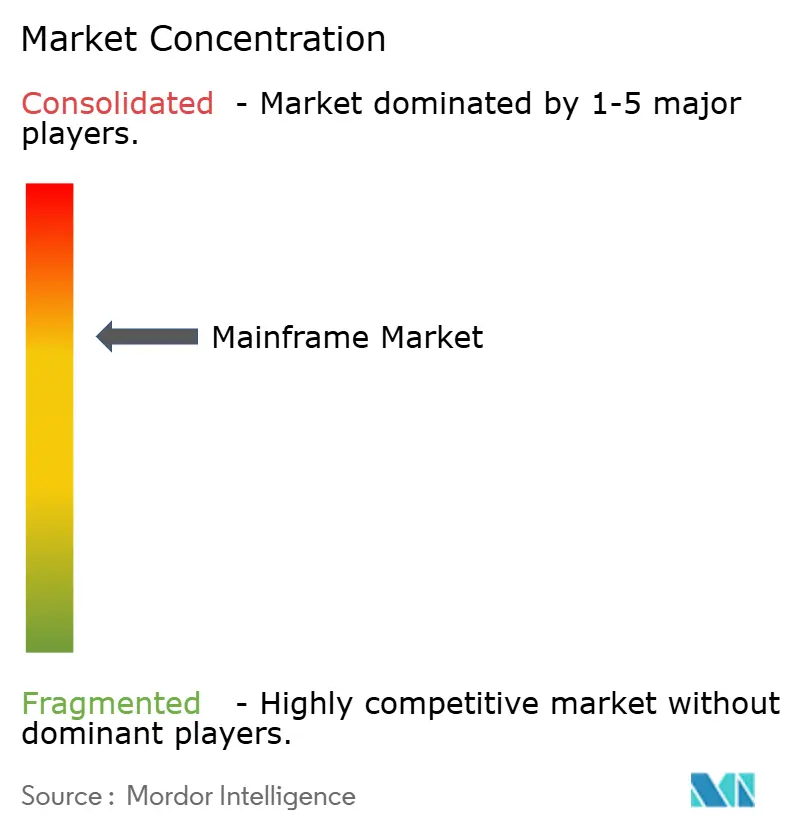
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato mainframe di Mordor Intelligence
Il mercato dei mainframe aveva un valore di 5.33 miliardi di dollari nel 2025 e si prevede che crescerà da 5.65 miliardi di dollari nel 2026 a 7.54 miliardi di dollari entro il 2031, con un CAGR del 5.95% durante il periodo di previsione (2026-2031). La domanda si mantiene stabile perché le grandi aziende continuano a fare affidamento sui mainframe per la liquidazione dei pagamenti in tempo reale, la rendicontazione normativa e l'elaborazione batch ad alto volume. L'implementazione della crittografia a prova di computer quantistici sulla piattaforma z16 e sul prossimo sistema z17 rafforza la proposta di sicurezza della tecnologia, mentre i motori di inferenza AI integrati nel chip riducono la latenza nell'analisi delle frodi. Le strategie di cloud ibrido mantengono i mainframe esistenti, ma li affiancano ai servizi cloud per i carichi di lavoro DevOps e di test. L'area Asia-Pacifico sta crescendo più rapidamente, poiché banche e agenzie governative stanno costruendo infrastrutture di hosting sovrane per soddisfare le normative locali sui dati e i crescenti volumi di pagamenti digitali.
Punti chiave del rapporto
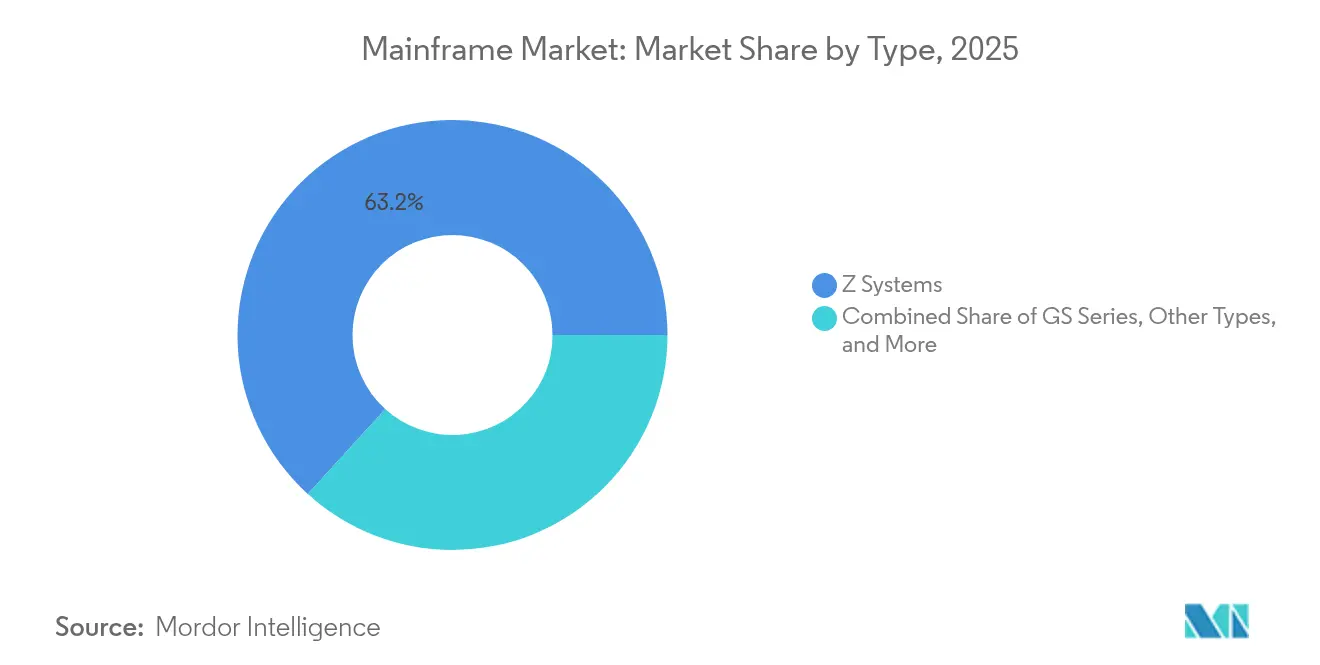
- In base alla tipologia, Z Systems ha dominato il mercato dei mainframe con una quota del 63.25% nel 2025, mentre la serie GS è destinata a crescere con un CAGR del 10.12% entro il 2031.
- Grazie all'offerta, nel 47.35 l'hardware ha dominato una quota del 2025% del mercato mainframe; i servizi cresceranno a un CAGR del 9.08% fino al 2031.
- In base all'implementazione, le installazioni on-premise detenevano il 70.20% del mercato mainframe nel 2025, mentre il Mainframe-as-a-Service basato su cloud è il modello in più rapida crescita con un CAGR del 11.65%.
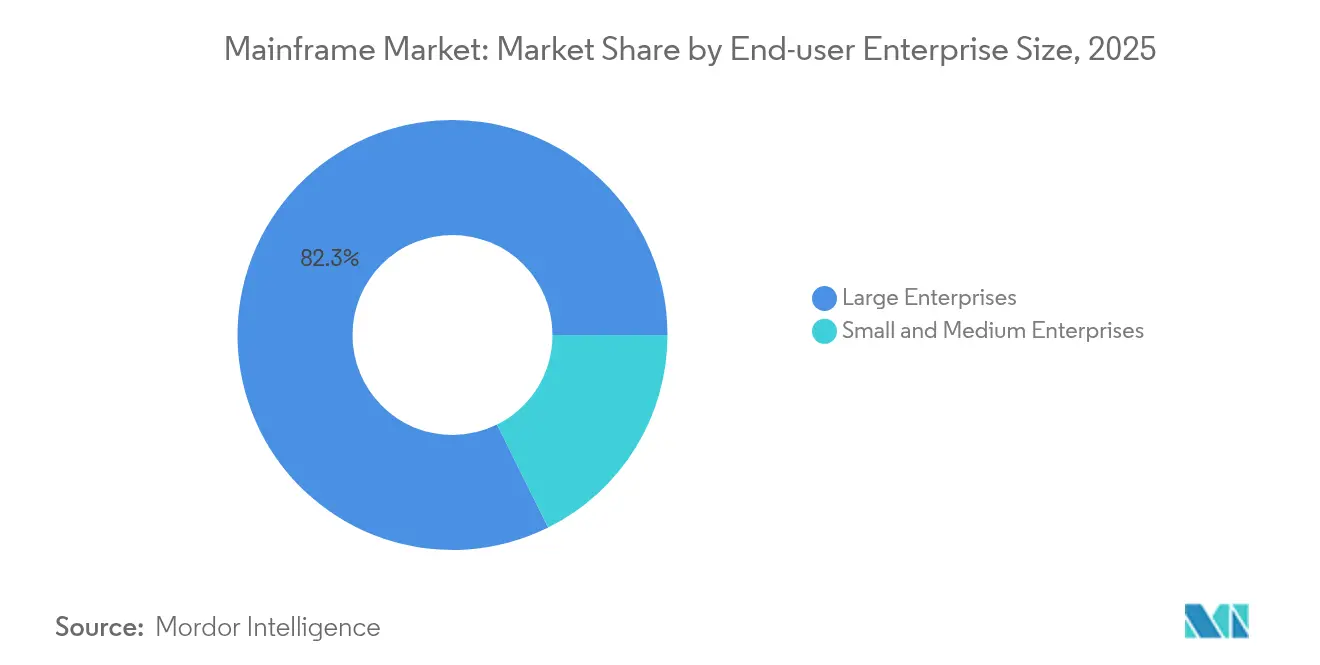
- In base alle dimensioni aziendali degli utenti finali, nel 82.34 le grandi organizzazioni controllavano l'2025% del mercato mainframe; il segmento delle PMI si sta espandendo a un CAGR dell'8.47%.
- In base al settore di utilizzo finale, BFSI ha conquistato il 45.60% della quota di mercato dei mainframe nel 2025, mentre il commercio al dettaglio e l'e-commerce stanno crescendo a un CAGR dell'10.55% fino al 2031.
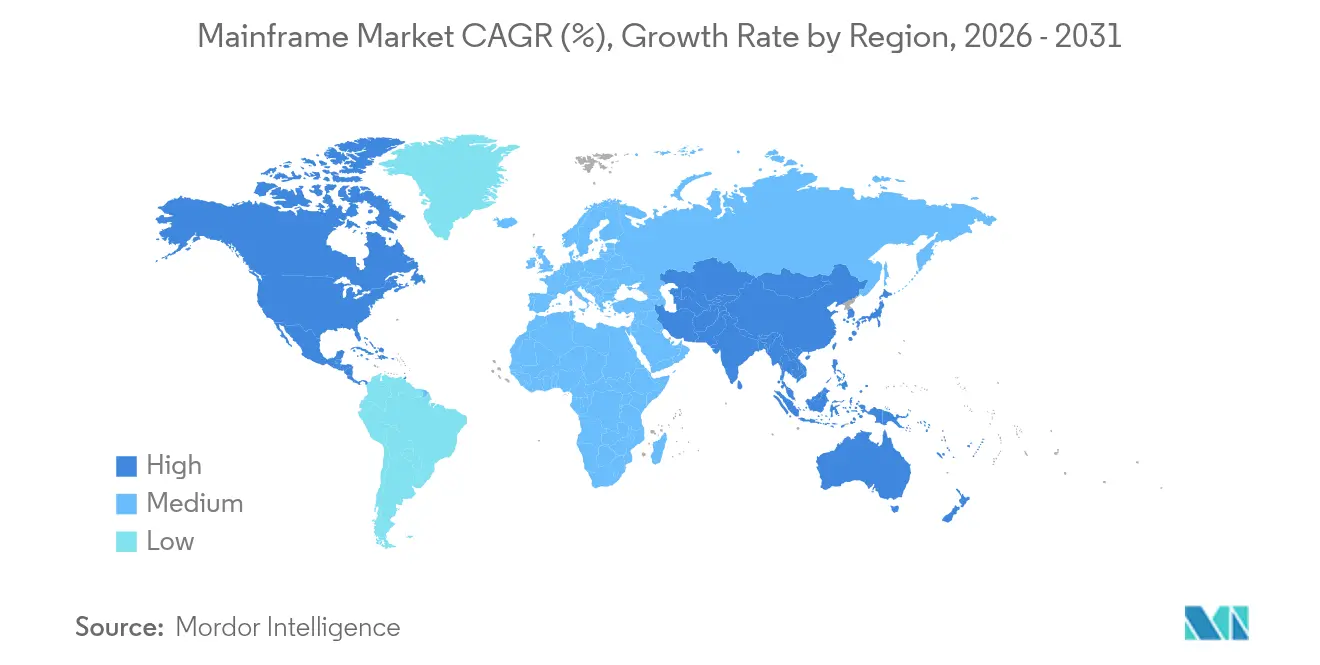
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 40.55% nel 2025, mentre l'area Asia-Pacifico ha registrato la crescita maggiore con un CAGR del 9.35%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mainframe
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta alla modernizzazione per i carichi di lavoro di intelligenza artificiale e cloud ibrido | + 2.1% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Volume in forte espansione delle transazioni digitali in tempo reale | + 1.8% | Globale, con concentrazione nel settore BFSI | A breve termine (≤ 2 anni) |
| Requisiti di conformità BFSI per il calcolo senza tempi di inattività | + 1.3% | Nord America, Europa, Asia-Pacifico sviluppata | Medio termine (2-4 anni) |
| Crescente domanda di motori crittografici post-quantistici sicuri | + 0.9% | Globale, con adozione anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Mandati di ospitalità sovrana nelle economie emergenti | + 0.7% | Asia-Pacifico, Medio Oriente, America Latina | Medio termine (2-4 anni) |
| Crescita dei Big Data e dell'Analisi | + 0.5% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta alla modernizzazione per i carichi di lavoro basati su intelligenza artificiale e cloud ibrido
I modelli di IA ora vengono eseguiti direttamente sui mainframe, consentendo alle banche di effettuare valutazioni delle frodi sulle transazioni senza esportare i dati. Un sondaggio IBM ha rilevato che il 78% dei leader IT sta integrando l'IA nelle applicazioni mainframe [1] Tarquinio Tina, “AI Drives Mainframe Innovation,” IBM, ibm.com . Il processore Telum II del prossimo z17 può gestire il 50% in più di operazioni di inferenza rispetto al suo predecessore, supportando 450 miliardi di inferenze al giorno. Le aziende segnalano guadagni di efficienza operativa di quasi il 20% dopo aver consolidato l'analisi accanto ai dati transazionali. Questo approccio accorcia i cicli di audit e rafforza la governance dei dati. Questi vantaggi incoraggiano le aziende ad aggiornare piuttosto che dismettere i mainframe esistenti, rafforzando il mercato dei mainframe.
Volume in forte espansione delle transazioni digitali in tempo reale
I mainframe elaborano il 90% dell'attività globale delle carte di credito e supportano 1 milione di transazioni al secondo [2] Stowell Meredith, “The Modern Mainframe: A Computing Powerhouse in the AI Era,” IBM, ibm.com . Con l'e-commerce B2B che si prevede supererà i 20 trilioni di dollari nel 2027, le esigenze di throughput stanno crescendo a dismisura. Una banca dell'Europa centrale ha raggiunto una disponibilità del 99.99% utilizzando un'architettura mainframe ibrida, confermando la resilienza su larga scala. L'elevata disponibilità rende i mainframe economicamente vantaggiosi quando il numero di transazioni aumenta, il che li mantiene centrali per le camere di compensazione e regolamento dei pagamenti. La continua crescita del commercio digitale sostiene la domanda a lungo termine in tutto il mercato dei mainframe.
Requisiti di conformità BFSI per il calcolo senza tempi di inattività
Normative come il Digital Operational Resilience Act dell'UE impongono rigidi requisiti di uptime e verificabilità. I mainframe supportano già oltre la metà dei carichi di lavoro che generano fatturato nel 67% delle aziende intervistate. Le sanzioni finanziarie per i tempi di inattività sono in aumento, spingendo le banche a modernizzare la piattaforma anziché riprogettarla. Le moderne toolchain ora espongono API REST e pipeline DevOps, consentendo rilasci di funzionalità più rapidi senza compromettere la sicurezza di base. Con l'aumento dell'intensità della conformità, le istituzioni avverse al rischio aumentano gli investimenti, favorendo il mercato dei mainframe.
Crescente domanda di motori crittografici post-quantistici sicuri
Gli attori delle minacce stanno raccogliendo il traffico crittografato ora per decifrarlo in seguito con i computer quantistici. IBM ha integrato algoritmi post-quantistici nel suo z16 e prevede la piena funzionalità di sicurezza quantistica nella versione z17. Le autorità di regolamentazione finanziaria in Nord America sollecitano una migrazione tempestiva a metodi di sicurezza quantistica. Le aziende pianificano quindi aggiornamenti del firmware e rotazioni delle chiavi in linea con i cicli di aggiornamento dell'hardware. I primi utilizzatori riducono l'esposizione al rischio a lungo termine e stabiliscono parametri di riferimento per la prontezza agli audit, aumentando la domanda premium nel mercato mainframe.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di professionisti qualificati nel mainframe | -1.2% | Globale, con un impatto acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| TCO elevato rispetto alle alternative x86 basate su cloud pubblico | -0.9% | Globale, con un impatto più forte sulle PMI | A breve termine (≤ 2 anni) |
| Crescente preferenza dei CIO per gli impegni di green computing cloud-native | -0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Scalabilità limitata rispetto al cloud | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di professionisti qualificati nel mainframe
L'89% delle imprese considera i mainframe critici, ma fatica a trovare personale qualificato per i ruoli z/OS e COBOL [3] Van Pelt Allison, “The Mainframe Skills Gap”, Kyndryl, kyndryl.com . Il pensionamento del personale esperto potrebbe raggiungere il 30% entro il 2030, ampliando il divario di talenti. IBM, Broadcom e le università hanno formato il Mainframe Skills Council, formando 440 nuovi professionisti tramite lo Z Skills Depot. I fornitori di servizi rispondono con l'automazione che esegue 10 milioni di attività al giorno per conto dei clienti dxc.com. Tuttavia, la scarsità di manodopera spinge alcuni carichi di lavoro verso alternative cloud, moderando la crescita del mercato dei mainframe.
TCO elevato rispetto alle alternative x86 basate su cloud pubblico
I costi di acquisizione e licenza rimangono significativi, soprattutto per chi acquista per la prima volta. L'analisi IBM mostra che i mainframe gestiscono il 72% del lavoro transazionale, consumando solo l'8% dei budget IT, ma il capitale iniziale rappresenta un ostacolo. Le offerte Mainframe-as-a-Service superano questo ostacolo, crescendo del 5% all'anno grazie al noleggio di capacità senza acquistare hardware. Le PMI percepiscono ancora un divario di prezzo rispetto al cloud x86, che spinge verso una migrazione selettiva delle funzioni non core. La pressione sui costi, quindi, riduce l'espansione a breve termine, anche se i carichi mission-critical persistono on-premise.
Analisi del segmento
Per tipo: il dominio dei sistemi Z sfidato dalla crescita di GS
Nel 63.25, Z Systems deteneva il 2025% della quota di mercato dei mainframe, riaffermando il proprio ruolo di riferimento per i carichi di lavoro bancari e governativi ad alto throughput. IBM z16 esegue la crittografia post-quantistica e offre IOPS per watt più elevati, rendendo la piattaforma interessante per un utilizzo ad alta intensità di dati. Si prevede che le dimensioni del mercato mainframe legate alla serie GS cresceranno a un CAGR del 10.12% grazie a un mix prezzo-prestazioni favorevole, che attrae rivenditori e produttori.
I clienti della serie GS sfruttano core configurabili e prezzi di ingresso più bassi per raggiungere tempi di risposta inferiori al secondo per la pianificazione logistica. I miglioramenti PCIe e delle unità di elaborazione dati (DPU) diffusi su entrambe le famiglie semplificano l'integrazione nel cloud ibrido. Sebbene i sistemi legacy di nicchia rimangano operativi in alcuni stabilimenti, le roadmap di modernizzazione convergono sempre più su Z Systems o sulla serie GS, concentrando l'attenzione dei fornitori e accentuando la differenziazione all'interno del mercato mainframe.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Offrendo: i servizi aumentano mentre l'hardware mantiene le fondamenta
Nel 47.35, l'hardware ha rappresentato il 2025% del mercato mainframe, riflettendo i continui cicli di aggiornamento con l'installazione da parte delle aziende di chip compatibili con l'intelligenza artificiale. IBM ha stanziato 30 miliardi di dollari per promuovere la produzione di hardware mainframe e quantistico, a dimostrazione di un impegno a lungo termine.
Il fatturato dei servizi cresce del 9.08% all'anno, grazie all'esternalizzazione dell'amministrazione e della modernizzazione da parte delle aziende. DXC gestisce 1.1 milioni di MIPS e applica l'automazione robotica dei processi alle attività di routine, colmando la carenza di competenze. Il software rimane fondamentale per i plugin DevOps e le utility di conversione del codice che semplificano l'adiacenza del cloud. Questi aggiornamenti multilivello mantengono il mercato mainframe posizionato come una proposta full-stack piuttosto che come una nicchia basata solo sull'hardware.
Per distribuzione: resilienza on-premise in mezzo all'accelerazione del cloud
Nel 70.20, le installazioni on-premise rappresentavano il 2025% del mercato mainframe, a causa del controllo normativo sugli asset fisici nei settori bancario e della difesa. La legislazione sull'hosting sovrano in Medio Oriente e Asia rafforza ulteriormente la residenza dei dati a livello locale, portando alla creazione di nuovi siti con alimentazione e raffreddamento ridondanti.
Il Mainframe-as-a-Service basato su cloud sta crescendo a un CAGR del 11.65%, poiché i pacchetti in abbonamento riducono l'investimento iniziale e accelerano l'onboarding. Il 36% delle aziende adotta modelli ibridi, mantenendo il XNUMX% dei carichi di lavoro off-host e mantenendo i core mission-critical sul sistema. Le toolchain cloud collegate tramite API sicure consentono cicli di test rapidi, creando un percorso graduale per la modernizzazione incrementale nel mercato mainframe.
Per dimensione aziendale dell'utente finale: le grandi imprese guidano mentre le PMI accelerano
Le grandi aziende hanno generato l'82.34% del fatturato del 2025, riflettendo volumi di transazioni che richiedono un throughput costante e una latenza inferiore al secondo. Per le banche globali, i mainframe elaborano metà dei flussi di fatturato annuali, consolidando il loro ruolo strategico.
Le PMI stanno crescendo a un CAGR dell'8.47%, supportate da modelli pay-per-use e console di gestione più semplici. I rivenditori e le fintech regionali adottano pacchetti mainframe personalizzati che si adattano a budget di capitale più ridotti. Con l'intensificarsi delle minacce alla sicurezza informatica, le aziende più piccole considerano la crittografia quantistica un elemento di differenziazione, che le spinge a entrare nel mercato mainframe prima di quanto suggerissero i cicli precedenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il predominio di BFSI nel contesto dell'accelerazione digitale del commercio al dettaglio
Nel 45.60, BFSI controllava il 2025% del mercato mainframe. L'86% delle banche prevede di modernizzare il codice COBOL esistente tramite refactoring assistito dall'intelligenza artificiale, anziché passare a xXNUMX, il che riduce il rischio di integrazione.
Le attività di vendita al dettaglio e di e-commerce crescono dell'10.55% all'anno. Vendite lampo ed eventi di picco generano picchi di elaborazione che i mainframe assorbono senza carenze di capacità. Gli enti governativi gestiscono i servizi ai cittadini su mainframe per i sistemi pensionistici, fiscali e di difesa, mentre il settore sanitario li utilizza per l'elaborazione delle richieste di rimborso e le cartelle cliniche elettroniche. I settori manifatturiero e delle telecomunicazioni completano la domanda con la pianificazione della supply chain e la gestione dell'inventario di rete, mantenendo il mercato dei mainframe diversificato tra i settori.
Analisi geografica
Nel 40.55, il Nord America deteneva il 2025% del mercato mainframe, ancorato a grandi reti di pagamento e agenzie federali. L'investimento nazionale di 150 miliardi di dollari di IBM in cinque anni include 30 miliardi di dollari destinati all'hardware mainframe, garantendo la profondità della supply chain e la ricerca e sviluppo di nuova generazione. La chiarezza normativa sugli standard di sicurezza quantistica stimola la continua spesa per le piattaforme nei servizi finanziari e nella pubblica amministrazione.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.35% fino al 2031. Le megabanche giapponesi passano alle piattaforme z16, mentre i fondi pensione australiani integrano set di dati mainframe con analisi cloud pubbliche. La roadmap per le infrastrutture pubbliche digitali dell'India e le normative indonesiane sull'open banking amplificano il numero di transazioni, espandendo le dimensioni del mercato mainframe indirizzabile nelle economie emergenti. I mandati di hosting sovrano in Arabia Saudita e nel più ampio Consiglio di Cooperazione del Golfo stimolano la costruzione di nuovi data center con mainframe in loco per soddisfare le leggi sulla residenza.
L'Europa registra rinnovi costanti nonostante le difficoltà macroeconomiche. Le banche in Germania e nei paesi nordici migrano verso framework ibridi che collegano le applicazioni z/OS con i cluster Kubernetes. Un divario di competenze del 28% spinge a fare affidamento su provider di servizi gestiti con sede in Francia, Spagna e Regno Unito. La spinta del continente verso un computing green favorisce chip a basso consumo energetico, spingendo gli utenti a sostituire i vecchi frame con modelli z16 che consumano meno energia per transazione.
Panorama competitivo
IBM rimane il fornitore di riferimento, distribuendo le linee z Systems e LinuxONE e integrando la crittografia quantistica. Il suo piano di spesa pluriennale rafforza la resilienza dell'offerta e mostra l'intenzione di integrare i motori di inferenza AI con le pipeline di transazione. Broadcom consolida i legami con l'ecosistema attraverso il supporto aziendale gratuito per Zowe, che semplifica il DevOps sul framework.
Kyndryl, DXC Technology e Atos ampliano il portfolio di servizi gestiti per colmare le lacune di competenze. DXC automatizza 10 milioni di attività mainframe al giorno, liberando personale per progetti di modernizzazione. Rocket Software rilascia strumenti di ispezione del codice che convertono i programmi legacy in librerie cloud-native con rilavorazioni minime.
I cloud iperscalabili aumentano la tensione competitiva. Microsoft, AWS e Google stanno posizionando suite di refactoring che replicano i modelli di carico di lavoro su x86, collaborando con IBM per l'orchestrazione ibrida. Tuttavia, le esigenze di sicurezza, latenza e conformità mantengono i carichi di lavoro core sul frame, garantendo una domanda sostenuta e prezzi stabili nel mercato mainframe.
Leader del settore mainframe
IBM Corporation
Fujitsu Limited
Software BMC
Unisys Corporation
Broadcom Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: IBM ha annunciato il futuro mainframe z17 con processore Telum II e funzionalità complete di sicurezza quantistica.
- Aprile 2025: IBM impegna 150 miliardi di dollari per le operazioni negli Stati Uniti, destinando 30 miliardi di dollari all'hardware mainframe e quantistico.
- Marzo 2025: Kyndryl e Google Cloud lanciano il programma Mainframe Modernization with Gen AI Accelerator per semplificare la migrazione delle applicazioni.
- Gennaio 2025: BMC ha aggiornato il suo portafoglio AMI, aggiungendo funzionalità di intelligenza artificiale che automatizzano l'ottimizzazione delle prestazioni e il bilanciamento del carico di lavoro.
Ambito e metodologia
Un mainframe, noto anche come big iron, è un computer ad alte prestazioni utilizzato per scopi e attività su larga scala e ad alta intensità di calcolo che richiedono maggiore disponibilità e sicurezza rispetto alle macchine più piccole.
Il mercato dei mainframe è segmentato per tipo (sistemi z, serie gs, altri tipi), per utenti finali (bfsi, it e telecomunicazioni, governo e settore pubblico, commercio al dettaglio ed e-commerce, sanità, produzione, altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Sistemi Z. |
| Serie GS |
| altri tipi |
| Hardware |
| Software |
| Servizi |
| Cloud |
| On-Premise |
| IBRIDO |
| Piccole e medie imprese |
| Grandi imprese |
| BFSI |
| IT e telecomunicazioni |
| Governo e settore pubblico |
| Vendita al dettaglio ed e-commerce |
| Settore Sanitario |
| Produzione |
| Altre industrie di utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Sistemi Z. | ||
| Serie GS | |||
| altri tipi | |||
| Offrendo | Hardware | ||
| Software | |||
| Servizi | |||
| Per distribuzione | Cloud | ||
| On-Premise | |||
| IBRIDO | |||
| Per dimensione aziendale dell'utente finale | Piccole e medie imprese | ||
| Grandi imprese | |||
| Per settore degli utenti finali | BFSI | ||
| IT e telecomunicazioni | |||
| Governo e settore pubblico | |||
| Vendita al dettaglio ed e-commerce | |||
| Settore Sanitario | |||
| Produzione | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato mainframe tra il 2026 e il 2031?
Si prevede che il mercato crescerà a un CAGR del 5.95%, raggiungendo i 7.54 miliardi di USD nel 2031.
Quale regione crescerà più rapidamente nel mercato mainframe nel periodo di previsione?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.35%, poiché banche e governi investiranno in strutture di hosting sovrane.
Perché le aziende continuano a mantenere i mainframe invece di passare completamente al cloud?
I mainframe garantiscono una capacità di elaborazione delle transazioni senza pari, una sicurezza quantistica e una disponibilità del 99.99%, caratteristiche che restano difficili da replicare su infrastrutture cloud commerciali.
Come si affronta la carenza di competenze nelle operazioni mainframe?
Fornitori e università organizzano corsi di formazione mirati, mentre i fornitori di servizi come DXC e Kyndryl automatizzano le attività di routine e offrono servizi mainframe gestiti.
Quale ruolo gioca la crittografia post-quantistica negli aggiornamenti dei mainframe?
I nuovi modelli della serie Z integrano algoritmi quantum-safe, consentendo alle aziende di proteggere i dati da future minacce di decrittazione basate su algoritmi quantistici.
Le piccole e medie imprese possono permettersi le capacità dei mainframe?
Sì, gli abbonamenti Mainframe-as-a-Service consentono alle PMI di noleggiare capacità di elaborazione sicura senza dover acquistare ingenti quantità di hardware in anticipo, supportando casi d'uso quali picchi nei pagamenti al dettaglio e conformità fintech.


