

Dimensioni e quota di mercato dei cablaggi per sistemi di visione artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 390.89 milioni |
| Dimensione del mercato (2031) | USD 591.33 milioni |
| Tasso di crescita (2026 - 2031) | 8.63% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cablaggi per sistemi di visione artificiale a cura di Mordor Intelligence
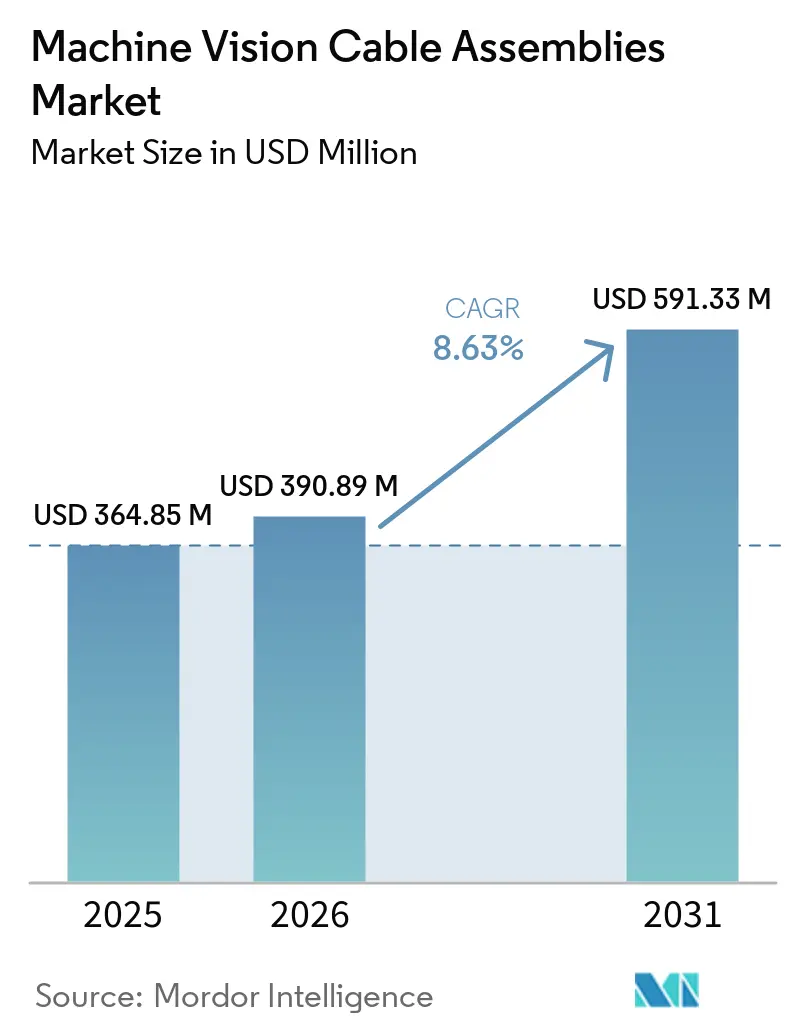
Si prevede che il mercato dei cavi assemblati per la visione artificiale crescerà da 364.85 milioni di dollari nel 2025 a 390.89 milioni di dollari nel 2026 e a 591.33 milioni di dollari entro il 2031, registrando un CAGR dell'8.63% tra il 2026 e il 2031. Interfacce di imaging più veloci, un uso più ampio della robotica e progetti di automazione industriale in impianti di semiconduttori, logistica e automotive stanno plasmando il mercato dei cavi assemblati per la visione artificiale. Si prevede che CoaXPress v3.0 sarà finalizzato nel 2026, con collegamenti a 25 Gbps su cavo coassiale in rame e fibra ottica, il che innalza i requisiti prestazionali per i nuovi acquisti di cavi. Questo cambiamento può indurre a decisioni di sostituzione, poiché molti cavi assemblati installati non sono stati progettati per soddisfare i nuovi requisiti di attenuazione. I fornitori con certificazioni di interfaccia, capacità di progettazione personalizzata e accesso affidabile a schermature e conduttori ad alta flessibilità sono nella posizione migliore per servire questi progetti. Gli impianti obsoleti possono ritardare gli aggiornamenti perché la sostituzione della scheda di acquisizione, la convalida del software e la qualificazione del processo possono costare più dell'hardware della telecamera stessa, anche se tali interventi rappresentano una futura fonte di domanda.
Punti chiave del rapporto
- Per tipologia di interfaccia, GigE Vision e 10 GigE Vision detenevano il 34.81% della quota di mercato dei cavi assemblati per sistemi di visione artificiale nel 2025, mentre si prevede che CoaXPress crescerà a un tasso annuo composto (CAGR) dell'11.27% fino al 2031.
- Per quanto riguarda i supporti di trasmissione via cavo, i cavi in rame detenevano una quota del 38.57% nel 2025, mentre si prevede che i cavi in fibra ottica cresceranno a un tasso annuo composto (CAGR) dell'11.73% fino al 2031.
- In base alla struttura dei cavi, i cavi ad alta flessibilità detenevano una quota di mercato del 31.46% nel settore dei cavi per sistemi di visione artificiale nel 2025, mentre si prevede che i cavi robotici resistenti alla torsione cresceranno a un tasso annuo composto del 10.83% fino al 2031.
- Per settore di utilizzo finale, i semiconduttori e l'elettronica detenevano una quota del 23.68% nel 2025, mentre si prevede che la logistica, l'imballaggio e i trasporti cresceranno a un tasso annuo composto del 10.97% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 38.93% del mercato dei cavi per sistemi di visione artificiale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.47% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cablaggi per sistemi di visione artificiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'interfaccia di visione artificiale ad alta velocità | + 2.8% | Globale, concentrato in Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Ispezione automatizzata e adozione della fabbrica intelligente | + 2.0% | Presente a livello globale, con una presenza maggiore in Cina, Germania e Stati Uniti. | Medio termine (2-4 anni) |
| Sistemi di ripresa multicamera e ad alta risoluzione | + 1.5% | Globale, guidata da stabilimenti di produzione di semiconduttori e grandi strutture logistiche. | Medio termine (2-4 anni) |
| Richiesta di cablaggio robotico ad alta flessibilità | + 1.0% | Azienda globale specializzata nella produzione di componenti automobilistici ed elettronici. | A breve termine (≤ 2 anni) |
| Domanda di ammodernamento ad alta densità di interfacce nelle linee preesistenti | + 0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Collegamenti ottici e di visione ibrida a lungo raggio | + 0.5% | Strutture globali, in particolare quelle di grandi dimensioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle interfacce di visione artificiale ad alta velocità
Il Comitato CoaXPress ha dichiarato nel luglio 2026 che la versione 3.0 dovrebbe supportare 25 Gbps su rame coassiale e fibra, includere CoaXPress su fibra e aggiungere la correzione degli errori in avanti per i percorsi ottici. [1] Comitato CoaXPress, "Roadmap di CoaXPress - Stato a luglio 2026", Comitato CoaXPress, coaxpress.com Una configurazione CXP-12 a 4 cavi può supportare una larghezza di banda aggregata di 50 Gbps per ispezioni ad alta risoluzione impegnative. Tale requisito può squalificare gli assemblaggi installati che non soddisfano i profili di attenuazione a 25 Gbps. La certificazione JIIA CXP-001 è un requisito chiave per gli assemblaggi specificati nel nuovo ambiente CoaXPress. Il mercato degli assemblaggi di cavi per la visione artificiale ha quindi una finestra di sostituzione più ristretta rispetto a un tipico aggiornamento del prodotto perché i requisiti di certificazione e prestazioni cambiano insieme. Gli assemblatori che già operano all'interno del quadro degli standard JIIA possono avere un vantaggio mentre altri fornitori completano la loro qualificazione. [2] Japan Industrial Imaging Association, “CoaXPress Over Fiber v1.1 - CXPR-008-2023,” Japan Industrial Imaging Association, jiia.org
Crescita dell'ispezione automatizzata e delle fabbriche intelligenti
Cognex ha dichiarato nel maggio 2026 che oltre 100 produttori sono passati da progetti pilota di visione artificiale basati sull'intelligenza artificiale su una singola linea a implementazioni su più siti durante il periodo beta di OneVision. Un'implementazione su più linee aumenta il numero di connessioni per telecamere, cavi di attivazione e interfacce rispetto a una singola installazione. Il mercato dei cavi per la visione artificiale trae vantaggio dal passaggio dei programmi di ispezione da sistemi pilota ad apparecchiature standard in tutti gli stabilimenti. I sistemi di fabbrica interconnessi aumentano anche l'importanza delle specifiche dei cavi e delle prestazioni documentate. Questi requisiti possono favorire gli assemblatori specializzati rispetto ai fornitori di cavi industriali generici. L'effetto non si limita all'ordine iniziale; la sostituzione, l'espansione della linea e la manutenzione possono continuare anche dopo la prima implementazione.
Diffusione crescente di sistemi di imaging multicamera e ad alta risoluzione.
I sistemi di ispezione ad alta risoluzione richiedono un'integrità del segnale costante quando più telecamere operano simultaneamente. Un array di 4 telecamere CoaXPress CXP-12 può supportare una larghezza di banda downstream aggregata di 50 Gbps, rendendo la scelta dell'interconnessione una decisione ingegneristica fondamentale. Intel RealSense ha presentato alla fiera Hannover Messe 2026 un portfolio di telecamere di profondità GMSL che supporta fino a 8 telecamere sincronizzate su un'unica infrastruttura di cavi con connettori FAKRA. Tali architetture si stanno estendendo dalle applicazioni automobilistiche alla robotica industriale e all'automazione di magazzino. Ogni gruppo di telecamere sincronizzate richiede assemblaggi in grado di supportare l'attivazione sensibile alla temporizzazione. Ciò aumenta il numero di cavi per sistema di visione installato, anche se il numero di telecamere non aumenta allo stesso ritmo.
Crescente domanda di cablaggi robotici ad alta flessibilità
Le telecamere montate su robot necessitano di assemblaggi in grado di resistere a ripetute flessioni e torsioni a raggi ristretti. Nortech Systems afferma che i progetti di cavi per la visione artificiale devono soddisfare le esigenze meccaniche delle applicazioni in movimento. [3] Nortech Systems Incorporated, “Machine Vision and Optical Technologies,” Nortech Systems, nortechsys.com Gli assemblaggi ad alta flessibilità e resistenti alla torsione possono raggiungere un valore superiore rispetto ai cavi statici perché utilizzano conduttori e schermature specializzati. Un deposito WIPO del 2025 descriveva sistemi robotici collaborativi per l'assemblaggio di cavi e connettori flessibili. Il deposito riflette la crescente connessione tra robot collaborativi e produzione di interconnessioni flessibili. Il mercato degli assemblaggi di cavi per la visione artificiale beneficia delle installazioni di telecamere da polso nei settori automobilistico, elettronico, aerospaziale e manifatturiero in generale. Questi usi richiedono una progettazione del cavo più esigente rispetto alle celle di ispezione con telecamera fissa. [4] Organizzazione Mondiale della Proprietà Intellettuale, “WO/2025/127806 - Assembly System for Assembling Flexible Cables and Connectors by Using Collaborative Robots,” Organizzazione Mondiale della Proprietà Intellettuale, wipo.int
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di migrazione dal cablaggio legacy | -1.8% | A livello globale, con il maggior numero di casi in Nord America ed Europa. | Medio termine (2-4 anni) |
| Compromessi tra larghezza di banda, distanza, interferenze elettromagnetiche e durata di vita flessibile | -1.2% | Global | A lungo termine (≥ 4 anni) |
| Oneri di qualificazione e conformità dei cavi | -0.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Standardizzazione limitata dell'ecosistema | -0.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di migrazione dal cablaggio legacy
Una linea di produzione che passa da Camera Link a CoaXPress potrebbe necessitare di nuove schede di acquisizione, cavi assemblati e convalida del software. Le schede di acquisizione PCIe possono costare dai 3,000 agli 8,000 dollari per slot, rendendo la conversione difficile per i produttori più piccoli. Gli utilizzatori del settore automobilistico e dei dispositivi medicali potrebbero inoltre aver bisogno di una riqualificazione del processo secondo la norma IATF 16949 o FDA 21 CFR Parte 820. Le celle esistenti potrebbero rivelare limitazioni di canalizzazione, problemi del firmware del controller o una gestione inadeguata dei cavi dopo l'avvio del progetto. Queste condizioni sono più comuni in Nord America e in Europa, dove la base installata di Camera Link è significativa. Il risultato è solitamente un ritardo nella domanda piuttosto che una cancellazione definitiva, con gli aggiornamenti spostati a un periodo di acquisto successivo.
Compromessi tra larghezza di banda, distanza, interferenze elettromagnetiche e durata di vita flessibile
Nessun mezzo di trasmissione via cavo soddisfa contemporaneamente i requisiti di larghezza di banda, portata, resistenza alle interferenze elettromagnetiche e durata. Il cavo in rame CoaXPress è limitato a 40 m alle velocità CXP-12, mentre la fibra ottica può estendersi molto di più ed evita le interferenze elettromagnetiche. La fibra ottica richiede inoltre componenti ottici attivi e conduttori di alimentazione separati in molte installazioni di telecamere. I cavi ad alta flessibilità supportano i movimenti, ma si basano su schermature specializzate e conduttori a trefoli sottili, che aumentano i costi e limitano l'offerta. Gli utenti finali spesso necessitano di elenchi paralleli di fornitori approvati per diversi tipi di cavo. Questo ripetuto lavoro di qualificazione può ritardare le decisioni di progetto e aumentare i costi di gestione oltre il prezzo unitario del cavo.
Analisi del segmento
Per tipo di interfaccia: GigE Vision guida la domanda installata, mentre CoaXPress avanza
Nel 2025, GigE Vision e 10 GigE Vision rappresentavano la quota maggiore tra le tipologie di interfaccia, con il 34.81%. L'infrastruttura Ethernet installata supporta punti di ispezione aggiuntivi senza la necessità di una completa sostituzione della rete. Camera Link e Camera Link HS rimangono rilevanti per la metrologia dei wafer e l'ispezione continua dei nastri. USB3 Vision è ideale per implementazioni compatte e sensibili ai costi. Le interfacce legacy continuano a generare richieste di sostituzione laddove un cambio di sistema completo non offra un chiaro vantaggio in termini di costi.
Si prevede che CoaXPress crescerà a un tasso annuo composto (CAGR) dell'11.27% dal 2026 al 2031 nel settore dei cavi assemblati per la visione artificiale. Supporta attività ad alta risoluzione, abbandonando le configurazioni Camera Link multicavo. Basler identifica CoaXPress come un'interfaccia per telecamere industriali con elevate velocità di trasferimento e connessioni stabili. CoaXPress su fibra ottica può supportare applicazioni a lungo raggio e multicamera nell'ambito del framework v3.0. La conformità JIIA indirizza la domanda verso fornitori certificati nel mercato dei cavi assemblati per la visione artificiale.
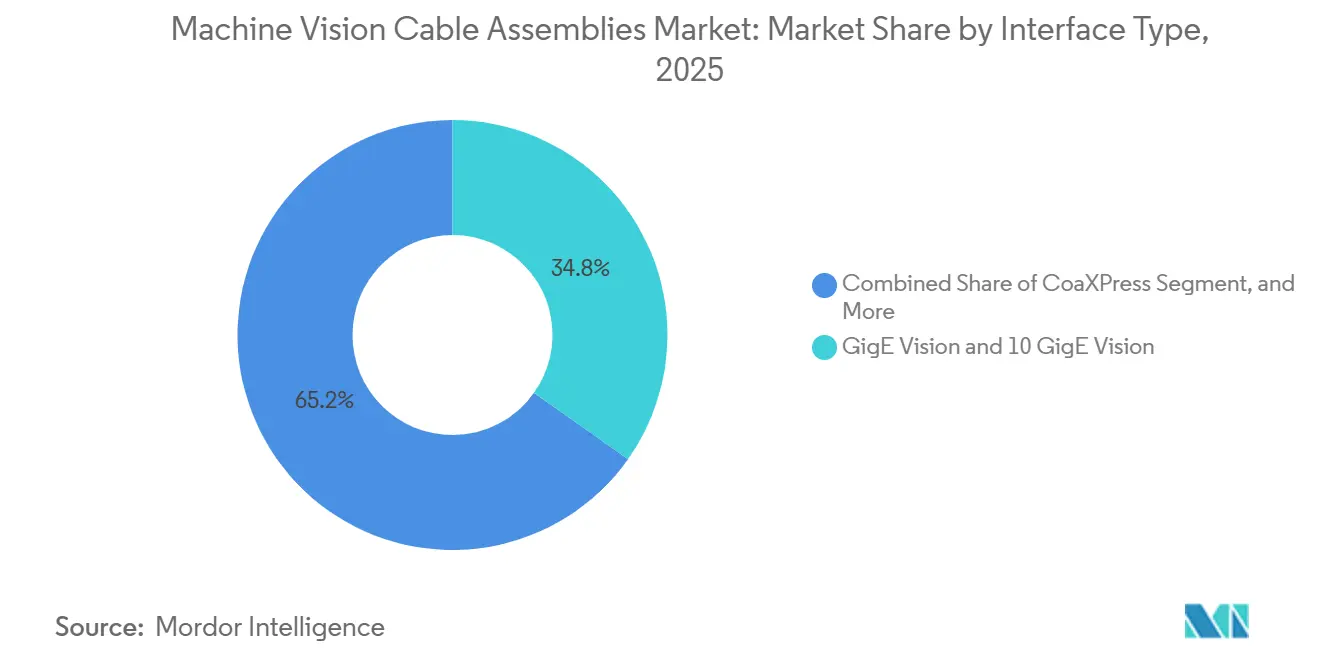
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
A cura di Cable Media: la domanda di fibra ottica riflette i limiti del rame
Nel 2025, i cavi in rame hanno dominato il mercato dei supporti di trasmissione via cavo con una quota del 38.57%. Questa posizione riflette la capacità di trasmissione di energia e la compatibilità con le installazioni GigE Vision e Camera Link. I cavi coassiali sono utilizzati nei sistemi CoaXPress che richiedono un trasferimento di immagini ad alta velocità. I prodotti ibridi combinano la trasmissione dati in fibra con la trasmissione di energia tramite cavo in rame. L'utilizzo di opzioni in rame, coassiali, ibride e in fibra riflette una graduale transizione tecnologica.
Si prevede che il mercato dei cavi in fibra ottica crescerà a un tasso annuo composto (CAGR) dell'11.73% dal 2026 al 2031. Lo standard JIIA CoaXPress over Fiber v1.1 supporta 40 Gbps su un singolo ricetrasmettitore QSFP+ per distanze fino a 120 km, rispetto ai 40 m del rame. La fibra evita le interferenze elettromagnetiche generate da motori e azionamenti a frequenza variabile. Nortech Systems ha lanciato la sua piattaforma Power over Fiber nell'aprile 2026 per applicazioni in telecamere, attuatori e sensori. Il mercato dei cavi per la visione artificiale potrebbe quindi registrare un aumento della domanda di cavi ottici e ibridi nelle installazioni ad alte prestazioni.
Per costruzione di cavi: assemblaggi ad alta flessibilità al servizio dei sistemi robotici
Nel 2025, i cavi assemblati ad alta flessibilità rappresentavano il 31.46% della quota di mercato complessiva. I robot collaborativi e i bracci articolati necessitano di cavi in grado di resistere a ripetute flessioni con raggi di curvatura ridotti. I cavi statici sono adatti a celle fisse per telecamere, sistemi di telecamere aeree e varchi di controllo qualità. I prodotti a flessibilità continua sono utilizzati con telecamere su nastri trasportatori e sistemi a portale. Le versioni rinforzate sono adatte ad applicazioni con lavaggio, esposizione a sostanze chimiche e utilizzo in ambienti esterni.
Si prevede che gli assemblaggi robotici resistenti alla torsione cresceranno a un tasso annuo composto del 10.83% dal 2026 al 2031. Il loro utilizzo è legato ai robot a 6 assi e agli impianti di robotica collaborativa negli stabilimenti automobilistici ed elettronici. I sistemi con telecamera sul polso impongono simultaneamente sollecitazioni di flessione e torsione. Un documento depositato presso l'OMPI nel 2025 descriveva sistemi di robotica collaborativa per l'assemblaggio di cavi e connettori flessibili. Il mercato degli assemblaggi di cavi per sistemi di visione artificiale premia i progetti che mantengono l'affidabilità durante il movimento continuo.
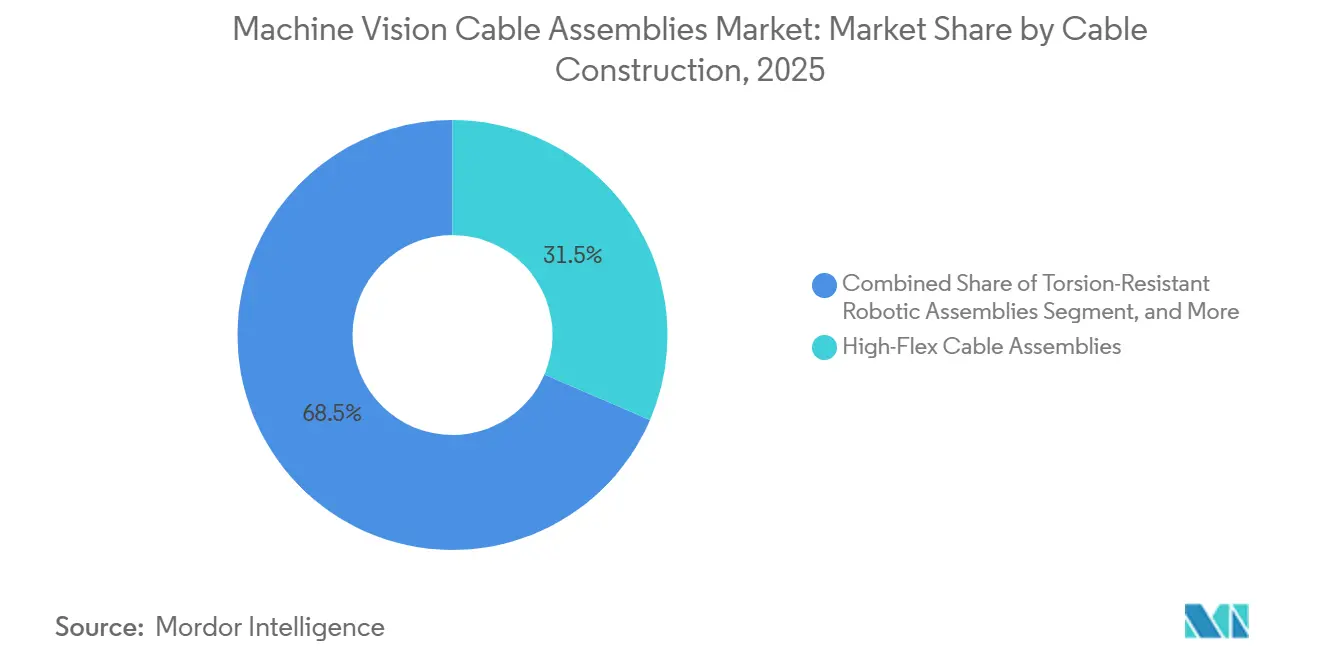
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: semiconduttori ed elettronica in testa, mentre la logistica si espande.
Nel 2025, il settore dei semiconduttori e dell'elettronica deteneva la quota maggiore di utenti finali, pari al 23.68%. La produzione di logica avanzata, NAND 3D e HBM si avvale di sistemi di visione artificiale in diverse fasi del processo produttivo. Nel marzo 2026, Onto Innovation ha lanciato il sistema di ispezione Dragonfly G5, in grado di rilevare difetti fino a 150 nm. La domanda nel settore automobilistico comprende l'ispezione di circuiti stampati per i sistemi ADAS e la verifica delle batterie per veicoli elettrici. Le applicazioni per dispositivi medici utilizzano cavi blindati e adatti all'uso in camera bianca.
Si prevede che i settori della logistica, dell'imballaggio e del trasporto cresceranno a un tasso annuo composto (CAGR) del 10.97% dal 2026 al 2031. Nell'agosto del 2026, Kargo ha implementato un sistema di ricezione automatizzato presso il magazzino di Lineage a Decatur, elaborando oltre 64,000 ricevute in 6 mesi. Le reti multicamera scansionano i pacchi a velocità del nastro trasportatore superiori a 2 m/s. Questi sistemi necessitano di schermatura e resistenza alle vibrazioni in ambienti con elevata densità di motori. Il mercato dei cavi per sistemi di visione artificiale può beneficiare di una più ampia automazione dei magazzini.
Analisi geografica
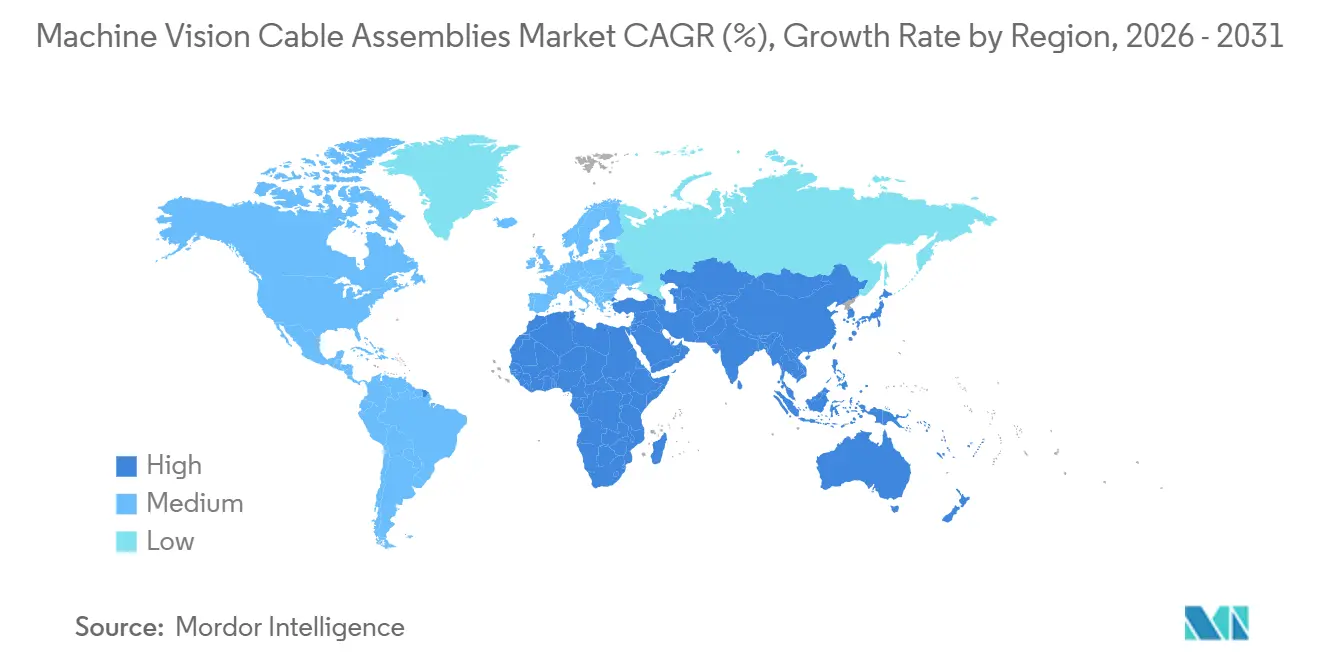
Nel 2025, la regione Asia-Pacifico rappresentava il 38.93% della quota di mercato degli assemblaggi di cavi per sistemi di visione artificiale e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.47% fino al 2031. Il delta del fiume Yangtze in Cina supporta l'assemblaggio di batterie per veicoli elettrici e il packaging back-end dei semiconduttori. Corea del Sud e Taiwan utilizzano prodotti CoaXPress ad alta larghezza di banda e GigE multicamera per l'ispezione front-end dei semiconduttori. Gli incentivi giapponesi e gli standard di produzione intelligente cinesi possono ridurre i tempi di adozione. L'India contribuisce alla domanda attraverso l'ispezione dei display degli smartphone e l'assemblaggio dei moduli per veicoli elettrici.
L'Europa è il secondo mercato regionale per importanza, sostenuto dalla produzione automobilistica e di macchine utensili tedesca. I programmi di digitalizzazione, la carenza di manodopera e la necessità di ridurre gli scarti stanno guidando l'adozione dell'automazione per l'ispezione. La rete di fornitori tedesca alimenta la domanda di CoaXPress e di assemblaggi di cavi ad alta flessibilità per l'ispezione di batterie per veicoli elettrici e circuiti stampati per sistemi ADAS. La VDMA ha dichiarato che il fatturato tedesco dell'automazione dovrebbe diminuire del 5% a 14.1 miliardi di euro (15.8 miliardi di dollari) nel 2026. Italia, Francia, Regno Unito e Spagna contribuiscono alla domanda proveniente dai settori dei macchinari farmaceutici, dell'industria alimentare e della logistica.
In Nord America esiste una base consolidata in cui gli aggiornamenti delle interfacce superano le nuove installazioni. Gli Stati Uniti ospitano OEM le cui specifiche di approvvigionamento influenzano i requisiti dei cavi lungo tutta la catena di fornitura. Canada e Messico supportano la produzione automobilistica con pratiche di ispezione conformi alla norma IATF 16949. Il Sud America si concentra sull'ispezione di veicoli e macchinari agricoli in Brasile, mentre il Medio Oriente e l'Africa rappresentano opportunità in fase iniziale per l'ispezione di prodotti alimentari e materiali da costruzione.
Panorama competitivo
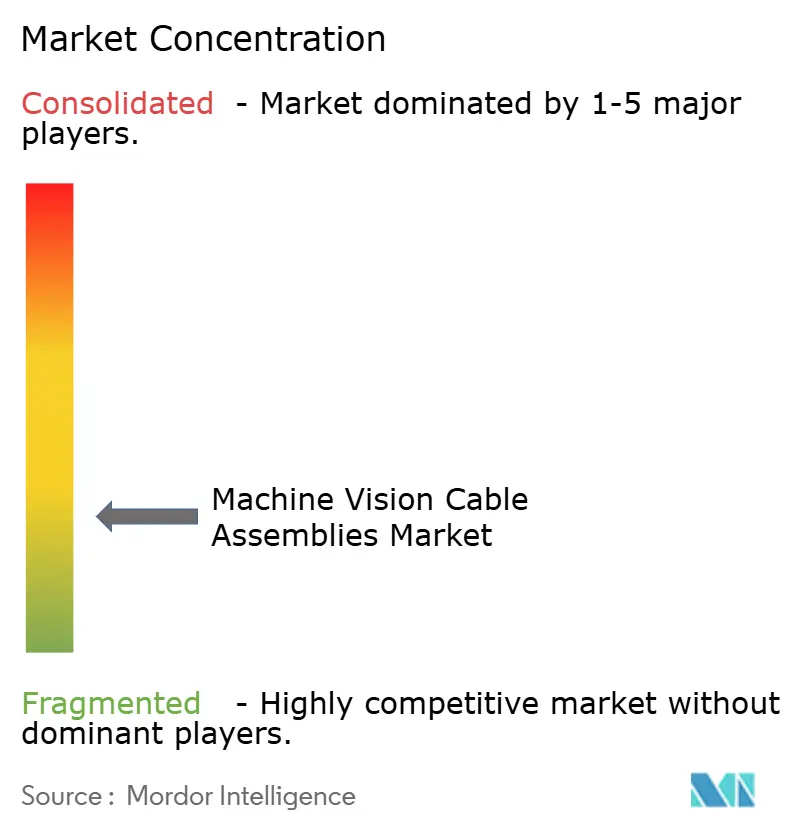
Il mercato dei cavi assemblati per la visione artificiale è frammentato e non presenta un fornitore dominante. La concorrenza comprende specialisti della visione artificiale, fornitori di componenti ottici attivi e produttori di cavi industriali su larga scala. Nortech Systems, tramite Intercon 1, e Alysium-Tech competono grazie a certificazioni, ingegneria applicativa e soluzioni personalizzate. 3M e Oki Electric Cable competono invece grazie alle economie di scala, alla disponibilità di magazzino a livello globale e ai rapporti di acquisto con i produttori OEM. L'approvazione ingegneristica, il prezzo e la disponibilità sono tutti fattori che influenzano la scelta del fornitore.
Nell'aprile 2025 Nortech Systems ha ottenuto un brevetto statunitense per la tecnologia di cavi in fibra ottica a fascio espanso con lente GRIN non magnetica. Nell'aprile 2026 ha lanciato la tecnologia Power over Fiber (PoF) per applicazioni di visione artificiale e controllo motori sensibili alle interferenze elettromagnetiche (EMI). Queste iniziative ampliano la sua offerta, passando dai cavi passivi alle interconnessioni ottiche attive e ibride. Nel settembre 2026 EverProX Technologies Munich ha lanciato il chipset Silicon Line MSDL 20G per la connettività MIPI D-PHY a 20 Gbps su distanze di decine di metri. Il chipset potrebbe consentire l'utilizzo di cavi ottici attivi per telecamere oltre la portata di 3-5 metri di USB3 Vision.
CoaXPress v3.0 crea un nuovo ciclo di qualificazione per i fornitori di sistemi di visione ad alta velocità. Gli assemblatori con consolidate relazioni di test JIIA possono beneficiare di un periodo di preferenza anticipato. Il mercato dei cavi assemblati per la visione artificiale rimane aperto a specialisti e grandi produttori, poiché gli utenti richiedono diversi tipi di cavi e configurazioni. Non sono disponibili dati aggregati sulle quote di mercato dei principali fornitori.
Leader del settore dei cablaggi per sistemi di visione artificiale
Nortech Systems, Incorporated
Components Express, Inc.
Northwire, Inc.
Hirakawa Hewtech Corp.
Comoss Electronics Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: EverProX Technologies Munich GmbH ha lanciato il chipset Silicon Line MSDL 20G SerDes, estendendo la connettività delle telecamere MIPI D-PHY a 20 Gbps su decine di metri di cavo ottico o in rame con un consumo inferiore a 100 mW per collegamento. Il chipset a doppia porta offre 2 collegamenti serializzati simultanei a 10 Gbps, pensati per applicazioni di robotica industriale e visione artificiale, dove la connettività MIPI D-PHY in rame presenta limitazioni di portata e vulnerabilità alle interferenze elettromagnetiche.
- Aprile 2026: Nortech Systems Incorporated ha lanciato la sua piattaforma tecnologica Power over Fiber, che fornisce energia e dati ad alta velocità tramite fibra ottica per telecamere, attuatori e sensori per la visione artificiale. La piattaforma elimina l'alimentazione tramite cavi in rame e l'esposizione alle interferenze elettromagnetiche (EMI) che essa introduce in ambienti di imaging ad alta sensibilità, rivolgendosi in particolare alle installazioni di visione artificiale e controllo motori dove il rumore elettromagnetico causa falsi scarti.
- Novembre 2025: Il comitato per gli standard CoaXPress ha presentato la bozza completa della versione 3.0 al Fall International Vision Standards Meeting di Haikou, in Cina. La partecipazione dei produttori cinesi al PlugFest ha raggiunto il livello più alto di sempre, a testimonianza della crescente preparazione della catena di fornitura dell'Asia-Pacifico al nuovo standard.
- Aprile 2025: Nortech Systems ha ottenuto un brevetto statunitense per una tecnologia di cavi in fibra ottica a fascio espanso non magnetico che utilizza ottiche a lente GRIN e materiali non magnetici tra cui alluminio, titanio e argento, consentendo la realizzazione di cavi per sistemi di visione artificiale destinati a sale di risonanza magnetica e ambienti di produzione sensibili al campo magnetico, dove i cavi standard con armatura in acciaio generano interferenze.
Ambito del rapporto sul mercato globale dei cablaggi per la visione artificiale
I cavi di interconnessione per sistemi di visione artificiale sono soluzioni specializzate progettate per trasmettere dati video ad alta velocità, alimentazione e segnali di controllo tra telecamere industriali e unità di elaborazione, e sono concepite per resistere alle sollecitazioni meccaniche, alle interferenze elettromagnetiche e alle condizioni ambientali estreme degli ambienti di produzione e ispezione automatizzati.
Il rapporto sul mercato dei cavi assemblati per la visione artificiale è segmentato per tipo di interfaccia (Camera Link e Camera Link HS, CoaXPress, USB3 Vision, GigE Vision e 10 GigE Vision e interfacce legacy), supporto del cavo (cavi assemblati in rame, cavi assemblati coassiali, cavi assemblati in fibra ottica e cavi assemblati ibridi rame-fibra), costruzione del cavo (cavi assemblati statici e per installazione fissa, cavi assemblati ad alta flessibilità, cavi assemblati a flessione continua e a catena portacavi, cavi assemblati robotici resistenti alla torsione e cavi assemblati armati e per ambienti difficili), settore di utilizzo finale (automotive, semiconduttori ed elettronica, farmaceutico e dispositivi medici, alimentare e bevande, produzione generale e macchinari industriali, logistica, imballaggio e trasporto e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Camera Link e Camera Link HS |
| CoaXpress |
| Visione USB3 |
| GigE Vision e 10 GigE Vision |
| Interfacce legacy |
| Assemblaggi di cavi in rame |
| Cavi assemblati coassiali |
| Assemblaggi di cavi in fibra ottica |
| Cavi ibridi in rame e fibra |
| Assemblaggi di cavi statici e per installazioni fisse |
| Assemblaggi di cavi ad alta flessibilità |
| Assemblaggi di cavi a flessione continua e a catena portacavi |
| Cavi robotici resistenti alla torsione |
| Cavi blindati e per ambienti difficili |
| Automotive |
| Semiconduttori ed elettronica |
| Prodotti farmaceutici e dispositivi medici |
| Cibo e Bevande |
| Produzione generale e macchinari industriali |
| Logistica, imballaggio e trasporto |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di interfaccia | Camera Link e Camera Link HS | ||
| CoaXpress | |||
| Visione USB3 | |||
| GigE Vision e 10 GigE Vision | |||
| Interfacce legacy | |||
| A cura di Cable Media | Assemblaggi di cavi in rame | ||
| Cavi assemblati coassiali | |||
| Assemblaggi di cavi in fibra ottica | |||
| Cavi ibridi in rame e fibra | |||
| Per costruzione di cavi | Assemblaggi di cavi statici e per installazioni fisse | ||
| Assemblaggi di cavi ad alta flessibilità | |||
| Assemblaggi di cavi a flessione continua e a catena portacavi | |||
| Cavi robotici resistenti alla torsione | |||
| Cavi blindati e per ambienti difficili | |||
| Per settore degli utenti finali | Automotive | ||
| Semiconduttori ed elettronica | |||
| Prodotti farmaceutici e dispositivi medici | |||
| Cibo e Bevande | |||
| Produzione generale e macchinari industriali | |||
| Logistica, imballaggio e trasporto | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei cavi assemblati per sistemi di visione artificiale?
Il mercato dei cavi assemblati per sistemi di visione artificiale valeva 390.89 milioni di dollari nel 2026. Si prevede che raggiungerà i 591.33 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.63% tra il 2026 e il 2031. La domanda è legata agli aggiornamenti delle interfacce, alla robotica e all'automazione delle ispezioni negli impianti di produzione di semiconduttori, nella logistica e nel settore automobilistico. La transizione verso collegamenti di imaging più veloci può inoltre anticipare le decisioni di acquisto per i cavi di ricambio qualificati.
Quale tipo di interfaccia genera la maggiore domanda di cavi assemblati per la visione artificiale?
Nel 2025, GigE Vision e 10 GigE Vision hanno dominato il mercato con una quota del 34.81%. La base Ethernet installata consente al mercato dei cavi assemblati per la visione artificiale di supportare aggiunte incrementali alla rete di ispezione senza la necessità di una completa sostituzione della rete di fabbrica. Si prevede che CoaXPress soddisfi le esigenze di applicazioni più complesse, caratterizzate da frame rate elevati e alta risoluzione. I suoi requisiti di certificazione potrebbero concentrare la domanda iniziale tra i fornitori già affermati.
Perché i cavi in fibra ottica stanno trovando sempre più impiego nei sistemi di visione?
Si prevede che gli assemblaggi in fibra ottica cresceranno a un tasso annuo composto (CAGR) dell'11.73%. Offrono trasmissione a lunga distanza e immunità alle interferenze elettromagnetiche, caratteristiche rilevanti per il mercato degli assemblaggi di cavi per la visione artificiale in ambienti industriali pesanti. La fibra supporta inoltre impianti di grandi dimensioni e sistemi multicamera che superano la portata pratica del rame ad alta velocità. I prodotti ibridi mantengono un ruolo importante laddove l'installazione richieda anche l'alimentazione tramite cavo in rame.
Quale applicazione per utenti finali si sta espandendo più rapidamente?
Si prevede che il settore della logistica, dell'imballaggio e dei trasporti crescerà a un tasso annuo composto (CAGR) del 10.97% fino al 2031. L'automazione dei magazzini sta incrementando la domanda di cablaggi schermati e resistenti alle vibrazioni nel mercato dei sistemi di visione artificiale. Le reti multicamera supportano la ricezione automatizzata, la scansione dei pacchi, lo smistamento e altre attività di ispezione attorno a sistemi di trasporto ad alta densità di motori. Questa applicazione si sta spostando da progetti pilota isolati verso una diffusione più ampia negli impianti.
Quale regione offre le migliori prospettive per i cablaggi per sistemi di visione artificiale?
La regione Asia-Pacifico ha dominato il mercato con una quota del 38.93% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.47% fino al 2031. La sua base produttiva nel settore dell'elettronica, dei semiconduttori e dei veicoli elettrici supporta il mercato dei cavi assemblati per la visione artificiale. Cina, Corea del Sud, Taiwan, Giappone e India contribuiscono ciascuna con diverse fonti di domanda per la produzione e l'automazione. La regione combina inoltre la capacità produttiva installata con nuovi investimenti in fabbriche intelligenti.
Quali sono i limiti agli aggiornamenti dai sistemi Camera Link di vecchia generazione?
Le schede di acquisizione immagini, i cablaggi, la convalida del software e la riqualificazione dei processi possono ritardare gli aggiornamenti. Questi costi possono posticipare i progetti nel mercato dei cablaggi per la visione artificiale, soprattutto per gli operatori più piccoli. Le celle esistenti potrebbero inoltre richiedere modifiche ai condotti, al firmware del controller e alla gestione dei cavi prima di poter utilizzare una nuova interfaccia. I ritardi solitamente spostano la domanda a periodi di acquisto successivi, anziché eliminare definitivamente l'esigenza.


