

Dimensioni e quota di mercato dei cavi ottici attivi per la visione artificiale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
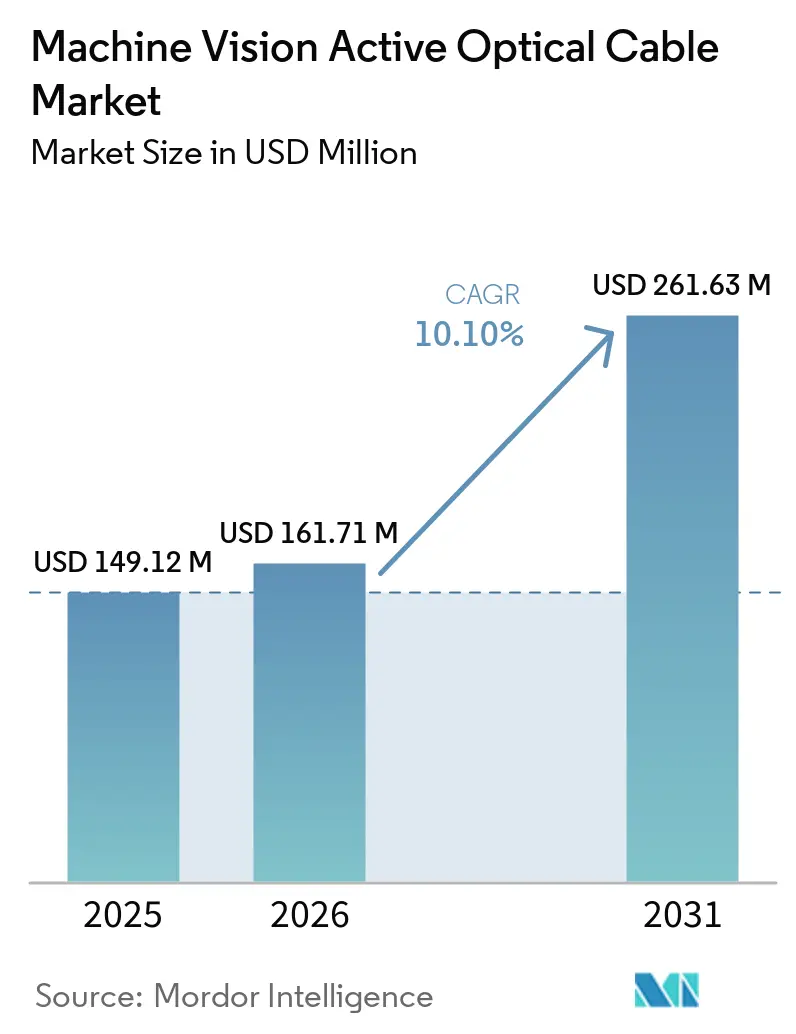
| Dimensione del mercato (2026) | USD 161.71 milioni |
| Dimensione del mercato (2031) | USD 261.63 milioni |
| Tasso di crescita (2026 - 2031) | 10.10% CAGR |
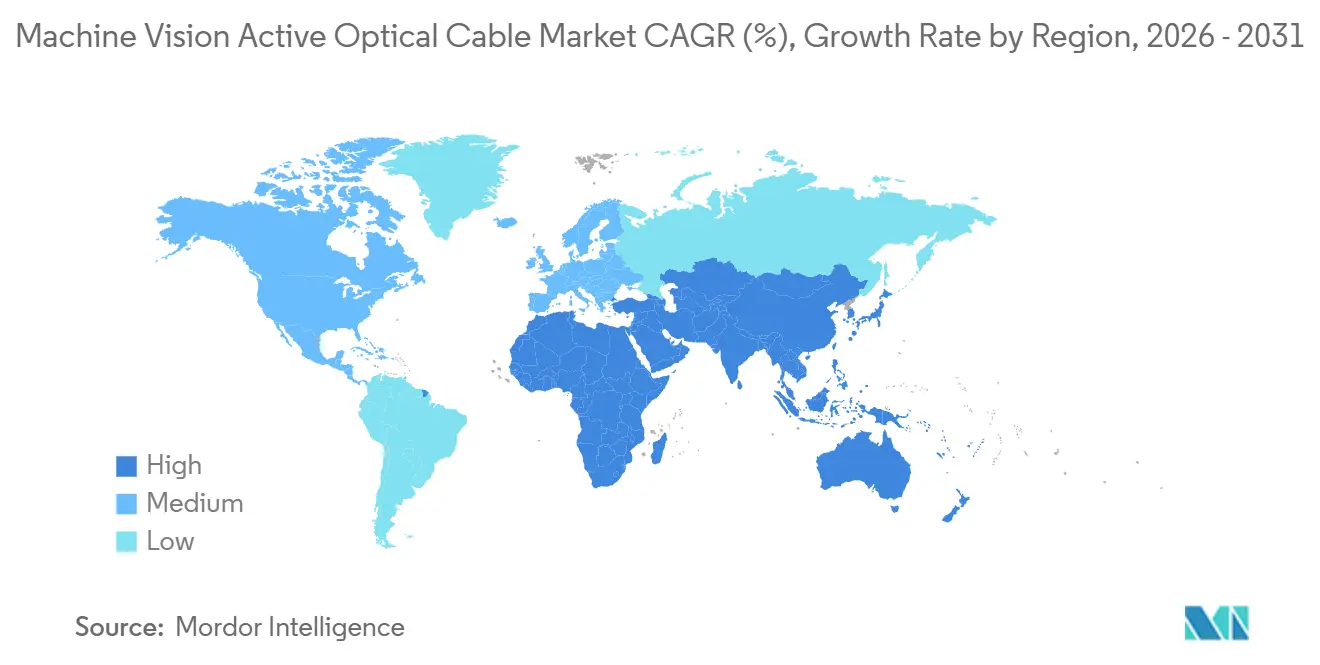
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
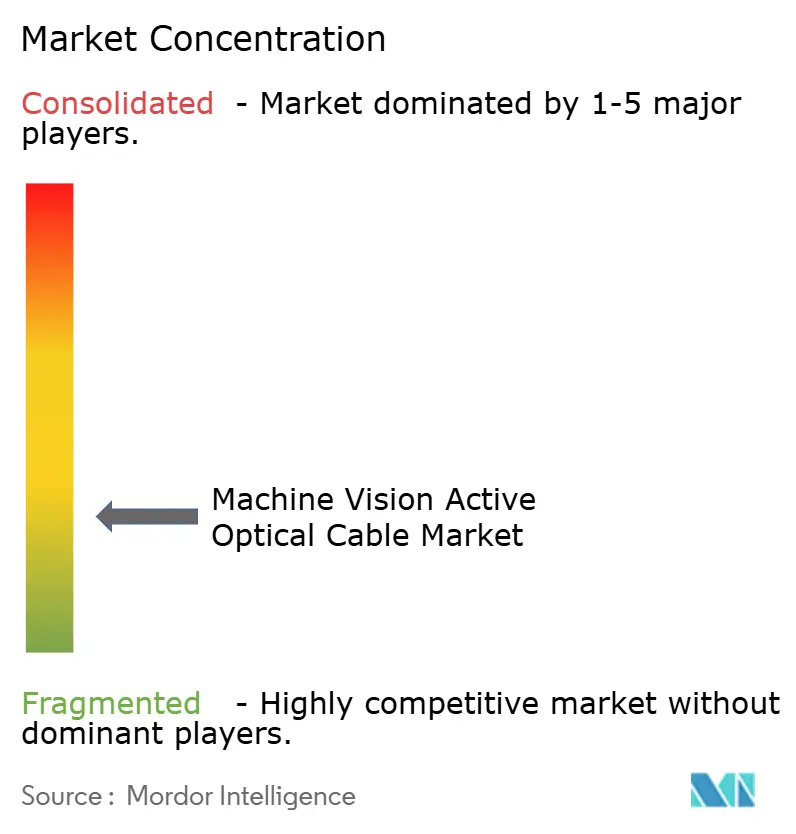
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cavi ottici attivi per la visione artificiale a cura di Mordor Intelligence
Il mercato dei cavi ottici attivi per la visione artificiale (Machine Vision Active Optical Cable - AOC) aveva un valore di 149.12 milioni di dollari nel 2025 e si prevede che crescerà da 161.71 milioni di dollari nel 2026 a 261.63 milioni di dollari entro il 2031, con un CAGR del 10.10% durante il periodo di previsione 2026-2031. Il mercato dei cavi ottici attivi per la visione artificiale è trainato dai sistemi di ispezione che richiedono una larghezza di banda maggiore e lunghezze di collegamento delle telecamere superiori a quelle offerte dai cavi in rame passivi. I collegamenti in fibra evitano inoltre le interferenze elettromagnetiche negli ambienti di produzione dove vengono utilizzati servomotori, saldatrici e apparecchiature di commutazione ad alta tensione. GigE Vision 3.0 ha ampliato le possibilità di utilizzo dei sistemi basati su fibra, consentendo lo streaming RoCEv2 fino a 400 Gbps e oltre. I fornitori stanno rispondendo con cavi progettati per protocolli specifici e connettori per telecamere compatibili con AOC, mentre i produttori di sistemi prediligono sempre più soluzioni che supportino telecamere distribuite e l'elaborazione centralizzata. Il mercato dei cavi ottici attivi per la visione artificiale offre quindi opportunità nell'ispezione dei semiconduttori, nella produzione automobilistica, nella robotica e nelle fabbriche automatizzate emergenti.
Punti chiave del rapporto
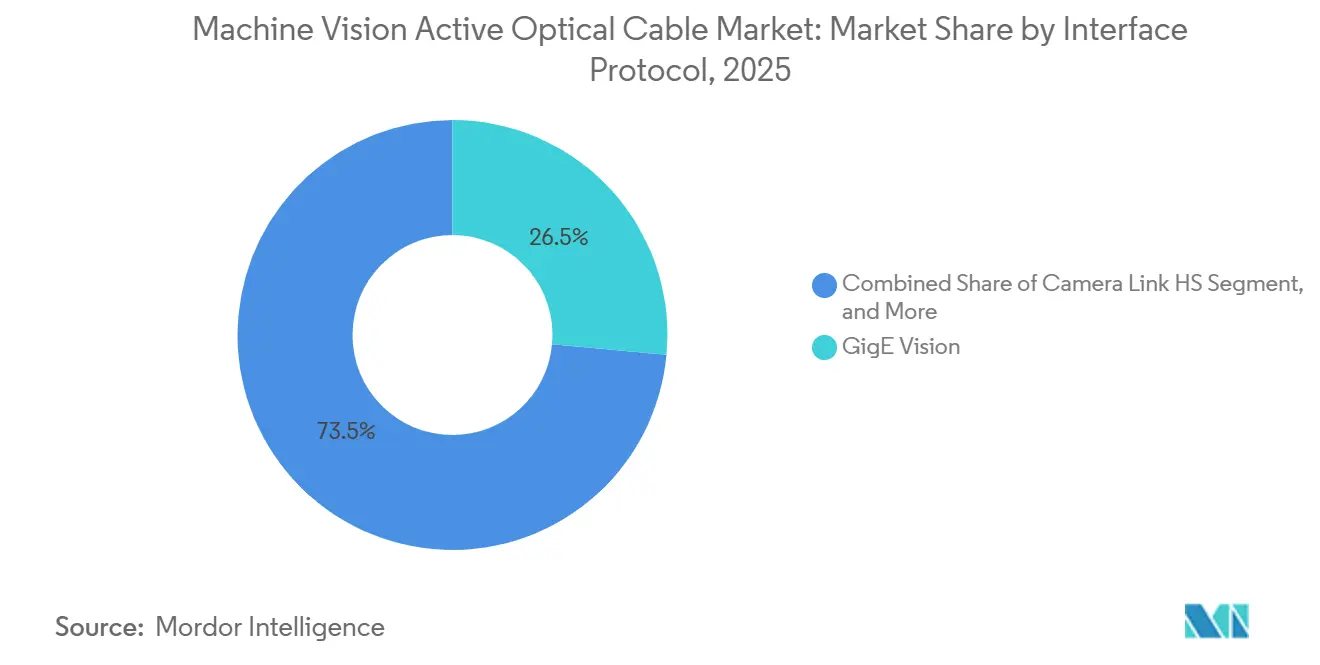
- In base al protocollo di interfaccia, GigE Vision deteneva il 26.47% della quota di mercato dei cavi ottici attivi per la visione artificiale nel 2025, mentre si prevede che Camera Link HS crescerà a un tasso annuo composto del 13.67% fino al 2031.
- In base all'architettura dei cavi, i cavi AOC in fibra pura hanno rappresentato il 61.73% del fatturato nel 2025, mentre si prevede che i cavi AOC ibridi fibra-rame cresceranno a un tasso annuo composto del 12.87% fino al 2031.
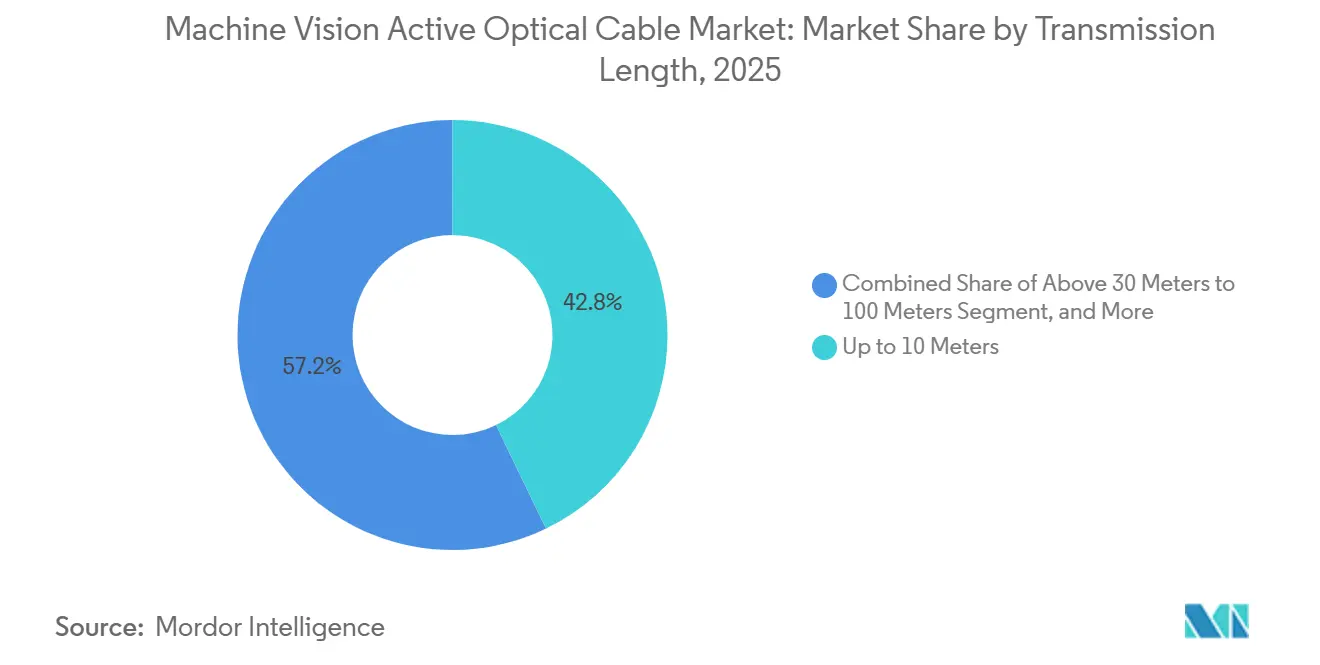
- In base alla lunghezza di trasmissione, la categoria fino a 10 metri ha rappresentato il 42.83% dei ricavi nel 2025, mentre si prevede che la categoria da 30 a 100 metri registrerà un CAGR del 13.47% fino al 2031.
- Per settore di utilizzo finale, i semiconduttori e l'elettronica hanno rappresentato il 28.67% del fatturato nel 2025, mentre si prevede che il settore automobilistico crescerà a un tasso annuo composto del 12.76% fino al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato il 37.94% del fatturato nel 2025, mentre si prevede che il Medio Oriente e l'Africa registreranno una crescita annua composta (CAGR) del 13.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi ottici attivi per la visione artificiale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle funzionalità di ispezione ad alta risoluzione e ad alta frequenza di fotogrammi | + 3.2% | Principale area di attività nella regione Asia-Pacifico, con forte domanda in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Adozione di sistemi di visione robotica e a movimento continuo | + 2.8% | Global | A breve termine (≤ 2 anni) |
| Adozione del collegamento EMI-Immune Camera | + 2.1% | A livello globale, in particolare negli impianti dell'industria pesante in Europa e Nord America. | Medio termine (2-4 anni) |
| Implementazione di Edge AI e di elaborazione distribuita delle immagini | + 1.5% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Connettività di visione integrata a lungo raggio basata su MIPI | + 0.9% | Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Alimentazione e dati integrati per sistemi di visione in spazi ristretti | + 0.6% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'ispezione ad alta risoluzione e ad alta frequenza di fotogrammi
Un numero maggiore di pixel e frame rate più elevati stanno aumentando il carico di dati trasportato dai collegamenti delle telecamere industriali. I sistemi di ispezione dei semiconduttori stanno passando dalle vecchie telecamere da 24.5 MP ad apparecchiature in grado di superare i 400 fotogrammi al secondo. Allied Vision ha lanciato la sua serie FXO 100GigE nel 2026 con interfacce in fibra QSFP28 che supportano una portata fino a 10 chilometri, dimostrando la larghezza di banda disponibile sulle connessioni in fibra. [1] Allied Vision, “Allied Vision Among First to Launch 100GigE Machine Vision Cameras,” Allied Vision, alliedvision.com Un sistema in rame CXP-12 a quattro collegamenti raggiunge 50 Gbps, mentre un AOC 100GigE QSFP28 può fornire una capacità simile su una singola connessione. Ciò rende la selezione del cavo più strettamente legata ai cicli di aggiornamento delle telecamere, soprattutto nel mercato dei cavi ottici attivi per la visione artificiale. Lo standard Camera Link HS definisce anche le interfacce in fibra CX4 e AOC, che forniscono agli acquirenti una base tecnica comune per gli acquisti.
Crescita dei sistemi di visione robotica e a movimento continuo
I bracci e i portali robotici richiedono cavi in grado di resistere a movimenti ripetuti senza interrompere la trasmissione delle immagini. I cavi in rame standard, con una durata nominale da 100,000 a 1,000,000 di cicli di flessione, non soddisfano i 10-50 milioni di cicli richiesti per i collegamenti di visione robotica più esigenti. EverPro ha riferito che il suo cavo AOC ibrido in fibra BendRobust ha superato i test di trascinamento della catena oltre i 100 milioni di cicli. [2] EverPro Technologies, “Long Reach Camera Link and MIPI AOC Products,” EverPro Technologies, everprotech.com Un maggior numero di assi e canali sensore aumenta anche il fabbisogno di cavi per robot collaborativo. I design AOC ibridi USB3 Vision e MIPI possono trasportare alimentazione e dati alle telecamere sui polsi del robot e nei punti del centro utensili, dove i profili dei cavi più leggeri semplificano il percorso. Questo rende il movimento robotico un fattore determinante per la domanda del mercato dei cavi ottici attivi per la visione artificiale. [3] Nortech Systems Incorporated, “USB-C Active Optical for Machine Vision Cables,” Nortech Systems Incorporated, nortechsys.com
Adozione crescente di collegamenti per telecamere immuni alle interferenze elettromagnetiche
I servomotori, la saldatura a induzione e l'elettronica ad alta corrente possono introdurre rumore nelle connessioni in rame delle telecamere. La trasmissione dati ottica fornisce isolamento galvanico e resistenza alle interferenze elettromagnetiche, il che è prezioso negli ambienti di produzione di semiconduttori, automobili e batterie. L'estensione CoaXPress-over-Fiber consente agli impianti che utilizzano l'infrastruttura CoaXPress di migrare alla fibra senza modificare il livello software. [4] Euresys, “What Is CoaXPress-over-Fiber?”, Euresys, euresys.com Active Silicon ha introdotto il suo frame grabber FireBird CoaXPress-over-Fiber 4xCOF-12 nel giugno 2025, con acquisizione di immagini fino a 40 Gbps su fibra. L'uso di componenti del livello fisico Ethernet a 40 Gigabit può anche ampliare l'accesso alla tecnologia transceiver disponibile. Questi fattori migliorano la proposta di valore del mercato dei cavi ottici attivi per la visione artificiale, dove le interferenze e le lunghe corse dei cavi rappresentano rischi per la produzione.
Diffusione crescente dell'intelligenza artificiale edge e dell'elaborazione distribuita delle immagini
I sistemi Edge AI necessitano di flussi di immagini stabili e ad alta larghezza di banda provenienti da telecamere posizionate attorno a una cella di ispezione. MIPI CSI-2 è un'interfaccia nativa per molti di questi sistemi, ma la sua portata a livello di scheda standard è limitata senza la serializzazione. La MIPI Alliance ha adottato CSI-2 v4.2 nel dicembre 2025 e ha aggiunto il supporto per sensori di visione basati su eventi e streaming a basso consumo in modalità sleep. Silicon Line ha lanciato il chipset MSDL 20G nel settembre 2026 con il marchio EverProX, estendendo i collegamenti MIPI D-PHY a 20 Gbps su decine di metri tramite una connessione ottica attiva. Ciò supporta progetti in cui da 4 a 8 telecamere inviano dati a un singolo host GPU. Il mercato dei cavi ottici attivi per la visione artificiale trae vantaggio dal fatto che le fabbriche separano il posizionamento delle telecamere dall'hardware di elaborazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo iniziale più elevato rispetto ai cavi passivi in rame. | -0.8% | Diffusione globale, più accentuata in Medio Oriente, Africa e Sud America. | A breve termine (≤ 2 anni) |
| Bilancio energetico e limiti termici alle terminazioni attive | -0.5% | Global | Medio termine (2-4 anni) |
| Frammentazione dell'interfaccia e requisiti di interoperabilità | -0.4% | Global | Medio termine (2-4 anni) |
| Complessità nella terminazione, riparazione e qualificazione delle fibre ottiche in ambienti robotizzati. | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale più elevato rispetto ai cavi passivi in rame.
Questi componenti li rendono più costosi rispetto agli assemblaggi passivi in rame. Per lunghezze da 3 a 5 metri, i costruttori di macchine potrebbero non riscontrare un beneficio prestazionale sufficiente a giustificare il costo aggiuntivo. L'espansione della capacità produttiva cinese di VCSEL ha ridotto il prezzo di un cavo ottico attivo 10 GigE da 10 metri da 600 CNY (89.58 USD) a 120-150 CNY (17.92-22.40 USD) nei recenti cicli di produzione. Il testo non fornisce una fonte del tasso di cambio per questi importi, pertanto non viene indicata alcuna conversione in USD. Questo problema di costo limita l'adozione del mercato dei cavi ottici attivi per la visione artificiale tra i produttori più piccoli in Sud America, Medio Oriente e Africa.
Bilancio energetico e vincoli termici alle terminazioni attive
I componenti attivi consumano in genere da 0.5 a 1.0 W a ciascuna estremità del cavo. Un sistema con da 4 a 8 collegamenti AOC può quindi generare un carico termico significativo all'interno dell'alloggiamento della telecamera o della scatola di giunzione. Gli alloggiamenti delle telecamere più piccoli lasciano meno spazio per il flusso d'aria e la dissipazione del calore. Le soluzioni ibride fibra-rame possono fornire alimentazione attraverso conduttori in rame, ma spostano anziché eliminare il fabbisogno termico del sistema. Anche le applicazioni Power-over-CXP e Power-over-Camera-Link richiedono un'attenta pianificazione della tensione su distanze maggiori. Queste esigenze di integrazione possono allungare i tempi di qualificazione nel mercato dei cavi ottici attivi per la visione artificiale, soprattutto in ambienti industriali difficili.
Analisi del segmento
Tramite protocollo di interfaccia: cavi GigE Vision, Camera Link HS supporta l'ispezione ad alta velocità
Nel 2025, GigE Vision deteneva il 26.47% della quota di mercato dei cavi ottici attivi per la visione artificiale. La sua base installata riflette la compatibilità con le reti Ethernet, le infrastrutture di switching standard, il Power over Ethernet e i sistemi di automazione industriale consolidati. Il comitato tecnico A3 GigE Vision ha ratificato GigE Vision 3.0 nell'aprile 2026, introducendo lo streaming basato su RoCEv2 e supportando velocità di trasmissione dati fino a 400 Gbps e oltre. Nello stesso mese, Allied Vision ha rilasciato un core IP FPGA GigE Vision 3.0 che supporta il funzionamento a 10 Gbps e 25 Gbps con un percorso fino a 100 Gbps. A velocità di trasmissione dati più elevate, la fibra ottica diventa il livello fisico pratico per molte installazioni.
Si prevede che Camera Link HS crescerà a un tasso annuo composto (CAGR) del 13.67% fino al 2031. È adatto alle telecamere TDI a scansione lineare utilizzate nell'ispezione di wafer, nelle flow cell per la genomica e nell'ispezione di nastri. I frame grabber Teledyne DALSA Xtium2-CLHS supportano flussi di immagini a singolo cavo fino a 8.4 GByte/s per flussi di immagini esigenti. USB3 Vision serve un'ampia base installata di elettronica di fascia media e circuiti stampati, mentre CoaXPress supporta sistemi di scansione di area ad alta larghezza di banda. MIPI D-PHY, CSI-2, GMSL2 e FPD-Link III stanno acquisendo importanza nella visione embedded, nel test dei moduli ADAS e nei robot mobili autonomi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Architettura dei cavi: cavi in fibra pura, soluzioni ibride per i requisiti robotici
Nel 2025, i cavi ottici attivi (AOC) in fibra pura hanno rappresentato il 61.73% del fatturato. Sono utilizzati in applicazioni come CoaXPress-over-Fiber, Camera Link HS e 10 GigE Vision, dove non è necessaria l'alimentazione lato dispositivo tramite il cavo. L'architettura fornisce un percorso per il segnale ottico ed è compatibile con gli ecosistemi di transceiver QSFP28 e SFP+ utilizzati nella connettività dati ad alta velocità. CoaXPress-over-Fiber utilizza componenti di livello fisico Ethernet a 40 Gigabit, fornendo un percorso standard per implementazioni in fibra ad alta larghezza di banda. Le dimensioni del mercato dei cavi ottici attivi per la visione artificiale per questa architettura sono supportate da sistemi che privilegiano la resistenza alle interferenze e una trasmissione pulita ad alta velocità.
Si prevede che i cavi ottici attivi ibridi in fibra e rame cresceranno a un tasso annuo composto (CAGR) del 12.87% fino al 2031. Combinano fibre ottiche per la trasmissione dei dati con conduttori in rame per l'alimentazione dei dispositivi e sono adatti a sistemi di telecamere USB3 Vision, MIPI D-PHY e USB3.2 Gen2 su apparecchiature robotiche. EverPro ha presentato assemblaggi ibridi 10 GigE con diametri esterni di soli 4.5 mm per il routing a catena con vincoli. Il suo prodotto PHOTONFLEX, introdotto nel 2026, utilizza una struttura inferiore a 1.5 mm per la trasmissione dati USB3.2 Gen1 e un'alimentazione flessibile tramite circuito stampato. Il mercato dei cavi ottici attivi per la visione artificiale beneficia di questa configurazione a cavo singolo per bracci robotici sottili e futuri sistemi di visione per bracci umanoidi, nonostante un costo di assemblaggio più elevato.
In base alla lunghezza della trasmissione: le tratte brevi garantiscono i ricavi, quelle più lunghe modificano la progettazione del sistema.
Nel 2025, la categoria fino a 10 metri ha rappresentato il 42.83% del fatturato. Celle di ispezione compatte, stazioni AOI per circuiti stampati e apparecchiature per il confezionamento di semiconduttori posizionano comunemente le telecamere vicino all'unità di elaborazione. In questi contesti, gli acquirenti utilizzano i cavi ottici attivi (AOC) per la protezione dalle interferenze, per una costruzione del cavo più leggera o per un instradamento più compatto. La categoria da 10 a 30 metri è destinata a linee di trasporto e portali, con la produzione di elettronica e l'ispezione di alimenti e bevande a supporto della domanda di sostituzione. Le brevi tratte rimangono importanti nell'attuale mercato dei cavi ottici attivi per la visione artificiale, poiché rappresentano una vasta base installata di apparecchiature.
Si prevede che la categoria "dai 30 ai 100 metri" registrerà un CAGR del 13.47% fino al 2031. Questo segmento supporta configurazioni distribuite con telecamere su linee di produzione di carrozzerie automobilistiche, tavoli di ispezione per pannelli solari, presse e nastri trasportatori per celle frigorifere. La tecnologia CoaXPress-over-Fiber può supportare distanze tra telecamera e host superiori a 100 metri su fibra multimodale e superiori a 100 chilometri su fibra monomodale. I sistemi per distanze superiori a 100 metri sono destinati ad applicazioni più specifiche, tra cui la produzione di vetro, l'ispezione di pellicole e i sistemi di telescopi. Questa innovazione progettuale rafforza il mercato dei cavi ottici attivi per la visione artificiale, consentendo distanze e velocità di trasmissione dati irraggiungibili con i collegamenti in rame.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: semiconduttori ed elettronica in testa, il settore automobilistico è quello che si espande più rapidamente.
Nel 2025, il settore dei semiconduttori e dell'elettronica ha rappresentato il 28.67% del fatturato. Questo segmento richiede il rilevamento di difetti inferiori a 10 micrometri, la metrologia dei package dei chiplet e l'ispezione 2D rapida di circuiti stampati e pannelli display. Gli investimenti cinesi in apparecchiature per semiconduttori hanno raggiunto i 49 miliardi di dollari nel 2025, sostenendo la domanda di sistemi di telecamere ad alta larghezza di banda. Anche il Giappone ha continuato a investire nella metrologia 3D per la coplanarità dei dissipatori di calore delle schede inverter in SiC. Allied Vision ha posizionato la sua piattaforma FXO 100GigE per l'ispezione ottica automatizzata (AOI) di semiconduttori ed elettronica, con immagini da 24.5 MP a 442 fotogrammi al secondo. Questa base di domanda conferisce al mercato dei cavi ottici attivi per la visione artificiale un'applicazione di ispezione di alto valore.
Si prevede che il settore automobilistico crescerà a un tasso annuo composto (CAGR) del 12.76% fino al 2031. Gli stabilimenti di produzione di veicoli e dei fornitori stanno implementando l'ispezione visiva per le celle delle batterie dei veicoli elettrici, i moduli di potenza in SiC e la produzione della scocca, spesso a distanze in cui le connessioni in rame sono soggette a interferenze. Valens Semiconductor e Imavix Engineering hanno annunciato a dicembre 2025 una piattaforma di visione artificiale MIPI A-PHY pronta per la produzione, dotata del chipset VA7000 di livello automotive e di connettività con host GigE Vision a 10 Gbps. Anche l'automazione industriale, il settore medico e delle scienze biologiche, l'aerospaziale e della difesa, gli istituti di ricerca e gli integratori di sistemi presentano diverse esigenze in termini di protocolli AOC e robustezza.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 37.94% del fatturato regionale. Cina, Giappone, Corea del Sud e Taiwan ospitano un'elevata concentrazione di produzione di elettronica, semiconduttori e sistemi di ispezione ottica automatizzata. La Cina ha investito 49 miliardi di dollari in apparecchiature per semiconduttori nel 2025, mentre i progetti di packaging a livello di pannello di Taiwan e gli aggiornamenti della metrologia dei dispositivi di potenza in SiC in Giappone supportano la domanda di apparecchiature per il collegamento con telecamere. La Corea del Sud contribuisce con infrastrutture per l'ispezione di display e chip di memoria. India, Vietnam e Malesia stanno espandendo la capacità produttiva di elettronica, ampliando così la base di domanda regionale per il mercato dei cavi ottici attivi per la visione artificiale.
Il Nord America e l'Europa costituiscono il secondo blocco regionale per importanza. Il Nord America è trainato dalla domanda proveniente dai settori aerospaziale e della difesa, dalle apparecchiature per la produzione di semiconduttori e dalla visione artificiale integrata per dispositivi edge, inclusa la linea True Xero AOC di Mobix Labs per applicazioni ad alta affidabilità. L'attività europea si concentra sui fornitori del settore automobilistico, sui costruttori di macchine e sugli integratori di sistemi tedeschi, mentre la base più piccola del Sud America è guidata dalla produzione automobilistica e dall'ispezione agroalimentare.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 13.34% fino al 2031. La Saudi Vision 2030 e i programmi Industria 4.0 degli Emirati Arabi Uniti stanno introducendo sistemi di automazione industriale in grado di specificare interconnessioni moderne già nella fase iniziale di progettazione. La spesa regionale per l'automazione industriale ha raggiunto i 5.28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7.44 miliardi di dollari entro il 2030, con un CAGR del 7.10%. Turchia e Israele stanno incrementando la domanda di produzione elettronica e integrazione di sistemi di difesa. Sudafrica e Nigeria sono tra i primi ad adottare questa tecnologia nei settori dell'ispezione di alimenti e bevande e dell'automazione mineraria, creando un nuovo percorso regionale per il mercato dei cavi ottici attivi per la visione artificiale.
Panorama competitivo
Il mercato dei cavi ottici attivi per la visione artificiale è frammentato, senza che alcun fornitore detenga una posizione decisiva in tutti i protocolli di interfaccia e le architetture di cavo. I produttori cinesi detengono una quota considerevole del volume di assemblaggio. EverPro si è definita il più grande fornitore al mondo di cavi ottici attivi per volume, con oltre 340 brevetti, più di 200 addetti alla ricerca e sviluppo e centri di ricerca e sviluppo in Germania e Cina. La progettazione di circuiti integrati SerDes specializzati e l'integrazione optoelettronica sono concentrate in un numero minore di partecipanti in Europa e Nord America. La struttura competitiva, pertanto, combina l'assemblaggio ad alto volume con un'innovazione di componenti più specializzata.
Nel settembre 2026 Silicon Line ha lanciato il suo chipset MSDL 20G per estendere la connettività MIPI D-PHY a 20 Gbps su collegamenti ottici attivi per decine di metri. Nel giugno 2026 Teledyne DALSA ha presentato la telecamera Linea HS2 8k con connettori Camera Link HS CX4 per la connettività AOC. Anche Allied Vision ha lanciato una serie di telecamere 100GigE con interfacce in fibra QSFP28 nel 2026. Queste iniziative dimostrano come i fornitori di chipset, gli assemblatori di cavi e i produttori di telecamere si supportino a vicenda nello sviluppo dei rispettivi prodotti.
Il settore dei cavi ottici attivi MIPI A-PHY per l'ispezione in linea nel settore automobilistico rimane un'area emergente. Circuit Assembly Corporation dichiara di possedere le certificazioni AS9100D e ISO 9001:2015 e di essere registrata presso ITAR e DDTC. Questi requisiti possono limitare la concorrenza diretta da parte di assemblatori di cavi ad alto volume in applicazioni specializzate per il settore aerospaziale e della difesa. Il mercato dei cavi ottici attivi per la visione artificiale offre anche opportunità in termini di estensioni di protocollo a basso consumo energetico, configurazioni di cavi rinforzate, sistemi di ispezione a 100 GigE e raccolta dati tramite intelligenza artificiale.
Leader del settore dei cavi ottici attivi per la visione artificiale
EverPro Technologies Co., Ltd.
Nortech Systems Incorporata
Società di assemblaggio di circuiti
Shenzhen Fiberlink Tech Co., Ltd
Donghoo Technologies Co., Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: EverProX Technologies Munich GmbH ha lanciato il chipset MSDL 20G con il marchio Silicon Line, il primo chipset SerDes end-to-end in grado di estendere la connettività MIPI D-PHY a 20 Gbps su cavi ottici attivi fino a decine di metri, destinato ad applicazioni di visione artificiale, robotica, settore medicale e difesa. Il lancio ha rappresentato il chipset AOC MIPI D-PHY con la larghezza di banda più elevata disponibile in commercio e ha consentito il trasporto di video non compressi in 4K e 8K su larga scala.
- Giugno 2026: Teledyne DALSA ha lanciato la telecamera Linea HS2 8k retroilluminata a 1 MHz TDI, dotata di connettori Camera Link HS CX4 per la connettività attiva tramite cavo ottico, che offre una completa immunità alle interferenze elettromagnetiche (EMI) per l'ispezione ad alta velocità di wafer di semiconduttori, flow cell per la genomica e nastri di precisione. Il design del sensore BSI della telecamera ha consentito un funzionamento ad alta velocità in condizioni di scarsa illuminazione, ampliando l'utilizzo della telecamera ottica attiva (AOC) in applicazioni di ispezione in cui i vincoli di illuminazione richiedevano in precedenza tempi di integrazione più lunghi.
- Aprile 2026: Il comitato tecnico A3 GigE Vision ha ratificato GigE Vision 3.0, introducendo formalmente lo streaming basato su RoCEv2 che consente di scalare GigE Vision fino a 400 Gbps e oltre. Allied Vision ha lanciato simultaneamente il primo core IP FPGA GigE Vision 3.0 completamente conforme, abilitando velocità di trasmissione dati di 10 Gbps e 25 Gbps con un percorso scalabile fino a 100 Gbps ed estendendo la rilevanza dell'AOC in fibra all'intera base installata di GigE Vision.
- Giugno 2025: Active Silicon ha presentato il frame grabber FireBird CoaXPress-over-Fiber 4xCOF-12, in grado di acquisire dati di immagine fino a 40 Gbps utilizzando componenti in fibra ottica a livello fisico Ethernet a 40 Gigabit. Il prodotto ha permesso di posizionare le telecamere a chilometri di distanza dal PC host utilizzando fibra multimodale o monomodale standard, estendendo la portata dello standard CoaXPress-over-Fiber alle implementazioni industriali di grande formato e agli ambienti con forti interferenze elettromagnetiche.
Ambito del rapporto sul mercato globale dei cavi ottici attivi per la visione artificiale
I cavi ottici attivi per la visione artificiale sono soluzioni di connettività ad alte prestazioni che integrano i ricetrasmettitori ottici direttamente nel cavo, convertendo i segnali elettrici in luce e consentendo la trasmissione di dati ad alta larghezza di banda, bassa latenza e isolamento elettrico per telecamere industriali su distanze di gran lunga superiori a quelle dei tradizionali cavi in rame.
Il rapporto sul mercato dei cavi ottici attivi per la visione artificiale è segmentato per protocollo di interfaccia (USB3 Vision, Camera Link HS, CoaXPress, MIPI D-PHY e CSI-2, GigE Vision, 10 GigE Vision e Automotive Serialized Camera Links), architettura del cavo (cavi ottici attivi in fibra pura e cavi ottici attivi ibridi fibra-rame), lunghezza di trasmissione (fino a 10 metri, da 10 a 30 metri, da 30 a 100 metri e oltre 100 metri), settore di utilizzo finale (automazione industriale e costruttori di macchine, produttori di elettronica e semiconduttori, produttori automobilistici e fornitori di primo livello, organizzazioni di dispositivi medici e scienze della vita, organizzazioni aerospaziali e della difesa, istituti di ricerca e università, integratori di sistemi e fornitori di servizi di ispezione a contratto e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Visione USB3 |
| Collegamento della fotocamera HS |
| CoaXpress |
| MIPI D-PHY e CSI-2 |
| GigE Vision |
| Visione 10 GigE |
| Collegamenti serializzati per telecamere automobilistiche |
| Cavi ottici attivi in fibra pura |
| Cavi ottici attivi ibridi in fibra e rame |
| Fino a 10 metri |
| Da oltre 10 metri a 30 metri |
| Da oltre 30 metri a 100 metri |
| Sopra i 100 metri |
| Automazione industriale e costruttori di macchine |
| Produttori di elettronica e semiconduttori |
| Produttori automobilistici e fornitori di primo livello |
| Organizzazioni del settore dei dispositivi medici e delle scienze biologiche |
| Organizzazioni aerospaziali e della difesa |
| Istituti di ricerca e università |
| Integratori di sistemi e fornitori di servizi di ispezione a contratto |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per protocollo di interfaccia | Visione USB3 | ||
| Collegamento della fotocamera HS | |||
| CoaXpress | |||
| MIPI D-PHY e CSI-2 | |||
| GigE Vision | |||
| Visione 10 GigE | |||
| Collegamenti serializzati per telecamere automobilistiche | |||
| A cura di Cable Architecture | Cavi ottici attivi in fibra pura | ||
| Cavi ottici attivi ibridi in fibra e rame | |||
| In base alla lunghezza della trasmissione | Fino a 10 metri | ||
| Da oltre 10 metri a 30 metri | |||
| Da oltre 30 metri a 100 metri | |||
| Sopra i 100 metri | |||
| Per settore degli utenti finali | Automazione industriale e costruttori di macchine | ||
| Produttori di elettronica e semiconduttori | |||
| Produttori automobilistici e fornitori di primo livello | |||
| Organizzazioni del settore dei dispositivi medici e delle scienze biologiche | |||
| Organizzazioni aerospaziali e della difesa | |||
| Istituti di ricerca e università | |||
| Integratori di sistemi e fornitori di servizi di ispezione a contratto | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei cavi ottici attivi per la visione artificiale?
Il mercato dei cavi ottici attivi per la visione artificiale aveva un valore di 149.12 milioni di dollari nel 2025 e si stima che raggiungerà i 161.71 milioni di dollari nel 2026. Si prevede che arriverà a 261.63 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.10%.
Quale protocollo di interfaccia domina il mercato dei cavi ottici attivi per la visione artificiale?
Nel 2025 GigE Vision ha registrato una quota di mercato del 26.47% in termini di fatturato. La sua base installata di Ethernet e l'aggiornamento GigE Vision 3.0 supportano la continua adozione della fibra ottica.
Quale architettura di cablaggio si sta espandendo più rapidamente?
Si prevede che la tecnologia AOC ibrida fibra-rame registrerà un tasso di crescita annuo composto (CAGR) del 12.87% fino al 2031. Questa tecnologia supporta la trasmissione di dati e alimentazione tramite un singolo cavo per i sistemi di visione robotica.
Perché si utilizzano i cavi AOC al posto dei cavi in rame per le telecamere?
I cavi AOC supportano collegamenti a banda larga più lunghi ed evitano le interferenze elettromagnetiche. Questi vantaggi sono importanti nell'ispezione automatizzata, nella saldatura, nella produzione di batterie e nei grandi impianti industriali.
Quale applicazione per utenti finali si prevede che si espanderà più rapidamente?
Si prevede che il settore automobilistico crescerà a un tasso annuo composto del 12.76% fino al 2031. La domanda è legata all'ispezione delle batterie per veicoli elettrici, all'assemblaggio dei moduli di potenza in SiC e alla verifica della scocca.
Quale regione si prevede che si espanderà più rapidamente?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 13.34% fino al 2031. Gli investimenti nell'automazione industriale e i programmi di produzione ex novo supportano questa prospettiva.


