

Dimensioni e quota del mercato della sicurezza delle macchine
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
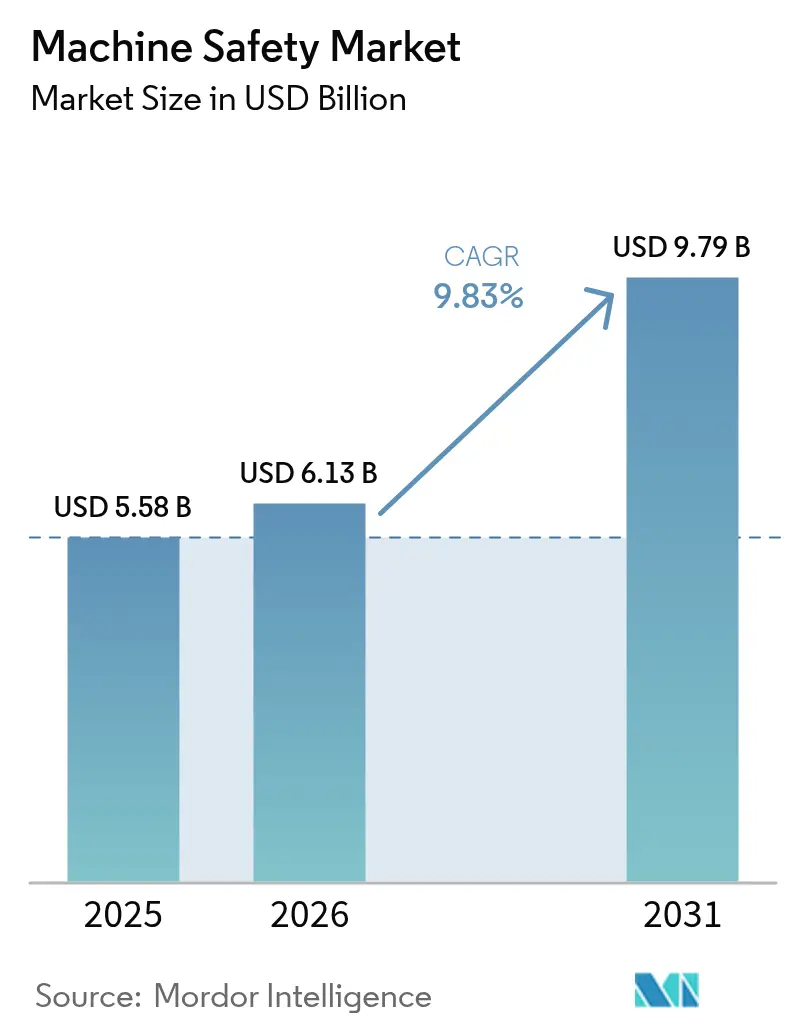
| Dimensione del mercato (2026) | 6.13 miliardo di dollari |
| Dimensione del mercato (2031) | 9.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
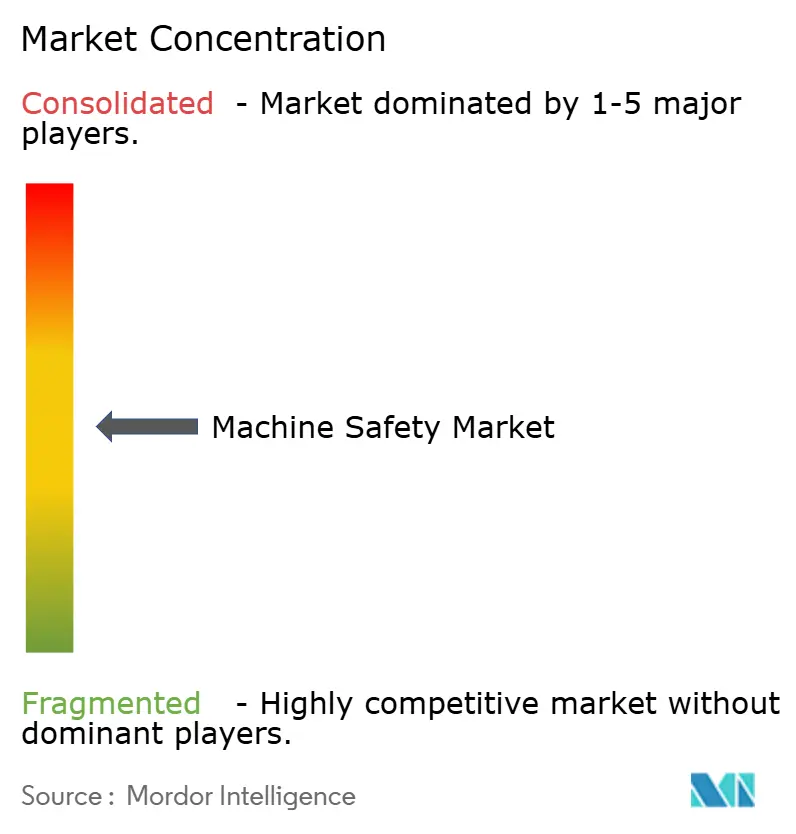
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza delle macchine di Mordor Intelligence
Il mercato della sicurezza delle macchine è stato valutato a 5.58 miliardi di dollari nel 2025 e si stima che crescerà da 6.13 miliardi di dollari nel 2026 a 9.79 miliardi di dollari entro il 2031, con un CAGR del 9.83% durante il periodo di previsione (2026-2031). L'accresciuta pressione normativa, la rapida automazione industriale e la crescente convergenza tra sicurezza funzionale e sicurezza informatica sono le forze principali alla base di questa crescita. L'imminente Regolamento Macchine europeo 2023/1230 sta costringendo i produttori di tutto il mondo a integrare funzioni di Livello di Prestazione e e a rafforzare i sistemi di sicurezza contro le minacce digitali (ec.europa.eu). L'espansione delle basi elettroniche e automobilistiche dell'area Asia-Pacifico sta accelerando la domanda di sistemi di protezione adattivi, mentre le aziende di trasformazione alimentare e delle bevande nordamericane stanno perseguendo retrofit digitali che combinano i flussi di dati dell'Industria 4.0 con la conformità alla sicurezza (automate.org). I fornitori in grado di offrire PLC di sicurezza integrati, analisi di manutenzione predittiva e architetture certificate per la sicurezza informatica stanno conquistando quote di mercato man mano che gli utenti finali passano dai relè cablati alla logica di sicurezza definita dal software.
Punti chiave del rapporto
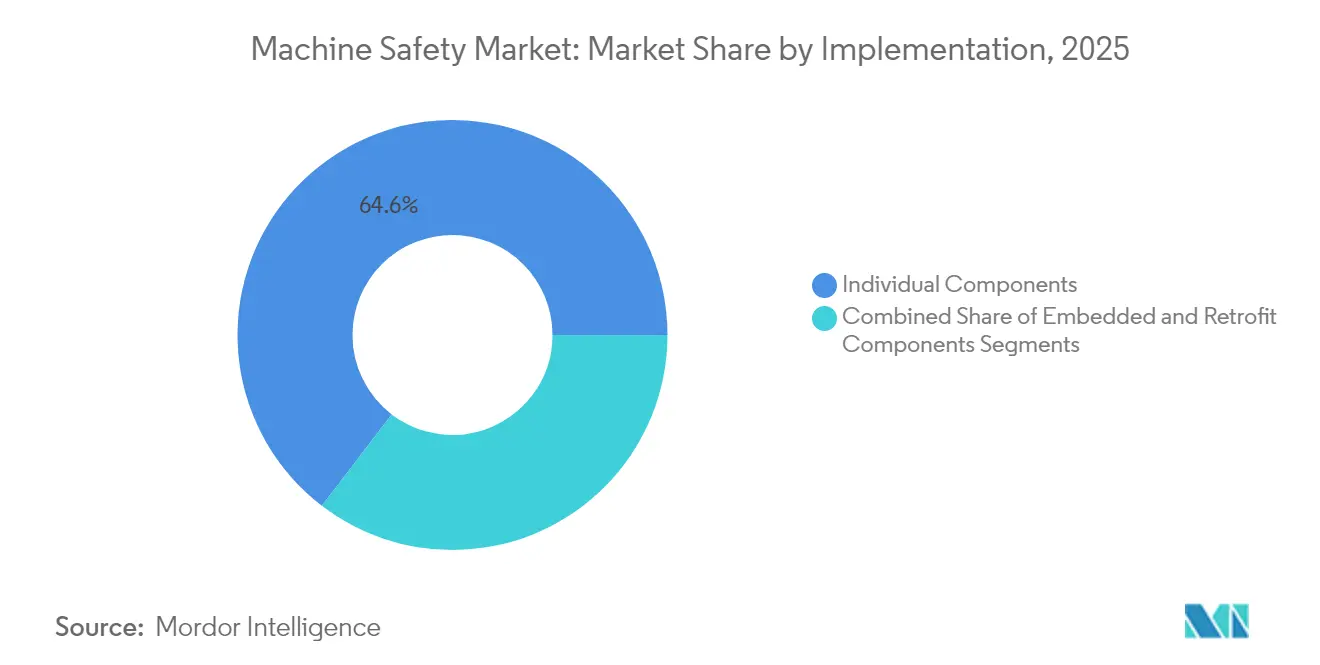
- In base all'implementazione, nel 64.60 i singoli componenti hanno registrato una quota di mercato del 2025% per la sicurezza delle macchine, mentre si prevede che i componenti integrati cresceranno a un CAGR dell'11.55% fino al 2031.
- Per componente, nel 29.50 i sensori di sicurezza con rilevamento della presenza rappresentavano il 2025% del mercato della sicurezza delle macchine; si prevede che i PLC di sicurezza cresceranno più rapidamente, con un CAGR del 12.3% entro il 2031.
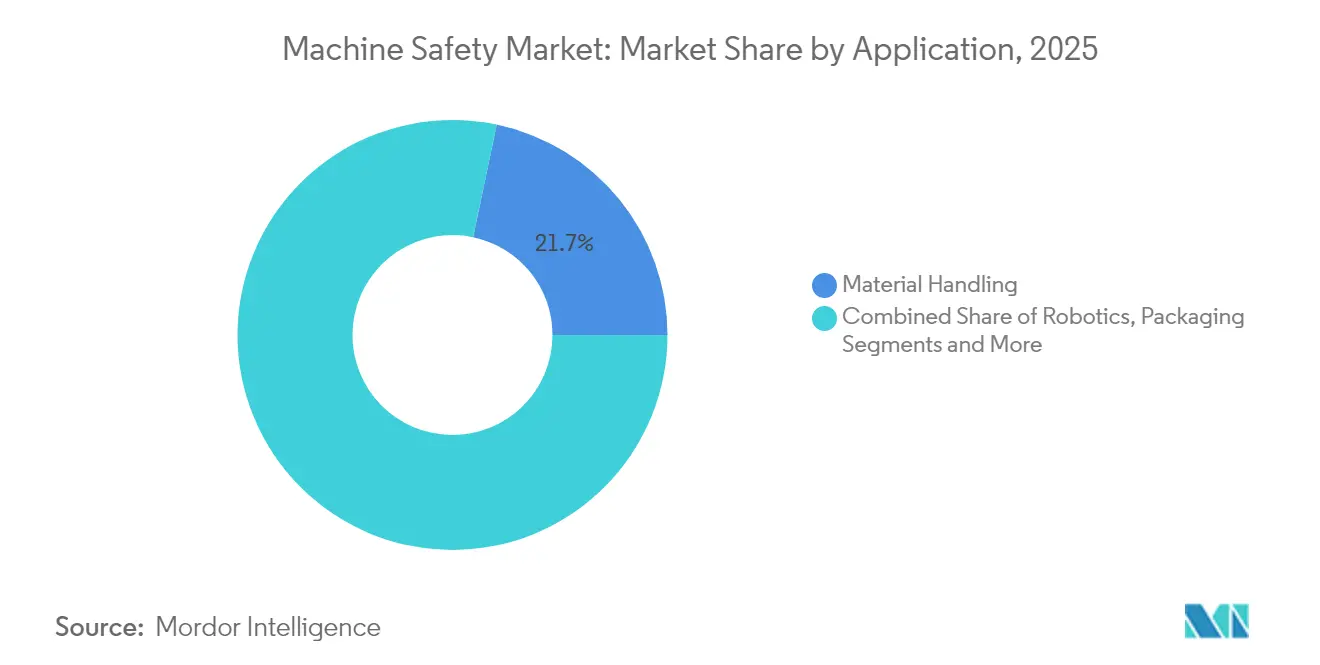
- Per applicazione, la movimentazione dei materiali ha rappresentato il 21.70% dei ricavi del 2025, mentre la robotica e i robot collaborativi stanno crescendo a un CAGR del 13.75% nel periodo 2026-2031.
- In base al settore di utilizzo finale, nel 23.60 il settore automobilistico ha mantenuto una quota del 2025% del mercato della sicurezza delle macchine; i settori farmaceutico e sanitario hanno registrato la crescita maggiore, con un CAGR del 12.7% fino al 2031.
- Per regione, l'Europa ha dominato con una quota del 30.70% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.35% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sicurezza delle macchine
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Accelerata l'adozione di robot collaborativi nelle linee di assemblaggio di componenti elettronici nell'Asia orientale | 2.2% | Asia orientale, con ricadute in Nord America ed Europa | Medio termine (2-4 anni) |
| Regolamento Macchine UE 2023/1230 che impone il livello di prestazione e le funzioni di sicurezza nelle nuove apparecchiature a partire dal 2027 | 2.5% | Europa, con impatto globale sugli esportatori verso l'UE | A lungo termine (≥ 4 anni) |
| Programmi rapidi di retrofit digitale Brownfield negli stabilimenti alimentari e delle bevande del Nord America che incorporano sensori di sicurezza I/O-Link | 1.8% | Nord America, con adozione diffusa in Europa | Medio termine (2-4 anni) |
| L'aumento dei megaprogetti di GNL in Medio Oriente aumenta la domanda di sistemi di arresto di emergenza con classificazione SIL-3 | 1.5% | Medio Oriente, con ricadute sull’Asia-Pacifico | Medio termine (2-4 anni) |
| L'aumento delle sanzioni sui premi assicurativi per infortuni sugli impianti superiori alle soglie OSHA TRIR spinge le PMI statunitensi verso soluzioni di sicurezza di categoria 4 | 1.2% | Nord America, in particolare Stati Uniti | A breve termine (≤ 2 anni) |
| Passaggio dai relè cablati ai PLC di sicurezza configurabili tramite software per linee di confezionamento flessibili in Europa | 1.0% | Europa, con l'adozione che si sta diffondendo a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerata l'adozione di robot collaborativi nelle linee di assemblaggio di componenti elettronici nell'Asia orientale
I produttori di elettronica in Cina, Corea del Sud e Taiwan stanno sostituendo i robot industriali isolati con unità collaborative che condividono gli spazi di lavoro con gli operatori. Barriere fotoelettriche dinamiche con rilevamento di presenza e zone di protezione con visione 3D ora arrestano i cobot solo quando una persona è a rischio, aumentando la produttività complessiva della linea del 18% e riducendo gli incidenti registrabili del 27%. La logica di sicurezza basata sull'intelligenza artificiale integrata nel controller del robot consente il monitoraggio della velocità e della distanza anziché arresti bruschi, riducendo ulteriormente i tempi di ciclo. I fornitori di componenti che offrono scanner di sicurezza certificati, azionamenti a coppia di sicurezza e PLC configurabili via software stanno quindi registrando una crescita eccezionale degli ordini da parte dei produttori di elettronica a contratto. Si prevede che l'ondata di implementazione dei cobot raggiungerà il picco nei prossimi tre anni, mentre gli assemblatori di elettronica si affrettano a compensare la carenza di manodopera regionale e a mantenere la competitività delle esportazioni. [1] Association for Advancing Automation, “Collaborative Robot Adoption Statistics 2025,” automate.org
Regolamento Macchine UE 2023/1230 che impone il livello di prestazione e le funzioni di sicurezza nelle nuove apparecchiature a partire dal 2027
Il regolamento, che entrerà in vigore il 20 gennaio 2027, introduce requisiti PL-e giuridicamente vincolanti per le funzioni critiche e integra clausole esplicite di sicurezza informatica che classificano i malfunzionamenti indotti da attacchi informatici come un rischio per la sicurezza. I costruttori di macchine che riforniscono l'UE devono quindi convalidare che i componenti di controllo relativi alla sicurezza resistano sia a guasti hardware casuali che ad attacchi intenzionali. Questa duplice esigenza di conformità sta alimentando la domanda di controller di sicurezza integrati e di meccanismi di aggiornamento remoto sicuri e certificati. Poiché la norma si applica direttamente senza recepimento nazionale, i fornitori possono scalare un'unica architettura in tutti i 27 Stati membri, semplificando le pipeline di sviluppo prodotto. Gli investimenti preparatori per la valutazione dei rischi, la gestione delle patch software e la simulazione di gemelli digitali sono già evidenti tra gli OEM tedeschi e italiani che cercano di evitare riprogettazioni dell'ultimo minuto.
Programmi rapidi di retrofit digitale brownfield negli stabilimenti alimentari e delle bevande nordamericani che incorporano sensori di sicurezza I/O-Link
Le aziende di lavorazione di carne, latticini e bevande stanno integrando gli aggiornamenti di sicurezza con la telemetria Industria 4.0, sostituendo i cablaggi tradizionali con barriere fotoelettriche, interruttori di interblocco e tappetini di pressione compatibili con I/O-Link. I dati bidirezionali del protocollo consentono ai team di manutenzione di ottenere informazioni diagnostiche sullo stato di salute, riducendo i tempi di fermo non pianificati e le finestre di cambio produzione del 35%. I kit di retrofit preservano i nastri trasportatori e le riempitrici più vecchi, portandoli alla Categoria 3 o 4, aiutando gli operatori a evitare sanzioni OSHA legate a tassi di incidenti più elevati. Il modello di programma favorisce investimenti scalabili: le linee possono essere modernizzate cella per cella rispetto alle fermate pianificate, riducendo al minimo gli shock di capitale e creando al contempo una base digitale per una successiva manutenzione predittiva basata sull'intelligenza artificiale.
L'aumento dei megaprogetti di GNL in Medio Oriente aumenta la domanda di sistemi di arresto di emergenza con classificazione SIL-3
I treni di liquefazione del Qatar e degli Emirati, per un valore di oltre 150 miliardi di dollari, stanno specificando controller ESD a tripla ridondanza modulare, trasmettitori di pressione a sicurezza intrinseca e circuiti antincendio e antigas SIL-3. Gli appaltatori privilegiano piattaforme integrate che unificano le funzioni di controllo di processo e di strumentazione di sicurezza, semplificando i test di prova e la gestione dei ricambi. I progetti di sicurezza standardizzati hanno ridotto del 42% gli interventi per disturbo, che in precedenza costavano agli operatori milioni di dollari all'ora in mancati ricavi derivanti dall'esportazione di GNL. Grazie ai programmi di progetto pluriennali, i fornitori di valvole certificate, risolutori logici e dispositivi di campo hanno una linea di vista che garantisce una domanda stabile fino al 2030.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevata complessità di integrazione delle reti di sicurezza con architettura di controllo legacy nei siti dismessi | -1.5% | Globale, con un impatto maggiore nei mercati industriali maturi | Medio termine (2-4 anni) |
| Congelamento del budget di capitale nei fornitori di livello 2 del settore automobilistico a causa della volatilità della domanda di veicoli elettrici | -1.2% | Nord America, Europa e Asia orientale | A breve termine (≤ 2 anni) |
| Manodopera qualificata limitata per programmare software di sicurezza funzionale secondo IEC 61508/62061 nei mercati emergenti | -1.0% | Asia-Pacifico (esclusi Giappone e Corea del Sud), America Latina, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Percezione di sovra-ingegnerizzazione e incertezza del ROI per i sistemi di sicurezza di categoria 4 tra le PMI del sud-est asiatico | -0.8% | Asia sud-orientale, con ricadute su altri mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di integrazione delle reti di sicurezza con architettura di controllo legacy nei siti dismessi
Molti sistemi di controllo distribuito degli anni '1980 utilizzano bus proprietari privi di larghezza di banda deterministica per il traffico di sicurezza. Gli integratori ricorrono quindi a gateway di protocollo e controller ombra, gonfiando i costi del progetto fino al 65% ed estendendo le finestre di messa in servizio. Gli impianti a processo continuo resistono a tali tempi di inattività, optando per soluzioni di conformità minima che rallentano l'adozione della sicurezza in rete. Sebbene i fornitori stiano rilasciando ponti di migrazione "plug-in" e strumenti di convalida basati sulla simulazione, la discrepanza strutturale tra hardware legacy e moderni standard di sicurezza funzionale persisterà fino a quando non si verificheranno revisioni su larga scala dei sistemi di controllo. [2] MDPI Journal, "Challenges in Integrating Safety Networks with Legacy Systems", mdpi.com
Congelamento del budget di capitale nei fornitori di livello 2 del settore automobilistico a causa della volatilità della domanda di veicoli elettrici
Le fluttuazioni del portafoglio ordini di veicoli elettrici hanno ridotto la liquidità per le piccole aziende di stampaggio di metalli e plastica, provocando un rinvio del 35% degli aggiornamenti di sicurezza di Categoria 4 previsti per il 2024-2025. Mentre gli OEM insistono sul rispetto della norma ISO 13849, i fornitori di secondo livello stanno dando priorità alle modifiche immediate degli utensili rispetto agli investimenti in sicurezza che non hanno un ritorno economico a breve termine. Alcuni sussidi federali e statali coprono l'adozione di robot ma escludono l'hardware di sicurezza ausiliario, scoraggiando ulteriormente la spesa. Con la stabilizzazione delle previsioni di produzione di veicoli elettrici, la domanda latente di sistemi di protezione per robot collaborativi e azionamenti sicuri potrebbe riprendersi, ma l'effetto immediato è un freno alla crescita del mercato globale.
Analisi del segmento
Per implementazione: i componenti embedded guadagnano slancio
I singoli componenti hanno continuato a dominare nel 2025, con una quota di mercato del 64.60% per la sicurezza delle macchine, grazie alla loro compatibilità plug-and-play con le apparecchiature brownfield. Tuttavia, si prevede che i componenti embedded supereranno la concorrenza con un CAGR dell'11.55%, poiché PLC, azionamenti e HMI vengono forniti con firmware di sicurezza integrato, riducendo lo spazio nei cabinet e il cablaggio. Le linee di produzione di componenti grezzi per il settore automobilistico illustrano questa tendenza: un unico controller ora ospita sia i profili di movimento standard sia la logica di interblocco PL-e, eliminando la necessità di processori duplicati. Nell'assemblaggio di componenti elettronici, i coprocessori di sicurezza basati su microcontrollore gestiscono tempi di reazione inferiori a 10 ms, soddisfacendo i requisiti di mercato della sicurezza delle macchine per le apparecchiature pick-and-place ad alta velocità. I fornitori che certificano i chip di controllo combinati secondo IEC 61508 e ISO 26262 sono posizionati per acquisire successi progettuali OEM con l'avvicinarsi della parità di costo con i relè discreti.
Il settore del retrofit continua a privilegiare barriere fotoelettriche e interblocchi discreti, poiché gli installatori possono sostituire l'hardware durante le interruzioni del fine settimana senza dover riconvalidare il codice PLC di base. Tuttavia, anche in questo caso, i moduli I/O "slice" con ingressi di sicurezza a doppio canale si stanno affermando, consentendo agli armadi di ospitare cablaggi standard e di sicurezza su un unico backplane. L'armonizzazione normativa in Europa e nelle Americhe sta inoltre orientando gli investimenti verso soluzioni embedded; una volta certificata una CPU di sicurezza, le modifiche software possono essere scaricate sul campo anziché dover ricablare i relè fisici, garantendo un ROI più rapido, soprattutto nelle attività di confezionamento stagionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per componente: i PLC di sicurezza guidano la protezione intelligente
I sensori di sicurezza con rilevamento della presenza hanno rappresentato il 29.50% del fatturato nel 2025, supportando praticamente ogni sistema di protezione, dalle presse piegatrici ai pallettizzatori. Le varianti ottiche e radar ora incorporano una logica di muting che distingue il carico utile dal personale, riducendo al minimo gli arresti indesiderati nei sistemi di trasporto. I PLC di sicurezza rappresentano il sottosegmento in più rapida crescita, con un CAGR del 12.3%, poiché la produzione flessibile richiede zone programmabili e una riconfigurazione logica ad alta velocità. Il passaggio dai contatti cablati ai blocchi funzione parametrizzati riduce gli schemi elettrici fino al 60% e consente di creare gemelli digitali che convalidano le modifiche prima dell'implementazione.
I moderni PLC di sicurezza integrano anche firmware con avvio sicuro e comunicazioni crittografate, soddisfacendo il duplice requisito di sicurezza informatica e sicurezza funzionale imposto dal Regolamento Macchine UE. Le dimensioni del mercato dei PLC di sicurezza per la sicurezza delle macchine sono ulteriormente incrementate dalla migrazione degli OEM verso pannelli di controllo unificati, in cui un'unica CPU esegue sia le attività standard IEC 61131 sia la diagnostica SIL-3. I fornitori di componenti stanno raggruppando librerie precertificate per Safe Torque Off, Safe Limited Speed e Safe Position, riducendo i tempi di sviluppo delle applicazioni per i costruttori di macchine.
Per applicazione: la rivoluzione della robotica rimodella i paradigmi della sicurezza
Le linee di movimentazione materiali hanno detenuto una quota di fatturato del 21.70% nel 2025, riflettendo l'elevata densità di nastri trasportatori, impilatori e addetti al prelievo nei magazzini e nella logistica di produzione. Il loro predominio costante deriva da standard come ANSI B11.19, che danno priorità ai dispositivi di prevenzione degli accessi rispetto agli arresti di emergenza, determinando acquisti costanti di recinzioni di sicurezza, porte e sensori di silenziamento. La robotica e i robot collaborativi sono destinati a crescere a un CAGR del 13.75%, ridefinendo le architetture di sicurezza richiedendo il monitoraggio in tempo reale delle zone di interazione dinamica uomo-macchina. La norma ISO 10218-2025 ora impone la sicurezza funzionale integrata nei controllori dei robot, accelerando gli ordini di servoazionamenti a doppio processore in grado di passare alla velocità di sicurezza limitata entro 10 ms.
Anche le linee di confezionamento e pallettizzazione stanno passando a scanner a griglia luminosa che ridimensionano automaticamente i campi protetti in base all'altezza delle scatole, eliminando i reset manuali tra le unità di stoccaggio e aumentando i tempi di attività. Nel taglio, nella formatura e nella lavorazione meccanica, gli ammodernamenti di sicurezza si concentrano sulle servopresse, dove il controllo del movimento in sicurezza a circuito chiuso sostituisce le frizioni idrauliche di sovraccarico, garantendo sia risparmi energetici che tempi di ciclo più rapidi. Con l'integrazione di un numero sempre maggiore di centri di lavoro con controllo di direzione limitata e di frenatura sicura, il confine tra il controllo del movimento e il mercato della sicurezza delle macchine continua a sfumare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore farmaceutico accelera l'innovazione in materia di sicurezza
Il settore automobilistico si è confermato il principale consumatore con una quota del 23.60% nel 2025, sfruttando un'esperienza decennale con sistemi di protezione e blocco robotizzati. Le linee di batterie per veicoli elettrici introducono ora nuovi pericoli, come il rischio di fuga termica durante l'assemblaggio, che spinge all'adozione di interblocchi di sicurezza integrati con la temperatura. Al contrario, si prevede che il segmento farmaceutico e sanitario crescerà a un CAGR del 12.7%, poiché il riempimento asettico e la preparazione di farmaci ad alta potenza richiedono isolatori a glove-box dotati di controllo degli accessi CAT 4. I PLC di sicurezza che si interfacciano con i sistemi HVAC delle camere bianche per coordinare le modalità di ventilazione sicura stanno diventando standard.
Le aziende di trasformazione alimentare e delle bevande stanno coniugando design igienico e sicurezza scegliendo barriere fotoelettriche in acciaio inossidabile con grado di protezione IP69K, che soddisfano sia le norme USDA in materia di igiene che quelle di sicurezza funzionale. Le fabbriche di elettronica e semiconduttori richiedono interruttori di sicurezza a basso profilo che soddisfino i requisiti delle camere bianche di Classe 10, mentre gli operatori del settore petrolifero e del gas danno priorità a dispositivi ignifughi con classificazione SIL per prevenire l'ignizione nelle aree di Zona 1. Ogni settore verticale, quindi, impone specifiche distinte, ma tutti richiedono percorsi di documentazione verificabili che le piattaforme di sicurezza basate su cloud ora automatizzano.
Analisi geografica
Mercato europeo della sicurezza delle macchine
La quota del 30.70% dell'Europa nel 2025 ne sottolinea il ruolo di apripista normativo e pioniere nell'automazione. I costruttori tedeschi di automobili, prodotti chimici e macchine utensili integrano sistemi di sicurezza in rete praticamente su ogni nuova linea e il 68% delle installazioni trasmette già i dati diagnostici ai cruscotti centrali. Gli OEM italiani di imballaggi esportano riempitrici conformi alla normativa PL-e in Nord e Sud America, amplificando la diffusione tecnologica europea. Il Regno Unito si adegua alle normative UE per proteggere l'accesso alle esportazioni, mentre gli stabilimenti aerospaziali francesi implementano sistemi di protezione robotica collaborativa per collocare insieme operatori e robot nelle celle di assemblaggio delle ali.
Mercato della sicurezza delle macchine nella regione Asia-Pacifico
L'area Asia-Pacifico, con un CAGR previsto dell'11.35%, è l'area di crescita cruciale. Gli assemblatori di componenti elettronici cinesi si affrettano a conformarsi sia ai codici di sicurezza GB nazionali che alla marcatura CE per l'esportazione, trainando gli ordini in volumi di barriere fotoelettriche e azionamenti di sicurezza. I produttori di robotica giapponesi integrano sensori di coppia a doppio canale nei bracci, consentendo la conformità ISO 13849 e aumentando l'accettazione di esseri umani e robot nelle postazioni di lavoro condivise. L'India vede le multinazionali OEM del settore farmaceutico e automobilistico installare sistemi di Categoria 3 e 4 in nuovi siti greenfield, aumentando la consapevolezza locale e stimolando la localizzazione dei fornitori. Le fabbriche di chip sudcoreane acquistano collettori di valvole con certificazione SIL per linee chimiche ultrapure, combinando la sicurezza funzionale con una costruzione a basso particolato per proteggere sia il personale che i wafer.
Mercato della sicurezza delle macchine in Nord America, America Latina e Medio Oriente e Africa
Il Nord America rimane leader tecnologico, ma la crescita è più costante. Le aziende di trasformazione statunitensi stanno migliorando la sicurezza per ridurre i costi di responsabilità civile e assicurativa, con il 42% degli impianti alimentari che pianifica importanti ammodernamenti nel 2025. Il settore minerario canadese adotta reti wireless SIL-3 per l'arresto di emergenza nei corridoi dei camion. L'adozione in America Latina è disomogenea: i cluster automobilistici brasiliani si allineano ai requisiti dei clienti UE e USA, mentre le fabbriche più piccole ritardano gli investimenti. La regione del Medio Oriente e dell'Africa si espande più rapidamente nei settori energetici ad alto rischio, installando sistemi integrati antincendio e antideflagranti (ESD) presso raffinerie e terminali GNL.


Panorama normativo
La domanda di sicurezza delle macchine è ancorata agli obblighi di conformità in materia di sicurezza funzionale e sicurezza informatica nelle principali regioni industriali. Nell'Unione europea, il Regolamento (UE) 2023/1230 sostituisce la Direttiva Macchine 2006/42/CE e trasferisce la conformità delle macchine a una normativa direttamente applicabile in tutti i 27 Stati membri, inasprendo le aspettative per i sistemi di controllo relativi alla sicurezza e le pratiche di documentazione. L'applicazione completa e obbligatoria è iniziata il 20 gennaio 2027, mentre alcune parti del quadro normativo sono in vigore dal 20 gennaio 2024, comprese le procedure relative alla notifica agli organismi di valutazione della conformità, il che ha spinto i costruttori di macchine che riforniscono il mercato UE ad anticipare gli aggiornamenti di progettazione e documentazione.
In Nord America, l'OSHA continua a definire le normative in materia di protezione delle macchine attraverso la emanazione di regolamenti e linee guida allineate agli standard, unitamente ad aggiornamenti più ampi sulla sicurezza sul lavoro che riguardano i requisiti di protezione, marcatura e audit negli impianti di produzione. L'OSHA ha programmato audizioni pubbliche informali a partire dal 19 agosto 2026 per una serie di proposte di regolamento, rafforzando i cicli di pianificazione della conformità per gli utenti finali e gli integratori. Nel complesso, questi segnali normativi aumentano il valore dei componenti di sicurezza precertificati (sensori, controllori e azionamenti con classificazione SIL/PL) e degli strumenti software che supportano la valutazione del rischio, la convalida e il controllo tracciabile delle modifiche.
Analisi della catena del valore
La catena del valore della sicurezza delle macchine si estende dai sensori e dai semiconduttori (optoelettronica, trasduttori radar/ultrasuoni, circuiti integrati con certificazione di sicurezza) ai produttori di dispositivi OEM che realizzano sensori di presenza, interblocchi, pulsanti di arresto di emergenza, relè/moduli di sicurezza, PLC di sicurezza e azionamenti per la gestione sicura del movimento, fino agli integratori di sistemi e ai costruttori di macchine OEM che progettano le funzioni di sicurezza e la documentazione per gli utenti finali. La distribuzione si articola tipicamente tra vendite dirette alle grandi aziende produttrici con sedi multiple e partner di canale per le PMI che effettuano principalmente interventi di ammodernamento, con servizi per l'intero ciclo di vita (valutazione del rischio, convalida, formazione e test periodici di verifica) sempre più spesso inclusi nei progetti, man mano che gli impianti migrano da architetture a relè cablate a PLC di sicurezza configurabili via software.
La certificazione e la conformità agli standard fungono da filtri a più livelli, influenzando gli acquisti e accorciando i cicli di integrazione quando i componenti sono prequalificati per i target SIL/PL. I recenti traguardi di certificazione a livello di componente, come il sensore a ultrasuoni ADAR One 3D di Sonair che ha raggiunto SIL 2 e PL d per casi d'uso di collaborazione uomo-robot nel luglio 2026, dimostrano come i fornitori a monte stiano posizionando dispositivi "drop-in" per ridurre l'onere di validazione nelle celle di cobot. Dal lato della domanda, i programmi di modernizzazione brownfield in settori come quello alimentare e delle bevande danno priorità ai kit di retrofit e ai dispositivi predisposti per la diagnostica, inclusi i sensori di sicurezza compatibili con I/O-Link, spostando più valore verso gli integratori e i livelli software in grado di collegare gli eventi di sicurezza ai flussi di lavoro di manutenzione, soddisfacendo al contempo i requisiti di audit.
Panorama competitivo
I primi cinque fornitori – Rockwell Automation, Siemens, Schneider Electric, Omron e Sick AG – detengono circa il 45% del fatturato globale, a dimostrazione di un settore moderatamente concentrato in cui la scalabilità in termini di ricerca e sviluppo, certificazione e distribuzione globale è fondamentale. L'ampiezza dell'hardware non è più un fattore determinante; gli ecosistemi software che automatizzano la valutazione, la configurazione e la convalida dei rischi stanno emergendo come fattori decisivi. I principali fornitori integrano gemelli digitali basati su cloud che modellano grafici dei tempi di fermo e delle distanze raggiungibili, riducendo i cicli di progettazione del 30%.
Le mosse strategiche si concentrano sulla combinazione di sicurezza funzionale e sicurezza informatica. I nuovi PLC di sicurezza Siemens sono dotati di avvio sicuro, crittografia e rilevamento delle anomalie, soddisfacendo sia il livello PL-e che la norma IEC 62443, soddisfacendo così i requisiti UE in materia di macchinari con un unico SKU. L'acquisizione da parte di ABB del sistema di visione artificiale di Sick la posiziona in modo da fornire una visione 3D con certificazione di sicurezza per robot collaborativi, una nicchia in forte crescita. Aziende di nicchia come Pilz e Fortress Safety si differenziano grazie ad architetture di interblocco specializzate e documentazione basata su cloud che riducono i costi di audit.
La pressione sui prezzi persiste nei mercati emergenti, dove le fabbriche più piccole richiedono soluzioni "di dimensioni adeguate". Per difendere i margini, i fornitori globali sfruttano design modulari e assemblaggio localizzato per ridurre i costi di consegna. Nel frattempo, i nuovi operatori software offrono plug-in funzionalmente sicuri per le piattaforme PLC tradizionali, minacciando i fornitori hardware tradizionali a meno che non aprano API o forgino partnership. L'intensità competitiva si sta quindi spostando dalle specifiche dei componenti ai wrapper del ciclo di vita del servizio e all'interoperabilità sicura.
Leader del settore della sicurezza delle macchine
Rockwell Automation, Inc.
Siemens AG
Schneider SE elettrico
Società Omron
Malato AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Schneider Electric ha annunciato un accordo definitivo per l'acquisizione di Cognite per 3.1 miliardi di dollari, aggiungendo una piattaforma software per dati industriali e intelligenza artificiale al proprio portafoglio di soluzioni di automazione. L'accordo rafforza la differenziazione a livello software, che collega dati operativi, eventi di sicurezza e documentazione di conformità in ambienti industriali multi-sito.
- Maggio 2026: Omron ha firmato un accordo di collaborazione strategica con Comau per implementare soluzioni di automazione industriale nei settori dell'elettronica, dei semiconduttori e della produzione di dispositivi medicali. La partnership supporta implementazioni di automazione ad alta densità, dove la protezione integrata, i sensori con certificazione di sicurezza e le architetture di controllo validate diventano fondamentali per l'espansione di celle robotizzate e di cobot.
- Maggio 2025: Rockwell Automation ha lanciato la piattaforma di controllori di sicurezza GuardLogix 6000 con funzionalità di sicurezza informatica integrate, progettate per soddisfare i requisiti del Regolamento Macchine UE 2023/1230. Il lancio allinea gli aggiornamenti dei PLC di sicurezza con architetture sicure dal punto di vista informatico, supportando la migrazione dai relè cablati alla sicurezza definita via software in progetti di nuova costruzione e di ammodernamento.


Ambito del rapporto sul mercato globale della sicurezza delle macchine
Per sicurezza della macchina si intendono i dispositivi o un insieme di protezioni utili alla macchina e ai suoi operatori per evitare pericoli e prevenire danni alla macchina o alla vita umana. I pulsanti di emergenza, ad esempio, possono essere utilizzati per arrestare il funzionamento della macchina in caso di emergenza.
Il mercato della sicurezza delle macchine comprende componenti quali dispositivi di rilevamento della presenza, dispositivi di arresto di emergenza, interruttori di interblocco di sicurezza e controller/moduli/relè di sicurezza considerati nell'ambito del mercato. Componenti come i sistemi di sicurezza programmabili e i controlli di sicurezza a due mani sono considerati tra gli altri tipi di componenti.
| Componenti individuali |
| Componenti incorporati |
| Aggiornamenti di sicurezza retrofit |
| Sensori di sicurezza con rilevamento della presenza |
| Barriere fotoelettriche di sicurezza |
| Laser scanner di sicurezza |
| Dispositivi di arresto di emergenza |
| Interruttori di interblocco di sicurezza |
| Controllori di sicurezza / Moduli / Relè |
| PLC di sicurezza |
| Comandi a due mani e interruttori di abilitazione |
| Altri componenti (tappetini, bordi, paraurti) |
| Carrelli Elevatori |
| Robotica e robot collaborativi |
| Confezionamento e pallettizzazione |
| Taglio, formatura e lavorazione |
| Assemblaggio e pick-and-place |
| Automotive |
| Cibo e Bevande |
| Elettronica e semiconduttori |
| Olio e Gas |
| Farmaceutico e sanitario |
| Settore Chimico |
| Metalli e miniere |
| Aerospazio e Difesa |
| Industria dell'imballaggio |
| Altre industrie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per implementazione | Componenti individuali | |
| Componenti incorporati | ||
| Aggiornamenti di sicurezza retrofit | ||
| Per componente | Sensori di sicurezza con rilevamento della presenza | |
| Barriere fotoelettriche di sicurezza | ||
| Laser scanner di sicurezza | ||
| Dispositivi di arresto di emergenza | ||
| Interruttori di interblocco di sicurezza | ||
| Controllori di sicurezza / Moduli / Relè | ||
| PLC di sicurezza | ||
| Comandi a due mani e interruttori di abilitazione | ||
| Altri componenti (tappetini, bordi, paraurti) | ||
| Per Applicazione | Carrelli Elevatori | |
| Robotica e robot collaborativi | ||
| Confezionamento e pallettizzazione | ||
| Taglio, formatura e lavorazione | ||
| Assemblaggio e pick-and-place | ||
| Per settore di utilizzo finale | Automotive | |
| Cibo e Bevande | ||
| Elettronica e semiconduttori | ||
| Olio e Gas | ||
| Farmaceutico e sanitario | ||
| Settore Chimico | ||
| Metalli e miniere | ||
| Aerospazio e Difesa | ||
| Industria dell'imballaggio | ||
| Altre industrie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della sicurezza delle macchine?
Il mercato della sicurezza delle macchine valeva 6.13 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 9.79 miliardi di dollari entro il 2031, con un CAGR del 9.83%.
Quale regione è leader nel mercato della sicurezza delle macchine?
L'Europa detiene la quota regionale più grande, pari al 30.70% nel 2025, grazie a normative rigorose e a una solida base di automazione.
Quale segmento sta crescendo più velocemente?
I PLC di sicurezza rappresentano il segmento di componenti in più rapida crescita, con un CAGR del 12.3% tra il 2026 e il 2031.
In che modo il Regolamento Macchine UE 2023/1230 influisce sui fornitori?
I fornitori devono implementare funzioni di livello di prestazione e misure di sicurezza informatica, aumentando la domanda di controllori di sicurezza integrati
Perché i robot collaborativi influenzano gli investimenti nella sicurezza delle macchine?
I cobot necessitano di sistemi di sicurezza dinamici e programmabili che consentano a esseri umani e robot di condividere gli spazi di lavoro, incrementando gli ordini di sensori avanzati e PLC di sicurezza.
Cosa spinge gli aggiornamenti della sicurezza delle macchine negli stabilimenti alimentari nordamericani?
I programmi di retrofit digitale che utilizzano sensori I/O-Link consentono diagnosi in tempo reale, riducono i tempi di sostituzione del 35% e contribuiscono a soddisfare la conformità OSHA, favorendo una rapida adozione.
Pagina aggiornata l'ultima volta il:



