

Dimensioni e quota di mercato degli iniettabili liofilizzati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
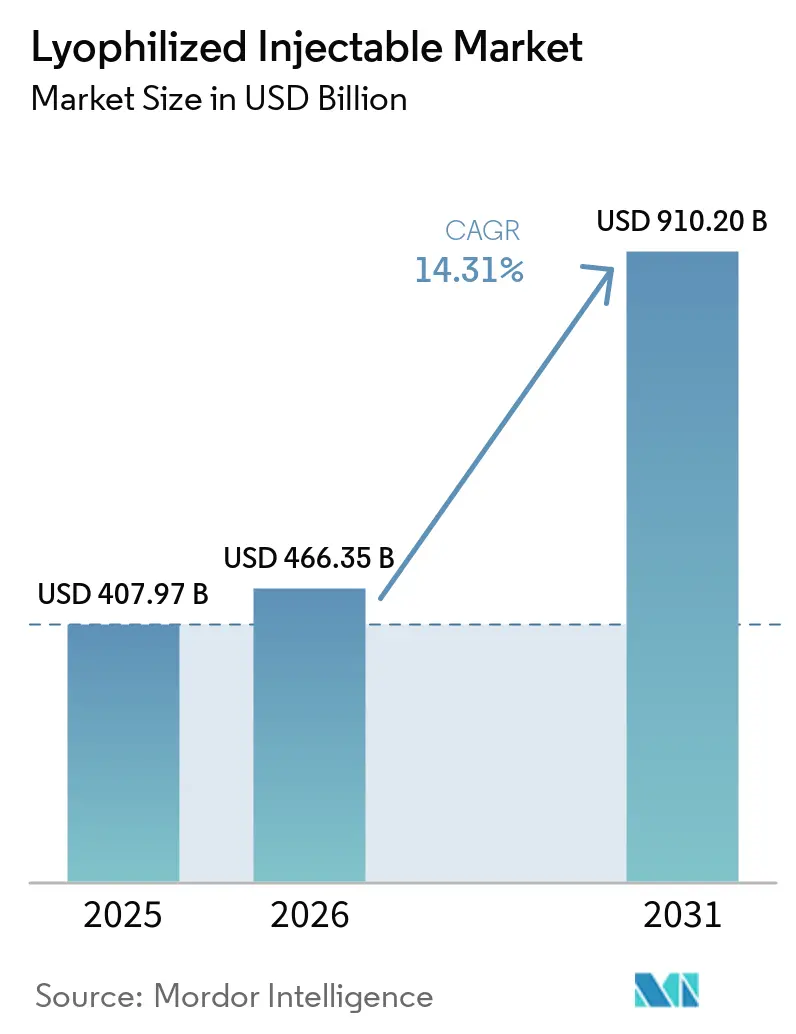
| Dimensione del mercato (2026) | 466.35 miliardo di dollari |
| Dimensione del mercato (2031) | 910.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.31% CAGR |
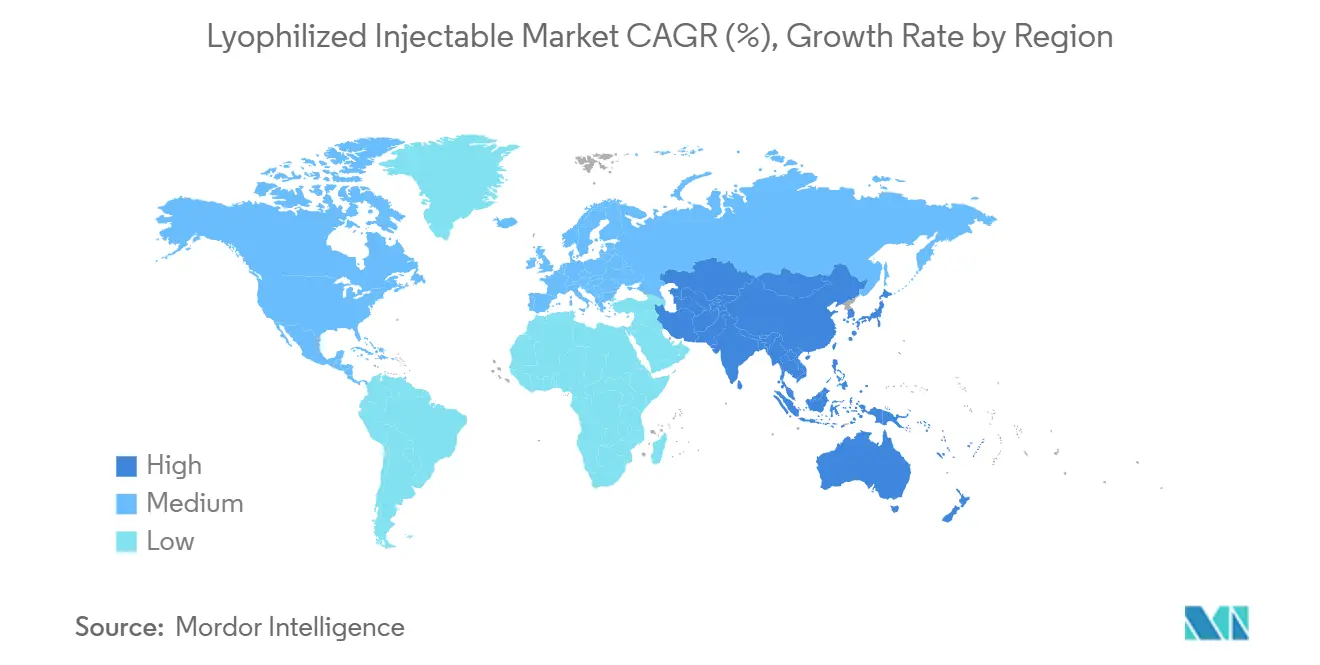
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
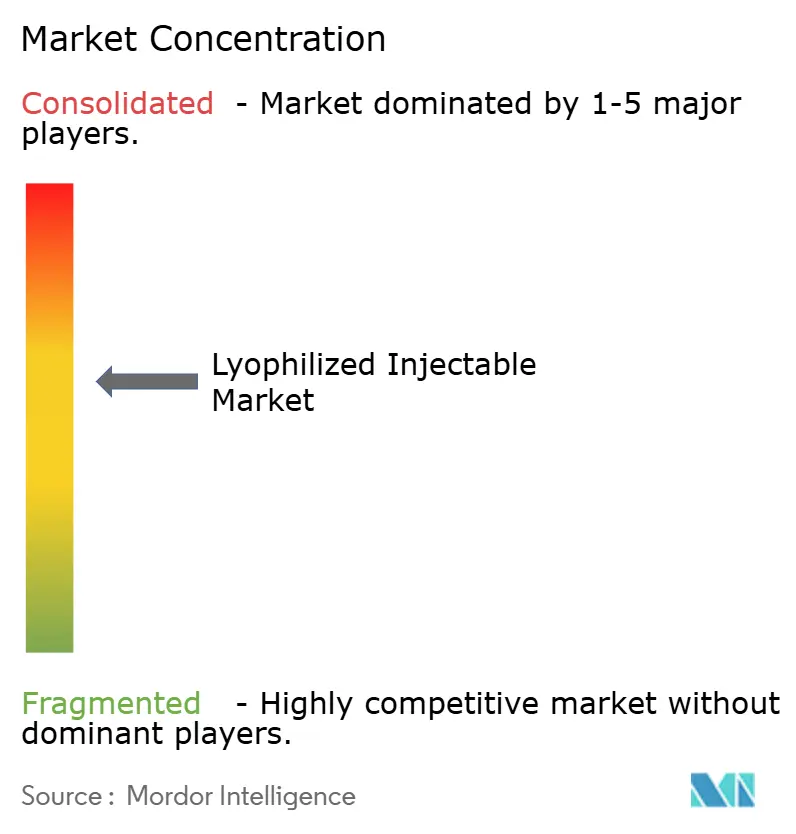
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci iniettabili liofilizzati a cura di Mordor Intelligence
Si prevede che il mercato degli iniettabili liofilizzati crescerà da 407.97 miliardi di dollari nel 2025 e 466.35 miliardi di dollari nel 2026 a 910.20 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 14.31% tra il 2026 e il 2031.
Il mercato dei farmaci iniettabili liofilizzati è sostenuto da una pipeline di farmaci in continua espansione, con un numero crescente di farmaci biologici, vaccini e terapie specialistiche che necessitano di presentazioni sterili stabili. I produttori stanno inoltre prestando maggiore attenzione ai prodotti che tollerano tempi di conservazione più lunghi e condizioni di distribuzione meno stringenti. Ciò favorisce i prodotti liofilizzati quando la stabilità dei liquidi risulta difficile da mantenere. La concorrenza si basa sempre più sulla conoscenza delle formulazioni, sulla capacità di produzione sterile e su un packaging che semplifichi la ricostituzione. Gli investimenti da parte dei produttori a contratto possono attenuare i vincoli di approvvigionamento, mentre requisiti di produzione sterile più stringenti possono favorire gli operatori con sistemi di qualità consolidati.
Punti chiave del rapporto
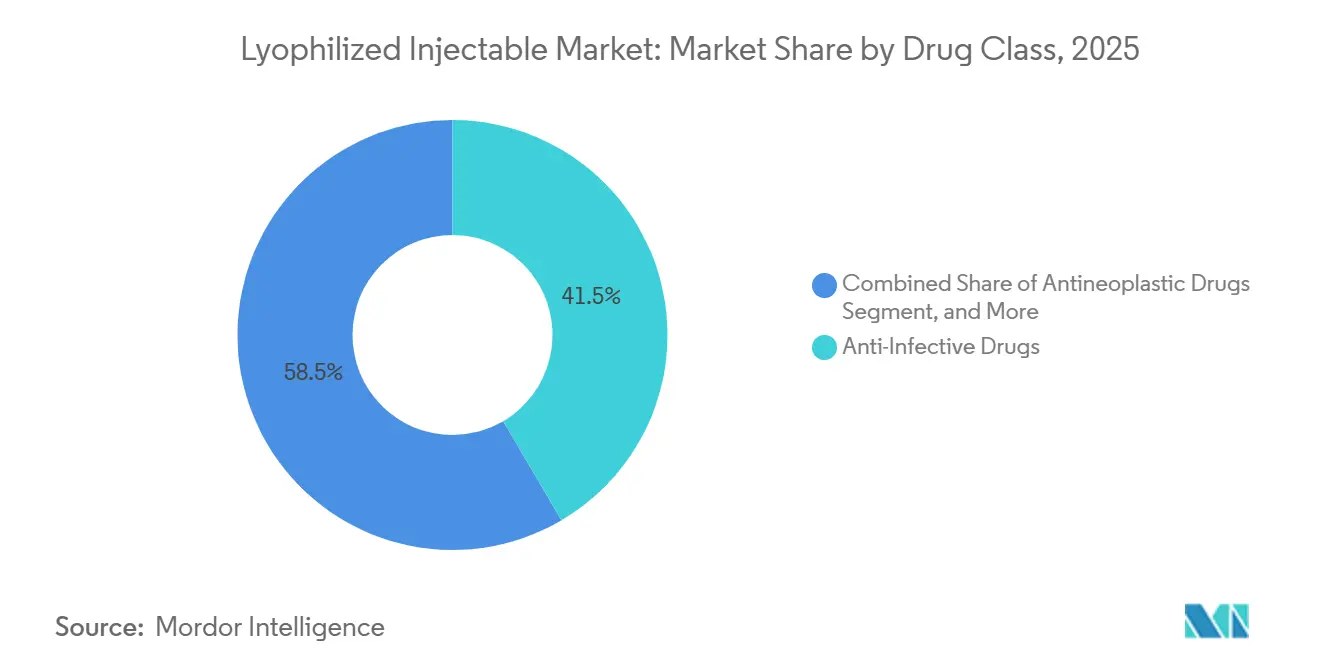
- Per classe di farmaci, i farmaci anti-infettivi detenevano il 41.54% della quota di mercato dei farmaci iniettabili liofilizzati nel 2025, mentre si prevede che i farmaci antineoplastici cresceranno a un CAGR del 16.65% fino al 2031.
- Per quanto riguarda il confezionamento, nel 2025 le fiale rappresentavano il 48.54% della quota di mercato dei farmaci iniettabili liofilizzati, mentre si prevede che le cartucce cresceranno a un tasso annuo composto del 16.34% fino al 2031.
- Per tipologia di somministrazione, le siringhe preriempite con diluente hanno conquistato il 42.54% della quota di mercato degli iniettabili liofilizzati nel 2025, mentre si prevede che i dispositivi di ricostituzione proprietari cresceranno a un tasso annuo composto del 16.74% fino al 2031.
- Per indicazione, le patologie metaboliche detenevano il 25.65% della quota di mercato dei farmaci iniettabili liofilizzati nel 2025, mentre si prevede che le malattie autoimmuni cresceranno a un tasso annuo composto del 16.87% fino al 2031.
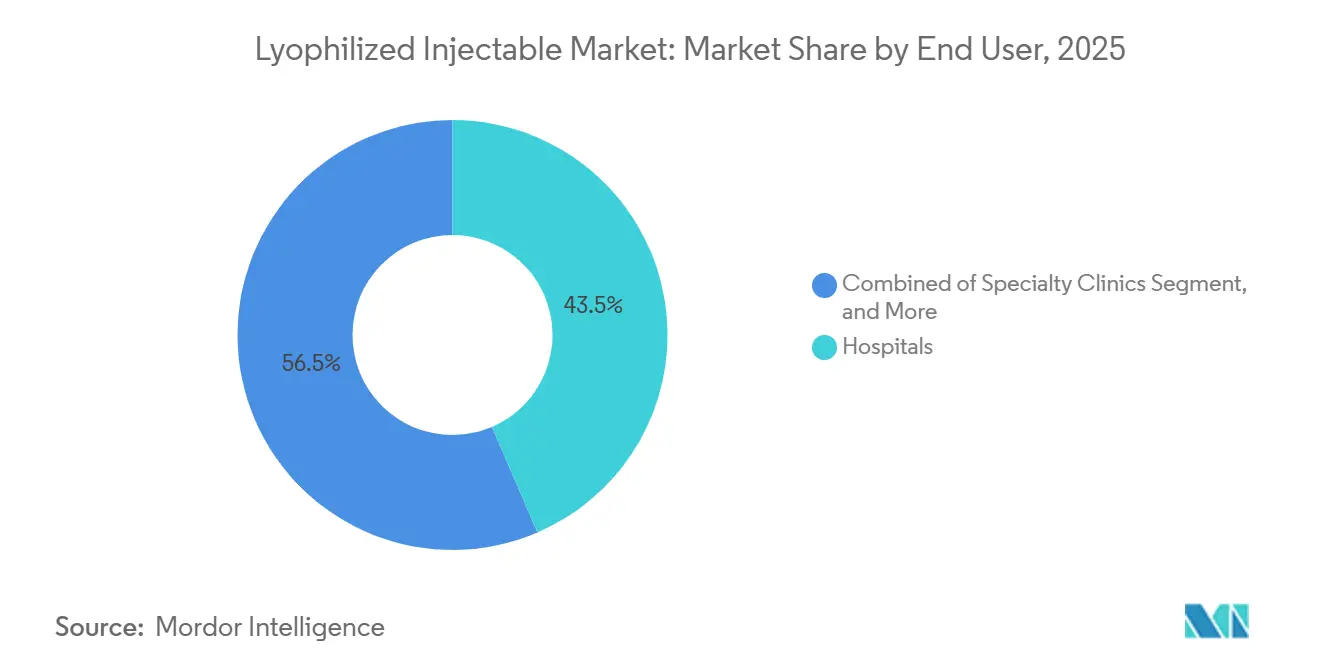
- Per quanto riguarda gli utilizzatori finali, nel 2025 gli ospedali rappresentavano il 43.54% della quota di mercato dei farmaci iniettabili liofilizzati, mentre si prevede che le cliniche specializzate cresceranno a un tasso annuo composto del 17.22% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie ospedaliere detenevano il 51.53% della quota di mercato dei farmaci iniettabili liofilizzati, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 17.32% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 44.28% della quota di mercato dei farmaci iniettabili liofilizzati, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 15.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci iniettabili liofilizzati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di iniettabili stabile e di lunga durata | + 2.80% | A livello globale, con forti incrementi in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Espansione nel settore dei farmaci biologici, dei vaccini e degli iniettabili specialistici | + 3.50% | Nord America, UE, nucleo APAC | Medio termine (2-4 anni) |
| Volumi di trattamento iniettabile per malattie croniche | + 2.00% | Crescita più rapida a livello globale, APAC e MEA | Medio termine (2-4 anni) |
| Sviluppo contrattuale e crescita della capacità produttiva | + 1.80% | Nord America, UE, India, Cina | Medio termine (2-4 anni) |
| Sviluppo di mRNA liofilizzato e nanoparticelle lipidiche | + 1.50% | Nord America e UE con ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| Minore dipendenza dalla catena del freddo nella distribuzione remota | + 1.20% | APAC, MEA, Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di farmaci iniettabili stabili e a lunga durata di conservazione
Il mercato dei farmaci iniettabili liofilizzati trae vantaggio dalla necessità, per gli sviluppatori di farmaci, di formulazioni che rimangano stabili durante lo stoccaggio, il trasporto e l'uso clinico. La liofilizzazione rimuove il 95%-99% dell'acqua dalle formulazioni farmaceutiche, estendendo la durata di conservazione oltre i 24-36 mesi in condizioni di stoccaggio controllate. Questa caratteristica è importante per le farmacie ospedaliere e le cliniche specializzate che gestiscono le scorte di farmaci oncologici e di terapia intensiva. I formati stabili possono ridurre gli sprechi di prodotto e rendere la pianificazione degli acquisti più prevedibile. Un articolo del 2024 ha descritto il ruolo crescente delle formulazioni liofilizzate nello sviluppo di farmaci parenterali e nelle pratiche regolatorie [1] S. Kumar et al., “Application of Lyophilization in Pharmaceutical Injectable Formulations: An Industry and Regulatory Perspective,” Journal of Drug Delivery Science and Technology, doi.org . Lo stesso vantaggio in termini di conservazione può supportare le decisioni di acquisto laddove carenze e sostituzioni comportano conseguenze cliniche o finanziarie.
Espansione dei farmaci biologici, dei vaccini e degli iniettabili specialistici
Il mercato degli iniettabili liofilizzati è strettamente legato all'espansione dei farmaci biologici, dei vaccini e degli iniettabili specialistici. Le terapie a base di proteine e acidi nucleici possono essere difficili da conservare in forma acquosa, soprattutto quando richiedono una lunga durata di conservazione. Il mercato degli iniettabili liofilizzati, pertanto, svolge un ruolo di supporto per i farmaci sterili che necessitano di ricostituzione prima della somministrazione. La Biotechnology Innovation Organization ha documentato una continua attività di sviluppo lungo tutta la pipeline biofarmaceutica [2] Biotechnology Innovation Organization, “BIO Member Survey: Biopharmaceutical Pipeline and Capacity Analysis,” Biotechnology Innovation Organization, bio.org . L'ingresso dei biosimilari può aggiungere presentazioni di prodotti in categorie biologiche consolidate anziché ridurre la necessità di formati iniettabili stabili. La concorrenza in queste categorie può spostare l'attenzione sulla coerenza della formulazione, sulla compatibilità del packaging e sull'uso pratico in ospedali e cliniche.
Aumento dei volumi di trattamento delle malattie croniche che richiedono terapie iniettabili
Il mercato degli iniettabili liofilizzati è sostenuto dalle esigenze di trattamento associate a cancro, diabete, malattie cardiovascolari e altre patologie croniche. Le malattie non trasmissibili hanno rappresentato il 74% dei decessi a livello globale, secondo i dati dell'Organizzazione Mondiale della Sanità citati nella ricerca fornita [3] Organizzazione Mondiale della Sanità, “Global Health Estimates 2024: Leading Causes of Death,” Organizzazione Mondiale della Sanità, who.int . Intervalli di dosaggio più lunghi e formulazioni proteiche più concentrate possono aumentare la difficoltà di validare la stabilità del liquido. Il mercato degli iniettabili liofilizzati può affrontare questo problema quando una presentazione in polvere stabile è più adatta di un prodotto liquido. I prodotti oncologici e i farmaci biologici complessi rimangono rilevanti perché vengono spesso somministrati in contesti supervisionati con flussi di lavoro di ricostituzione definiti. Anche il passaggio di alcune terapie di mantenimento all'uso domiciliare aumenta l'interesse per formati più facili da preparare correttamente per i pazienti.
Crescita della capacità di sviluppo e produzione su contratto
Il mercato dei farmaci iniettabili liofilizzati è influenzato dalla disponibilità di capacità di riempimento e confezionamento sterile presso le organizzazioni di sviluppo e produzione a contratto. Le aziende biofarmaceutiche più piccole possono affidarsi a partner esterni quando non dispongono di proprie unità di liofilizzazione. Nell'aprile 2026, PCI Pharma Services ha annunciato investimenti superiori a 1 miliardo di dollari in capacità di riempimento e confezionamento sterile e di somministrazione di farmaci e dispositivi, tra cui una linea di liofilizzazione per fiale a Bedford, nel New Hampshire. Una maggiore capacità disponibile può abbreviare i tempi di sviluppo e commercializzazione di alcuni prodotti. Allo stesso tempo, l'inasprimento dei requisiti di camera bianca e di qualità può aumentare i costi di ingresso per i nuovi fornitori. Ciò può rendere la capacità affidabile un vantaggio competitivo per i fornitori già affermati nel mercato dei farmaci iniettabili liofilizzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di esercizio per la liofilizzazione. | -1.50% | A livello globale, la situazione è più grave nei mercati emergenti dell'area Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| Validazione di processi complessi e controllo di qualità sterile | -1.00% | In particolare le giurisdizioni globali, dell'EMA e della FDA. | Medio termine (2-4 anni) |
| Rischi di compatibilità tra contenitore, chiusura e dispositivo di ricostituzione | -0.80% | Nord America, mercati ad alta intensità normativa dell'UE | Medio termine (2-4 anni) |
| Capacità limitata su scala commerciale per le aziende biofarmaceutiche emergenti | -0.70% | Globale, con una forte presenza in Nord America e nell'UE. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di esercizio della liofilizzazione
Il mercato dei farmaci iniettabili liofilizzati deve affrontare costi elevati per attrezzature e impianti rispetto a molte altre attività di produzione sterile. Un liofilizzatore su scala commerciale può costare dai 2 ai 5 milioni di dollari, mentre una linea di riempimento e confezionamento conforme agli standard può richiedere oltre 50 milioni di dollari. Questi requisiti possono limitare le opzioni di produzione interna per le aziende biofarmaceutiche emergenti. I lunghi cicli di essiccazione aumentano anche il consumo energetico e i costi operativi per i farmaci biologici proteici. L'aggiornamento delle attrezzature può migliorare l'efficienza operativa, ma richiede ulteriori investimenti prima che si possano realizzare risparmi. Di conseguenza, gli elevati costi di capitale possono rafforzare l'attrattiva dell'outsourcing, limitando al contempo il numero di fornitori in grado di entrare nel mercato dei farmaci iniettabili liofilizzati.
Validazione di processi complessi e controllo di qualità sterile
Il mercato dei farmaci iniettabili liofilizzati è limitato dalle complesse procedure di validazione richieste per i processi di liofilizzazione sterile. I produttori devono stabilire e documentare le velocità di congelamento, le temperature dei ripiani, la pressione della camera, l'umidità residua e altri parametri di processo critici. Una revisione del 2025 ha analizzato le strategie di controllo e le osservazioni di produzione per le applicazioni di farmaci liofilizzati per uso umano. Piccole deviazioni possono compromettere la stabilità del prodotto a lungo termine e portare a significative conseguenze sulla qualità. Le nuove configurazioni di fiale, cartucce e dispositivi richiedono ulteriori test di compatibilità tra contenitore e chiusura. Questi requisiti possono allungare i tempi di sviluppo e rendere particolarmente importanti team esperti in materia di qualità e regolamentazione.
Analisi del segmento
Per classe di farmaci: gli antinfettivi guidano la domanda attuale, mentre l'oncologia sostiene una crescita più rapida.
Nel 2025, i farmaci anti-infettivi detenevano il 41.54% della quota di mercato dei farmaci iniettabili liofilizzati. Questa posizione riflette il loro continuo utilizzo in ambito di terapia intensiva e ospedaliero. I formati liofilizzati offrono flessibilità di conservazione per antibiotici e antimicotici termostabili. La ricostituzione consente inoltre ai team clinici di preparare i prodotti secondo i flussi di lavoro farmaceutici consolidati. La resistenza antimicrobica aumenta la domanda di antibiotici di riserva utilizzati in situazioni di elevata criticità. Questi prodotti possono beneficiare di una conservazione più prolungata, poiché i modelli di utilizzo sono difficili da prevedere. Immunoglobuline e farmaci biologici generano ulteriore domanda di prodotti sensibili alla stabilità. Anestetici, corticosteroidi e anticoagulanti completano il panorama delle classi di farmaci.
Si prevede che i farmaci antineoplastici cresceranno a un tasso annuo composto (CAGR) del 16.65% fino al 2031. Le dimensioni del mercato dei farmaci iniettabili liofilizzati per questa classe di farmaci sono legate a una pipeline oncologica con un numero crescente di terapie mirate e farmaci biologici. I coniugati anticorpo-farmaco, gli anticorpi bispecifici e gli inibitori dei checkpoint immunitari possono avere requisiti di stabilità che favoriscono le presentazioni liofilizzate. La ricostituzione sterile rimane una pratica comune per i prodotti oncologici complessi utilizzati in contesti di cura controllata. L'approvazione, nel luglio 2026, di Revtorpyk, una polvere liofilizzata per iniezione, ha aggiunto un prodotto per il carcinoma mammario localmente avanzato o metastatico HR+/HER2-, PIK3CA wild-type. I produttori a contratto stanno ampliando le proprie capacità per servire i programmi oncologici e di coniugati anticorpo-farmaco. Approvazioni più rapide per terapie oncologiche innovative possono aumentare ulteriormente la domanda di forniture sterili commerciali. Ciò supporta una solida prospettiva di crescita per la parte antineoplastica del mercato dei farmaci iniettabili liofilizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di confezione: i flaconcini rimangono invariati, mentre le cartucce consentono l'autosomministrazione.
Nel 2025, le fiale rappresentavano il 48.54% della quota di mercato dei farmaci iniettabili liofilizzati. La loro posizione consolidata si basa su un'infrastruttura produttiva compatibile e sulla familiarità con le normative. Le fiale monodose sono utilizzate sia nello sviluppo clinico che nella fornitura commerciale. Possono supportare un'ampia gamma di prodotti ospedalieri e per cure specialistiche. SCHOTT AG e BD rimangono fornitori importanti nella catena del valore delle fiale e del confezionamento primario. Le loro specifiche di confezionamento possono influenzare le scelte di compatibilità per le aziende farmaceutiche. I dispositivi preriempiti soddisfano altre esigenze, tra cui la praticità della preparazione ospedaliera. Tuttavia, i formati liofilizzati possono comportare ulteriori requisiti di compatibilità per questi dispositivi.
Si prevede che il mercato delle cartucce crescerà a un tasso annuo composto (CAGR) del 16.34% fino al 2031. Il mercato degli iniettabili liofilizzati si sta orientando verso design a doppia camera e sistemi di iniezione a penna per le terapie croniche. Questi formati possono supportare la somministrazione domiciliare quando la ricostituzione è contenuta all'interno del sistema. WuXi Biologics e VISEN Pharmaceuticals hanno annunciato nel giugno 2025 un trasferimento tecnologico per la lonapegsomatropina e la prima linea di produzione liofilizzata a doppia camera in Cina. L'annuncio ha evidenziato un crescente interesse per i formati a cartuccia in Cina. I sistemi a cartuccia richiedono un attento coordinamento tra sviluppatori di farmaci, fornitori di imballaggi e progettisti di dispositivi. Il loro valore dipende da una ricostituzione affidabile e da un'esperienza utente semplice. Questo cambiamento di packaging amplia le opzioni commerciali disponibili nel mercato degli iniettabili liofilizzati.
Per tipologia di somministrazione: le siringhe preriempite con diluente sono in testa, mentre i dispositivi proprietari guadagnano terreno.
Nel 2025, le siringhe preriempite con diluente detenevano il 42.54% della quota di mercato dei farmaci iniettabili liofilizzati. Sono ampiamente utilizzate negli ospedali, dove farmacisti e infermieri seguono procedure di preparazione standardizzate. L'utilizzo di un diluente specifico può ridurre il rischio di selezionare il liquido sbagliato durante la ricostituzione. Questi sistemi possono anche ridurre i tempi di preparazione dei farmaci per la terapia intensiva. Il loro impiego è in linea con le esigenze degli ambienti ospedalieri nordamericani ed europei. I dispositivi a singolo passaggio sono indicati per i farmaci biologici relativamente semplici. I dispositivi a più passaggi vengono utilizzati quando è necessaria l'aggiunta sequenziale del diluente. Insieme, questi formati rispondono a diversi livelli di complessità della ricostituzione.
Si prevede che i dispositivi proprietari per la ricostituzione dei farmaci cresceranno a un tasso annuo composto (CAGR) del 16.74% fino al 2031. Le dimensioni del mercato dei farmaci iniettabili liofilizzati per questi dispositivi riflettono la domanda di sistemi farmaco-dispositivo che guidano gli utenti durante la preparazione. Il design del dispositivo può integrare la sequenza di ricostituzione e ridurre le possibilità di errore da parte dell'utente. Ciò è particolarmente rilevante per i farmaci biologici complessi e le terapie che vanno oltre la somministrazione ospedaliera. SHL Medical e Lyophilization Technology, Inc. hanno annunciato una partnership nel 2025 relativa all'autoiniettore a cartuccia a doppia camera Reunite e alle capacità di liofilizzazione clinica. I requisiti per la combinazione farmaco-dispositivo creano ulteriori oneri di conformità per i produttori. Le aziende più grandi sono in una posizione migliore per gestire le esigenze normative e tecniche. Questo formato di somministrazione può diventare un elemento di differenziazione all'interno del mercato dei farmaci iniettabili liofilizzati.
Per indicazione: le patologie metaboliche rappresentano la quota maggiore, mentre le malattie autoimmuni sono in più rapida crescita.
Nel 2025, le patologie metaboliche detenevano il 25.65% della quota di mercato dei farmaci iniettabili liofilizzati. Questa posizione è legata alle terapie per la sindrome metabolica, le malattie da accumulo lisosomiale e le esigenze di terapia enzimatica sostitutiva. Molti di questi prodotti si basano su formulazioni proteiche stabili per infusioni periodiche. La somministrazione in ambito ospedaliero rimane importante per diverse terapie metaboliche. L'elevato carico globale di malattie croniche supporta una base di trattamento costante per questa indicazione. Le stime dell'Organizzazione Mondiale della Sanità mostrano il contributo sostanziale delle malattie non trasmissibili alla mortalità a livello mondiale. Il diabete e le patologie correlate contribuiscono al contesto di domanda a lungo termine. I formati iniettabili stabili possono supportare programmi di trattamento programmati che richiedono una fornitura affidabile.
Si prevede che le malattie autoimmuni cresceranno a un tasso di crescita annuo composto (CAGR) del 16.87% fino al 2031. Il mercato dei farmaci iniettabili liofilizzati è influenzato dall'attività dei biosimilari che coinvolgono farmaci biologici immunologici già consolidati. Tocilizumab, infliximab, golimumab e abatacept sono tra le aree terapeutiche rilevanti citate nella ricerca fornita. TYENNE, un prodotto a base di tocilizumab-aazg, è elencato nel database delle etichette dei farmaci della National Library of Medicine. I nuovi approcci terapeutici possono anche richiedere presentazioni iniettabili stabili durante lo sviluppo e la commercializzazione. Le cliniche specializzate sono importanti sedi di somministrazione per molte terapie autoimmuni. Oncologia, malattie infettive, disturbi ormonali, malattie respiratorie e disturbi gastrointestinali costituiscono le restanti categorie di indicazioni. Ogni categoria crea requisiti specifici per la distribuzione, la somministrazione e la formulazione nel mercato dei farmaci iniettabili liofilizzati.
Per utente finale: gli ospedali rappresentano la maggior parte della domanda, mentre le cliniche specializzate si espandono più rapidamente.
Nel 2025, gli ospedali rappresentavano il 43.54% della quota di mercato dei farmaci iniettabili liofilizzati. Sono il principale contesto di somministrazione di antibiotici, chemioterapia, infusioni di immunoglobuline e terapie enzimatiche sostitutive per la terapia intensiva. Le farmacie ospedaliere influenzano anche la selezione dei farmaci da includere nel prontuario e le decisioni di approvvigionamento. Ciò conferisce ai responsabili delle farmacie e ai gruppi di acquisto ospedalieri una notevole influenza sull'accesso ai prodotti. I flussi di lavoro ospedalieri consolidati sono compatibili con la ricostituzione tramite fiala e siringa. I centri di chirurgia ambulatoriale generano un'ulteriore domanda di farmaci iniettabili per uso procedurale e post-operatorio. Altri utilizzatori finali contribuiscono con volumi minori in diverse aree terapeutiche. Gli ospedali, pertanto, rimangono centrali nell'attuale struttura del mercato dei farmaci iniettabili liofilizzati.
Si prevede che le cliniche specializzate cresceranno a un tasso annuo composto (CAGR) del 17.22% fino al 2031. Il mercato dei farmaci iniettabili liofilizzati sta rispondendo al trasferimento di alcuni trattamenti oncologici e autoimmuni dall'assistenza ospedaliera a quella ambulatoriale. Centri di infusione dedicati e cliniche per la gestione delle malattie possono fornire queste terapie più vicino al paziente. Le cliniche specializzate possono anche prendere decisioni in merito al prontuario terapeutico al di fuori dei sistemi ospedalieri tradizionali. Ciò aumenta il numero di decisioni di distribuzione e accesso per i produttori. I loro contesti assistenziali possono favorire metodi di preparazione precisi e tracciabili. I dispositivi di ricostituzione proprietari possono soddisfare queste esigenze meglio di alcune preparazioni a più fasi. La crescita delle cliniche specializzate può quindi influenzare sia la strategia di erogazione dei servizi sia le decisioni di presentazione del prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie ospedaliere guidano l'accesso, mentre le farmacie online si espandono per le terapie di mantenimento.
Nel 2025, le farmacie ospedaliere detenevano il 51.53% della quota di mercato dei farmaci iniettabili liofilizzati. Rappresentano il principale canale di approvvigionamento per i prodotti ad alta intensità di cura utilizzati nell'assistenza clinica supervisionata. Farmaci oncologici, antinfettivi e immunoglobuline transitano comunemente attraverso questo canale. Gare d'appalto pubbliche, accordi di acquisto di gruppo e contratti diretti possono influenzare la determinazione dei prezzi e la continuità del prontuario farmaceutico. Le attività delle farmacie ospedaliere sono strettamente connesse alla preparazione dei prodotti e alla gestione delle scorte. I canali di gara diretta rimangono importanti laddove gli appalti pubblici sono prevalenti. La vendita al dettaglio può soddisfare specifiche esigenze dei pazienti al di fuori dei sistemi ospedalieri. Questi canali, nel loro insieme, mantengono un ampio accesso al mercato dei farmaci iniettabili liofilizzati.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 17.32% fino al 2031. Il mercato dei farmaci iniettabili liofilizzati non sta assistendo alla sostituzione della distribuzione ospedaliera tramite canali online per farmaci acuti e complessi. Al contrario, la distribuzione online può ampliare l'accesso per i pazienti che utilizzano a domicilio farmaci biologici di mantenimento e prodotti per la terapia ormonale sostitutiva. La sua espansione dipende da sistemi di distribuzione che supportino una preparazione sicura e l'autosomministrazione. I dispositivi di facile utilizzo per il paziente possono integrarsi con gli ordini digitali e il supporto al trattamento. I requisiti normativi per la distribuzione online variano a seconda dell'area geografica. I produttori e i distributori devono monitorare tali requisiti man mano che i loro piani di distribuzione si evolvono. L'accesso online potrebbe spostare alcune terapie croniche dalle visite in clinica. Questo canale crea un percorso di crescita distinto all'interno del mercato dei farmaci iniettabili liofilizzati.
Analisi geografica
Mercato nordamericano dei farmaci iniettabili liofilizzati
Nel 2025, il Nord America deteneva il 44.28% della quota di mercato dei farmaci iniettabili liofilizzati. La regione beneficia di un'ampia base di aziende biofarmaceutiche produttrici di farmaci e di sistemi di approvazione consolidati per i farmaci biologici. Inoltre, investe considerevolmente in terapie iniettabili per l'oncologia e le malattie autoimmuni. Le procedure regolatorie accelerate possono ridurre i tempi di commercializzazione dei prodotti qualificati. Nell'aprile 2026, ROIS ha completato l'acquisizione dello stabilimento produttivo di Bristol Myers Squibb a Phoenix, aggiungendo una struttura con capacità di liofilizzazione su scala commerciale e approvazioni regolatorie da parte di FDA, EMA e Giappone. Il Canada contribuisce con attività di ricerca, mentre il Messico con capacità di produzione di farmaci iniettabili generici. Questi fattori conferiscono al Nord America un'ampia base di domanda e offerta. Il mercato dei farmaci iniettabili liofilizzati rimane incentrato sulle reti ospedaliere, sulle aziende biofarmaceutiche e sulla capacità di produzione sterile della regione.
Mercato europeo dei farmaci iniettabili liofilizzati
L'Europa detiene una posizione significativa nel mercato dei farmaci iniettabili liofilizzati, con Germania, Regno Unito, Francia, Italia e Spagna come principali paesi produttori e consumatori. I requisiti dell'Allegato 1 delle GMP europee continuano a influenzare gli investimenti nelle attività di produzione sterile. Ciò innalza i requisiti di qualità e può creare barriere all'ingresso per i fornitori meno affermati. LYOCONTRACT ha avviato i lavori a marzo 2026 per la costruzione di un impianto da 50 milioni di euro a Ilsenburg, in Germania, con una linea di riempimento e liofilizzazione progettata per la conformità all'Allegato 1 delle GMP europee. Vetter, Recipharm e altri produttori a contratto supportano la catena di fornitura di farmaci biologici e biosimilari nella regione. I produttori europei devono inoltre bilanciare l'espansione della capacità produttiva con l'efficienza operativa. Queste condizioni sostengono la domanda di una produzione conforme e affidabile nel mercato dei farmaci iniettabili liofilizzati.
Mercato degli iniettabili liofilizzati in APAC, Medio Oriente e Africa e Sud America
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 15.65% fino al 2031. Cina, India, Giappone, Corea del Sud e Australia contribuiscono ciascuno attraverso la domanda locale o le capacità produttive. Cina e India stanno investendo in infrastrutture per i farmaci biologici e in apparecchiature per la liofilizzazione a supporto della produzione interna. Il Giappone vanta un quadro normativo consolidato e una forte domanda di terapie oncologiche e per le malattie metaboliche. La Corea del Sud sta rafforzando la sua posizione nella produzione a contratto di farmaci biologici. Il mercato dei farmaci iniettabili liofilizzati offre opportunità anche nelle aree tropicali e remote, dove una minore dipendenza dalla catena del freddo può migliorare la distribuzione. I paesi del Medio Oriente e dell'Africa possono beneficiare di formati stabili per la distribuzione di vaccini e farmaci antinfettivi in condizioni climatiche difficili. Il Sud America contribuisce al volume attraverso gli appalti pubblici di farmaci antinfettivi e vaccini, sebbene permangano i vincoli della produzione a contratto locale.
Panorama competitivo
Il mercato dei farmaci iniettabili liofilizzati comprende grandi aziende farmaceutiche produttrici di farmaci originali e produttori a contratto specializzati. Pfizer Inc., Novartis AG, F. Hoffmann-La Roche Ltd, Sanofi, Merck & Co. e Amgen Inc. vantano portafogli di farmaci liofilizzati che spaziano dall'oncologia all'immunologia e alle malattie infettive. Queste aziende combinano la conoscenza della formulazione con consolidate capacità normative e produttive. I produttori a contratto competono per i programmi di riempimento e confezionamento di farmaci biologici, che le aziende biofarmaceutiche emergenti non sempre sono in grado di gestire internamente. Lonza Group AG, Catalent, Recipharm AB, Vetter Pharma-Fertigung GmbH & Co. KG e Jubilant HollisterStier LLC sono fornitori rilevanti in questo settore. Anche i fornitori di imballaggi primari, tra cui SCHOTT AG e BD, influenzano la progettazione del prodotto attraverso le specifiche di fiale e cartucce. Il mercato dei farmaci iniettabili liofilizzati, pertanto, dipende da capacità coordinate tra sviluppo del farmaco, sterilizzazione, confezionamento e dispositivi di somministrazione.
L'investimento in capacità produttiva è una strategia competitiva fondamentale nel mercato dei farmaci iniettabili liofilizzati. PCI Pharma Services sta ampliando le proprie capacità di riempimento e confezionamento sterile e di somministrazione di farmaci tramite dispositivi medici, con investimenti superiori a 1 miliardo di dollari. Nell'ottobre 2025, ROVI ha annunciato una collaborazione con Roche per la produzione di un nuovo farmaco in fase di sviluppo, proveniente dalla pipeline metabolica e cardiovascolare di Roche. Anche Recipharm ha annunciato l'ampliamento delle proprie capacità di riempimento e confezionamento sterile negli Stati Uniti per supportare la domanda di farmaci biologici e terapie avanzate. Tali iniziative possono migliorare l'accesso alla capacità produttiva e rafforzare le relazioni con i clienti. Possono inoltre accrescere l'importanza dell'esperienza nel trasferimento tecnologico. Le aziende con una fornitura commerciale affidabile possono diventare partner privilegiati per i programmi che richiedono processi sterili complessi.
L'autosomministrazione e la fornitura clinica di piccoli lotti rimangono aree di forte concorrenza nel mercato dei farmaci iniettabili liofilizzati. Gli autoiniettori di farmaci biologici liquidi sono più consolidati rispetto alle piattaforme di auto-iniezione liofilizzata a sistema chiuso. La partnership tra SHL Medical e LTI illustra come le capacità dei dispositivi e della liofilizzazione possano essere combinate per la somministrazione di farmaci ricostituiti. Le combinazioni farmaco-dispositivo possono aiutare le aziende produttrici di farmaci originali a distinguere i propri prodotti dalla concorrenza dei biosimilari. Il monitoraggio del processo durante i cicli di essiccazione può inoltre migliorare le decisioni relative allo sviluppo e al trasferimento tecnologico. La struttura competitiva rimane moderatamente consolidata tra le aziende produttrici di farmaci originali, mentre la capacità di produzione a contratto si sta espandendo tra diversi operatori specializzati. Questo equilibrio favorisce una concorrenza continua basata su capacità, qualità, formulazione e modalità di somministrazione.
Leader del settore degli iniettabili liofilizzati
Catalent, Inc.
Vetter Pharma-Fertigung GmbH & Co. KG
Gruppo Lonza AG
Termo Fisher Scientific Inc.
Baxter International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Novartis AG ha stipulato un accordo di opzione e licenza con Alteogen del valore massimo di 3.2 miliardi di dollari per ALT-B4, berahyaluronidase alfa, che consentirà la conversione di diversi farmaci biologici Novartis in formulazioni sottocutanee. La fonte citata non ha stabilito un'applicazione confermata per iniettabili liofilizzati, pertanto questo sviluppo non è incluso come prova diretta per il mercato degli iniettabili liofilizzati.
- Luglio 2026: Teleflex ha ricevuto l'approvazione della FDA per la richiesta di licenza per prodotti biologici relativa al plasma liofilizzato EZPLAZ il 29 luglio 2026. EZPLAZ può essere conservato a temperatura ambiente per 12 mesi e ricostituito in 2.5 minuti.
- Aprile 2026: PCI Pharma Services ha annunciato investimenti superiori a 1 miliardo di dollari in capacità di riempimento, confezionamento e liofilizzazione sterili negli Stati Uniti e in Europa, tra cui una linea di liofilizzazione per fiale a Bedford, nel New Hampshire.
Ambito del rapporto sul mercato globale degli iniettabili liofilizzati
Secondo quanto riportato nello studio, i farmaci iniettabili liofilizzati sono medicinali che vengono liofilizzati per migliorarne la stabilità e la durata di conservazione, e che richiedono la ricostituzione con un liquido prima della somministrazione. Sono comunemente utilizzati per farmaci sensibili come vaccini e farmaci biologici.
Il mercato dei farmaci iniettabili liofilizzati è segmentato per classe di farmaco, tecnologia, confezionamento, indicazione, utente finale, canale di distribuzione e area geografica. Per classe di farmaco, il mercato è segmentato in strumenti e reagenti e materiali di consumo. Per tecnologia, il mercato è segmentato in farmaci anti-infettivi, farmaci antineoplastici, immunoglobuline e farmaci biologici, anestetici, corticosteroidi, anticoagulanti e altre classi di farmaci. Per confezionamento, il mercato è segmentato in fiale, cartucce e dispositivi preriempiti. Per tipo di somministrazione, il mercato è segmentato in siringhe preriempite con diluente, dispositivi a singolo passaggio, dispositivi a più passaggi e dispositivi di ricostituzione proprietari. Per indicazione, il mercato è segmentato in oncologia, malattie infettive, malattie autoimmuni, patologie metaboliche, disturbi ormonali, malattie respiratorie, disturbi gastrointestinali e altre indicazioni. Per utente finale, il mercato è segmentato in ospedali, cliniche specialistiche, centri di chirurgia ambulatoriale e altri utenti finali. In base al canale di distribuzione, il mercato è segmentato in gara d'appalto diretta, farmacia ospedaliera, vendita al dettaglio e farmacia online. Dal punto di vista geografico, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce i valori (in USD) per tutti i segmenti sopra menzionati.
| Farmaci antinfettivi |
| Farmaci antineoplastici |
| Immunoglobuline e farmaci biologici |
| Anestetici |
| I corticosteroidi |
| Anticoagulanti |
| Altre classi di farmaci |
| Fiale |
| Cartucce |
| Dispositivi pre-riempiti |
| Siringhe diluenti preriempite |
| Dispositivi a singolo passaggio |
| Dispositivi a più fasi |
| Dispositivi di ricostituzione proprietari |
| Oncologia |
| Malattie infettive |
| Malattie autoimmuni |
| Condizioni metaboliche |
| Disturbi ormonali |
| Problemi respiratori |
| Disturbi gastrointestinali |
| Altre indicazioni |
| Ospedali |
| Cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Offerta diretta |
| Farmacia ospedaliera |
| Vendite al dettaglio |
| Online Pharmacy |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Farmaci antinfettivi | |
| Farmaci antineoplastici | ||
| Immunoglobuline e farmaci biologici | ||
| Anestetici | ||
| I corticosteroidi | ||
| Anticoagulanti | ||
| Altre classi di farmaci | ||
| Per imballaggio | Fiale | |
| Cartucce | ||
| Dispositivi pre-riempiti | ||
| Per tipologia di consegna | Siringhe diluenti preriempite | |
| Dispositivi a singolo passaggio | ||
| Dispositivi a più fasi | ||
| Dispositivi di ricostituzione proprietari | ||
| Per indicazione | Oncologia | |
| Malattie infettive | ||
| Malattie autoimmuni | ||
| Condizioni metaboliche | ||
| Disturbi ormonali | ||
| Problemi respiratori | ||
| Disturbi gastrointestinali | ||
| Altre indicazioni | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Offerta diretta | |
| Farmacia ospedaliera | ||
| Vendite al dettaglio | ||
| Online Pharmacy | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di prodotti iniettabili liofilizzati?
La domanda è sostenuta da esigenze di stoccaggio stabili per farmaci biologici, vaccini, medicinali oncologici e altri farmaci iniettabili specialistici.
Qual è il tasso di crescita previsto per i farmaci iniettabili liofilizzati?
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) del 14.31% dal 2026 al 2031, raggiungendo i 910.20 miliardi di dollari entro il 2031.
Quale classe di farmaci detiene la quota maggiore della domanda di farmaci iniettabili liofilizzati?
Nel 2025, i farmaci anti-infettivi detenevano la quota maggiore tra le classi di farmaci, pari al 41.54%.
Perché le cartucce stanno acquisendo importanza nelle terapie liofilizzate?
Le cartucce supportano sistemi a doppia camera e di autosomministrazione e si prevede che cresceranno a un tasso annuo composto del 16.34% fino al 2031.
Quali sono i principali utilizzatori finali che rappresentano la maggior parte della domanda di farmaci iniettabili liofilizzati?
Nel 2025 gli ospedali detenevano il 43.54% della domanda, mentre si prevede che le cliniche specializzate cresceranno a un tasso annuo composto del 17.22% fino al 2031.
Quale regione sta registrando la crescita più rapida nel settore dei prodotti iniettabili liofilizzati?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 15.65% fino al 2031, grazie all'espansione della produzione di farmaci biologici e alla crescente domanda di trattamenti.


