

Dimensioni e quota di mercato della carta da parati di lusso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
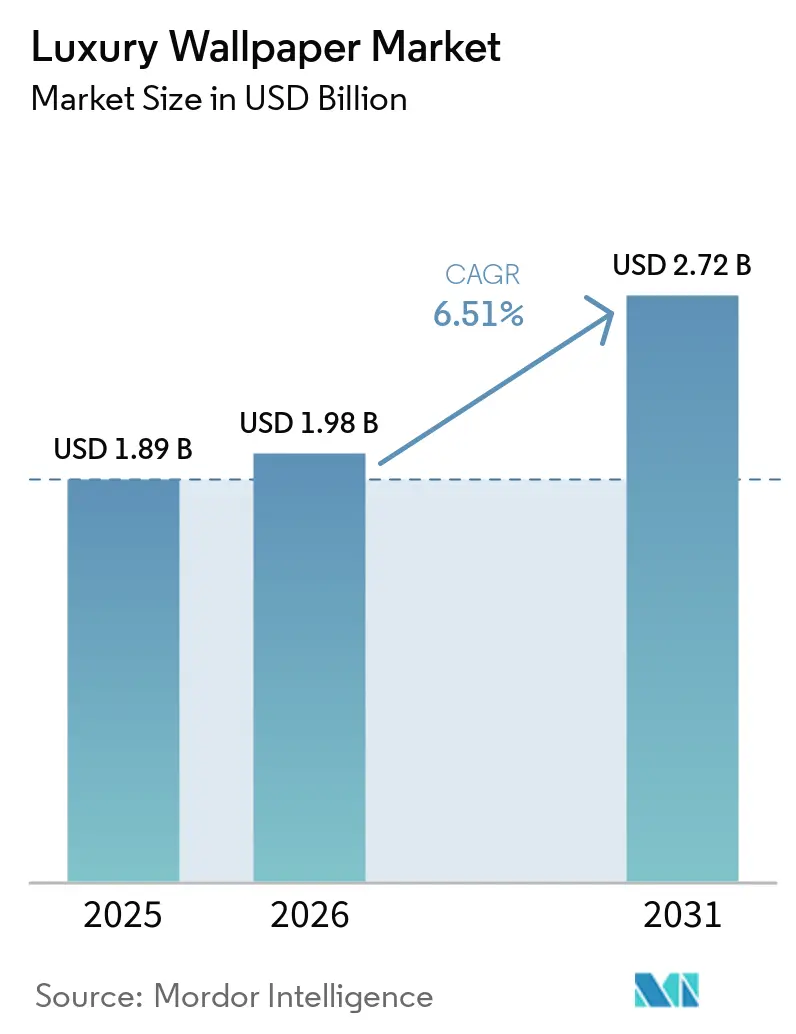
| Dimensione del mercato (2026) | 1.98 miliardo di dollari |
| Dimensione del mercato (2031) | 2.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.51% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della carta da parati di lusso a cura di Mordor Intelligence
Il mercato della carta da parati di lusso aveva un valore di 1.89 miliardi di dollari nel 2025 e si prevede che crescerà da 1.98 miliardi di dollari nel 2026 a 2.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.5% durante il periodo di previsione (2026-2031). Il mercato della carta da parati di lusso fa parte del mercato globale della carta da parati. Si tratta di un sottosettore premium che comprende carte da parati di design, carte da parati in tessuto/tessuto, seta, fibra naturale, metallizzate, artigianali, su misura e di alta gamma stampate digitalmente. La domanda è sostenuta dalle ristrutturazioni di residenze di lusso, dai programmi di ristrutturazione alberghiera e dal maggiore utilizzo delle superfici murali come elemento visibile dell'arredamento d'interni. Gli acquirenti ricercano sempre più motivi distintivi, finiture tattili e dimensioni personalizzate, piuttosto che prodotti decorativi standard. Ciò favorisce i fornitori in grado di combinare archivi di design, produzione flessibile e una distribuzione commerciale affidabile. Le scelte dei prodotti sono influenzate anche dagli standard di qualità dell'aria interna, dalla documentazione dei materiali e dalla capacità di soddisfare i requisiti di sostenibilità a livello di progetto [1] https://vescom.com/en/products/lynn . Il mercato della carta da parati di lusso, pertanto, privilegia i marchi con un posizionamento di design credibile e capacità di specifica in ambito residenziale e contract.
Punti chiave del rapporto
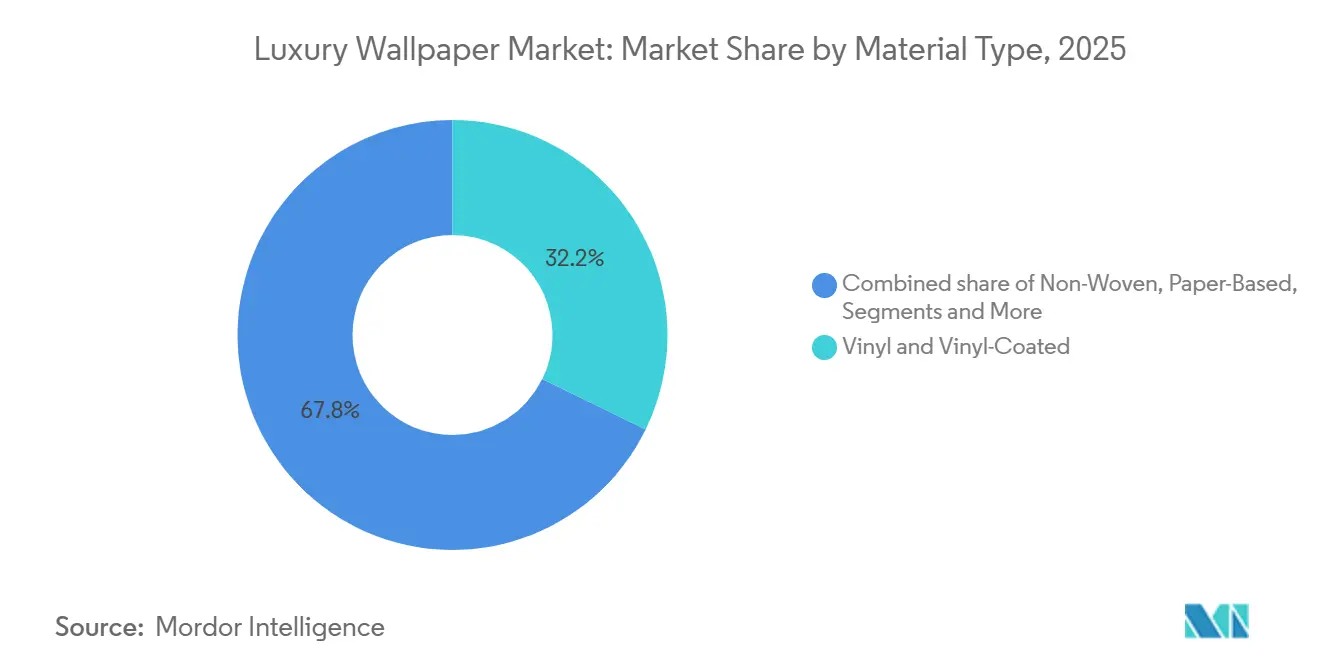
- Per tipologia di materiale, nel 2025 i prodotti in vinile e rivestiti in vinile detenevano il 32.24% della quota di mercato delle carte da parati di lusso, mentre si prevede che i prodotti in tessuto e tessili cresceranno a un tasso annuo composto del 7.05% fino al 2031.
- Per tipologia di installazione, i formati tradizionali e non autoadesivi detenevano il 59.42% della quota di mercato della carta da parati di lusso nel 2025, mentre si prevede che i prodotti autoadesivi e a strappo cresceranno a un CAGR del 7.41% fino al 2031.
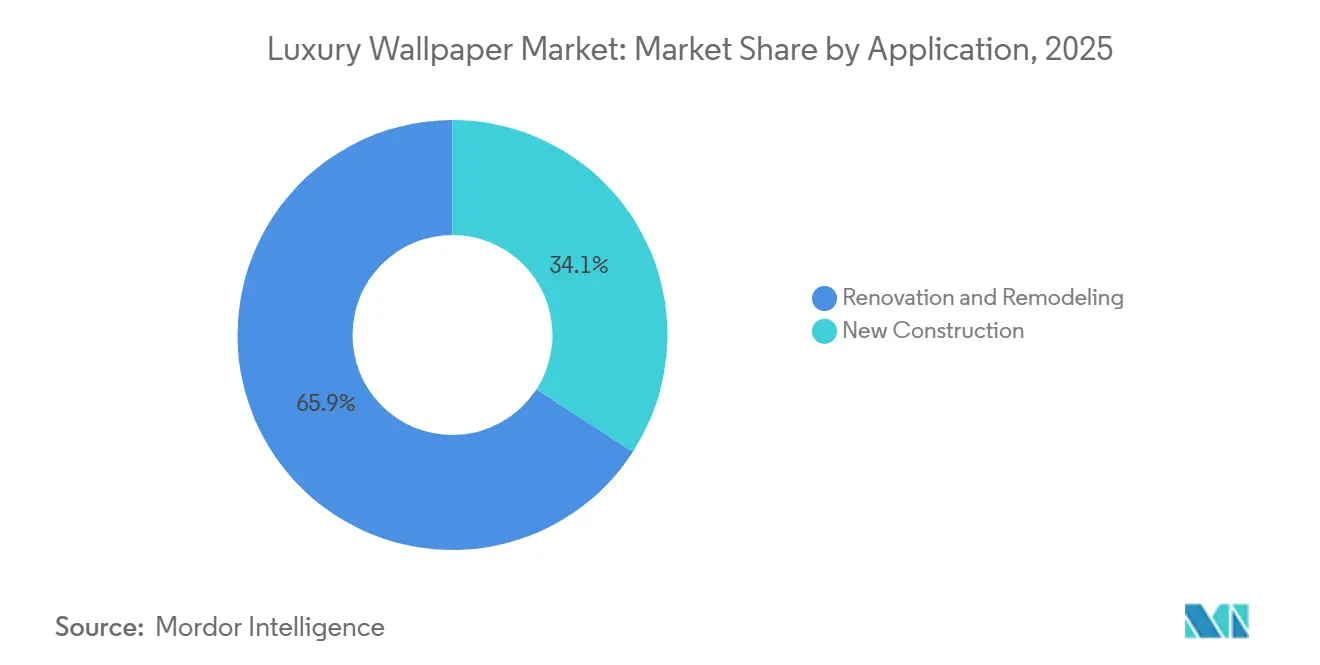
- Nel 2025, le applicazioni di ristrutturazione e ammodernamento rappresentavano il 65.86% del mercato delle carte da parati di lusso e si prevede che cresceranno a un tasso annuo composto del 6.73% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli utenti residenziali detenevano il 71.77% della quota di mercato della carta da parati di lusso, mentre si prevede che gli utenti commerciali cresceranno a un tasso di crescita annuo composto (CAGR) del 6.85% fino al 2031.
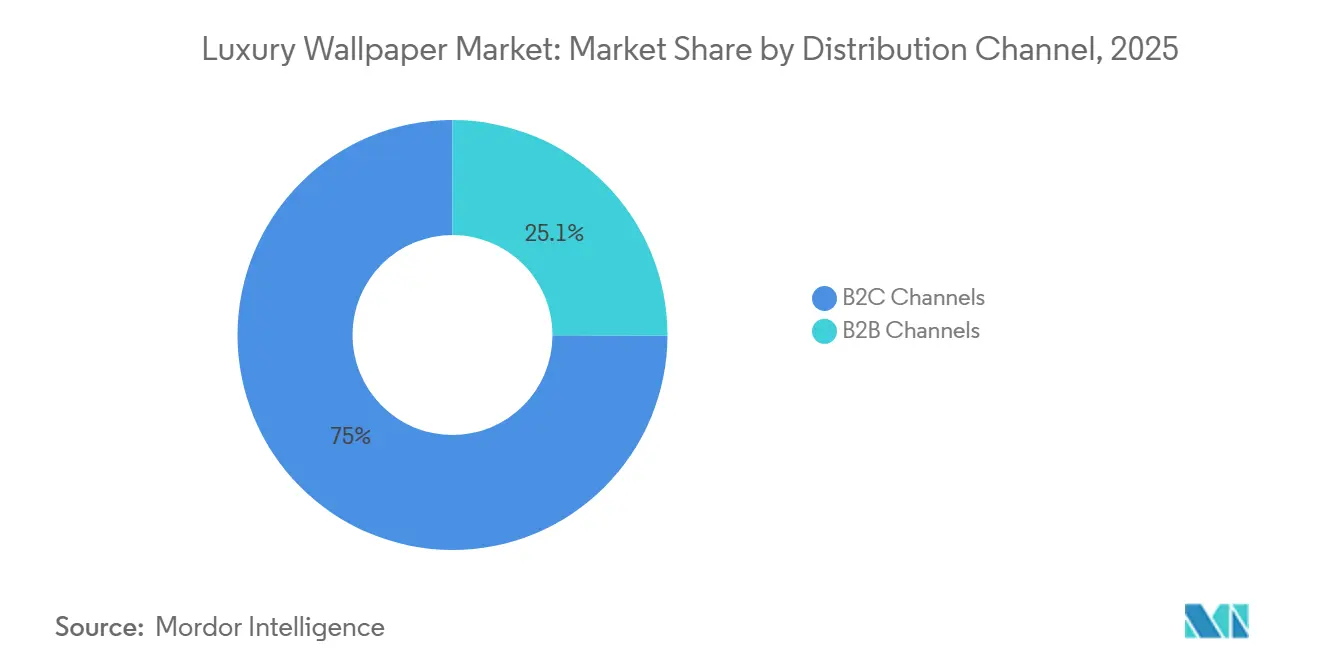
- Per canale di distribuzione, i canali B2C hanno rappresentato il 74.95% delle vendite nel 2025, mentre si prevede che le vendite B2C online cresceranno a un tasso annuo composto del 6.62% fino al 2031.
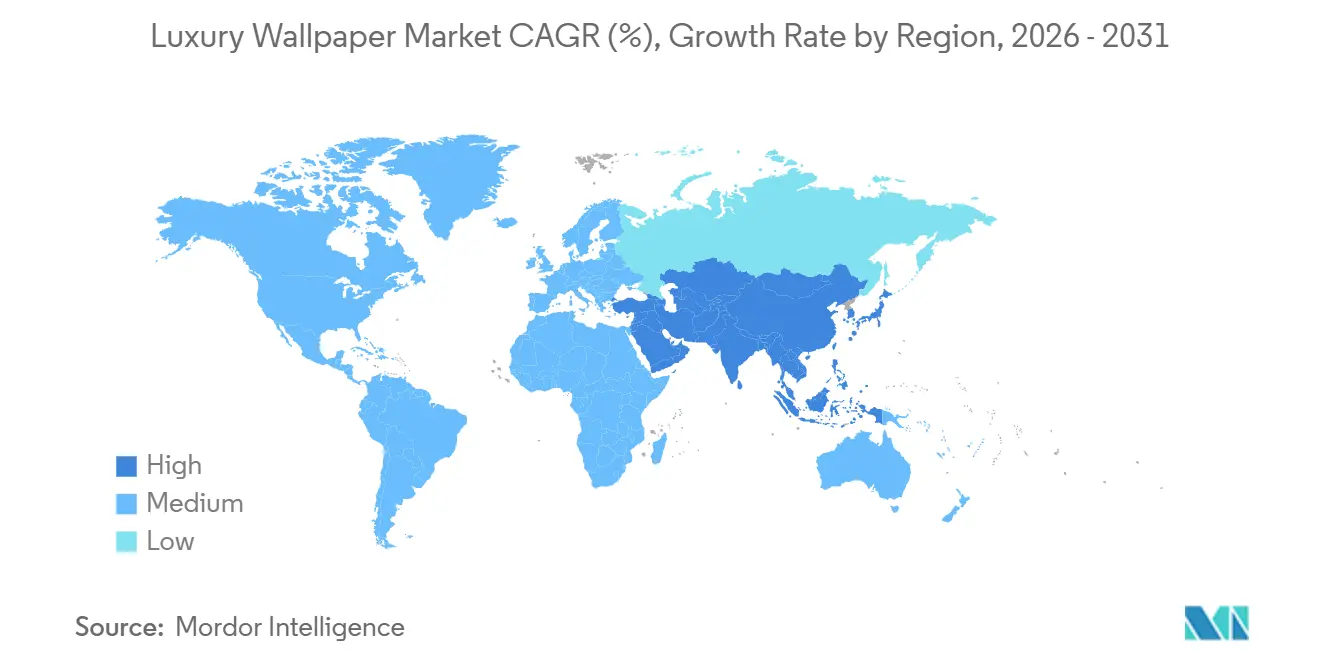
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 39.63% della quota di mercato della carta da parati di lusso, mentre si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 7.20% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della carta da parati di lusso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di elementi d'arredo personalizzati e stampati digitalmente | + 1.6% | Azienda globale, con una forte presenza nei mercati principali di Nord America, Europa e Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Cicli di rinnovamento per l'ospitalità di lusso e le esperienze di marca | + 1.4% | Medio Oriente e Africa, Asia-Pacifico e mercato alberghiero nordamericano | Medio termine (2-4 anni) |
| Materiali di alta qualità e innovazione nella resa tattile della superficie. | + 0.9% | Europa e Nord America, con ricadute nei mercati del Golfo e dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Collaborazione tra designer e collezioni basate sulla proprietà intellettuale | + 0.7% | Azienda con sede in Europa e distribuzione globale tramite vendita al dettaglio e concessione di licenze. | A lungo termine (≥ 4 anni) |
| Visualizzazione per l'e-commerce e ordini su misura | + 0.7% | Presente a livello globale, con una presenza più forte in Nord America e nei mercati digitali della regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Specifiche di lusso sostenibile in progetti di alta gamma | + 0.5% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Richiesta di elementi d'arredo personalizzati e stampati digitalmente
Il mercato della carta da parati di lusso trae vantaggio dalla possibilità per i marchi di produrre ordini più piccoli e personalizzati, senza gli elevati volumi minimi della produzione convenzionale. La stampa digitale consente agli studi di servire i designer che necessitano di una scala, un trattamento del colore o una dimensione della stanza specifici. Le apparecchiature Canon UVgel utilizzate da Caro Group supportano da 200 a 300 ordini personalizzati unici ogni giorno e spediscono i singoli ordini entro 48 ore [2] https://www.fespa.com/en/news-media/the-new-wallpaper-how-digital-printing-and-ai-are-redefining-interior-design/ . Questo modello operativo può rendere un ordine su misura commercialmente pratico sia per lo studio che per il cliente. Offre inoltre al canale commerciale un modo più rapido per testare i design per progetti alberghieri e residenziali. Il mercato della carta da parati di lusso guadagna quando la personalizzazione è abbinata a una produzione affidabile e a prestazioni della qualità dell'aria interna verificate.
Ospitalità di lusso, collaborazione e domanda di progetti sostenibili
I programmi di ristrutturazione di hotel di lusso creano opportunità ricorrenti per i fornitori di rivestimenti murali di alta gamma, poiché le camere e gli spazi comuni richiedono specifiche di materiali coordinate. Le ristrutturazioni sono spesso programmate in base agli standard della struttura, al riposizionamento del marchio e alla necessità di rinnovare gli interni rivolti agli ospiti. Tali programmi possono generare ordini di dimensioni maggiori rispetto ai singoli progetti residenziali e possono supportare lavori ripetuti all'interno del portfolio alberghiero. Il mercato della carta da parati di lusso trae vantaggio quando i fornitori sono in grado di rispettare le tempistiche del progetto, i requisiti antincendio e la coerenza del design in più ambienti. I rapporti commerciali con architetti e interior designer diventano importanti perché questi professionisti influenzano la selezione dei materiali fin dalle prime fasi di un progetto. La domanda è particolarmente rilevante nelle destinazioni in cui lo sviluppo e la ristrutturazione di strutture ricettive di marca sono attivi.
Collaborazione tra designer e collezioni basate sulla proprietà intellettuale
Il mercato delle carte da parati di lusso trae vantaggio quando gli archivi di design storici vengono tradotti in collezioni con un chiaro scopo contemporaneo. Le collaborazioni offrono ai designer un modo strutturato per rinnovare i motivi consolidati, preservando al contempo la provenienza che distingue un rivestimento murale di alta gamma da un motivo ampiamente diffuso. Sanderson ha lanciato la collezione Highgrove by Sanderson nel maggio 2025 in collaborazione con Highgrove Gardens e The King's Foundation, utilizzando materiali provenienti dall'archivio aziendale di 165 anni. La collezione comprendeva 108 carte da parati, tessuti, tessiture e ricami, dimostrando come la proprietà intellettuale possa supportare un'offerta di interni coordinata [3] https://www.dezeen.com/2026/01/22/highgrove-collection-sanderson-dezeen-showroom/ . Per i clienti del settore, questo tipo di collezione fornisce una narrazione riconoscibile che può essere ripresa da una parete d'accento in arredi ed elementi decorativi correlati. Aiuta inoltre i fornitori a mantenere il valore quando la produzione digitale rende la riproduzione dei motivi più accessibile.
Visualizzazione per l'e-commerce e ordini su misura
La visualizzazione online aiuta i clienti a valutare la scala, il colore e la posizione del motivo prima di ordinare una carta da parati di alta qualità. Questo elimina un ostacolo pratico per gli acquirenti che non possono visitare uno showroom o visionare un campione di installazione completo. Gli ordini su misura possono anche ridurre gli sprechi evitabili, allineando il prodotto alle dimensioni della stanza e alla ripetizione del motivo. Per i professionisti del design, la configurazione digitale può ridurre i tempi tra la definizione delle specifiche e l'approvazione della produzione. Il mercato della carta da parati di lusso può raggiungere un maggior numero di clienti quando gli strumenti digitali integrano, anziché sostituire, i campioni fisici e la consulenza dei professionisti. Questi strumenti sono particolarmente utili per i marchi più piccoli che necessitano di raggiungere clienti al di fuori della propria rete di vendita al dettaglio locale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione di pannelli verniciati e decorativi | -0.7% | Il problema è di portata globale, con una maggiore incidenza nei mercati residenziali sensibili ai costi in Asia-Pacifico e Sud America. | A breve termine (≤ 2 anni) |
| Costo e disponibilità dell'installazione professionale | -0.5% | Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Volatilità nei materiali di partenza per l'industria vinilica, tessile e delle fibre speciali. | -0.4% | A livello globale, la situazione è particolarmente critica per i produttori europei e gli esportatori asiatici. | A breve termine (≤ 2 anni) |
| Conformità e complessità di fine vita per i rivestimenti murali multistrato | -0.3% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione di vernici e pannelli decorativi
Le vernici e i pannelli decorativi possono competere con i rivestimenti murali quando gli acquirenti privilegiano la semplicità di installazione, la riduzione della complessità del progetto o la flessibilità di riconfigurazione. I fornitori di vernici hanno ampliato le loro dichiarazioni sulle prestazioni funzionali includendo la lavabilità e le proprietà antimicrobiche. I pannelli decorativi possono anche risultare interessanti per progetti aziendali e sanitari che necessitano di caratteristiche acustiche o componenti sostituibili. Il mercato della carta da parati di lusso è più esposto, dove gli acquirenti considerano il rivestimento murale come una superficie funzionale piuttosto che un materiale di design. Ciò è particolarmente rilevante nei progetti sensibili al prezzo, dove il costo di installazione ha un peso maggiore rispetto all'unicità. Al livello più alto, le superfici rifinite a mano e gli archivi di design consolidati offrono ancora un elemento di differenziazione che i prodotti sostitutivi non sono facilmente riproducibili.
Installazione, costi di input e complessità della conformità
L'installazione specializzata rimane un limite materiale, poiché i prodotti di lusso spesso richiedono un abbinamento preciso dei motivi, una manipolazione accurata e l'esperienza con le fibre naturali. I costi di produzione e le esigenze di conformità aggiungono un ulteriore livello di complessità per i fornitori. I prodotti in vinile, tessuto e fibre speciali dipendono da materiali con diverse fluttuazioni di prezzo e condizioni di fornitura. I prodotti multistrato possono anche essere più difficili da documentare, riciclare o gestire a fine vita. Le specifiche di progetto europee richiedono sempre più spesso prove sulle emissioni e sulla composizione dei materiali, il che può favorire i fornitori con sistemi di certificazione consolidati. La Direttiva sulla prestazione energetica degli edifici della Commissione europea supporta una maggiore attività di ristrutturazione in tutta la regione e aumenta l'importanza di prodotti per interni conformi [4] https://energy.ec.europa.eu/topics/energy-efficiency/energy-performance-buildings/energy-performance-buildings-directive_en . Il mercato della carta da parati di lusso può gestire questo limite attraverso la trasparenza del prodotto, un minor numero di strati di materiale non necessari e una chiara documentazione delle specifiche.
Analisi del segmento
In base al tipo di materiale: il vinile mantiene la scala in quanto le fibre naturali definiscono il bordo di crescita
Nel 2025, i prodotti in vinile e rivestiti in vinile rappresentavano il 32.24% della quota di mercato delle carte da parati di lusso, grazie alla loro durata, alla bassa manutenzione e all'ampia versatilità di design. La loro capacità di resistere a frequenti pulizie li rende una scelta privilegiata sia per gli interni residenziali che per gli ambienti commerciali ad alto traffico come hotel, strutture sanitarie e uffici aziendali. L'ampia disponibilità di motivi e finiture consente ai designer di mantenere la coerenza visiva in progetti di grandi dimensioni, mentre la compatibilità con i metodi di installazione standard favorisce un'esecuzione efficiente. Nonostante le sfide legate ai costi delle materie prime, alla sostenibilità e allo smaltimento a fine vita, i produttori stanno introducendo alternative a basse emissioni e prive di PVC per soddisfare le mutevoli esigenze ambientali. Oltre al vinile, le carte da parati in tessuto non tessuto rimangono popolari per la loro stabilità dimensionale e la facilità di installazione, mentre le finiture a base di carta, metalliche e speciali continuano a essere utilizzate per applicazioni in contesti storici, di lusso e per pareti decorative.
Si prevede che i rivestimenti murali in tessuto registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 7.05%, fino al 2031, sostenuti dalla crescente domanda di finiture d'interni autentiche, naturali e artigianali. Materiali come la tela di erba e le fibre naturali intrecciate offrono texture distintive e variazioni visibili che ne esaltano l'esclusività e giustificano i prezzi elevati. Il loro appeal è rafforzato dalla crescente preferenza dei consumatori per interni caldi, tattili e materialmente autentici, piuttosto che per superfici sintetiche uniformi. Sebbene questi prodotti richiedano un'installazione accurata e siano più sensibili alle condizioni ambientali, la loro scalabilità limitata e la lavorazione artigianale contribuiscono a mantenere un elevato potere di determinazione dei prezzi. L'utilizzo di substrati di origine biologica e materiali sostenibili ne accresce ulteriormente l'attrattiva, posizionando i rivestimenti murali in tessuto come un segmento premium chiave all'interno del mercato della carta da parati di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al tipo di installazione: l'adesivo acquisisce slancio strutturale
Nel 2025, i formati tradizionali e non autoadesivi rappresentavano il 59.42% del segmento delle installazioni, poiché l'applicazione permanente rimane comune nei progetti residenziali e contract di alto valore. I rotoli di alta qualità, i materiali con supporto in tessuto e la precisione nell'abbinamento dei motivi continuano a richiedere una preparazione e un'installazione professionali. Molti clienti del settore del lusso considerano un'installazione permanente eseguita con cura come parte integrante della proposta di qualità del prodotto. Questo formato è adatto a progetti in cui gli interni sono destinati a rimanere inalterati per diversi anni. Supporta inoltre pannelli di grandi dimensioni e motivi complessi che richiedono un allineamento preciso sulle pareti. Il mercato della carta da parati di lusso mantiene questa base di clienti perché i canali di distribuzione consolidati conoscono queste metodologie e sono in grado di gestirne i requisiti tecnici.
I formati tradizionali sono meno pratici per inquilini, utenti a breve termine o clienti con budget di ristrutturazione limitati. Anche la disponibilità di manodopera può far aumentare il costo totale del progetto. I fornitori stanno rispondendo con prodotti in tessuto non tessuto e pannelli tagliati con maggiore precisione che riducono le difficoltà di manipolazione senza compromettere l'aspetto finale. Questo approccio può preservare il formato tradizionale laddove i designer desiderano ancora un risultato durevole e un'installazione professionale. Il mercato della carta da parati di lusso non sta sostituendo completamente le installazioni permanenti, perché i progetti nel settore alberghiero, residenziale di lusso e istituzionale richiedono ancora una lunga durata. Piuttosto, le opzioni di installazione si stanno ampliando, poiché i fornitori adattano i formati alla durata del progetto e alle esigenze dell'utente.
Per applicazione: la domanda di ristrutturazioni è un fattore chiave e i fondamenti del mercato.
Nel 2025, la ristrutturazione e il rimodellamento hanno rappresentato il 65.86% del mercato delle carte da parati di lusso. Questa tipologia di applicazione è predominante perché i proprietari di case e strutture ricettive consolidate spesso rinnovano gli interni senza modificare la struttura complessiva dell'edificio. La carta da parati può cambiare l'aspetto di una stanza senza la necessità di una ricostruzione completa. Nei mercati maturi, le famiglie benestanti possono optare per la ristrutturazione quando le transazioni immobiliari risultano meno convenienti o vantaggiose. Questo orienta la spesa verso finiture che migliorano visibilmente gli spazi abitativi quotidiani. Il mercato delle carte da parati di lusso trae vantaggio da questa tendenza, in quanto le decisioni di ristrutturazione privilegiano materiali durevoli e personalizzati rispetto ai trattamenti decorativi standard.
Nel 2025, le nuove costruzioni hanno rappresentato il 34.14% del fatturato derivante dalle applicazioni. Questo segmento è rilevante nelle aree con sviluppo residenziale di lusso, nuove aperture di hotel e progetti a uso misto. La scelta del rivestimento murale può avvenire già nella fase di progettazione, consentendo al costruttore di integrarlo in una più ampia strategia di posizionamento premium. Tali progetti possono generare ordini consistenti quando una proprietà comprende numerose unità abitative o camere per gli ospiti. Il mercato della carta da parati di lusso trae vantaggio da questi progetti, poiché gli architetti specificano i materiali di rivestimento con sufficiente anticipo per proteggerli da successive operazioni di riduzione dei costi. Ciò rende essenziali i rapporti commerciali e dati tecnici affidabili durante la fase di sviluppo del progetto.
Per utente finale: le specifiche commerciali superano il tasso di crescita del settore residenziale
Nel 2025, gli utenti residenziali rappresentavano il 71.77% del mix di utenti finali. Le residenze principali e le case vacanza di lusso sono le principali fonti di domanda per carte da parati di design, su misura e di pregio. Gli acquirenti spesso si affidano a interior designer per selezionare prodotti che si integrino con mobili, opere d'arte, illuminazione e architettura. Per questo motivo, la campionatura e il supporto ai professionisti del settore sono elementi fondamentali del processo di acquisto. I prodotti da collezione possono raggiungere prezzi elevati, soprattutto quando il cliente apprezza la stampa a mano, le edizioni limitate o le collaborazioni con artisti. Il mercato delle carte da parati di lusso rimane saldamente ancorato al settore residenziale, poiché la casa offre la più ampia gamma di contesti per superfici murali di design.
Si prevede che il mercato commerciale crescerà a un tasso annuo composto (CAGR) del 6.85% fino al 2031, un ritmo più rapido rispetto al mercato complessivo. Il settore alberghiero è particolarmente importante perché gli hotel utilizzano le superfici interne per creare esperienze uniche per gli ospiti in camere, corridoi, ristoranti e aree comuni. Il settore sanitario rappresenta un'opportunità specifica, in quanto i rivestimenti murali richiedono comprovate capacità di pulizia, prestazioni in termini di qualità dell'aria interna e durata. Anche i progetti per ambienti di lavoro e spazi di coworking utilizzano il design delle superfici per supportare l'identità del marchio e distinguere le aree comuni. Il mercato della carta da parati di lusso può soddisfare le esigenze di questi utenti quando i suoi prodotti soddisfano sia gli standard commerciali che le aspettative estetiche. Le vendite a contratto possono inoltre fornire una significativa visibilità sugli ordini una volta che un progetto è stato approvato.
Per canale di distribuzione: B2C Scale Masks B2B Specifiche Potenza
Nel 2025, i canali B2C hanno rappresentato il 74.95% del volume di distribuzione. Negozi specializzati, centri per la casa e piattaforme online svolgono ruoli diversi nel percorso del cliente. I negozi specializzati rimangono preziosi per i clienti che desiderano confrontare campioni e ricevere consigli qualificati su finiture, texture e installazione. I rivenditori generalisti possono offrire una portata più ampia, ma non sempre sono in grado di fornire lo stesso livello di consulenza di design. I canali online aiutano i marchi a presentare collezioni complete e a connettersi con i clienti al di là dei punti vendita fisici. Il mercato della carta da parati di lusso utilizza la distribuzione B2C per accrescere la notorietà del marchio, facilitare la scoperta del prodotto e supportare gli acquisti residenziali di minore entità.
Si prevede che le vendite B2C online cresceranno a un tasso annuo composto del 6.62% fino al 2031. Immagini ad alta risoluzione, visualizzazioni degli ambienti e richieste di campioni possono aumentare la fiducia del cliente prima che effettui un ordine completo. I canali digitali sono più efficaci quando forniscono informazioni chiare su dimensioni, materiali, tempi di consegna e condizioni di installazione richieste. Possono anche aiutare i marchi affermati a presentare nuove collezioni al pubblico internazionale. Il mercato della carta da parati di lusso trae vantaggio quando lo shopping online è supportato da campioni fisici e da un servizio clienti efficiente. Questo preserva l'esperienza tattile che rimane importante per una superficie murale di alta qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Europa deteneva il 39.63% della quota di mercato delle carte da parati di lusso. La regione combina produttori storici, consumatori attenti al design, canali commerciali consolidati e una forte cultura del restauro. Regno Unito, Germania, Francia, Italia, Benelux e Paesi nordici contribuiscono ciascuno in modo diverso alla domanda e all'offerta. La Germania è importante per le specifiche contrattuali, dove le prestazioni antincendio e le formulazioni conformi al regolamento REACH influenzano la scelta del prodotto. Le dimensioni del mercato europeo delle carte da parati di lusso sono inoltre sostenute da un ampio patrimonio edilizio che può essere ristrutturato anziché sostituito. Questo contesto favorisce i fornitori con ampi archivi di design e una solida documentazione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.2% fino al 2031, il tasso regionale più rapido nel modello di mercato considerato. La Cina si sta spostando da un modello di costruzione basato sui volumi verso una maggiore spesa per ristrutturazioni e ammodernamenti, in quanto le abitazioni urbane più datate entrano in un nuovo ciclo di riqualificazione. Le principali città indiane stanno sviluppando una cultura più formale di specifiche di interni di alta qualità, parallelamente alla crescita del settore residenziale di lusso. Giappone e Corea del Sud offrono mercati d'interni sofisticati con preferenze distinte per texture, colori sobri e collezioni di lusso importate. Il Sud-est asiatico contribuisce alla domanda grazie allo sviluppo di strutture ricettive di marca in Vietnam, Thailandia e Indonesia. Il mercato della carta da parati di lusso può crescere in tutta la regione adattando collezioni, tempi di consegna e supporto commerciale alle esigenze locali dei progetti.
Il Nord America rimane un mercato importante grazie alla ristrutturazione di case di lusso, alla consolidata rete di distribuzione e all'attività di ristrutturazione alberghiera. Gli Stati Uniti offrono un'ampia base di interior designer, installatori e canali di vendita al dettaglio specializzati. Il Medio Oriente e l'Africa contribuiscono a una domanda assoluta inferiore, ma a un'elevata intensità di ristrutturazioni negli Emirati Arabi Uniti e negli hotel di lusso in Arabia Saudita. Il Sud America rappresenta un'opportunità emergente, con progetti residenziali e alberghieri di alto livello concentrati in Brasile e Cile. Queste regioni non presentano modelli di domanda identici, pertanto i fornitori devono scegliere attentamente i partner di canale. Il mercato della carta da parati di lusso beneficia della diversificazione geografica, poiché la domanda derivante dalle ristrutturazioni e quella derivante dalle nuove costruzioni possono compensarsi a vicenda.
Panorama competitivo
Nel mercato delle carte da parati di lusso, le storiche case di design europee occupano una posizione di rilievo nel segmento premium. Sanderson Design Group, Arte International, Omexco, Osborne and Little, The Romo Group, Elitis e altre aziende specializzate competono grazie ai diritti di design, alla maestria artigianale e alla distribuzione all'ingrosso. La loro posizione dipende meno dalla produzione a basso costo e più dalla capacità di offrire un punto di vista creativo riconoscibile. Gli archivi di design possono rappresentare un vantaggio, consentendo ai marchi di reinterpretare motivi consolidati per le collezioni attuali. Questo è particolarmente prezioso quando i clienti ricercano prodotti che appaiano distintivi piuttosto che standardizzati. Il mercato delle carte da parati di lusso rimane aperto a specialisti regionali e studi digitali, ma i nomi affermati mantengono la credibilità presso designer e acquirenti di fascia alta.
Le prestazioni dei materiali rappresentano un ulteriore fattore competitivo. La linea Purefin di Vescom illustra come la documentazione relativa al basso contenuto di VOC e l'allineamento agli standard possano supportare le specifiche per progetti con requisiti di sostenibilità. I fornitori che combinano queste evidenze con un design di superficie raffinato possono competere per progetti commerciali e pubblici. Gli studi digitali possono competere offrendo piccole tirature, personalizzazione reattiva e strumenti di configurazione diretta. Le aziende storiche possono rispondere attraverso i loro archivi, le relazioni con i designer e l'esperienza in installazioni complesse. Il mercato della carta da parati di lusso, quindi, non si limita a una competizione tra grandi e piccoli marchi, poiché ciascun gruppo può occupare una fase diversa del processo di specifica.
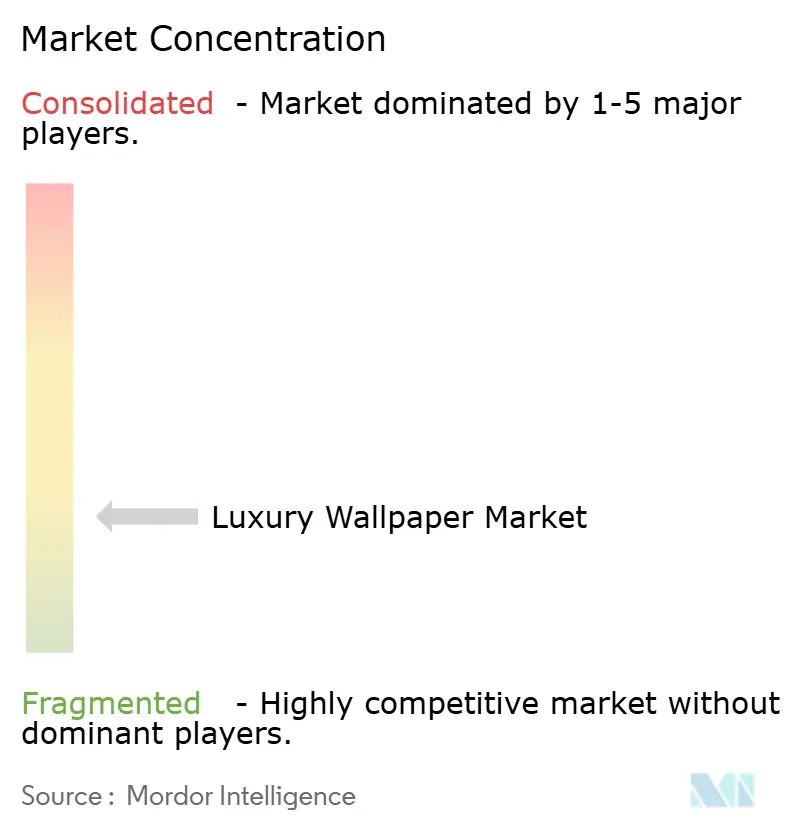
Gli investimenti privati e lo sviluppo del portafoglio possono influenzare la struttura competitiva quando i marchi affermati cercano una distribuzione più ampia o capacità digitali. Le posizioni più difendibili probabilmente combineranno design proprietario, un servizio tecnico affidabile e credenziali materiali chiare. I marchi devono anche gestire la tensione tra esclusività e accessibilità, poiché i canali online ampliano la portata dei consumatori. Una collezione può perdere parte del suo appeal premium se la distribuzione diventa troppo ampia o se la personalizzazione è difficile da gestire. Il settore della carta da parati di lusso si distingue ancora per la qualità del servizio, poiché gli acquirenti spesso necessitano di supporto prima e dopo l'installazione. Punteggio di concentrazione del mercato: 5, perché il materiale disponibile identifica diverse aziende leader, ma non fornisce una quota combinata dei principali attori che giustificherebbe un punteggio di concentrazione più elevato.
Leader del settore della carta da parati di lusso
Società Sangetsu
AS Création Tapeten AG
York Wallcoverings Inc.
F.Schumacher & Co.
Sanderson Design Group plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Sanderson Design Group ha lanciato la collezione Highgrove by Sanderson, una collaborazione con Highgrove Gardens e The King's Foundation, attingendo all'archivio del marchio, che vanta 165 anni di storia, per produrre oltre 100 tra carte da parati, tessuti, intrecci e ricami.
- Marzo 2025: Newmor ha investito in una Canon Colorado M5W e in apparecchiature di finitura Neolt per ampliare la capacità di produzione digitale e offrire soluzioni di stampa personalizzate su misura.
Ambito del rapporto sul mercato globale della carta da parati di lusso
| Vinile e vinile rivestito |
| Non tessuto |
| Carta basata |
| Tessuto e Tessile |
| Carta da parati metallizzata e speciale |
| Altri materiali |
| Tradizionale/Non autoadesivo |
| Autoadesivo / Stacca e incolla |
| Nuove Costruzioni |
| Ristrutturazione e rimodellamento |
| Residenziale | |
| Commerciale | Settore Hospitality |
| Settore Sanitario | |
| Uffici aziendali e spazi di coworking | |
| Vendita al dettaglio e centri commerciali | |
| Edifici scolastici e istituzionali | |
| Trasporti e interni navali | |
| Altri utenti finali (edifici pubblici e strutture governative, strutture ricreative e altre strutture commerciali) |
| Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati | |
| Centri domestici | |
| Online | |
| Negozi locali | |
| Altri canali di distribuzione | |
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di materiale | Vinile e vinile rivestito | |
| Non tessuto | ||
| Carta basata | ||
| Tessuto e Tessile | ||
| Carta da parati metallizzata e speciale | ||
| Altri materiali | ||
| Per tipo di installazione | Tradizionale/Non autoadesivo | |
| Autoadesivo / Stacca e incolla | ||
| Per Applicazione | Nuove Costruzioni | |
| Ristrutturazione e rimodellamento | ||
| Per utente finale | Residenziale | |
| Commerciale | Settore Hospitality | |
| Settore Sanitario | ||
| Uffici aziendali e spazi di coworking | ||
| Vendita al dettaglio e centri commerciali | ||
| Edifici scolastici e istituzionali | ||
| Trasporti e interni navali | ||
| Altri utenti finali (edifici pubblici e strutture governative, strutture ricreative e altre strutture commerciali) | ||
| Per canale di distribuzione | Canali B2C | Ipermercati e Supermercati |
| Negozi specializzati | ||
| Centri domestici | ||
| Online | ||
| Negozi locali | ||
| Altri canali di distribuzione | ||
| Canali B2B (Imprese edili e installatori, Interior designer e architetti, Approvvigionamento per progetti e vendite istituzionali) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della carta da parati di lusso entro il 2031?
Si prevede che il mercato della carta da parati di lusso raggiungerà un valore di 2.72 miliardi di dollari entro il 2031, rispetto agli 1.98 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 6.5%.
Quale materiale per carta da parati di lusso sta crescendo più rapidamente?
Si prevede che il mercato dei rivestimenti murali in tessuto crescerà a un tasso annuo composto del 7.05% fino al 2031, sostenuto dalla domanda di fibre naturali e finiture tattili.
Perché i prodotti di lusso adesivi sono in crescita?
Si prevede che i formati autoadesivi e a strappo cresceranno a un tasso annuo composto del 7.41% perché riducono le difficoltà di installazione, offrendo soluzioni flessibili per usi residenziali e commerciali.
Quale applicazione registra la maggiore domanda?
Nel 2025, le ristrutturazioni e i lavori di ammodernamento hanno rappresentato il 65.86% della domanda, a testimonianza della continua attività di rinnovamento nel settore residenziale e alberghiero.


