

Dimensioni e quota di mercato dei rivestimenti per pavimenti in vinile di lusso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 35.31 miliardo di dollari |
| Dimensione del mercato (2031) | 51.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.69% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pavimenti in piastrelle di vinile di lusso di Mordor Intelligence
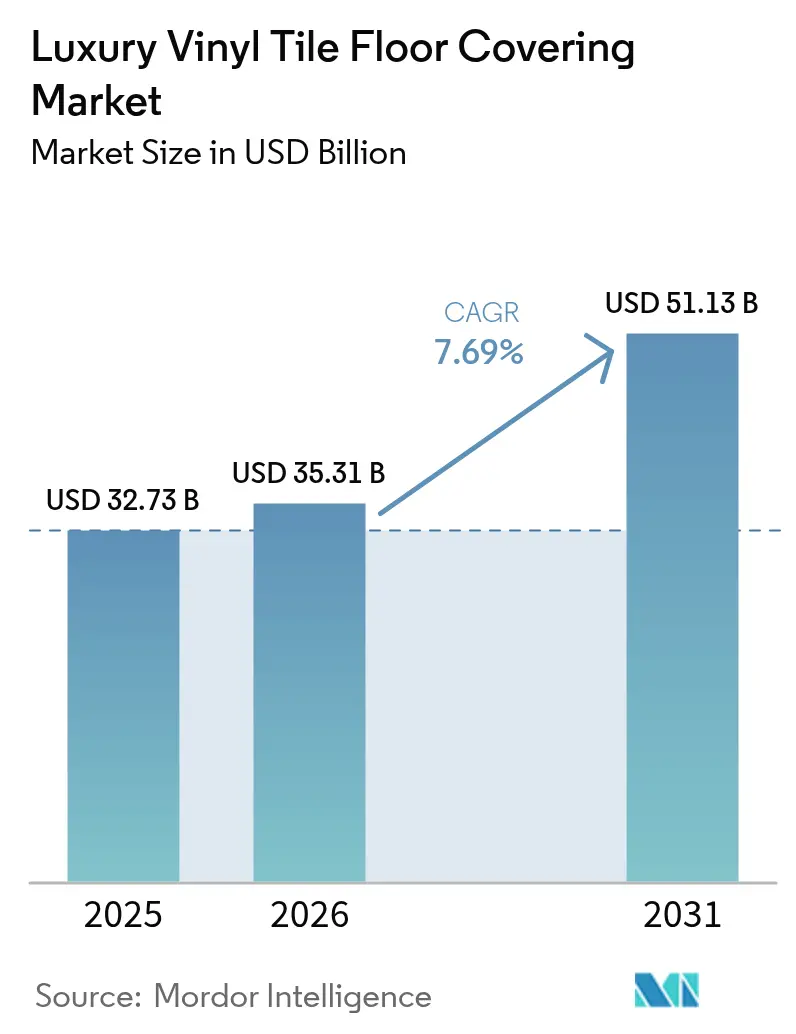
Si prevede che il mercato dei rivestimenti per pavimenti in vinile di lusso (LVT) crescerà da 32.73 miliardi di dollari nel 2025 a 35.31 miliardi di dollari nel 2026, raggiungendo i 51.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.69% nel periodo 2026-2031. La crescita nel 2026 è sostenuta dalla costante attività di ristrutturazione residenziale e dalla rapidità delle ristrutturazioni commerciali, che privilegiano i prodotti a nucleo rigido per la loro resistenza all'umidità e la facilità di installazione. I formati a nucleo rigido continuano a guadagnare terreno in quanto riducono le esigenze di preparazione del sottofondo e semplificano l'installazione a incastro, accorciando i tempi di realizzazione sia per i proprietari di casa che per i gestori degli immobili. L'aumento della capacità produttiva in Nord America sta comprimendo i tempi di consegna e riducendo il rischio di sanzioni ai sensi dell'UFLPA (Uniform Film and Legal Protection Act) e dei dazi doganali previsti dalla Sezione 301 per i pavimenti LVT di origine cinese. La regione Asia-Pacifico detiene la quota di mercato e la crescita maggiore, grazie alla domanda sostenuta derivante dalla ristrutturazione di alloggi urbani e da progetti istituzionali che prediligono superfici durevoli, facili da pulire e a basse emissioni. Sostenibilità, trasparenza sui materiali e opzioni prive di PVC o ftalati sono ormai requisiti di base in molte specifiche per il settore sanitario, scolastico e pubblico, che stanno plasmando lo sviluppo dei prodotti e il posizionamento competitivo nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Punti chiave del rapporto
- Per tipologia di prodotto, i formati a nucleo rigido detenevano una quota del 74.81% nel mercato dei rivestimenti per pavimenti in vinile di lusso nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.31% fino al 2031.
- Per tipologia di installazione, i sistemi a incastro e flottanti hanno conquistato una quota del 39.61% nel mercato dei rivestimenti per pavimenti in vinile di lusso nel 2025, con una previsione di crescita annua composta (CAGR) del 7.91% per i sistemi a incastro fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni hanno dominato il mercato dei rivestimenti per pavimenti in vinile di lusso con una quota del 56.34% nel 2025, mentre le ristrutturazioni e gli interventi di ammodernamento sono quelli in più rapida crescita, con un CAGR dell'8.12% fino al 2031.
- Per tipologia di utente finale, nel 2025 le applicazioni residenziali rappresentavano una quota del 67.12% del mercato dei rivestimenti per pavimenti in vinile di lusso, mentre si prevede che le applicazioni commerciali cresceranno a un tasso annuo composto del 7.98% fino al 2031.
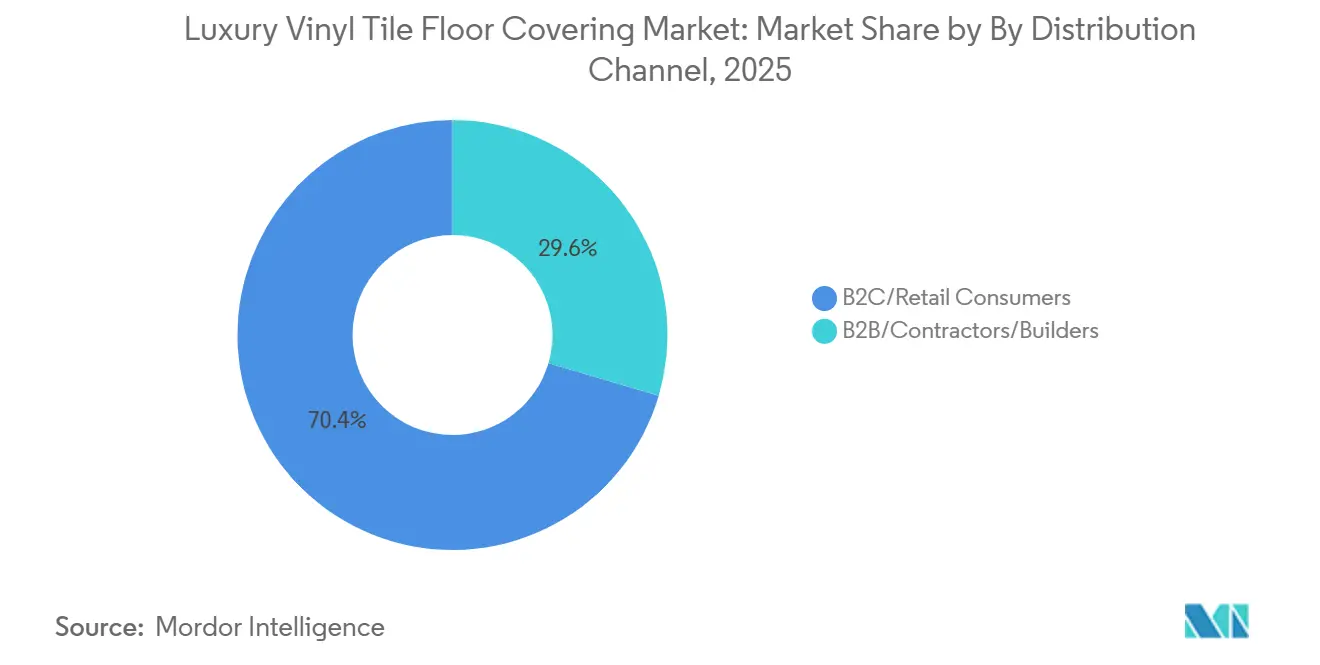
- Per canale di distribuzione, nel 2025 il canale B2C rappresentava una quota del 70.44% nel mercato dei rivestimenti per pavimenti in vinile di lusso, mentre si prevede che il canale B2B, rivolto a imprese edili e appaltatori, crescerà a un tasso annuo composto del 9.12% fino al 2031.
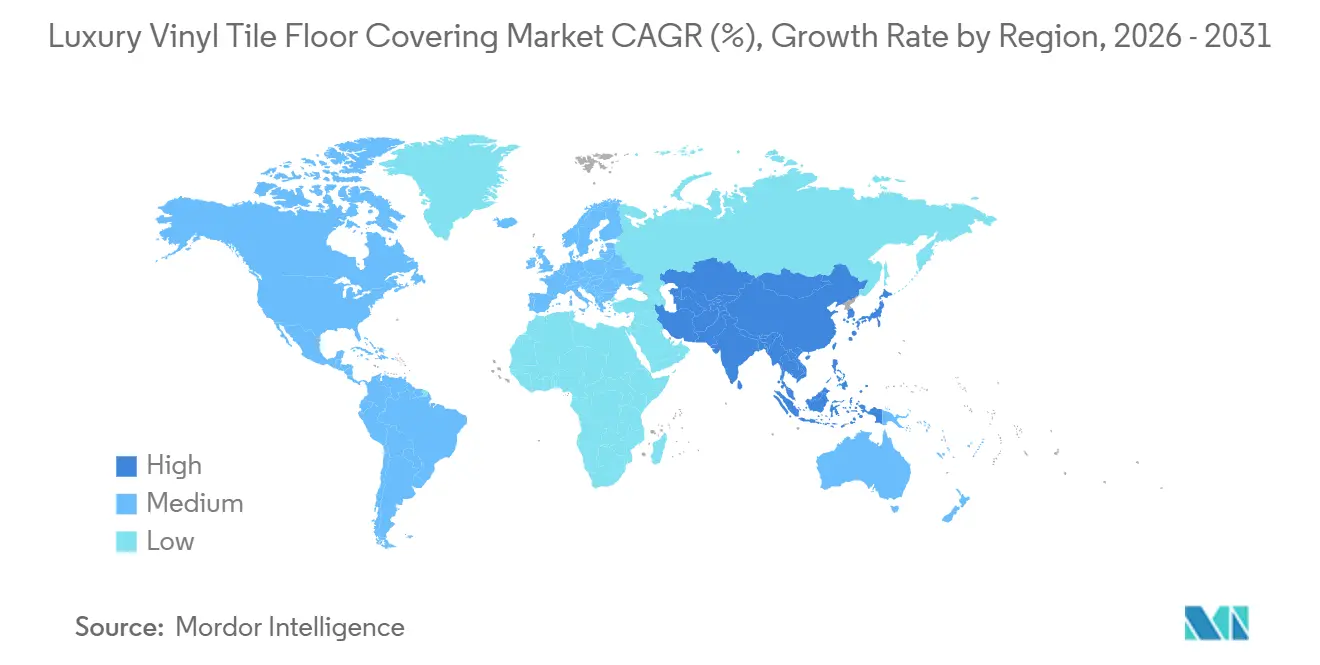
- Dal punto di vista geografico, la regione Asia-Pacifico ha registrato la quota maggiore, pari al 38.12%, nel 2025 e si prevede che registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.51% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti per pavimenti in vinile di lusso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I formati a nucleo rigido stanno soppiantando il legno/laminato nelle ristrutturazioni | + 1.8% | Globale, con Nord America ed Europa leader nell'adozione | Medio termine (2-4 anni) |
| L'installazione Click/DIY riduce tempi e manodopera per gli interventi di ristrutturazione. | + 1.2% | Presente a livello globale, con una particolare forza nel settore residenziale in Nord America. | A breve termine (≤ 2 anni) |
| Richiesta di ristrutturazioni commerciali per pavimenti igienici, a basso contenuto di VOC e facili da pulire. | + 1.5% | Nord America, Europa, centri sanitari/commerciali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La visualizzazione e la possibilità di campionare i prodotti nell'e-commerce stanno accelerando la conversione B2C. | + 0.9% | A livello globale, con in testa il Nord America e l'Europa occidentale. | A breve termine (≤ 2 anni) |
| L'aumento della capacità produttiva nazionale riduce i rischi di approvvigionamento e accorcia i tempi di consegna. | + 1.0% | Principalmente in Nord America, con ripercussioni anche in America Latina. | Medio termine (2-4 anni) |
| Il LVT senza PVC e con contenuto riciclato sblocca la domanda di prodotti conformi alle normative. | + 1.3% | Europa (REACH), Stati Uniti (Prop 65, leggi statali sui PFAS), alcuni paesi dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


I pannelli a nucleo rigido sostituiscono il legno e il laminato nelle ristrutturazioni.
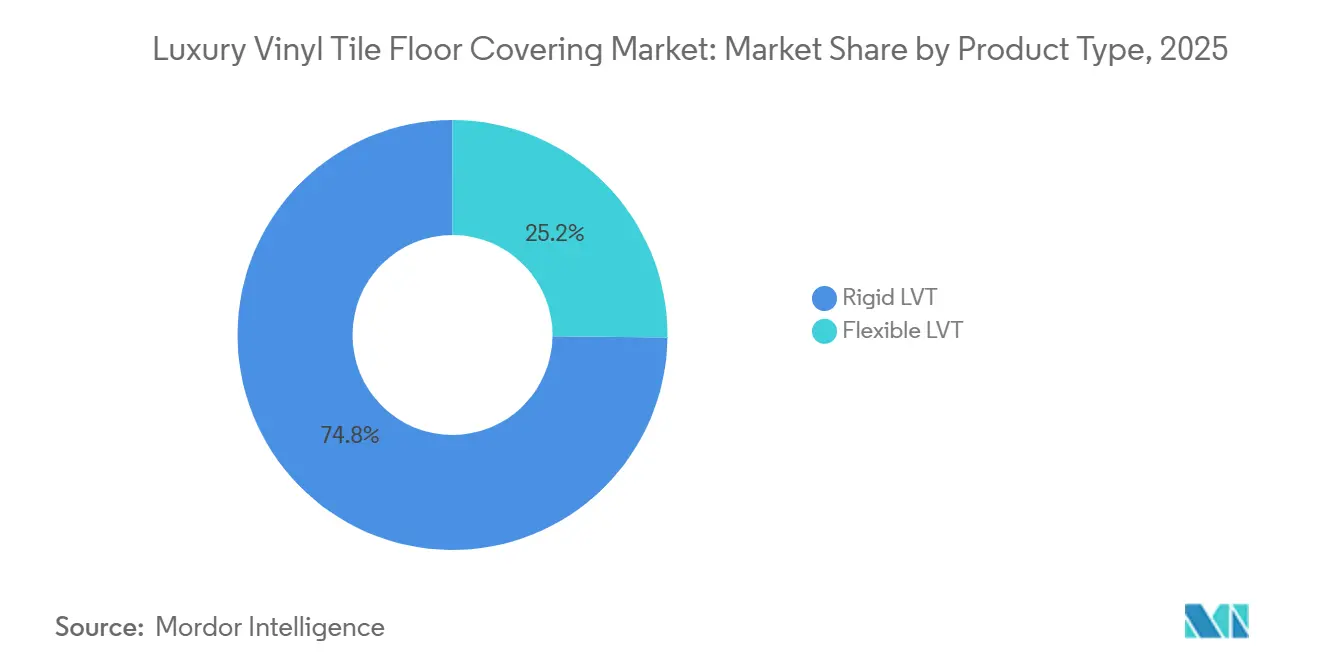
Il pavimento LVT a nucleo rigido, che comprende le costruzioni SPC e WPC, deteneva una quota del 74.81% nel 2025 e si prevede che crescerà a un CAGR del 9.31% fino al 2031, grazie alla stabilità dimensionale, alla resistenza all'umidità e alla compatibilità con il sistema click-lock che riduce i tempi di installazione nei progetti di ristrutturazione. L'SPC combina un elevato contenuto di carbonato di calcio con il PVC per ottenere una bassa dilatazione termica e prestazioni di compressione che limitano la visibilità di piccole imperfezioni del sottofondo, il che è prezioso nelle ristrutturazioni di edifici occupati dove un'ampia demolizione è problematica [1] Parterre Flooring Team, “SPC and Rigid Core Flooring Technical Guide,” Parterre Flooring, parterreflooring.com . Il WPC offre un comfort acustico e una sensazione al tatto migliorati per gli ambienti multifamiliari che privilegiano le prestazioni IIC, il che rende il pavimento LVT rigido attraente nei condomini e nelle residenze per anziani. I produttori stanno inoltre migliorando le anime rigide con materiali riciclati, come ad esempio l'utilizzo da parte di Mohawk di PET riciclato all'interno delle anime rigide per soddisfare i criteri di bioedilizia senza compromettere la resistenza all'usura o l'integrità delle giunzioni. Queste caratteristiche del prodotto stanno sostituendo il parquet prefinito in scantinati soggetti a umidità e nei mercati costieri e hanno sottratto quote di mercato al laminato tradizionale in lavanderie, ripostigli e altre zone umide dove l'impermeabilizzazione è imprescindibile, il che rafforza la continua tendenza verso le anime rigide nel mercato dei rivestimenti per pavimenti in vinile di lusso.
L'installazione fai-da-te e a incastro riduce tempi e manodopera per gli interventi di ristrutturazione.
Nel 2025, i sistemi a incastro e flottanti hanno conquistato una quota di mercato del 39.61% e si prevede che cresceranno a un tasso annuo composto del 7.91% fino al 2031, a testimonianza della preferenza dei proprietari di casa per le soluzioni fai-da-te e dell'eliminazione dei tempi di asciugatura dell'adesivo, che allungano i tempi di realizzazione dei progetti. I sondaggi indicano una forte propensione dei proprietari di casa verso la facilità di installazione, con un'ampia quota che classifica i sistemi a incastro rispetto a quelli con colla, poiché strumenti semplici e istruzioni chiare riducono la complessità complessiva delle ristrutturazioni. I gestori di strutture e i rivenditori apprezzano i vantaggi in termini di velocità dei sistemi a incastro, soprattutto nelle ristrutturazioni notturne o fuori orario, dove una rapida riapertura è essenziale per la continuità dei ricavi e dove le emissioni di gas dell'adesivo ritarderebbero l'occupazione degli ambienti interni sensibili. Gli strumenti di visualizzazione e i configuratori online rafforzano l'adozione dei sistemi a incastro, offrendo agli acquirenti un'elevata sicurezza nella scelta di colori e motivi prima della consegna, riducendo i resi e accelerando il processo decisionale d'acquisto. Questo percorso di installazione prevedibile e più rapido continua a far crescere i sistemi a incastro nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Aumento della capacità produttiva nazionale, riduzione dei rischi di approvvigionamento e accorciamento dei tempi di consegna.
L'applicazione dell'UFLPA da parte del CBP ha sottoposto le importazioni contenenti PVC a un maggiore controllo, producendo fermi che interrompono la fornitura di pavimenti e spingono gli acquirenti a diversificare verso fonti nazionali e nearshore [2] Dipartimento della Sicurezza Interna degli Stati Uniti, "Fermi e statistiche sulle importazioni ai sensi dell'UFLPA", DHS, dhs.gov . In risposta, Shaw ha aumentato la produzione di SPC e LVT a Ringgold, in Georgia, con un investimento di 90 milioni di dollari che riduce i tempi di rifornimento e supporta gli acquirenti che richiedono garanzie di contenuto nazionale. AHF Products ha aggiunto uno stabilimento di 328,000 piedi quadrati a Cartersville, in Georgia, nel novembre 2025 per espandere la produzione di pavimenti a nucleo rigido e incollabili per progetti commerciali e istituzionali con requisiti di tempistica precisi. I dazi della Sezione 301 del 25% sull'LVT di origine cinese orientano ulteriormente gli acquisti verso alternative nazionali, dove prezzi e tempistiche sono più costanti per programmi a lungo termine. Con l'affermarsi di queste misure di potenziamento della capacità produttiva, i tempi di consegna si riducono rispetto ai cicli tipici dell'estero e migliorano la garanzia di fornitura per i prodotti a maggiore rotazione nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Il LVT senza PVC e con contenuto riciclato sblocca la domanda di specifiche regolamentate
Le formulazioni prive di PVC e a basso contenuto di ftalati stanno guadagnando quote di mercato a seguito dell'inasprimento degli standard di salute pubblica e delle politiche dei rivenditori, creando una domanda di alternative a base di poliolefine, poliuretano e materiali di origine biologica con elevate prestazioni in termini di emissioni. La linea PureTech di Mohawk, grazie all'elevato contenuto di materiale riciclato e alle materie prime rinnovabili, soddisfa i criteri di divulgazione dei materiali nei progetti che mirano alla certificazione LEED e a framework simili. EcoWorx Resilient di Shaw integra poliolefine post-consumo e un design a ciclo chiuso per supportare il ritiro dei prodotti, in linea con gli obiettivi dei clienti in materia di circolarità e gestione del fine vita. AHF Products ha introdotto MedinPure, una soluzione per il settore sanitario priva di PVC, progettata per rigorosi protocolli di pulizia e obiettivi di qualità dell'aria interna, a testimonianza di una tendenza verso portafogli conformi alle normative. Le restrizioni REACH dell'UE e la Proposition 65 della California rafforzano il passaggio a sostanze chimiche prive di ftalati a livelli pari o inferiori alle soglie prescritte, rendendo le linee conformi di produttori affermati come Tarkett fondamentali per le specifiche di ospedali, scuole ed edifici pubblici [3] European Chemicals Agency Editorial, “REACH Restrictions on Phthalates,” ECHA, echa.europa.eu . I conseguenti cambiamenti di formulazione aumentano la complessità e i costi di produzione, ma sbloccano progetti di alto valore e relazioni a lungo termine nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le detenzioni imposte dall'UFLPA e le barriere commerciali interrompono le catene di approvvigionamento. | -1.4% | Principalmente gli Stati Uniti, con ripercussioni anche in Canada e Messico. | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime (resina PVC, plastificanti) | -0.9% | A livello globale, con Europa e Asia-Pacifico maggiormente esposte alle fluttuazioni legate al settore energetico. | Medio termine (2-4 anni) |
| L'inasprimento delle normative sulle sostanze chimiche (ftalati/PFAS) aumenta i costi di conformità. | -0.6% | Europa (REACH), Stati Uniti (divieti sui PFAS a livello statale), alcuni paesi dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| I problemi di qualità nei prodotti SPC di fascia base scatenano richieste di garanzia e aumentano il rischio per il marchio. | -0.5% | A livello globale, con particolare impatto sui canali di importazione a basso costo. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le detenzioni e le barriere commerciali imposte dall'UFLPA interrompono le catene di approvvigionamento.
L'applicazione dell'UFLPA ha aumentato le richieste di documentazione e i fermi per i prodotti contenenti PVC, con conseguenti tempi di transito imprevedibili e risultati di sdoganamento che limitano la pianificazione dei programmi che dipendono dalle importazioni. Gli acquirenti stanno reagendo destinando una quota maggiore della loro spesa alla produzione nazionale o a fonti nearshore con input tracciabili, il che riduce i fermi e l'esposizione alla congestione portuale. Anche i dazi della Sezione 301 al 25% sui pavimenti in vinile di lusso di origine cinese sono significativi per i costi di sbarco, rendendo i prezzi nazionali più competitivi per le ristrutturazioni pluriennali o i programmi di standardizzazione sanitaria [4] Office of the United States Trade Representative, “Section 301 Tariffs on Chinese-Origin Goods,” USTR, ustr.gov . I progetti con rigide tappe di occupazione o scadenze normative stanno dando priorità al contenuto nazionale per evitare ritardi nella costruzione dovuti ai fermi. Queste realtà commerciali e di conformità modificano i modelli di approvvigionamento e incoraggiano il consolidamento strategico dei fornitori nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Volatilità dei prezzi delle materie prime e costi di conformità Margini di pressione
I prezzi delle materie prime per i sistemi in PVC e i plastificanti possono essere volatili, influenzati dalle dinamiche energetiche, dai tassi di utilizzo e dagli equilibri regionali dell'offerta che determinano sovrapprezzi periodici lungo la catena del valore. I prodotti conformi richiedono test sulle emissioni e la divulgazione dei materiali, il che comporta costi ricorrenti per laboratori, certificazioni e audit di qualità, che i produttori gestiscono attraverso la razionalizzazione delle referenze e il perfezionamento della coestrusione. La soglia di ftalati di 1,000 ppm imposta dallo Stato di Washington per determinate categorie di prodotti e le restrizioni statali sui PFAS rendono più complessa la gestione della formulazione e del portafoglio prodotti e spesso richiedono configurazioni separate per giurisdizione. L'etichettatura prevista dalla Proposition 65 richiede un attento controllo delle sostanze e flussi di lavoro di divulgazione che sono ormai standard nei grandi programmi di vendita al dettaglio e istituzionali. I pannelli rigidi di base con strati di usura sottili e rivestimenti superficiali scadenti hanno generato problemi di garanzia e prestazioni, che mettono sotto pressione gli assortimenti di fascia economica e spingono alcune specifiche commerciali a tornare ad alternative rigide in LVT o WPC di qualità superiore.
Analisi del segmento
Per tipologia di prodotto: i nuclei rigidi dominano grazie alla loro superiorità nel retrofit.
Nel 2025, il pavimento in LVT rigido deteneva il 74.81% della quota di mercato dei rivestimenti per pavimenti in vinile di lusso e si prevede che crescerà a un CAGR del 9.31% nel periodo 2026-2031, poiché i progettisti apprezzano la stabilità dimensionale, l'impermeabilità e la compatibilità con i sistemi a incastro nelle ristrutturazioni di edifici abitati. Il composito autolivellante (SPC) utilizza un elevato carico minerale per resistere ai movimenti dovuti a piccole variazioni del sottofondo e per controllare la formazione di dislivelli, riducendo i lavori di preparazione nei corridoi commerciali e nelle zone di transizione tra edifici residenziali. La struttura del nucleo più leggera del composito legno-plastica (WPC) favorisce il comfort acustico e termico, caratteristiche apprezzate nelle conversioni di condomini e nelle residenze per anziani, pur mantenendo la resistenza a graffi e macchie necessaria negli ambienti di uso quotidiano. I produttori stanno migliorando la sostenibilità del nucleo rigido utilizzando materiali riciclati e fornendo informazioni dettagliate sui materiali per ottenere la certificazione LEED e altri standard correlati.
Il pavimento LVT flessibile mantiene la sua utilità in complesse applicazioni perimetrali, transizioni di battiscopa e installazioni monolitiche termosaldate, dove le doghe rigide risultano meno pratiche. Gli ambienti sanitari e le aree di servizio continuano ad apprezzare le configurazioni in rotoli e flessibili, in quanto le superfici continue riducono i punti di proliferazione microbica e facilitano la disinfezione. Con la diffusione dei pavimenti con anima rigida, la gamma di prodotti si sta diversificando con finiture a rilievo e rivestimenti a bassa lucentezza che migliorano l'aspetto realistico in diverse condizioni di illuminazione. Questi progressi consolidano il vantaggio competitivo dei pavimenti con anima rigida, mentre il pavimento LVT flessibile si concentra su applicazioni tecniche che richiedono installazione e dettagli specializzati nel mercato dei rivestimenti per pavimenti in vinile di lusso.

Per tipologia di installazione: Click-Lock beneficia del risparmio di manodopera e della sinergia con l'e-commerce.
Nel 2025, i sistemi a incastro e flottanti detenevano una quota di mercato del 39.61% e si prevede una crescita annua composta (CAGR) del 7.91% fino al 2031, grazie ai tempi di installazione ridotti, alla necessità di un numero minimo di attrezzi e all'eliminazione dei tempi di indurimento dell'adesivo, che possono ritardare l'occupazione degli spazi in caso di lavori con scadenze ravvicinate. I proprietari di casa esprimono una forte preferenza per le doghe facili da installare, che favoriscono la vendita diretta al consumatore e i progetti pianificati per il fine settimana, evitando i costi della manodopera specializzata. Nei progetti di ristrutturazione di negozi e strutture ricettive, il sistema a incastro consente alle squadre di completare corridoi o hall durante la notte, preservando gli orari di apertura e l'esperienza degli ospiti. I visualizzatori online e i configuratori mobile-first incoraggiano ulteriormente l'adozione di questo sistema, poiché gli acquirenti possono visualizzare in anteprima i colori in scala nelle proprie stanze prima di ordinare i pannelli.
L'incollaggio rimane importante nelle aree ad alto traffico soggette a carichi rotanti, dove l'adesione permanente smorza i movimenti e facilita le riparazioni localizzate, consentendo la sostituzione delle singole doghe senza disturbare le unità adiacenti. I formati a posa libera trovano applicazione in casi specifici in cui l'umidità del sottofondo o le installazioni temporanee privilegiano l'incollaggio per attrito o perimetrale rispetto all'incollaggio su tutta la superficie. Laddove la qualità dell'aria interna è fondamentale, i pavimenti installati senza adesivi a base di solventi riducono le emissioni e semplificano la conformità alle certificazioni di terze parti. Il mix di installazione si sta spostando sempre più verso il sistema a incastro con il miglioramento dell'integrazione dell'e-commerce, tuttavia l'incollaggio e la posa libera continuano a soddisfare le esigenze tecniche nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Per tipologia di costruzione: i vantaggi della ristrutturazione derivano dal fatto che le infrastrutture obsolete guidano i cicli di riqualificazione e ripristino.
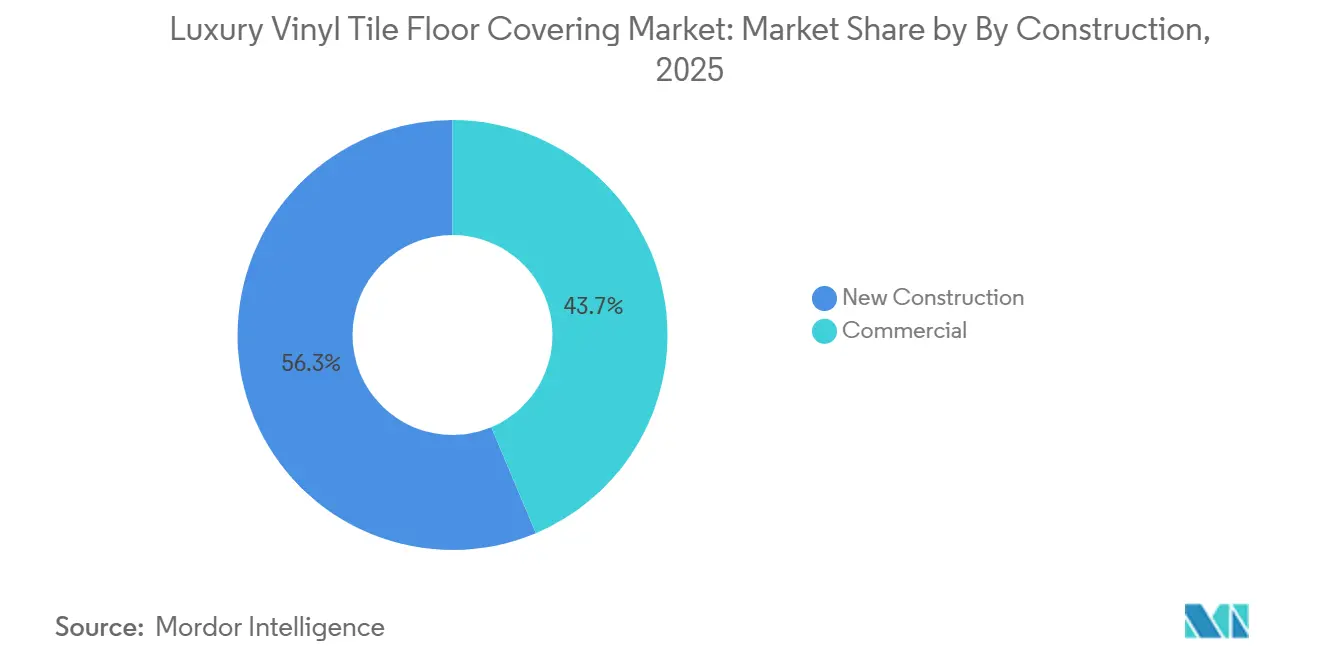
Nel 2025, le nuove costruzioni rappresentavano il 56.34% del mercato, ma si prevede che le ristrutturazioni e gli interventi di ammodernamento registreranno la crescita più rapida, con un CAGR dell'8.12%, trainati dall'invecchiamento del patrimonio edilizio e dalle riconfigurazioni che seguono modelli di lavoro ibrido e standard di spazio in continua evoluzione. I proprietari prediligono soluzioni che riducano al minimo i tempi di inattività, il che rende i pavimenti in LVT rigido impermeabile e a incastro particolarmente vantaggiosi per i lavori notturni o nei fine settimana. L'installazione a superficie pronta su pavimenti esistenti riduce le demolizioni e gli smaltimenti, soprattutto laddove le vecchie superfici in vinile o resilienti potrebbero presentare problemi di bonifica. Anche l'affidabilità della pianificazione e la prevedibilità del rifornimento sono importanti nei progetti di ammodernamento che procedono piano per piano in ambienti occupati.
Nel settore della ristrutturazione residenziale, i proprietari di casa spesso privilegiano installazioni in un solo giorno che mantengano le stanze funzionali ed evitino il trasloco, favorendo così la crescita del sistema a incastro. Nella ristrutturazione commerciale, i team addetti alla manutenzione si affidano a SKU, combinazioni di colori e transizioni standardizzati per consolidare le scorte e ridurre la complessità della formazione per le squadre di manutenzione. I progetti del settore pubblico perseguono obiettivi di accessibilità e qualità dell'aria interna che si allineano meglio con le superfici resilienti rispetto a molte alternative a parità di costo. Con l'adozione sempre maggiore di programmi di rinnovamento pianificato da parte dei portafogli, la quota di LVT pronto per la ristrutturazione continua a crescere nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Per utente finale: la crescita del settore commerciale supera quella del settore residenziale in materia di obblighi igienici
Nel 2025, la domanda per il settore residenziale ha rappresentato il 67.12% del totale, a testimonianza dell'ampia diffusione di pavimenti LVT rigidi impermeabili in cucine, bagni, lavanderie e scantinati, dove la resistenza all'umidità è fondamentale. Si prevede che il segmento commerciale crescerà a un CAGR del 7.98% fino al 2031, in quanto i settori sanitario, alberghiero, della vendita al dettaglio e dell'istruzione pongono l'accento sulla qualità dell'aria interna, sulla resistenza alla pulizia e sulla durata operativa. Le giunzioni termosaldate, disponibili in configurazioni flessibili o in lastre, offrono superfici monolitiche in aree sensibili che devono controllare la crescita microbica e resistere a ripetute disinfezioni. Con l'adozione di standard di finitura standardizzati per i portafogli immobiliari multi-sede, i formati LVT conformi che soddisfano le soglie di emissioni e di divulgazione dei materiali stanno passando da opzionali a obbligatori in molte specifiche.
Il settore dell'ospitalità predilige immagini digitali precise a un costo di installazione inferiore rispetto ai materiali naturali, il che prolunga i cicli di rinnovamento del marchio e supporta gli standard del franchising senza interrompere i flussi di cassa. Il settore della vendita al dettaglio e dei centri commerciali apprezza la durabilità, la semplicità di manutenzione e la possibilità di riparazioni localizzate, che riducono i costi del ciclo di vita rispetto ai prodotti che richiedono la sostituzione di ampie superfici. Gli istituti scolastici puntano su superfici resilienti che si adattino a rigide procedure di pulizia e a una minore manutenzione annuale, migliorando i budget a lungo termine. Gli uffici aziendali e gli edifici pubblici aumentano la domanda di opzioni a basse emissioni in linea con i crediti LEED e WELL, dove la salute dei materiali e i programmi di fine vita sono ora monitorati nei report dei piani di investimento.
Per canale di distribuzione: il segmento dei contraenti B2B trae vantaggio dall'approvvigionamento istituzionale.
Nel 2025, i canali B2C rappresentavano il 70.44% del mercato, mentre si prevede che i costruttori e gli appaltatori B2B registreranno la crescita più rapida, con un CAGR del 9.12%, grazie al consolidamento dei volumi da parte degli acquirenti istituzionali e alla priorità data alla fornitura garantita. I centri per la casa e i negozi specializzati rimangono importanti per il B2C grazie all'ampio assortimento, agli strumenti di visualizzazione e ai programmi di campionatura che riducono il rischio decisionale. Le piattaforme digitali che integrano funzionalità di anteprima degli ambienti e campioni a spedizione rapida rafforzano la fiducia del B2C nella scelta di colori e texture. Questi strumenti sono utili per il B2C, mentre il B2B sfrutta i prezzi a lungo termine e gli impegni di capacità per ridurre la variabilità del budget.
Le imprese edili e gli appaltatori commerciali prediligono programmi in linea con i tempi di costruzione, con consegne just-in-time, assistenza per la posa del sottofondo e supporto tecnico da parte dei team dei produttori. L'espansione della capacità produttiva nazionale, comprese le nuove linee in Georgia, migliora i tempi di consegna e fornisce una documentazione di origine tracciabile a supporto degli appalti pubblici. Poiché gli acquirenti diversificano l'offerta per ridurre il rischio commerciale, la produzione più vicina al mercato rafforza l'affidabilità e la reattività del canale degli appaltatori, sostenendo lo slancio B2B nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Analisi geografica
Mercato dei rivestimenti per pavimenti in piastrelle viniliche di lusso nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato con una quota del 38.12% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.51% nel periodo 2026-2031, grazie alla riqualificazione degli alloggi urbani, all'espansione delle istituzioni e alle condizioni economiche favorevoli per le superfici impermeabili e facili da pulire nei climi tropicali e subtropicali. La Cina traina la produzione su larga scala e il consumo interno, mentre la costante espansione del settore residenziale e sanitario in India incrementa i volumi di installazione per i formati resilienti. I mercati del Sud-est asiatico contribuiscono alla crescita del settore alberghiero e della vendita al dettaglio, che predilige superfici durevoli e antiscivolo in ambienti ad alto traffico. Giappone e Corea del Sud mantengono una domanda costante di opzioni leggere e resilienti, compatibili con i moderni codici edilizi e le esigenze delle residenze per anziani. L'Australia completa il quadro della domanda regionale con un equilibrio tra ristrutturazioni residenziali e commerciali che privilegiano le prestazioni in ambienti umidi costieri nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Mercato europeo dei rivestimenti per pavimenti in piastrelle viniliche di lusso
Si prevede che l'Europa registrerà un tasso di crescita annuo composto (CAGR) dell'8.20% nel periodo 2026-2031, grazie all'allineamento delle formulazioni chimiche conformi al regolamento REACH e delle soluzioni a basse emissioni con la tendenza alle ristrutturazioni e l'elevata età media degli edifici nella regione. Le restrizioni sui ftalati previste dal regolamento REACH dell'UE e le discussioni in corso sulla regolamentazione dei PFAS rafforzano il passaggio a plastificanti alternativi e soluzioni senza PVC negli appalti commerciali e pubblici. I mercati del Nord e dell'Ovest Europa danno importanza alla circolarità, alle opzioni di ritiro e alle informative supportate dalle Dichiarazioni Ambientali di Prodotto (EPD), premiando i produttori in grado di documentare la salubrità dei materiali e il contenuto riciclato. I mercati del Sud Europa aumentano l'utilizzo nel settore alberghiero e nelle ristrutturazioni residenziali, dove le immagini digitali di alta qualità a un costo di installazione inferiore rispetto alla pietra o alla ceramica aiutano i progetti a raggiungere gli obiettivi di design. Il Regno Unito mantiene una solida adozione di LVT negli edifici destinati all'affitto e nelle strutture sanitarie pubbliche, con appalti che privilegiano le prestazioni in termini di emissioni e una chiara documentazione di conformità, il che rende la regione un acquirente importante nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Mercato nordamericano dei rivestimenti per pavimenti in piastrelle viniliche di lusso
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 7.90% nel periodo 2026-2031, trainato dalle sostituzioni di edifici residenziali e dagli interventi di riqualificazione di edifici commerciali che bilanciano budget, tempi di consegna e priorità relative alla qualità dell'aria interna (IAQ). L'espansione della capacità produttiva in Georgia migliora la disponibilità interna e riduce i cicli di rifornimento per i prodotti ad alta rotazione, diminuendo l'esposizione ai fermi doganali previsti dalla legge UFLPA e ai dazi doganali della Sezione 301, che hanno complicato la pianificazione delle importazioni. Gli acquirenti istituzionali nei settori sanitario, dell'istruzione e governativo pongono l'accento sulla conformità al programma "Buy American" e sulle certificazioni di emissioni di terze parti, nonché sulle clausole di ritiro dei prodotti in alcune gare d'appalto. Il Canada registra una domanda costante nelle province urbane per la riqualificazione di edifici multifamiliari e commerciali con obiettivi allineati alla certificazione LEED, mentre il Messico beneficia di impianti realizzati in prossimità della costa orientale che adottano superfici resilienti per facilità di manutenzione e durata. Le restrizioni a livello statale su specifiche sostanze chimiche e le politiche di segnalazione delle principali catene di negozi di arredamento in merito a portafogli di prodotti senza ftalati influenzano ulteriormente l'assortimento e l'approvvigionamento nella regione.

Panorama competitivo
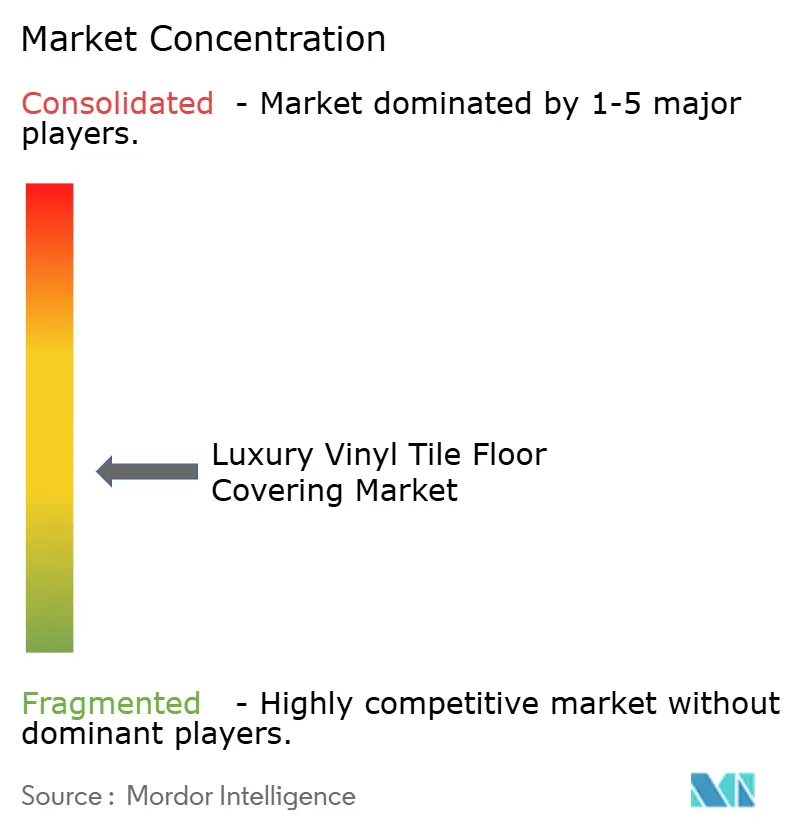
Il mercato globale dei rivestimenti per pavimenti in vinile di lusso rimane moderatamente frammentato, con i principali gruppi multinazionali in competizione con specialisti regionali e programmi a marchio privato che si rivolgono a nicchie di mercato specifiche. Gli operatori si differenziano per le credenziali di sostenibilità, le prestazioni documentate in termini di emissioni e l'economia circolare, ormai standard in molte specifiche per il settore sanitario, scolastico e pubblico. L'approccio di Mohawk, privo di PVC e con un elevato contenuto di materiale riciclato, il programma di ritiro e il contenuto di poliolefine di EcoWorx Resilient di Shaw, e l'introduzione di AHF di un prodotto per il settore sanitario privo di PVC, rappresentano una significativa evoluzione del settore verso portafogli conformi alle normative. Queste piattaforme sono in linea con il regolamento REACH dell'UE e con le politiche statali degli Stati Uniti, migliorando l'ammissibilità a progetti a lungo termine e contratti quadro di servizio nel mercato dei rivestimenti per pavimenti in vinile di lusso.
L'espansione della capacità produttiva in Nord America illustra il passaggio strategico alla fornitura nazionale per un migliore controllo dei tempi, una maggiore certezza dei prezzi e una documentazione più completa in materia di conformità. Shaw ha ampliato la produzione di pavimenti SPC e LVT a Ringgold, in Georgia, con un programma da 90 milioni di dollari, mentre AHF ha aggiunto uno stabilimento di 328,000 piedi quadrati a Cartersville nel novembre 2025 per potenziare la produzione di pavimenti rigidi e incollati. Queste iniziative riducono i tempi di consegna rispetto ai cicli esteri e garantiscono un approvvigionamento sicuro per gli appalti pubblici che richiedono la tracciabilità dell'origine e la divulgazione dei materiali. Anche le politiche dei rivenditori influenzano l'offerta, poiché i grandi centri per la casa mantengono impegni per l'assenza di ftalati che accelerano le transizioni di portafoglio tra i fornitori di primo livello e quelli a marchio privato.
Lo sviluppo del prodotto si concentra su immagini realistiche, maggiore resistenza all'abrasione e alle macchie e design di incastro meccanico in grado di sopportare carichi di rotolamento consentendo al contempo un'installazione rapida. Le texture in rilievo e le finiture a bassa lucentezza aumentano la fedeltà estetica, mentre le piattaforme di vendita diretta al consumatore integrano visualizzatori per una selezione più rapida e una riduzione dei resi. I marchi che affiancano a immagini avanzate certificazioni credibili sulle emissioni e contenuti riciclati o di origine biologica documentati stanno ottenendo l'accesso a progetti di alto livello nei settori sanitario e dell'istruzione. Con l'inasprimento dei criteri di salubrità dei materiali negli appalti, i fornitori che soddisfano i requisiti di trasparenza e supportano i programmi di ritiro si distinguono come partner per programmi pluriennali nel mercato dei rivestimenti per pavimenti in vinile di lusso.
Leader del settore dei rivestimenti per pavimenti in vinile di lusso
Mohawk Industries
Gruppo Shaw Industries
Tarkett
Gruppo Gerflor
Forbo Flooring Systems
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Tarkett ha presentato la sua nuova Collaborative Collection, caratterizzata da materiali riciclati e di origine biologica, pensata per ottenere le certificazioni LEED v4.1 e WELL Building Standard per progetti commerciali; la linea incorpora flussi di recupero di vinile post-industriale e plastificanti a base di carbonio rinnovabile per ridurre le emissioni di Scope 3 di circa il 30% rispetto alle formulazioni convenzionali.
- Gennaio 2026: Evonik ha completato l'ampliamento del suo stabilimento di produzione di plastificanti a Marl, in Germania, aumentando del 20% la capacità produttiva di formulazioni DOTP e DINCH senza ftalati per soddisfare la crescente domanda europea di vernici LVT conformi al regolamento REACH; l'investimento totale ammonta a 15 milioni di euro e comprende sistemi di filtrazione avanzati che riducono lo scarico di acque reflue di processo.
- Novembre 2025: AHF Products ha acquisito uno stabilimento di produzione di 328,000 piedi quadrati a Cartersville, in Georgia, il suo dodicesimo impianto nordamericano, per espandere la produzione di pavimenti in LVT a nucleo rigido e vinile da incollare; l'acquisizione supporta le strategie di approvvigionamento nazionale nel contesto dell'applicazione della legge UFLPA e aggiunge capacità produttiva per i pavimenti sanitari MedinPure senza PVC, lanciati all'inizio del 2025.
- Ottobre 2024: Republic Floor ha introdotto la sua linea Light SPC a nucleo rigido, progettata per ridurre il peso delle doghe di circa il 20% rispetto ai tradizionali SPC, pur mantenendo la durabilità dello strato di usura di classe 33 per uso commerciale; il feedback degli installatori ha indicato la fatica da manipolazione durante le installazioni ai piani superiori come principale motivazione alla base della progettazione.


Ambito del rapporto sul mercato globale dei pavimenti in piastrelle di vinile di lusso
Il report fornisce un'analisi completa del mercato dei rivestimenti per pavimenti in piastrelle viniliche di lusso, che include una valutazione dei conti nazionali, dell'economia e delle tendenze emergenti del mercato per segmenti, dei cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato stesso. Il report sul mercato dei rivestimenti per pavimenti in piastrelle viniliche di lusso è segmentato per tipo di prodotto (LVT rigido e LVT flessibile), tipo di installazione (a incastro, incollato e a posa libera), utente finale (residenziale e commerciale), tipo di costruzione (nuova costruzione e ristrutturazione), canale di distribuzione (B2C e B2B) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| LVT rigido | Pietra plastica composita |
| Legno composito di plastica | |
| LVT flessibile |
| Blocco a scatto / galleggiante |
| Incollaggio |
| Loose-Lay |
| Nuove Costruzioni |
| Ristrutturazione / Retrofit |
| Residenziale | |
| Commerciale | Ospitalità e tempo libero |
| Centri commerciali e al dettaglio | |
| Strutture sanitarie | |
| Formazione | |
| Uffici Aziendali | |
| Edifici pubblici e governativi | |
| Altri utenti commerciali |
| Consumatori B2C/al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Appaltatori/Costruttori |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | LVT rigido | Pietra plastica composita |
| Legno composito di plastica | ||
| LVT flessibile | ||
| Per tipo di installazione | Blocco a scatto / galleggiante | |
| Incollaggio | ||
| Loose-Lay | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione / Retrofit | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità e tempo libero | |
| Centri commerciali e al dettaglio | ||
| Strutture sanitarie | ||
| Formazione | ||
| Uffici Aziendali | ||
| Edifici pubblici e governativi | ||
| Altri utenti commerciali | ||
| Per canale di distribuzione | Consumatori B2C/al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Appaltatori/Costruttori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e previste del mercato dei rivestimenti per pavimenti in vinile di lusso?
Si prevede che il mercato dei rivestimenti per pavimenti in piastrelle viniliche di lusso aumenterà da 32.73 miliardi di dollari nel 2025 a 35.31 miliardi di dollari nel 2026, raggiungendo i 51.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.69%.
Quale categoria di prodotto sta crescendo più rapidamente nel mercato dei rivestimenti per pavimenti in vinile di lusso?
Nel 2025, i formati a nucleo rigido detenevano una quota di mercato del 74.81% e si prevede che cresceranno a un tasso annuo composto del 9.31% tra il 2026 e il 2031, superando i pavimenti LVT flessibili in termini di stabilità, impermeabilità e velocità di installazione.
Qual è il metodo di installazione preferito per le ristrutturazioni nel mercato dei pavimenti in piastrelle viniliche di lusso?
I sistemi a incastro e flottanti favoriscono gli interventi di ristrutturazione grazie a installazioni più rapide e semplici e all'assenza di tempi di asciugatura dell'adesivo, con una quota di mercato del 39.61% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 7.91%.
Quale regione genera la maggiore domanda nel mercato dei rivestimenti per pavimenti in vinile di lusso?
La regione Asia-Pacifico ha guidato il mercato con una quota del 38.12% nel 2025 e si prevede che sarà la regione a più rapida crescita, con un CAGR dell'8.51% fino al 2031, grazie ai progetti di riqualificazione degli alloggi urbani e ai progetti istituzionali.
In che modo i fattori commerciali e di conformità stanno influenzando il mercato dei rivestimenti per pavimenti in piastrelle viniliche di lusso?
Le misure di contenimento imposte dall'UFLPA e i dazi previsti dalla Sezione 301 stanno spostando i volumi verso l'offerta interna, riducendo i tempi di consegna e migliorando il controllo della programmazione per i progetti regolamentati.
Quali tendenze in termini di sostenibilità stanno plasmando il mercato dei rivestimenti per pavimenti in vinile di lusso?
Linee prive di PVC e ftalati, con contenuto riciclato o di origine biologica, certificazioni credibili sulle emissioni e programmi di ritiro stanno diventando lo standard nel settore sanitario, scolastico e negli appalti pubblici.
Pagina aggiornata l'ultima volta il:



