

Dimensioni e quota del mercato degli imballaggi di lusso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
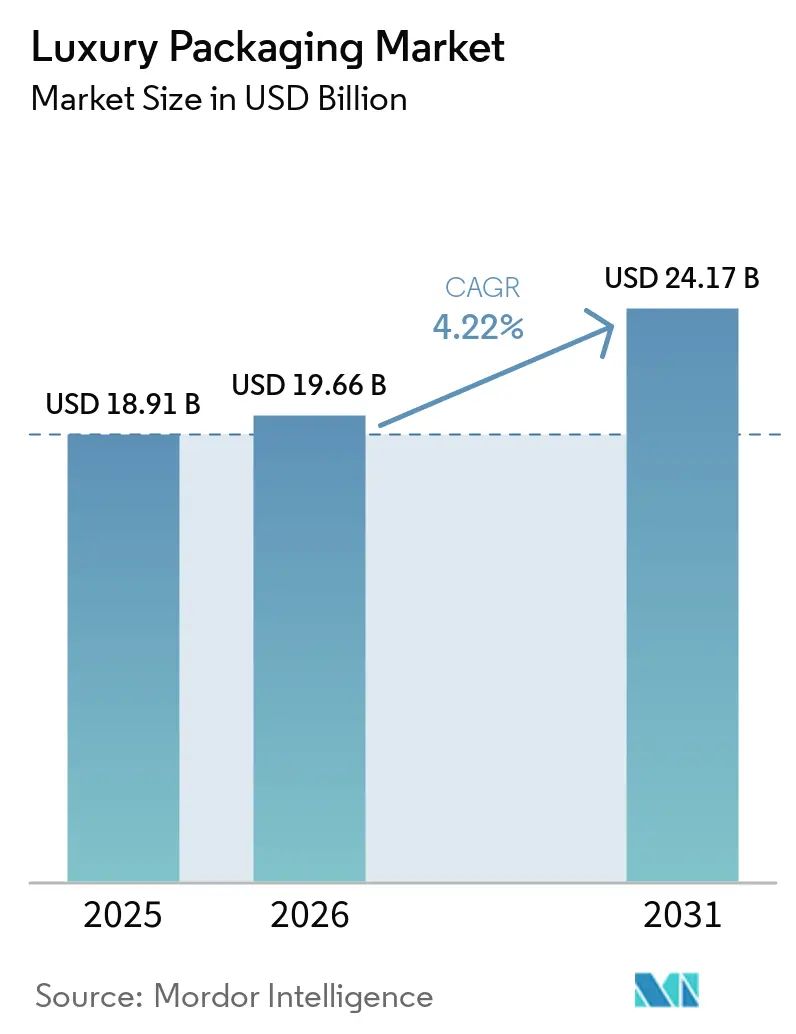
| Dimensione del mercato (2026) | 19.66 miliardo di dollari |
| Dimensione del mercato (2031) | 24.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.22% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
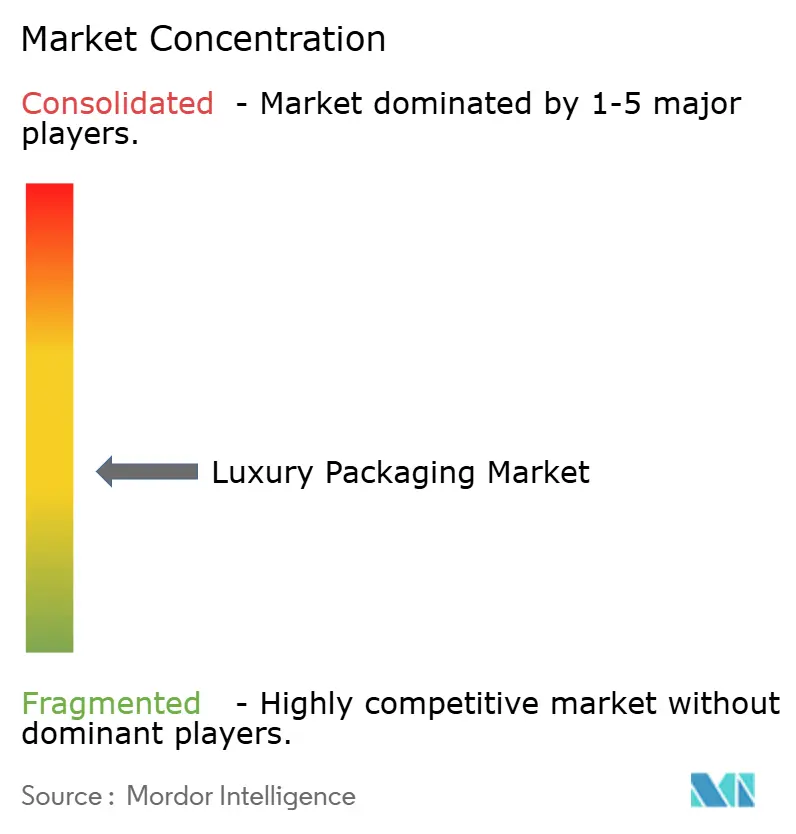
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi di lusso di Mordor Intelligence
Si prevede che il mercato del packaging di lusso raggiungerà i 18.91 miliardi di dollari nel 2025, i 19.66 miliardi di dollari nel 2026 e i 24.17 miliardi di dollari entro il 2031, con un CAGR del 4.22% dal 2026 al 2031. La costante crescita complessiva nasconde un cambiamento più profondo, in cui i marchi premium ora considerano il packaging come un generatore di fatturato, non semplicemente un involucro protettivo. Le vendite online di beni di lusso hanno superato i volumi dei grandi magazzini nel 2025, trasformando l'evento di unboxing a casa in un punto di contatto primario per il marchio. L'Europa rimane la geografia di riferimento, ma la crescente ricchezza in città dell'Asia-Pacifico come Chengdu e Bengaluru rimodella le priorità globali del design verso finiture ricercate e idoneità al regalo. I substrati a base di carta avanzano più rapidamente perché rivenditori e autorità di regolamentazione collegano il contenuto di fibre agli obiettivi di emissione aziendali, mentre le chiusure intelligenti con chip RFID o NFC diventano un prerequisito di conformità con l'introduzione graduale delle norme sui passaporti dei prodotti da parte dell'Unione Europea.
Punti chiave del rapporto
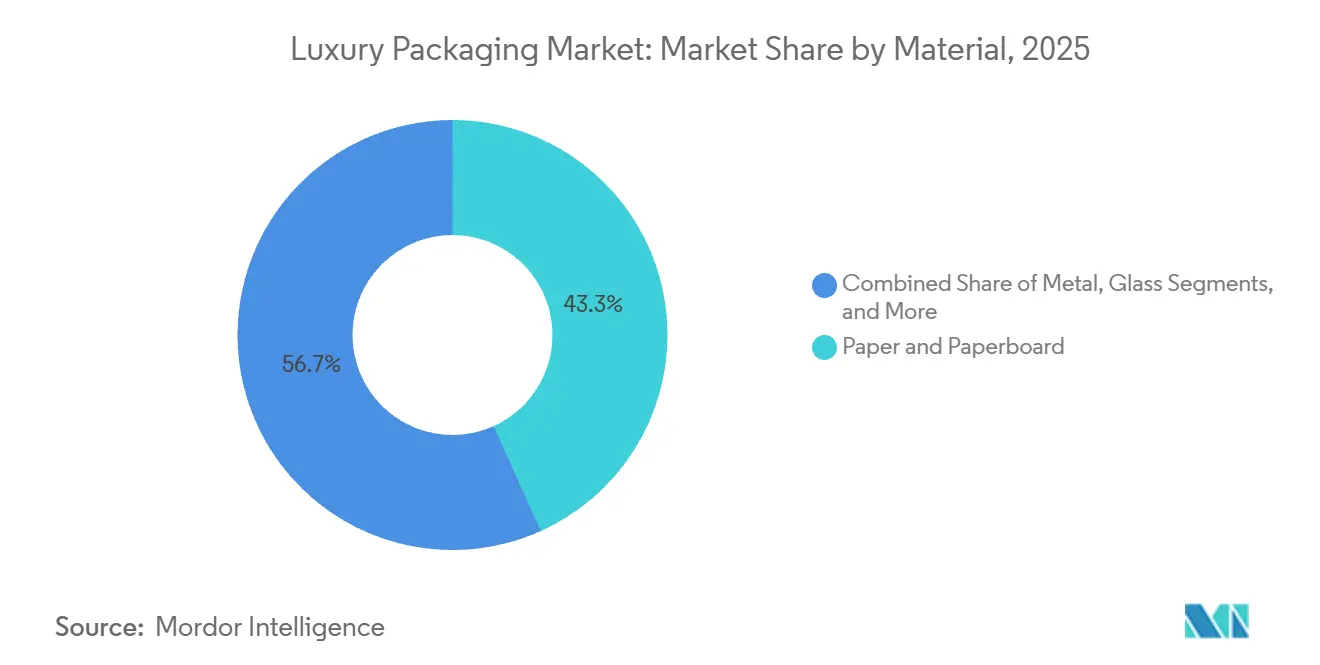
- Per materiale, carta e cartone hanno dominato il mercato degli imballaggi di lusso con il 43.26% nel 2025, mentre i tipi metallizzati hanno registrato le previsioni di CAGR più elevate, pari al 5.32% entro il 2031.
- Per tipologia di imballaggio, il segmento delle scatole pieghevoli e rigide deteneva una quota del 41.19% del mercato degli imballaggi di lusso nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.62% fino al 2031.
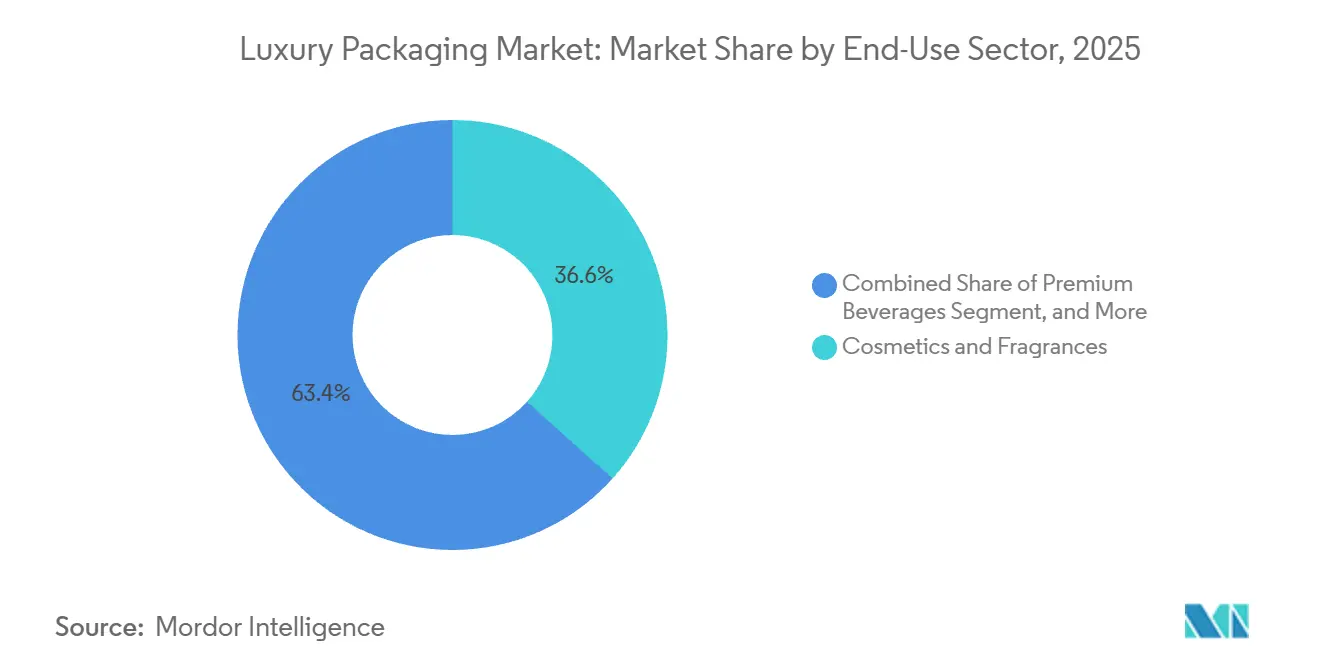
- Per settore di utilizzo finale, i cosmetici e i profumi detenevano il 36.63% della quota di mercato nel 2025, mentre le bevande premium hanno registrato il CAGR più rapido, pari al 6.21% fino al 2031.
- In termini di funzionalità, gli imballaggi di lusso tradizionali rappresentavano il 67.89% della quota di mercato nel 2025, sebbene il segmento degli imballaggi di lusso intelligenti e connessi sia destinato a crescere a un tasso annuo composto del 5.81% fino al 2031.
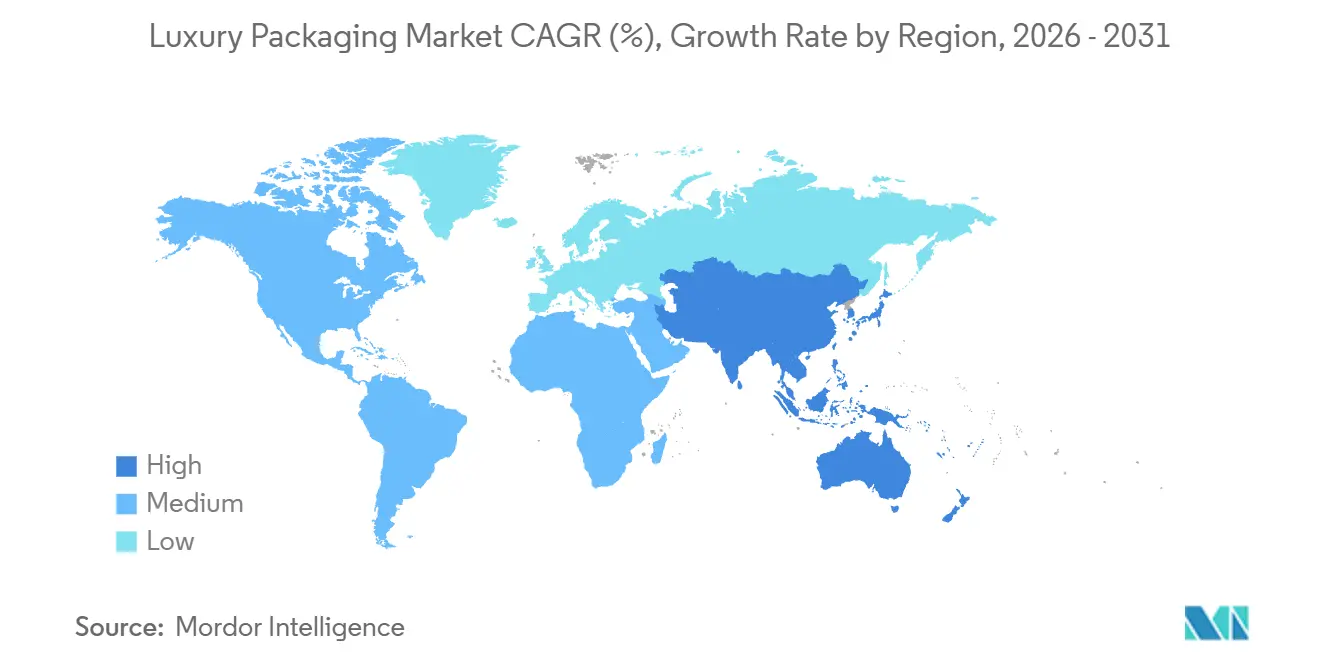
- Dal punto di vista geografico, l'Europa ha conquistato la quota di mercato maggiore, pari al 38.62% nel 2025, ma si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 6.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi di lusso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di unboxing premium guidata dall'e-commerce | + 1.2% | Globale, più forte nelle città di primo livello del Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sostenibilità e passaggio ai materiali biologici | + 0.9% | Europa e Nord America in testa, Asia-Pacifico al secondo posto | Medio termine (2-4 anni) |
| Aumento del reddito disponibile nei mercati emergenti | + 0.8% | Centro Asia-Pacifico e hub per i regali del Medio Oriente | Medio termine (2-4 anni) |
| Confezionamento di autenticazione intelligente (NFC/RFID) | + 0.6% | Adozione anticipata in Europa e Nord America, scalabilità globale | A lungo termine (≥ 4 anni) |
| Boom della premiumizzazione del travel-retail | + 0.4% | Aeroporti hub in Medio Oriente, Asia-Pacifico, Europa | A breve termine (≤ 2 anni) |
| Collaborazioni in edizione limitata tra artisti e marchi | + 0.3% | Nord America, Europa, alcune aree metropolitane dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Domanda di unboxing premium guidata dall'e-commerce
Le vendite online di beni di lusso rappresentano già quasi un terzo del fatturato della categoria, portando il packaging al centro dell'attenzione come addetto alle vendite digitale. I feed dei social media amplificano ogni segnale tattile, quindi i converter ora progettano chiusure magnetiche che scattano in modo udibile e inserti che mettono in scena una presentazione in più fasi. Le case produttrici di alcolici utilizzano doppie fascette che rallentano la sequenza di apertura, prolungando il tempo di permanenza sui video generati dagli utenti e rafforzando la percezione di esclusività. Gli elevati costi di acquisizione clienti nei canali diretti al consumatore giustificano la spesa di 1-2 dollari aggiuntivi per unità in elementi di presentazione, poiché l'intenzione di acquisto ripetuto aumenta quando il momento dell'unboxing è piacevole. Di conseguenza, i team dei brand danno priorità alle specifiche delle scatole rigide rispetto alle buste flessibili, poiché la stabilità dimensionale si presta meglio alle fotografie e resiste alla movimentazione dei pacchi senza pieghe.
Sostenibilità e passaggio ai materiali biologici
Il Regolamento dell'Unione Europea sugli imballaggi e i rifiuti di imballaggio obbliga i trasformatori a fornire soglie di contenuto riciclato sempre più elevate, accelerando la transizione dai rivestimenti in polietilene ai rivestimenti barriera a base d'acqua compatibili con la raccolta differenziata. [1] Commissione europea, “Regolamento sugli imballaggi e i rifiuti di imballaggio”, ec.europa.eu Le cartiere in Italia e Germania hanno commissionato nuove linee di rivestimento a dispersione nel 2025, consentendo ai marchi di cioccolato e di prodotti per la cura della pelle di mantenere le barriere di umidità e ossigeno eliminando la plastica. Chanel ha rivelato che il passaggio a fibre certificate FSC e inchiostri a base di soia ha aumentato il costo unitario degli imballaggi del 14%, ma ha anche migliorato le vendite tra i clienti attenti all'ambiente in Scandinavia. Sebbene alcune maison storiche siano preoccupate per l'estetica opaca, i trasformatori continuano a perfezionare gli additivi lucidi derivati da alghe e amido di mais che imitano la lucentezza della plastica vergine senza compromettere la riciclabilità.
Aumento del reddito disponibile nei mercati emergenti
Il reddito disponibile è aumentato del 6.8% in Cina nel 2025, con i maggiori incrementi nelle città interne che apprezzano le presentazioni elaborate durante le feste dei regali. L'India ha registrato un aumento dell'11.2% di individui con un patrimonio netto ultra-elevato nello stesso anno, aumentando la domanda di scatole rigide personalizzate rivestite in tessuto o similpelle. A differenza dei consumatori occidentali orientati al minimalismo, questi acquirenti traggono valore da substrati più pesanti e lamine metalliche, spingendo i marchi globali a mantenere strategie di doppio stock-management unit. I trasformatori situati vicino a Shenzhen e Mumbai segnalano un aumento del volume degli ordini per le costruzioni multistrato del 18-20% su base annua, nonostante i maggiori supplementi di trasporto. Questa divergenza costringe le catene di fornitura multinazionali a detenere inventari paralleli, aumentando il fabbisogno di capitale circolante ma liberando ricavi incrementali che compensano la complessità.
Confezionamento di autenticazione intelligente (NFC/RFID)
Nel 2024, i beni di lusso contraffatti hanno eroso circa 98 miliardi di dollari di vendite di marca, rendendo la tracciabilità digitale una priorità a livello di consiglio di amministrazione. Diageo ha integrato tag NFC nelle chiusure del suo Johnnie Walker Blue Label, consentendo ai proprietari di avvicinare uno smartphone e verificare i dati di origine memorizzati su un registro blockchain. [2] Diageo plc, “Annual Report 2025,” diageo.com I primi ad adottare questa tecnologia raccolgono metriche di coinvolgimento dei consumatori quando l'evento di avvicinamento sblocca anche note di degustazione o portali per l'ordinazione di ricariche. Il costo unitario per i tag crittografati è sceso a una fascia di 0.40-1.20 dollari nel corso del 2025 e le curve di apprendimento nelle fabbriche di semiconduttori segnalano ulteriori cali. Il programma Passaporto Digitale di Prodotto dell'Unione Europea, a partire dal 2026, renderà obbligatoria tale tracciabilità per diverse categorie, spingendo di fatto l'adozione di smart-tag da un sovrapprezzo opzionale a un requisito legale per cosmetici e liquori di lusso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei substrati e delle finiture di alta qualità | -0.7% | Globale, acuto nei corridoi manifatturieri europei | A breve termine (≤ 2 anni) |
| Pressione normativa sui materiali monouso | -0.5% | Europa e Nord America sono i primi ad agire, la prossima ondata è quella dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Riluttanza a imballare articoli pesanti o ingombranti | -0.3% | Operazioni di e-commerce globali | Medio termine (2-4 anni) |
| Complessità e costi della tecnologia anticontraffazione | -0.2% | Impatto maggiore nei mercati emergenti con infrastrutture limitate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei substrati e delle finiture di alta qualità
Gli shock dei prezzi del gas naturale hanno aumentato i costi di produzione del cartone metallizzato del 16% e del vetro goffrato del 14% nel 2025, comprimendo i margini per le linee di fragranze di fascia media. [3] Ardagh Group, “Annual Report and Accounts 2025,” ardaghgroup.com Le finiture speciali come la stampa a caldo aggiungono 2,000-8,000 dollari in costi di lastra per unità di stoccaggio, scoraggiando i lanci stagionali di piccoli lotti. I marchi hanno risposto riducendo l'ampiezza dell'assortimento, una mossa che modera la novità ma preserva il margine lordo. I trasformatori integrati che possiedono sia i substrati che gli impianti di finitura possono proteggere i clienti dai ricarichi multi-fornitore, consentendo loro di aumentare i prezzi contrattuali dell'8-12% senza perdere affari. Sebbene l'inflazione dei materiali si sia leggermente raffreddata dal quarto trimestre del 2025, i substrati premium rimangono vulnerabili alle fluttuazioni energetiche, mantenendo la disciplina dei costi in cima alle agende dei marchi.
Pressione normativa sui materiali monouso
La Francia ha vietato gli inserti in plastica nelle scatole dei cosmetici nel 2025, e la Germania ha aumentato del 22% le tasse di responsabilità del produttore per i componenti non riciclabili, penalizzando le classiche costruzioni nidificate. L'imposta sugli imballaggi in plastica del Regno Unito, applicata a 210.82 sterline per tonnellata metrica sui formati con meno del 30% di contenuto riciclato, ha aggiunto 18 milioni di sterline ai costi aggregati per l'intero settore del lusso britannico lo scorso anno. I marchi che sono passati al cartone monomateriale hanno evitato la maggior parte delle tasse e ottenuto una copertura positiva sui media scandinavi, una regione in cui le etichette ecologiche influenzano fortemente le decisioni di acquisto. Poiché la normativa europea rimane frammentata, i trasformatori globali devono destreggiarsi tra più regimi di certificazione, aumentando i costi di conformità ma premiando anche i primi a operare in grado di documentare le credenziali di progettazione a circuito chiuso.
Analisi del segmento
Per materiale: carta e cartone estendono la leadership
Carta e cartone si sono assicurati il 43.26% della quota di mercato del packaging di lusso nel 2025 e sono sulla buona strada per un CAGR del 5.32% fino al 2031. Questo slancio positivo riflette l'impegno delle aziende a eliminare la plastica vergine entro il 2030, unito all'apprezzamento dei consumatori per i substrati tattili che risultano rispettosi dell'ambiente. La quota di mercato del packaging di lusso assegnata al vetro si è attestata intorno al 23%, poiché le fragranze di prestigio ne apprezzano l'inerzia e il peso, ma le iniziative di alleggerimento a pareti sottili ne limitano l'accelerazione futura. Il metallo, principalmente alluminio per uso alimentare per lattine di alcolici e bombolette spray, rappresenta circa un quinto del fatturato, grazie alla sua riciclabilità infinita che trova riscontro nelle pratiche normative nordamericane. La plastica rimane indispensabile nei tubetti comprimibili e nei barattoli trasparenti, nonostante il rischio reputazionale, sebbene le pellicole di cellulosa di origine biologica commercializzate nel 2025 promettano la compostabilità entro 90 giorni. Materiali di nicchia come legno e tessuto sono impiegati per realizzare scatole per orologi di altissima qualità, il cui prezzo unitario supera i 50 dollari, un segmento piccolo ma stabile, al riparo dalle oscillazioni dei costi delle materie prime.
I trasformatori applicano sempre più spesso rivestimenti barriera a base di derivati dell'amido di mais che garantiscono tassi di trasmissione dell'ossigeno inferiori a 1 cc/m²/giorno, aprendo nuovamente il cartone al cioccolato e ai prodotti per la cura della pelle. Gli inserti in polpa di cellulosa pieghevoli sostituiscono i vacuoformati in polistirene, consentendo la riciclabilità monomateriale senza compromettere la fissazione del prodotto. Gli stabilimenti europei che utilizzano caldaie a biomassa riducono ulteriormente le emissioni di carbonio incorporate, un parametro che i conglomerati del lusso ora valutano negli audit dei fornitori. Il rapido ciclo di iterazione dei miglioramenti dei substrati cartacei contrasta con i tempi di aggiornamento degli asset più lunghi in vetro o metallo, offrendo ai produttori di fibre un vantaggio in termini di innovazione strutturale durante la finestra di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per formato di imballaggio: l'architettura della scatola rigida guida la percezione del valore
Astucci pieghevoli e scatole rigide rappresentavano il 41.19% del mercato del packaging di lusso nel 2025 e hanno una previsione di CAGR del 5.62%. La loro architettura modulare consente la spedizione in piano, riducendo i costi logistici fino al 40%, ma si assemblano in strutture ad alto impatto una volta riempite. Le chiusure magnetiche e i nastrini nascosti trasmettono una lavorazione artigianale che consente di ottenere un sovrapprezzo del 25-35% rispetto alle alternative flessibili. I formati in busta detenevano una quota di mercato vicina al 19%, preferiti nei canali duty-free dove il risparmio di peso è più importante, ma limitati da flussi di riciclo incoerenti al di fuori dell'Europa. Tubetti e barattoli, con una quota di mercato di circa il 17%, rimangono i cavalli di battaglia dei prodotti di lusso per la cura della pelle perché controllano il dosaggio e resistono alle perdite, aiutando i marchi a rispettare le garanzie di durata di conservazione.
I fornitori di flaconi e fiale hanno introdotto design con base rinforzata che riducono il peso del 18% in grammi pur mantenendo una capacità di 100 ml, rispondendo agli obiettivi di emissioni dei trasporti senza compromettere la resistenza alla rottura. Elementi secondari come fascette e fascette servono come prova di manomissione e come testo di marketing, eppure i marchi stampano sempre più codici QR al posto dei foglietti illustrativi, riducendo gli strati di materiale. I converter che offrono progettazione, stampa e assemblaggio end-to-end guadagnano quote di mercato perché riducono i tempi di lancio da 16 settimane a meno di 10 giorni, un vantaggio in termini di velocità fondamentale quando le tendenze di TikTok possono svanire in un mese.
Per settore di utilizzo finale: cosmetici di punta, aumento delle bevande
Cosmetici e profumi hanno assorbito il 36.63% della quota di mercato nel 2025, una posizione dominante alimentata da continui cicli di aggiornamento dei prodotti e da una struttura del costo dei beni che tollera un impatto del packaging sul prezzo finale al dettaglio pari al 15-20%. Il mercato del packaging di lusso per bevande premium è più piccolo in termini di volume, ma registra il CAGR più rapido, pari al 6.21%, poiché whisky invecchiati e gin in lotti limitati posizionano il packaging come un oggetto da collezione. Pernod Ricard ha annunciato un aumento del 19% nella spesa per astucci per la sua linea di cognac di punta nel 2025, a dimostrazione del fatto che un packaging elaborato funge da incentivo per i regali. Orologi e gioielli mantengono una quota di mercato di poco superiore, richiedendo rivestimenti anti-ossidazione e chiusure con serratura, che spingono i costi del packaging unitario ben al di sopra delle medie di categoria.
Gli accessori moda contribuiscono in modo significativo alla domanda di fibre, con articoli come le custodie antipolvere per borse e le scatole rinforzate per scarpe che rivestono un ruolo chiave. Il packaging per prodotti dolciari, in particolare per gli assortimenti stagionali, utilizza spesso vassoi rigidi per mantenere la qualità e la separazione dei prodotti. L'elettronica e l'arredamento per la casa rappresentano un segmento frammentato, caratterizzato da dimensioni degli ordini e requisiti di design variabili, il che evidenzia l'importanza della stampa digitale per le piccole tirature senza elevati costi di avviamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per funzionalità: le soluzioni intelligenti guadagnano terreno
I substrati convenzionali detengono ancora il 67.89% della quota di mercato nel 2025, perché un tempo solo i segnali visivi e tattili ne segnalavano l'autenticità. Eppure, gli anelli contraffatti ora replicano a basso costo la goffratura e la stampa a caldo, spingendo i marchi a integrare componenti elettronici che non possono essere falsificati a vista. Le varianti intelligenti e connesse hanno rappresentato il 32.11% lo scorso anno e aumenteranno costantemente con un CAGR del 5.81%, con il calo dei prezzi dei chip NFC e la standardizzazione dei protocolli di condivisione dei dati da parte delle autorità di regolamentazione. LVMH ha riferito che il 22% delle sue confezioni di fragranze presentava un elemento NFC entro la fine del 2025, rispetto alle cifre singole del 2023, a sottolineare l'accelerazione della scala. I design ibridi mantengono le antenne invisibili stampando inchiostro conduttivo all'interno della grafica tradizionale, evitando compromessi nell'estetica dello scaffale.
La sensibilità ai costi continua a frenare l'adozione universale. Tuttavia, i fornitori di tecnologie ora offrono piattaforme di analisi in abbonamento in bundle con l'hardware per etichette, consentendo ai marchi di compensare la spesa iniziale attraverso dashboard di analisi dei consumatori. Poiché l'autenticità basata su blockchain sta diventando un prerequisito per la rivendita, anche le etichette di fascia media non avranno altra scelta che sostituire le confezioni tradizionali o rischiare l'esclusione dal mercato.
Analisi geografica
Mercato europeo degli imballaggi di lusso
Nel 2025, l'Europa rappresentava il 38.62% del mercato degli imballaggi di lusso, grazie alla presenza di importanti case cosmetiche a Parigi, atelier di moda a Milano e distillerie di whisky scozzese in Scozia. La crescita a una cifra media della regione riflette le difficoltà normative e la maturità dei consumatori, ma la vicinanza alle sedi centrali dei marchi offre vantaggi in termini di collaborazione e design che i fornitori esteri faticano a eguagliare. Francia e Italia insieme hanno generato oltre il 60% del volume regionale, con molte aziende che si riforniscono di cartone da cartiere entro un raggio di 500 km per soddisfare i requisiti di emissioni Scope 3.
Mercato degli imballaggi di lusso nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.08%, fino al 2031. La crescente prosperità nelle città cinesi di secondo livello e nei corridoi tecnologici indiani amplia la base di clienti che considerano le scatole decorate parte integrante del regalo, non solo il loro contenitore. La capacità di trasformazione nel Guangdong e nello Zhejiang opera quasi a pieno regime, incentivando Crown Holdings ad acquistare un impianto di vetro di alta qualità nella regione entro il 2026, localizzando così la fornitura per i marchi di liquori. La penetrazione dell'e-commerce accelera l'adozione di formati robusti e rigidi in grado di resistere alle reti di spedizione dei pacchi senza deformarsi, favorendo cartoni più spessi e involucri multipli.
Il mercato degli imballaggi di lusso nelle Americhe e in Medio Oriente e Africa
Si prevede che il Nord America crescerà costantemente, trainato dai canali di vendita diretta al consumatore, dove l'apertura della confezione rappresenta la prima interazione fisica con un marchio. I consumatori statunitensi prediligono sempre più imballaggi ricaricabili o monomateriale, rendendo i fornitori in possesso delle relative certificazioni più attraenti per i contratti premium. Il Medio Oriente beneficia delle tradizioni del travel retail e del settore dei regali, mentre il Sud America e l'Africa si trovano ad affrontare sfide dovute a limitazioni infrastrutturali che ostacolano l'adozione di tecnologie avanzate come le etichette intelligenti.

Panorama competitivo
Il mercato è moderatamente frammentato. Ardagh Group, Owens-Illinois e Crown Holdings difendono le nicchie di mercato del vetro e del metallo attraverso accordi a lungo termine con multinazionali del settore delle bevande e dei profumi, sfruttando le dimensioni di scala per coprire la volatilità delle materie prime. Leader del cartone come Smurfit WestRock e James Cropper competono in termini di credenziali di sostenibilità, offrendo fibre certificate per la catena di custodia e proprietà barriera che soddisfano i prossimi requisiti europei.
Le opportunità offerte dagli spazi vuoti si concentrano sull'integrazione di packaging intelligenti, dove la conoscenza dell'elettronica è scarsa tra i trasformatori tradizionali. Le aziende tecnologiche collaborano con i produttori di substrati per fornire soluzioni NFC o RFID chiavi in mano, catturando margini che un tempo erano riservati esclusivamente agli stampatori. I player della stampa digitale come GPA Global minacciano i volumi offset tradizionali supportando edizioni limitate di 500 unità senza costi di lastra, consentendo collaborazioni con influencer che richiedono rapidi cambiamenti di design. L'attività brevettuale evidenzia una svolta verso rivestimenti bio-barriera e costruzioni monomateriale, con il film in acetato di cellulosa di Fedrigoni che ha ottenuto l'approvazione dell'Ufficio Brevetti Europeo per la compostabilità entro 12 settimane.
La resilienza della supply chain ora prevale sulla capacità assoluta. I marchi necessitano di fonti secondarie in almeno due continenti per mitigare l'interruzione della logistica, spingendo i trasformatori globali ad acquisire player regionali. Costi, velocità e requisiti ambientali si combinano in un'asticella competitiva a tre livelli che gli operatori storici devono superare per mantenere la quota di mercato durante la finestra di previsione.
Leader del settore del packaging di lusso
GPA Global Holdings BV
Delta Global Source (UK) Limited
Keenpac (Bunzl UK Limited)
McLaren Packaging Ltd.
Fedrigoni SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Smurfit WestRock ha impegnato 120 milioni di euro (135.6 milioni di dollari) per espandere la produzione italiana di cartoncino di lusso con linee di rivestimento a base d'acqua destinate ai settori della cosmetica e della dolciumi.
- Gennaio 2026: Crown Holdings acquisisce uno stabilimento di produzione di vetro speciale nel Guangdong, in Cina, per 78 milioni di dollari, per soddisfare la domanda di alcolici premium nell'area Asia-Pacifico.
- Dicembre 2025: LVMH ha annunciato che il contenuto riciclato ha raggiunto il 35% nelle confezioni dei suoi cosmetici e profumi, impegnandosi a raggiungere il 50% entro il 2028.
- Novembre 2025: Diageo ha implementato le chiusure NFC basate su blockchain per Johnnie Walker Blue Label, registrando 1.2 milioni di tocchi da parte dei consumatori nel primo mese.


Ambito del rapporto sul mercato globale degli imballaggi di lusso
Il packaging di lusso si riferisce a soluzioni di imballaggio di alta qualità progettate per elevare la percezione del prodotto e creare un'immagine di marca premium. Comporta l'uso di materiali di alta qualità, design intricati e finiture sofisticate per attrarre consumatori esigenti e spesso incorpora elementi come goffratura, debossing, stampa a caldo e forme uniche.
Il rapporto sul mercato degli imballaggi di lusso è segmentato per materiale (carta e cartone, vetro, metallo, plastica e altri materiali), formato di imballaggio (scatole pieghevoli e scatole rigide, buste e sacchetti flessibili, tubetti e barattoli, bottiglie e fiale e altri formati di imballaggio), settore di utilizzo finale (cosmetici e profumi, dolciumi e prodotti alimentari gourmet, orologi e gioielli, bevande premium, moda e accessori e altri settori di utilizzo finale), funzionalità (imballaggi di lusso convenzionali e imballaggi di lusso intelligenti/connessi) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Carta e cartone |
| Vetro |
| Metallo |
| Plastica |
| Altri materiali |
| Scatole pieghevoli e scatole rigide |
| Borse e sacchetti flessibili |
| Tubi e barattoli |
| Bottiglie e fiale |
| Altri formati di imballaggio |
| Cosmetici e Fragranze |
| Dolciumi e gastronomia |
| Orologi e gioielli |
| Bevande premium |
| Moda e accessori |
| Altri settori di utilizzo finale |
| Imballaggio di lusso convenzionale |
| Imballaggi di lusso intelligenti/connessi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per materiale | Carta e cartone | ||
| Vetro | |||
| Metallo | |||
| Plastica | |||
| Altri materiali | |||
| Per formato di imballaggio | Scatole pieghevoli e scatole rigide | ||
| Borse e sacchetti flessibili | |||
| Tubi e barattoli | |||
| Bottiglie e fiale | |||
| Altri formati di imballaggio | |||
| Per settore di utilizzo finale | Cosmetici e Fragranze | ||
| Dolciumi e gastronomia | |||
| Orologi e gioielli | |||
| Bevande premium | |||
| Moda e accessori | |||
| Altri settori di utilizzo finale | |||
| Per funzionalità | Imballaggio di lusso convenzionale | ||
| Imballaggi di lusso intelligenti/connessi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda globale di cartone di alta qualità?
Nel 2025, carta e cartone conquisteranno il 43.26% della quota di mercato degli imballaggi di lusso e si prevede che cresceranno a un CAGR del 5.32% fino al 2031, man mano che i marchi sostituiranno i rivestimenti in plastica con barriere riciclabili a base di fibre.
Quale formato di imballaggio offre la percezione di valore più elevata agli acquirenti online?
Le scatole rigide con chiusura magnetica sono le più diffuse perché la loro stabilità dimensionale resiste alle reti di pacchi e la loro sequenza di apertura a strati genera contenuti condivisibili sui social media.
Perché i produttori di alcolici investono in chiusure intelligenti?
I tag NFC incorporati autenticano la provenienza, consentono la tracciabilità blockchain richiesta dagli enti regolatori e creano un coinvolgimento post-acquisto che aumenta la fedeltà al marchio.
Quale cambiamento normativo influenzerà maggiormente la scelta dei materiali entro il 2030?
Il regolamento dell'Unione Europea sugli imballaggi e sui rifiuti di imballaggio stabilisce soglie crescenti per il contenuto di materiale riciclato e regole di progettazione per lo smontaggio che favoriscono le costruzioni monomateriale ricche di fibre.
Pagina aggiornata l'ultima volta il:



