

Dimensioni e quota del mercato dei prodotti per la cura dei capelli di lusso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
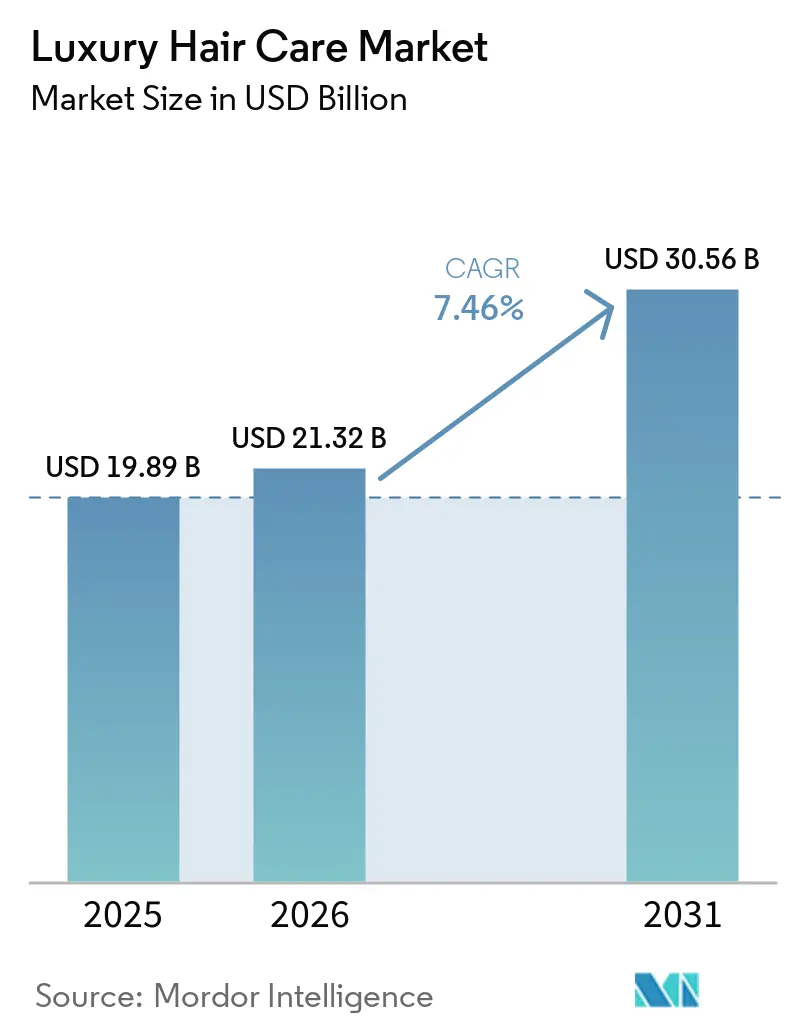
| Dimensione del mercato (2026) | 21.32 miliardo di dollari |
| Dimensione del mercato (2031) | 30.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti per la cura dei capelli di lusso di Mordor Intelligence
Si prevede che il mercato dei prodotti di lusso per la cura dei capelli crescerà da 19.89 miliardi di dollari nel 2025 a 21.32 miliardi di dollari nel 2026, per poi raggiungere i 30.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.46% nel periodo 2026-2031. Il mercato dei prodotti di lusso per la cura dei capelli è trainato dalla crescente domanda dei consumatori di prodotti premium caratterizzati da formulazioni innovative, soluzioni personalizzate e marchi esclusivi. L'aumento del reddito disponibile e la maggiore attenzione alla bellezza tra i consumatori benestanti hanno ulteriormente incrementato la preferenza per i prodotti di lusso per la cura dei capelli, spesso considerati simboli di status. Inoltre, l'influenza dei social media e le sponsorizzazioni da parte di celebrità hanno aumentato la notorietà dei marchi premium, motivando i consumatori a investire in trattamenti e prodotti di alta gamma. Le innovazioni negli ingredienti, come l'utilizzo di componenti biologici e naturali, insieme all'attenzione per prodotti sostenibili e di provenienza etica, attraggono acquirenti attenti all'ambiente. Infine, la crescente presenza di saloni e spa di lusso a livello globale migliora l'accessibilità ed espande la base di consumatori.
Punti chiave del rapporto
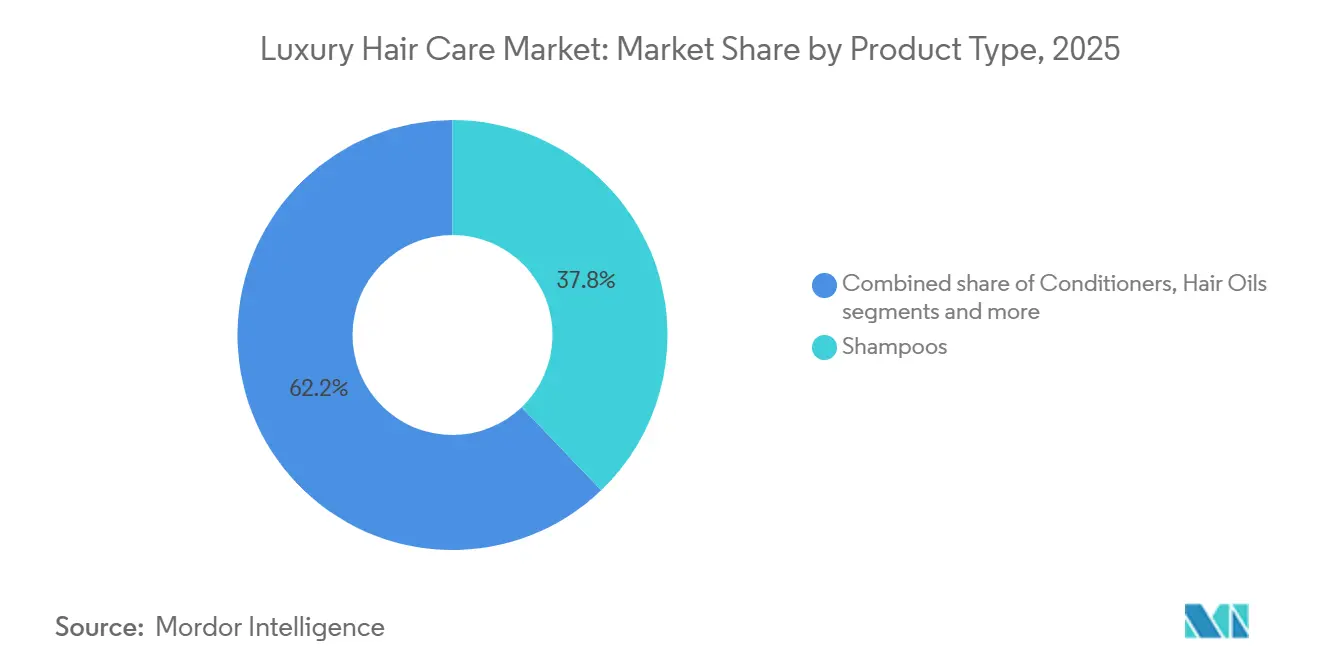
- Per tipologia di prodotto, gli shampoo detenevano il 37.83% del mercato dei prodotti di lusso per la cura dei capelli nel 2025, mentre si prevede che gli oli per capelli cresceranno a un tasso annuo composto dell'8.16% fino al 2031.
- Per loro natura, i prodotti convenzionali e sintetici rappresentavano il 71.63% del mercato dei prodotti di lusso per la cura dei capelli nel 2025, mentre si prevede che i prodotti naturali e biologici cresceranno a un tasso annuo composto dell'8.64% fino al 2031.
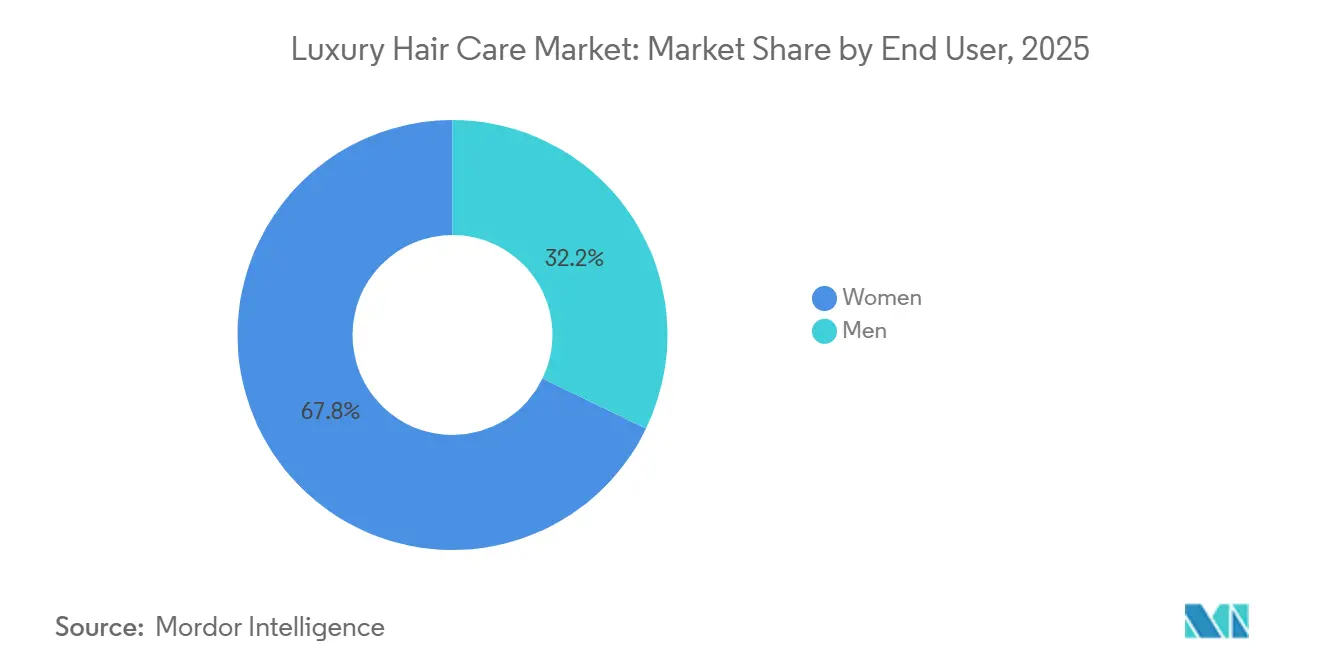
- Per tipologia di utente finale, nel 2025 le donne rappresentavano il 67.83% del mercato dei prodotti di lusso per la cura dei capelli, mentre si prevede che il mercato maschile crescerà a un tasso annuo composto (CAGR) dell'8.08% fino al 2031.
- Per canale di distribuzione, nel 2025 i negozi specializzati detenevano il 39.23% del mercato dei prodotti di lusso per la cura dei capelli, mentre si prevede che la vendita al dettaglio online registrerà un tasso di crescita annuo composto (CAGR) del 9.03% fino al 2031.
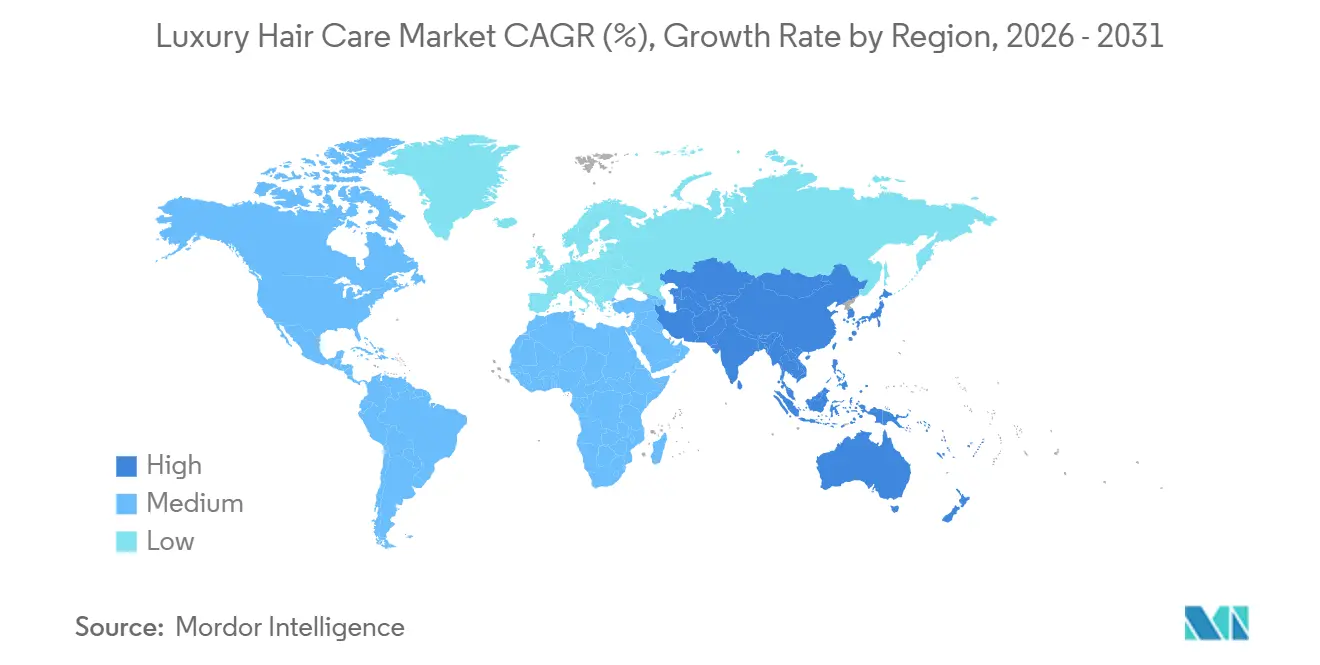
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 34.55% del mercato dei prodotti di lusso per la cura dei capelli, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti di lusso per la cura dei capelli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per ingredienti naturali e biologici | + 2.0% | Globale, concentrato in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Progressi nella tecnologia per la cura dei capelli | + 1.5% | A livello globale, con i primi risultati positivi in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| L'influenza dei social media e della cultura delle celebrità | + 1.2% | Globale; trainato da Nord America, Europa e Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Passaggio a pratiche sostenibili ed etiche | + 0.8% | Nucleo in Europa e Nord America; ripercussioni sulla regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute dei capelli e della cura del cuoio capelluto | + 1.0% | Globale; in particolare Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Orientamento verso la cura della persona maschile e i prodotti unisex | + 0.8% | Nord America ed Europa; l'Asia-Pacifico in ascesa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per ingredienti naturali e biologici
La crescente preferenza dei consumatori per ingredienti naturali e biologici è un fattore chiave che sta plasmando il futuro del mercato dei prodotti di lusso per la cura dei capelli. Man mano che i consumatori diventano sempre più consapevoli degli ingredienti contenuti nei loro prodotti e cercano opzioni più sicure ed ecocompatibili, i marchi rispondono enfatizzando formulazioni naturali che offrono benefici visibili ed efficaci. Questo spostamento verso ingredienti naturali non solo si allinea con le preoccupazioni per la salute e l'ambiente, ma aumenta anche il valore percepito e l'attrattiva di lusso dei prodotti per la cura dei capelli, favorendo una maggiore fedeltà al marchio e differenziando i prodotti in un mercato competitivo. A supporto di questa tendenza, un recente sondaggio pubblicato da Impactfactor e condotto nell'Himachal Pradesh con 450 intervistati nel maggio 2026 evidenzia la percezione positiva dei consumatori sui benefici dei prodotti naturali per la cura dei capelli. Il sondaggio ha rivelato che l'89% degli utenti ha riferito di aver riscontrato una riduzione della rottura dei capelli, sottolineando ulteriormente l'importanza di risultati visibili ed efficaci [1] Fonte: Himachal Pradesh University Business School, “Consumer Perception towards Hair Care Product Benefits,” impactfactor.org.
L'influenza dei social media e della cultura delle celebrità
I social media e la cultura delle celebrità influenzano fortemente il mercato dei prodotti di lusso per la cura dei capelli. I consumatori si affidano sempre più alle piattaforme social per trovare ispirazione, scoprire nuovi prodotti ed effettuare acquisti, rendendo essenziali la presenza digitale e le collaborazioni con gli influencer. Le sponsorizzazioni delle celebrità e il marketing degli influencer aumentano la visibilità del marchio, soprattutto tra i consumatori più giovani e avvezzi ai social media. I video di breve formato su TikTok e Instagram Reels dominano i contenuti, con TikTok che è la piattaforma più ricercata a livello globale e influenza il 51% degli acquisti d'impulso. Secondo i dati pubblicati dalla National University nel marzo 2026, il 92% dei consumatori si fida delle recensioni dei pari più che della pubblicità tradizionale, evidenziando il potere degli influencer e dei contenuti generati dagli utenti [ 2] Fonte: National University, “Social Media Trends in 2026: What's Next,” nu.edu . Il passaggio all'autenticità favorisce le recensioni reali e i consigli dei creator, con la Generazione Z che trascorre il 54% di tempo in più sui social media rispetto ai media tradizionali [3] Fonte: National University, “Social Media Trends in 2026: What's Next,” nu.edu . Nel complesso, queste tendenze stanno trasformando il modo in cui i marchi interagiscono con il loro pubblico nel settore.
Progressi nella tecnologia per la cura dei capelli
Oggi i marchi di lusso basano le loro linee di prodotti innovative sui progressi scientifici nella riparazione dei legami capillari. Queste innovazioni, un tempo guidate principalmente da affermazioni di marketing, sono ora sempre più supportate da rigorose ricerche e validazioni cliniche, che ne sottolineano l'efficacia comprovata. Un esempio: The Estée Lauder Companies ha presentato una ricerca rivoluzionaria sui capelli al Congresso Mondiale per la Ricerca sui Capelli nell'aprile 2024, evidenziando i progressi compiuti in termini di ingredienti, salute del cuoio capelluto e riduzione dei danni. Tali traguardi non solo ridefiniscono i parametri di riferimento del settore, ma aumentano anche le aspettative dei consumatori. Unendo tecnologia, formulazione e supporto clinico, i marchi coltivano ecosistemi solidi che rafforzano la fedeltà e la fiducia. Nel segmento premium, dove la prova verificabile è fondamentale, i marchi rischiano di compromettere la propria credibilità senza investimenti sostanziali in ricerca e sviluppo di tecnologie scientificamente validate.
Orientamento verso la cura della persona maschile e i prodotti unisex
Il mercato dei prodotti di lusso per la cura dei capelli si sta evolvendo, spinto da un'impennata della domanda di prodotti per la cura maschile e unisex. Un tempo rivolto prevalentemente alle donne, questo segmento vede ora gli uomini alla ricerca attiva di soluzioni premium per lo styling, la salute e il nutrimento del cuoio capelluto. Questo cambiamento sottolinea una più ampia accettazione culturale della cura personale, evidenziandone il ruolo nell'espressione di sé e nell'estetica. KT Men, ad esempio, ha fatto il suo ingresso nel fiorente mercato indiano della cura maschile nel marzo 2026, collaborando con leggende del cricket per entrare in sintonia con i giovani. Puntando a un fatturato di 100 crore di rupie nel suo anno di debutto, KT Men punta sulle sue formulazioni uniche a base vegetale. Il loro approccio sottolinea una tendenza in cui i marchi fondono qualità, inclusività e marketing aspirazionale per sfruttare questo mercato in espansione. Man mano che i consumatori si orientano sempre più verso prodotti versatili e gender-neutral che rispecchiano la loro identità, il mercato si prepara a un'ulteriore crescita e innovazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi standard normativi e di conformità | -1.5% | A livello globale, le regioni più colpite sono Europa e Nord America. | A lungo termine (≥ 4 anni) |
| Prodotti contraffatti e del mercato grigio | -0.8% | Globale; massima esposizione nei mercati trainati dall'e-commerce. | Medio termine (2-4 anni) |
| Costi elevati e vincoli di accessibilità economica | -0.7% | Sud America, Medio Oriente e Africa, mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Concorrenza dei prodotti per la cura dei capelli di largo consumo | -0.5% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi standard normativi e di conformità
I marchi di lusso per la cura dei capelli in tutto il mondo devono confrontarsi con rigidi quadri normativi, rispettando gli standard di sicurezza, qualità e ingredienti stabiliti da autorità come la Food and Drug Administration (FDA) e l'Agenzia europea per i medicinali (EMA). Queste normative impongono ai marchi di effettuare test rigorosi per la sicurezza e l'efficacia, di fornire informazioni trasparenti sugli ingredienti e di rispettare le restrizioni sull'uso di determinate sostanze chimiche. La mancata conformità può comportare sanzioni, richiami di prodotti e danni alla reputazione del marchio. Inoltre, poiché i consumatori attribuiscono sempre maggiore importanza a trasparenza, sostenibilità ed ecocompatibilità, i marchi sono sotto pressione per approvvigionarsi di ingredienti in modo responsabile ed evitare sostanze chimiche nocive. Questo complesso panorama normativo pone sfide continue, che spesso richiedono investimenti sostanziali in ricerca, controllo qualità e competenze normative.
Prodotti contraffatti e del mercato grigio
I prodotti di lusso per la cura dei capelli contraffatti e venduti sul mercato grigio rappresentano una sfida importante, danneggiando la reputazione dei marchi e mettendo a rischio la salute dei consumatori. Questi prodotti falsi spesso sembrano autentici, ma contengono ingredienti nocivi come coloranti industriali e sostanze chimiche tossiche, che possono danneggiare il cuoio capelluto e i capelli. Venduti tramite piattaforme online non verificate, mercati rionali e negozi non autorizzati, questi prodotti sono difficili da controllare e tracciare. Gli articoli del mercato grigio, sebbene a volte autentici, possono essere scaduti o conservati in modo improprio, compromettendone la sicurezza e la qualità. I marchi stanno adottando misure di autenticazione come ologrammi e codici QR per combattere la contraffazione. È fondamentale educare i consumatori ad acquistare solo attraverso canali autorizzati.
Analisi del segmento
Per tipologia di prodotto: gli oli per capelli segnalano un cambiamento nelle entrate, trainate dai trattamenti.
Gli shampoo continuano a dominare il mercato, rappresentando il 37.83% della quota di mercato prevista per il 2025. Costituiscono il principale punto di ingresso per i consumatori e un prodotto chiave per la prova dei marchi nei canali di vendita al dettaglio specializzati e nei saloni di bellezza. Questa posizione è supportata dai frequenti cicli di acquisto e dal loro ruolo di prodotto fondamentale per la categoria. Balsami e prodotti per lo styling dei capelli occupano la fascia intermedia, con una crescente propensione dei consumatori a investire in questi prodotti, poiché le affermazioni cliniche sulle prestazioni diventano essenziali per giustificare i prezzi elevati.
Si prevede che la categoria degli oli per capelli sarà il segmento di prodotto a più rapida crescita, con un CAGR dell'8.16% fino al 2031. Questa crescita riflette un cambiamento nelle preferenze dei consumatori, che si stanno spostando da routine di cura dei capelli incentrate sulla detersione a routine incentrate sul trattamento, soprattutto nel segmento del lusso. La crescita della categoria degli oli per capelli è strettamente legata alla tendenza alla "skinificazione" del cuoio capelluto. I consumatori che hanno adottato routine di sieri per il viso in più fasi stanno applicando lo stesso approccio alla cura di capelli e cuoio capelluto, determinando sia una crescita del valore medio dello scontrino che un aumento del valore unitario nel segmento del lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura: la certificazione biologica ridefinisce il concetto di prodotto di alta qualità.
Nel 2025, le formulazioni convenzionali e sintetiche hanno dominato il mercato dei prodotti di lusso per la cura dei capelli, detenendo una quota considerevole del 71.63%. Questa posizione di leadership è riconducibile a marchi di prestigio affermati. Tali marchi hanno saputo sfruttare efficacemente ingredienti attivi sintetici supportati dalla scienza, guadagnandosi credibilità clinica e una profonda fiducia da parte dei consumatori. Inoltre, la qualità costante, la maggiore stabilità e il rilascio preciso degli ingredienti offerti dai prodotti convenzionali contribuiscono alla loro ampia diffusione nei canali di vendita al dettaglio, rafforzando la posizione del segmento nel mercato globale dei prodotti di lusso per la cura dei capelli.
I prodotti naturali e biologici sono destinati a superare le loro controparti, con una crescita prevista a un tasso annuo composto (CAGR) dell'8.64% fino al 2031. Questa impennata li rende il segmento in più rapida crescita del mercato. La forza trainante di questa crescita è la crescente domanda dei consumatori di formulazioni certificate e con etichetta pulita. Questa domanda è ulteriormente amplificata da standard normativi più stringenti in materia di trasparenza, soprattutto nell'Unione Europea e in Nord America. I marchi che ignorano queste aspettative in evoluzione rischiano di alienarsi una clientela esigente e benestante.
Per utente finale: la cura della persona maschile ridefinisce i confini del mercato
Le donne continuano a dominare il mercato dei prodotti di lusso per la cura dei capelli, rappresentando il 67.83% della quota di mercato prevista per il 2025. Le loro preferenze in continua evoluzione rimangono un fattore chiave per la domanda a livello di categoria. A partire dal 2026, lo Stato di New York richiederà alle scuole di cosmetologia di includere corsi di formazione sulla cura dei capelli ricci e mossi, creando una domanda professionale a valle per prodotti di lusso specifici per questo tipo di capelli. Si prevede che questo allineamento tra formazione professionale e comportamento dei consumatori andrà a vantaggio dei marchi con un posizionamento di lusso credibile nel segmento dei prodotti per capelli ricci e mossi.
Il segmento degli utenti finali maschili, con una crescita annua composta (CAGR) dell'8.08% fino al 2031, è quello in più rapida espansione sul mercato. Questa crescita è trainata dalla crescente diffusione di routine di cura dei capelli in più fasi tra gli uomini della Generazione Z e i millennial, nonché dalla crescente consapevolezza dell'importanza della salute del cuoio capelluto come problema funzionale piuttosto che puramente estetico. I consumatori maschili sono alla ricerca attiva di soluzioni specifiche per la cura del cuoio capelluto, il diradamento dei capelli e lo styling preciso. In queste categorie, i marchi di lusso con formulazioni clinicamente validate e profili di ingredienti di alta qualità mantengono un vantaggio competitivo rispetto alle alternative del mercato di massa.
Per canale di distribuzione: il commercio al dettaglio online ridefinisce l'accessibilità al lusso.
Nel 2025, i negozi specializzati hanno dominato il mercato, detenendo una quota significativa del 39.23%. Questa solida performance è attribuita alla loro capacità di offrire consulenze personalizzate, prove di prodotto e servizi diagnostici, molto apprezzati dai consumatori. I rivenditori specializzati rafforzano la fiducia dei consumatori impiegando personale qualificato e concentrandosi su prodotti di bellezza e per la cura della persona di alta gamma. Questo approccio li rende la scelta preferita per gli acquirenti alla ricerca di soluzioni personalizzate e prodotti per la cura dei capelli di prima qualità. Di conseguenza, i negozi specializzati continuano a svolgere un ruolo cruciale nel soddisfare le preferenze dei clienti in termini di servizi su misura e interazioni di persona.
Nel frattempo, il commercio al dettaglio online si sta affermando come il canale in più rapida crescita del settore, con un CAGR previsto del 9.03% fino al 2031. Questa crescita è alimentata da un cambiamento nel modo in cui i consumatori scoprono i marchi di lusso, che si stanno allontanando dai contesti tradizionali come negozi fisici e corner specializzati per rivolgersi a piattaforme digitali curate come TikTok Shop e altri canali di vendita diretta al consumatore. La crescente integrazione tra canali online e specializzati sta inoltre promuovendo l'adozione di strategie omnicanale, consentendo alle aziende di offrire un'esperienza di acquisto fluida su più piattaforme.
Analisi geografica
Si prevede che l'Europa rimarrà il mercato più grande per i prodotti di lusso per la cura dei capelli, rappresentando circa il 34.55% della quota di mercato entro il 2025. Il consolidato settore della bellezza nella regione, l'elevato potere d'acquisto dei consumatori e la preferenza per prodotti di alta qualità contribuiscono alla sua posizione dominante. Inoltre, la crescente consapevolezza tra i consumatori europei in merito alla salute dei capelli e alle tendenze di bellezza, insieme alla presenza di numerosi marchi di lusso e a reti di distribuzione avanzate, rafforza la leadership dell'Europa nel mercato globale.
Si prevede che la regione Asia-Pacifico sarà il mercato a più rapida crescita tra il 2026 e il 2031, con un tasso di crescita annuo composto (CAGR) del 9.23%. Fattori come la rapida urbanizzazione, l'aumento del reddito disponibile e l'espansione della classe media stanno guidando la domanda di prodotti di lusso per la cura dei capelli in paesi come Cina, India e Giappone. Inoltre, la crescente attenzione alla bellezza e il passaggio a prodotti premium e innovativi stanno accelerando la crescita del mercato, posizionando l'Asia-Pacifico come area chiave per i marchi globali in cerca di opportunità di espansione.
Oltre all'Europa e all'Asia-Pacifico, anche altre regioni stanno guadagnando terreno nel mercato dei prodotti di lusso per la cura dei capelli. Il Nord America mantiene una quota di mercato significativa, sostenuta da un'elevata spesa dei consumatori e dalla forte presenza di marchi di lusso. Allo stesso tempo, regioni come il Medio Oriente stanno registrando una crescita costante grazie alla crescente adozione di stili di vita di alta gamma, a una maggiore consapevolezza della salute dei capelli e all'espansione delle reti di distribuzione. Questi mercati emergenti offrono notevoli opportunità per i marchi che mirano a raggiungere nuove fasce di consumatori e a rafforzare la propria presenza globale.
Panorama competitivo
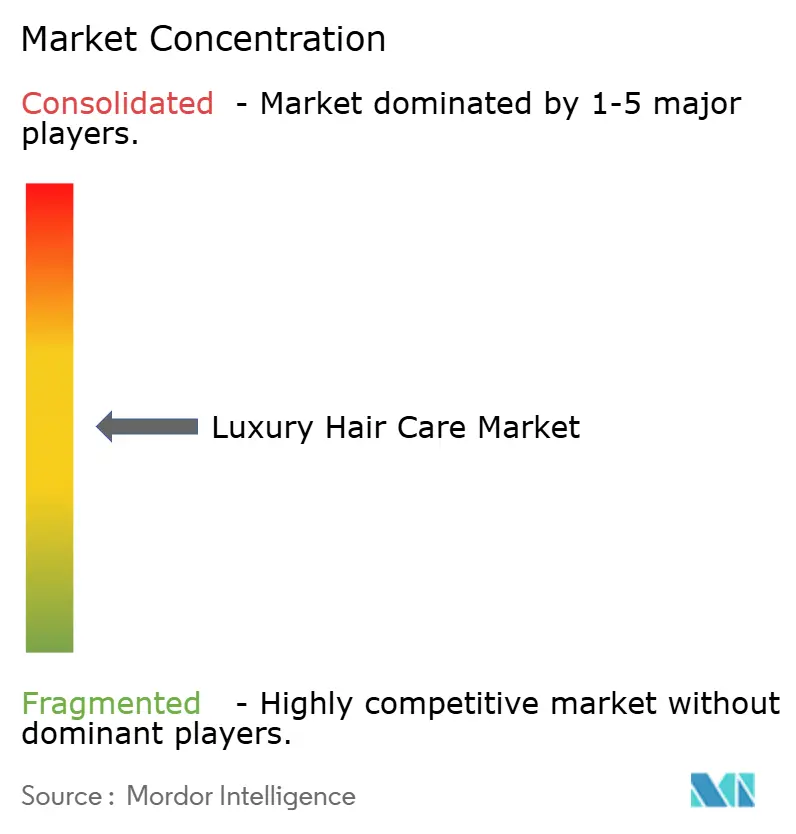
Il mercato dei prodotti di lusso per la cura dei capelli è moderatamente frammentato, con attori chiave quali L'Oréal SA, The Procter & Gamble Company, Unilever Plc, Henkel AG e Shiseido Company, Limited. Queste aziende sfruttano le proprie capacità di ricerca e sviluppo per creare prodotti per la cura dei capelli di alta gamma e di qualità superiore. Il loro obiettivo è offrire formulazioni di livello superiore che privilegino la qualità, l'estetica e l'esclusività per attrarre una clientela benestante.
L'Oréal e Shiseido puntano sul lusso, introducendo packaging sofisticati e soluzioni personalizzate per una clientela di fascia alta. Al contrario, P&G, Unilever e Henkel stanno ampliando i loro portafogli di prodotti premium attraverso acquisizioni e partnership strategiche per rafforzare la propria posizione in questa nicchia di mercato. L'innovazione negli ingredienti e l'adozione di pratiche sostenibili rappresentano ulteriori elementi di differenziazione significativi tra queste aziende.
Nonostante il contesto competitivo, queste aziende continuano a investire in canali di marketing e distribuzione per ampliare la propria portata. Si rivolgono a consumatori benestanti alla ricerca di soluzioni per la cura dei capelli di alta gamma, in linea con il loro stile di vita e il loro status. Nel complesso, il mercato rimane dinamico, con gli operatori che si sforzano di differenziarsi e accrescere il prestigio del marchio.
Leader del settore della cura dei capelli di lusso
Unilever SpA
Henkel AG
L'Oreal SA
L'azienda Procter & Gamble
Società Shiseido, Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Reliance Retail Limited ha annunciato l'acquisizione di Anomaly, il marchio globale di prodotti per la cura dei capelli di Priyanka Chopra Jonas, inclusi i marchi registrati e le risorse digitali. Questa acquisizione ha lo scopo di ampliare il portfolio di prodotti di bellezza di Reliance e di stimolare la crescita sia in India che nei mercati internazionali, sfruttando le formulazioni vegane e ad alte prestazioni di Anomaly.
- Marzo 2026: Henkel ha annunciato l'acquisizione di OLAPLEX, un marchio di prodotti per capelli ad alte prestazioni e all'avanguardia dal punto di vista scientifico, per 1.4 miliardi di dollari. L'accordo amplia il portfolio premium di Henkel, sfruttando la presenza globale e le capacità innovative di OLAPLEX per promuovere la crescita e lo sviluppo di nuovi prodotti. Questa operazione rafforza la posizione di Henkel nel mercato dei prodotti per la cura dei capelli di alta gamma.
- Luglio 2025: L'Oréal ha annunciato l'acquisizione di Color Wow, un marchio di prodotti professionali per la cura dei capelli in rapida crescita, noto per i suoi prodotti per lo styling in formato spray, tra cui Dream Coat. Fondato nel 2013 da Gail Federici, il marchio è famoso per i suoi trattamenti resistenti all'umidità, destinati sia al mercato dei saloni che a quello dei consumatori.
Ambito del rapporto sul mercato globale della cura dei capelli di lusso
Il presente rapporto si concentra sul mercato dei prodotti di lusso per la cura dei capelli, in particolare sui prodotti premium. Questi prodotti sono progettati per migliorare l'aspetto estetico e la cura dei capelli, rivolgendosi a consumatori benestanti alla ricerca di soluzioni di alta qualità. Il rapporto fornisce un'analisi completa delle dinamiche di mercato, dei principali attori e delle opportunità di crescita all'interno di questo segmento specializzato. Il mercato è segmentato per tipologia di prodotto, inclusi shampoo, balsami, oli per capelli, prodotti per lo styling e altre categorie correlate, analizzandone i ruoli specifici e le preferenze dei consumatori. I prodotti sono ulteriormente classificati in base alla loro natura in varianti convenzionali/sintetiche e naturali/biologiche, a testimonianza del crescente interesse dei consumatori per la sostenibilità. La segmentazione per utente finale distingue tra donne e uomini, evidenziando esigenze e comportamenti d'acquisto differenti. I canali di distribuzione sono esaminati in ipermercati, negozi specializzati, piattaforme di vendita al dettaglio online e altri canali, offrendo spunti sulle strategie di vendita. Dal punto di vista geografico, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, consentendo un'analisi regionale della domanda e delle dinamiche competitive.
| shampoo |
| Condizionanti |
| Oli per capelli |
| Prodotti per lo styling dei capelli |
| Altri tipi di prodotto |
| Convenzionale/sintetico |
| Naturale / organico |
| Donna |
| Uomo |
| Ipermercati e Supermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Emirati Arabi Uniti | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | shampoo | |
| Condizionanti | ||
| Oli per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altri tipi di prodotto | ||
| Dalla natura | Convenzionale/sintetico | |
| Naturale / organico | ||
| Per utente finale | Donna | |
| Uomo | ||
| Per canale di distribuzione | Ipermercati e Supermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei prodotti di lusso per la cura dei capelli e a che ritmo sta crescendo?
Il mercato dei prodotti di lusso per la cura dei capelli si attestava a 21.32 miliardi di dollari nel 2026 e si prevede che raggiungerà i 30.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.46%.
Quale categoria di prodotti genera il fatturato maggiore oggi?
Nel 2025, gli shampoo hanno dominato il mercato con una quota del 37.83%, rimanendo il prodotto di punta per l'acquisto di prodotti di bellezza in saloni, negozi specializzati e punti vendita di fascia alta.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che gli oli per capelli saranno la tipologia di prodotto a più rapida crescita, con un CAGR dell'8.16% fino al 2031, a testimonianza del passaggio a routine incentrate sui trattamenti e sulla cura del cuoio capelluto.
Quali sono i principali temi strategici che influenzano la competizione?
Il settore si sta plasmando grazie a sistemi di prodotto basati sulla scienza, alla cura del cuoio capelluto, a fusioni e acquisizioni mirate e a un controllo più rigoroso dei canali di distribuzione, come dimostra l'accordo tra Henkel e Olaplex.


