

Dimensioni e quota del mercato dei beni di lusso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 484.15 miliardo di dollari |
| Dimensione del mercato (2031) | 598.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.32% CAGR |
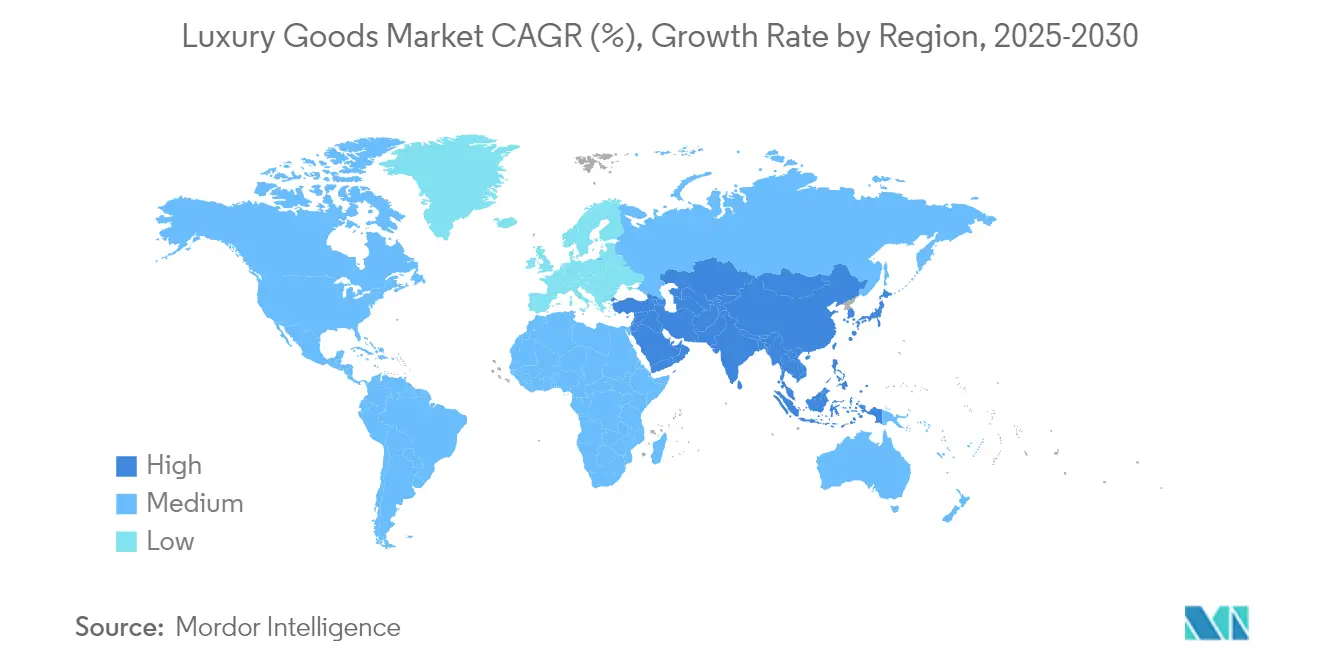
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
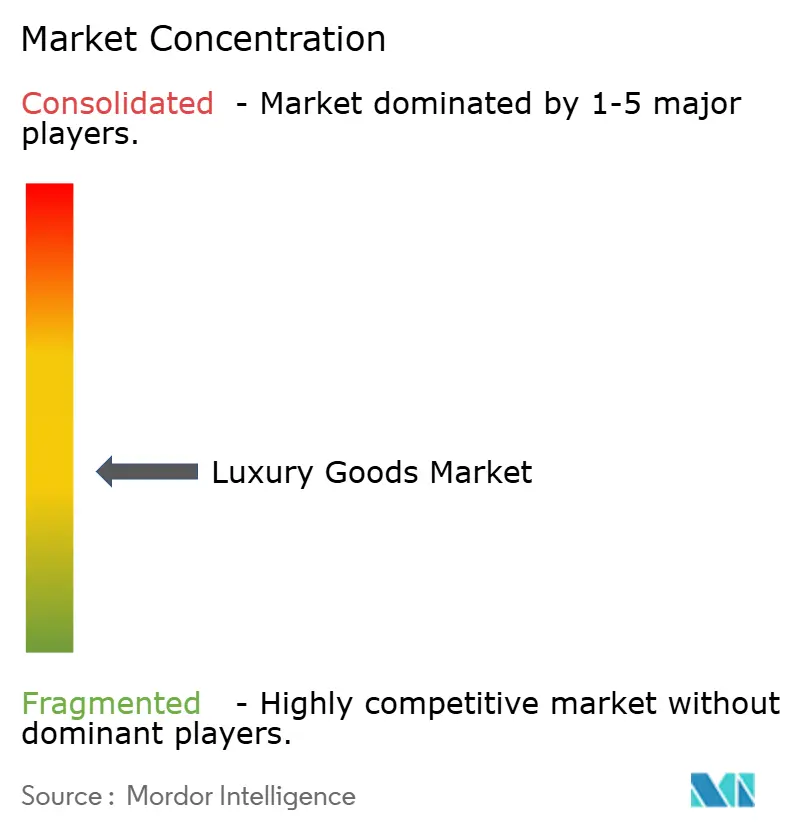
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei beni di lusso di Mordor Intelligence
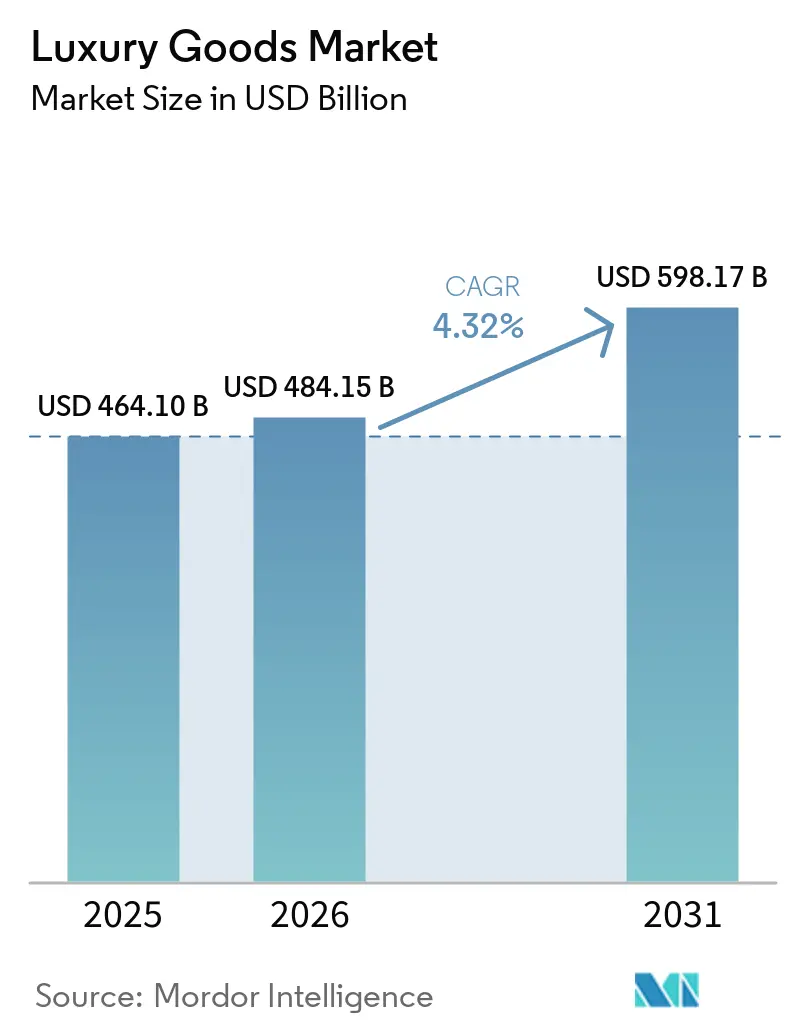
Si prevede che il mercato globale dei beni di lusso crescerà da 464.1 miliardi di dollari nel 2025 a 484.15 miliardi di dollari nel 2026, per poi raggiungere i 598.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.32% nel periodo 2026-2031. Il mercato globale dei beni di lusso sta registrando una crescita sostenuta, la connettività digitale è in espansione e la domanda di marchi iconici e storici è elevata, fattori che contribuiscono alla sua crescita. Sebbene l'abbigliamento e i capi di abbigliamento siano le categorie di prodotto più rappresentate, gli orologi si stanno affermando come il segmento in più rapida crescita, segnalando un cambiamento verso acquisti orientati all'investimento. Tradizionalmente, le donne hanno rappresentato la maggior parte delle vendite, ma ora i consumatori di sesso maschile stanno accelerando l'espansione del mercato. L'Europa, con la sua consolidata cultura del lusso e il suo fascino per i turisti, rimane il più grande mercato regionale per i beni di lusso. Tuttavia, la regione Asia-Pacifico sta rapidamente guadagnando terreno, sostenuta da una popolazione benestante in crescita e da un'impennata dei consumi aspirazionali. Sebbene le boutique monomarca generino attualmente la maggior parte del fatturato, i canali online stanno registrando la crescita più rapida. I marchi del mercato dei beni di lusso si stanno orientando sempre più verso strategie omnicanale basate sui dati per allinearsi alle mutevoli aspettative dei consumatori. In questo contesto di trasformazione, la sostenibilità e la trasparenza ESG hanno assunto un ruolo centrale. I consumatori più giovani, in particolare, attribuiscono grande importanza alle pratiche etiche, all'autenticità e alla tracciabilità delle filiere produttive nelle loro scelte di acquisto.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 37.02 abbigliamento e vestiario rappresentavano il 2025% della quota di mercato globale dei beni di lusso, mentre si prevede che gli orologi cresceranno più rapidamente, con un CAGR del 4.38% fino al 2031.
- Per utente finale, le donne hanno rappresentato il 56.08% degli acquisti nel 2025; si prevede che gli uomini cresceranno a un CAGR del 4.69% nel periodo di previsione.
- Per canale di distribuzione, i negozi monomarca hanno controllato il 38.20% del fatturato del 2025; i negozi online registrano il CAGR previsto più elevato, pari al 5.05% entro il 2031.
- In termini geografici, l'Europa ha rappresentato il 52.10% delle vendite del 2025, mentre la regione Asia-Pacifico è destinata ad accelerare con un CAGR del 5.41% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei beni di lusso
Tabella di impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Spostamento dei consumatori verso prodotti di lusso sostenibili ed eco-certificati | + 1.2% | Globale, con il quadro normativo leader dell'UE | Medio termine (2-4 anni) |
| Influenza dei social media e dell'approvazione delle celebrità | + 0.8% | Globale, con l'Asia-Pacifico che mostra il più alto coinvolgimento | A breve termine (≤ 2 anni) |
| Aumento del reddito disponibile e dell’accumulo di ricchezza | + 0.9% | Nucleo Asia-Pacifico, ricadute sul Medio Oriente | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto in termini di materia prima e design | + 0.7% | Globale, con Europa e Nord America leader nella ricerca e sviluppo | Medio termine (2-4 anni) |
| Propensione dei consumatori verso prodotti in edizione limitata | + 0.6% | Globale, con l'impatto più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Crescita dei servizi di lusso e personalizzazione basati sull'esperienza | + 0.5% | Globale, con i mercati premium che guidano l'adozione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spostamento dei consumatori verso prodotti di lusso sostenibili ed eco-certificati
La sostenibilità è ormai un fattore determinante per la crescita del mercato globale dei beni di lusso. I marchi di lusso stanno adottando sempre più pratiche ecocompatibili, come l'offerta di programmi di riacquisto, servizi di riparazione a vita e la creazione di collezioni con materiali riciclati. Questi sforzi sono ulteriormente incentivati da requisiti normativi come la Direttiva UE sulla rendicontazione di sostenibilità aziendale e i prossimi passaporti digitali di prodotto, implementati a settembre 2024 [1] Fonte: Commissione europea, “Passaporto digitale di prodotto dell'UE: promuovere la trasparenza e la sostenibilità”, europa.eu . Questa iniziativa, parte del Regolamento sulla progettazione ecocompatibile per prodotti sostenibili, mira a migliorare la trasparenza lungo le catene del valore dei prodotti fornendo informazioni complete sull'origine, i materiali, l'impatto ambientale e le raccomandazioni per lo smaltimento di ciascun prodotto. Ad esempio, Chanel ha annunciato la sua iniziativa Nevold, il cui lancio è previsto per il 2025, che trasformerà le scorte invendute in materiali riciclati di alta qualità. Allo stesso modo, Bottega Veneta ha introdotto il suo programma “Certificato di Artigianalità”, che offre servizi di riparazione a vita e utilizza la pelle in eccedenza per creare nuovi prodotti. Queste iniziative incentrate sulla sostenibilità non solo aiutano i marchi di lusso a ridurre il loro impatto ambientale, ma accrescono anche l'esclusività e il valore dei loro prodotti.
Influenza dei social media e dell'approvazione delle celebrità
Le piattaforme social come Instagram e TikTok sono diventate strumenti fondamentali per la promozione e la vendita di beni di lusso, soprattutto nei mercati in rapida crescita. Queste piattaforme semplificano il processo per i consumatori, consentendo loro di scoprire facilmente i prodotti ed effettuare acquisti. Nel mercato dei beni di lusso, l'ampia diffusione dei social media li ha resi un canale chiave per i marchi di lusso per connettersi con il proprio pubblico. L'influencer marketing si è evoluto da promozioni a breve termine a collaborazioni a lungo termine che rafforzano il legame con il marchio. Ad esempio, la collaborazione a lungo termine con David Beckham è iniziata nel terzo trimestre del 2024 con la campagna Autunno/Inverno, mentre la collezione Primavera/Estate 2024 ha visto protagonista Gisele Bündchen. Queste campagne con celebrità hanno raddoppiato l'engagement sui social media e raggiunto 40 milioni di visualizzazioni in diretta streaming. Allo stesso modo, il ruolo di Zendaya come ambasciatrice di Louis Vuitton continua a rafforzare l'attrattiva del marchio sia nei mercati occidentali che asiatici, creando un legame di aspirazione con i consumatori. Nel 2024, Dior ha collaborato con Jisoo delle BLACKPINK per una campagna speciale che univa l'influenza globale del K-pop alla raffinatezza dell'alta moda parigina.
Aumento del reddito disponibile e dell’accumulo di ricchezza
Nonostante le difficoltà dell'economia globale, la spesa per beni di lusso è rimasta elevata, principalmente grazie alla costante ricchezza degli individui con un patrimonio netto elevatissimo (UHNWI). Questi individui facoltosi continuano a trainare la domanda di prodotti premium nel mercato dei beni di lusso, anche se la fiducia generale dei consumatori varia. Inoltre, il reddito disponibile è in aumento, come riportato dal Fondo Monetario Internazionale. Ad aprile 2025, si attestava a 206.88 dollari pro capite a livello globale [2] Fonte: Fondo Monetario Internazionale, “PIL, parità di potere d'acquisto a prezzi correnti; miliardi di dollari internazionali”, imf.org . Le forti vendite durante le festività, soprattutto in occasione di eventi come il Singles' Day in Cina e lo shopping natalizio occidentale, hanno sostenuto questa crescita. Inoltre, i turisti con elevata capacità di spesa optano sempre più spesso per lo shopping nazionale. Questi consumatori, che in precedenza si dedicavano a spese folli all'estero, ora acquistano beni di lusso a livello locale. In India, l'urbanizzazione, l'aumento del reddito disponibile e la maggiore notorietà del marchio stanno guidando la rapida espansione del mercato della bellezza di lusso. In risposta a questa impennata, colossi globali come Estée Lauder e LVMH stanno inaugurando nuovi negozi nelle principali città come Mumbai, Delhi e Bengaluru, nonché in centri emergenti come Hyderabad e Pune. Il Medio Oriente sta consolidando il suo status nel mercato dei beni di lusso come regione chiave. Le riforme della Vision 2030 dell'Arabia Saudita hanno dato vita a centri commerciali di lusso come VIA Riyadh, che ora ospita marchi prestigiosi come Balenciaga e Dolce & Gabbana. Allo stesso tempo, Dubai sta rafforzando la sua reputazione di destinazione di punta per lo shopping di lusso, sottolineata dal debutto nel 2024 della più grande boutique regionale di Chanel.
Propensione dei consumatori verso i prodotti in edizione limitata
I beni di lusso in edizione limitata stanno conquistando sempre più i consumatori, alimentando l'espansione del mercato del lusso. Il fascino di questi articoli esclusivi risiede nella loro rarità, che non solo ne accresce il valore percepito, ma consente anche ai marchi di fissare prezzi elevati, rafforzandone il prestigio. Queste edizioni limitate creano un senso di urgenza e un legame emotivo tra gli acquirenti, portando spesso a decisioni d'acquisto rapide. Si pensi, ad esempio, al debutto nel 2024 di Louis Vuitton con "LV By The Pool", una capsule collection a tema tropicale. Promossa attraverso influencer ed eventi pop-up globali, ha registrato un rapido sold-out e ha incrementato la visibilità del marchio. Allo stesso modo, Dior ha collaborato con l'artista Pietro Ruffo per la collezione "Dior Jardin", mettendo in risalto pezzi ricamati a mano e ispirati all'arte, che enfatizzano l'artigianalità e l'esclusività creativa. Nel frattempo, nel settore dell'orologeria di lusso, Audemars Piguet ha presentato il suo Royal Oak Concept Tourbillon "Spider-Man", edizione limitata a soli 250 esemplari, generando un'enorme risonanza a livello mondiale e andando esaurito in un istante. Lanci di questo tipo non solo stimolano le vendite immediate, ma accrescono anche il fascino del marchio, grazie al clamore sui social media e al crescente interesse dei collezionisti, consolidando lo status delle edizioni limitate come pietre miliari culturali e trionfi commerciali.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.9% | Globale, con il maggiore impatto nell'Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Minore domanda da parte dei consumatori sensibili al prezzo | -0.6% | Globale, con l'impatto più forte nei mercati emergenti | Medio termine (2-4 anni) |
| Ambiente normativo rigoroso e costi di conformità | -0.4% | Leadership UE, con ricadute sulle operazioni globali | A lungo termine (≥ 4 anni) |
| L’incertezza economica e l’impatto dell’inflazione sulla spesa dei consumatori | -0.3% | Globale, con intensità regionale variabile | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti
La proliferazione di "super falsi" di alta qualità nel mercato dei beni di lusso ha reso più difficile distinguere tra prodotti di lusso autentici e contraffatti, spingendo i marchi ad adottare tecnologie avanzate per proteggerne l'autenticità. Nel giugno 2025, le autorità australiane hanno arrestato tre persone per la vendita online di beni di lusso contraffatti per un valore di 10.7 milioni di dollari australiani. L'operazione ha portato anche al sequestro di oltre 500 articoli di lusso falsi, tra cui borse e orologi, insieme a 250,000 dollari australiani in contanti e una pistola a gel. Secondo l'OCSE, il commercio globale di beni contraffatti ha raggiunto i 467 miliardi di dollari nel 2025, ponendo rischi significativi per la sicurezza dei consumatori e i diritti di proprietà intellettuale. [3]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, “Il commercio globale di prodotti contraffatti ha raggiunto i 467 miliardi di dollari, mettendo a rischio la sicurezza dei consumatori e compromettendo la proprietà intellettuale”, oecd.orgPer contrastare questo problema crescente nel mercato dei beni di lusso, marchi come Prada e Vacheron Constantin hanno iniziato a utilizzare certificati basati su blockchain per verificare l'autenticità dei loro prodotti. L'Aura Blockchain Consortium, supportato da LVMH, Cartier e Prada, ha ampliato la sua iniziativa di passaporto digitale per i prodotti, che ora traccia decine di milioni di articoli di lusso. Con la crescente diffusione della contraffazione tra i consumatori più giovani, i marchi del lusso non solo stanno intensificando le attività di contrasto, ma stanno anche lanciando campagne educative per sottolineare l'importanza dell'autenticità come elemento fondamentale dell'esperienza di lusso.
Ambiente normativo rigoroso e costi di conformità
Nel mercato dei beni di lusso, i marchi di lusso si trovano ad affrontare sfide crescenti a causa di normative complesse e costi di conformità elevati, che stanno rallentando la crescita nel 2024. Le aziende sono ora tenute a dedicare risorse significative per soddisfare diversi requisiti legali, tra cui la rendicontazione ESG (ambientale, sociale e di governance), il monitoraggio della catena di fornitura, i passaporti digitali di prodotto, la verifica delle dichiarazioni ecologiche e la conformità alle normative contro il lavoro forzato. Queste misure sono imposte da leggi europee come la Direttiva sulla rendicontazione di sostenibilità aziendale (CSRD), la Direttiva sulla dovuta diligenza in materia di sostenibilità aziendale (CSDDD), la Direttiva sulle dichiarazioni ecologiche e il regolamento sull'ecodesign. In Francia, ulteriori sfide come l'aumento delle imposte sulle società e le norme sulla responsabilità estesa del produttore stanno esercitando pressione sui margini di profitto. I fornitori più piccoli, soprattutto quelli che producono beni "Made in Italy", faticano a gestire i crescenti costi relativi a energia, software, audit e conformità in materia di lavoro. Ad esempio, lo scandalo dei subappaltatori di Dior a Milano nel 2024 ha evidenziato le difficoltà di gestire catene di fornitura complesse e spesso opache. L'incidente ha messo in luce il pesante onere amministrativo derivante dallo svolgimento di frequenti audit dei fornitori, necessari per garantire la conformità e tutelare la reputazione del marchio.
Analisi del segmento
Per tipo di prodotto: lo slancio degli investimenti si sposta dall'abbigliamento agli orologi
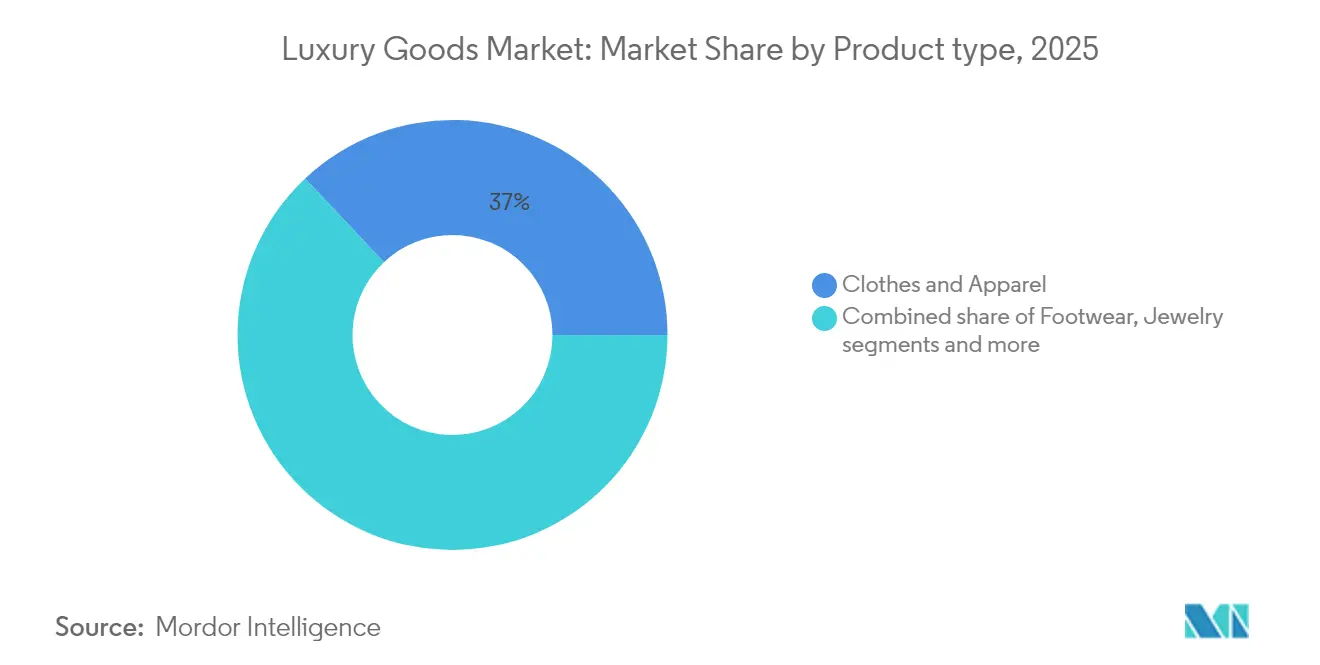
Nel 2025, l'abbigliamento ha dominato il mercato globale dei beni di lusso, conquistando una quota del 37.02%. Ciò sottolinea il loro ruolo cruciale nel plasmare l'identità dei marchi e nel tessere narrazioni emotive. L'abbigliamento, essendo una delle categorie di lusso più importanti, funge spesso da primo punto di contatto per i consumatori che si avventurano nel mondo del lusso. Il suo coinvolgimento è costantemente elevato, influenzato dalle tendenze stagionali, dalle settimane della moda e dall'influenza del marketing degli influencer. Nel mercato dei beni di lusso, il segmento della bellezza di lusso prospera, sostenuto dall'"effetto rossetto". I prodotti per la cura della pelle e i cosmetici di alta gamma non solo brillano, ma fungono anche da porte d'accesso più accessibili al mondo del lusso. La vitalità di questo segmento è ulteriormente amplificata dalla rinascita del travel retail e dalla crescente cultura della cura di sé.
Nel mercato dei beni di lusso, gli orologi di lusso sono destinati a superare tutti gli altri, con un tasso di crescita annuo composto (CAGR) previsto del 4.38% fino al 2031. Questa impennata sottolinea un notevole cambiamento nell'attenzione dei consumatori verso articoli che promettono valore duraturo e risonanza emotiva. Il fascino degli orologi è rafforzato dall'aumento dei prezzi d'asta, da una fiorente comunità di collezionisti e dal riconoscimento degli orologi meccanici di alta gamma come beni ambiti e in grado di apprezzarsi nel tempo. A differenza del mondo della moda in continua evoluzione, gli orologi vantano un fascino senza tempo, una funzionalità duratura e una storia di marca prestigiosa. Anche i gioielli si dimostrano resilienti, apprezzati per il loro significato sentimentale, i legami culturali e la reputazione di bene rifugio contro l'inflazione. Calzature e occhiali si stanno ritagliando le proprie nicchie, puntando su comfort, sostenibilità e tecnologie di calzata avanzate, garantendo la loro rilevanza in un panorama del lusso sempre più guidato da prestazioni e valori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne sono in testa, ma l'appetito degli uomini aumenta
Nel 2025, le donne rappresentavano il 56.08% degli acquisti nel mercato dei beni di lusso, principalmente grazie al loro forte interesse per categorie come moda, bellezza e accessori. Si prevede inoltre che la spesa maschile per beni di lusso crescerà a un tasso annuo composto del 4.69% fino al 2031, poiché le loro preferenze si espandono fino a includere prodotti per la cura della pelle, abbigliamento di alta gamma e prodotti lifestyle, oltre agli articoli tradizionali come orologi e automobili. Per soddisfare queste tendenze in evoluzione, i marchi di lusso stanno introducendo linee di prodotti gender-neutral, come borse e profumi, che si rivolgono a un pubblico più ampio e riflettono i modelli di acquisto in evoluzione delle famiglie. Gli acquirenti maschi benestanti si concentrano spesso su articoli con un valore a lungo termine, come orologi di lusso e sneakers in edizione limitata, molto ricercati per la loro esclusività e il potenziale come investimento. Questi cambiamenti nel comportamento dei consumatori stanno incoraggiando i marchi a diversificare la propria offerta e a rivolgersi a entrambi i sessi in modo più efficace.
Nel mercato dei beni di lusso, le consumatrici più giovani utilizzano sempre più le piattaforme digitali per esplorare i prodotti di lusso, affidandosi a strumenti come le prove virtuali e le funzionalità di shopping sui social media prima di recarsi nei negozi. La crescente popolarità dei prodotti unisex sta inoltre aiutando i marchi ad attrarre i consumatori della Generazione Z, che apprezzano l'inclusività e l'accessibilità economica. Inoltre, i servizi personalizzati, come la sartoria su misura e i workshop di co-creazione, stanno diventando essenziali per costruire relazioni più solide con i clienti e migliorare l'esperienza di acquisto. Queste strategie non solo aiutano i marchi a connettersi con un pubblico più giovane e tecnologicamente avanzato, ma promuovono anche la fidelizzazione della clientela. Di conseguenza, questi sforzi stanno guidando una crescita sostenuta nel mercato globale dei beni di lusso.
Per canale di distribuzione: l'autorità di punta incontra la velocità digitale
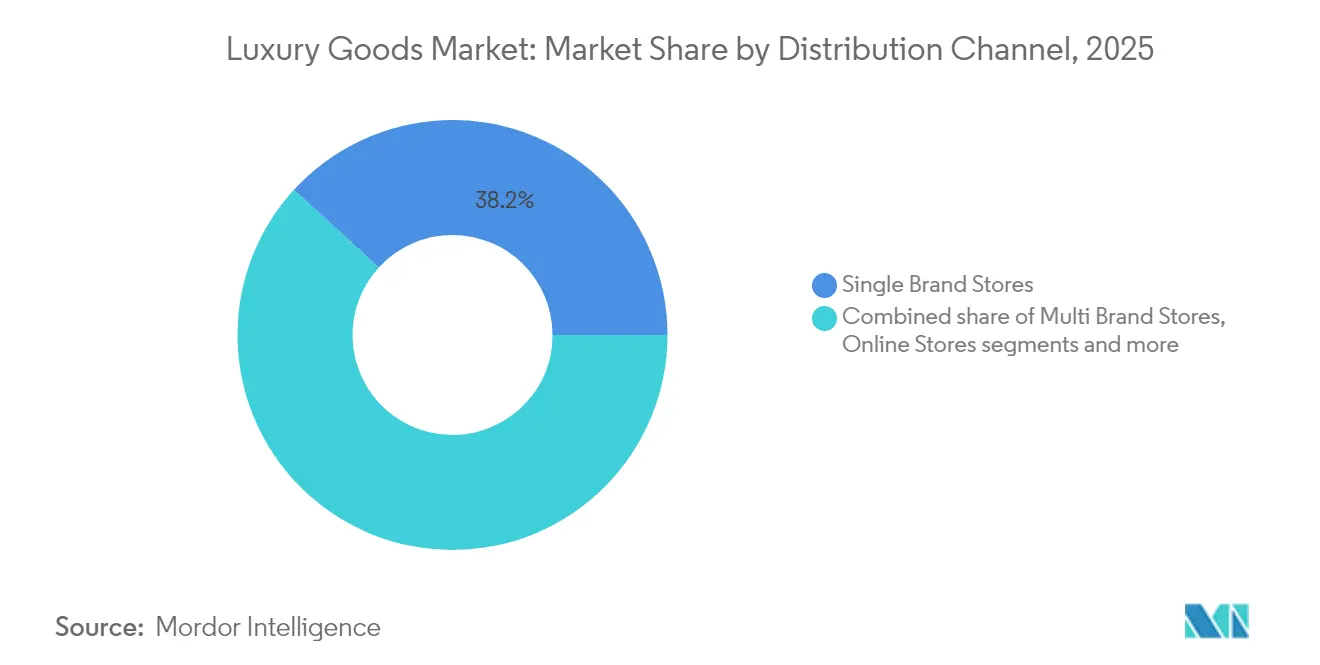
Nel 2025, le boutique monomarca nel mercato dei beni di lusso rappresentavano il 38.20% delle vendite totali, a testimonianza della forte preferenza dei consumatori per lo shopping in negozi esclusivi che mettono in risalto l'artigianalità e la tradizione dei marchi di lusso. Queste boutique offrono un'esperienza di shopping unica e di alto livello, ma gli elevati costi operativi impongono ai marchi di selezionare attentamente le location in destinazioni turistiche popolari e centri commerciali ad alta frequentazione. Allo stesso tempo, i negozi online stanno acquisendo sempre maggiore importanza, con un tasso di crescita annuo composto (CAGR) previsto del 5.05%. Si rivolgono a consumatori più giovani e tecnologicamente esperti che apprezzano la comodità di scoprire e acquistare articoli di lusso online, rendendo l'e-commerce una componente vitale della strategia di crescita del mercato dei beni di lusso.
L'integrazione tra retail fisico e digitale sta rimodellando il modo in cui i marchi del lusso interagiscono con i clienti. Innovazioni come showroom senza inventario, servizi di consegna in giornata e shopping su appuntamento stanno migliorando l'esperienza dei clienti, riducendo al contempo la necessità di ampi spazi di vendita. Nel settore dei grandi magazzini, fusioni come l'accordo da 2.65 miliardi di dollari tra Saks Global e Neiman Marcus, concluso nel 2024, evidenziano come i rivenditori tradizionali stiano unendo le forze per rimanere competitivi sfruttando dati avanzati e capacità logistiche. Inoltre, piattaforme di rivendita, negozi pop-up e zone duty-free stanno aiutando i marchi ad ampliare la propria portata. Tecnologie come la prova dei prodotti in realtà aumentata e il video shopping stanno inoltre rendendo più facile per i clienti esplorare e acquistare prodotti da qualsiasi luogo. Questi progressi garantiscono che il mercato dei beni di lusso rimanga focalizzato sull'offerta di esperienze eccezionali in tutti i canali di acquisto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei beni di lusso
Nel 2025, l'Europa ha contribuito al 52.10% del fatturato del mercato dei beni di lusso, trainata dai suoi rinomati marchi e da un solido settore turistico. Aziende come Hermès, LVMH e Kering hanno registrato una crescita positiva, ma sfide come le fluttuazioni valutarie e i potenziali dazi statunitensi creano una certa incertezza. Inoltre, le nuove normative UE in materia di sostenibilità stanno aumentando i costi, incoraggiando i marchi a investire nella produzione locale e in materiali innovativi. I clienti europei continuano a prediligere gli acquisti in negozio, rendendo un servizio eccellente e il lancio di prodotti esclusivi elementi essenziali per fidelizzarli. La maturità del mercato europeo sottolinea l'importanza di creare esperienze di acquisto uniche per attrarre clienti abituali e sostenere la crescita nel mercato dei beni di lusso.
APAC Mercato dei beni di lusso
Nel mercato dei beni di lusso, si prevede che la regione Asia-Pacifico guiderà la crescita futura, con un tasso di crescita annuo composto (CAGR) previsto del 5.41% fino al 2031. La ripresa della Cina è sostenuta dall'aumento della spesa interna e dalle politiche di esenzione dai dazi doganali ad Hainan. Anche il crescente mercato indiano della bellezza e la domanda di abbigliamento firmato stanno ampliando la base di clienti. Il Sud-Est asiatico beneficia dell'aumento dei pagamenti digitali e dello sviluppo di centri commerciali focalizzati sul lusso. Per rimanere competitivi, i marchi stanno adattando i loro prodotti alle preferenze locali, ad esempio utilizzando tessuti più leggeri per i climi tropicali e lanciando collezioni speciali durante le festività regionali. La diversità dei mercati di questa regione offre significative opportunità ai marchi di lusso per espandere la propria presenza.
Mercato dei beni di lusso in Nord America e Medio Oriente e Africa
Il Nord America continua a crescere costantemente, mentre le esperienze di shopping uniche in città come Miami e Las Vegas incoraggiano una maggiore spesa. Anche il Medio Oriente e l'Africa mostrano un forte potenziale, con i flagship store di Dubai e i progetti Vision 2030 di Riyadh che stimolano la domanda di beni di lusso. La crescente classe benestante africana sta mostrando interesse per gioielli e orologi, sebbene permangano sfide come gli elevati dazi all'importazione e la logistica.
Mercato dei beni di lusso in Sud America
In Sud America, il Brasile è leader nel mercato dei beni di lusso, offrendo opportunità di crescita ma richiedendo strategie come la copertura valutaria e la definizione di prezzi localizzati per avere successo.
Panorama competitivo
Il mercato globale dei beni di lusso mantiene una struttura moderatamente frammentata, con grandi aziende come LVMH, Richemont, Kering e Hermès che detengono quote di mercato sostanziali grazie ai loro diversificati portafogli di marchi e alle vaste reti di vendita al dettaglio. I marchi indipendenti si stanno ritagliando posizioni di mercato concentrandosi su segmenti di nicchia, enfatizzando la tradizione e l'artigianalità. Il rilancio di Patou da parte di LVMH come marchio sostenibile e incentrato sul digitale ha trovato riscontro tra i consumatori più giovani alla ricerca di un lusso etico. Analogamente, Marine Serre si è affermata grazie a design eco-consapevoli e collezioni di moda circolari. Il panorama competitivo dell'e-commerce del lusso continua a evolversi, come dimostra l'acquisizione di YOOX NET-A-PORTER da parte di Mytheresa per 555 milioni di euro.
La trasformazione digitale sta cambiando radicalmente le operazioni di vendita al dettaglio di lusso e il coinvolgimento dei clienti. L'integrazione di Apple Vision Pro da parte di Balenciaga dimostra il passaggio a esperienze di acquisto immersive, mentre la collaborazione con FancyTech di LVMH implementa la personalizzazione basata sull'intelligenza artificiale su tutte le piattaforme di servizio clienti. L'adozione della tecnologia blockchain aiuta a verificare l'autenticità dei prodotti e riduce i rischi di contraffazione. Le iniziative di sostenibilità sono diventate essenziali per le strategie di mercato, con i marchi del lusso che investono nella produzione di pelle a basse emissioni di carbonio, materiali di origine biologica e impianti di produzione ecosostenibili per soddisfare i requisiti normativi e le aspettative dei consumatori.
I marchi di lusso stanno diversificando il loro approccio al mercato attraverso varie strategie. Le aziende stanno introducendo prodotti entry-level nelle categorie accessori e cosmetici per attrarre i consumatori più giovani e sviluppare relazioni a lungo termine con la clientela. Il mercato si sta espandendo nel lusso esperienziale, come dimostrano le iniziative alberghiere di Bulgari e le mostre storiche di Louis Vuitton. Questi approcci, combinati con lo storytelling del marchio, le collaborazioni strategiche e i servizi personalizzati, supportano la crescita del mercato dei beni di lusso sia per le aziende consolidate che per quelle emergenti. Il successo sul mercato richiede sempre più alle aziende di integrare i valori tradizionali del lusso con il progresso tecnologico, trovando un equilibrio tra esclusività e maggiore accessibilità al mercato.
Leader del settore dei beni di lusso
-
LVMH Moët Henessy Louis Vuitton
-
Hermès International SA
-
Società Kering SA
-
Chanel S.A
-
Società finanziaria Richemont SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Tissot ha presentato una nuova evoluzione della sua collezione Seastar con un cronografo da 38 mm che unisce elementi tradizionali a un design moderno. La collezione comprende sei modelli, ognuno con caratteristiche distintive. Il cronografo Seastar da 38 mm offre funzionalità per gli sport acquatici in un design compatto. L'orologio, realizzato in acciaio inossidabile e impermeabile fino a 30 bar (300 metri), è perfetto sia per le attività acquatiche che per l'uso quotidiano.
- Marzo 2025: Jacadi Paris, il marchio francese di abbigliamento di lusso per bambini, ha consolidato la sua presenza in India aprendo il suo primo negozio a Mumbai. L'azienda ha stretto una partnership con Burgundy Brand Collective, un'azienda con sede in India, per facilitare l'ingresso nel mercato.
- Marzo 2025: Dua Lipa ha collaborato con YSL Beauty per una collezione di cosmetici in edizione limitata, mirata ad attrarre i consumatori più giovani nel mercato della bellezza di lusso. La partnership ha dimostrato il valore del testimonial, poiché la sua popolarità globale ha aumentato la visibilità del marchio YSL presso il target demografico.
- Gennaio 2025: Fendi lancia una collezione natalizia caratterizzata dal monogramma FF e dai colori festosi. La collezione comprende accessori, capi prêt-à-porter e calzature che incorporano motivi di fortuna, rinnovamento e prosperità. I modelli presentano elementi stagionali, tra cui motivi floreali, accenti metallici e colori simbolici. La collezione integra i tradizionali colori rosso e oro in prodotti iconici, tra cui le borse Peekaboo e Baguette.
Ambito e metodologia
I beni di lusso, per definizione, sono prodotti di alta qualità che hanno prezzi più alti rispetto alle loro controparti sul mercato. I clienti sono disposti a pagare questi prezzi elevati a causa dei punti di forza distintivi dei prodotti e delle forti associazioni di marca. Inoltre, i beni di lusso sono prodotti o servizi di alta qualità, esclusivi e spesso costosi associati a prestigio, status sociale e artigianalità superiore.
Il mercato globale dei beni di lusso è segmentato per tipologia di prodotto, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in abbigliamento, calzature, occhiali, pelletteria, gioielli, orologi e prodotti di bellezza e cura della persona. Per utente finale, il mercato è suddiviso in uomo, donna e unisex. Per canale di distribuzione, il mercato è suddiviso in negozi monomarca, negozi multimarca e negozi online. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Abbigliamento e abbigliamento |
| Calzature |
| Occhiali |
| Borse e portafogli |
| Gioielli |
| Orologi |
| Bellezza e cura personale |
| Uomo |
| Donna |
| Unisex |
| Negozi monomarca |
| Negozi multimarca |
| Negozi on-line |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Abbigliamento e abbigliamento | |
| Calzature | ||
| Occhiali | ||
| Borse e portafogli | ||
| Gioielli | ||
| Orologi | ||
| Bellezza e cura personale | ||
| Per utente finale | Uomo | |
| Donna | ||
| Unisex | ||
| Per canale di distribuzione | Negozi monomarca | |
| Negozi multimarca | ||
| Negozi on-line | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale dei beni di lusso?
Il mercato globale dei beni di lusso ha raggiunto i 484.15 miliardi di dollari nel 2026 e si prevede che raggiungerà i 598.17 miliardi di dollari entro il 2031, con un CAGR del 4.32%.
In quale regione le vendite di beni di lusso cresceranno più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 5.41%, trainata dalla continua ripresa della Cina e dall'espansione della classe media benestante in India.
Quale categoria di prodotti è destinata a crescere più rapidamente?
Gli orologi guidano la crescita con un CAGR previsto del 4.38%, che riflette la crescente domanda da parte dei collezionisti e la percezione degli orologi come beni di investimento.
Quanto è grande la quota dell'Europa nel fatturato mondiale del lusso?
Nel 52.10 l'Europa rappresentava il 2025% della quota di mercato mondiale dei beni di lusso, sostenuta dai suoi marchi storici e dall'elevato afflusso turistico.


