

Dimensioni e quota del mercato delle calzature di lusso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 50.55 miliardo di dollari |
| Dimensione del mercato (2031) | 62.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.35% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
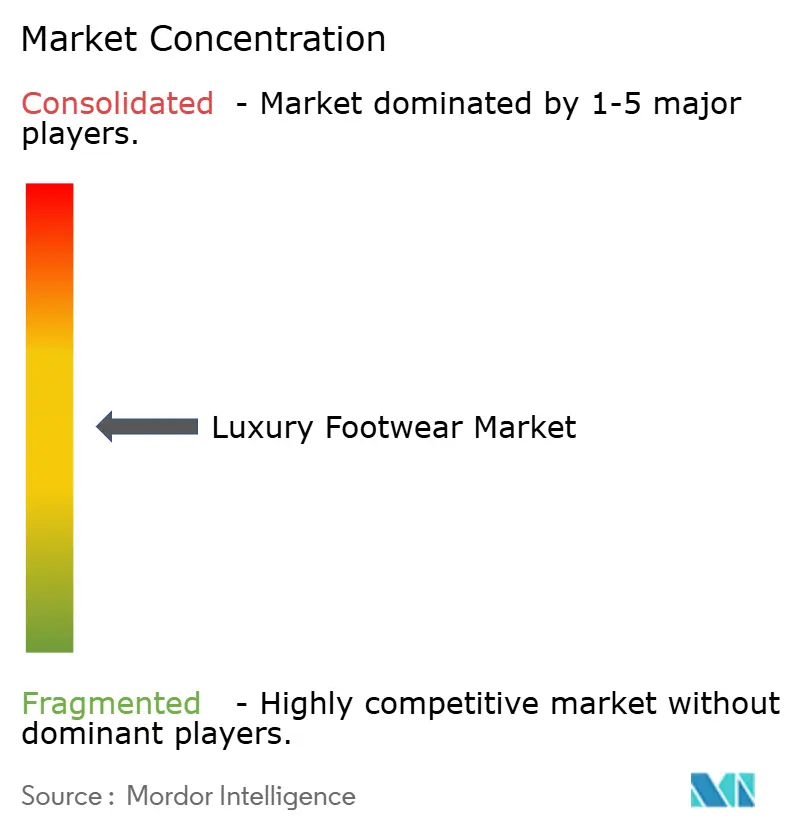
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle calzature di lusso di Mordor Intelligence
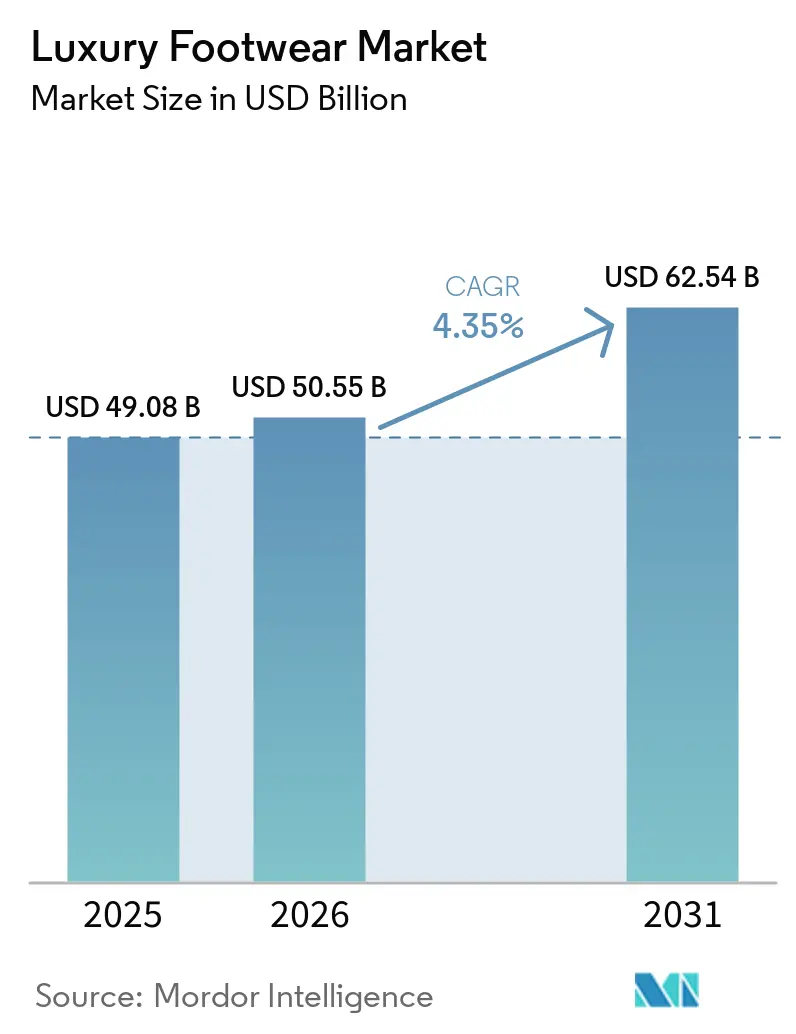
Si prevede che il mercato delle calzature di lusso crescerà da 49.08 miliardi di dollari nel 2025 a 50.55 miliardi di dollari nel 2026, per poi raggiungere i 62.54 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.35% nel periodo 2026-2031. Questa crescita costante evidenzia la capacità del mercato di mantenere prezzi elevati, il duplice fascino delle calzature, intese sia come necessità pratica che come simbolo di status, e il crescente utilizzo dei canali di vendita digitali. I fattori chiave che guidano questa crescita includono l'elevata domanda nella regione Asia-Pacifico, i cicli di sostituzione costanti in Nord America e la crescente preferenza dei consumatori per prodotti premium ed ecocompatibili. Sfide come le interruzioni della catena di approvvigionamento e l'aumento dei costi dovuto ai dazi doganali hanno spinto i marchi ad adottare strategie come il miglioramento dell'integrazione verticale, la diversificazione delle fonti di approvvigionamento e gli investimenti in processi produttivi automatizzati. La crescente influenza della cultura delle sneaker, l'aumento della ricchezza nei mercati emergenti e la popolarità delle collaborazioni in edizione limitata supportano ulteriormente la crescita a lungo termine del mercato delle calzature di lusso. Il panorama competitivo è moderatamente intenso, con un mix di multinazionali e marchi più piccoli e specializzati. Aziende come LVMH, Kering e Richemont beneficiano dei loro ampi portafogli, delle risorse condivise e delle capacità di sviluppo del marchio, che conferiscono loro vantaggi significativi in termini di dimensioni e presenza sul mercato.
Punti chiave del rapporto
- Per categoria, le calzature non sportive hanno dominato il mercato delle calzature di lusso con il 58.05% nel 2025, mentre si prevede che il segmento sportivo registrerà un CAGR del 4.67% entro il 2031.
- In base all'utente finale, nel 48.20 le consumatrici detenevano il 2025% della quota di mercato delle calzature di lusso; si prevede che il segmento bambini/ragazzi crescerà a un CAGR del 4.92% nello stesso periodo.
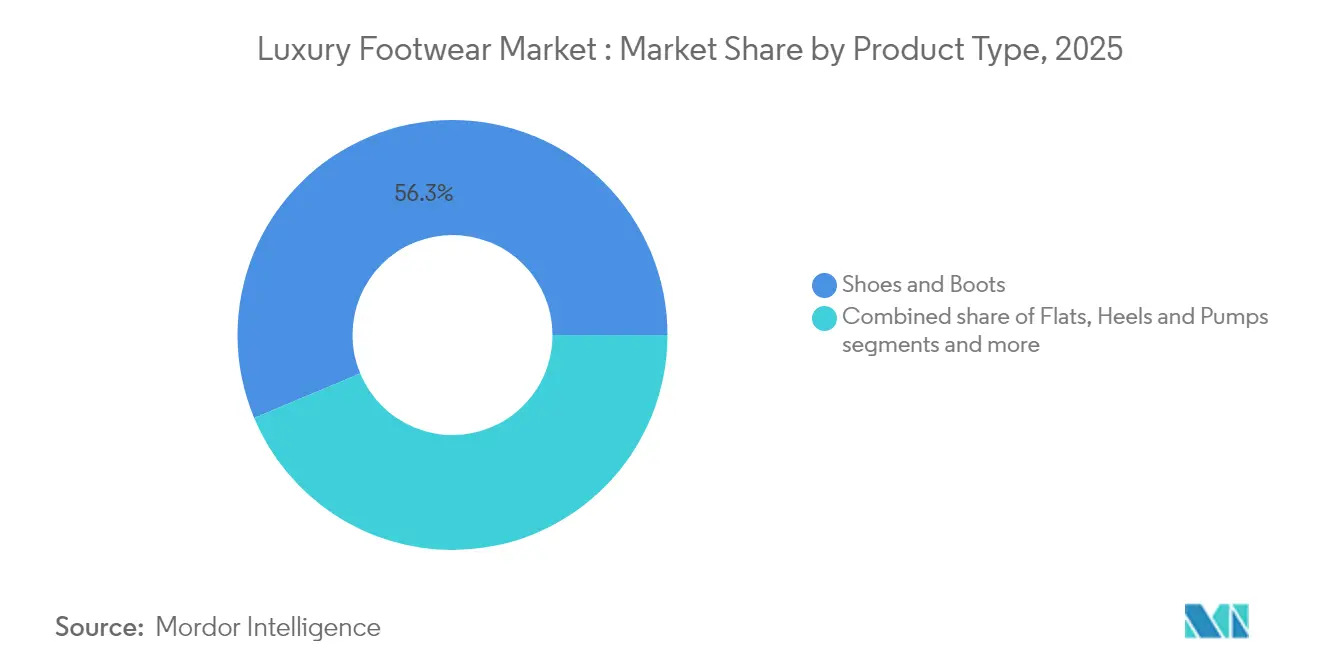
- Per tipologia di prodotto, scarpe e stivali hanno rappresentato la fetta più grande del mercato delle calzature di lusso, pari al 56.30% nel 2025, mentre le scarpe basse stanno registrando un CAGR del 4.66% entro il 2031.
- In base al canale di distribuzione, nel 38.15 i negozi specializzati rappresentavano il 2025% del mercato delle calzature di lusso, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 5.62%.
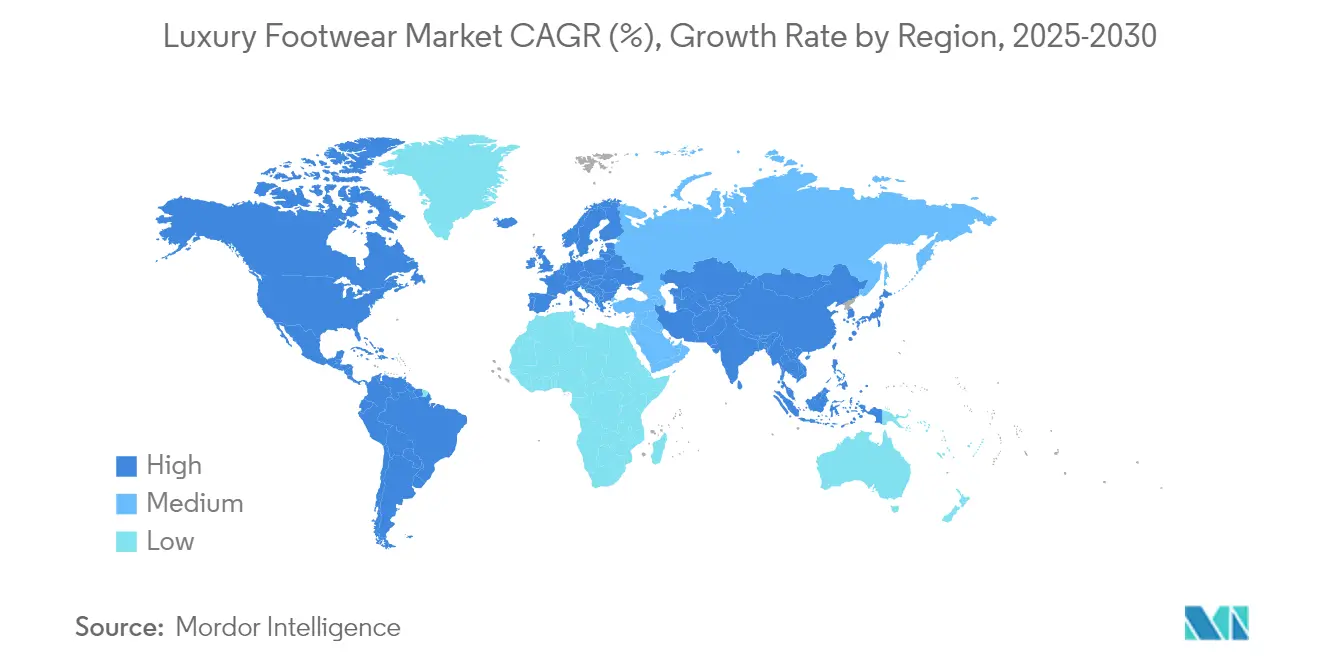
- In termini geografici, il Nord America ha mantenuto il 29.40% della quota di mercato delle calzature di lusso nel 2025, ma l'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari al 5.28%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle calzature di lusso
Tabella di impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Spostamento dei consumatori verso prodotti di lusso sostenibili ed eco-certificati | + 0.8% | Globale, con l'Europa leader nella conformità normativa | Medio termine (2-4 anni) |
| Approvazioni delle celebrità e cultura degli influencer | + 0.6% | Globale, con mercati principali in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto in termini di materia prima e design | + 0.5% | Globale, con adozione anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumento del tasso di partecipazione sportiva | + 0.4% | Asia-Pacifico, con ripercussioni sui mercati globali | Medio termine (2-4 anni) |
| Propensione dei consumatori verso prodotti in edizione limitata | + 0.7% | Globale, con posizionamento premium nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Crescita dei servizi di lusso e personalizzazione basati sull'esperienza | + 0.9% | Focus su Asia-Pacifico, America Latina e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spostamento dei consumatori verso prodotti di lusso sostenibili ed eco-certificati
La crescente domanda di prodotti di lusso sostenibili ed ecocompatibili sta giocando un ruolo fondamentale nella crescita del mercato delle calzature di lusso. I consumatori stanno diventando sempre più attenti all'ambiente e questo influenza le loro decisioni d'acquisto. Nel 2024, l'Unione Europea ha implementato la Direttiva sulla rendicontazione della sostenibilità aziendale (CSRD) e si sta preparando a introdurre la normativa sul passaporto digitale dei prodotti. [1]Fonte: Unione Europea, "Passaporto digitale per i prodotti dell'UE: promuovere la trasparenza e la sostenibilità", europa.euQueste misure stanno spingendo i marchi del lusso a essere più trasparenti riguardo all'approvvigionamento e ai materiali utilizzati. Di conseguenza, molti marchi stanno ora adottando materiali tracciabili e a basso impatto ambientale, come la pelle conciata al vegetale, le suole in gomma riciclata e i tessuti di origine biologica. Ad esempio, Tod's ha annunciato l'utilizzo di pelle tracciabile certificata dall'Istituto Italiano di Certificazione Pelli (ICEC) nell'ambito della sua strategia di sostenibilità, in linea con le normative UE. Negli Stati Uniti, organizzazioni come l'Agenzia per la Protezione Ambientale (EPA) e il Dipartimento dell'Agricoltura (USDA) stanno offrendo sovvenzioni e riconoscimenti alle aziende che utilizzano materiali bio-preferiti. Questo incoraggia i marchi di calzature di lusso a innovare e integrare materiali sostenibili certificati nei loro prodotti.
Aumento del tasso di partecipazione sportiva
Il crescente interesse per lo sport e il fitness sta giocando un ruolo chiave nel guidare il mercato delle calzature di lusso, poiché sempre più persone cercano scarpe ad alte prestazioni che mettano in risalto il loro stile e le loro preferenze in fatto di marchi. Nel 2024, la partecipazione ad attività sportive ricreative e amatoriali, come la corsa, il tennis e gli allenamenti in palestra, è aumentata significativamente, creando una maggiore domanda di calzature che uniscano funzionalità e lusso. Ad esempio, il Topline Participation Report della SFIA evidenzia che 247.1 milioni di americani erano attivamente coinvolti in attività sportive e di fitness nel 2024. [2]Fonte: Sports and Fitness Industry Association, "Il rapporto sulla partecipazione di SFIA mostra che 247.1 milioni di americani erano attivi nel 2024", sfia.orgQuesta tendenza è particolarmente popolare tra i millennial urbani e i consumatori della Generazione Z, che vedono il fitness non solo come un'attività salutare, ma come una scelta di vita. L'ascesa di centri fitness boutique, maratone e influencer sui social media che promuovono stili di vita attivi ha ulteriormente incoraggiato l'uso di calzature sportive nella moda quotidiana. I marchi del lusso stanno rispondendo a questa domanda progettando scarpe che uniscono prestazioni tecniche a design premium. Prodotti come la LV Trainer di Louis Vuitton, la sneaker 3XL di Balenciaga e la B30 di Dior sono commercializzati sia come eleganti capi di moda che come funzionali articoli sportivi.
Approvazioni delle celebrità e cultura degli influencer
Le collaborazioni con celebrità e influencer svolgono un ruolo fondamentale nel plasmare l'immagine dei marchi di calzature di lusso, combinando rilevanza culturale ed esclusività. Ad esempio, nel 2024, Christian Louboutin ha collaborato con la stilista Coco Brandolini d'Adda per lanciare una collezione di scarpe da donna in edizione limitata, ispirata dalla loro amicizia e dal comune amore per l'arte. Allo stesso modo, la collaborazione di Gucci con Harry Styles ha conferito un fascino fresco e gender-fluid alle sue calzature, come mocassini e sneaker rétro, rendendole popolari in tutto il mondo. Anche Balenciaga ha collaborato con celebrità come Kim Kardashian, il che ha contribuito all'enorme popolarità delle sue sneaker chunky e degli stivali scultorei. Queste partnership non solo aumentano la visibilità del marchio, ma creano anche un senso di aspirazione tra i consumatori. I social media amplificano ulteriormente questo effetto, aumentando il legame emotivo con il marchio e incoraggiando gli acquisti ripetuti. Questa tendenza è particolarmente evidente laddove le testimonial delle celebrità influenzano fortemente le scelte dei consumatori e stimolano le vendite di calzature di lusso.
Propensione dei consumatori verso prodotti in edizione limitata
Le edizioni limitate e le collaborazioni con designer o celebrità di fama sono diventate una strategia chiave per i marchi di calzature di lusso, aiutandoli a creare esclusività e ad aumentare il loro appeal. Queste partnership non solo generano vendite immediate, ma mantengono anche i marchi culturalmente rilevanti. Ad esempio, nel marzo 2024, Gucci ha collaborato con la stilista britannica Martine Rose per lanciare una collezione speciale di mocassini e sneaker ibridi durante la settimana della moda di Parigi. La collezione è andata esaurita in poche ore e ha ottenuto un'enorme attenzione sui social media. Analogamente, Balmain ha collaborato con Puma all'inizio del 2024 per lanciare una linea di sneaker unica che combina elementi di abbigliamento sportivo e alta moda. Questi lanci in edizione limitata sono spesso programmati in concomitanza con importanti eventi culturali o di moda, creando un senso di urgenza tra gli acquirenti e rafforzando l'esclusività del marchio. Offrendo prodotti rari e legati a momenti significativi, i marchi di calzature di lusso non solo aumentano le vendite, ma rafforzano anche il loro legame emotivo con i consumatori, soprattutto nei mercati della moda globale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Forte presenza di prodotti contraffatti | -1.2% | Globale, con l’Asia-Pacifico e l’Europa più colpite | A breve termine (≤ 2 anni) |
| Minore domanda da parte dei mercati sensibili al prezzo | -0.8% | Mercati emergenti e segmenti a basso reddito a livello globale | Medio termine (2-4 anni) |
| Dazi doganali elevati e complesse normative commerciali | -0.6% | Corridoi commerciali globali, in particolare Stati Uniti, Europa-Cina | A breve termine (≤ 2 anni) |
| Prezzi volatili delle materie prime | -0.4% | Catene di fornitura globali, con centri di produzione in Italia e in Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La forte presenza di prodotti contraffatti erode il valore del marchio
Il problema persistente dei prodotti contraffatti rimane una sfida significativa per il mercato delle calzature di lusso, con un impatto sia sulla reputazione del marchio che sui ricavi. I prodotti contraffatti minano l'esclusività su cui si basano i marchi del lusso, inondando il mercato con versioni false di prodotti di fascia alta. Secondo l'OCSE, in media, i prodotti contraffatti rappresentano oltre il 2% del commercio globale, il che evidenzia l'entità del problema. Ad esempio, nel giugno 2025, le autorità della zona occidentale di Sydney hanno incriminato tre individui per aver presumibilmente guadagnato 9.75 milioni di dollari vendendo articoli di lusso contraffatti, tra cui scarpe e orologi, attraverso una rete criminale online. I contraffattori sono diventati più sofisticati, replicando non solo i loghi, ma anche le confezioni, le carte di autenticazione e persino i tag QR, rendendo più difficile distinguere i prodotti falsi da quelli originali. Per contrastare questo fenomeno, marchi del lusso come Gucci, Balenciaga e Christian Louboutin stanno adottando tecnologie avanzate come tag abilitati NFC, sistemi di tracciamento basati su blockchain e strumenti di autenticazione basati sull'intelligenza artificiale. Queste misure mirano a proteggere i loro prodotti e a rassicurare i clienti sull'autenticità dei loro acquisti.
Gli elevati dazi all’importazione e le complesse normative commerciali aumentano le strutture dei costi
I marchi di calzature di lusso si trovano ad affrontare sfide sempre più complesse a causa degli elevati dazi all'importazione e delle complesse normative commerciali, che rendono più difficile mantenere prezzi competitivi nei mercati chiave. Ad esempio, nel 2024, gli Stati Uniti continuano a imporre dazi significativi sulle calzature importate, con aliquote che raggiungono il 20% per le scarpe prodotte nell'Unione Europea e il 31% per quelle provenienti dalla Svizzera, secondo i calendari USTR. Questi dazi elevati spesso comportano un aumento dei prezzi al dettaglio, il che può scoraggiare i potenziali acquirenti, soprattutto coloro che aspirano a possedere prodotti di lusso. Alcune categorie specifiche di calzature sono soggette a dazi ancora più elevati, che raggiungono il 145%, il che complica ulteriormente le strategie di prezzo e mette sotto pressione i margini di profitto. Poiché quasi il 99% delle calzature vendute negli Stati Uniti è importato, ad esempio, nel 2.147 sono state importate negli Stati Uniti 2024 miliardi di paia di scarpe. [3]Fonte: FDRA.ORG, "Approvvigionamento e conformità", fdra.orgMarchi come Santoni e Church's sono particolarmente colpiti da questi costi. Per affrontare queste sfide, molte aziende di calzature di lusso stanno trasferendo la produzione in paesi del Sud-est asiatico con dazi doganali più bassi o adottando strategie di near-shoring in regioni come l'Europa orientale e il Nord Africa.
Analisi del segmento
Per categoria: Il lusso sportivo guadagna terreno
Si prevede che i modelli sportivi cresceranno a un CAGR del 4.67%, superando la crescita del mercato complessivo delle calzature di lusso e competendo stabilmente con i modelli non sportivi, che detenevano una quota di mercato del 58.05% nel 2025. Questa crescita è trainata dalle crescenti iniziative governative che promuovono la pratica sportiva, dalla crescente popolarità di stili di vita incentrati sul benessere e dalla fusione tra streetwear e alta moda. Tecnologie avanzate, come intersuole termofuse ad alta temperatura e piastre in fibra di carbonio, vengono integrate nelle calzature sportive, migliorando sia le prestazioni che l'appeal di lusso, il che ne giustifica il prezzo elevato.
La tendenza delle collaborazioni sportive in edizione limitata, come la partnership Dior x Air Jordan, evidenzia la fusione tra la cultura delle sneaker e il design di alta gamma. Queste uscite esclusive spesso utilizzano sistemi di estrazione a sorte per creare code digitali, aumentando la percezione di scarsità ed esclusività. Questo approccio riscuote particolare successo tra i consumatori millennial nella regione Asia-Pacifico, che hanno familiarità con le vendite flash e la cultura delle code, il che si traduce in tassi di acquisto più elevati. Inoltre, i marchi di lusso stanno sfruttando i propri archivi per reintrodurre modelli classici di scarpe da corsa o da tennis in materiali pregiati, combinando nostalgia e artigianalità moderna. Queste strategie stanno aiutando il mercato delle calzature di lusso ad attrarre un pubblico più ampio rispetto ai tradizionali acquirenti di scarpe formali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i bambini guidano la crescita futura
Si prevede che le calzature per bambini cresceranno a un CAGR elevato del 4.92%, rendendole il segmento in più rapida crescita nel mercato delle calzature di lusso. Questa crescita è trainata dall'aumento del reddito disponibile tra i genitori benestanti e dalla crescente tendenza a dare priorità a prodotti premium per bambini. I genitori sono ora più propensi ad acquistare calzature di alta qualità ed eleganti per i propri figli, spesso come regalo o per occasioni speciali. Le mini sneaker in edizione limitata che replicano i modelli per adulti sono particolarmente popolari, creando una domanda aggiuntiva. Anche i social media svolgono un ruolo significativo, poiché i genitori influencer mostrano spesso abiti e scarpe coordinati con i propri figli, ispirando acquisti simili tra i loro follower.
Nel 2025, le consumatrici rappresentavano il 48.20% della quota di mercato delle calzature di lusso, trainate dal loro forte interesse per le tendenze stagionali, dalle collezioni di guardaroba curate e dagli acquisti per eventi specifici. I marchi si stanno concentrando sulla fidelizzazione delle donne offrendo programmi di membership esclusivi, accesso anticipato alle nuove collezioni e servizi di fitting personalizzati. Nel frattempo, le calzature maschili rimangono un segmento significativo, sebbene la loro crescita sia più stabile. La domanda in questa categoria è strettamente legata alla rinascita dell'abbigliamento aziendale e alla popolarità delle sneaker in edizione limitata associate alle celebrità sportive. In tutti i gruppi demografici, i marchi stanno adottando sempre più gamme di taglie inclusive e tecnologie di prova virtuale.
Per tipo di prodotto: gli appartamenti sfidano le gerarchie tradizionali
Si prevede che le scarpe basse cresceranno a un CAGR del 4.66%, diventando gradualmente più popolari in un mercato tradizionalmente dominato da scarpe e stivali, che rappresentano ancora il 56.30% della quota di mercato delle calzature di lusso. L'ascesa di modelli di lavoro da remoto e ibridi ha ridotto la necessità di tacchi alti, poiché i consumatori ora preferiscono calzature che offrano sia comfort che stile. Questo cambiamento ha spinto la domanda di opzioni premium come ballerine, mocassini e scarpe da guida. I marchi del lusso, soprattutto quelli italiani, stanno rispondendo introducendo caratteristiche come solette in memory foam e pellami elasticizzati, garantendo a questi prodotti comfort e alta qualità artigianale. Queste innovazioni stanno aiutando le scarpe basse ad affermarsi maggiormente sul mercato.
Scarpe e stivali continuano ad avere successo, supportati dalla loro associazione con l'artigianato tradizionale, dalle produzioni limitate e dalle collezioni stagionali. Ad esempio, gli stivali con suola carrarmato ispirati al design alpino, realizzati in pelle scamosciata proveniente da fonti responsabili, stanno diventando sempre più popolari tra i viaggiatori invernali. Allo stesso modo, le décolleté rimangono attuali grazie all'integrazione di dettagli come decorazioni gioiello e sistemi di regolazione dell'altezza del tacco, offrendo ai consumatori un mix di eleganza e praticità. Anche sandali e sabot mantengono una domanda stabile, in particolare nell'ambito delle collezioni resort. Questi prodotti utilizzano spesso materiali leggeri ed ecocompatibili, in linea con la crescente attenzione alla sostenibilità nel mercato delle calzature di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
Si prevede che l'e-commerce crescerà a un CAGR del 5.62%, diventando il canale in più rapida espansione nel mercato delle calzature di lusso. Le piattaforme online hanno ampliato significativamente la loro portata, soprattutto in aree diverse dalle grandi città, offrendo praticità e accessibilità. I flagship store virtuali sono ora progettati per replicare l'esperienza personalizzata dello shopping in boutique. Tecnologie avanzate, come assistenti dinamici per la vestibilità, prove olografiche e servizi di chat in stile concierge, stanno rendendo lo shopping online più intuitivo ed efficiente. Queste innovazioni aiutano i clienti a trovare facilmente la vestibilità e lo stile giusti, determinando un notevole aumento delle vendite online. Di conseguenza, il canale e-commerce ha quasi raddoppiato la sua presenza sul mercato, diventando un fattore chiave per la crescita del mercato delle calzature di lusso.
I negozi specializzati, che rappresentano ancora il 38.15% del mercato delle calzature di lusso nel 2025, si stanno concentrando sul miglioramento dell'esperienza in negozio per fidelizzare l'interesse dei clienti. Questi negozi stanno introducendo funzionalità uniche come laboratori artigianali, lounge esclusive su appuntamento e studi di personalizzazione dove i clienti possono personalizzare le proprie calzature. Queste iniziative aiutano i negozi specializzati a mantenere alto il traffico pedonale e a fidelizzare i clienti. Allo stesso tempo, le strategie omnicanale stanno acquisendo importanza, con funzionalità come i servizi "click-and-collect", i tablet endless-aisle e i programmi fedeltà unificati che garantiscono un'esperienza di acquisto fluida sia nei negozi online che in quelli fisici. Anche i siti web direct-to-consumer stanno diventando sempre più popolari, poiché offrono ai marchi margini di profitto più elevati e la possibilità di utilizzare i dati dei clienti per offerte di prodotti personalizzate.
Analisi geografica
Mercato nordamericano delle calzature di lusso
Nel 29.40, il Nord America ha mantenuto una quota del 2025% nel mercato delle calzature di lusso, sostenuta da una radicata cultura delle sneaker, da flussi di reddito diversificati e da un'infrastruttura di vendita al dettaglio omnicanale avanzata. Gli aumenti medi dei prezzi del 5%, dovuti ai dazi doganali, e un'inflazione complessiva del settore calzaturiero dello 0.8% nel 2024 hanno frenato la crescita dei volumi, soprattutto per i consumatori del segmento entry-luxury. Ciononostante, gli acquirenti più facoltosi continuano a preferire collezioni che offrono esclusività, provenienza artigianale o innovazione tecnologica. I rivenditori stanno sperimentando l'apertura di corner dedicati all'usato all'interno dei flagship store per soddisfare gli acquirenti attenti alla sostenibilità e ridurre i cicli di cambio del guardaroba.
Mercato delle calzature di lusso nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 5.28%, fino al 2031, grazie al favorevole andamento demografico e alla rapida urbanizzazione. La decelerazione della Cina evidenzia la volatilità macroeconomica, ma i marchi nazionali e i negozi duty-free transfrontalieri rimangono dinamici. La rinascita del lusso in Giappone, alimentata dalla debolezza dello yen e dalla ripresa del turismo, ha rilanciato l'affluenza a Ginza e sostenuto le vendite a prezzo pieno. L'India si distingue con una previsione di 100 milioni di consumatori benestanti entro il 2027, secondo Goldman Sachs, aprendo un'ampia pista per i marchi premium. Collaborazioni di localizzazione con stilisti di Bollywood, capsule collection per festival e taglie specifiche per regione saranno essenziali affinché i marchi possano conquistare un valore di marca a lungo termine.
Mercato delle calzature di lusso in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa formano insieme un mix di opportunità diversificato. In Europa, le crescenti normative sulla sostenibilità esercitano pressioni sulle catene di approvvigionamento, ma elevano anche i prodotti premium certificati a basso impatto. La produzione del settore della pelletteria in Italia è diminuita nel 2024, spingendo a trasferire la capacità produttiva verso Portogallo e Spagna. I consumatori sudamericani, incoraggiati dalle agevolazioni fiscali sui beni di lusso in mercati selezionati, gravitano verso i marchi storici europei, mentre le concerie locali integrano sempre più la tracciabilità. I paesi del Consiglio di Cooperazione del Golfo sfruttano i megaprogetti turistici per attrarre i consumatori più attenti alla spesa, con i centri commerciali di Dubai ad alta intensità di servizi che fungono da vetrine regionali. La crescita africana rimane nascente ma promettente, con l'accelerazione del commercio mobile e il rafforzamento del potere d'acquisto della classe media.
Panorama competitivo
La concorrenza nel mercato delle calzature di lusso è moderata, con un mix di grandi aziende globali e marchi più piccoli e specializzati. I principali attori come LVMH, Kering e Richemont godono di un forte vantaggio grazie ai loro ampi portafogli di prodotti, alle risorse condivise e alla capacità di sviluppare nuovi marchi. Ad esempio, la divisione Moda e Pelletteria di LVMH ha registrato una crescita organica di 41,060 milioni di euro nel 2024, trainata dalla popolarità delle collezioni di calzature Louis Vuitton e Dior. Queste aziende sfruttano la loro dimensione per investire in artigianato di alta qualità e strategie avanzate di coinvolgimento del cliente, garantendo la loro posizione di leadership sul mercato. La loro attenzione alla produzione artigianale e agli approcci basati sui dati li aiuta a mantenere un vantaggio competitivo, soddisfacendo al contempo le aspettative dei consumatori per prodotti premium.
Fusioni e acquisizioni strategiche stanno plasmando le dinamiche di mercato, aiutando i marchi ad ampliare la propria portata e a rafforzare la propria offerta. Ad esempio, l'acquisizione di Kurt Geiger da parte di Steve Madden per 289 milioni di sterline ha rafforzato la presenza dei marchi in Europa e aggiunto fasce di prezzo di lusso al loro portafoglio. Analogamente, nel 2024, l'acquisizione di maggioranza da parte di OTB del produttore italiano di calzature Calzaturificio Stephen garantirà una fornitura costante per gli iconici stivali Tabi di Maison Margiela, migliorando al contempo il controllo sui processi produttivi. Queste iniziative consentono ai marchi di gestire al meglio le fluttuazioni dei prezzi delle materie prime, mantenere una qualità costante e migliorare l'efficienza operativa. Strategie di integrazione verticale come queste stanno diventando essenziali per i marchi al fine di salvaguardare le proprie catene di approvvigionamento e proteggere i propri margini in un mercato competitivo.
Tecnologia e sostenibilità stanno emergendo come fattori chiave che distinguono i marchi innovativi nel mercato delle calzature di lusso. Aziende come Zellerfeld utilizzano la stampa 3D per creare calzature con scorte minime e design completamente circolari, sfidando i metodi di produzione tradizionali. I marchi affermati stanno rispondendo esplorando la robotica nella produzione e sperimentando alternative alla pelle di origine vegetale per allinearsi alle tendenze della sostenibilità. Inoltre, le collaborazioni tra marchi del lusso e startup tecnologiche, artisti e organizzazioni sportive stanno creando narrazioni uniche e coinvolgenti. Queste partnership aiutano i marchi a entrare in contatto con un pubblico eterogeneo, in diverse regioni e fasce d'età, garantendo loro di rimanere rilevanti e innovativi in un mercato in rapida evoluzione.
Leader del settore delle calzature di lusso
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering SA
-
Società finanziaria Richemont SA
-
Prada S.p.A
-
Capri Holdings Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: il marchio di calzature di lusso Moreschi è stato acquisito da Glam Srl, azienda italiana nota per il suo marchio di calzature Superglamourous, insieme a un fondo di investimento britannico. Questa acquisizione segna un passo significativo per Glam Srl, che amplia il proprio portfolio con l'aggiunta di Moreschi.
- Febbraio 2025: Steve Madden accetta di acquisire Kurt Geiger, con sede nel Regno Unito, per 289 milioni di sterline, aggiungendo al proprio portafoglio i marchi Kurt Geiger London, KG Kurt Geiger e Carvela.
- Ottobre 2024: Christian Louboutin e la stilista Coco Brandolini d'Adda collaborano per lanciare una capsule collection in edizione limitata di scarpe da donna, celebrando la loro amicizia e la comune passione per l'arte.
- Marzo 2024: il gruppo italiano OTB, proprietario di marchi di moda come Margiela, Jil Sander, Marni, Viktor&Rolf e Diesel, ha acquisito una quota di maggioranza del produttore di calzature di lusso Calzaturificio Stephen.
Ambito del rapporto sul mercato globale delle calzature di lusso
Le calzature di lusso sono prodotte utilizzando materiali di prima qualità e offrono maggiore durata, unicità e comfort. I prodotti di lusso sono soggetti a disponibilità limitata. Non sono prodotti in serie. Ciò significa che le scarpe firmate sono per natura uniche, esclusive, presentano design sofisticati e non sono comuni sul mercato. Sono eccezionalmente realizzati per fare un'impressione visiva.
L'ambito del mercato globale delle calzature di lusso comprende categoria, utente finale, tipo di prodotto, canale di distribuzione e area geografica. Per categoria, il mercato è segmentato in calzature sportive e calzature non sportive. Per utente finale, il mercato è segmentato in uomo, donna e bambino/a. Per tipologia di prodotto, il mercato è suddiviso in scarpe e stivali, tacchi e décolleté, scarpe basse e altre tipologie di prodotto. Per canale di distribuzione, il mercato è segmentato in negozi specializzati, vendita al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore in milioni di USD.
| Calzature Atletiche |
| Calzature non sportive |
| Uomo |
| Donna |
| Bambini / Bambini |
| Scarpe e stivali |
| Tacchi e pompe |
| Ballerine |
| Altri tipi di prodotto |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per Categoria | Calzature Atletiche | |
| Calzature non sportive | ||
| Per utente finale | Uomo | |
| Donna | ||
| Bambini / Bambini | ||
| Per tipo di prodotto | Scarpe e stivali | |
| Tacchi e pompe | ||
| Ballerine | ||
| Altri tipi di prodotto | ||
| Per canale di distribuzione | Negozi specializzati | |
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle calzature di lusso?
Il mercato delle calzature di lusso valeva 50.55 miliardi di dollari nel 2026 e si prevede che raggiungerà i 62.54 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida per le calzature di lusso?
L'area Asia-Pacifico è in testa con un CAGR previsto del 5.28% fino al 2031, trainato dalla crescente ricchezza e dalla consolidata cultura delle sneaker.
Quale categoria di prodotti detiene la quota di mercato più elevata nel settore delle calzature di lusso?
Nel 58.05, i modelli non sportivi, principalmente scarpe e stivali eleganti e casual, rappresentavano il 2025% della quota globale.
Quanto è importante la vendita al dettaglio online nel mercato delle calzature di lusso?
La vendita al dettaglio online è il canale in più rapida crescita, con un CAGR del 5.62%, supportato da strumenti di prova virtuale e strategie dirette al consumatore.


