

Dimensioni e quota di mercato degli occhiali di lusso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
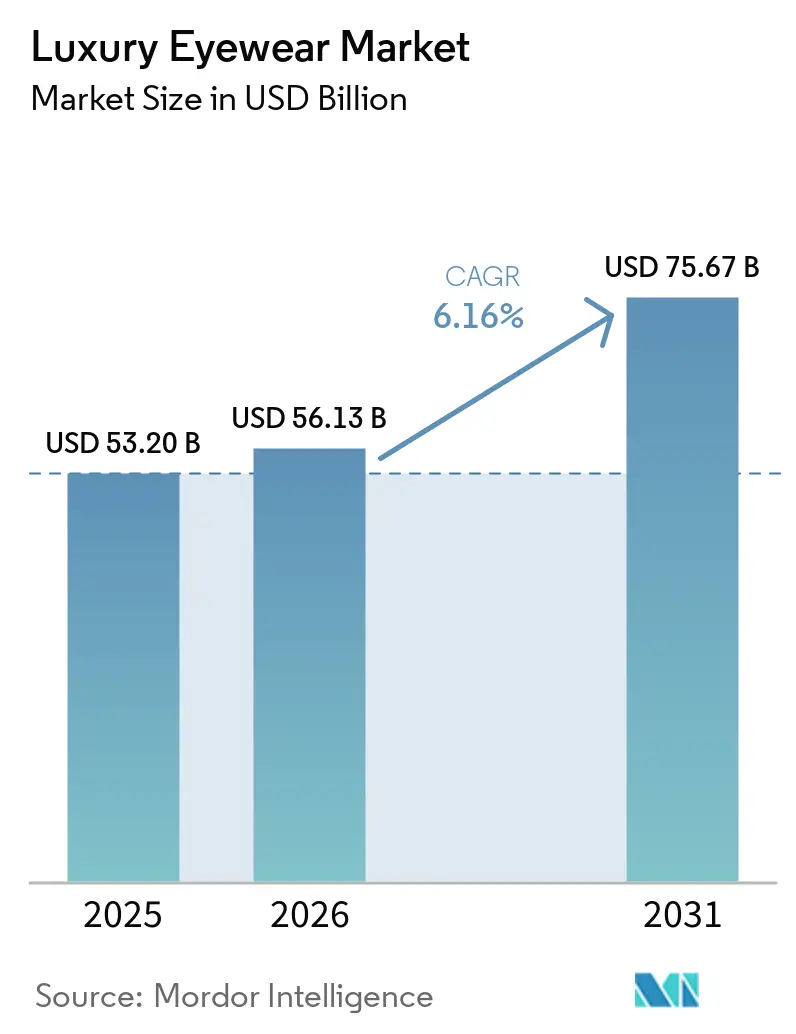
| Dimensione del mercato (2026) | 56.13 miliardo di dollari |
| Dimensione del mercato (2031) | 75.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.16% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli occhiali di lusso a cura di Mordor Intelligence
Si prevede che il mercato globale degli occhiali di lusso crescerà da 53.20 miliardi di dollari nel 2025 a 56.13 miliardi di dollari nel 2026, per poi raggiungere i 75.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.16% nel periodo 2026-2031. La crescita del mercato globale degli occhiali di lusso è trainata dall'aumento del reddito disponibile, dalla crescente preferenza per accessori moda di alta gamma e dall'influenza dei marchi di lusso come status symbol ed espressione di identità personale. La maggiore consapevolezza della salute degli occhi, unita alla crescente domanda di occhiali da vista, ha portato i consumatori a privilegiare montature di alta qualità che uniscano funzionalità ed eleganza. Fattori come la rapida urbanizzazione, l'evoluzione delle tendenze della moda e l'impatto di celebrità, influencer dei social media e marketing digitale hanno ulteriormente alimentato la domanda di occhiali da sole e da vista di lusso. Inoltre, i produttori contribuiscono alla crescita del mercato attraverso la continua innovazione di prodotto, che include l'utilizzo di materiali leggeri, acetato sostenibile, montature in titanio, collezioni in edizione limitata e tecnologie avanzate per le lenti, progettate per migliorare comfort e prestazioni. L'espansione del retail omnicanale, che comprende boutique di marca, piattaforme di e-commerce ed esperienze di acquisto personalizzate, ha migliorato l'accessibilità dei prodotti e rafforzato il coinvolgimento dei consumatori. Inoltre, la crescente popolarità degli occhiali di lusso nelle economie emergenti, trainata da una popolazione benestante in aumento e da una maggiore spesa per prodotti lifestyle di alta gamma, continua a offrire significative opportunità di crescita per il mercato globale.
Punti chiave del rapporto
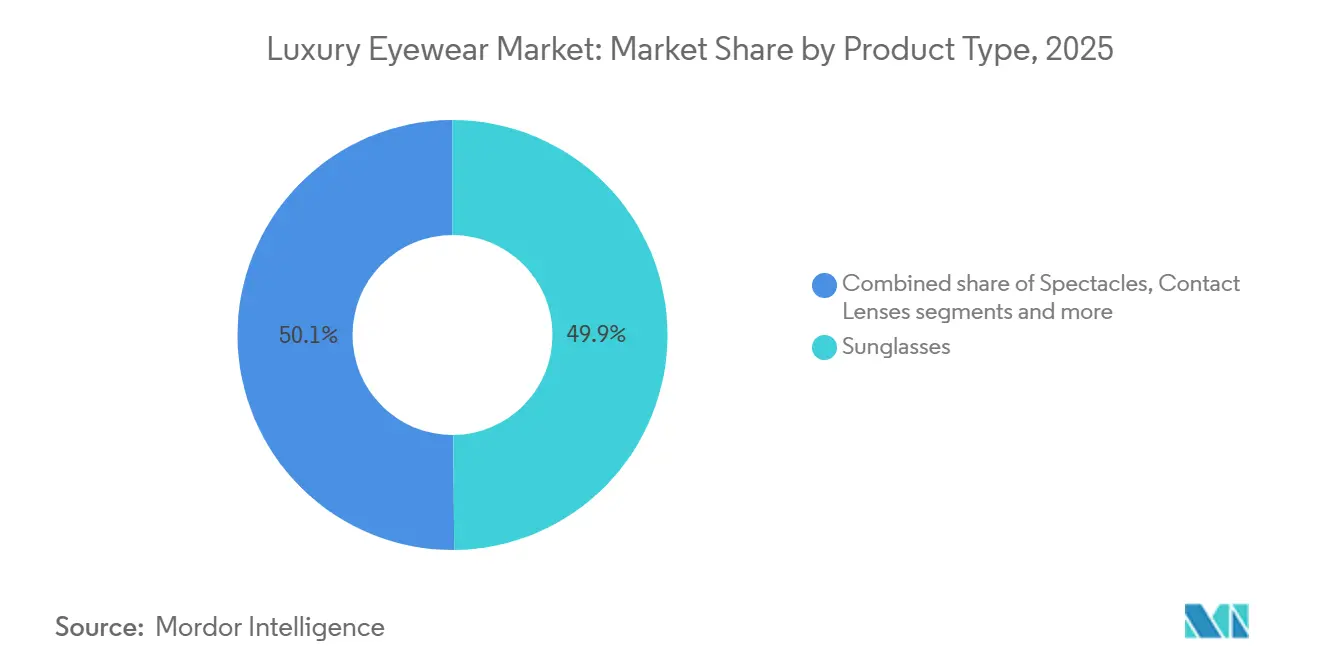
- Per tipologia di prodotto, gli occhiali da sole hanno dominato il mercato globale degli occhiali di lusso con una quota del 49.87% nel 2025, e si prevede che registreranno anche la crescita più rapida, con un CAGR del 6.73% nel periodo 2026-2031.
- Per quanto riguarda gli utenti finali, le donne detenevano la quota maggiore del mercato globale degli occhiali di lusso, pari al 52.35% nel 2025, mentre si prevede che gli occhiali unisex cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.81%, fino al 2031.
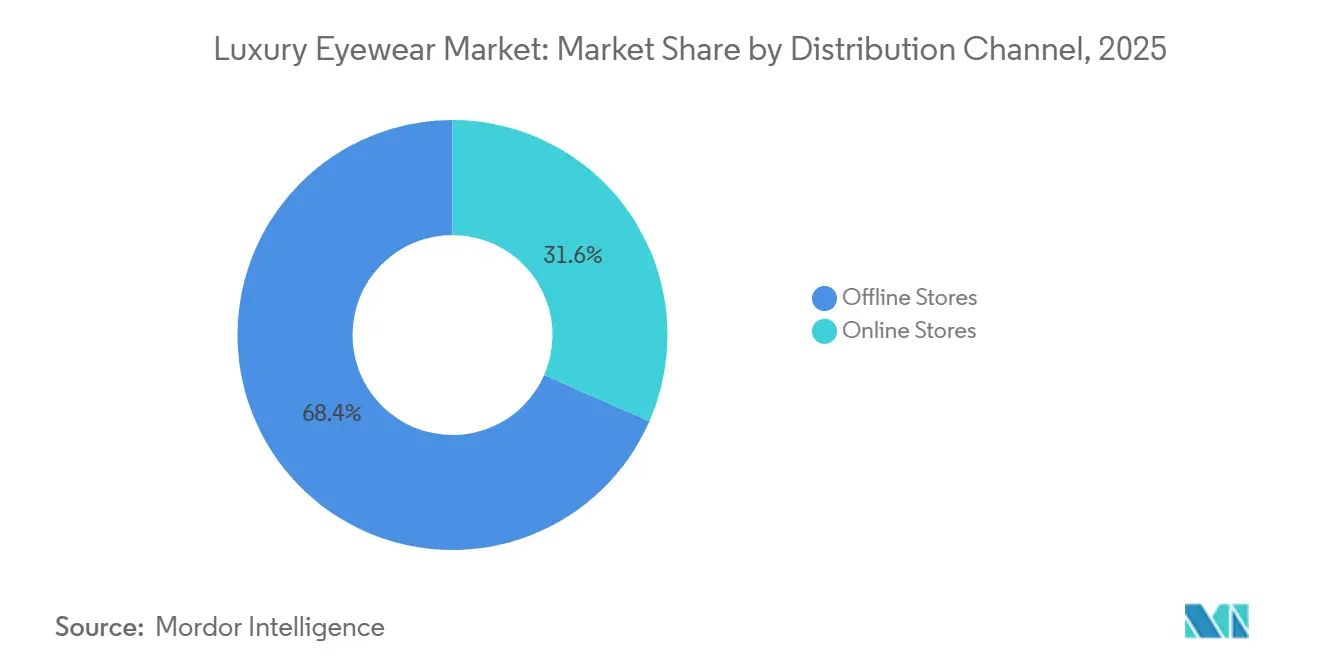
- Per canale di distribuzione, i negozi fisici rappresentavano il 68.44% del mercato globale degli occhiali di lusso nel 2025, mentre si prevede che i negozi online cresceranno più rapidamente, con un CAGR del 7.01% nel periodo 2026-2031.
- Dal punto di vista geografico, l'Europa deteneva il 31.93% del mercato globale degli occhiali di lusso nel 2025, mentre la regione Asia-Pacifico è destinata a registrare la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 7.13% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli occhiali di lusso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per gli accessori moda di alta gamma | + 1.3% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | Medio termine (2–4 anni) |
| Crescente popolarità delle collaborazioni tra celebrità, case di moda e influencer | + 1.1% | Globale, con un impatto sproporzionato nella regione Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Aumentare la consapevolezza dei consumatori in merito alla protezione dai raggi UV e alla salute degli occhi. | + 0.9% | Globale, accelerato in Asia-Pacifico e Sud America | A lungo termine (≥ 4 anni) |
| Espansione del commercio al dettaglio digitale e dello shopping di lusso omnicanale | + 1.0% | Nord America, Europa, Asia-Pacifico | Medio termine (2–4 anni) |
| Crescente domanda di collezioni in edizione limitata ed esclusive | + 0.7% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti di lusso sostenibili ed etici | + 0.6% | Europa, Nord America, espansione verso l'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per gli accessori moda di alta gamma
La crescente preferenza dei consumatori per accessori moda di alta gamma è un fattore determinante per il mercato globale degli occhiali di lusso. Gli occhiali, da semplice strumento di correzione della vista, sono diventati un elemento essenziale dello stile personale e dell'espressione di sé. I consumatori optano sempre più spesso per montature e occhiali da sole di alta gamma che si allineano al loro stile di vita, al loro status sociale e alle loro preferenze in fatto di moda, rendendo gli occhiali di lusso un elemento imprescindibile del guardaroba quotidiano. Questa domanda è particolarmente accentuata tra i consumatori più giovani e attenti alla moda, che aggiornano frequentemente i propri accessori per essere sempre al passo con le tendenze e le collezioni stagionali. I marchi di lusso sfruttano questa tendenza lanciando design esclusivi, collaborazioni e collezioni in edizione limitata, che ne accrescono l'attrattiva e rafforzano il prestigio del marchio. Inoltre, l'aumento del reddito disponibile, la maggiore esposizione alla moda globale attraverso le piattaforme digitali e la crescente attenzione all'artigianalità di alta qualità e all'estetica unica spingono i consumatori a investire in occhiali di lusso, contribuendo a una crescita sostenuta del mercato sia nei paesi sviluppati che in quelli emergenti.
Crescente popolarità delle collaborazioni tra celebrità, case di moda e influencer
La crescente collaborazione tra marchi di occhiali di lusso, celebrità, case di moda e influencer dei social media sta trainando la crescita del mercato globale degli occhiali di lusso, migliorando la visibilità del prodotto e l'attrattiva per i consumatori. Capsule collection esclusive e lanci in co-branding alimentano un senso di rarità ed esclusività, motivando i consumatori ad acquistare occhiali di alta gamma sia come accessorio di moda che come oggetto da collezione. Influencer e celebrità aumentano la notorietà del marchio attraverso le piattaforme digitali, influenzando le decisioni di acquisto e promuovendo l'adozione di nuovi modelli, soprattutto tra le fasce demografiche più giovani. Inoltre, le partnership con stilisti di fama consentono ai marchi di occhiali di allineare le proprie collezioni alle tendenze più ampie della moda di lusso, rafforzando l'identità del marchio e attirando una clientela più vasta. Queste collaborazioni generano una significativa copertura mediatica, migliorano il coinvolgimento dei clienti e creano attesa per i nuovi lanci di prodotto, contribuendo ad aumentare le vendite, a rafforzare la fedeltà al marchio e a sostenere la crescita del mercato globale degli occhiali di lusso.
Aumentare la consapevolezza dei consumatori in merito alla protezione dai raggi UV e alla salute degli occhi.
La crescente consapevolezza dei consumatori in merito alla protezione dai raggi UV e alla salute degli occhi è un fattore chiave per il mercato globale degli occhiali di lusso. I consumatori sono sempre più alla ricerca di occhiali che combinino un'estetica di alta qualità con una protezione avanzata della vista. La crescente consapevolezza degli effetti dannosi dell'esposizione prolungata alle radiazioni ultraviolette (UV), alla luce blu dei dispositivi digitali e agli inquinanti ambientali ha portato a una maggiore domanda di occhiali da sole e da vista di alta qualità con lenti anti-UV, rivestimenti polarizzati e tecnologie ottiche avanzate. I marchi di occhiali di lusso rispondono a questa domanda offrendo prodotti che integrano prestazioni superiori delle lenti con una lavorazione artigianale sofisticata, posizionando gli occhiali di alta gamma sia come investimento per la salute che come accessorio di moda. La crescente prevalenza di patologie oculari supporta ulteriormente questa tendenza. Secondo l'Organizzazione Mondiale della Sanità (OMS), a febbraio 2026, almeno 2.2 miliardi di persone in tutto il mondo soffrivano di problemi alla vista da vicino o da lontano, sottolineando la crescente necessità di occhiali correttivi e soluzioni preventive per la cura degli occhi.[1]Fonte: Organizzazione Mondiale della Sanità, "Cecità e disabilità visiva", who.intQuesta crescente attenzione alla salute oculare a lungo termine, unita alla disponibilità dei consumatori a investire in prodotti di alta qualità che offrono protezione e comfort superiori, continua a trainare la crescita del mercato globale degli occhiali di lusso.
Espansione del commercio al dettaglio digitale e dello shopping di lusso omnicanale
La crescita del commercio al dettaglio digitale e dello shopping di lusso omnicanale è un fattore determinante per il mercato globale degli occhiali di lusso. Questi canali consentono ai marchi premium di raggiungere un pubblico più ampio, offrendo al contempo esperienze di acquisto fluide e personalizzate. I consumatori scelgono sempre più spesso di esplorare, confrontare e acquistare occhiali di lusso attraverso piattaforme integrate online e offline che offrono strumenti di prova virtuale, consigli personalizzati, opzioni di ritiro in negozio e lanci di prodotti digitali esclusivi. Questa transizione ha migliorato la comodità, aumentato il coinvolgimento dei clienti e rafforzato la fiducia dei consumatori nell'acquisto online di occhiali di alto valore. La rapida diffusione di Internet ha ulteriormente supportato questa tendenza, ampliando l'accesso alle piattaforme di e-commerce di lusso e alle esperienze digitali dei marchi. Ad esempio, il Gruppo della Banca Mondiale ha riportato che il 95% della popolazione degli Stati Uniti utilizzava Internet nel 2024, evidenziando la solida infrastruttura digitale che facilita l'adozione del commercio al dettaglio di lusso online.[2]Fonte: Gruppo della Banca Mondiale, "Individui che utilizzano Internet (% della popolazione) - Stati Uniti", data.worldbank.orgPoiché i marchi di occhiali di lusso continuano a investire in tecnologie di e-commerce avanzate, strategie omnicanale e piattaforme di vendita diretta al consumatore, il commercio al dettaglio digitale sta assumendo un ruolo sempre più vitale nel guidare la crescita del mercato globale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di occhiali di lusso contraffatti | -1.2% | Presente a livello globale, con la massima esposizione nelle regioni Asia-Pacifico, Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Rigidi requisiti normativi per i prodotti ottici | -0.6% | Europa, Nord America | Medio termine (2–4 anni) |
| Forte concorrenza da parte di marchi di occhiali non di lusso | -0.9% | Pressione globale, massima concentrazione nella regione Asia-Pacifico e in Sud America. | Medio termine (2–4 anni) |
| Sfide della catena di approvvigionamento per materiali di alta qualità | -0.7% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di occhiali di lusso contraffatti
La diffusione di occhiali di lusso contraffatti rappresenta una sfida significativa per il mercato globale del lusso, minando l'esclusività del marchio, riducendo le vendite legittime e diminuendo la fiducia dei consumatori. Gli occhiali da sole e le montature da vista contraffatti spesso replicano il design dei marchi premium, ma sono privi dei materiali di alta qualità, della precisione artigianale e della protezione UV certificata dei prodotti autentici. Di conseguenza, i consumatori possono acquistare inconsapevolmente occhiali di qualità inferiore che compromettono la sicurezza degli occhi e le prestazioni del prodotto, danneggiando in definitiva la reputazione dei marchi di lusso affermati. La crescita delle piattaforme di e-commerce e dei venditori online non autorizzati ha ulteriormente facilitato la disponibilità e la distribuzione globale di occhiali contraffatti, complicando le attività di contrasto. Secondo la US Customs and Border Protection, gli occhiali da sole hanno rappresentato 414 milioni di dollari in beni sequestrati per motivi di salute, sicurezza e protezione nell'anno fiscale 2024, con 772,000 unità tra occhiali da sole e da vista tra i prodotti più sequestrati in termini di quantità.[3]Fonte: US Customs and Border Protection, "La verità dietro le contraffazioni", cbp.govQuesta diffusa contraffazione costringe i produttori di occhiali di lusso ad allocare risorse considerevoli a tecnologie anticontraffazione, monitoraggio della catena di approvvigionamento e protezione della proprietà intellettuale, aumentando così i costi operativi e limitando la crescita del mercato.
Rigidi requisiti normativi per i prodotti ottici
Le rigide normative per i prodotti ottici rappresentano un freno significativo per il mercato globale degli occhiali di lusso. I produttori devono attenersi a severi standard di sicurezza, qualità, etichettatura e prestazioni che variano a seconda dei paesi e delle regioni. Gli occhiali di lusso, comprese le montature da vista e da sole, sono soggetti a normative che ne regolamentano la precisione ottica delle lenti, la protezione dai raggi UV, la resistenza agli urti, la sicurezza dei materiali e la certificazione del prodotto prima dell'immissione sul mercato. La conformità a normative come la marcatura CE in Europa, gli standard FDA negli Stati Uniti e altri quadri normativi specifici di ciascun paese comporta test approfonditi sui prodotti, documentazione tecnica e processi di garanzia della qualità. Questi requisiti aumentano i costi di sviluppo e allungano i tempi di lancio dei prodotti. Per i marchi di lusso che operano a livello globale, le diverse normative regionali complicano ulteriormente la situazione, richiedendo modifiche ai prodotti e procedure di certificazione specifiche per ciascuna area geografica. Le aziende di occhiali di lusso più piccole ed emergenti si trovano ad affrontare ulteriori sfide, poiché gli oneri finanziari e amministrativi legati alla conformità possono ostacolare l'innovazione, ritardare l'espansione internazionale e ridurre la competitività. Tutti questi fattori, nel loro complesso, limitano la crescita del mercato globale degli occhiali di lusso.
Analisi del segmento
Per tipologia di prodotto: Occhiali da sole Anchor Fashion e Functional Demand
Nel 2025, gli occhiali da sole rappresentavano il 49.87% del mercato degli occhiali di lusso e costituiscono il segmento di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.73% fino al 2031. Questa crescita è trainata dalla crescente convergenza tra moda, protezione degli occhi e consumo di lifestyle di alta gamma. I consumatori considerano sempre più gli occhiali da sole di lusso sia come necessità funzionali che come accessori di tendenza, alimentando la domanda di collezioni di design che enfatizzano la maestria artigianale, il branding esclusivo e materiali pregiati come titanio, acetato e fibra di carbonio. Inoltre, la maggiore consapevolezza degli effetti dannosi delle radiazioni ultraviolette (UV) ha incrementato la domanda di lenti ad alte prestazioni dotate di rivestimenti avanzati, polarizzazione e tecnologie di filtraggio della luce blu. Le sponsorizzazioni di celebrità, le collaborazioni con le case di moda e l'influenza dei social media continuano a plasmare le preferenze dei consumatori, in particolare tra le fasce demografiche più giovani alla ricerca di prodotti di lusso desiderabili. Infine, la ripresa del turismo internazionale, la maggiore partecipazione ad attività ricreative all'aperto e l'aumento del reddito disponibile nelle economie emergenti stanno ampliando la base di clienti per gli occhiali da sole di alta gamma. I marchi di lusso stanno inoltre migliorando il coinvolgimento dei clienti e rafforzando l'esclusività del marchio attraverso strategie di vendita omnicanale, esperienze di acquisto personalizzate e lanci di prodotti in edizione limitata, supportando una crescita sostenuta nel segmento degli occhiali da sole.
Il segmento delle lenti a contatto nel mercato globale degli occhiali di lusso sta registrando una crescita grazie alla crescente domanda dei consumatori di soluzioni di correzione della vista di alta qualità che offrono comfort, praticità e prestazioni ottiche avanzate. Fattori come la crescente prevalenza di difetti di rifrazione, la maggiore esposizione agli schermi e gli stili di vita attivi spingono i consumatori a optare per lenti a contatto di alta qualità con caratteristiche quali un utilizzo prolungato, una maggiore permeabilità all'ossigeno, un'adeguata idratazione e la protezione dai raggi UV. I consumatori più facoltosi sono particolarmente interessati alle lenti a contatto giornaliere usa e getta, in silicone idrogel, multifocali e speciali di alta gamma, che offrono una migliore salute oculare e un maggiore comfort. I progressi tecnologici nei materiali delle lenti e nelle soluzioni personalizzate per la correzione della vista hanno ulteriormente accresciuto l'attrattiva delle lenti a contatto di lusso. Inoltre, la crescente consapevolezza dell'importanza della cura degli occhi, l'accesso ampliato ai servizi di optometria professionale e l'integrazione degli esami oculistici digitali con le piattaforme di acquisto online stanno favorendo l'adozione di queste lenti sia nei mercati sviluppati che in quelli emergenti. Questi fattori, uniti alla propensione dei consumatori a investire in prodotti per la cura degli occhi di alta qualità, continuano a trainare la crescita del segmento delle lenti a contatto di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne guidano il mercato, il segmento unisex ridefinisce l'equazione della crescita
Nel 2025, le donne rappresentavano il 52.35% del mercato degli occhiali di lusso, trainate dalla crescente domanda di accessori moda di alta gamma che coniugano stile personale e funzionalità superiore. Le consumatrici considerano sempre più gli occhiali di lusso come parte integrante del proprio guardaroba, optando per montature e occhiali da sole firmati che si allineano alle tendenze moda in continua evoluzione, alla qualità artigianale e al prestigio del marchio. I marchi di lusso lanciano regolarmente collezioni stagionali con diverse forme, colori, decorazioni e materiali leggeri per soddisfare le mutevoli preferenze dei consumatori. La crescente influenza di influencer, celebrità e pubblicità di lusso sulle piattaforme digitali ha ulteriormente incrementato l'adozione del prodotto, in particolare tra le fasce demografiche più giovani. Inoltre, fattori come l'aumento del reddito disponibile, la maggiore partecipazione delle donne al mondo del lavoro e la maggiore spesa per prodotti lifestyle di alta gamma hanno sostenuto la domanda di occhiali di lusso. Le innovazioni nell'ergonomia delle montature, nelle tecnologie delle lenti e nei design personalizzabili stanno inoltre migliorando il comfort e l'estetica, incoraggiando gli acquisti ripetuti e supportando una crescita costante nel segmento degli occhiali di lusso da donna.
Si prevede che il segmento unisex crescerà a un tasso annuo composto (CAGR) del 6.81% fino al 2031, trainato dalla crescente preferenza dei consumatori per una moda versatile e neutra dal punto di vista del genere, che privilegia l'individualità, la semplicità e il design senza tempo rispetto ai tradizionali stili specifici per genere. I marchi di occhiali di lusso stanno rispondendo a questa tendenza introducendo collezioni minimaliste con silhouette universalmente apprezzate, palette di colori neutri e materiali pregiati, rivolgendosi a una base di clienti più ampia. Questa strategia consente ai marchi di espandere la propria portata di mercato, soddisfacendo al contempo la crescente domanda di prodotti di moda inclusivi e adattabili. L'influenza dei movimenti della moda contemporanea, l'evoluzione degli atteggiamenti dei consumatori verso l'espressione di sé e la popolarità di montature oversize, classiche e minimaliste hanno ulteriormente accelerato l'adozione di occhiali di lusso unisex. Inoltre, la crescita delle piattaforme di vendita al dettaglio online e la disponibilità di tecnologie di prova virtuale consentono ai consumatori di esplorare una gamma più ampia di stili senza le limitazioni di genere imposte dall'acquisto. Insieme alla crescente domanda di accessori multifunzionali adatti a diverse occasioni, questi fattori continuano a guidare una solida crescita nel segmento globale degli occhiali di lusso unisex.
Per canale di distribuzione: la vendita al dettaglio offline preserva l'esperienza, i negozi online generano volumi incrementali
Nel 2025, i negozi fisici rappresentavano una quota significativa del 68.44% del valore di distribuzione degli occhiali di lusso. Questo predominio è attribuito alla preferenza dei consumatori per un servizio personalizzato, l'autenticità dei prodotti e la possibilità di valutare fisicamente i prodotti di alta gamma prima dell'acquisto. Boutique di lusso, flagship store, grandi magazzini e ottici di lusso offrono servizi professionali come la prova delle montature, consulenze sulla vista, personalizzazione delle lenti e assistenza post-vendita, migliorando l'esperienza complessiva del cliente. I clienti apprezzano la possibilità di provare diversi modelli di montatura per valutarne comfort, vestibilità, fattura ed estetica, soprattutto quando acquistano occhiali da vista di alto valore o occhiali da sole firmati. Lanci di prodotti esclusivi in negozio, collezioni in edizione limitata e ambienti di vendita al dettaglio di lusso coinvolgenti rafforzano ulteriormente il coinvolgimento con il marchio e incoraggiano gli acquisti di prodotti di alta gamma. Inoltre, la garanzia di acquistare prodotti originali da rivenditori autorizzati riduce i timori di contraffazione, rafforzando la fiducia dei clienti e promuovendo la crescita sostenuta delle vendite di occhiali di lusso nei negozi fisici.
I negozi online rappresentano il canale di distribuzione in più rapida crescita, con un CAGR previsto del 7.01% fino al 2031. Questa crescita è trainata dalla crescente adozione del digitale, dalla maggiore comodità e dall'espansione degli ecosistemi di e-commerce premium. Le piattaforme online offrono ai consumatori l'accesso a una gamma più ampia di marchi di lusso, la possibilità di confrontare i prodotti, leggere le recensioni dei clienti e acquistare collezioni esclusive da qualsiasi luogo, rendendole un'opzione interessante per gli acquirenti benestanti e connessi digitalmente. L'integrazione di tecnologie di prova virtuale tramite realtà aumentata, consigli di stile basati sull'intelligenza artificiale e suggerimenti di prodotti personalizzati ha migliorato significativamente l'esperienza di acquisto online, riducendo le incertezze relative a vestibilità e aspetto. I marchi di lusso stanno inoltre rafforzando i canali di vendita diretta al consumatore attraverso lanci online esclusivi, servizi personalizzati ed esperienze omnicanale fluide che integrano piattaforme digitali con negozi fisici. Sistemi di pagamento sicuri, opzioni di consegna più rapide, politiche di reso flessibili e la crescente fiducia dei consumatori nell'acquisto online di prodotti premium continuano a guidare l'espansione dell'e-commerce, posizionandolo come uno dei canali di distribuzione in più rapida crescita nel mercato globale degli occhiali di lusso.
Analisi geografica
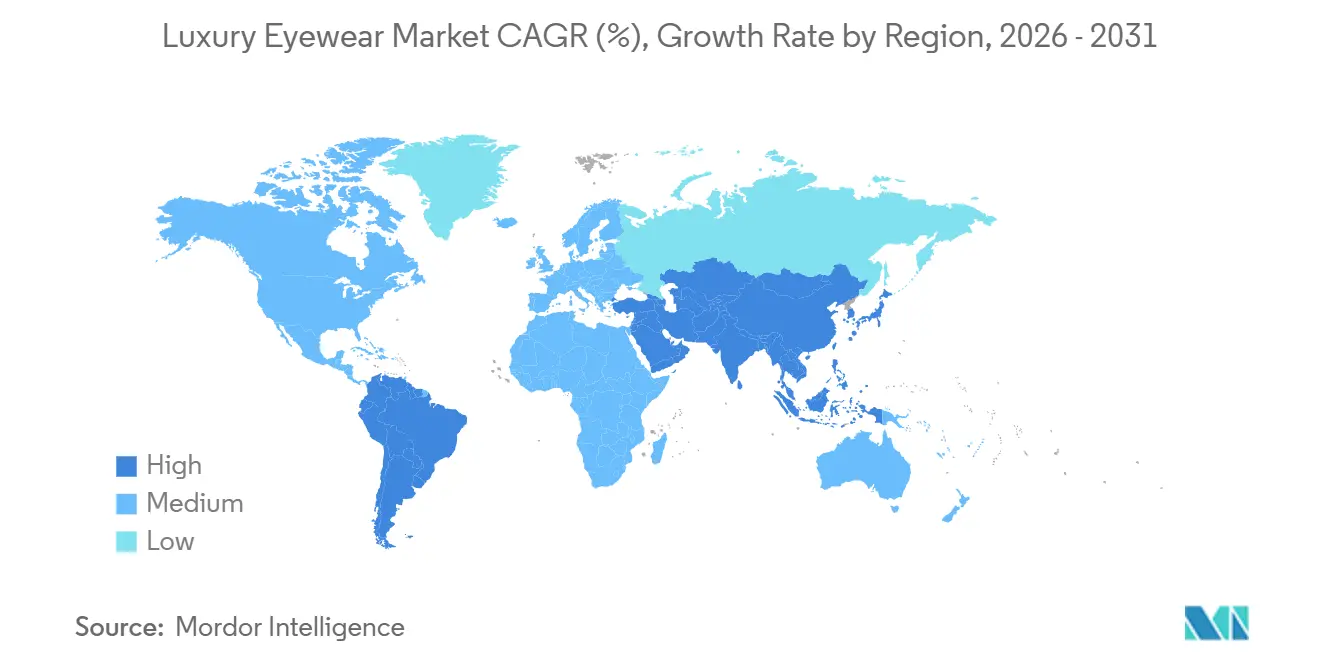
Si prevede che l'Europa deterrà una quota del 31.93% del mercato degli occhiali di lusso nel 2025, grazie alla sua solida tradizione nella moda di lusso, all'artigianalità di alta qualità e alla presenza di produttori di occhiali e marchi di design riconosciuti a livello globale. I consumatori della regione apprezzano molto la qualità, il design senza tempo e il prestigio del marchio, sostenendo la domanda di montature da vista e occhiali da sole di alta gamma. La consolidata rete di boutique di lusso, rivenditori di ottica e case di moda rafforza ulteriormente la fiducia dei consumatori e la fedeltà al marchio. Inoltre, la crescente consapevolezza della salute degli occhi, la maggiore diffusione di occhiali da vista e la domanda di lenti tecnologicamente avanzate con protezione dai raggi UV e dalla luce blu contribuiscono alla crescita del mercato. Il fiorente settore turistico europeo, i frequenti eventi di moda, le innovazioni di prodotto incentrate sulla sostenibilità e la crescente preferenza per beni di lusso ecocompatibili stimolano ulteriormente la domanda di occhiali di alta gamma sia nei segmenti di consumatori maturi che in quelli emergenti.
La regione Asia-Pacifico è l'area geografica in più rapida crescita nel mercato degli occhiali di lusso, con un CAGR previsto del 7.13% fino al 2031. Questa crescita è attribuita all'aumento del reddito disponibile, alla crescente classe media benestante e alle aspirazioni sempre maggiori dei consumatori verso i marchi internazionali di alta gamma. La rapida urbanizzazione, l'espansione delle infrastrutture di vendita al dettaglio di lusso e la maggiore esposizione alle tendenze della moda globale attraverso i social media hanno incrementato significativamente la domanda di occhiali di design in paesi come Cina, Giappone, Corea del Sud, India e Sud-est asiatico. I consumatori più giovani considerano sempre più gli occhiali di lusso come un simbolo di identità personale e status sociale. Inoltre, la crescente consapevolezza della salute degli occhi e l'aumento dei casi di necessità di correzione della vista supportano la domanda di prodotti ottici di alta gamma. Il solido ecosistema del commercio digitale della regione, l'ampia diffusione dello shopping mobile e l'integrazione delle tecnologie di prova virtuale hanno ulteriormente accelerato le vendite online di occhiali di lusso. La continua innovazione di prodotto, le collaborazioni con celebrità e l'espansione della presenza del marchio attraverso flagship store e strategie omnicanale stanno inoltre guidando una crescita sostenuta del mercato nella regione.
Il mercato degli occhiali di lusso in Nord America, Sud America, Medio Oriente e Africa è trainato dalla crescente spesa dei consumatori di fascia alta, dalla maggiore attenzione alla moda e dalla crescente consapevolezza dell'importanza della protezione degli occhi e della cura della vista. In Nord America, gli elevati redditi disponibili, la forte domanda di marchi di design, le infrastrutture di vendita al dettaglio avanzate e l'ampia diffusione di occhiali da vista e da sole di alta gamma supportano l'espansione del mercato. In Sud America, il miglioramento delle condizioni economiche, l'espansione della popolazione urbana e la crescente esposizione ai marchi di lusso internazionali incoraggiano una maggiore spesa per accessori moda di alta gamma, soprattutto tra i consumatori più giovani. Nel frattempo, il Medio Oriente e l'Africa beneficiano di una popolazione con un elevato patrimonio netto in crescita, di una forte domanda di prodotti lifestyle di lusso, dell'espansione del settore retail di lusso e di condizioni climatiche che favoriscono l'uso di occhiali da sole di alta gamma per la protezione dai raggi UV. In tutte e tre le regioni, l'espansione del commercio al dettaglio digitale, le esperienze di acquisto omnicanale, l'influenza delle celebrità e la continua innovazione nei materiali leggeri e nelle tecnologie avanzate delle lenti rafforzano ulteriormente la domanda di occhiali di lusso.
Panorama competitivo
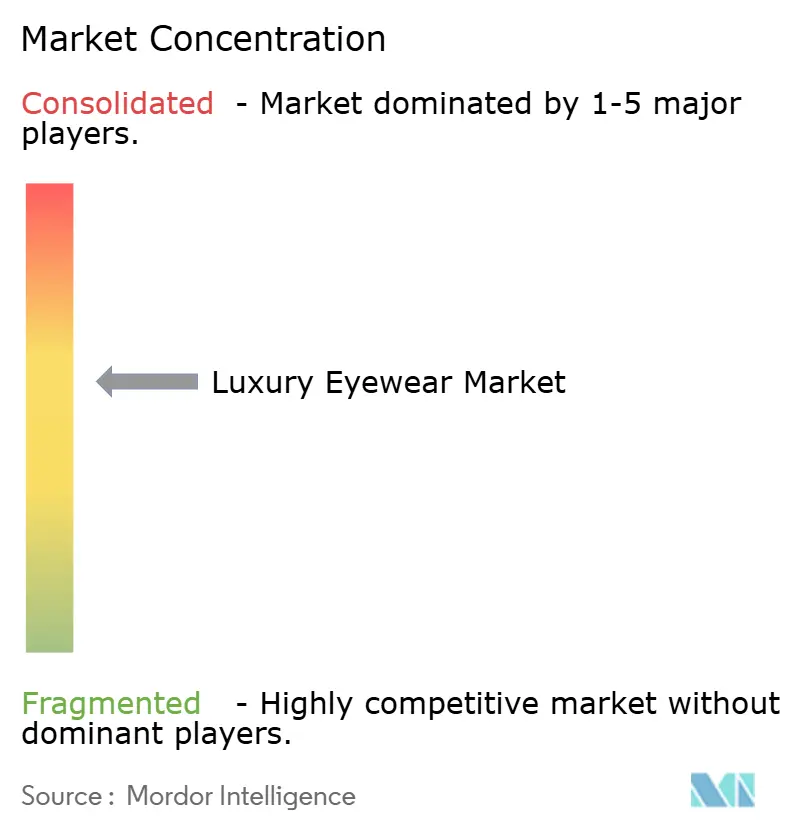
Il mercato globale degli occhiali di lusso presenta una struttura competitiva moderatamente concentrata, con un numero ristretto di produttori leader che detengono una quota significativa del segmento degli occhiali di design premium. Questo predominio è in gran parte attribuibile ad accordi di licenza a lungo termine con marchi di moda riconosciuti a livello globale. Queste partnership esclusive creano notevoli barriere all'ingresso, garantendo l'accesso a preziosi portafogli di marchi per periodi prolungati. Ciò consente agli operatori consolidati di mantenere ampie reti di distribuzione internazionali e un flusso costante di sviluppo prodotto. Inoltre, i produttori stanno adottando sempre più strategie di integrazione verticale, investendo nella produzione proprietaria di lenti, materiali di alta qualità e capacità produttive avanzate. Questi sforzi mirano a migliorare il controllo qualità, ridurre la dipendenza dai fornitori e rafforzare la differenziazione dei prodotti all'interno delle collezioni di lusso.
La concorrenza all'interno del mercato è plasmata anche dai progressi tecnologici, poiché le aziende di occhiali di lusso si espandono oltre i prodotti di moda tradizionali, includendo occhiali connessi e intelligenti. Le collaborazioni strategiche con i fornitori di piattaforme tecnologiche stanno accelerando lo sviluppo di occhiali intelligenti con intelligenza artificiale, sistemi ottici avanzati ed esperienze digitali per i consumatori. Questi investimenti pongono l'integrazione tecnologica come un vantaggio competitivo chiave per il futuro, consentendo ai produttori di fondere il design di lusso con la tecnologia indossabile, funzionalità personalizzate e un maggiore coinvolgimento del cliente. Le aziende che creano solidi ecosistemi tecnologici e partnership esclusive per l'innovazione rafforzeranno la propria posizione di mercato con la crescente diffusione degli occhiali di lusso intelligenti.
Oltre ai principali attori globali, un gruppo frammentato di marchi indipendenti di occhiali di lusso compete concentrandosi su artigianalità, produzione limitata, materiali innovativi e design distintivi, piuttosto che affidarsi a marchi di moda su licenza. Questi marchi si rivolgono spesso a collezionisti e consumatori benestanti alla ricerca di esclusività, autenticità e produzione artigianale. Sfruttando la scarsità e il posizionamento unico del prodotto, riescono a imporre prezzi elevati. Alcuni marchi si differenziano ulteriormente attraverso concept di vendita immersivi, trasformando i negozi fisici in destinazioni esperienziali per favorire un legame emotivo più forte con i consumatori. Nel frattempo, i produttori di medie dimensioni stanno diversificando i loro portafogli attraverso acquisizioni nei settori degli occhiali da esterno e ad alte prestazioni di alta gamma, con l'obiettivo di ampliare i flussi di entrate.
Leader del settore dell'occhialeria di lusso
-
De Rigo Vision SpA
-
Marcolin SpA
-
Safilo Group SpA
-
Occhiali Kering
-
Essilor Luxottica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Safilo Group ha firmato un accordo vincolante di acquisto di azioni e beni per acquisire i marchi SPY+ e Serengeti da Bollé Brands per 26 milioni di dollari. I due marchi hanno generato un fatturato combinato di circa 39 milioni di dollari nel 2025. L'acquisizione rafforza la strategia di Safilo di acquisire marchi nei segmenti ad alta crescita dell'abbigliamento outdoor di alta gamma e ad alte prestazioni, diversificando il proprio portafoglio al di là della moda di lusso su licenza.
- Marzo 2026: EssilorLuxottica e Meta hanno lanciato una gamma ampliata di occhiali Ray-Ban Meta AI, con nuovi modelli ottici di seconda generazione (compatibili con lenti graduate), come Ray-Ban Meta Blayzer Optics e Scriber Optics, con prezzi a partire da 499 dollari. La disponibilità geografica ora include Giappone, Corea del Sud, Singapore, Cile, Perù e Colombia, con l'intenzione di espandersi ulteriormente in Brasile, Messico e India entro il 2026.
- Marzo 2026: EssilorLuxottica e Dolce & Gabbana hanno esteso il loro accordo di licenza fino al 2050, che copre lo sviluppo, la produzione e la distribuzione a livello globale di montature da vista e occhiali da sole con il marchio Dolce & Gabbana.
Ambito del rapporto sul mercato globale degli occhiali di lusso
| attrazioni |
| Occhiali da sole |
| Lenti a contatto |
| Altri tipi di prodotto |
| Uomo |
| Donna |
| Unisex |
| Negozi offline |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Emirati Arabi Uniti | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | attrazioni | |
| Occhiali da sole | ||
| Lenti a contatto | ||
| Altri tipi di prodotto | ||
| Per utente finale | Uomo | |
| Donna | ||
| Unisex | ||
| Per canale di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli occhiali di lusso nel 2026?
Il mercato degli occhiali di lusso si attestava a 56.13 miliardi di dollari nel 2026 e si prevede che raggiungerà i 75.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.16%.
Quale categoria di prodotti genera il maggior fatturato nel settore degli occhiali di lusso?
Gli occhiali da sole dominano la categoria con una quota del 49.87% nel 2025 e registrano anche la crescita di prodotto più rapida, con un CAGR del 6.73% fino al 2031.
Quale gruppo di acquirenti sta trainando la domanda futura più forte?
Le donne rimangono il gruppo di acquirenti più numeroso con una quota del 52.35% nel 2025, mentre gli occhiali unisex rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR del 6.81%.
Quale regione si espanderà più rapidamente entro il 2031?
L'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 7.13%, supportato dalla premiumizzazione, dagli acquirenti più giovani e da una forte


