

Dimensioni e quota del mercato del noleggio di auto di lusso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
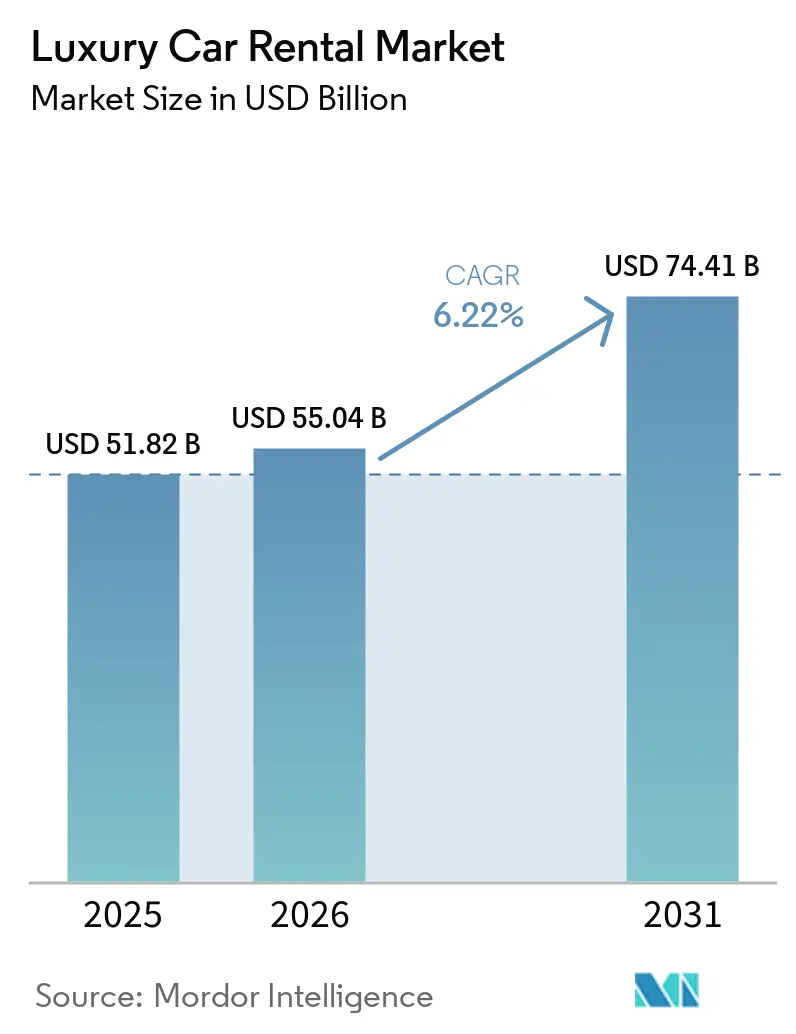
| Dimensione del mercato (2026) | 55.04 miliardo di dollari |
| Dimensione del mercato (2031) | 74.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio di auto di lusso di Mordor Intelligence
Il mercato del noleggio di auto di lusso aveva un valore di 51.82 miliardi di dollari nel 2025 e si prevede che crescerà da 55.04 miliardi di dollari nel 2026 a 74.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.22% durante il periodo di previsione (2026-2031). La forte domanda repressa di viaggi di lusso, la rapida espansione dei canali di prenotazione digitali e la crescita sostenuta della base globale di individui con un elevato patrimonio netto (HNWI) stanno accelerando l'utilizzo delle flotte. L'aumento annuo del 14% degli acquisti di veicoli di lusso in Cina, la ripresa dei viaggi d'affari "bleisure" e la disponibilità record di veicoli in aeroporti e centri città continuano a sostenere una crescita a doppia cifra nella regione Asia-Pacifico, che detiene già la quota regionale maggiore. Gli operatori stanno dando priorità ai veicoli elettrici a batteria (BEV) per conformarsi alle normative sulle emissioni zero. Tuttavia, gli elevati costi di riparazione e il rischio di deprezzamento, evidenziati dalla vendita di 20,000 veicoli elettrici da parte di Hertz, stanno spingendo verso un percorso di elettrificazione più selettivo. L'intensità competitiva sta aumentando poiché le piattaforme peer-to-peer e i modelli di abbonamento ridefiniscono i confini tra noleggio, leasing e proprietà, costringendo gli operatori storici a scalare la tecnologia e le partnership di flotta per proteggere i margini [1] “Enterprise Holdings Reports FY 2024 Results,” Enterprise Holdings, enterpriseholdings.com.
Punti chiave del rapporto
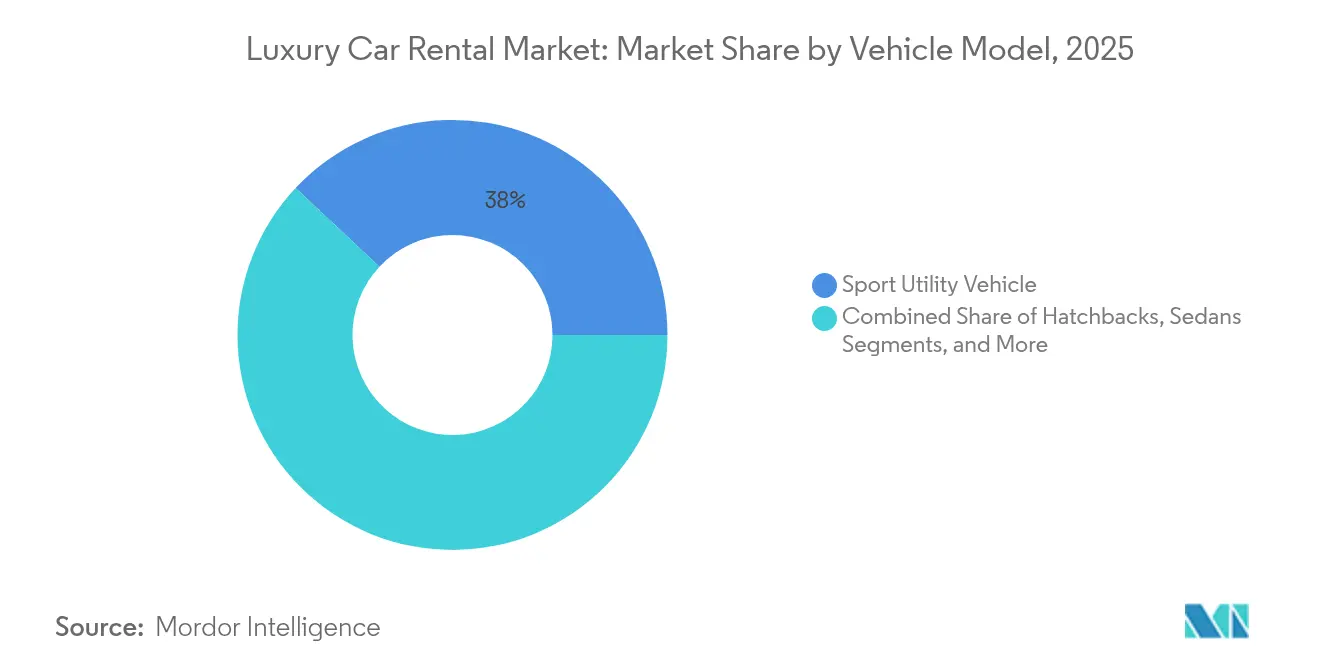
- In base al tipo di modello di veicolo, nel 38.02 i veicoli sportivi utilitari hanno dominato il mercato del noleggio di auto di lusso con il 2025% e si prevede che cresceranno a un CAGR dell'8.27% tra il 2026 e il 2031.
- In base alla durata del noleggio, nel 63.58 i noleggi a breve termine rappresentavano il 2025% del mercato del noleggio di auto di lusso, mentre i servizi a lungo termine e in abbonamento sono quelli in più rapida crescita, con un CAGR del 9.31% fino al 2031.
- Per canale di prenotazione, le prenotazioni online hanno rappresentato il 47.12% delle transazioni nel 2025, mentre le piattaforme di aggregazione e OTA sono destinate a crescere a un CAGR del 10.34% nel periodo 2026-2031.
- In base al tipo di guida, il noleggio self-drive ha dominato con una quota di mercato del 68.05% nel noleggio di auto di lusso nel 2025 e sta crescendo a un CAGR del 7.05% nel periodo di previsione.
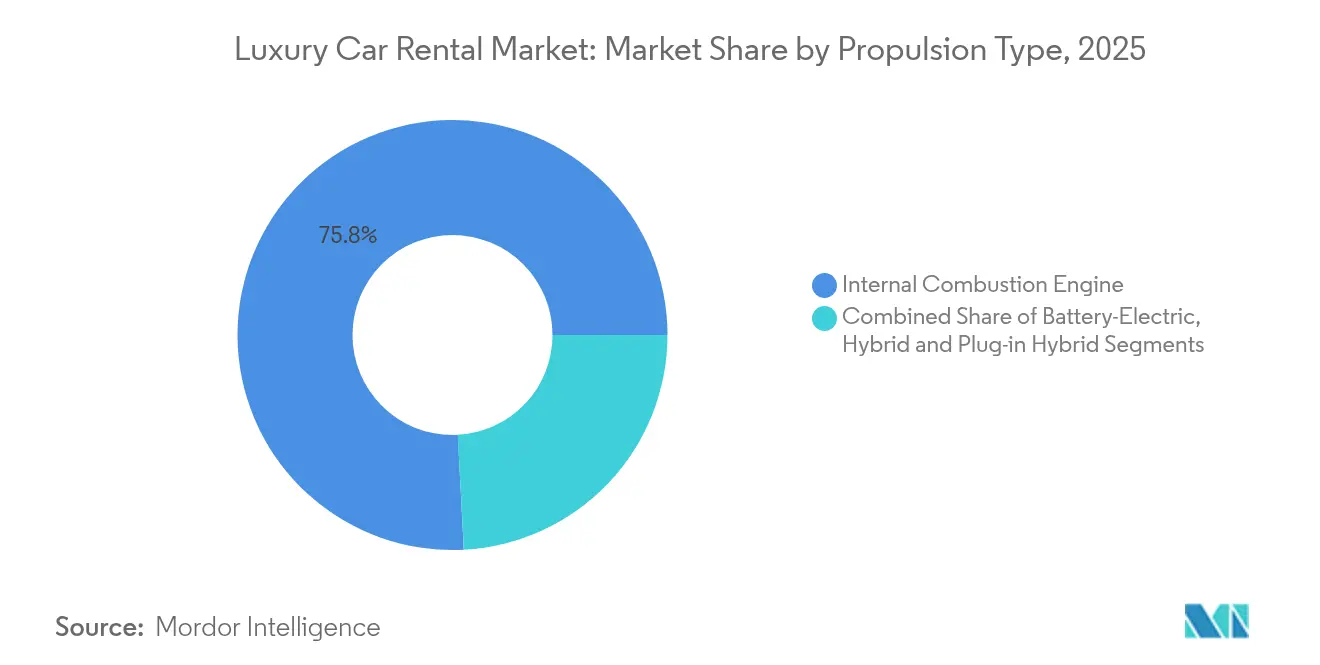
- In base al tipo di carburante, nel 75.84 i veicoli a combustione interna rappresentavano il 2025% del mercato del noleggio di auto di lusso, mentre i veicoli elettrici a batteria rappresentano il segmento in più rapida crescita, con un CAGR del 15.02%.
- In base alla tipologia di clientela, gli affittuari privati e per il tempo libero hanno registrato una quota del 55.88% nel 2025, mentre il segmento aziendale e MICE sta registrando il CAGR più alto, pari al 8.87% fino al 2031.
- In base alla posizione del servizio, nel 46.12 le stazioni aeroportuali hanno mantenuto il 2025% della quota di mercato del noleggio di auto di lusso, mentre le stazioni nei centri urbani stanno crescendo più rapidamente, con un CAGR dell'8.54%.
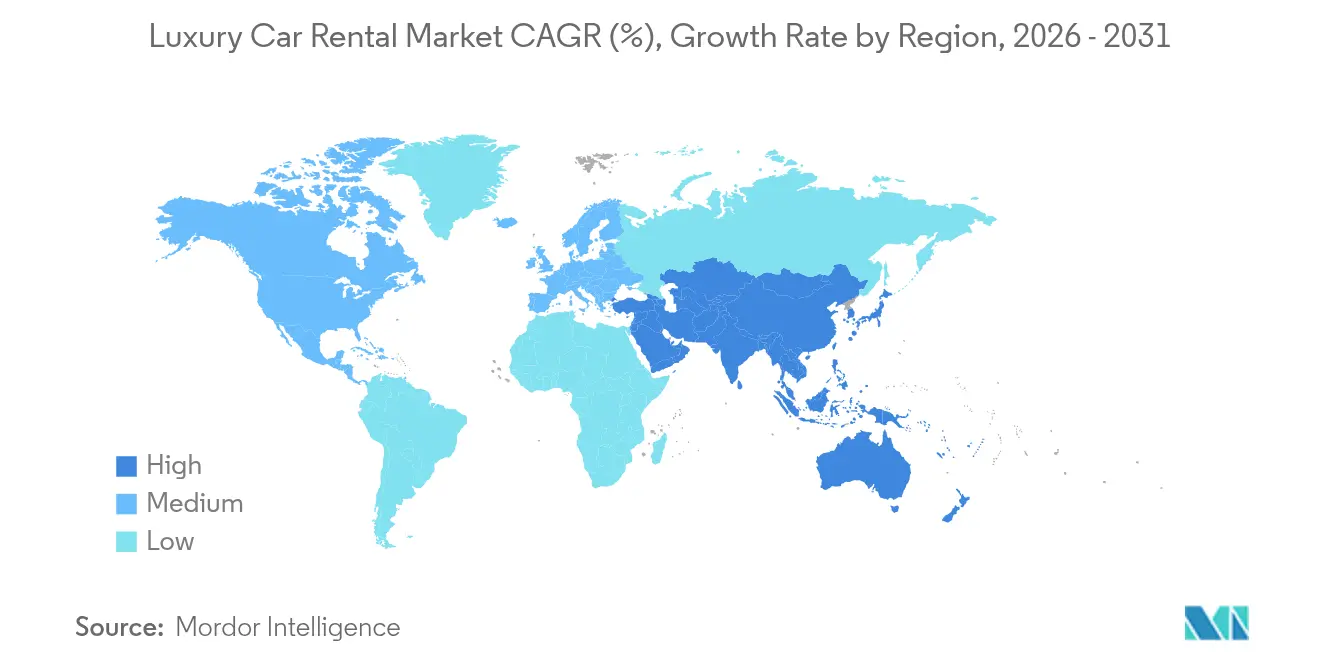
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota di fatturato del 38.24% del mercato del noleggio di auto di lusso nel 2025 e si prevede che registrerà il CAGR più elevato, pari all'11.52%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del noleggio di auto di lusso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata dei viaggi di piacere e d'affari post-pandemia | + 1.8% | Il Nord America e l’Europa sono in testa, con ricadute globali | Medio termine (2-4 anni) |
| Crescita della popolazione globale degli HNWI | + 1.5% | Nucleo Asia-Pacifico, espansione del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Aggregatore digitale e aumento degli abbonamenti | + 1.2% | Trazione iniziale in Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida diffusione dei veicoli elettrici per soddisfare le normative sulle emissioni zero | + 0.9% | Dominano l'Europa e l'Asia-Pacifico, adozione precoce in Nord America | Medio termine (2-4 anni) |
| Regali esperienziali e marketing degli influencer | + 0.6% | Principali centri urbani del mondo | A breve termine (≤ 2 anni) |
| Monitoraggio delle risorse tramite blockchain | + 0.3% | Primi ad agire in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata dei viaggi di piacere e di lavoro post-pandemia
Le spese globali per i viaggi d'affari sono in aumento e il 52% degli acquirenti aziendali ha incrementato i budget nel 2024, mentre il 46% dei dipendenti ha esteso i viaggi di lavoro per svago personale, rafforzando la domanda di noleggio di veicoli di lusso. La spesa per viaggi di lusso tra i segmenti più abbienti è destinata ad aumentare del 42% entro il 2028, con la mobilità esperienziale che è ormai una componente fondamentale dei pacchetti vacanza. Gli operatori segnalano durate medie di noleggio più lunghe, poiché i viaggiatori cercano di massimizzare il valore dei veicoli di fascia alta durante viaggi multifunzionali. Le aziende stanno acquisendo flotte più grandi tramite contratti quadro, garantendo la disponibilità durante i periodi di punta e aumentando il potere di determinazione dei prezzi [2] “2024 BTI Outlook,” Global Business Travel Association, gbta.org.
Crescita della popolazione globale di persone con un alto patrimonio netto e dei redditi disponibili
Si prevede che la Cina diventerà il più grande mercato del lusso personale al mondo entro il 2030 e il 40% dei suoi consumatori pagherà prezzi più alti per prodotti conformi agli standard ESG. I Millennial e le donne detengono ormai un terzo del patrimonio degli HNWI, esigenti in termini di prenotazioni digitali, integrazione del benessere e autenticità del marchio. L'60% dei viaggiatori di lusso sotto i XNUMX anni preferisce le esperienze ai beni materiali, una mentalità che favorisce l'accesso on-demand a modelli di punta. Questi cambiamenti demografici stanno rimodellando le flotte aziendali verso interni su misura, tecnologie per il benessere a bordo e allestimenti in edizione limitata che richiedono tariffe giornaliere più elevate.
Espansione delle piattaforme di aggregazione e abbonamento Digital-First
Le prenotazioni tramite aggregatori online stanno crescendo a un tasso annuo composto del 10.78%; gli abbonamenti ai veicoli potrebbero aumentare vertiginosamente dal 2025 al 2030. L'85% degli utenti interessati agli abbonamenti si concentra su marchi premium, con il 28% dei consumatori di età compresa tra 18 e 34 anni che preferisce un accesso flessibile al noleggio tradizionale. Avis Budget Group ora ottiene l'87% delle prenotazioni tramite canali digitali. Allo stesso tempo, la partnership di Turo con Uber permetterà di inserire auto di lusso di proprietà privata su Uber Rent a partire dal 2025, attingendo a un montepremi di 150 miliardi di dollari nel settore del car sharing. La determinazione dinamica dei prezzi basata sull'intelligenza artificiale, l'assicurazione in base all'utilizzo e le API per l'accesso senza chiave stanno diventando requisiti imprescindibili per i grandi operatori.
Rapida penetrazione dei veicoli elettrici nelle flotte premium per soddisfare le normative sulle emissioni zero nei centri urbani
L'imminente divieto europeo di vendita di nuovi veicoli con motore a combustione interna entro il 2035 e la scadenza del 2030 nel Regno Unito stanno costringendo le flotte all'elettrificazione. SIXT ha concordato l'acquisto di un massimo di 250,000 veicoli Stellantis, puntando a raggiungere una quota del 70-90% di veicoli elettrificati in Europa entro il 2030. Ciononostante, Hertz ha registrato un onere di 245 milioni di dollari dopo la dismissione di 20,000 veicoli elettrici, a dimostrazione che la volatilità del valore residuo rimane un ostacolo. Il fatturato dei veicoli elettrici di lusso potrebbe comunque raggiungere i 345.51 miliardi di dollari entro il 2027, grazie alla stabilizzazione dell'infrastruttura di ricarica e all'inasprimento delle norme di accesso ai centri città. Gli operatori stanno sperimentando l'analisi dello stato di salute delle batterie per ottimizzare i tempi di rivendita e coprire il rischio di deprezzamento [3] “Rental & Car Club Members' Road to Zero Report,” BVRLA, bvrla.co.uk.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e deprezzamento accelerato dei veicoli di lusso | -1.4% | Europa e Nord America più esposte | Medio termine (2-4 anni) |
| Cambiamento urbano verso il ride-hailing e la micro-mobilità | -0.8% | Aree metropolitane dense dell'Asia-Pacifico e dell'Europa | A breve termine (≤ 2 anni) |
| Norme severe in materia di assicurazione, responsabilità civile e limiti di età | -0.6% | Punti caldi legislativi in Europa e Nord America | A lungo termine (≥ 4 anni) |
| I vincoli di fornitura per i modelli EV premium ritardano il rinnovo della flotta | -0.9% | Carenza di showroom in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del capitale e ammortamento accelerato dei veicoli di lusso
L'acquisizione di modelli di punta ora richiede un capitale investito superiore del 22% rispetto ai livelli pre-pandemia, a causa dell'hardware avanzato di assistenza alla guida e dei pacchi batteria. I tagli di prezzo di Tesla hanno ridotto fino al 17% il valore residuo dei veicoli elettrici usati nel 2024, spingendo Hertz a liquidare 20,000 auto e ad assorbire una svalutazione di 245 milioni di dollari. Si prevede che le tariffe medie globali di noleggio giornaliere aumenteranno del 2.4% fino a 46.5 dollari nel 2025, poiché gli operatori trasferiscono i maggiori costi di gestione. I franchisee più piccoli con una flessibilità finanziaria limitata si trovano ad affrontare cicli di rinnovo della flotta più lenti, ampliando il divario tecnologico rispetto ai principali [4] “Hertz Updates Fleet Strategy,” Hertz Global Holdings, hertz.com.
Crescente preferenza per il ride-hailing e la micro-mobilità nei centri urbani
I livelli premium di ride-hail coprono ora 210 città globali, offrendo modelli Mercedes, BMW e Lexus on-demand che competono direttamente con il noleggio a breve termine. I Millennial che vivono in aree urbane densamente popolate citano il problema del parcheggio e le tariffe di congestione come ragioni principali per rinunciare al noleggio a favore di autisti o monopattini elettrici. A Shanghai e Parigi, le politiche comunali incoraggiano la mobilità condivisa assegnando spazi sui marciapiedi a servizi basati su app, riducendo i tempi di percorrenza fino al 15%. Il settore del noleggio auto di lusso deve adattarsi integrando le API del ride-hail o riposizionando i depositi ai margini delle città, dove persiste la domanda di guida autonoma.
Analisi del segmento
Per stile del modello del veicolo: i SUV guidano la crescita del segmento premium
Nel 2025, i SUV (Sport Utility Vehicle) hanno conquistato il 38.02% del mercato del noleggio di auto di lusso, a dimostrazione di una crescente preferenza dei consumatori per interni spaziosi, sedili rialzati e un vano di carico versatile. Questo segmento è destinato a crescere a un tasso annuo dell'8.27% fino al 2031, con marchi di spicco come Range Rover, Mercedes-Benz Classe G e BMW iX in testa. SUV elettrici come la Lotus Eletre stanno entrando gradualmente nelle concessionarie di autonoleggio più prestigiose, a dimostrazione di come sostenibilità e lusso convergano. Le berline mantengono la loro rilevanza tra i dirigenti che guidano con autista, mentre le auto sportive e le supercar sono destinate al relax del fine settimana e alla creazione di contenuti per influencer.
Le berline a due volumi mantengono un appeal di nicchia nelle strette vie d'Europa, mentre i monovolume sono ideali per i viaggi di lusso in famiglia nei resort del Consiglio di Cooperazione del Golfo (GCC). Mentre gli OEM destinano budget di marketing a modelli più alti, le compagnie di autonoleggio ampliano l'offerta di SUV premium per rispondere a una domanda a prova di futuro. Si prevede che il mercato del noleggio di auto di lusso per i SUV amplierà il suo vantaggio, aggiungendo 4.3 punti percentuali di quota durante l'orizzonte temporale di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per durata del noleggio: i modelli di abbonamento rimodellano la domanda a lungo termine
Nel 2025, il noleggio a breve termine (inferiore a 30 giorni) ha dominato il mercato del noleggio auto di lusso con una quota del 63.58%, trainato principalmente dai viaggi in partenza dall'aeroporto. Tuttavia, il noleggio a lungo termine e i modelli in abbonamento si stanno affermando come i segmenti in più rapida crescita, vantando un CAGR del 9.31%. Questa impennata è in gran parte attribuibile alla preferenza dei clienti per rate mensili prevedibili, manutenzione a pacchetto e una selezione di veicoli diversificata. Metà degli abbonati cambia modello ogni quattro mesi, determinando cicli di utilizzo più elevati per asset e migliorando il ritorno sul capitale investito.
I gestori di flotte aziendali si affidano a noleggi da sei a 24 mesi per evitare l'esposizione al deprezzamento e per testare l'adozione dei veicoli elettrici prima di prendere decisioni di acquisto. Di conseguenza, il mercato del noleggio di auto di lusso sta integrando piani di pagamento fintech, monitoraggio telematico dell'usura e servizi di riconsegna con concierge. Di conseguenza, il settore del noleggio di auto di lusso sta sfumando i confini con i fornitori di leasing operativo, spingendo i decisori politici ad aggiornare i codici fiscali in merito al trattamento dei benefit in natura.
Di Booking Channel: gli aggregatori digitali accelerano la trasformazione del mercato
Le prenotazioni online hanno raggiunto una quota del 47.12% nel mercato del noleggio auto di lusso nel 2025 e sono in una traiettoria di crescita a due cifre, mentre le piattaforme di aggregazione e OTA sono destinate a crescere a un CAGR del 10.34% nel periodo 2026-2031. Questo slancio è alimentato da design incentrati sul mobile, vetrine di disponibilità in tempo reale e procedure di pagamento fluide. Gli aggregatori raggruppano i vantaggi fedeltà di compagnie aeree e hotel, amplificando la visibilità senza dover sostenere ingenti spese di marketing da parte degli operatori. Le app dirette gestite da major come SIXT ora integrano upgrade con un solo tocco e opzioni di compensazione delle emissioni di carbonio a livelli, aumentando la quota di mercato.
I consulenti di viaggio offline gestiscono ancora itinerari complessi che coinvolgono più Paesi, ma ora si affidano a sistemi di inventario basati su cloud per ottenere preventivi in tempo reale. La tecnologia di ritiro senza chiave consente ai clienti di evitare completamente gli sportelli, riducendo i costi di manodopera e aumentando il livello di soddisfazione del cliente. Queste innovazioni mantengono il mercato del noleggio auto di lusso competitivo rispetto alle alternative di ride-hail nei segmenti ad alto rendimento.
Per tipo di guida: il predominio della guida autonoma riflette le preferenze di indipendenza
Il noleggio self-drive ha rappresentato il 68.05% del mercato del noleggio auto di lusso nel 2025, con proiezioni che indicano una crescita annua del 7.05%. Questa tendenza è alimentata dal desiderio degli automobilisti più esigenti di esperienze pratiche con infotainment avanzato e funzionalità di prestazioni premium. Suite di sicurezza avanzate e aggiornamenti over-the-air rafforzano la fiducia nella guida su terreni sconosciuti.
La domanda di autisti permane per convogli diplomatici, roadshow VIP ed eventi da red carpet, dove privacy e protocollo hanno un peso rilevante. I servizi di ride-hail premium invadono le brevi tratte urbane, ma gli itinerari di eventi di più giorni continuano a favorire gli autisti charter per la flessibilità di programmazione. I piloti di guida autonoma con standard di Livello 3 potrebbero ridefinire la segmentazione delle tipologie di guida più avanti nel corso del decennio.
Per tipo di propulsione: i veicoli elettrici aumentano nonostante le sfide operative
Mentre i veicoli a combustione interna dominavano il mercato del noleggio di auto di lusso con una quota del 75.84% nel 2025, i veicoli elettrici a batteria (BEV) stanno facendo progressi significativi, registrando un CAGR del 15.02%, trainati da incentivi normativi e consumatori di lusso attenti all'ambiente. Jaguar, Bentley e Rolls-Royce si sono impegnate a raggiungere tempi di elettrificazione completi, costringendo i partner di noleggio ad assicurarsi slot di assegnazione con anni di anticipo. La quota di mercato dei BEV nel noleggio di auto di lusso è limitata dalla densità delle stazioni di ricarica e dai lunghi cicli di riparazione, che aumentano i tempi di fermo.
I veicoli ibridi e ibridi plug-in svolgono un ruolo di ponte, estendendo l'autonomia combinata oltre i 600 km e soddisfacendo le aspettative di un servizio di auto con autista per trasferimenti aeroportuali senza soste per la ricarica. Le assicurazioni a valore residuo stanno emergendo per proteggere le flotte dal rischio di obsolescenza tecnologica, mentre la copertura anticipata dei costi è una delle esposizioni ai costi più gravi del settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di cliente: il segmento aziendale guida lo slancio di ripresa
Nel 2025, i noleggiatori per svago rappresentavano il 55.88% del mercato del noleggio auto di lusso. Tuttavia, i clienti aziendali e i viaggiatori MICE (Meeting, Incentive, Conferenze ed Esposizioni) rappresentano la fascia demografica in più rapida crescita del segmento, con un CAGR previsto del 8.87% fino al 2031. Questa crescita è alimentata dalla ripresa delle attività congressuali e da standard di diligenza più elevati, che tendono a privilegiare i fornitori di servizi premium. Le aziende considerano il noleggio di auto di lusso come strumenti di estensione del marchio e di miglioramento dell'esperienza dei dipendenti, spesso integrando le compensazioni di carbonio per allinearle alla rendicontazione ESG.
Gli itinerari bleisure prolungano in media i periodi di noleggio di 1.6 giorni, favorendo un maggiore utilizzo della flotta. Gli organizzatori di eventi negoziano pacchetti multi-veicolo per i trasferimenti dei delegati e i viaggi di ospitalità a livello di consiglio di amministrazione, inclusi i media ambientali brandizzati a bordo delle auto.
Per posizione del servizio: i centri urbani sfidano il predominio degli aeroporti
Gli aeroporti hanno contribuito per il 46.12% al fatturato del mercato del noleggio auto di lusso nel 2025, capitalizzando sull'afflusso di passeggeri in arrivo. Tuttavia, i punti di ritiro in centro e le hall degli hotel stanno registrando una crescita del CAGR dell'8.54%. Questo cambiamento è attribuito alla rinascita dei quartieri commerciali e alla preferenza dei turisti per gli alloggi in posizione centrale. Inoltre, le aziende collaborano con centri commerciali di lusso e hotel di lusso per creare micro-depositi, semplificando il processo di consegna dell'ultimo miglio.
Le località turistiche offrono elevati premi ADR (tariffa media giornaliera) per il noleggio, soprattutto dove le strade panoramiche contribuiscono al fascino della destinazione, come la Costiera Amalfitana o Queenstown. La tassa sulla congestione urbana potrebbe spingere più automobilisti a preferire i trasporti pubblici, ma gli acquirenti di lusso che prenotano "weekend all'insegna dell'esperienza" giustificano ancora la presenza di filiali in centro città. L'allocazione della flotta ruota quindi stagionalmente tra aeroporti, centro città e località turistiche per bilanciare i picchi.
Analisi geografica
Mercato del noleggio di auto di lusso nella regione Asia-Pacifico
Nel 38.24, l'area Asia-Pacifico ha rappresentato il 2025% del fatturato del mercato del noleggio di auto di lusso, trainata dal fiorente ecosistema del lusso cinese e dalla rapida crescita urbana. Il CAGR regionale dell'11.52% fino al 2031 supera tutti i competitor, trainato dagli incentivi per i veicoli elettrici, dalla ripresa del turismo in entrata in Giappone e Thailandia e dall'aumento delle famiglie con un patrimonio netto ultra-elevato a Singapore e India. L'ingresso di Enterprise Mobility a Phuket e Bangkok tramite partnership di franchising dimostra il fascino dei centri ricreativi del Sud-est asiatico.
Mercato del noleggio di auto di lusso in Nord America
Il Nord America rimane un mercato maturo e ad alto rendimento, con solide radici nel settore dei viaggi aziendali e programmi fedeltà sofisticati. Entro la fine del 2024, il traffico aeroportuale statunitense aveva quasi raggiunto i record del 2019, rivitalizzando i noleggi premium, mentre il traffico transfrontaliero con Canada e Messico ha ampliato i modelli di viaggio. Il fatturato record di Enterprise Mobility, pari a 38 miliardi di dollari, sottolinea il potere di determinazione dei prezzi in un contesto di offerta limitata per la flotta. L'elevata penetrazione dei portafogli di pagamento digitali e del ritiro contactless consolida ulteriormente il vantaggio tecnologico della regione.
Mercato del noleggio di auto di lusso in EMEA
Obblighi climatici, regimi fiscali eterogenei e condizioni macroeconomiche volatili plasmano il percorso dell'Europa. Gli operatori accelerano l'elettrificazione delle flotte per conformarsi alle zone a emissioni zero di Amsterdam, Parigi e Milano, spesso dirottando le auto a motore termico più vecchie verso mercati meno restrittivi dell'Europa orientale. Il Medio Oriente e l'Africa registrano una crescita a una cifra media, trainata dalla ripresa del turismo nei paesi del Consiglio di cooperazione del Golfo e dai circuiti safari premium in Sudafrica e Kenya, sebbene la volatilità valutaria e i dazi all'importazione frenino l'espansione dei margini.
Panorama competitivo
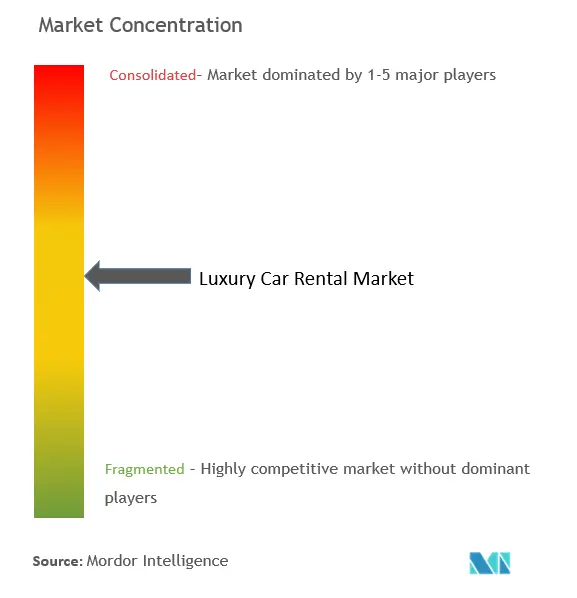
Il mercato del noleggio auto di lusso presenta una moderata concentrazione. I principali operatori come Enterprise Mobility sfruttano un portafoglio multimarca – da National a Exotic Car Collection – per massimizzare la copertura del canale, mentre SIXT si differenzia attraverso interfacce utente tecnologicamente avanzate e un design premium delle stazioni. Avis Budget Group integra l'intelligenza artificiale predittiva nella tariffazione dinamica, aumentando i tassi di utilizzo di 320 punti base all'anno.
Piattaforme peer-to-peer come Turo e Getaround sbloccano l'inventario privato di lusso inutilizzato, esercitando pressioni sugli operatori storici sulla trasparenza dei prezzi e sulla visibilità delle recensioni dei clienti. L'alleanza di Turo con Uber entro il 2025 renderà i suoi host accessibili a 150 milioni di utenti di ride-hail, ampliando esponenzialmente la sua pipeline di domanda. I fornitori di abbonamenti, tra cui Care by Volvo e Porsche Drive, intensificano la concorrenza offrendo pacchetti mensili fissi che sfumano i confini tra noleggio e proprietà.
La strategia di elettrificazione è un importante elemento di differenziazione: l'accordo con Stellantis di SIXT garantisce la futura fornitura di veicoli elettrici, mentre la cessione parziale di Hertz evidenzia le difficoltà operative di crescita. Specialisti regionali più piccoli come Midway Car Rental in California e Prestige negli Emirati Arabi Uniti mantengono una leadership di nicchia grazie a servizi di concierge personalizzati, know-how locale e flotte di supercar esclusive.
Leader del settore del noleggio di auto di lusso
Imprese Holdings Inc.
La Hertz Corporation
Avis Budget Group Inc.
Sesto SE
Gruppo Mobilità Europcar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2024: SIXT USA, filiale del leader globale della mobilità premium Sixt SE, ha inaugurato il suo 50° punto vendita negli Stati Uniti presso l'aeroporto John Wayne (SNA) nella contea di Orange, in California. La sede si trova nell'area metropolitana di Los Angeles, la terza contea più popolosa dello stato. Questo traguardo sottolinea l'aggressiva espansione di SIXT negli Stati Uniti, che ora serve 50 aeroporti chiave e vanta oltre 100 sedi in 25 stati.
- Gennaio 2024: Turo ha stretto una partnership con Uber per mettere in vendita veicoli di lusso privati su Uber Rent, aprendo nuovi flussi di fornitura premium.
- Gennaio 2024: SIXT sigla un accordo multimiliardario con Stellantis per un massimo di 250,000 veicoli fino al 2026.
Ambito del rapporto sul mercato globale del noleggio di auto di lusso
Il noleggio di auto di lusso prevede il noleggio di veicoli di fascia alta da fornitori di servizi di noleggio per viaggi, svago o affari su base oraria o a lungo termine, offrendo una soluzione di trasporto flessibile senza impegno di proprietà.
Il mercato del noleggio di auto di lusso è segmentato in base allo stile del modello del veicolo, alla durata del noleggio, al tipo di prenotazione, al tipo di guida e all’area geografica. In base allo stile del modello di veicolo, il mercato è segmentato in berline, berline, SUV e veicoli multiuso. In base alla durata del noleggio, il mercato è segmentato in a breve e lungo termine. In base al tipo di prenotazione, il mercato è segmentato in prenotazione online e prenotazione offline. Per tipologia di guida, il mercato è segmentato in auto con guida autonoma e con autista. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (USD).
| Hatchback |
| Berlina |
| Sport Utility Vehicle |
| Veicolo multiuso |
| Sport e supercar |
| A breve termine (meno di 30 giorni) |
| A lungo termine / Abbonamento (più di 30 giorni) |
| Online Direct (sito web/app propri) |
| Aggregatore online / OTA |
| Agente di viaggio offline / senza appuntamento |
| Guida autonoma |
| Guida con autista |
| Motore a combustione interna |
| Veicolo elettrico a batteria |
| Veicolo ibrido e ibrido plug-in |
| Individuale per il tempo libero |
| Aziendale / MICE |
| Aeroporto |
| Centro urbano |
| Località turistica/località turistica |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per stile del modello di veicolo | Hatchback | |
| Berlina | ||
| Sport Utility Vehicle | ||
| Veicolo multiuso | ||
| Sport e supercar | ||
| Per durata del noleggio | A breve termine (meno di 30 giorni) | |
| A lungo termine / Abbonamento (più di 30 giorni) | ||
| Tramite canale di prenotazione | Online Direct (sito web/app propri) | |
| Aggregatore online / OTA | ||
| Agente di viaggio offline / senza appuntamento | ||
| Per tipo di unità | Guida autonoma | |
| Guida con autista | ||
| Per tipo di propulsione | Motore a combustione interna | |
| Veicolo elettrico a batteria | ||
| Veicolo ibrido e ibrido plug-in | ||
| Per tipologia di cliente | Individuale per il tempo libero | |
| Aziendale / MICE | ||
| Per posizione del servizio | Aeroporto | |
| Centro urbano | ||
| Località turistica/località turistica | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del noleggio di auto di lusso?
Il mercato del noleggio di auto di lusso valeva 55.04 miliardi di dollari nel 2026 e si prevede che crescerà fino a 74.41 miliardi di dollari entro il 2031, con un CAGR del 6.22%.
Quale regione è leader nel mercato del noleggio di auto di lusso?
L'area Asia-Pacifico è in testa con una quota del 38.24% nel 2025 e si prevede che crescerà a un CAGR dell'11.52%, trainata dall'espansione della base di consumatori di beni di lusso in Cina e dagli incentivi per i veicoli elettrici.
Perché i servizi di abbonamento sono importanti per il noleggio di auto di lusso?
I modelli di abbonamento offrono un accesso flessibile e all-inclusive e si stanno espandendo a un CAGR del 9.31%, risultando attraenti per i consumatori più giovani e per le aziende che cercano costi prevedibili.
Chi sono i principali attori nel settore del noleggio di auto di lusso?
Tra i principali operatori figurano Enterprise Mobility, SIXT, Avis Budget Group, Hertz ed Europcar.
In che modo le normative sulle emissioni zero incidono sulle strategie di noleggio di auto di lusso?
I divieti in Europa e nel Regno Unito sulle vendite di nuovi veicoli ICE stanno accelerando l'elettrificazione delle flotte, dando vita ad accordi come l'acquisto da parte di SIXT di fino a 250,000 modelli elettrificati da Stellantis.


