

Dimensioni e quota del mercato dei dolcificanti a bassa intensità
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.41 miliardo di dollari |
| Dimensione del mercato (2031) | 3.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
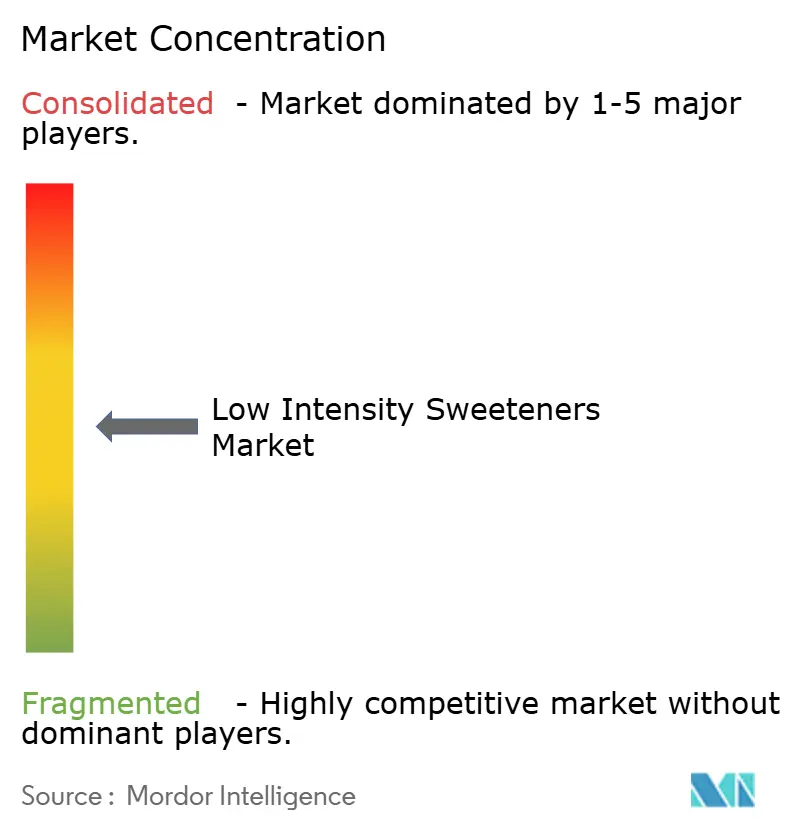
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
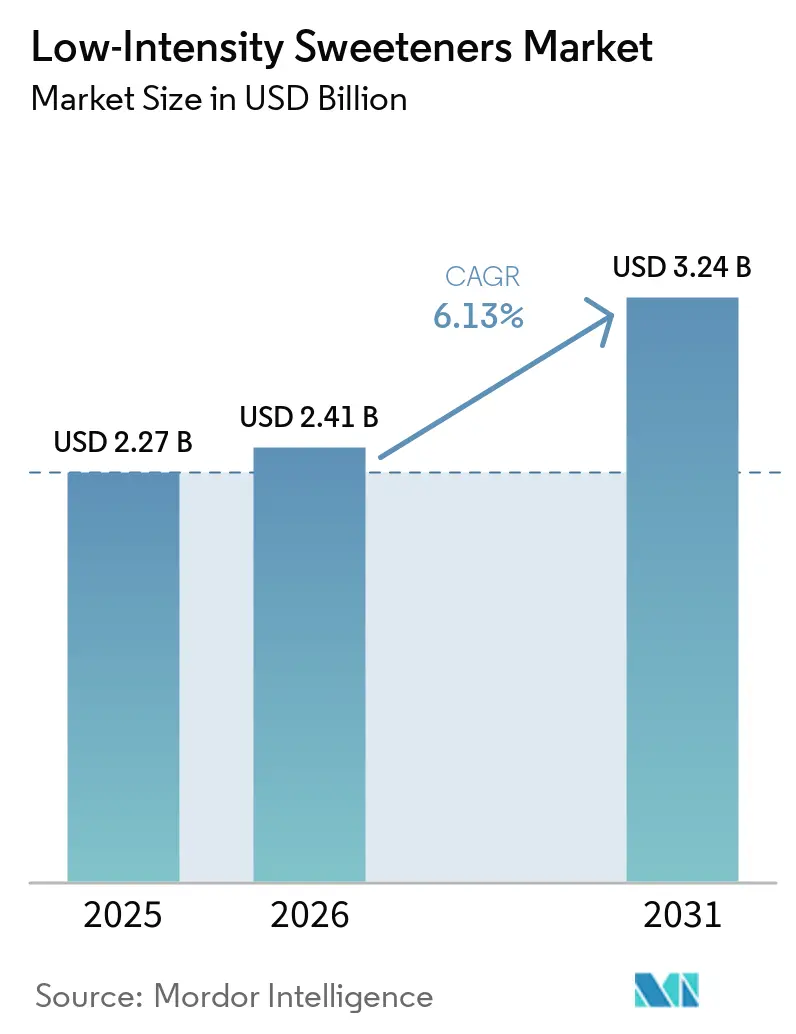
Analisi di mercato dei dolcificanti a bassa intensità di Mordor Intelligence
Si prevede che il mercato dei dolcificanti a bassa intensità crescerà da 2.27 miliardi di dollari nel 2025 a 2.41 miliardi di dollari nel 2026, raggiungendo i 3.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.13% nel periodo 2026-2031. Questa crescita è alimentata dalle diffuse normative sulla riduzione del consumo di zucchero, dall'aumento dell'incidenza del diabete e dai rapidi progressi tecnologici che hanno ridotto i costi di produzione di polioli e zuccheri rari. I produttori non solo stanno sostituendo gli zuccheri tradizionali, ma si stanno anche avventurando nei settori nutraceutico, farmaceutico e degli alimenti funzionali. In questi settori, i dolcificanti svolgono una duplice funzione: esaltare il sapore e apportare benefici per la salute. Gli enti regolatori stanno convergendo, come dimostra la rapida autorizzazione dell'eritritolo da parte dell'Unione Europea e la sua valutazione in corso del D-allulosio. Questa tendenza sta accorciando i tempi di approvazione e promuovendo la coerenza delle formulazioni a livello globale. Parallelamente, si registra una crescente preferenza per i prodotti con etichetta pulita, che privilegiano la fermentazione e la sintesi enzimatica. Tuttavia, le misure commerciali adottate contro l'eritritolo cinese hanno spinto gli acquirenti occidentali a diversificare le proprie catene di approvvigionamento.
Punti chiave del rapporto
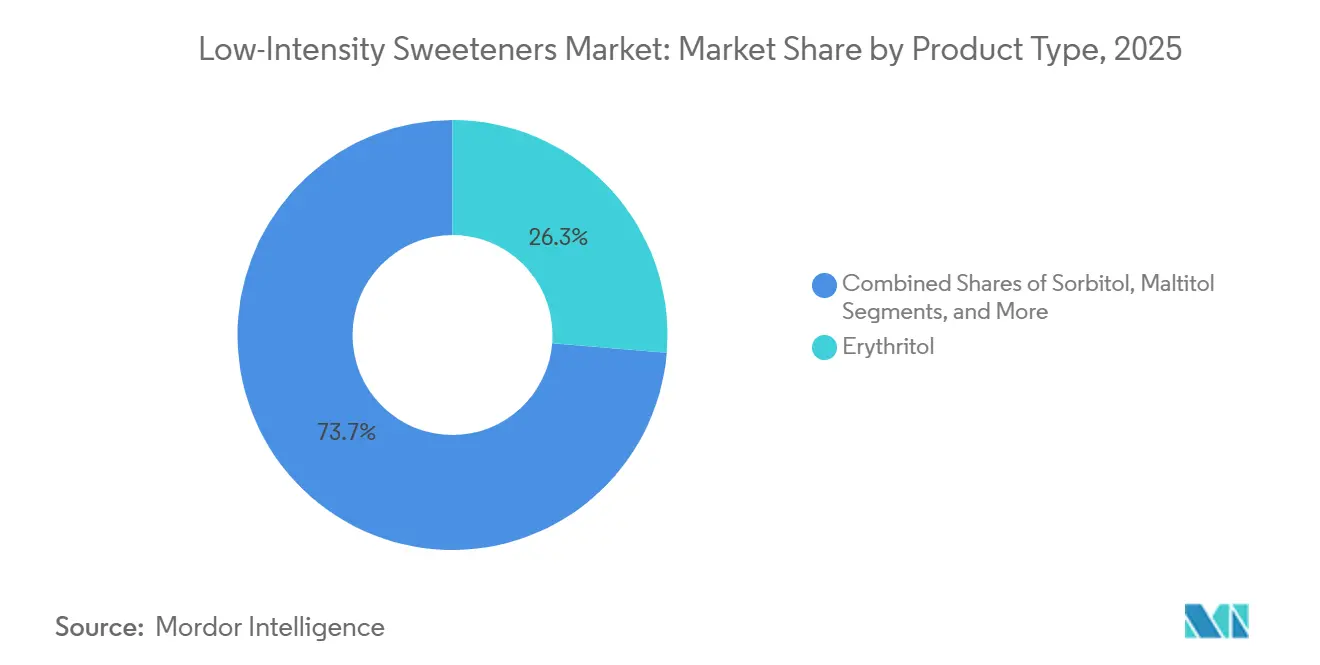
- Nel 2025, l'eritritolo si è assicurato una quota del 26.32% del mercato dei dolcificanti a bassa intensità e si prevede che crescerà a un tasso annuo composto del 7.76% dal 2026 al 2031.
- Nel 2025, le forme in polvere/cristalli hanno dominato il mercato dei dolcificanti a bassa intensità con una quota del 59.89%, mentre si prevede che le varianti liquide/sciroppi cresceranno a un tasso di crescita annuo composto (CAGR) del 6.58% fino al 2031.
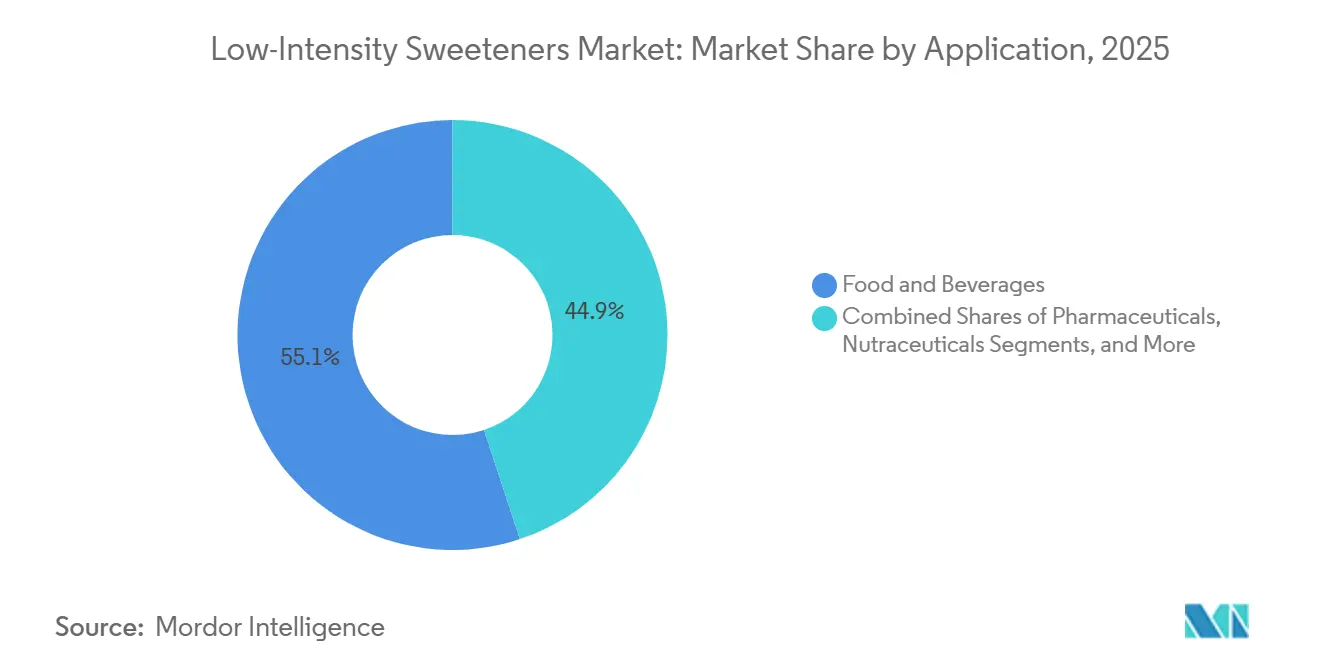
- Nel 2025, il settore alimentare e delle bevande ha dominato il mercato dei dolcificanti a bassa intensità con una quota del 55.09%, mentre si prevede che i nutraceutici e gli integratori alimentari cresceranno a un tasso annuo composto del 6.93% fino al 2031.
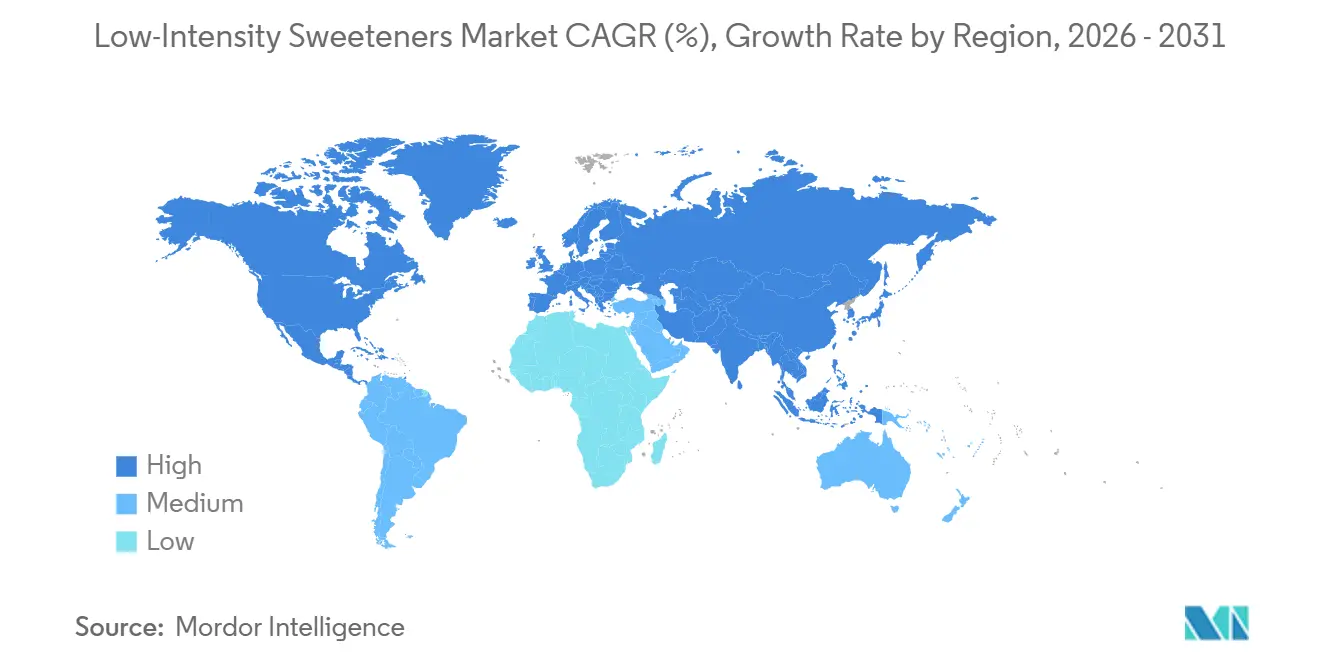
- Nel 2025, il Nord America deteneva una quota dominante del 31.87% del mercato dei dolcificanti a bassa intensità, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.06% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dolcificanti a bassa intensità
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza in materia di salute e obiettivi di riduzione del consumo di zucchero | + 1.2% | Globale, con la maggiore influenza in Nord America e in Europa | Medio termine (2-4 anni) |
| Espansione delle preferenze per prodotti con etichetta pulita e ingredienti naturali. | + 0.9% | Globale, guidato dal Nord America e dall'Europa occidentale | Medio termine (2-4 anni) |
| Pressione normativa per ridurre i livelli di zuccheri aggiunti | + 1.5% | Nord America, Europa, con influenza emergente nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella formulazione dei dolcificanti | + 0.8% | Presente a livello globale, con centri di innovazione in Asia-Pacifico e Nord America. | A lungo termine (≥ 4 anni) |
| Domanda di categorie di bevande senza zucchero | + 1.0% | Globale, più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Crescita delle diete chetogeniche e a basso contenuto di carboidrati | + 0.7% | Nord America ed Europa, con ricadute sulle aree urbane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e obiettivi di riduzione del consumo di zucchero
I consumatori, sia nei mercati sviluppati che in quelli emergenti, stanno diventando sempre più consapevoli degli effetti negativi dello zucchero sulla salute, il che sta determinando cambiamenti nelle loro abitudini di acquisto. L'indagine Food and Health Survey 2025 dell'International Food Information Council ha rivelato che il 63% degli americani è preoccupato per il proprio consumo di zucchero. Tra questi, il 75% sta attivamente riducendo o evitando lo zucchero e il 63% si sta concentrando specificamente sulla riduzione degli zuccheri aggiunti.[1]Fonte: International Food Information Council, "2025 IFIC Food & Health Survey: A Focus On Sugars & Sweeteners", ific.orgQuesto cambiamento va oltre la semplice lettura delle etichette. Circa il 30% degli intervistati ora consulta più spesso le tabelle nutrizionali per scegliere prodotti con meno zuccheri aggiunti, rispetto al 23% del 2021. Allo stesso modo, il 25% dei consumatori acquista prodotti senza zucchero quando disponibili, rispetto al 21% di quattro anni fa. Anche il crescente utilizzo di farmaci agonisti del recettore del peptide-1 simile al glucagone (GLP-1) per la gestione del peso sta influenzando i comportamenti. Un sondaggio PwC del 2024 ha rilevato che oltre l'8% degli americani utilizza farmaci GLP-1 e il 57% di questi utenti presta maggiore attenzione al contenuto di zuccheri aggiunti. Queste tendenze combinate stanno spingendo i dolcificanti a bassa intensità verso la diffusione, soprattutto nelle categorie di prodotti in cui è importante mantenere volume e consistenza riducendo al contempo la dolcezza.
Espansione delle preferenze per i prodotti con etichetta pulita e ingredienti naturali.
I produttori stanno adottando sempre più metodi di fermentazione a base vegetale per produrre dolcificanti a base di polioli, spinti dalla crescente domanda di ingredienti semplici e minimamente lavorati. Nell'ottobre 2025, The Humble Co. ha lanciato una gamma di dentifrici certificati COSMOS Natural che utilizza lo xilitolo come umettante e dolcificante. Questo dentifricio è commercializzato come privo di PFAS, PTFE, sodio lauril solfato e zucchero, a testimonianza della crescente preferenza dei consumatori per prodotti per l'igiene orale trasparenti e sostenibili. Anche Roquette ha compiuto passi significativi in questo ambito, investendo 25 milioni di euro per espandere la propria capacità produttiva di polioli liquidi e in polvere presso lo stabilimento di Lestrem, in Francia. L'azienda si concentra su fonti vegetali come mais e grano, posizionando i polioli come ingredienti chiave in prodotti a ridotto contenuto di zucchero come dolciumi, cioccolato, gomme da masticare e prodotti da forno. La domanda di prodotti con etichetta pulita sta influenzando anche l'industria farmaceutica, dove i polioli ad elevata purezza sono ampiamente utilizzati come eccipienti nelle compresse a compressione diretta. Questi polioli sono approvati dalle autorità sanitarie globali per l'uso in forme farmaceutiche orali, soluzioni iniettabili e trattamenti di dialisi. Poiché gli standard di qualità per il settore alimentare e farmaceutico si sovrappongono sempre più, i fornitori che garantiscono la tracciabilità, l'approvvigionamento da materie prime non OGM e la conformità ai quadri normativi ISO e cGMP stanno aprendo nuove opportunità in molteplici settori.
Pressione normativa per ridurre i livelli di zuccheri aggiunti
Le direttive governative stanno accelerando i tempi di riformulazione dei prodotti e imponendo standard più rigorosi per la riduzione dello zucchero in diverse categorie di alimenti. Nel 2024, il Dipartimento dell'Agricoltura degli Stati Uniti ha imposto che i pasti scolastici limitassero gli zuccheri aggiunti al 10% delle calorie totali entro l'anno scolastico 2027-2028. Questa norma ha un impatto sui programmi di colazione e pranzo che servono circa 30 milioni di bambini al giorno, stimolando la domanda di prodotti a ridotto contenuto di zucchero nei settori lattiero-caseario, dei prodotti da forno e delle bevande. Nel 2025, la FDA ha proposto una norma sull'etichettatura frontale delle confezioni, introducendo un simbolo "ad alto contenuto di" per i prodotti che superano i limiti di zuccheri aggiunti, sodio e grassi saturi.[2]Fonte: Food and Drug Administration degli Stati Uniti, "Etichettatura sulla parte anteriore della confezione", fda.gov.Questo sistema penalizza i prodotti che utilizzano saccarosio o sciroppo di mais ad alto contenuto di fruttosio, incoraggiando al contempo l'uso di dolcificanti non nutritivi e a basso contenuto calorico. In Europa, l'etichettatura Nutri-Score e le normative Quantum Satis per i polioli richiedono etichette di avvertimento sui prodotti con una percentuale di polioli superiore al 10% in peso. Se da un lato questo limita i livelli di dosaggio, dall'altro convalida anche la sicurezza e la funzionalità dei polioli entro limiti definiti. La mancanza di un allineamento normativo a livello globale crea difficoltà per i produttori multinazionali, ma offre un vantaggio ai fornitori con una solida esperienza in materia di regolamentazione e la capacità di gestire diversi processi di approvazione.
Progressi tecnologici nella formulazione dei dolcificanti
La fermentazione sta rivoluzionando la produzione di zuccheri rari, riducendo drasticamente i costi e minimizzando l'impatto ambientale. Questo metodo rafforza anche le catene di approvvigionamento nazionali, mitigando i rischi geopolitici. Samyang Corporation, che nel 2016 ha introdotto la tecnologia enzimatica per l'allulosio liquido, ha avviato la produzione di massa entro il 2020. Nello stesso anno, ha ottenuto la certificazione "Generalmente Riconosciuto Come Sicuro" (GRAS) dalla FDA. Nel settembre 2024, ha inaugurato un impianto con una capacità produttiva di 13,000 tonnellate all'anno, in grado di produrre allulosio sia liquido che cristallino, attualmente in viaggio verso Nord America, Giappone e Sud-est asiatico. Baolingbao Biology, in collaborazione con Coca-Cola e PepsiCo, sta sfruttando la fermentazione per trasformare il glucosio in polioli, in particolare eritritolo e allulosio. Stanno investendo 85 milioni di dollari per realizzare un impianto simile negli Stati Uniti, con l'obiettivo di aggirare i dazi compensativi sulle importazioni di eritritolo dalla Cina, un'operazione prevista per maggio 2025. Nel frattempo, DuPont sta spingendo i limiti della tecnologia delle resine a scambio ionico, raffinando gli sciroppi di zucchero liquidi. Questo non solo prolunga la durata di conservazione, ma garantisce anche che questi sciroppi, ora di colore neutro e a basso contenuto di impurità, siano ideali per bevande gassate e miscele di succhi di frutta. Grazie a queste innovazioni, la differenza di costo tra zuccheri rari e polioli standard si sta riducendo, aprendo la strada a una maggiore diffusione in prodotti premium e funzionali.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limitazioni del profilo gustativo e problemi di retrogusto | -0.6% | A livello globale, in particolare nei segmenti sensibili ai costi e di mercato di massa. | Medio termine (2-4 anni) |
| Maggiore complessità di riformulazione per i produttori | -0.4% | A livello globale, con maggiori attriti nelle piccole e medie imprese. | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime per dolcificanti naturali | -0.3% | Globale, concentrato nelle catene di approvvigionamento dipendenti dal mais. | A breve termine (≤ 2 anni) |
| Nuove preoccupazioni sulla sicurezza dell'eritritolo | -0.8% | Nord America ed Europa, con possibili ripercussioni sulla regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Limitazioni del profilo gustativo e problemi relativi al retrogusto.
I dolcificanti polioli forniscono una sensazione di freschezza, ma ad alte dosi possono causare effetti lassativi, rendendone difficile l'utilizzo come sostituti diretti dello zucchero. La FDA richiede etichette di avvertenza sui prodotti che superano i 20 grammi di mannitolo o i 50 grammi di sorbitolo al giorno, evidenziando i potenziali effetti lassativi. Ciò ne limita l'uso nei prodotti dolciari e ne riduce l'accettazione da parte dei consumatori sensibili. Analogamente, l'Unione Europea impone avvertenze per gli alimenti con oltre il 10% di polioli aggiunti, limitandone ulteriormente l'applicazione in cioccolato, gomme da masticare e prodotti da forno. Il maltitolo, spesso utilizzato per mascherare l'amaro nei dolcificanti ad alta intensità, offre una dolcezza parziale e necessita di essere miscelato con altri polioli o zuccheri rari per imitare il saccarosio.[3]Fonte: Unione Europea, "Regolamento sugli additivi alimentari", ec.europa.eu.Lo xilitolo, apprezzato per i suoi benefici anticariogeni nell'igiene orale, può causare disturbi gastrointestinali, rendendo necessaria un'introduzione graduale e un'adeguata informazione per i consumatori. Queste problematiche stimolano gli investimenti in tecnologie di mascheramento del sapore e in sistemi dolcificanti multicomponenti, ma creano anche ostacoli per i produttori privi di competenze specifiche o di miscele proprietarie.
Nuove problematiche relative alla sicurezza dell'eritritolo
Nel 2024 e nel 2025, studi sottoposti a revisione paritaria hanno sollevato preoccupazioni circa la sicurezza cardiovascolare dell'eritritolo, il poliolo più diffuso sul mercato per volume e fatturato. Ricerche pubblicate su JACC Advances e sull'European Heart Journal hanno collegato alti livelli plasmatici di eritritolo a un aumento del rischio di eventi cardiovascolari maggiori, come infarti e ictus. Uno studio del 2024 pubblicato su Arteriosclerosis, Thrombosis, and Vascular Biology ha suggerito che l'eritritolo potrebbe aumentare il rischio trombotico incrementando la reattività piastrinica. Inoltre, uno studio del 2025 pubblicato sul Journal of Applied Physiology ha associato l'eritritolo a disfunzioni endoteliali cerebrali, mentre l'European Journal of Preventive Cardiology ha riscontrato una correlazione tra l'assunzione di polioli e la cardiopatia coronarica nelle donne. Nonostante questi risultati, la FDA non ha revocato lo status GRAS (Generally Recognized As Safe) dell'eritritolo e non sono state intraprese azioni regolamentari. Tuttavia, le aziende del settore alimentare e delle bevande stanno riformulando i prodotti con cautela e i consumatori attenti alla salute mostrano un crescente scetticismo. Questa incertezza sta alimentando l'interesse per zuccheri rari come l'allulosio e il tagatosio, che, pur mancando di dati esaustivi sulla sicurezza, non hanno mostrato segnali negativi simili. I fornitori in grado di incrementare la produzione e ottenere le approvazioni normative in diverse regioni sono ben posizionati per capitalizzare su questa opportunità.
Analisi del segmento
Per tipologia di prodotto: l'eritritolo domina il settore oggetto di esame sulla sicurezza.
Nel 2025, l'eritritolo rappresentava il 26.32% del mercato dei dolcificanti a bassa intensità, con un tasso di crescita annuo previsto del 7.76% fino al 2031. La sua popolarità deriva dal suo profilo a zero calorie, dalla migliore tolleranza digestiva rispetto ad altri polioli e dalle approvazioni normative in regioni chiave come Nord America, Europa e Asia-Pacifico. La maggior parte della produzione è concentrata in Cina, dove Shandong Sanyuan gestisce un impianto con una capacità annua di 135,000 tonnellate, detenendo il 32.94% del mercato globale. Per contrastare i dazi statunitensi sulle importazioni di eritritolo cinese, Baolingbao ha annunciato nel febbraio 2025 un investimento di 85 milioni di dollari per la costruzione di un impianto da 30,000 tonnellate negli Stati Uniti. Jungbunzlauer commercializza l'eritritolo ERYLITE come un poliolo naturale, non OGM, prodotto da materiali di origine vegetale tramite fermentazione con lievito. Viene spesso combinato con dolcificanti ad alta intensità come la stevia per migliorare la dolcezza e la consistenza delle bevande senza zucchero.
Gli zuccheri rari, come l'allulosio, il tagatosio e l'isomaltulosio, rappresentano il segmento in più rapida crescita nel mercato dei dolcificanti a bassa intensità, trainato da cambiamenti normativi e progressi nella produzione basata sulla fermentazione. Nel novembre 2025, la FDA ha consentito l'esclusione del D-tagatosio dal totale degli zuccheri e degli zuccheri aggiunti nelle etichette nutrizionali, assegnandogli un valore calorico di 1.5 chilocalorie per grammo, il che gli conferisce un vantaggio in termini di etichettatura rispetto agli zuccheri tradizionali e ad alcuni polioli. Nel settembre 2024, Samyang Corporation ha inaugurato in Corea del Sud un impianto da 140 miliardi di won coreani (105 milioni di dollari), quadruplicando la sua capacità produttiva annua di allulosio a 13,000 tonnellate e producendo forme liquide e cristalline per l'esportazione in Nord America, Giappone e Sud-est asiatico. L'allulosio, con il 70% della dolcezza del saccarosio e un contenuto calorico trascurabile, caramellizza quando riscaldato, risultando ideale per prodotti da forno e dolciumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il dominio della polvere incontra l'innovazione liquida
Nel 2025, le forme in polvere e cristalli hanno dominato il mercato dei dolcificanti a bassa intensità con una quota del 59.89%, grazie al loro utilizzo come eccipienti farmaceutici, bevande in polvere e prodotti dolciari, dove fluidità, comprimibilità e stabilità a scaffale sono essenziali. Roquette offre polioli ad elevata purezza come eccipienti per forme farmaceutiche orali, tra cui compresse per formati deglutibili, masticabili, dispersibili ed effervescenti, nonché principi attivi farmaceutici approvati per soluzioni iniettabili e dialisi. Nel febbraio 2024, Gujarat Ambuja Exports ha ampliato la sua capacità produttiva di sorbitolo a 500 tonnellate al giorno in quattro sedi indiane, mettendo in funzione una linea di produzione da 100 tonnellate al giorno, destinata ai mercati farmaceutico e alimentare. Mannitolo e xilitolo sono fondamentali nelle formulazioni di compresse per controllare l'igroscopicità e garantire la stabilità, e studi dimostrano che le loro miscele migliorano la resistenza meccanica e la dissoluzione nei prodotti dolciari medicati e nelle compresse orodispersibili. Anche i preparati per dolci, le proteine in polvere e gli integratori alimentari adatti alla dieta chetogenica sono prevalentemente in polvere, offrendo ingredienti scorrevoli e facili da dosare che si dissolvono completamente senza lasciare residui.
Si prevede che i formati liquidi e sciroppati cresceranno del 6.58% all'anno fino al 2031, spinti dai produttori di bevande alla ricerca di formulazioni pronte all'uso che semplifichino i processi, riducano il consumo energetico e migliorino il controllo qualità. La tecnologia della resina Amberlite di DuPont decolora e demineralizza gli sciroppi di zucchero grezzo, rimuovendo le impurità per produrre zuccheri liquidi a basso contenuto di impurità con una maggiore durata di conservazione per bevande gassate, miscele di succhi di frutta e spedizioni a lunga distanza. Samyang Corporation produce allulosio liquido e cristallino nel suo stabilimento sudcoreano da 13,000 tonnellate, con i formati liquidi preferiti per l'esportazione e l'uso diretto nella produzione di bevande. Jungbunzlauer promuove l'eritritolo liquido per bevande ipocaloriche, evidenziandone la capacità di migliorare la sensazione al palato mantenendo al contempo limpidezza e stabilità. Il passaggio ai formati liquidi è particolarmente evidente nella regione Asia-Pacifico, dove le linee di imbottigliamento ad alta velocità e la produzione just-in-time favoriscono i dolcificanti pre-disciolti che riducono i tempi di inattività e i rischi di contaminazione. In Nord America, le aziende produttrici di bevande stanno riformulando i propri prodotti per soddisfare i requisiti di etichettatura e la crescente domanda di opzioni senza zucchero.
Per settore di applicazione: bevande leader, nutraceutici in forte crescita
Nel 2025, il settore alimentare e delle bevande ha dominato il mercato dei dolcificanti a bassa intensità, contribuendo per il 55.09% alla domanda. Questa crescita è derivata dalle riformulazioni di bevande analcoliche gassate, integratori per sportivi, alternative ai latticini, dolciumi e prodotti da forno. Nel marzo 2026, PepsiCo ha introdotto Gatorade Lower Sugar, riducendo lo zucchero del 75% ed eliminando i dolcificanti artificiali. Ha inoltre lanciato Pepsi Prebiotic Cola, una bevanda arricchita con fibre e a ridotto contenuto di zuccheri, e ha acquisito Poppi, un marchio di bibite prebiotiche, per 1.95 miliardi di dollari, a dimostrazione della sua attenzione verso le bevande funzionali. Nell'aprile 2026, Mars Wrigley ha lanciato le gomme da masticare Extra Plus con tre varianti funzionali. La variante Deep Clean, contenente xilitolo, promette di ridurre le macchie superficiali sui denti in 12 settimane con una spazzolatura regolare, mentre la variante Chill, arricchita con niacina, favorisce il benessere mentale.
Si prevede che il segmento dei nutraceutici e degli integratori alimentari crescerà del 6.93% all'anno fino al 2031, superando altre applicazioni. Questa crescita è trainata dalle tendenze "clean label", dalla popolarità delle diete chetogeniche e a basso contenuto di carboidrati e dal crescente interesse per le affermazioni funzionali relative alla salute. L'indagine IFIC 2025 su alimentazione e salute ha rilevato che il 75% degli americani sta riducendo o evitando lo zucchero, con il 63% che si concentra sugli zuccheri aggiunti. Gli acquisti di prodotti senza zucchero sono aumentati al 25% nel 2025, rispetto al 21% del 2021. Anche l'adozione di farmaci agonisti del recettore GLP-1 per la gestione del peso sta alimentando questa tendenza, con il 57% degli utilizzatori che monitora l'assunzione di zuccheri aggiunti e il 44% che cerca integratori a basso contenuto di zuccheri e ricchi di elettroliti per l'idratazione. Beneo promuove il Palatinose (isomaltulosio) come un carboidrato a basso indice glicemico che può migliorare la secrezione di GLP-1 e fornire energia a rilascio prolungato, rendendolo adatto alla nutrizione sportiva e alla gestione del peso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei dolcificanti a bassa intensità in Nord America e Messico
Nel 2024, il Nord America detiene una quota del 32.16% del mercato degli edulcoranti a bassa intensità, a conferma del suo status di polo più maturo e sofisticato del settore. Questa posizione dominante è rafforzata da quadri normativi consolidati e da una solida accettazione da parte dei consumatori delle alternative allo zucchero. Il sistema di notifica GRAS (Generally Recognized As Safe) della FDA ha dato il via libera a una moltitudine di polioli e zuccheri rari, promuovendo un panorama normativo innovativo. Una maggiore consapevolezza della salute, stimolata dall'aumento dei tassi di diabete e obesità, alimenta la domanda di alternative ipocaloriche in diverse categorie di prodotti. Una recente indagine del Dipartimento del Commercio degli Stati Uniti sulle importazioni cinesi di eritritolo sottolinea l'impegno del Nord America nel salvaguardare la propria produzione nazionale, promuovendo al contempo pratiche di commercio equo e solidale. Nel frattempo, l'approvazione da parte di Health Canada di vari polioli amplia l'accesso al mercato e la fiorente classe media messicana, unita a una maggiore consapevolezza sanitaria, offre prospettive di espansione redditizie all'interno del quadro NAFTA.
Mercato dei dolcificanti a bassa intensità nella regione Asia-Pacifico
L'Asia-Pacifico è destinata a superare tutte le regioni, vantando un CAGR dell'8.11% fino al 2030. Questa impennata è attribuita alla rapida crescita economica, all'urbanizzazione e a una crescente consapevolezza della salute tra la sua classe media in espansione. Il mercato cinese delle bevande analcoliche, che punta a una valutazione prossima ai 2.78 miliardi di dollari entro il 2025, incarna questa traiettoria di crescita, con i consumatori che si orientano verso scelte più salutari. La fascia demografica anziana e i forti tassi di diabete in Giappone rafforzano la domanda di dolcificanti a basso indice glicemico. L'aggiornamento del Codice degli additivi alimentari della Corea del Sud segnala un'evoluzione normativa, aprendo la strada alla crescita del mercato. La vasta popolazione indiana e l'aumento del reddito disponibile lasciano presagire notevoli prospettive a lungo termine, sebbene con quadri normativi in ritardo rispetto a quelli dell'Asia orientale. Le solide capacità produttive della Cina offrono vantaggi in termini di costi, rafforzando le catene di approvvigionamento globali, ma le tensioni commerciali con i mercati occidentali stanno spingendo verso una diversificazione di queste catene di approvvigionamento.
Mercati europei più ampi
L'Europa rappresenta un'arma a doppio taglio: il suo complesso panorama normativo pone delle sfide, ma al contempo rivela delle opportunità. Le rigorose valutazioni dell'Autorità europea per la sicurezza alimentare (EFSA) garantiscono gli standard di sicurezza, sebbene a rischio di ritardare l'ingresso sul mercato di nuovi dolcificanti. Le recenti approvazioni dell'eritritolo da parte dell'UE e la valutazione in corso del D-allulosio lasciano presagire un allineamento normativo che potrebbe accelerare l'espansione del mercato. Tuttavia, gli elevati dazi antidumping imposti dalla regione sulle importazioni di eritritolo cinese, che variano dal 34.4% al 233.3%, servono a proteggere i produttori nazionali, seppur potenzialmente a scapito dei produttori a valle. Germania, Regno Unito e Francia sono all'avanguardia nell'evoluzione del mercato, spinte da una marcata propensione dei consumatori verso prodotti naturali e biologici. Le rigorose normative europee in materia di etichettatura e i consumatori esigenti creano un contesto di prezzi premium per i prodotti di alta gamma che rispettano gli standard di etichettatura pulita.
Panorama competitivo
Il mercato dei dolcificanti a bassa intensità, caratterizzato da una moderata frammentazione, offre mature opportunità di consolidamento man mano che il settore si evolve. Le manovre strategiche rivelano un duplice approccio: i giganti del settore, Cargill e Ingredion, non solo stanno raccogliendo i frutti dei polioli di base, ma stanno anche investendo massicciamente nel promettente settore delle tecnologie per gli zuccheri rari. Il vantaggio strategico di Cargill è evidenziato dalla sua notifica GRAS per l'eritritolo (GRN n. 789), a dimostrazione della sua lungimiranza normativa. Tali investimenti precoci, soprattutto in linea con la Food and Drug Administration statunitense, offrono significativi vantaggi in termini di accesso al mercato.
L'acquisizione di PureCircle da parte di Ingredion, unita alla sua partecipazione dominante dell'88%, sottolinea la tendenza al consolidamento del settore. Questa operazione è ulteriormente amplificata dagli impressionanti 8.2 miliardi di dollari di fatturato netto di Ingredion, con un notevole aumento del 4% nel settore degli ingredienti speciali, in particolare dei dolcificanti a bassa intensità. In questo scenario competitivo, l'impiego di tecnologie innovative emerge come fattore chiave di differenziazione, soprattutto perché le capacità di produzione enzimatica stanno ridefinendo gli equilibri nel mercato degli zuccheri rari.
La partnership di Roquette con Bonumose per la produzione di tagatosio sottolinea l'importanza delle alleanze strategiche nell'accesso alla tecnologia e nell'accelerazione della penetrazione del mercato. Tuttavia, esiste un vasto potenziale inesplorato nelle applicazioni di eccipienti farmaceutici e nelle formulazioni personalizzate per i prodotti per diabetici. Gestire con successo il panorama normativo in questi settori può conferire vantaggi competitivi duraturi. Inoltre, il complesso panorama brevettuale che circonda l'ingegneria enzimatica e il perfezionamento della fermentazione funge da barriera protettiva, favorendo le aziende con solide capacità di ricerca e sviluppo e una profonda conoscenza del contesto normativo.
Leader del settore dei dolcificanti a bassa intensità
-
Cargill, incorporata
-
Ingredion incorporata
-
Roquette Frères SA
-
Tate & Lyle PLC
-
Sudzucker AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: un'azienda iraniana ha avviato la produzione di sorbitolo, rivolta all'industria farmaceutica e alimentare. Il nuovo impianto di produzione di sorbitolo in Iran, il primo del suo genere nell'Asia occidentale, vanta una capacità annua di 7,500 tonnellate di sorbitolo liquido al 70%.
- Dicembre 2024: Tate & Lyle PLC ha collaborato con BioHarvest Sciences per soddisfare la crescente domanda dei consumatori di opzioni più sane e sostenibili. Il loro impegno congiunto si concentra sulla creazione di dolcificanti vegetali di nuova generazione attraverso un'innovativa tecnologia di sintesi botanica. L'obiettivo è produrre alternative allo zucchero nutrienti ed economiche che ne replichino il sapore, senza il retrogusto.
- Agosto 2024: la tecnologia avanzata di RHEWUM è stata scelta da un'azienda leader nel settore degli amidi in Turchia per la produzione di sorbitolo. Il sorbitolo, prodotto di punta della loro gamma, è un dolcificante naturale noto per il suo basso contenuto calorico e il minimo impatto sui livelli di glicemia.
Ambito del rapporto sul mercato globale dei dolcificanti a bassa intensità
| Xilitolo |
| Sorbitolo |
| Eritritolo |
| maltitolo |
| Mannitolo |
| isomalto |
| Zuccheri rari (allulosio, tagatosio, isomaltulosio) |
| Polvere/Cristallo |
| Liquido/sciroppo |
| Cibo e bevande |
| Eccipienti farmaceutici |
| Integratori alimentari |
| Cura della persona e igiene orale |
| Altri usi industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Xilitolo | |
| Sorbitolo | ||
| Eritritolo | ||
| maltitolo | ||
| Mannitolo | ||
| isomalto | ||
| Zuccheri rari (allulosio, tagatosio, isomaltulosio) | ||
| Per modulo | Polvere/Cristallo | |
| Liquido/sciroppo | ||
| Per Applicazione | Cibo e bevande | |
| Eccipienti farmaceutici | ||
| Integratori alimentari | ||
| Cura della persona e igiene orale | ||
| Altri usi industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli edulcoranti a bassa intensità?
Si stima che nel 2.41 il mercato dei dolcificanti a bassa intensità varrà 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei dolcificanti a bassa intensità?
Si prevede che crescerà a un CAGR del 6.13%, raggiungendo i 3.24 miliardi di USD entro il 2031.
Quale segmento di prodotto detiene la quota maggiore?
L'eritritolo è in testa con il 26.32% della quota di mercato nel 2025 e registra il CAGR più rapido, pari al 7.76%, fino al 2031.
Quale regione crescerà più rapidamente?
L'area Asia-Pacifico registra il CAGR più alto previsto, pari all'7.06%, tra il 2026 e il 2031, grazie all'aumento dei consumatori della classe media attenti alla salute.


