

Dimensioni e quota di mercato dei data center di Los Angeles
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2032 |
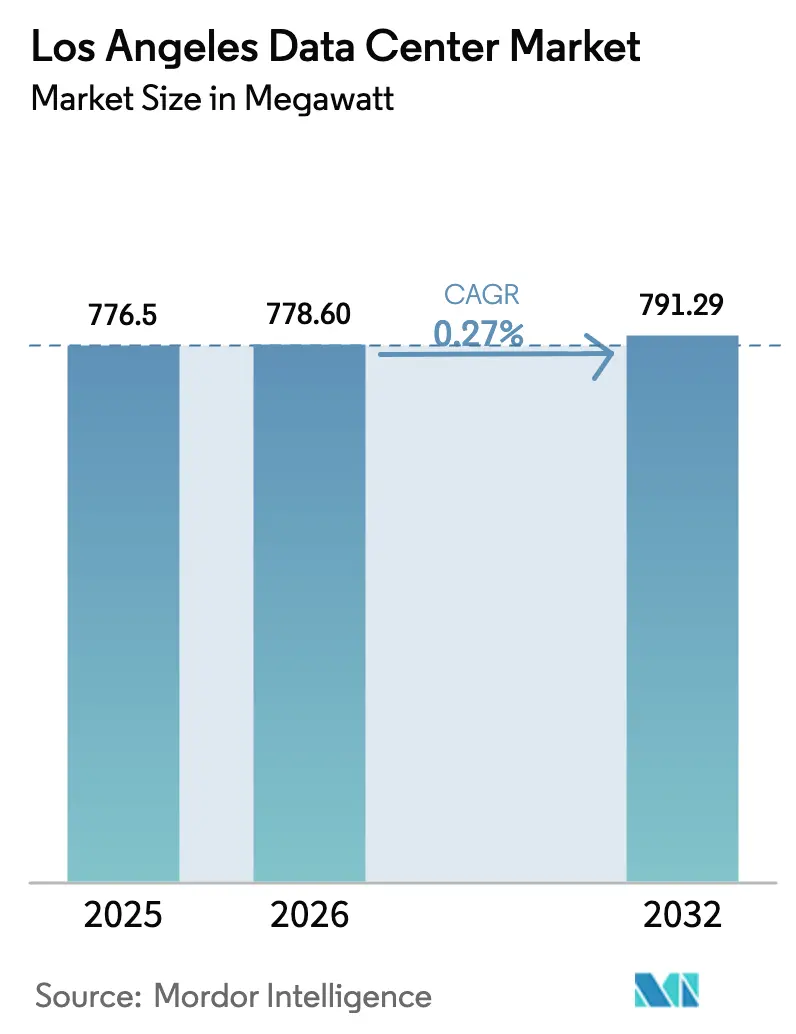
| Volume di mercato (2026) | 778.60 megawatt |
| Volume di mercato (2032) | 791.29 megawatt |
| Tasso di crescita (2026 - 2032) | 0.27% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei data center di Los Angeles di Mordor Intelligence
Nel 2025, il mercato dei data center di Los Angeles aveva un valore di 776.5 MW e si prevedeva che crescesse da 778.6 MW nel 2026 a 791.29 MW entro il 2032, con un tasso di crescita annuo composto (CAGR) dello 0.27% durante il periodo di previsione (2026-2032). Questa modesta crescita complessiva contrasta nettamente con il ruolo strategico della città come hub di interconnessione transpacifico e come capitale nordamericana dell'intrattenimento, due fattori che continuano a sostenere la domanda anche quando gli incrementi di capacità rimangono modesti. Le esigenze hyperscale incentrate sull'intelligenza artificiale, i carichi di lavoro di rendering per l'intrattenimento e gli approdi dei cavi sottomarini sulla costa occidentale stanno guidando gli acquisti incrementali di energia, mentre la scarsità di interconnessioni di trasmissione a 230 kV, i costi aggiuntivi per la progettazione antisismica e le lunghe code per la fornitura di energia frenano le nuove grandi costruzioni. Gli operatori con una presenza consolidata nel centro città sfruttano le assegnazioni di energia esistenti e i densi ecosistemi di operatori per competere con i nuovi entranti nei cluster suburbani emergenti. Nel loro insieme, queste forze contrapposte sostengono un mercato che cresce lentamente in termini di capacità complessiva, ma che rimane fondamentale per i carichi di lavoro sensibili alla latenza che attraversano sia le rotte nazionali che quelle dell'Asia-Pacifico.
Punti chiave del rapporto
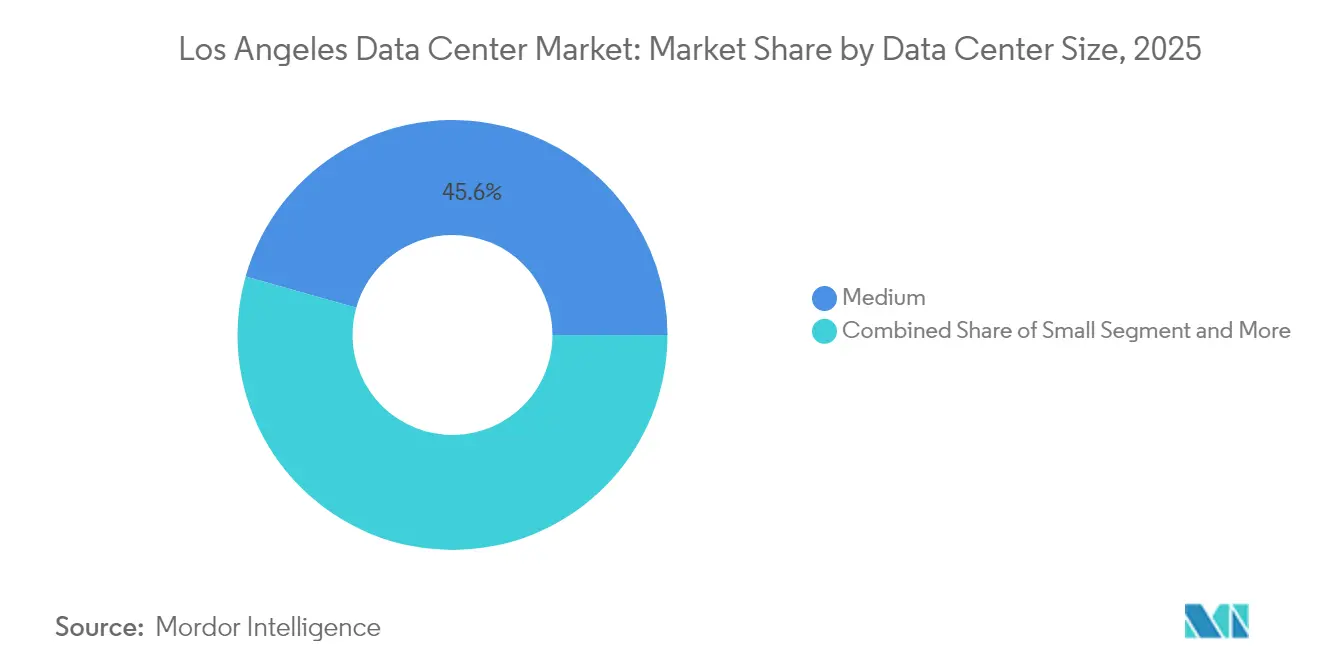
- In base alle dimensioni dei data center, nel 20 le strutture da 50-45.62 MW erano in testa, con una quota di mercato del 2025% a Los Angeles, mentre si prevede che le implementazioni su larga scala superiori a 50 MW si espanderanno a un CAGR dell'0.96% fino al 2032.
- In base allo standard di livello, l'infrastruttura di livello III ha dominato con una quota del 63.25% del mercato dei data center di Los Angeles nel 2025, mentre si prevede che le strutture di livello IV cresceranno a un CAGR del 2.08% entro il 2032.
- Per assorbimento, la colocation al dettaglio ha rappresentato il 57.65% delle dimensioni del mercato dei data center di Los Angeles nel 2025; l'utilizzo hyperscale è in aumento a un CAGR del 2.37% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center di Los Angeles
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Domanda di tranche iperscalabile incentrata sull'intelligenza artificiale | + 0.8% | Globale, concentrato nell'area metropolitana di Los Angeles | Medio termine (2–4 anni) |
| Aumento dei carichi di lavoro di rendering e streaming di film | + 0.4% | Bacino di Los Angeles, corridoio di Hollywood | A breve termine (≤ 2 anni) |
| Approdi dei cavi sottomarini sulla costa occidentale (Hawaii Nui, CAP-1) | + 0.3% | Connettività Pacific-Rim, punti di atterraggio di Los Angeles | A lungo termine (≥ 4 anni) |
| Contratti di acquisto di energia solare e BESS su scala industriale da 400 MW nella California meridionale | + 0.2% | Territorio di Edison nella California meridionale | Medio termine (2–4 anni) |
| Rivitalizzazione dei teatri di posa sottoutilizzati di Hollywood in DC all'avanguardia | + 0.1% | Hollywood, Burbank, Culver City | A breve termine (≤ 2 anni) |
| Incentivi statali “LA Clean Grid 2045” per i reattori micronucleari a basso contenuto di carbonio (SMR) in loco | + 0.1% | Territorio di servizio LADWP | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di tranche iperscalabile incentrata sull'intelligenza artificiale
I rack raffreddati a liquido con potenza superiore a 50 kW sono ormai standard nelle nuove costruzioni, poiché i cluster di training GPU stanno ridefinendo i parametri di progettazione delle strutture. Digital Realty ha introdotto il raffreddamento a liquido diretto in tutta la sua sede di Los Angeles nel maggio 2024, eliminando le limitazioni termiche dei sistemi CRAC legacy. [1] Swinhoe Dan, “Digital Realty Launches Direct Liquid Cooling Offering,” Data Center Dynamics, datacenterdynamics.com Equinix ha seguito con una joint venture da 15 miliardi di dollari che destina oltre 1.5 GW di potenza hyperscale alle principali aree metropolitane statunitensi, tra cui Los Angeles. I tempi di approvvigionamento rafforzano i vantaggi del pioniere: le unità di distribuzione del raffreddamento ora hanno una media di 25 settimane, impedendo ai nuovi arrivati di scalare al ritmo richiesto dagli inquilini AI. Insieme, questi fattori elevano il mercato dei data center di Los Angeles a perno infrastrutturale AI per i carichi di lavoro che collegano il Nord America e l'Asia-Pacifico.
Aumento dei carichi di lavoro di rendering e streaming di film
La Media Production Suite di Netflix, nativa del cloud, gestisce fino a 700 TB per titolo, eliminando i supporti fisici e richiedendo nodi edge vicini agli studi di Hollywood. [2] Netflix Technology Blog, “Globalizing Productions with Netflix's Media Production Suite,” netflixtechblog.com Warner Bros. ha stanziato 500 milioni di dollari per espandere 16 teatri di posa, a dimostrazione del fatto che gli operatori degli studi considerano l'elaborazione locale indispensabile. Il gaming aggiunge una domanda parallela; la piattaforma esports di Riot Games sposta 3.2 PB in meno di 30 minuti durante i tornei, rafforzando i modelli di traffico sensibili alla latenza. Questi flussi di lavoro si traducono in un consumo energetico sostenuto per i nodi edge all'interno del bacino di Los Angeles.
Approdi dei cavi sottomarini sulla costa occidentale (Hawaii Nui, CAP-1)
Il cavo JUNO fornirà 350 Tbps dal Giappone a Los Angeles, mentre Southern Cross NEXT collegherà la città direttamente a Sydney a 72 Tbps, aumentando così il valore dell'area metropolitana come gateway nel Pacifico. Il Trans-Pacific Telecommunications Cable Hub municipale autorizza quattro ulteriori approdi a Dockweiler State Beach, garantendo una diversificazione dei percorsi a lungo termine. L'elevato traffico est-ovest consolida il mercato dei data center di Los Angeles come principale sito di interconnessione statunitense per il traffico diretto in Asia.
Contratti di acquisto di energia solare e BESS su scala industriale da 400 MW nella California meridionale
Il progetto di accumulo di energia a batteria Compass fornisce 250 MW/1,000 MWh di accumulo di energia in quattro ore, consentendo una capacità distribuibile che gli operatori di data center possono contrattare in base ad accordi di adeguatezza delle risorse. Il piano LA100 di LADWP aggiunge 400 MW di fotovoltaico e 1,200 MWh di batterie, posizionando i PPA rinnovabili come una copertura contro l'aumento dei costi spot dell'energia. Gli incentivi statali per le microreti, per un totale di 200 milioni di dollari, migliorano ulteriormente l'economia della generazione in loco, soprattutto per i campus suburbani con terreni in eccesso.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Scarse interconnessioni di trasmissione a 230 kV nel bacino di Los Angeles | -0.6% | Bacino di Los Angeles, centro città | Medio termine (2–4 anni) |
| Aumento dei premi CAPEX per la progettazione antisismica (Zona 4b) | -0.4% | Aree della zona sismica 4b, contea di Los Angeles | A lungo termine (≥ 4 anni) |
| Lunga coda di erogazione di energia LADWP e SCE (48-60 mesi) | -0.3% | Territori di servizio LADWP e SCE | A breve termine (≤ 2 anni) |
| Carenza di tecnici ed elettricisti certificati Tier IV | -0.2% | Regionale, che interessa tutte le principali aree metropolitane | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarse interconnessioni di trasmissione a 230 kV nel bacino di Los Angeles
California ISO elenca 28.4 GW di progetti di energia rinnovabile già ritardati da vincoli di trasmissione, un arretrato che si riflette nelle posizioni in coda dei data center. [3] California ISO, “2024 Transmission Plan Deliverability Allocation Report,” caiso.com Gli aggiornamenti di McCullough-Victorville di LADWP aggiungono solo 475 MW entro il 2029, insufficienti per le richieste sub-gigawatt presentate dagli aspiranti hyperscale. Di conseguenza, le espansioni del centro città dipendono sempre più da generatori diesel o a turbina a gas in rete per i megawatt di riserva, gonfiando l'intensità di capitale e complicando i permessi sulla qualità dell'aria.
Aumento dei premi CAPEX per la progettazione antisismica (Zona 4b)
La Zona 4b del Codice Edilizio della California impone l'uso di sistemi di isolamento alla base, smorzatori viscosi e pesi in acciaio più elevati. Data Center Knowledge stima che le disposizioni antisismiche possano aumentare del 15% i budget dei progetti in centro città. Gli operatori aumentano le solette per diluire i premi a costo fisso, il che contribuisce a spiegare perché molte nuove offerte superino i 50 MW, nonostante la lenta crescita della capacità netta del mercato dei data center di Los Angeles.
Analisi del segmento
Per dimensione del data center: la scalabilità aumenta la capacità futura
Le strutture con potenza superiore a 50 MW rappresentano la fetta in più rapida crescita del mercato dei data center di Los Angeles, con un CAGR dell'0.96% fino al 2032, sebbene le implementazioni di fascia media siano ancora in testa con il 45.62% della capacità installata nel 2025. Il mercato dei data center di Los Angeles per le costruzioni su larga scala ha registrato un incremento di 60 MW nel 2024 dopo che Prime Data Centers ha attivato il suo campus di Vernon da 33 MW, la più grande aggiunta dell'anno. I nodi edge inferiori a 5 MW persistono per il rendering specializzato, ma la loro impronta aggregata rimane inferiore al 5% della capacità, sottolineando una curva di domanda biforcata che favorisce progetti hyperscale o micro-edge altamente mirati.
Le economie di scala spingono questa gravitazione verso blocchi più grandi, poiché i premi per la progettazione antisismica e le lunghe code alle utenze diluiscono i costi unitari quando ammortizzati su carichi IT più elevati. Gli operatori hyperscale preferiscono inoltre layout in stile campus che supportano future espansioni sotto un unico ombrello di permessi, mitigando il rischio di moratorie sulle interconnessioni. La Santa Clarita Valley, un tempo una sede secondaria, ora attrae campus pianificati con potenza superiore a 80 MW, poiché la disponibilità di terreno e acqua supera quella dei lotti del centro città. Di conseguenza, il mercato dei data center di Los Angeles continua a consolidare megawatt incrementali in aree meno estese, ma notevolmente più grandi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Tier Standard: il Tier IV ottiene trazione per le missioni critiche
Il Tier III è rimasto il cavallo di battaglia nel 2025, detenendo il 63.25% della quota di mercato dei data center di Los Angeles, ma si prevede che le infrastrutture Tier IV registreranno un CAGR del 2.08% entro il 2032. Le dimensioni del mercato dei data center di Los Angeles per le installazioni Tier IV sono aumentate di 8 MW nel 2024, con l'entrata in funzione da parte di CoreSite della Fase 2 di LA3, che incorpora 2N di alimentazione di utenze e N+1 impianti ad acqua refrigerata. La conformità specifica del settore (FINRA, FedRAMP e PCI-DSS) spinge i locatari del settore finanziario e sanitario verso ambienti Tier IV in cui è garantita la manutenibilità simultanea.
Permangono difficoltà operative: una carenza regionale di tecnici certificati Tier IV minaccia gli SLA di uptime, alimentando un'inflazione salariale superiore alle medie nazionali. Le partnership di formazione con IBEW e la Contea di Los Angeles mirano ad alleviare il divario, ma tali programmi non aumenteranno significativamente la capacità fino alla fine del 2027. Nonostante i limiti di personale, la domanda supera l'offerta e gli operatori in grado di dimostrare una disponibilità del 99.995% continuano a richiedere premi di prezzo a due cifre rispetto agli equivalenti Tier III.
Per assorbimento: lo slancio iperscalare accelera
La colocation retail ha ancora catturato il 57.65% della capacità utilizzata nel 2025, ma gli inquilini hyperscale stanno aumentando la metratura più rapidamente, con un CAGR del 2.37% fino al 2032. La domanda hyperscale ha consumato 20 MW di nuova energia solo nel 2024, in gran parte all'interno dei campus di Digital Realty ed Equinix, che possono consegnare suite da 2 a 5 MW con modelli single-tenant. Poiché il tasso di sfitto nel mercato dei data center di Los Angeles è inferiore al 3%, gli impegni di pre-locazione spesso precedono la costruzione di 18 mesi, rafforzando i vantaggi del "first mover" per gli operatori storici con espansioni pronte all'uso.
I blocchi all'ingrosso servono alle aziende che collegano i kit on-premise con le piattaforme di cloud pubblico, un percorso di assorbimento intermedio che dovrebbe stabilizzarsi con l'aumento della maturità del cloud ibrido. Lo spazio non utilizzato, nel frattempo, rimane minimo; le build speculative raramente rimangono inattive per più di due trimestri a causa dell'assorbimento acuto dovuto a picchi di rendering multimediali e laboratori di sperimentazione di intelligenza artificiale. Nel complesso, la domanda di hyperscale detta il ritmo, dettando sia i tempi di costruzione che le strategie di approvvigionamento energetico nel settore dei data center di Los Angeles.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il centro di Los Angeles continua a ospitare il 42.55% della capacità installata, grazie alla sala riunioni con 295 reti di One Wilshire, che rafforza lo status di hotel-operatore della regione. Tuttavia, i rischi sismici, la scarsità di terreni e la congestione della linea a 230 kV stanno spingendo l'attività di nuova costruzione verso i sobborghi settentrionali. La Santa Clarita Valley è in testa con un CAGR previsto del 2.03%, sostenuto da terreni edificabili adatti a campus multi-edificio e dall'adiacenza a corridoi rinnovabili in grado di fornire blocchi da 100 MW nell'ambito di PPA a lungo termine.
La densificazione urbana persiste in limitate aree del centro città. La torre di 13 piani progettata da Digital Realty al 727 di S. Grand Avenue aggiungerà 480,000 piedi quadrati (circa XNUMX metri quadrati) di spazio server e sfrutterà doppie sottostazioni LADWP in un design a data hall sovrapposte. Tali costruzioni verticali dimostrano come gli operatori concilino i requisiti di latenza core-metro con i vincoli di spazio, sebbene a costi per MW elevati rispetto alle varianti suburbane a un solo piano.
I nodi meridionali come Vernon sfruttano la zonizzazione industriale e un accesso più facile alle linee di alimentazione a 66 kV, come dimostra l'entrata in funzione di 33 MW dei Prime Data Centers nel novembre 2024. Nel frattempo, i siti costieri vicino a Dockweiler State Beach si preparano per nuovi approdi per i cavi, aggiungendo spazi di manovra sulla spiaggia che potrebbero dare vita a strutture micro-edge su misura per la terminazione del backhaul sottomarino. Nel complesso, queste aree geografiche formano una topologia hub-and-spoke in cui il centro città rimane il cuore della rete, mentre i raggi suburbani assorbono la maggior parte dei megawatt incrementali.
Panorama normativo
Il mercato dei data center di Los Angeles opera in un contesto normativo complesso e stratificato, che combina la supervisione energetica della California con le normative locali in materia di uso del suolo e autorizzazioni ambientali. A livello statale, la California Public Utilities Commission (CPUC) e la California Energy Commission (CEC) rivestono un ruolo centrale: la legge SB 57 (promulgata nel settembre 2025) impone alla CPUC di presentare una valutazione dell'impatto sui consumatori della crescita del carico dei data center entro gennaio 2027, mentre la legge AB 1577 incarica la CEC di istituire un processo di rendicontazione mensile per i parametri relativi ai data center, come ubicazione, capacità e consumo di energia e acqua. Parallelamente, le proposte legislative introdotte nel 2026 (tra cui i disegni di legge incentrati sulle tariffe come la SB 886 e la SB 978) pongono maggiore enfasi sulla progettazione delle tariffe e sui requisiti di trasparenza per gli utenti ad alto consumo.
A livello locale, le azioni della Contea di Los Angeles possono influenzare l'ubicazione e la tempistica delle nuove forniture nelle aree non incorporate. Il 14 aprile 2026, il Consiglio dei Supervisori della Contea di Los Angeles ha disposto la preparazione di un'ordinanza di moratoria per alcuni progetti di sviluppo di data center nelle aree non incorporate della contea, aumentando la necessità di una strategia di autorizzazione tempestiva e del coinvolgimento della comunità. Anche il controllo sull'uso dell'acqua si sta intensificando, con misure come la AB 2619 che richiedono la divulgazione del consumo idrico previsto nelle domande di licenza commerciale. Ciò aumenta l'onere autorizzativo per i progetti che si basano su sistemi di raffreddamento ad alto consumo idrico, mentre i progetti che riducono la dipendenza dall'acqua potabile acquisiscono maggiore valore.
Analisi della catena del valore
La catena del valore dei data center di Los Angeles si basa su infrastrutture di interconnessione, approvvigionamento di energia elettrica e progettazione e costruzione specializzate per carichi di lavoro sismici e ad alta densità. Gli "hotel" per operatori e gli ecosistemi di interconnessione, guidati da One Wilshire nel centro di Los Angeles, si collocano a monte delle implementazioni di colocation e hyperscale, concentrando l'accesso alla rete, gli accessi al cloud e la distribuzione dei contenuti. Questo rende la connettività un fattore primario, insieme al terreno e all'energia elettrica. L'approvvigionamento energetico e l'accesso alla rete sono gestiti dalle utility locali, in particolare LADWP e le aree servite da Southern California Edison, con un approvvigionamento sempre più legato a contratti di acquisto di energia (PPA) da fonti rinnovabili e a soluzioni di capacità dispacciabile, man mano che gli operatori gestiscono i vincoli di capacità e i requisiti di sostenibilità.
A valle, lo sviluppo e la realizzazione dipendono da un mix di sviluppatori, operatori e fornitori di apparecchiature critiche. Le attività recenti riflettono modelli di esecuzione basati su partnership, tra cui Goodman Group che fornisce capacità di sviluppo e pianificazione del sito, mentre operatori come DataBank si occupano della gestione degli impianti, della commercializzazione e della locazione. Con l'ampliamento delle aspettative in materia di autorizzazioni, la catena include sempre più l'allineamento con i benefici per la comunità e la gestione della conformità in materia di energia, acqua e obblighi di rendicontazione. Queste considerazioni possono influenzare la selezione del sito, come ad esempio i nodi a destinazione industriale come Vernon, nonché la scelta delle architetture di raffreddamento e di alimentazione di backup necessarie per soddisfare sia gli obiettivi di prestazione che le soglie di approvazione locali.
Panorama competitivo
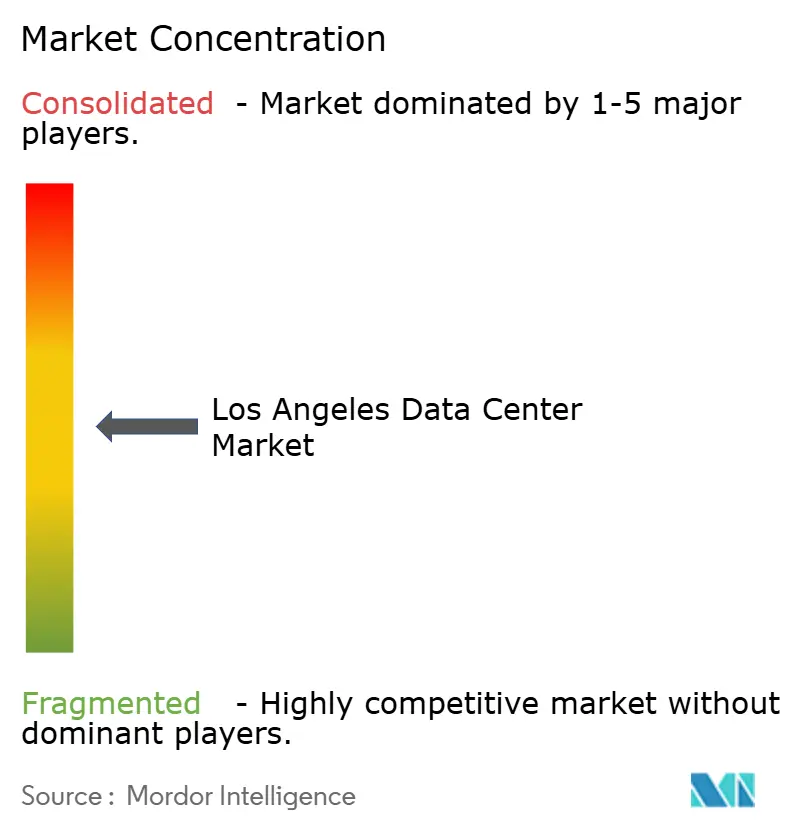
Los Angeles mostra un moderato consolidamento; i primi cinque operatori controllano circa il 68% dell'energia commissionata, posizionando il mercato a un punteggio di concentrazione pari a 6. Gli operatori storici Equinix, Digital Realty e CoreSite sfruttano ecosistemi di interconnessione legacy e contratti energetici consolidati, consentendo una rapida svendita delle nuove fasi. Il lancio di xScale di Equinix destinerà ulteriore superficie a Los Angeles a pod iperscalabili build-to-suit, mentre Digital Realty sfrutta il suo portafoglio globale da 3,000 MW per la vendita incrociata di implementazioni ibride.
I nuovi operatori puntano su appezzamenti suburbani; il campus di Vernon di Prime Data Centers e l'acquisizione di QuadraNet da parte di Edge Centres sono un esempio di questa strategia di espansione. Le leve competitive ruotano attorno all'ottenimento di PPA rinnovabili di classe megawatt, all'implementazione di sistemi di raffreddamento a liquido e all'ottenimento di certificazioni Tier IV più rapidamente rispetto ai concorrenti, vincolati dalla carenza di manodopera. Gli aggiornamenti tecnologici sono altrettanto decisivi: gli operatori che investono in dorsali DWDM 400G-ready e microreti di campus si differenziano nel corteggiare inquilini dotati di intelligenza artificiale.
Le fusioni e acquisizioni rimangono attive. Vantage Data Centers ha raccolto 13 miliardi di dollari a gennaio 2025 per l'espansione negli Stati Uniti, mentre DataBank si è assicurata 2 miliardi di dollari per la proliferazione di campus edge. L'interesse del private equity suggerisce ulteriori aggregazioni, sebbene le rigide normative antisismiche e i colli di bottiglia dei servizi di pubblica utilità moderino le sovracostruzioni speculative, sostenendo la disciplina dei prezzi nel mercato dei data center di Los Angeles.
Leader del settore dei data center di Los Angeles
Digital Realty Trust, Inc.
Banca dati
Equinix Inc.
Sito principale
convincente
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: DataBank e Goodman Group costituiscono una joint venture per lanciare un nuovo data center da 32 MW a Vernon, in California (apertura iniziale di 6 MW prevista per dicembre 2026; consegna graduale fino a settembre 2027). La joint venture aggiunge capacità scalabile a Los Angeles tramite uno sviluppo congiunto e rafforza l'offerta locale per carichi di lavoro di intelligenza artificiale e cloud.
- Novembre 2025: Digital Realty acquisisce un sito di 5.4 acri a Vernon, in California, per supportare una capacità IT di 32 MW. Il sito di Vernon aumenta la flessibilità della capacità a Los Angeles ed espande la capacità dell'azienda di soddisfare la domanda del mercato.
- Agosto 2025: CoreSite completa l'aggiornamento dell'infrastruttura del data center LA1 a One Wilshire, che include una nuova centrale elettrica di livello enterprise. Questo aggiornamento migliora l'affidabilità e la predisposizione per carichi di lavoro ad alta densità e sensibili alla latenza nel centro di Los Angeles.
Ambito del rapporto sul mercato dei data center di Los Angeles
Un data center è una stanza fisica, un edificio o una struttura che contiene l'infrastruttura IT utilizzata per costruire, eseguire e fornire applicazioni e servizi e archiviare e gestire i dati connessi a tali applicazioni e servizi.
Il mercato dei data center di Los Angeles è segmentato in base alle dimensioni del DC (piccolo, medio, grande, enorme, mega), al tipo di livello (livello 1 e 2, livello 3, livello 4), all'assorbimento (utilizzato (tipo di colocation (vendita al dettaglio, all'ingrosso, iperscala), utente finale (cloud e IT, telecomunicazioni, media e intrattenimento, governo, BFSI, produzione, e-commerce)) e non utilizzato).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (MW) per tutti i segmenti di cui sopra.
| Piccolo |
| Medio |
| Grande |
| iperscala |
| Livello I e II |
| Livello III |
| Livello IV |
| Non utilizzato | ||
| Utilizzato | Per tipo di collocazione | Settore Retail |
| Rivendere | ||
| Per settore degli utenti finali | Provider di servizi cloud | |
| Media and Entertainment | ||
| Produzione | ||
| Telecomunicazione | ||
| BFSI | ||
| E-Commerce | ||
| Enti Pubblici | ||
| Altro utente finale | ||
| Per dimensione del data center | Piccolo | ||
| Medio | |||
| Grande | |||
| iperscala | |||
| Per livello standard | Livello I e II | ||
| Livello III | |||
| Livello IV | |||
| Per assorbimento | Non utilizzato | ||
| Utilizzato | Per tipo di collocazione | Settore Retail | |
| Rivendere | |||
| Per settore degli utenti finali | Provider di servizi cloud | ||
| Media and Entertainment | |||
| Produzione | |||
| Telecomunicazione | |||
| BFSI | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Altro utente finale | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei data center di Los Angeles nel 2026?
La capacità installata è di 778.6 MW, con un avvicinamento a 791.29 MW entro il 2032, con un CAGR dello 0.27%.
Quale sottomercato sta crescendo più velocemente a Los Angeles?
La Santa Clarita Valley è in testa con un CAGR previsto del 2.03% fino al 2032, grazie alla disponibilità di terreni e alla vicinanza alle energie rinnovabili.
Quale segmento detiene la quota maggiore di capacità?
Gli impianti da 2050 MW rappresentano il 45.62% della capacità installata, rendendo le installazioni di fascia media l'impronta dominante.
Perché le strutture di livello IV stanno guadagnando terreno?
I carichi di lavoro di intelligenza artificiale, BFSI e assistenza sanitaria richiedono un uptime del 99.995%, portando la capacità di livello IV a un CAGR previsto del 2.08% entro il 2032.
In che modo l'intelligenza artificiale influisce sulla costruzione di nuovi data center a Los Angeles?
I carichi di lavoro dell'intelligenza artificiale richiedono raffreddamento a liquido e densità di rack > 50 kW, accelerando la domanda su larga scala e allungando i tempi di consegna delle apparecchiature.
Quali fattori normativi limitano maggiormente l'espansione?
La scarsità di interconnessioni da 230 kV e le code di fornitura di energia elettrica LADWP, che possono arrivare fino a 60 mesi, ritardano i progetti greenfield all'interno del bacino di Los Angeles.


