

Dimensioni e quota del mercato dell'assistenza a lungo termine
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.34 trilioni di dollari |
| Dimensione del mercato (2031) | 1.82 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
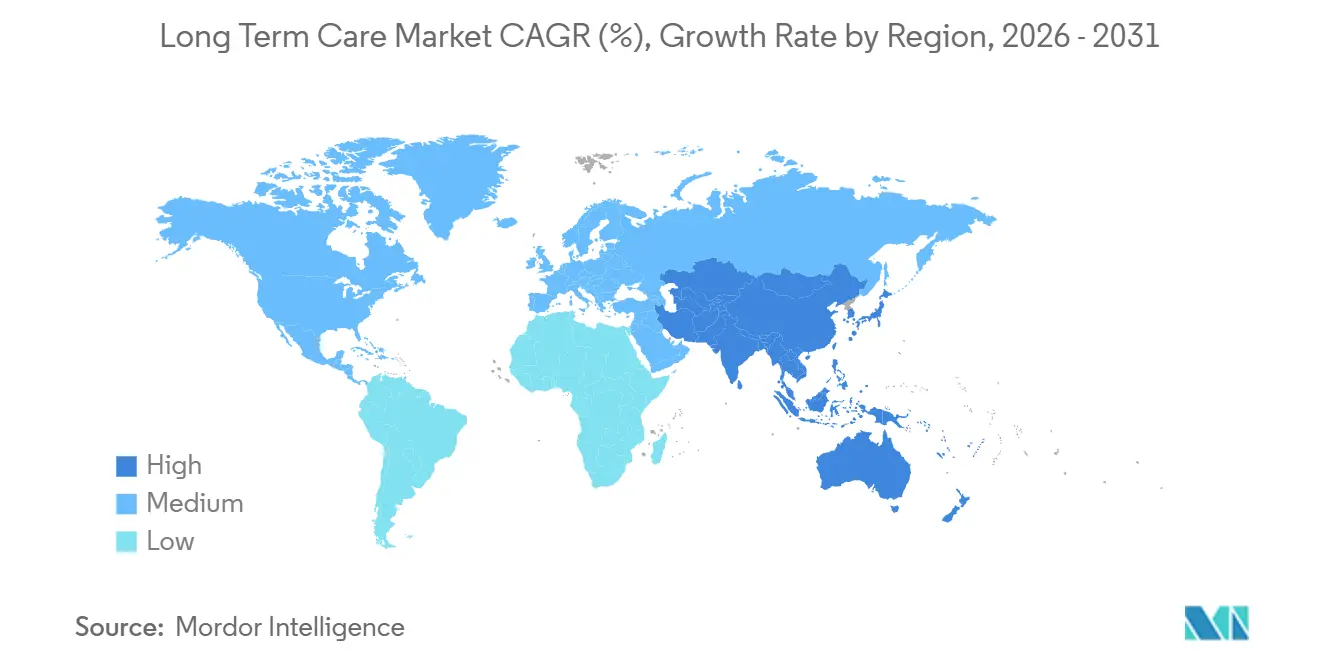
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
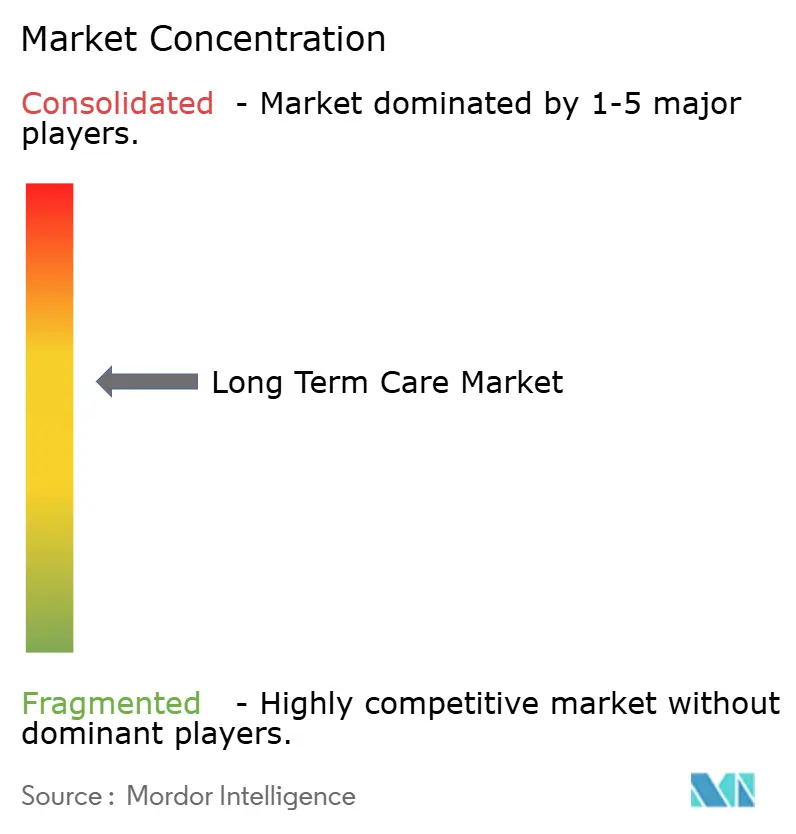
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'assistenza a lungo termine di Mordor Intelligence
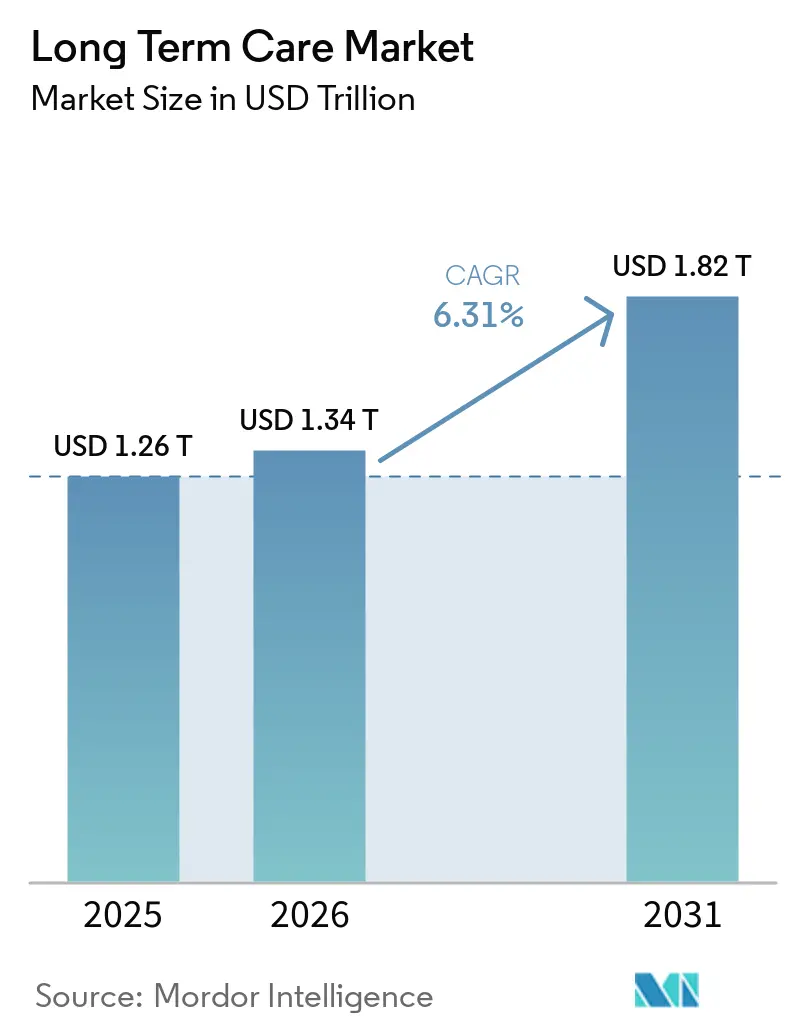
Si prevede che il mercato dell'assistenza a lungo termine crescerà da 1.26 trilioni di dollari nel 2025 a 1.34 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.82 trilioni di dollari entro il 2031 con un CAGR del 6.31% nel periodo 2026-2031.
La crescita riflette decisioni politiche deliberate che reindirizzano la spesa verso modelli basati su servizi domiciliari e comunitari, una maggiore dipendenza dalla tecnologia di monitoraggio remoto e la migrazione dei pagatori verso contratti basati sul valore. La spesa per i servizi domiciliari e comunitari (HCBS) di Medicaid ha superato quella per l'assistenza istituzionale nell'anno fiscale 2024, liberando capacità in contesti a basso costo e stimolando la domanda di coordinamento dell'assistenza basato sull'intelligenza artificiale. Le compagnie assicurative private stanno integrando clausole di risultato funzionale nei contratti, il che comprime i margini per gli operatori privi di parametri di qualità dimostrabili. L'inflazione salariale, unita all'obbligo di cartelle cliniche elettroniche (EHR), aumenta la pressione sui costi, ma accelera anche il consolidamento tra i fornitori che possono sfruttare la scala per l'approvvigionamento tecnologico.
Punti chiave del rapporto
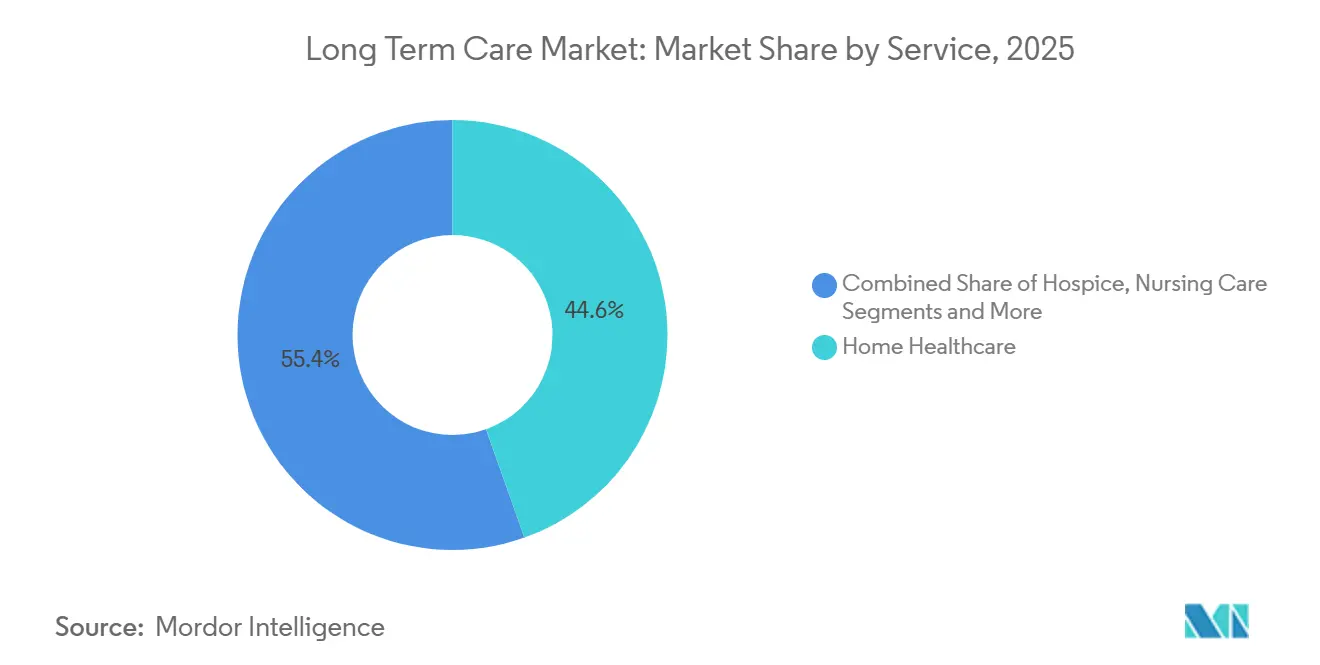
- Per linea di servizio, l'assistenza domiciliare ha conquistato il 44.56% della quota di mercato dell'assistenza a lungo termine nel 2025, mentre i centri diurni per adulti hanno registrato il CAGR più rapido, pari al 9.25% fino al 2031.
- Per pagatore, i programmi pubblici hanno rappresentato il 57.53% della spesa nel 2025; i contratti Managed-Care e Value-Based sono in espansione a un CAGR del 7.85% fino al 2031.
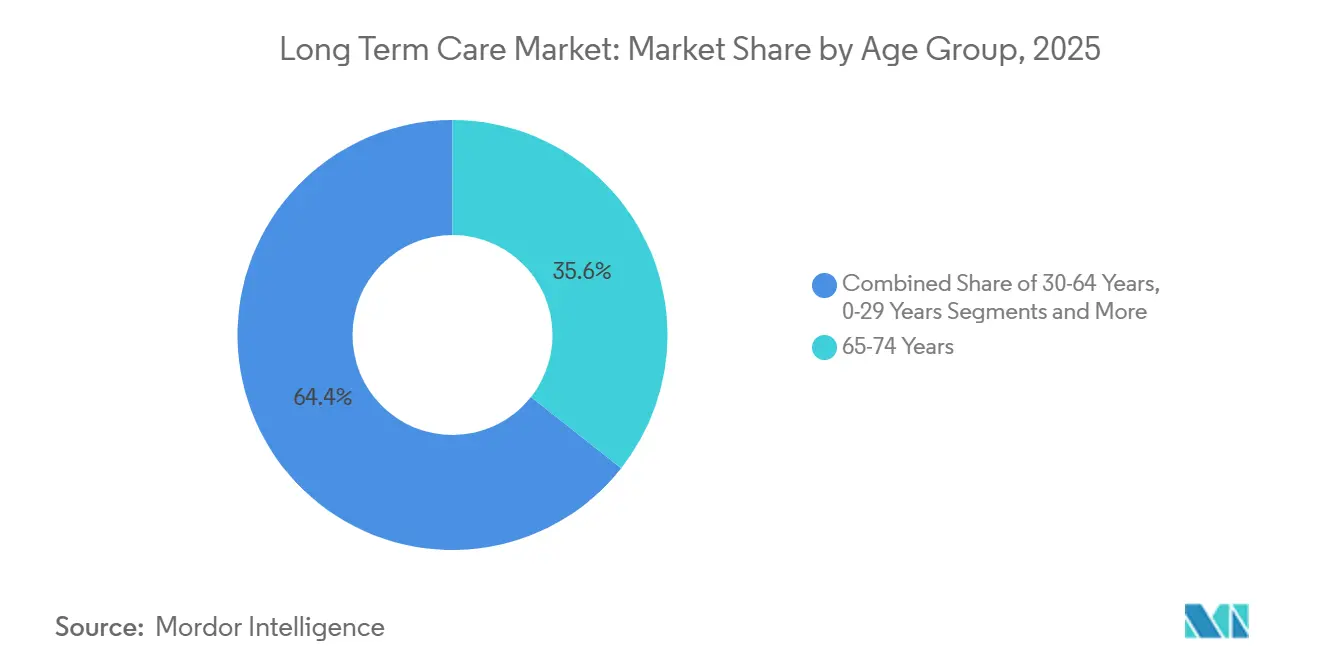
- Per fascia d'età, gli adulti di età compresa tra 65 e 74 anni hanno guidato il fatturato con il 35.63% nel 2025, ma la fascia di età pari o superiore a 85 anni sta avanzando a un CAGR del 6.87%.
- In termini geografici, il Nord America ha generato il 40.53% della spesa del 2025, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR dell'8.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assistenza a lungo termine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Piani assicurativi favorevoli per l'assistenza a lungo termine | + 0.8% | Nord America, Europa occidentale, Giappone | Medio termine (2-4 anni) |
| La crescita della popolazione anziana stimola l'adozione dei servizi | + 1.2% | Globale, il più alto in APAC ed Europa | A lungo termine (≥ 4 anni) |
| Incentivi governativi per l'assistenza domiciliare e comunitaria | + 0.9% | Nord America, UE | A breve termine (≤ 2 anni) |
| Monitoraggio remoto e analisi predittiva basati sull'intelligenza artificiale | + 0.7% | Nord America, area urbana APAC | Medio termine (2-4 anni) |
| Integrazione della robotica Smart-Home per il supporto delle attività della vita quotidiana | + 0.6% | Piloti di Giappone, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Finanziamento di capitale di rischio per piattaforme basate su casa | + 0.5% | Nord America, seleziona UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Piani assicurativi favorevoli per l'assistenza a lungo termine
Le polizze vita ibride con clausole aggiuntive per malattie croniche hanno registrato un aumento delle vendite del 19% nel 2024, poiché gli incentivi fiscali statunitensi previsti dalla Sezione 7702B consentivano il pagamento dei premi al lordo delle imposte [1] National Association of Insurance Commissioners, “Long-Term Care Insurance Experience Reports,” naic.org . Gli assicuratori ora offrono pacchetti che includono linee telefoniche di assistenza infermieristica e formazione per i caregiver, riducendo la frequenza dei sinistri e indirizzando gli assicurati verso l'assistenza domiciliare. Il Giappone ha mantenuto una compartecipazione alla spesa del 10% a carico del beneficiario nel suo riassetto dei premi del 2025, proteggendo l'accessibilità economica e sostenendo i ricavi dei fornitori. La Francia ha aumentato le indennità mensili di Allocation Personnalisée d'Autonomie e ha ancorato i futuri aumenti all'inflazione, ancorando il potere d'acquisto per gli anziani altamente dipendenti. Nel complesso, queste misure ampliano il mercato dell'assistenza a lungo termine, estendendo la copertura e stabilizzando la domanda.
La crescita della popolazione anziana stimola l'adozione dei servizi
In Cina, la fascia di popolazione di età superiore ai 60 anni ha raggiunto il 21.1% della popolazione nel 2024 e cresce del 3.2% all'anno, superando la capacità delle strutture [2] Ufficio nazionale di statistica della Cina, "Statistiche sulla popolazione", stats.gov.cn . Il programma "Silver Town" della Corea del Sud del 2025 sovvenziona complessi residenziali integrati per anziani, convogliando capitali privati verso una nuova offerta. L'Italia, dove nel 2024 il 28.6% dei residenti aveva più di 65 anni, si affida a caregiver migranti a causa delle carenze nei servizi regionali. Queste dinamiche demografiche intensificano la domanda nel mercato dell'assistenza a lungo termine, in particolare in contesti comunitari che ritardano o sostituiscono i soggiorni in case di cura. Gli operatori in grado di ampliare i servizi a domicilio possono intercettare volumi crescenti.
Incentivi governativi per l'assistenza domiciliare e comunitaria
La spesa per Medicaid HCBS ha raggiunto i 125 miliardi di dollari nel 2024 e ha superato le spese per le strutture infermieristiche, riflettendo gli sforzi di riequilibrio statale. Dodici stati hanno ricevuto 1115 esenzioni nel 2025 per finanziare supporti non medici come la consegna dei pasti e le modifiche domiciliari, riducendo i ricoveri in istituti. L'Inflation Reduction Act ha temporaneamente aumentato i tassi di contribuzione federali per l'HCBS di 6 punti, consentendo aumenti salariali per gli operatori sanitari diretti e consolidando una spesa di base più elevata. La strategia UE per l'assistenza a lungo termine del 2024 ha stanziato 2.3 miliardi di euro per la digitalizzazione dell'assistenza domiciliare. Queste politiche accelerano la transizione del mercato dell'assistenza a lungo termine verso modelli basati sulla comunità.
Monitoraggio remoto e analisi predittiva basati sull'intelligenza artificiale
Le richieste di autorizzazione 510(k) alla FDA per dispositivi di monitoraggio remoto dedicati agli anziani sono aumentate del 34% nel 2024. Uno studio JAMDA del 2025 ha riportato un calo del 18% dei ricoveri nelle case di cura dopo l'implementazione dell'analisi basata sull'intelligenza artificiale, che si traduce in un risparmio di 3,200 dollari all'anno per residente. I piani Medicare Advantage ora esentano i premi per i beneficiari che acconsentono alla condivisione continua dei dati, stimolando l'adozione dei dispositivi. L'Office for Civil Rights ha chiarito le norme HIPAA per i dispositivi indossabili a marzo 2025, indirizzando i fornitori verso l'edge computing per limitare la trasmissione al cloud. Le conseguenti efficienze e gli incentivi per i pagatori ampliano la base di riferimento per il mercato dell'assistenza a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa consapevolezza dei consumatori nelle economie emergenti | -0.4% | Asia meridionale, Africa subsahariana, America Latina | A lungo termine (≥ 4 anni) |
| Carenza di personale infermieristico e assistenziale qualificato | -0.8% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla privacy dei dati e ai rischi informatici | -0.3% | Nord America, UE (GDPR) | Medio termine (2-4 anni) |
| Crescenti pressioni salariali causate dall’inflazione | -0.6% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di personale infermieristico e assistenziale qualificato
Nel 2025, la percentuale di posti vacanti per assistenti infermieristici certificati nelle strutture di assistenza infermieristica specializzata negli Stati Uniti ha raggiunto il 13%, costringendo a un aumento dei costi del 40% per la manodopera a contratto e riducendo i margini [3] American Health Care Association, “Workforce Vacancy Report,” ahca.org . Il Bureau of Labor Statistics prevede una crescita del 22% della domanda di assistenti domiciliari dal 2024 al 2034, un dato che supera di gran lunga la media del 3% per tutte le professioni. La Germania ha segnalato 47,000 posizioni aperte nel settore dell'assistenza nel 2024 e sta accelerando le procedure per il rilascio dei visti agli infermieri filippini e vietnamiti. Il Giappone prevede un deficit di 690,000 lavoratori entro il 2040 e sta investendo nella robotica per compensare le carenze. Le persistenti carenze di personale limitano l'espansione della capacità nel mercato dell'assistenza a lungo termine.
Crescenti pressioni salariali dovute all'inflazione sugli operatori degli impianti
L'inflazione dei prezzi al consumo si è raffreddata al 3.2% negli Stati Uniti nel corso del 2025, tuttavia i salari nel settore sanitario e dell'assistenza sociale sono aumentati del 5.8%, riflettendo una scarsa offerta di lavoro e nuovi contratti sindacali con aumenti annuali. Il lavoro rappresenta il 60-70% delle spese operative nelle strutture di assistenza a lungo termine, quindi le scale salariali elevate erodono i margini a meno che i rimborsi non aumentino di pari passo. I pagamenti Medicaid, che generano oltre la metà delle entrate delle case di cura, spesso sono in ritardo rispetto all'inflazione fino a due anni perché le legislature statali azzerano le tariffe a cicli biennali. Il tasso medio di occupazione delle case di cura è sceso al 78.4% nel quarto trimestre del 2024, al di sotto della soglia di pareggio dell'85%, e 92 strutture hanno dichiarato bancarotta nel 2025. Gli operatori di residenze assistite godono di una maggiore flessibilità tariffaria, ma le famiglie si oppongono agli aumenti delle tariffe una volta che le spese mensili superano i 6,000 dollari, limitando il pass-through in molti mercati. In risposta a ciò, alcuni fornitori stanno introducendo prezzi differenziati che separano le spese di pulizia, i trasporti e le attività sociali, consentendo ai residenti di personalizzare la spesa mentre gli operatori ottengono entrate incrementali dai clienti con esigenze più gravi.
Analisi del segmento
Per servizio: l'assistenza domiciliare prevale, l'assistenza diurna aumenta
L'assistenza domiciliare ha generato la fetta più grande del mercato dell'assistenza a lungo termine, conquistando il 44.56% dei ricavi del 2025 grazie al programma Medicare per l'assistenza domiciliare, che ha servito 3.4 milioni di iscritti nel 2024. I costi medi per episodio di 60 giorni, pari a 3,200 dollari, si confrontano favorevolmente con i 15,000 dollari di spese per riammissione ospedaliera, allineando gli incentivi dei pagatori alle preferenze dei pazienti. Le agenzie con sistemi di cartella clinica elettronica (EHR) efficienti mostrano tassi di riammissione inferiori, posizionandosi per ottenere bonus di condivisione dei risparmi nell'ambito di contratti basati sul valore. I centri diurni per adulti, sebbene di dimensioni più ridotte, dovrebbero espandersi del 9.25% all'anno fino al 2031, il ritmo più rapido nel mercato dell'assistenza a lungo termine; le presenze nel 2024 sono aumentate dell'11% grazie all'introduzione di percorsi dedicati alla cura della demenza e al trasporto porta a porta. La loro struttura ibrida consente agli operatori sanitari di mantenere il proprio impiego, ritardando costosi ricoveri in istituti.
Le strutture di assistenza infermieristica continuano a lottare con tassi di occupazione inferiori all'80% e ritardi nei rimborsi Medicaid, eppure le unità specializzate per la demenza generano premi che compensano in parte l'inflazione del lavoro. Le residenze assistite si rivolgono alle famiglie che pagano privatamente e che cercano autonomia, con modelli di servizio a livelli che scorporano i servizi per generare entrate. L'assistenza palliativa, una fetta più piccola del mercato dell'assistenza a lungo termine, ha attratto 22.4 miliardi di dollari nel 2024, ma è soggetta a una supervisione più rigorosa sulla durata del soggiorno. Il modello di assistenza per la demenza GUIDE 2024 del CMS prevede il pagamento di una tariffa mensile per la gestione dell'assistenza su tutte le linee di servizio, premiando gli operatori che integrano l'assistenza domiciliare, l'assistenza diurna e i servizi di sollievo e che dimostrano miglioramenti della qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per pagatore: l'assistenza sanitaria gestita guadagna, il pagamento a prestazione diminuisce
I programmi pubblici hanno rappresentato il 57.53% della spesa del 2025, sottolineando il ruolo centrale di Medicaid nel finanziamento del mercato dell'assistenza a lungo termine. Tuttavia, i contratti Managed-Care e Value-Based stanno aumentando a un CAGR del 7.85%, poiché gli stati stanno trasferendo il rischio verso piani di servizi e supporto a lungo termine gestiti. I fornitori devono soddisfare standard di gestione dell'utilizzo e di rendicontazione della qualità che variano a seconda dei piani, aggiungendo complessità amministrativa. Un'indagine del 2025 ha rilevato che il 63% delle agenzie segnala i requisiti di documentazione come uno dei principali punti critici. Ciononostante, i fornitori che raggiungono i parametri di qualità possono ottenere integrazioni di risparmio condiviso, aumentando i margini. L'assicurazione privata, comprese le polizze ibride, rimane una quota modesta, ma sta crescendo poiché gli assicuratori affinano i modelli attuariali e raggruppano i servizi di coordinamento dell'assistenza. Le spese vive rimangono significative, soprattutto per le residenze assistite, dove la copertura Medicaid è limitata e il patrimonio familiare colma il divario; quasi la metà degli americani che compiranno 65 anni nel 2024 dovrà affrontare costi per l'assistenza a lungo termine superiori a 100,000 dollari nel corso della vita.
Per fascia d'età: la coorte più anziana si espande più velocemente
Gli adulti di età compresa tra 65 e 74 anni hanno rappresentato il 35.63% del fatturato del 2025, riflettendo ampie coorti di Baby Boomer ancora in relativamente buona salute che prediligono l'assistenza diurna per adulti e i servizi domiciliari per pazienti a bassa acuità. La fascia di età pari o superiore a 85 anni, sebbene più piccola, dovrebbe registrare un CAGR del 6.87% entro il 2031, superando tutte le altre fasce e incrementando le dimensioni del mercato dell'assistenza a lungo termine per le offerte ad alta acuità. Un terzo di questa coorte è affetto da morbo di Alzheimer o demenze correlate, raddoppiando i costi pro capite dell'assistenza. Gli operatori sanitari assistono la fascia di mezza età (75-84 anni) con programmi preventivi volti a preservare la funzionalità, come il modello CAPABLE, che ha ridotto del 30% i ricoveri in case di cura in due anni. Gli adulti di età compresa tra 30 e 64 anni con disabilità dipendono dalle esenzioni Medicaid per il supporto della comunità, mentre l'assistenza pediatrica a lungo termine rimane una nicchia all'interno del più ampio mercato dell'assistenza a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dell'assistenza a lungo termine
Il Nord America è leader nel mercato dell'assistenza a lungo termine con il 40.53% della spesa del 2025, trainata dai 450 miliardi di dollari degli Stati Uniti nel 2024. I contribuenti federali dominano il rimborso per l'assistenza infermieristica istituzionale e l'assistenza domiciliare, ma i contribuenti privati si fanno carico delle spese per l'assistenza domiciliare e le comunità di pensionamento con assistenza continua. I programmi provinciali di assistenza domiciliare del Canada perseguono modelli medico-sociali integrati, ma vaste province rurali devono fare i conti con carenze di personale che fanno aumentare i costi unitari. Il Messico ha registrato meno di 1,000 case di cura autorizzate nel 2025 e ha avviato un progetto pilota per formare operatori sanitari di comunità e pagare stipendi ai familiari che si prendono cura di loro.
Mercato dell'assistenza a lungo termine nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.21%, trainata dal sistema assicurativo giapponese, dal sussidio cinese per la robotica domiciliare e dall'iniziativa Silver Town della Corea del Sud. Il Giappone ha speso 11.2 trilioni di yen (75 miliardi di dollari) per l'assistenza a lungo termine nell'anno fiscale 2024, il 70% dei quali per servizi domiciliari e di assistenza diurna. La Cina ha selezionato 15 città nel 2025 per l'implementazione di robot a supporto degli anziani nelle zone rurali, dove la manodopera è scarsa. Il nascente mercato indiano dell'assistenza a lungo termine ha attirato 180 milioni di dollari di private equity nel settore delle residenze per anziani nel 2024, ma rimane frammentato.
Mercato europeo dell'assistenza a lungo termine
L'Europa detiene una quota significativa attraverso Germania, Regno Unito, Francia, Italia e Spagna. La Germania ha aumentato i sussidi Pflegeversicherung del 5% nel 2025 e ha aggiunto la copertura per il deterioramento cognitivo lieve, estendendo l'idoneità a 180,000 persone. Il Regno Unito inasprisce i test di reddito, scaricando i costi sulle famiglie e stimolando la domanda di assistenza domiciliare privata. La Francia ha ampliato il suo sussidio APA nel 2024, preservando il potere d'acquisto delle famiglie. Le province meridionali italiane dipendono da assistenti migranti nell'economia informale, riflettendo le disparità regionali.
Mercato dell'assistenza a lungo termine nei Paesi del Consiglio di Cooperazione del Golfo, in Sud America e in Oceania
Altrove, il Consiglio di Cooperazione del Golfo investe in campus per anziani per espatriati e popolazione nazionale. La politica nazionale brasiliana per l'assistenza a lungo termine del 2024 stabilisce standard federali e cofinanzia l'espansione dell'assistenza domiciliare comunale. L'Australia ha introdotto un sistema di classificazione a stelle e ha intensificato le ispezioni nel 2024, riducendo i costi di conformità ma migliorando la trasparenza.
Panorama competitivo
Il mercato dell'assistenza a lungo termine presenta una moderata concentrazione. I grandi operatori sfruttano la scala per l'approvvigionamento di cartelle cliniche elettroniche (EHR) e il sourcing di manodopera, mentre le catene regionali e gli operatori indipendenti soddisfano esigenze di nicchia come i programmi per la demenza personalizzati in base alle diverse culture. L'inflazione salariale del 12% per gli assistenti infermieristici certificati nel 2025 ha ridotto i margini operativi. Brookdale Senior Living si è impegnata a installare sensori ambientali in 200 comunità nel 2025 per rafforzare la negoziazione contrattuale basata sul rischio. Ensign Group ha aggiunto 16 strutture di assistenza infermieristica specializzata tramite acquisizione a reti di riferimento di massa, mentre Encompass Health ha formato joint venture con ospedali per acuti per integrare percorsi post-acuti che alimentano la sua divisione di assistenza domiciliare.
Le piattaforme finanziate da venture capital che mettono in contatto caregiver indipendenti con le famiglie hanno raccolto finanziamenti considerevoli e offrono stipendi netti più elevati, mettendo sotto pressione le agenzie tradizionali. Tuttavia, il sistema di valutazione della qualità a cinque stelle del CMS e le licenze statali creano ostacoli normativi che proteggono gli operatori storici. I pagatori dell'assistenza sanitaria gestita richiedono sempre più spesso lo scambio di dati in tempo reale; gli operatori privi di moduli EHR certificati rischiano l'esclusione dai canali di segnalazione ad alto volume. Le strategie aziendali si concentrano quindi sull'adozione della tecnologia, sui canali di lavoro e sulla diversificazione delle linee di servizio per gestire il rischio di rimborso.
La sicurezza informatica è diventata una priorità a livello di consiglio di amministrazione. Il Dipartimento della Salute e dei Servizi Umani ha registrato 87 violazioni di dati che hanno coinvolto enti di assistenza a lungo termine nel 2024. Le catene più grandi stanno investendo in architetture zero-trust e nella formazione del personale, mentre i fornitori più piccoli spesso non dispongono di competenze interne, creando obiettivi di acquisizione per le aziende meglio capitalizzate che cercano di estendere le reti conformi. Nel complesso, il settore dell'assistenza a lungo termine continua a consolidarsi attorno a organizzazioni in grado di soddisfare le richieste di dati dei pagatori e di assorbire l'aumento salariale.
Leader del settore dell'assistenza a lungo termine
Brookdale Vita per anziani, Inc.
Extendicare, Inc.
Vita da anziano all'alba
Atria Senior Living, Inc.
Sonida Vita per anziani
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: l'assicurazione per l'assistenza a lungo termine copriva quasi 7 milioni di americani, offrendo la flessibilità di ricevere servizi a domicilio, in contesti comunitari o presso strutture.
- Ottobre 2025: Provider Partners ha lanciato un programma di assistenza basato sul valore che integra i servizi VBC direttamente nei flussi di lavoro delle case di cura, condividendo i risparmi legati ai risultati funzionali.
Ambito e metodologia
Secondo l'ambito del rapporto, l'assistenza a lungo termine comprende una serie di livelli o contesti di assistenza, come asili nido per adulti, case di cura, hospice e assistenza sanitaria domiciliare. Il ruolo principale dell'assistenza a lungo termine è aiutare i pazienti a mantenere il massimo grado di indipendenza funzionale, fornendo al contempo assistenza continua, dai servizi a bassa intensità alle cure post-acute.
Il mercato dell'assistenza a lungo termine è segmentato in base al servizio e alla geografia. In base al servizio, il mercato è segmentato in assistenza domiciliare, hospice, assistenza infermieristica, strutture di residenza assistita e altri. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti di cui sopra
| Assistenza sanitaria a domicilio |
| Ospizio |
| Assistenza infermieristica |
| Strutture per la vita assistita |
| Centri diurni per adulti |
| Altri servizi |
| Pubblico |
| Assicurazione privata |
| Di tasca propria / autofinanziato |
| Contratti di assistenza gestita e basati sul valore |
| 0-29 anni |
| 30-64 anni |
| 65-74 anni |
| 75-84 anni |
| 85 anni e oltre |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per servizio | Assistenza sanitaria a domicilio | |
| Ospizio | ||
| Assistenza infermieristica | ||
| Strutture per la vita assistita | ||
| Centri diurni per adulti | ||
| Altri servizi | ||
| Per Pagatore | Pubblico | |
| Assicurazione privata | ||
| Di tasca propria / autofinanziato | ||
| Contratti di assistenza gestita e basati sul valore | ||
| Per gruppo di età | 0-29 anni | |
| 30-64 anni | ||
| 65-74 anni | ||
| 75-84 anni | ||
| 85 anni e oltre | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dell'assistenza a lungo termine?
Il mercato dell'assistenza a lungo termine ha raggiunto 1.34 trilioni di dollari nel 2026 e si prevede che raggiungerà i 1.82 trilioni di dollari entro il 2031.
Quale linea di servizio è quella che genera la spesa maggiore?
L'assistenza sanitaria domiciliare detiene la quota maggiore nel 2025, pari al 44.56%, trainata dalla copertura Medicare e dai minori costi degli episodi rispetto ai ricoveri ospedalieri.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico segue una traiettoria di CAGR dell'8.21% fino al 2031, alimentata dalle riforme assicurative del Giappone e dai sussidi alla robotica della Cina.
Qual è la sfida operativa più grande per i provider?
La carenza di manodopera resta grave, con un tasso di posti vacanti pari al 13% per gli assistenti infermieristici certificati negli Stati Uniti nel 2025 e lacune simili in Europa e Giappone.
In che modo i pagatori influenzano il mercato?
Medicaid e i piani di assistenza sanitaria gestita collegano il rimborso ai risultati funzionali, spingendo gli operatori ad adottare cartelle cliniche elettroniche interoperabili e strumenti di monitoraggio remoto.
Gli investimenti tecnologici stanno dando i loro frutti?
Le strutture che implementano analisi basate sull'intelligenza artificiale hanno ridotto i ricoveri ospedalieri del 18%, risparmiando circa 3,200 dollari per residente all'anno e migliorando la propria posizione nei contratti basati sul rischio.


