

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
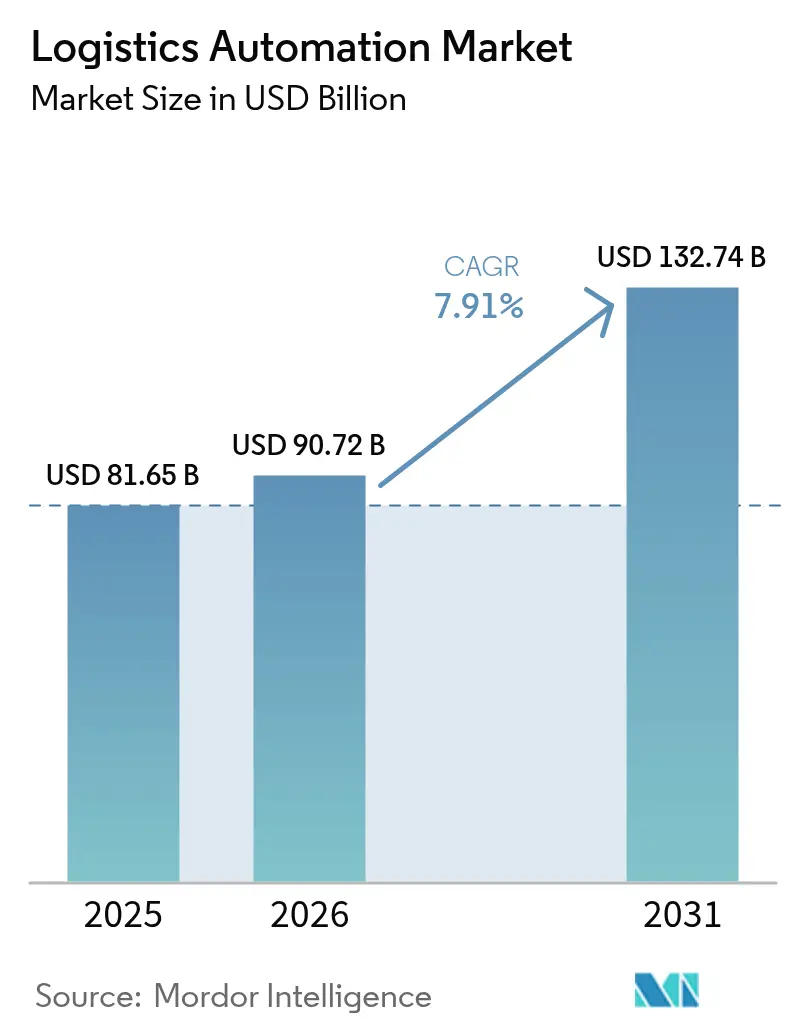
| Dimensione del mercato (2026) | 90.72 miliardo di dollari |
| Dimensione del mercato (2031) | 132.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
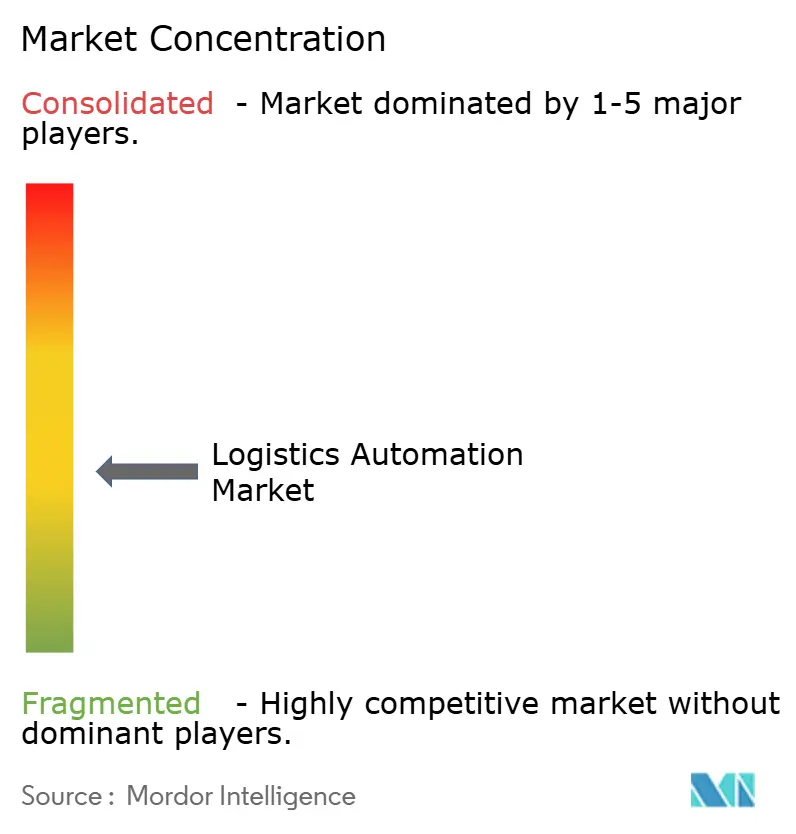
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'automazione logistica di Mordor Intelligence
Si prevede che il mercato dell'automazione logistica aumenterà da 81.65 miliardi di dollari nel 2025 a 90.72 miliardi di dollari nel 2026, per poi raggiungere i 132.74 miliardi di dollari entro il 2031, con un CAGR del 7.91% nel periodo 2026-2031. L'espansione riflette mercati del lavoro strutturalmente più rigidi, crescenti obblighi di efficienza energetica e un ampio passaggio dall'hardware standalone all'orchestrazione software-defined. I volumi globali di pacchi hanno raggiunto i 121 miliardi di spedizioni business-to-consumer nel 2025, ampliando la capacità di magazzino anche negli hub logistici più maturi e stimolando un'adozione aggressiva della robotica "goods-to-person". Gli investimenti si stanno inoltre orientando verso la connettività edge, poiché il 5G privato rende possibile il coordinamento di centinaia di robot mobili autonomi in un'unica struttura a bassa latenza. Dal lato della domanda, gli operatori del settore alimentare e del commercio rapido stanno installando centri di micro-evasione degli ordini compatti per ridurre le distanze dell'ultimo miglio, mentre i grandi spedizionieri stanno utilizzando l'automazione dei trasporti per ridurre il rapporto tra chilometri a vuoto e le emissioni di Scope 3. Le dinamiche competitive stanno quindi cambiando, con le aziende di robotica pura che conquistano quote di mercato offrendo sistemi modulari e rapidamente implementabili che soddisfano gli ostacoli al ritorno sull'investimento a breve termine.
Punti chiave del rapporto
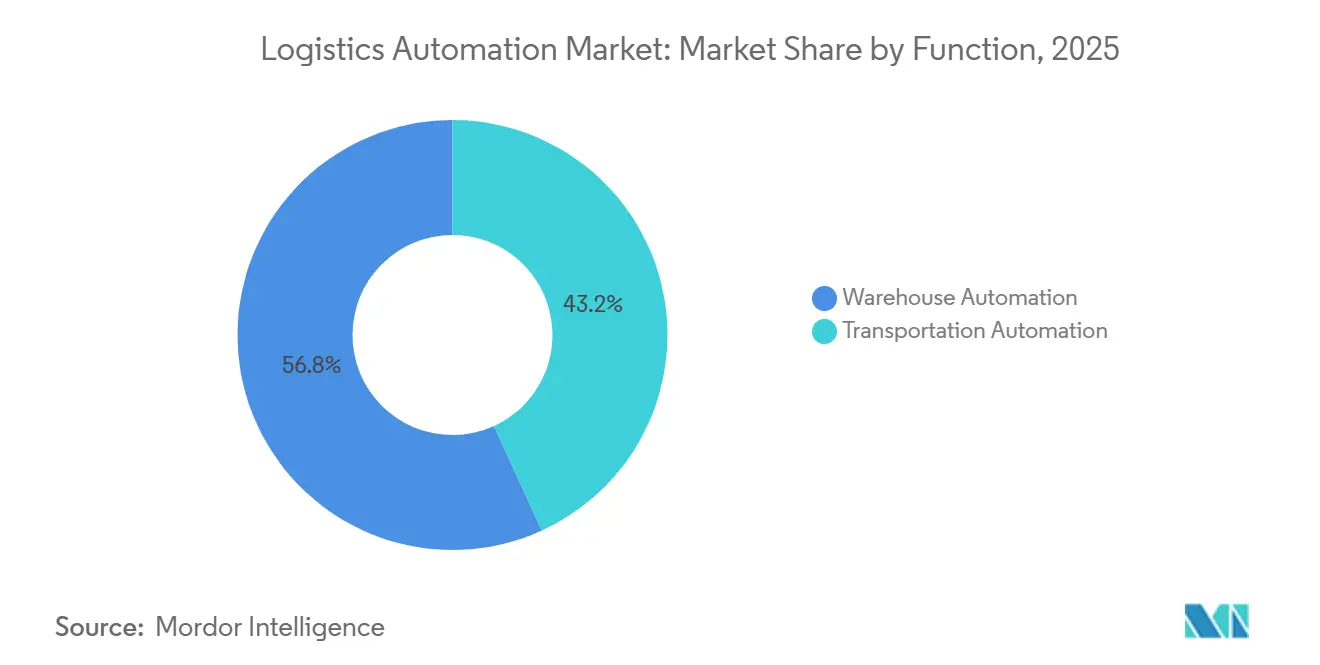
- In base alla funzione, l'automazione dei magazzini ha dominato con una quota di fatturato del 56.82% nel 2025, mentre si prevede che l'automazione dei trasporti crescerà a un CAGR del 7.96% fino al 2031.
- In base al livello di automazione, nel 2025 i sistemi semi-automatici rappresentavano il 61.48% del mercato dell'automazione logistica, mentre i sistemi completamente automatizzati registrano la crescita prevista più rapida, pari al 7.99% entro il 2031.
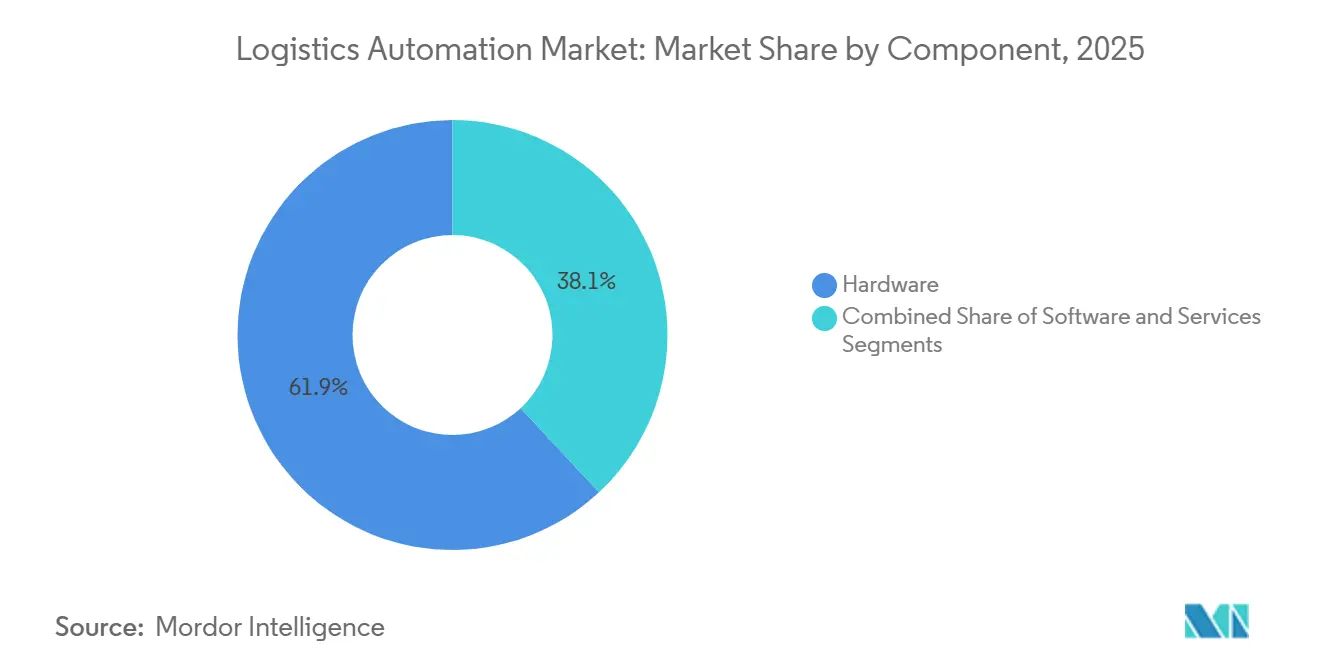
- Per componente, l'hardware ha rappresentato il 61.93% della spesa del 2025, ma il software è sulla buona strada per un CAGR dell'8.03% nel periodo 2026-2031.
- Per settore di utilizzo finale, l'e-commerce e le operazioni di spedizione pacchi hanno rappresentato il 38.73% del fatturato del 2025; si prevede che la vendita al dettaglio di generi alimentari registrerà un CAGR dell'8.05% entro il 2031.
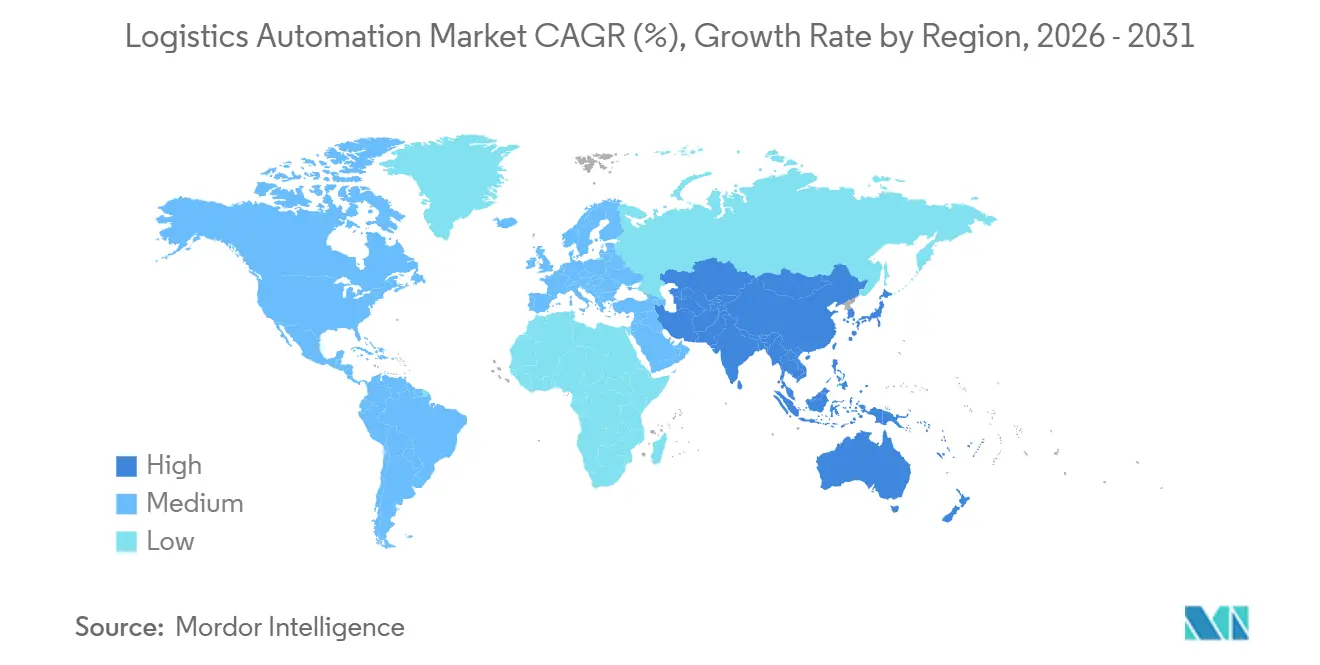
- In termini geografici, il Nord America ha conquistato una quota del 34.84% nel 2025, ma l'Asia-Pacifico è destinata a registrare la crescita regionale più rapida, pari all'8.11% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'automazione logistica
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Volumi rapidi di pacchi di e-commerce | + 2.1% | Globale, più forte nei corridoi urbani del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente carenza di manodopera e inflazione salariale | + 1.8% | Il Nord America e l'Europa sono al centro dell'attenzione, con ricadute sui centri manifatturieri dell'ASEAN | A breve termine (≤ 2 anni) |
| Impegni logistici aziendali a zero emissioni nette | + 1.2% | Globale, guidato dai mandati dell’UE e dagli impegni volontari del Nord America | A lungo termine (≥ 4 anni) |
| Leggi sulla zonizzazione per il micro-adempimento esente da dogana | + 0.7% | Seleziona aree metropolitane degli Stati Uniti, del Regno Unito e dell'Asia | Medio termine (2-4 anni) |
| Convergenza di 5G e Private-LTE nei magazzini | + 1.0% | Adozione anticipata in Asia-Pacifico, Germania e Stati Uniti | Medio termine (2-4 anni) |
| Maturazione ROS-2 open source | + 0.6% | Globale, la più forte adozione tra gli integratori di fascia media | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Volumi rapidi di pacchi di e-commerce
Nel 2025, i flussi di pacchi sono aumentati del 10% su base annua, raggiungendo i 121 miliardi di spedizioni, confermando le aspettative dei consumatori per la consegna in giornata. I rivenditori stanno quindi integrando nodi di micro-evasione ordini di 10,000-20,000 piedi quadrati all'interno dei negozi esistenti, riducendo le distanze dell'ultimo miglio fino al 60%. La partnership di Instacart con Fabric per implementare nodi di micro-evasione ordini automatizzati in 100,000 punti vendita al dettaglio illustra come i negozi di alimentari stiano sfruttando gli immobili esistenti per aggirare l'elevata intensità di capitale dei dark store indipendenti. [1] Instacart, “Instacart and Fabric Micro-Fulfillment Partnership,” instacart.com L'attenzione progettuale si sta spostando dai pallet all'ora ai pacchi per piede quadrato, costringendo i fornitori a progettare griglie di stoccaggio più dense, robot più leggeri e software che ottimizzano l'utilizzo del cubo verticale. Il risultato è un circolo virtuoso: una maggiore densità di ordini giustifica una spesa incrementale per l'automazione, che comprime ulteriormente le finestre di consegna e alza l'asticella della competitività.
Crescente carenza di manodopera e inflazione salariale
I posti vacanti nel settore manifatturiero e logistico si stanno ampliando nonostante gli aumenti salariali, con un deficit previsto negli Stati Uniti che raggiungerà i 3.8 milioni di lavoratori entro il 2030. Anche dopo che Amazon ha aumentato i salari d'ingresso a 22 dollari l'ora nel 2024, le assunzioni stagionali sono rimaste indietro rispetto alla domanda, accelerando l'implementazione di robot. In Giappone, il calo della popolazione in età lavorativa spinge la densità di robot a 399 unità ogni 10,000 lavoratori, costringendo gli operatori ad automatizzare o ad affrontare limiti di produttività. I miglioramenti del ROI basati sulla manodopera sono significativi: il ritorno sull'investimento per i sistemi di stoccaggio e prelievo automatizzati si è ridotto da cinque anni nel 2020 a meno di tre anni nel 2025. L'automazione è passata dall'essere una leva di riduzione dei costi a una precondizione per sostenere la produttività in mercati del lavoro ristretti.
Impegni logistici aziendali a zero emissioni nette
Prologis, il più grande proprietario di magazzini al mondo con 1.2 miliardi di piedi quadrati in gestione, si è impegnato a raggiungere emissioni nette di carbonio pari a zero in tutto il suo portafoglio globale entro il 2040, un obiettivo che richiede l'elettrificazione delle attrezzature per la movimentazione dei materiali e l'ottimizzazione dei sistemi energetici degli edifici. [2] Prologis, “Net-Zero Carbon Commitment,” prologis.com I veicoli a guida automatica ora competono in base ai kilowattora per movimentazione pallet, non solo ai prelievi all'ora. I primi utilizzatori segnalano riduzioni dell'intensità energetica superiori al 20% quando le attrezzature elettriche sono abbinate a nastri trasportatori rigenerativi e a una pianificazione del percorso ottimizzata. La Direttiva UE sulla rendicontazione della sostenibilità aziendale rende obbligatorie le divulgazioni di Scope 3, incorpora le metriche di sostenibilità nella selezione dei fornitori e accelera il passaggio a software che traccia le emissioni a livello di attività. I fornitori che non sono in grado di quantificare il rischio di prestazioni di carbonio sono esclusi dai contratti quadro a lungo termine.
Convergenza di 5G e LTE privato all'interno dei magazzini
Le reti cellulari private riducono la latenza robot-edge al di sotto dei 10 millisecondi, consentendo a flotte di grandi dimensioni di condividere spazi di lavoro densamente popolati senza collisioni. Gli operatori indicano orizzonti di ritorno sull'investimento inferiori a due anni, quando il 5G supporterà il coordinamento mission-critical per oltre 200 robot. Le architetture ibride Wi-Fi 6 e 5G rimangono comuni, ma i collegamenti 5G a bassa latenza consentono al software di controllo di scaricare la pianificazione dei percorsi ad alta intensità di calcolo sui server edge, liberando i processori integrati e prolungando la durata della batteria. L'aggiornamento della connettività accelera anche l'adozione di middleware open source come ROS-2, che si basa sulla comunicazione deterministica per sincronizzare i nodi distribuiti. Nel complesso, questi fattori riducono il costo totale di proprietà per le distribuzioni multi-vendor e accelerano il passaggio all'automazione incentrata sul software.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| CAPEX elevato in anticipo | -1.3% | Globale, acuto per le PMI in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Complessità di integrazione con l'IT Brown-Field | -1.1% | Nord America ed Europa dove domina il WMS legacy | Medio termine (2-4 anni) |
| Scarsità di chip AI certificati per la sicurezza funzionale | -0.5% | Globale, il più grave nel settore automobilistico e della robotica industriale | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi informatici per gli straordinari | -0.4% | Nord America ed Europa, dove il ransomware che prende di mira OT è in aumento | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
CAPEX elevato in anticipo
I grandi magazzini automatizzati richiedono una spesa in conto capitale iniziale compresa tra 5 e 25 milioni di dollari, una soglia che esclude la maggior parte degli operatori logistici di piccole e medie dimensioni dall'implementazione di sistemi completamente automatizzati. [3] Supply Chain Dive, “Warehouse Automation Costs and ROI,” supplychaindive.com I comitati finanziari insistono spesso su un ritorno sull'investimento inferiore a tre anni, soprattutto dopo che diversi rivenditori di generi alimentari hanno sospeso grandi progetti quando i volumi online si sono stabilizzati. I modelli Robotics-as-a-Service convertono il capex in opex ma aggiungono il 20-30% al costo totale di vita, limitando l'adozione ai siti con domanda volatile. Di conseguenza, l'espansione del mercato si orienta verso i 3PL di primo livello che possono ammortizzare gli investimenti su più contratti con i clienti, esacerbando il divario digitale tra operatori grandi e piccoli.
Complessità di integrazione con l'IT Brown-Field
Circa il 70% dei magazzini nelle regioni sviluppate utilizza ancora sistemi di gestione del magazzino obsoleti privi di API moderne. I retrofit richiedono middleware, livelli di traduzione dei dati e passaggi graduali che allungano le tempistiche dei progetti fino a 18 mesi e aumentano i costi fino al 50%. Il software di esecuzione overlay mitiga alcuni rischi, ma introduce nuovi punti di errore e costi di licenza continui. Gli operatori, quindi, automatizzano per zone, iniziando con il rifornimento o l'imballaggio, anziché avviare trasformazioni complete, barattando un ROI più rapido con guadagni incrementali.
Analisi del segmento
Per funzione: la forza del magazzino persiste mentre il software di trasporto accelera
L'automazione dei magazzini ha rappresentato il 56.82% del fatturato globale del mercato dell'automazione logistica nel 2025, a dimostrazione della sua maturità e della sua solida base installata. Lo stoccaggio basato su cubi, i bracci di prelievo robotizzati e gli smistatori ad alta velocità continuano a dominare i piani di spesa in conto capitale negli ambienti ad alta velocità di SKU. Tuttavia, l'automazione dei trasporti, comprese le piattaforme di gestione della flotta e i carrelli elevatori autonomi, registra il CAGR previsto più rapido, pari al 7.96%, a dimostrazione della crescente urgenza di ridurre il rapporto chilometri a vuoto e raggiungere gli obiettivi di emissione. Il mercato dell'automazione logistica continua a premiare i fornitori che offrono visibilità in tempo reale delle risorse su magazzini e reti stradali, sfumando i confini funzionali e consentendo un'ottimizzazione end-to-end.
Il software di load matching, lanciato nel 2026, consente ai trasportatori di ridurre i chilometri a vuoto di percentuali a due cifre, portando l'automazione dei trasporti in cima alla lista delle priorità anche tra gli spedizionieri con centri di distribuzione altamente automatizzati. Il mercato dell'automazione logistica per l'orchestrazione dei trasporti è destinato a crescere costantemente, poiché i trasportatori investono nella riprogettazione dei percorsi basata sull'intelligenza artificiale. Parallelamente, gli operatori di magazzino stanno riallocando i budget dai trasportatori fissi ai robot mobili autonomi in grado di adattarsi alla domanda, riflettendo la crescente preferenza per un impiego flessibile del capitale rispetto a incrementi di capacità di picco.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di automazione: i lead semi-automatizzati, mentre quelli completamente automatizzati guadagnano slancio
Le configurazioni semi-automatizzate hanno rappresentato il 61.48% della spesa del 2025, trainate da strutture che tengono il personale coinvolto nella gestione delle eccezioni e nei prelievi di prodotti fragili. Tuttavia, si prevede che i sistemi completamente automatizzati registreranno un CAGR del 7.99% fino al 2031, trainati dalla riduzione dei costi dei componenti e dall'arrivo di chip di inferenza AI certificati per la sicurezza. I centri di micro-evasione degli ordini completamente robotizzati elaborano già fino a 18,000 ordini al giorno con meno di 50 dipendenti, a dimostrazione della convenienza economica in caso di elevata densità di ordini.
Gli operatori riconoscono che i layout completamente automatizzati richiedono scelte architettoniche specifiche – alimentazione ridondante, analisi predittiva e reti mission-critical – che aumentano i costi in conto capitale di circa il 15-20%, riducendo al contempo i tempi di inattività non pianificati al di sotto dell'1% delle ore operative. Con l'attenuarsi dei colli di bottiglia dovuti alle certificazioni, si prevede che la quota di mercato dell'automazione logistica dei sistemi completamente automatizzati aumenterà costantemente, in particolare nei settori farmaceutico ed elettronico, dove il valore delle scorte e i controlli normativi giustificano investimenti di eccellenza.
Per componente: l'hardware domina, il software diventa l'elemento differenziante
Nel 2025, l'hardware rappresentava ancora il 61.93% della spesa globale, includendo robot mobili autonomi, sistemi di stoccaggio e prelievo automatizzati, linee di trasporto e sensori di visione. Nonostante questa predominanza, il software gode di un CAGR previsto dell'8.03%, poiché i sistemi di esecuzione del magazzino si stanno evolvendo nel centro nevralgico che unifica le flotte multi-vendor. Le piattaforme di orchestrazione cloud-native che bilanciano le priorità degli ordini, i livelli di carica della batteria e la congestione dei percorsi stanno diventando decisive nelle gare d'appalto, spostando il vantaggio competitivo dalle competenze ingegneristiche meccaniche alle prestazioni algoritmiche.
I ricavi derivanti dai servizi stanno aumentando parallelamente a quelli derivanti dal software, riflettendo una maggiore dipendenza dalla manutenzione predittiva, dal monitoraggio remoto e dalla modellazione dei gemelli digitali. I fornitori stanno passando da contratti reattivi "break-fix" ad accordi basati sui risultati, in cui si applicano penali se la produttività non raggiunge le soglie concordate. Questa evoluzione consolida le relazioni a lungo termine con i clienti e vincola i ricavi ricorrenti al mercato dell'automazione logistica, rafforzando l'importanza strategica delle competenze software anche all'interno di integratori tradizionalmente incentrati sull'hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: l'e-commerce è in testa, la vendita al dettaglio di generi alimentari accelera
Gli operatori di e-commerce e di spedizione pacchi hanno rappresentato il 38.73% della domanda del 2025, trainati dai picchi stagionali e dalle promesse di consegna in giornata da parte dei clienti. Il segmento di mercato dell'automazione logistica con la quota maggiore rimane la vendita al dettaglio di generi alimentari, che è in più rapida crescita, registrando un CAGR dell'8.05%, poiché le catene stanno dotando i retrobottega compatti di magazzini robotizzati per proteggere i margini sugli ordini online. Le partnership di micro-evasione degli ordini aiutano i negozi di alimentari con sede in negozio a tenere testa agli specialisti dei dark store, sfruttando al contempo la presenza immobiliare esistente.
Gli operatori del settore alimentare e delle bevande della catena del freddo stanno modernizzando i congelatori ad alta capacità con sistemi di prelievo basati su navetta che riducono le aperture delle porte e, di conseguenza, la dispersione termica. I marchi di abbigliamento e moda, alle prese con il ricambio stagionale degli SKU, adottano sistemi "goods-to-person" che riducono lo spazio occupato e migliorano la precisione del prelievo. I magazzini di produzione, storicamente più lenti nell'adozione di questa soluzione, ora integrano lo stoccaggio automatizzato direttamente nel software di pianificazione della produzione, allineando i flussi di lavoro in corso di lavorazione con le filosofie just-in-time e introducendo un'ulteriore quota di volume nel mercato dell'automazione logistica.
Analisi geografica
Il Nord America ha mantenuto il 34.84% del fatturato del 2025, sostenuto da elevati costi del lavoro, da una profonda penetrazione dell'e-commerce e da un ecosistema logistico di terze parti maturo che consente di distribuire gli investimenti in conto capitale su più contratti. Gli operatori statunitensi sperimentano frequentemente nuove tecnologie di automazione, conferendo alla regione un'influenza sproporzionata sulle roadmap dei fornitori, nonostante la sua popolazione inferiore rispetto all'Asia-Pacifico. I solidi finanziamenti di capitale di rischio accelerano ulteriormente l'iterazione dei prodotti, rafforzando il volano dell'innovazione del mercato dell'automazione logistica nella regione.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.11% fino al 2031, mentre la sola Cina punta a investire 25.6 miliardi di dollari in automazione dei magazzini entro il 2030. L'elevata densità di robot in Giappone, l'implementazione aggressiva del 5G industriale e i progetti greenfield su larga scala nei corridoi manifatturieri dell'India contribuiscono complessivamente a una crescita sostenuta. I programmi governativi di modernizzazione della logistica allineano gli incentivi fiscali agli investimenti privati, moltiplicando il mercato dell'automazione logistica indirizzabile nelle città di primo e secondo livello.
L'Europa, con una quota di mercato considerevole, avanza sotto la duplice pressione di rigide leggi sul lavoro e di obblighi di riduzione delle emissioni di carbonio. L'iniziativa tedesca Industria 4.0 integra i gemelli digitali e l'analisi predittiva nella progettazione dei magazzini, mentre le riforme della zonizzazione urbana del Regno Unito incoraggiano la realizzazione di micro-servizi. Sud America, Medio Oriente e Africa sono oggi più piccoli, ma beneficiano di fattori trainanti come il near-shoring, la diversificazione energetica e lo sviluppo della catena del freddo farmaceutica, creando un potenziale di crescita a lungo termine per il mercato dell'automazione logistica, con la riduzione delle lacune infrastrutturali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione sta orientando sempre più l'automazione logistica verso la digitalizzazione della documentazione, gli identificatori standardizzati e l'implementazione più sicura di sistemi autonomi e basati sull'intelligenza artificiale. Nell'UE, il quadro normativo per le informazioni elettroniche sul trasporto merci (eFTI) rappresenta un fattore determinante per l'automazione dei processi, in quanto richiede l'accettazione di dati elettronici relativi al trasporto merci e viene reso operativo attraverso atti di attuazione, tra cui il Regolamento di esecuzione (UE) 2025/2243 del 6 novembre 2025, che specifica i requisiti funzionali per le piattaforme e i servizi eFTI. Ciò supporta gli investimenti nell'acquisizione dei dati (AIDC), nei livelli di integrazione e nei software di gestione dei flussi di lavoro in grado di generare e scambiare informazioni di trasporto conformi attraverso reti multimodali.
Sicurezza, qualità dei dati e governance dell'IA stanno inoltre restringendo il perimetro di conformità per l'automazione di magazzini e trasporti. Gli standard ISO utilizzati nei dati logistici e nell'interoperabilità continuano a evolversi, tra cui ISO 8000-119:2026 (pubblicato il 16 gennaio 2026) per la qualità dei dati identificativi delle unità di trasporto e ISO 23355:2024 (pubblicato a luglio 2024) per lo scambio di dati di visibilità tra i fornitori di servizi di informazione logistica. Negli Stati Uniti, l'automazione autonoma del trasporto merci e su strada si trova ad affrontare un contesto normativo in evoluzione, con leggi come il BUILD America 250 Act (presentato il 17 maggio 2026) che indicano un'evoluzione verso un quadro di revisione federale per i veicoli commerciali autonomi, un aspetto fondamentale per le flotte e le applicazioni autonome per piazzali e strade che devono gestire le normative operative dei singoli stati durante l'espansione delle implementazioni.
Analisi della catena del valore
La catena del valore dell'automazione logistica comprende fornitori di componenti (robot, nastri trasportatori, sistemi di rifornimento automatico, sensori, sistemi di sicurezza), connettività ed elaborazione (server edge, LTE/5G privati, sicurezza informatica) e livelli software (WMS, WES, gestione della flotta, orchestrazione, visibilità). Integratori di sistemi e OEM, tra cui Dematic, Daifuku, Honeywell Intelligrated e SSI SCHAEFER, progettano e implementano soluzioni end-to-end, mentre fornitori di software specializzati e piattaforme di visibilità supportano l'esecuzione tra nodi e la condivisione dei dati. La domanda proviene da operatori di e-commerce e di spedizione pacchi, micro-fulfillment per la vendita al dettaglio di generi alimentari e grandi operatori logistici di terze parti (3PL) in grado di ammortizzare i progetti, con partner di servizi che forniscono messa in servizio, manutenzione, monitoraggio remoto e contratti basati sul tempo di attività.
La creazione di valore si sta spostando verso l'orchestrazione, l'analisi e il controllo a livello di rete, poiché gli operatori cercano di ridurre i viaggi a vuoto e migliorare la produttività in un contesto di vincoli di manodopera e pressioni per la rendicontazione della sostenibilità. Le recenti evoluzioni dell'ecosistema riflettono un passaggio da soluzioni puntuali a piattaforme integrate e partnership a lungo termine. Nel giugno 2026, CH Robinson ha introdotto la sua funzionalità Lean AI Engineer per valutare rapidamente le catene di approvvigionamento end-to-end e individuare azioni di miglioramento, e nello stesso mese APSEZ ha ampliato la sua partnership con Kaleris con un programma in due fasi del valore massimo di 100 milioni di dollari per automatizzare e digitalizzare i processi in 15 terminal container. Sul fronte upstream, la ricerca e sviluppo e la co-innovazione si stanno avvicinando agli operatori, come dimostra il lancio, nel luglio 2026, di un nuovo centro di ricerca e sviluppo tra Colruyt Group e KION per la robotica di nuova generazione per la catena di approvvigionamento, allineando lo sviluppo del prodotto a vincoli quali l'integrazione di infrastrutture esistenti e lo stoccaggio ad alta densità.
Panorama competitivo
Il mercato dell'automazione logistica mostra una moderata concentrazione: i dieci maggiori integratori detengono poco meno della metà del fatturato globale, lasciando ampio spazio a specialisti e start-up per prosperare. Operatori affermati come Dematic, Daifuku e Honeywell offrono pacchetti hardware, software e contratti di assistenza pluriennali, garantendo un legame con il cliente che può durare due decenni. La loro portata consente l'approvvigionamento globale di componenti e un supporto 24 ore su 24, ma rallenta i cicli iterativi di sviluppo del prodotto.
Le aziende di robotica pure-play contendono questo vantaggio con piattaforme modulari che possono essere implementate in poche settimane, non in mesi. La soluzione di storage a cubo di AutoStore, ora attiva in oltre 50 paesi, esemplifica come la rapida implementazione e l'utilizzo di spazi ridotti siano apprezzati dagli operatori di e-commerce. Locus Robotics e Geek+ estendono il modello con prezzi di robotica-as-a-service, consentendo ai clienti di adattare il numero di robot durante i picchi di domanda, riducendo così le barriere finanziarie all'ingresso nel mercato dell'automazione logistica.
La tecnologia rimane il principale campo di battaglia. I fornitori si affrettano a integrare la visione artificiale, i dashboard di telemetria energetica e la certificazione di sicurezza funzionale per conformarsi agli standard ISO 13849 e IEC 61508. Un software di orchestrazione unificato in grado di gestire flotte miste di più fornitori sta emergendo come una capacità chiave. Gli integratori che non sono in grado di offrire una gestione multi-robot fluida rischiano di relegare il rischio allo status di subappaltatori hardware, a dimostrazione dello spostamento strategico verso il software-defined warehousing nel mercato dell'automazione logistica.
Leader del settore dell'automazione logistica
Daifuku Co., Ltd.
Honeywell International Inc.
Dematic Corp. (KION Group AG)
SSI SCHÄFER AG
Murata Machinery, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Dematic ha annunciato l'implementazione di una soluzione automatizzata per Pattison Food Group presso il suo stabilimento di 485,000 piedi quadrati per la vendita di generi alimentari a temperatura ambiente a Langley, nella Columbia Britannica. Il progetto rafforza la domanda di automazione ad alta produttività nel settore alimentare ed evidenzia la capacità degli integratori di scalare i sistemi di supporto al micro-evasione degli ordini e al rifornimento dei negozi oltre i siti pilota.
- Dicembre 2025: AutoStore si è aggiudicata un ordine da 200 milioni di dollari da un fornitore di servizi logistici di terze parti (3PL) nordamericano per un impianto di stoccaggio a cubi di 600,000 piedi quadrati (circa 55.700 metri quadrati) progettato per gestire 400 robot. L'accordo ha evidenziato il continuo interesse per lo stoccaggio ad alta densità, che aumenta la produttività per metro quadrato, e ha rafforzato la posizione dei sistemi modulari "merce-to-persona" nelle gare d'appalto per grandi centri di distribuzione.
- Luglio 2024: ISO ha pubblicato la norma ISO 23355:2024 relativa allo scambio di dati di visibilità tra i fornitori di servizi di informazione logistica. Lo standard supporta una condivisione dei dati più coerente nei flussi di lavoro di trasporto e magazzinaggio multi-parte, aiutando i fornitori di software e piattaforme a ridurre l'onere di integrazione personalizzata nelle implementazioni di automazione end-to-end.
Ambito del rapporto sul mercato globale dell'automazione logistica
L'automazione della logistica è l'uso di tecnologie come macchinari e software logistici per migliorare l'efficienza dei processi logistici dall'approvvigionamento alla produzione, gestione dell'inventario, distribuzione, servizio clienti e recupero.
Il rapporto sul mercato dell'automazione logistica è segmentato per funzione (automazione di magazzino e automazione dei trasporti), livello di automazione (sistemi completamente automatizzati e sistemi semi-automatizzati), componente (hardware, software e servizi), settore dell'utente finale (e-commerce e pacchi, alimenti e bevande, vendita al dettaglio di generi alimentari, abbigliamento e moda, produzione e altri settori dell'utente finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per funzione
| Automazione del magazzino | Per componente | Hardware | Robot mobili |
| Sistemi di archiviazione e recupero automatizzati | |||
| Sistemi di smistamento automatizzati | |||
| Sistemi di trasporto | |||
| Identificazione automatica e raccolta dati (AIDC) | |||
| Prelievo dell'ordine | |||
| Software | |||
| Servizi | |||
| Automazione dei trasporti | Per componente | Hardware | |
| Software | |||
| Servizi |
Per livello di automazione
| Sistemi completamente automatizzati |
| Sistemi semiautomatici |
Per componente
| Hardware |
| Software |
| Servizi |
Per settore degli utenti finali
| E-commerce e pacchi |
| Cibo e Bevande |
| Vendita al dettaglio di generi alimentari |
| Abbigliamento e moda |
| Produzione |
| Altri settori degli utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per funzione | Automazione del magazzino | Per componente | Hardware | Robot mobili |
| Sistemi di archiviazione e recupero automatizzati | ||||
| Sistemi di smistamento automatizzati | ||||
| Sistemi di trasporto | ||||
| Identificazione automatica e raccolta dati (AIDC) | ||||
| Prelievo dell'ordine | ||||
| Software | ||||
| Servizi | ||||
| Automazione dei trasporti | Per componente | Hardware | ||
| Software | ||||
| Servizi | ||||
| Per livello di automazione | Sistemi completamente automatizzati | |||
| Sistemi semiautomatici | ||||
| Per componente | Hardware | |||
| Software | ||||
| Servizi | ||||
| Per settore degli utenti finali | E-commerce e pacchi | |||
| Cibo e Bevande | ||||
| Vendita al dettaglio di generi alimentari | ||||
| Abbigliamento e moda | ||||
| Produzione | ||||
| Altri settori degli utenti finali | ||||
| Per geografia | Nord America | Stati Uniti | ||
| Canada | ||||
| Messico | ||||
| Sud America | Brasile | |||
| Argentina | ||||
| Resto del Sud America | ||||
| Europa | Germania | |||
| Regno Unito | ||||
| Francia | ||||
| Italia | ||||
| Spagna | ||||
| Resto d'Europa | ||||
| Asia-Pacifico | Cina | |||
| Giappone | ||||
| India | ||||
| Corea del Sud | ||||
| ASEAN | ||||
| Resto dell'Asia-Pacifico | ||||
| Medio Oriente | Arabia Saudita | |||
| Emirati Arabi Uniti | ||||
| Resto del Medio Oriente | ||||
| Africa | Sud Africa | |||
| Nigeria | ||||
| Egitto | ||||
| Resto d'Africa | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'automazione logistica nel 2026?
Il settore è valutato a 90.72 miliardi di dollari nel 2026, con un tasso di crescita composto del 7.91% annuo fino al 2031.
Quale area funzionale sta crescendo più velocemente?
L'automazione dei trasporti, che comprende software di gestione della flotta e camion autonomi, registra la crescita più rapida, con una previsione di CAGR del 7.96% per il periodo 2026-2031.
Cosa spinge i rivenditori di generi alimentari verso l'automazione?
Le catene di supermercati puntano sui robot per la micro-evasione degli ordini per aumentare i margini degli ordini online e rispettare le promesse di consegna in meno di due ore, spingendo il segmento verso un CAGR dell'8.05%.
Perché le reti 5G private sono importanti nei magazzini?
Il 5G privato riduce la latenza a meno di 10 millisecondi, consentendo l'orchestrazione centralizzata di grandi flotte di robot multi-fornitore e riducendo i tempi di ritorno sull'investimento.
In che modo gli elevati investimenti in conto capitale limitano l'adozione?
I progetti completamente automatizzati possono richiedere un anticipo di 5-25 milioni di dollari e molti operatori di medie dimensioni richiedono un ammortamento in meno di tre anni, limitando le implementazioni su larga scala.
Quale regione contribuirà maggiormente alla crescita futura?
L'area Asia-Pacifico guida l'espansione, con una previsione di CAGR dell'8.11%, alimentata dagli obiettivi di spesa aggressivi della Cina per l'automazione e dall'elevata densità di robot del Giappone. veicoli autonomi da cantiere, che sbloccano l'ottimizzazione end-to-end.


