

Dimensioni e quota del mercato dei veicoli a GNL
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
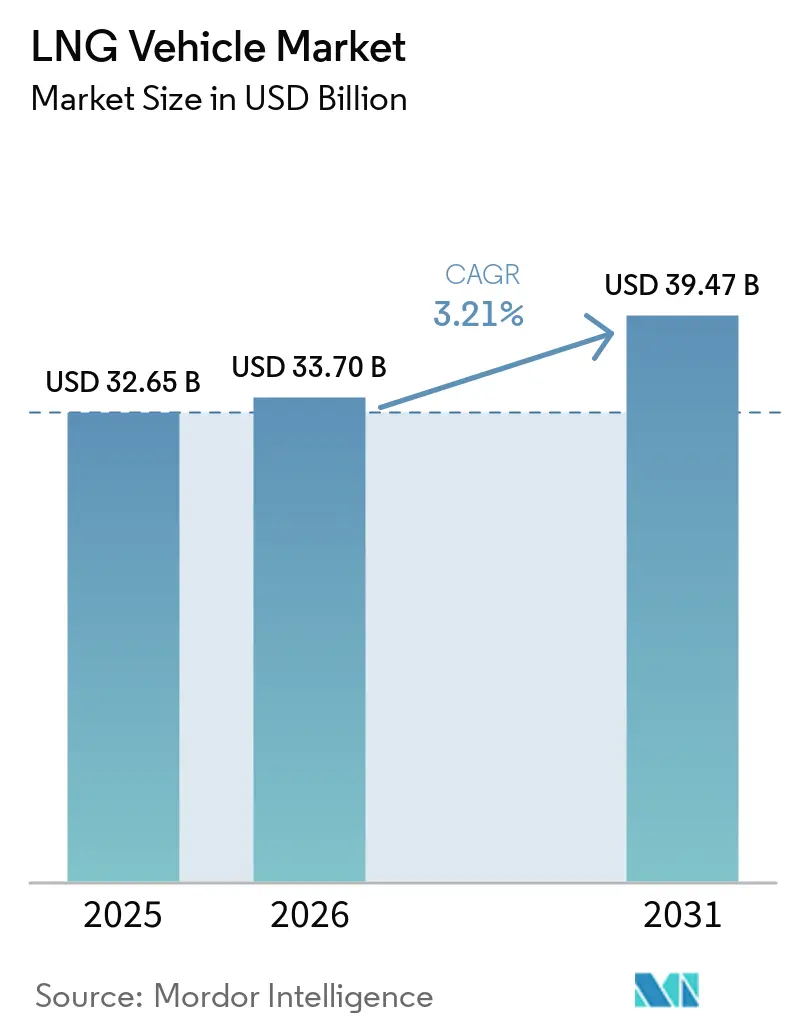
| Dimensione del mercato (2026) | 33.70 miliardo di dollari |
| Dimensione del mercato (2031) | 39.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli a GNL di Mordor Intelligence
Il mercato dei veicoli a GNL aveva un valore di 32.65 miliardi di dollari nel 2025, è stimato a 33.70 miliardi di dollari nel 2026 e si prevede che raggiungerà i 39.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.21% durante il periodo di previsione (2026-2031). L'attuale espansione deriva da normative vincolanti sulle emissioni, dalla costruzione di corridoi infrastrutturali attivi e da una comprovata redditività delle flotte, piuttosto che da una domanda speculativa. Gli operatori del trasporto merci a lungo raggio continuano a rappresentare la quota maggiore dei volumi, ma la spinta alla crescita si sta spostando verso i veicoli commerciali medi e la distribuzione urbana, man mano che la tecnologia dei cilindri per l'estensione dell'autonomia matura. La concorrenza sul lato dell'offerta si concentra sulle piattaforme diesel riadattate, mentre il valore si sposta verso gli specialisti dei sistemi di alimentazione e i proprietari delle infrastrutture che si assicurano flussi di entrate ricorrenti. L'adozione a livello regionale rimane disomogenea: l'Asia-Pacifico rappresenta quasi la metà delle consegne globali, il Nord America sfrutta l'abbondanza di gas e gli incentivi, mentre l'Europa cerca di conciliare le soluzioni per il bio-GNL con rigorosi obiettivi di zero emissioni.
Punti chiave del rapporto
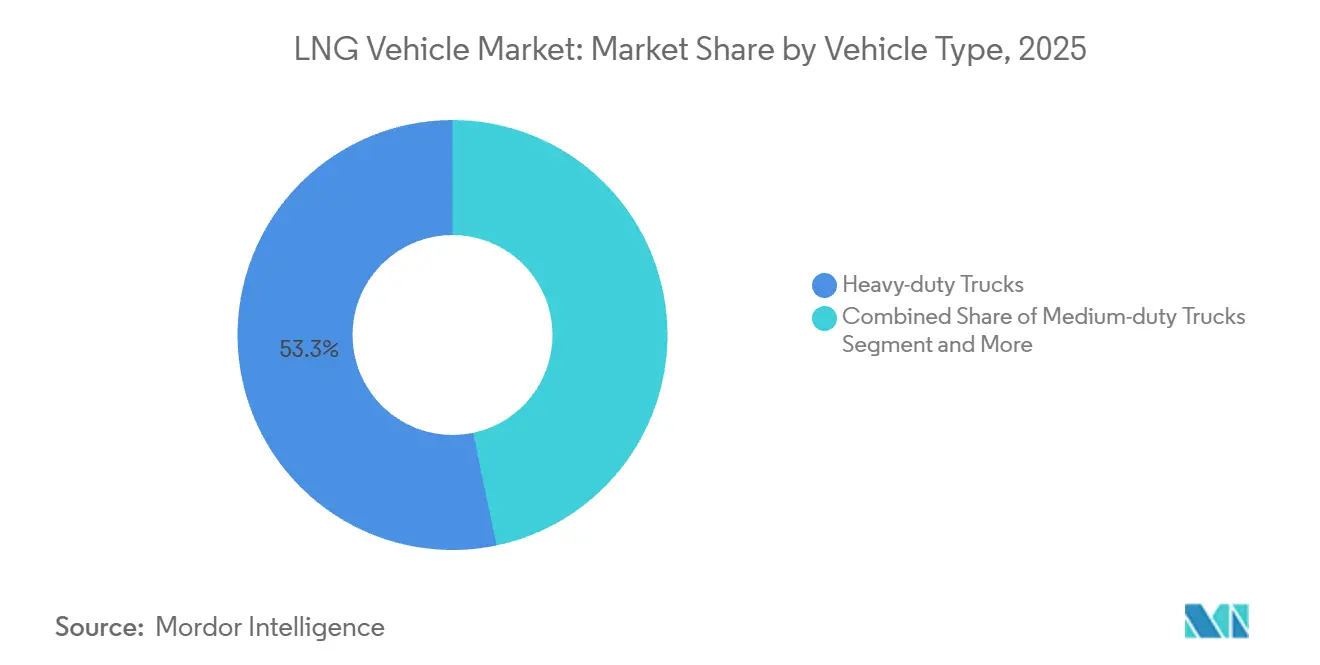
- By vehicle type, heavy-duty trucks led with 53.29% of revenue share in 2025. Medium-duty trucks recorded the quickest expansion at a 6.89% CAGR through 2031.
- By application, freight transport accounted for 49.47% of revenue share in 2025, while personal vehicles are projected to grow at a 6.72% CAGR by 2031.
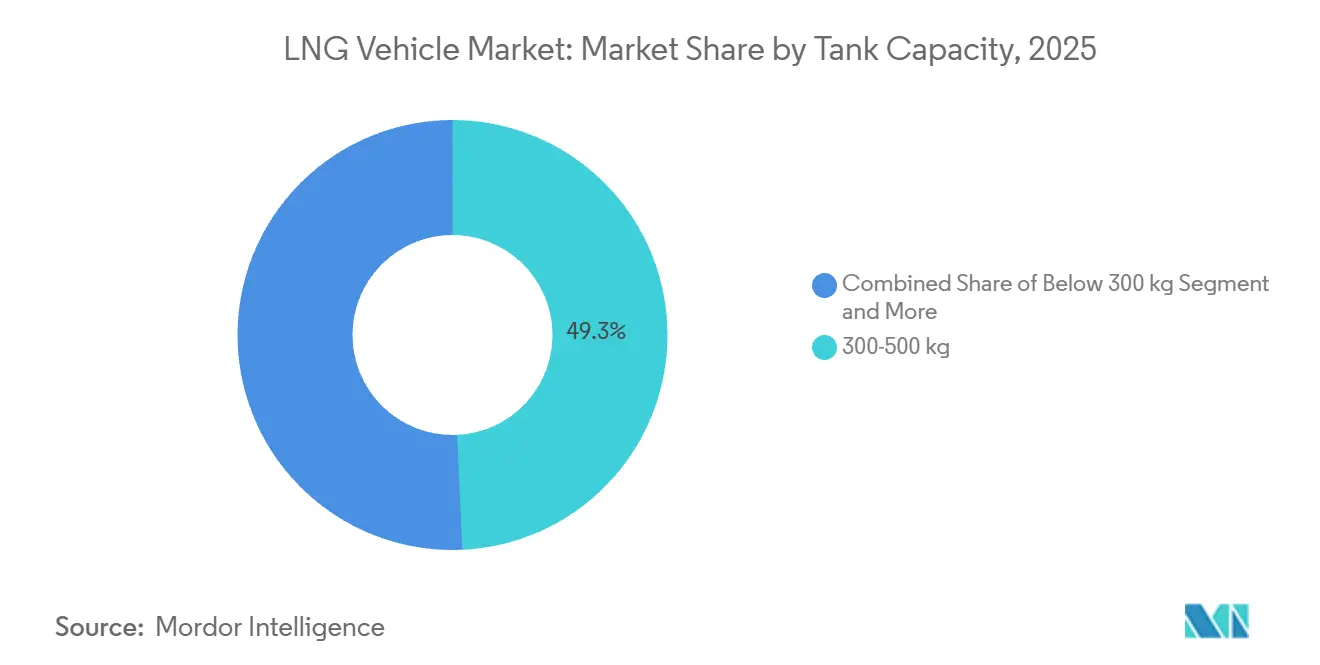
- By tank capacity, 300–500 kg systems accounted for 49.27% of revenue share in 2025; tanks above 500 kg are projected to grow at a 7.19% CAGR through 2031.
- By drive system, conventional engines accounted for 85.38% of revenue share in 2025, whereas hybrid powertrains are advancing at a 7.29% CAGR through 2031.
- By geography, Asia-Pacific accounted for 48.49% of revenue share in 2025 and is set to grow at a 7.42% CAGR through 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli a GNL
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme globali CO₂/NOx per veicoli pesanti | + 0.8% | Europa, Nord America, Cina | Medio termine (2-4 anni) |
| Espansione della rete di corridoi GNL | + 0.6% | Europa, Cina, Stati Uniti | A lungo termine (≥ 4 anni) |
| Costi del carburante diesel-GNL inferiori | + 0.5% | Nucleo Asia-Pacifico, ricaduta globale | A breve termine (≤ 2 anni) |
| Incentivi e sgravi tariffari | + 0.4% | Europa, California, alcune regioni dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Cina 3,500 km Dual-Cylinder Tech | + 0.3% | La Cina è dominante e si sta espandendo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati europei per la miscela Bio-LNG | + 0.2% | Europa centrale, Nord America limitato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative mondiali su CO₂ e NOx per veicoli pesanti
Le normative globali sulle emissioni stanno rimodellando l'acquisto di autocarri. Le norme EPA Fase 3 negli Stati Uniti iniziano con i veicoli dell'anno modello 2027 e mirano a drastici tagli dei gas serra [1] “Greenhouse Gas Phase 3 Standards,” US Environmental Protection Agency, epa.gov . In Europa, le autorità di regolamentazione hanno fissato obiettivi per una riduzione del 43-45% delle emissioni di CO₂ dai veicoli pesanti entro il 2030, spingendo i produttori di apparecchiature originali (OEM) e le flotte a esplorare alternative al diesel. In Cina, le rigide norme sulle emissioni hanno aumentato l'adozione di autocarri a GNL, poiché le flotte cercano soluzioni economiche e conformi. I motori a GNL offrono minori emissioni di CO₂ rispetto al diesel e soddisfano i requisiti NOx attraverso sistemi di post-trattamento consolidati, rendendoli un'opzione pratica per la conformità. Questi standard introducono limiti rigorosi pur mantenendo un approccio tecnologicamente neutrale, consentendo la conformità attraverso motori a combustione avanzati e carburanti alternativi. Sebbene le tecnologie a zero emissioni rimangano l'obiettivo a lungo termine, i veicoli a GNL sono riconosciuti come una soluzione transitoria, scalabile e conforme alle normative, in particolare per le applicazioni di trasporto pesante e a lungo raggio dove l'elettrificazione risulta complessa.
Rapida realizzazione di corridoi di rifornimento di GNL
Le infrastrutture si stanno adeguando alla domanda di veicoli. Il mandato TEN-T-Core europeo richiede un rifornimento adeguato di GNL entro il 2025 e ha stimolato l'espansione a partire dal 2022 [2] “TEN-T and Alternative Fuels Infrastructure,” European Commission, europa.eu . Nel periodo 2025-2026, si prevede che le partnership tra OEM e aziende energetiche svolgeranno un ruolo significativo nel guidare l'espansione. Queste collaborazioni si concentrano su strategie basate sui corridoi che collegano hub industriali, parchi logistici e autostrade in reti GNL integrate. Ad esempio, le società infrastrutturali in India stanno collaborando con OEM come Tata Motors per identificare corridoi merci ad alta densità per l'installazione di stazioni, migliorando la disponibilità di carburante per le operazioni di autotrasporto a lungo raggio. La fitta rete di corridoi della Cina supporta la più grande flotta di camion a GNL al mondo, mentre gli Stati Uniti ora dispongono di 1,600 stazioni di gas naturale, tra cui 60 siti dedicati al GNL. Ogni stazione amplia le opzioni di percorso praticabili, creando un effetto rete che attrae ulteriori conversioni di flotte.
Incentivi agli acquisti governativi ed esenzioni dai pedaggi
Le recenti discussioni in seno all'Unione Europea evidenziano l'inclusione di autocarri a GNC e GNL compatibili con il biometano nei quadri di finanziamento dell'UE, in quanto tecnologie di transizione per la decarbonizzazione dei veicoli pesanti. Gli operatori del settore auspicano un sostegno finanziario mirato per accelerare il rinnovamento delle flotte, in particolare nel trasporto merci a lungo raggio, dove l'elettrificazione rimane una sfida. L'UE riconosce che i veicoli pesanti a gas offrono riduzioni immediate delle emissioni, soprattutto con il biometano, che riduce significativamente le emissioni di gas serra durante l'intero ciclo di vita, utilizzando al contempo le infrastrutture di rifornimento esistenti. I quadri normativi identificano questi veicoli come una soluzione di transizione tra la dipendenza dal diesel e la futura mobilità a zero emissioni, in particolare lungo i corridoi merci ad alta densità di traffico.
Tecnologia a doppio cilindro da 1,500 litri che consente un'autonomia di 3,500 km
Il design a doppio serbatoio da 1,500 litri del CIMC Enric incorpora pompe di sovralimentazione, consentendo ai veicoli di raggiungere un'autonomia di 3,500 chilometri con un singolo rifornimento. Questa caratteristica risolve efficacemente i problemi relativi alle limitazioni di autonomia per il trasporto transfrontaliero in Cina. I serbatoi sono progettati per essere conformi agli standard ISO 11439, garantendo il rispetto dei requisiti internazionali di sicurezza e qualità. Inoltre, i tempi di mantenimento criogenico migliorati riducono significativamente le perdite per evaporazione, aumentando l'efficienza complessiva del sistema. Di conseguenza, gli operatori di flotte per il trasporto a lungo raggio considerano sempre più i camion a GNL paragonabili ai veicoli diesel in termini di operatività e produttività. Allo stesso tempo, questi camion continuano a offrire notevoli vantaggi in termini di efficienza del carburante e riduzione delle emissioni, rendendoli un'alternativa valida e sostenibile per il trasporto merci a lunga distanza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo più rapido dei costi dei veicoli elettrici a batteria e a celle a combustibile | -0.6% | Nord America ed Europa prima, Asia-Pacifico in recupero | Medio termine (2-4 anni) |
| Volatilità del prezzo del gas rispetto al diesel | -0.4% | Globale; acuto nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Esame delle perdite di metano | -0.3% | Focus sull'Europa, ampliamento a livello mondiale | A lungo termine (≥ 4 anni) |
| Dimensioni del serbatoio non standard | -0.2% | Flotte globali, in particolare transfrontaliere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili del gas naturale vs. parità del gasolio
L'eccesso di capacità di esportazione globale di GNL pari a 193 milioni di tonnellate all'anno fino al 2028 crea oscillazioni di prezzo che complicano la pianificazione della flotta [3] “Global LNG Outlook 2024-2028”, Institute for Energy Economics & Financial Analysis, ieefa.org . Tra il 2025 e il 2030, si prevede che circa 345 miliardi di metri cubi all'anno di nuova capacità di esportazione di GNL diventeranno operativi da progetti che avevano raggiunto la decisione finale di investimento (FID) ed erano in costruzione al 2025. Ciò rappresenta la più grande ondata di aggiunte di capacità fino ad oggi. Tuttavia, il ritmo e la portata di questi sviluppi possono essere influenzati da fattori quali eventi geopolitici, ritardi nella costruzione, nuove decisioni finali di investimento (FID) di progetti, progressi su progetti approvati ma attualmente inattivi e altre incertezze.
La mancanza di standardizzazione delle dimensioni dei serbatoi aumenta il costo totale di proprietà della flotta
A differenza del gas naturale compresso (GNC), i serbatoi per autocisterne di gas naturale liquefatto (GNL) non sono conformi a uno standard ISO universalmente riconosciuto. La mancanza di standardizzazione nelle dimensioni dei serbatoi comporta un aumento dei costi associati alla gestione delle scorte, alla manutenzione e alla formazione degli operatori, in particolare per le flotte che utilizzano veicoli di marche diverse. Inoltre, i gestori delle infrastrutture sono tenuti ad allocare risorse per molteplici interfacce di erogazione, il che ritarda significativamente la realizzazione di miglioramenti nell'efficienza della rete. Questa mancanza di allineamento degli standard scoraggia ulteriormente gli operatori di flotte multiregionali dall'estendere l'utilizzo del GNL oltre i progetti pilota iniziali, poiché la complessità operativa e i costi associati superano i potenziali benefici dell'espansione. L'istituzione di un quadro standardizzato per i serbatoi di GNL per autocisterne potrebbe affrontare queste sfide e facilitare una più ampia adozione a livello regionale.
Analisi del segmento
Per tipo di veicolo: i camion pesanti dominano il mercato
In 2025, heavy-duty units accounted for 53.29% of revenue share, reflecting their suitability for long-haul payloads and ability to meet extensive transportation needs. Meanwhile, medium-duty rigs experienced the highest growth, recording a 6.89% CAGR. This growth is primarily driven by urban and regional distribution fleets focusing on cost-effective emissions compliance while maintaining route flexibility to ensure operational efficiency. This shift in category preference indicates that fleet managers are increasingly viewing LNG as a versatile option that can cater to a broader range of applications rather than solely as a solution for long-distance travel.
Con la continua espansione delle infrastrutture verso depositi metropolitani e hub intermedi, l'adozione di autocarri a GNL sta registrando una crescita costante. Produttori come Volvo hanno segnalato un aumento globale del 25% nelle consegne di veicoli a gas nel 2024, supportato da un'offerta diversificata di telai in grado di soddisfare le diverse esigenze operative. Le flotte urbane stanno integrando progressivamente autobus a GNL, soprattutto perché persistono difficoltà nella ricarica elettrica per percorsi superiori a 200 km, che limitano la fattibilità di alternative elettriche per turni più lunghi. I progressi nella tecnologia delle bombole e la maggiore disponibilità di carburante stanno gradualmente superando le barriere percettive e le preoccupazioni operative, posizionando il GNL come alternativa di primaria importanza nel settore dei trasporti. Questi sviluppi contribuiscono alla crescente accettazione del GNL come opzione affidabile e sostenibile per la gestione delle flotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il settore del trasporto merci è favorito dai consumatori
In 2025, freight operations accounted for 49.47% of revenue share, benefiting from LNG's cost advantage in fuel for high-mileage transportation routes. At the same time, the personal vehicle segment, although limited in absolute units, recorded a significant 6.72% CAGR. This growth reflects the development of a mature network of filling stations in specific markets, enabling private vehicle owners to take advantage of reduced per-mile fuel costs.
Le flotte commerciali continuano a dominare il mercato, poiché le loro esigenze in termini di autonomia, capacità di carico e rifornimento efficiente si allineano efficacemente con le necessità economiche delle operazioni logistiche. Tuttavia, la crescente adozione del GNL da parte degli utenti di veicoli privati indica che le reti di stazioni di rifornimento hanno raggiunto un livello di maturità sufficiente a supportare un'ulteriore domanda da parte dei consumatori senza impattare negativamente su altri segmenti. Inoltre, l'acquisizione di autobus urbani e l'utilizzo del GNL in veicoli specializzati, come le betoniere, evidenziano la crescente gamma di applicazioni di questo carburante all'interno del mercato.
In base alla capacità del serbatoio: il punto debole della gamma media lascia il posto alla gamma estesa
In 2025, the 300-500 kg weight bracket accounted for 49.27% of revenue share, demonstrating its ability to balance cargo weight and fueling frequency effectively. Concurrently, systems exceeding 500 kg are experiencing a significant growth rate of 7.19% CAGR, driven by the increasing demand from long-haul carriers for operational autonomy during single shifts and enhanced dispatch flexibility. Additionally, tanks with capacities below 300 kg continue to serve a niche market, addressing the specific needs of light-duty urban fleets that prioritize payload preservation.
Il modulo bicilindrico da 1,500 litri di CIMC Enric rappresenta la direzione in cui si sta evolvendo il segmento, offrendo un'autonomia paragonabile a quella dei sistemi diesel senza compromettere l'efficienza operativa. Mentre gli standard ISO 1496-3 per le cisterne containerizzate semplificano la conformità transfrontaliera, lo sviluppo di una specifica equivalente per i veicoli stradali potrebbe ulteriormente migliorare la standardizzazione economica e snellire le operazioni in tutto il settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistema di guida: dominanza convenzionale, ripresa ibrida
In 2025, conventional engines maintained a dominant position, accounting for 85.38% of revenue share. This significant share is attributed to their established reliability, widespread familiarity in servicing, and ease of fueling. Concurrently, hybrid setups, which incorporate regenerative braking and short electric boosts, are experiencing the fastest growth with a 7.29% CAGR. This growth is driven by original equipment manufacturers (OEMs) focusing on enhancing combustion efficiency while meeting the demand for quieter operations in urban areas. For instance, Cummins’ X15N demonstrates consistent advancements, delivering a 10% improvement in fuel economy compared to its predecessor while adhering to the regulatory requirements set for 2027.
L'accelerazione nell'adozione delle tecnologie ibride è particolarmente evidente nei mercati del trasporto intermodale e della distribuzione regionale, dove le modalità operative che prevedono frequenti fermate e ripartenze si adattano perfettamente alle capacità dei sistemi di assistenza elettrica. Nel tempo, si prevede che l'ibridazione fungerà da soluzione transitoria per le flotte che intendono adottare in futuro tecnologie a zero emissioni.
Analisi geografica
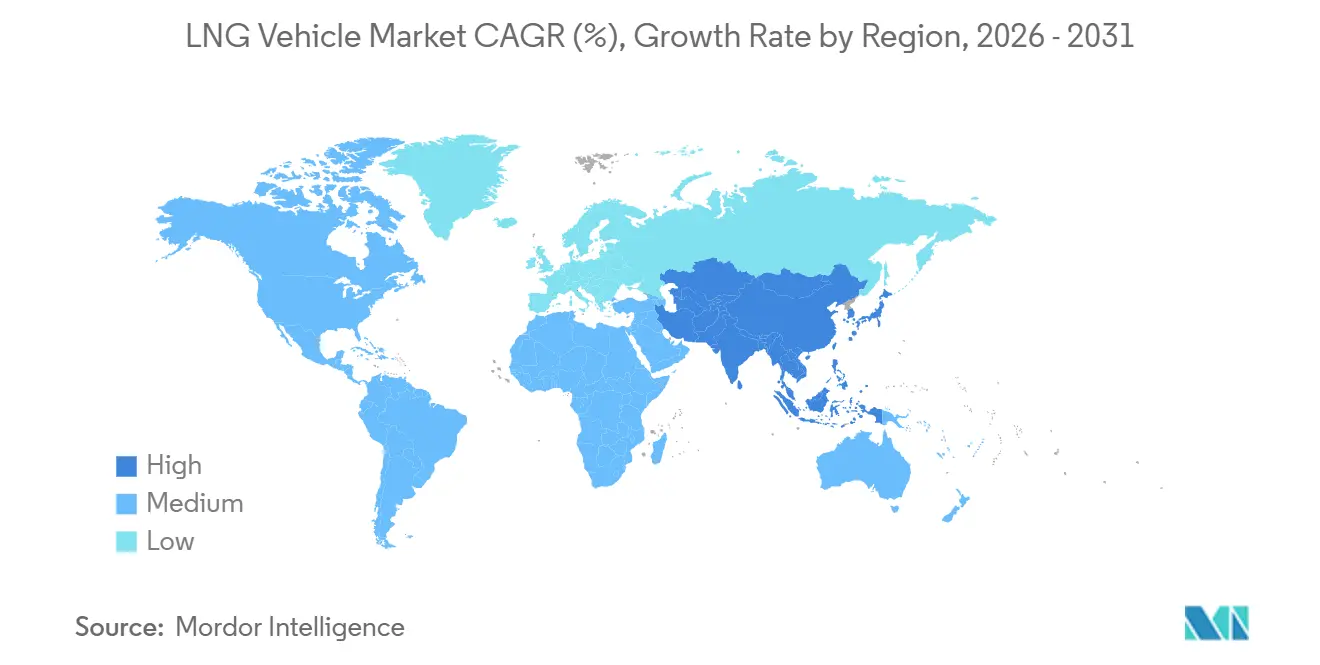
In 2025, the Asia-Pacific region accounted for 48.49% of revenue share, with a CAGR of 7.42% projected through 2031. China's implementation of early adoption policies, expansion of corridor infrastructure, and favorable pump prices significantly contributed to a notable sales increase. India is positioned as a key driver of growth in the region, supported by the development of the Hazira LNG truck-loading hub and the increasing availability of domestic original equipment manufacturer (OEM) offerings. Additionally, mature markets such as Japan and South Korea continue to focus on gradual fleet renewals to maintain market stability. Indonesia is actively exploring the potential of natural-gas mobility as a means to monetize its newly developed upstream projects, further enhancing the region's growth prospects.
Il Nord America beneficia di una consolidata rete di stazioni di servizio, integrata dal quadro di incentivi completo della California, progettato per promuovere l'adozione di carburanti alternativi. Le abbondanti risorse di gas naturale degli Stati Uniti forniscono una base per vantaggi a lungo termine in termini di costi del carburante. Tuttavia, gli incentivi federali per i camion elettrici a batteria stanno introducendo pressioni competitive lungo i principali corridoi merci, mettendo in discussione il predominio del gas naturale nella regione. Il Canada sta adottando un approccio diversificato, sperimentando iniziative per l'idrogeno in aree con infrastrutture elettriche sufficienti, ampliando così la sua strategia multi-carburante. In Messico, il previsto terminale di Salina Cruz dovrebbe facilitare la creazione di rotte transfrontaliere per il trasporto di GNL, che potrebbero migliorare la connettività regionale e l'efficienza degli scambi commerciali.
L'Europa sta perseguendo una duplice strategia per affrontare la riduzione delle emissioni, concentrandosi su un sollievo immediato attraverso l'adozione di miscele di bio-GNL e preparandosi al contempo a una transizione a lungo termine verso sistemi di propulsione a zero emissioni. Il sistema di pedaggio introdotto di recente in Germania, in vigore da dicembre 2025, impone un supplemento di 1 euro per tonnellata-chilometro di CO₂, che dovrebbe ridurre il vantaggio in termini di costi del GNL. Tuttavia, si prevede che i crediti per il bio-GNL compenseranno queste tariffe sulle tratte conformi, garantendo la continua redditività del trasporto basato sul GNL. I paesi scandinavi mantengono la loro preferenza per gli autobus a GNL grazie alla loro robustezza operativa nei climi freddi, mentre l'Italia continua a portare avanti i suoi progetti infrastrutturali per i corridoi con il supporto di sovvenzioni UE. In Medio Oriente e Africa, l'abbondanza di riserve di gas offre opportunità per il trasporto merci a GNL a supporto della logistica interna. Tuttavia, le priorità concorrenti nella produzione di energia e la limitata disponibilità di infrastrutture di rifornimento potrebbero limitare la crescita dei volumi di trasporto merci a GNL nel breve termine. Nonostante queste difficoltà, la regione rimane impegnata a esplorare il GNL come soluzione praticabile per migliorare l'efficienza logistica e sfruttare le proprie risorse di gas naturale.
Panorama competitivo
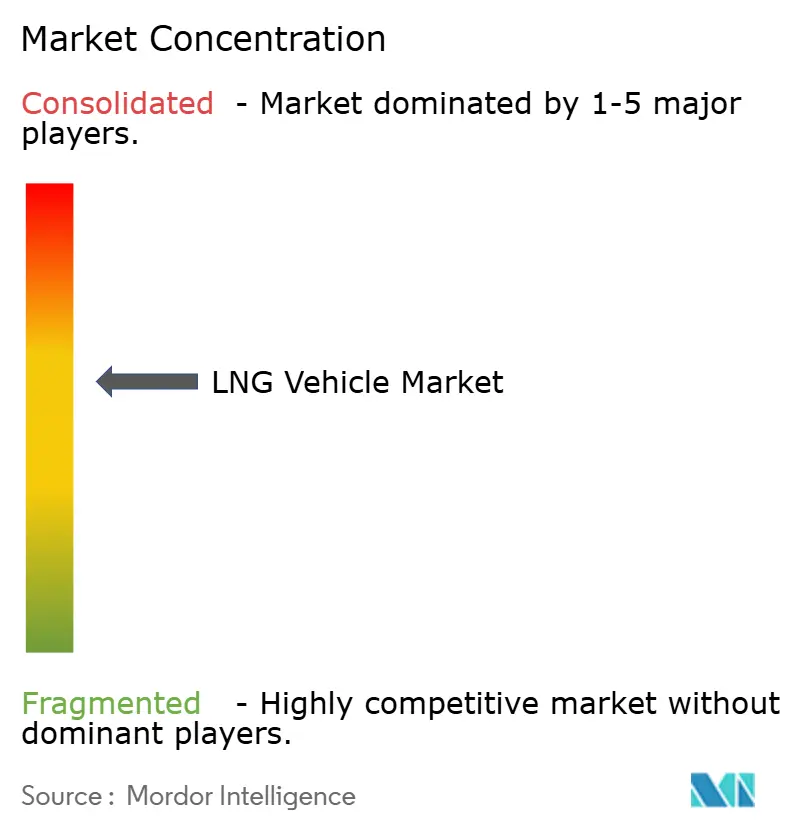
The market is characterized by moderate fragmentation. Prominent original equipment manufacturers (OEMs), including Volvo, Paccar, and Sinotruk, collectively accounted for a significant share of shipments. These companies have focused their strategies on reengineering existing diesel chassis to optimize manufacturing cost efficiencies. This approach allows them to leverage established production processes while adapting to the growing demand for LNG-powered vehicles. Additionally, fuel-system providers such as Westport Fuel Systems, Hexagon Agility, and Chart Industries have achieved notable differentiation in the market by offering advanced cryogenic tank, pump, and injector technologies, which contribute to enhanced vehicle performance and operational efficiency.
Vertical integration is increasingly shaping the competitive landscape of the market. Companies such as Shell and Clean Energy Fuels have been actively expanding their network of fueling stations while securing upstream gas supplies. This strategy ensures price stability, which in turn supports the adoption and sales of LNG-powered vehicles. Furthermore, Daimler has entered into a partnership with Linde to develop liquid-hydrogen supply solutions, positioning itself to address potential shifts in the market toward alternative fuel technologies. Collaborative efforts in intellectual property, such as the HPDI venture between Volvo and Westport, are playing a critical role in accelerating development cycles and mitigating associated risks.
Competition within the market is increasingly centered on lifecycle greenhouse gas (GHG) performance and total cost of ownership (TCO) rather than the initial purchase price of vehicles. OEMs are placing significant emphasis on the compatibility of their vehicles with bio-LNG and the reduction of methane slip, which are key factors in improving environmental performance. At the same time, suppliers are focusing on advancements in boil-off suppression technologies and extending vehicle range, which enhance the overall value proposition for end-users. The barriers to entry in this market remain moderate. While the development of truck platforms requires substantial capital investment, component supply chains are relatively accessible, and regulatory homologation processes are well-established in major markets.
Leader del settore dei veicoli a GNL
FAW TRUCKS CO., LTD.
Sinotruk (CNHTC)
Gruppo Volvo
TRATON SE
Paccar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: La domanda di autocarri pesanti alimentati a GNL sta accelerando in tutta Europa. Cespira ha registrato un aumento del 125% su base annua del fatturato nel secondo trimestre, trainato da condizioni economiche favorevoli del carburante e dalle normative sulle emissioni che supportano l'adozione dei suoi sistemi di iniezione diretta ad alta pressione (HPDI). Cespira, una joint venture tra Westport Fuel Systems e Volvo Group, ha generato un fatturato di 27.1 milioni di dollari nel secondo trimestre, rispetto ai 12 milioni di dollari dello stesso trimestre dell'anno precedente.
- Maggio 2026: Nel 2026 Volvo Trucks ha rafforzato la sua strategia per i carburanti alternativi introducendo una nuova piattaforma con motore a combustione da 13 litri progettata per funzionare con carburanti gassosi, incluso il gas rinnovabile, oltre al diesel rinnovabile. Questo sviluppo supporta il continuo posizionamento di Volvo dei camion a gas come soluzione a basse emissioni di carbonio per il trasporto a lungo raggio e le applicazioni pesanti.
- Maggio 2025: Volvo Trucks ha registrato un aumento del 25% nelle vendite di veicoli a gas nel 2024, raggiungendo le 8,000 unità, con modelli predisposti per il biogas che riducono le emissioni di CO₂ fino al 100% e varianti a GNL che garantiscono riduzioni del 20%.
Ambito del rapporto sul mercato globale dei veicoli a GNL
Il rapporto analizza il mercato in base a tipologia di veicolo, applicazione, capacità del serbatoio, sistema di trazione e area geografica. Per tipologia di veicolo, il mercato è segmentato in autocarri medi, autocarri pesanti e autobus. Per applicazione, il mercato è segmentato in trasporto merci, trasporto pubblico, veicoli privati e altre applicazioni. Per capacità del serbatoio, il mercato è segmentato in inferiore a 300 kg, tra 300 e 500 kg e superiore a 500 kg. Per sistema di trazione, il mercato è segmentato in motore convenzionale e motore ibrido. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa.
| Autocarri medi |
| Autocarri pesanti |
| Gli autobus |
| Trasporto merci |
| Trasporto pubblico |
| Veicoli personali |
| Altre applicazioni |
| Sotto i 300 kg |
| 300-500 kg |
| Oltre gli 500 kg |
| Motore convenzionale |
| Motore ibrido |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Spagna | |
| Italia | |
| Francia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Autocarri medi | |
| Autocarri pesanti | ||
| Gli autobus | ||
| Per Applicazione | Trasporto merci | |
| Trasporto pubblico | ||
| Veicoli personali | ||
| Altre applicazioni | ||
| Per capacità del serbatoio | Sotto i 300 kg | |
| 300-500 kg | ||
| Oltre gli 500 kg | ||
| Per sistema di azionamento | Motore convenzionale | |
| Motore ibrido | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei veicoli a GNL entro il 2031?
Si prevede che raggiungerà i 39.47 miliardi di dollari entro il 2031, sulla base dell'attuale previsione di CAGR del 3.21%.
Quale regione è attualmente in testa all'adozione dei veicoli a GNL?
L'area Asia-Pacifico detiene il 48.49% del fatturato globale del 2025 e mantiene il CAGR più rapido, pari al 7.42%, fino al 2031.
Quale categoria di veicoli sta crescendo più rapidamente in questo settore?
I camion di media portata stanno crescendo a un CAGR del 6.89%, poiché le flotte utilizzano il GNL anche in ambiti diversi da quelli tradizionali dei trasporti a lungo raggio.
Quale tecnologia attenua l'ansia da autonomia per i camion a GNL?
I doppi cilindri criogenici da 1,500 litri consentono un'autonomia di circa 3,500 km per ogni pieno, pari a quella dei veicoli diesel per il trasporto merci interurbano.
Quale fattore frena maggiormente la futura crescita dei camion GNL in Europa?
Si prevede che il rapido calo dei costi e il sostegno politico ai camion elettrici a batteria a zero emissioni eroderanno la competitività del GNL nel medio termine.


